최근 중국 자동차 동력 배터리 산업 혁신 연맹이 2026년 7월 월간 동력 배터리 데이터를 발표했습니다.
데이터에 따르면 7월 중국 동력 배터리 장착량은 74.6GWh로 전월 대비 2.5% 감소, 전년 동기 대비 33.5% 증가했습니다. 1~7월 누적 동력 배터리 장착량은 410.2GWh로 누적 기준 전년 동기 대비 15.4% 증가했습니다.
시장 집중도 측면에서7월 중국 신에너지차 시장에서 장착량을 기록한 동력 배터리 기업은 총 31곳으로 전년 동기 대비 2곳 감소했습니다. 상위 2개사, 5개사, 10개사 동력 배터리 장착량은 각각 45.7GWh, 60.0GWh, 70.4GWh로 총 장착량 대비 각각 61.2%, 80.5%, 94.3%를 차지했으며, 상위 10개사 점유율은 전년 동기 대비 보합세를 보였습니다.
1~7월 중국 신에너지차 시장에서 장착량을 기록한 동력 배터리 기업은 총 40곳으로 전년 동기 대비 8곳 감소했습니다. 상위 2개사, 5개사, 10개사 동력 배터리 장착량은 각각 257.3GWh, 329.9GWh, 384.3GWh로 총 장착량 대비 각각 62.7%, 80.4%, 93.7%를 차지했으며, 상위 10개사 점유율은 전년 동기 대비 0.5%p 하락했습니다.
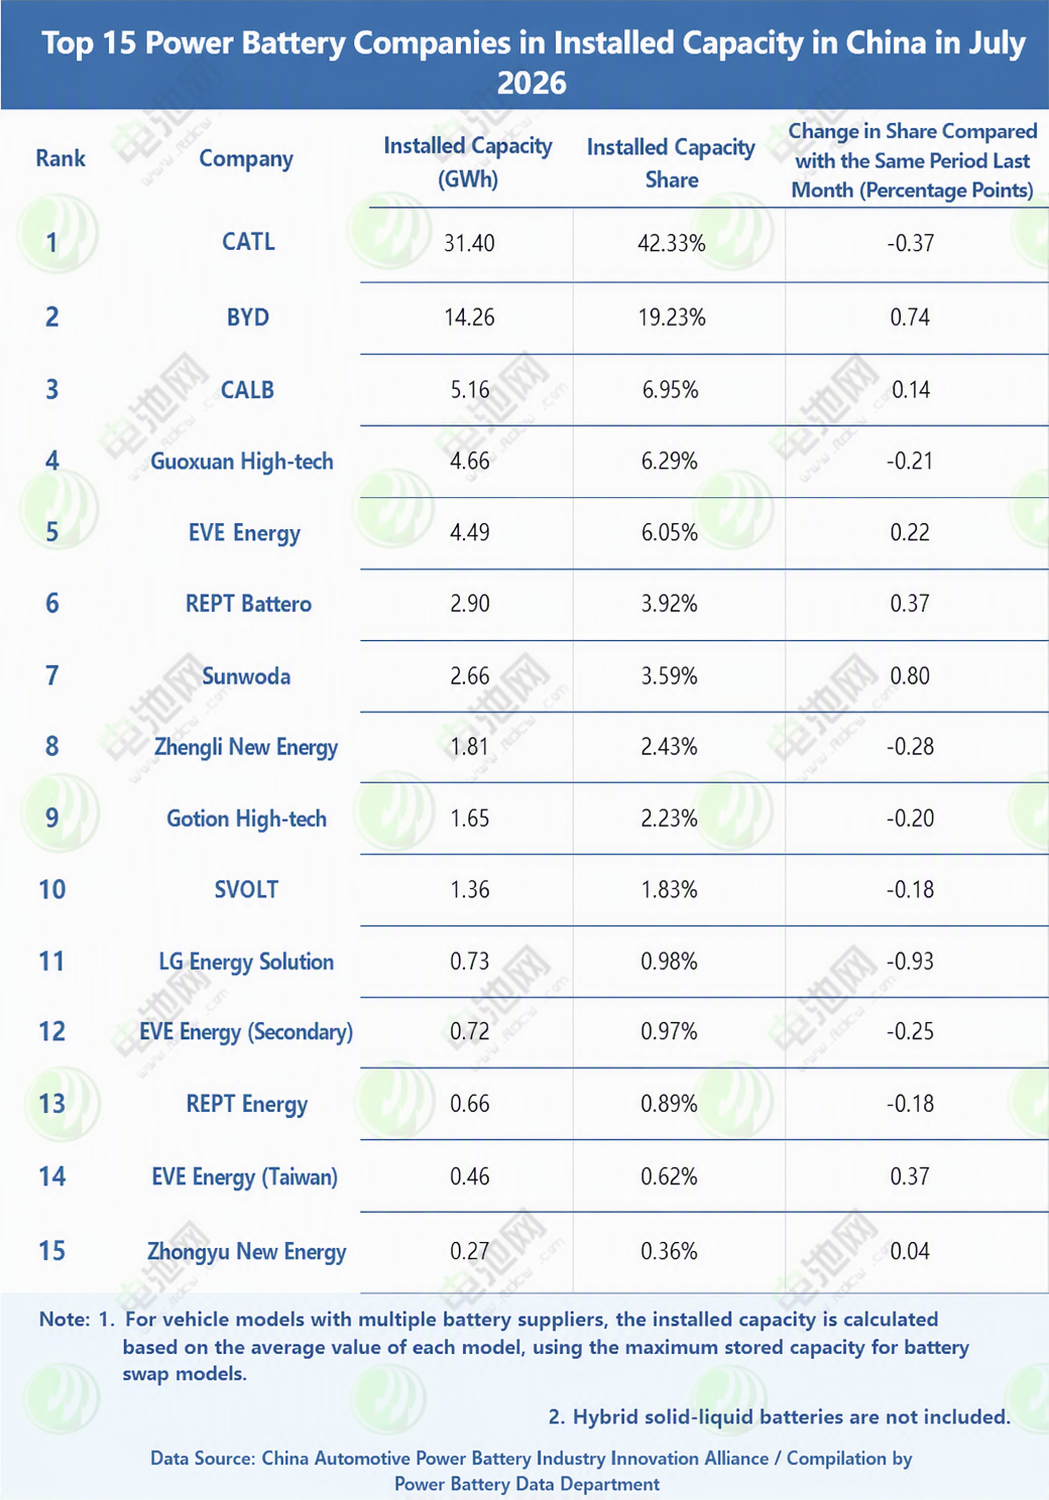
시장 점유율 측면에서중국 TOP15 동력 배터리 기업 중 6월 대비 7월에는 LG에너지솔루션이 가장 큰 하락폭을 기록한 반면 CATL은 하락폭이 크게 축소되었고, BYD, CALB, EVE, REPT 배터로, 선워다, 궈쉔 하이테크, 차이나 오토 뉴에너지는 각각 증가했습니다.
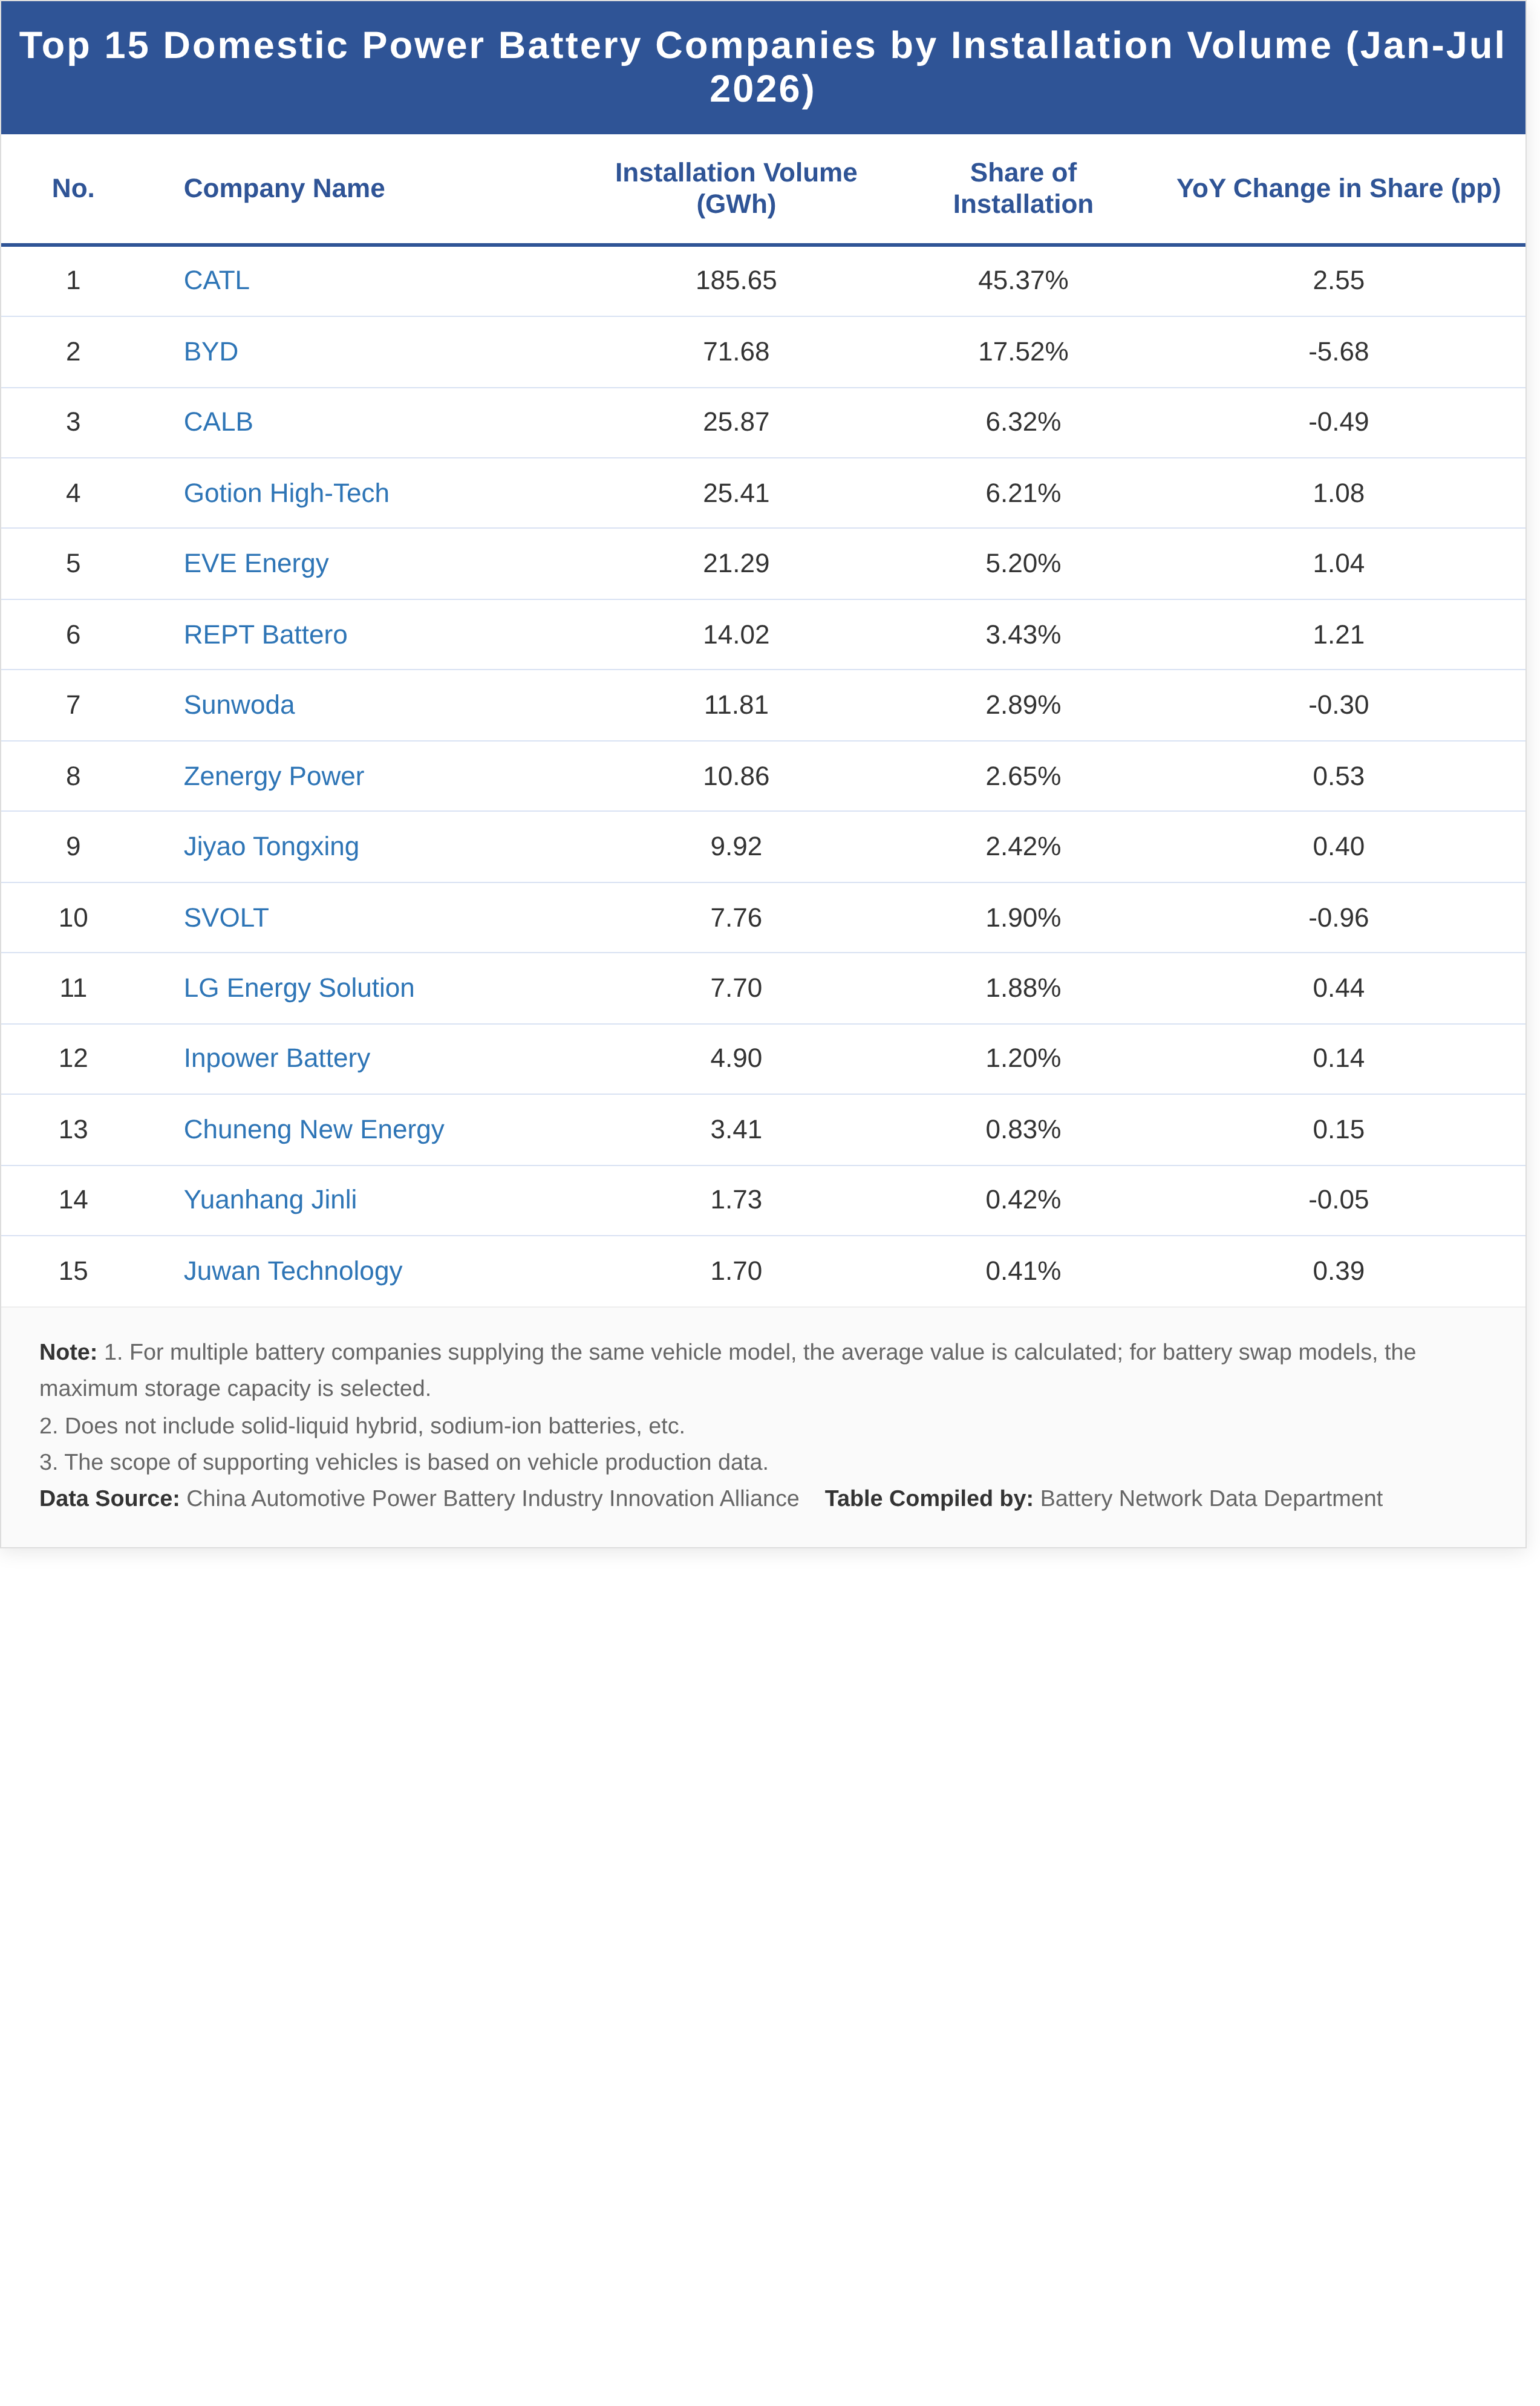
2025년 동기 대비 올해 1~7월 CATL, 궈쉔 하이테크, EVE, REPT 배터로, Zenergy, 지야오퉁싱, LG에너지솔루션, 인파이 배터리, CORNEX 뉴에너지, 궈쉔 하이테크가 각각 증가했으며, 이중 CATL이 2.55%p로 가장 큰 증가폭을 기록했습니다.
국내 TOP15 동력 배터리 순위 변동 측면에서6월 대비 7월 TOP13 순위는 변동이 없었고, 궈쉔 하이테크가 재진입해 산이훙샹을 제치고 14위에 올랐으며 산이훙샹은 순위에서 빠졌습니다. 15위는 차이나 오토 뉴에너지가 유지했습니다.
2025년 동기 대비 올해 1~7월 TOP5 순위는 변동이 없었다. REPT 배터로가 8위에서 6위로 상승했고, 쑨워다는 한 계단 하락해 7위로 내려앉았다. 제너지와 지야오 통싱은 각각 한 계단 올라 각각 8위와 9위를 차지했다. 스볼트는 7위에서 10위로 하락했으며, LG에너지솔루션과 인파이 배터리는 변동 없이 각각 11위와 12위를 유지했다. 코넥스 뉴에너지와 위안항 젠리드는 각각 한 계단 올라 각각 13위와 14위를 기록했고, 궈쉬안 하이테크가 새롭게 리스트에 진입해 15위를 차지했다.
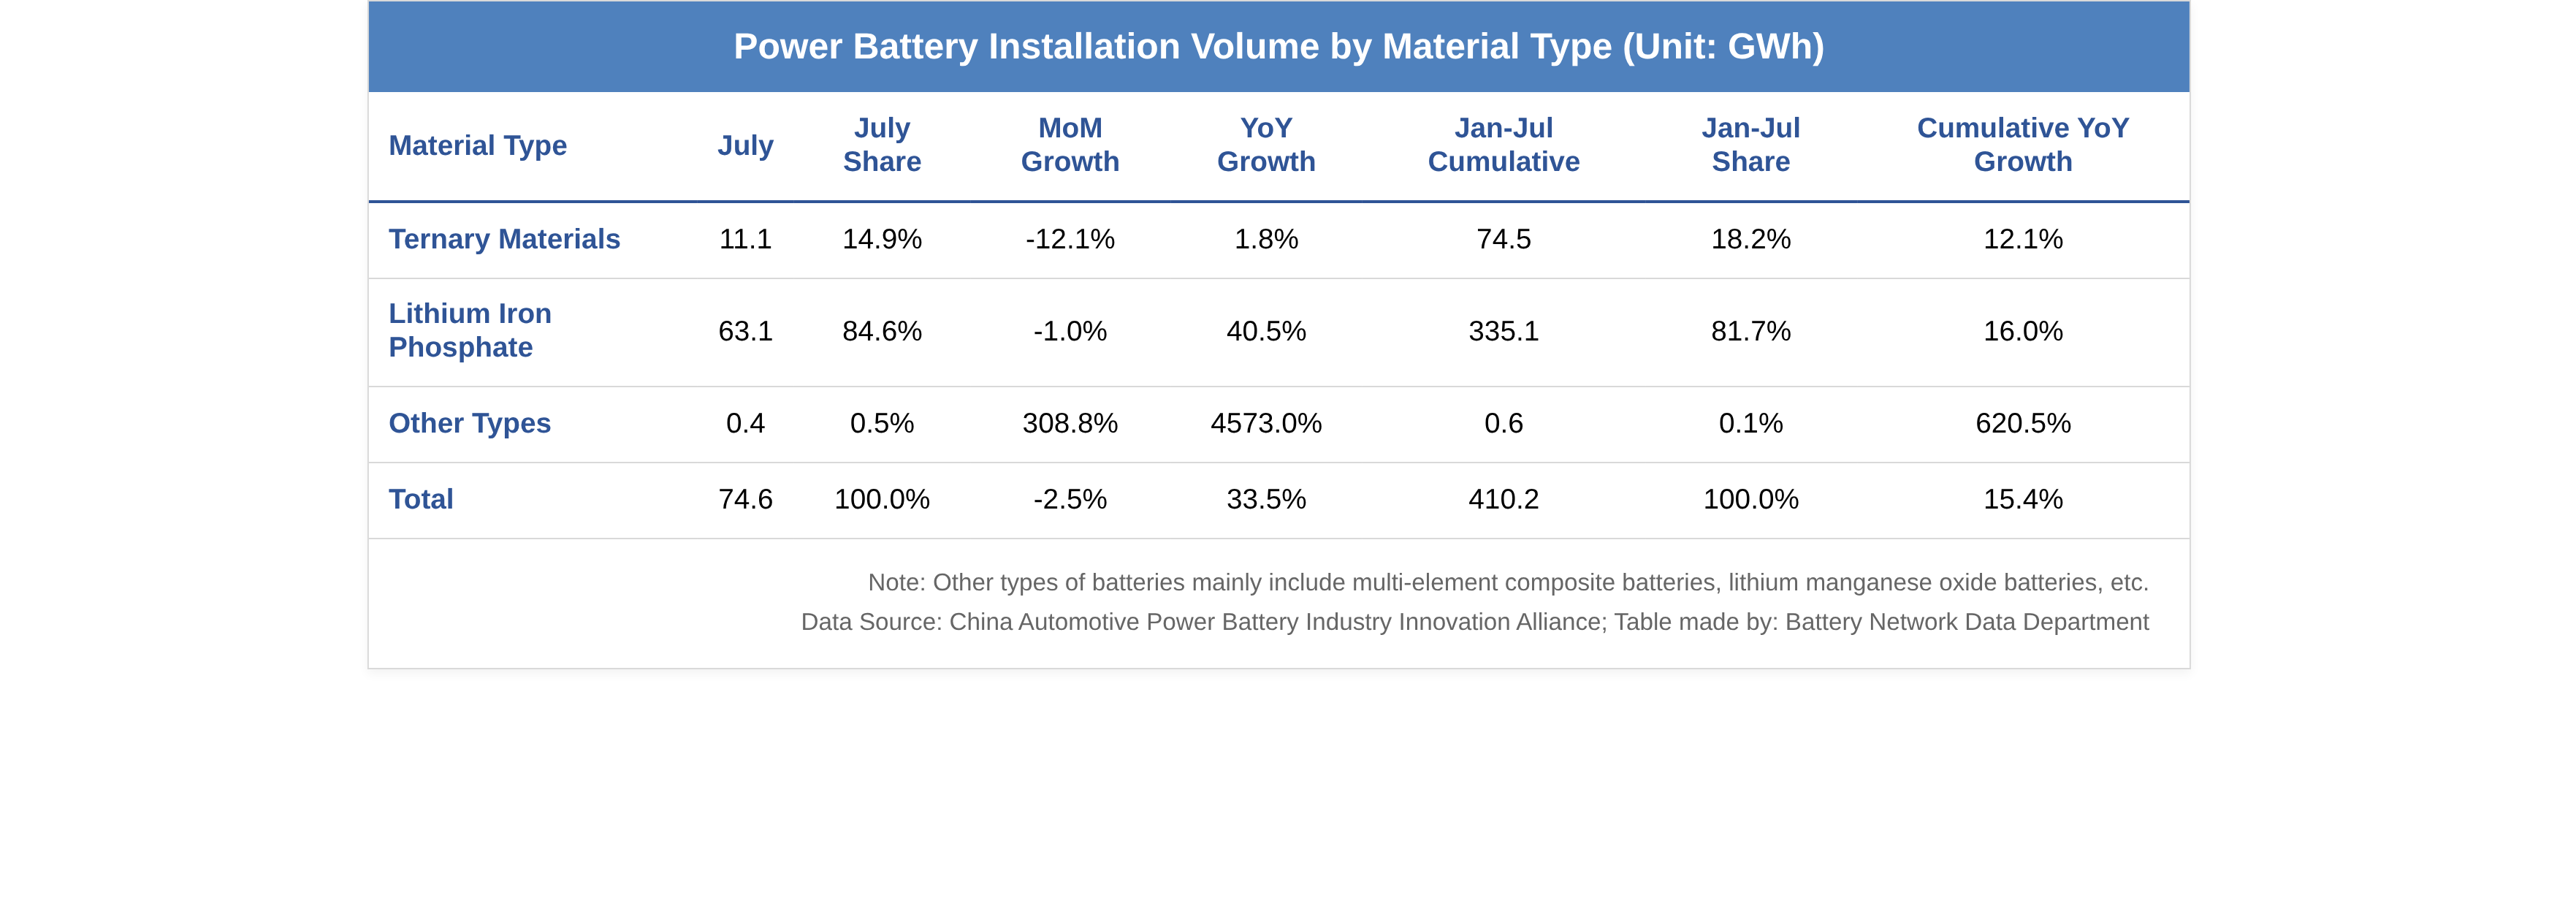
소재별로 보면,7월 중국 삼원계 배터리 탑재량은 11.1GWh로 전체 탑재량의 14.9%를 차지했으며, 전월 대비 12.1% 감소, 전년 동기 대비 1.8% 증가했다. LFP 배터리 탑재량은 63.1GWh로 전체의 84.6%를 차지했으며, 전월 대비 1.0% 감소, 전년 동기 대비 40.5% 증가했다.
1~7월 누적 기준 중국 삼원계 배터리 탑재량은 74.5GWh로 전체의 18.2%를 차지했으며, 누적 기준 전년 동기 대비 12.1% 증가했다. LFP 배터리 누적 탑재량은 335.1GWh로 전체의 81.7%를 차지했으며, 누적 기준 전년 동기 대비 16.0% 증가했다.
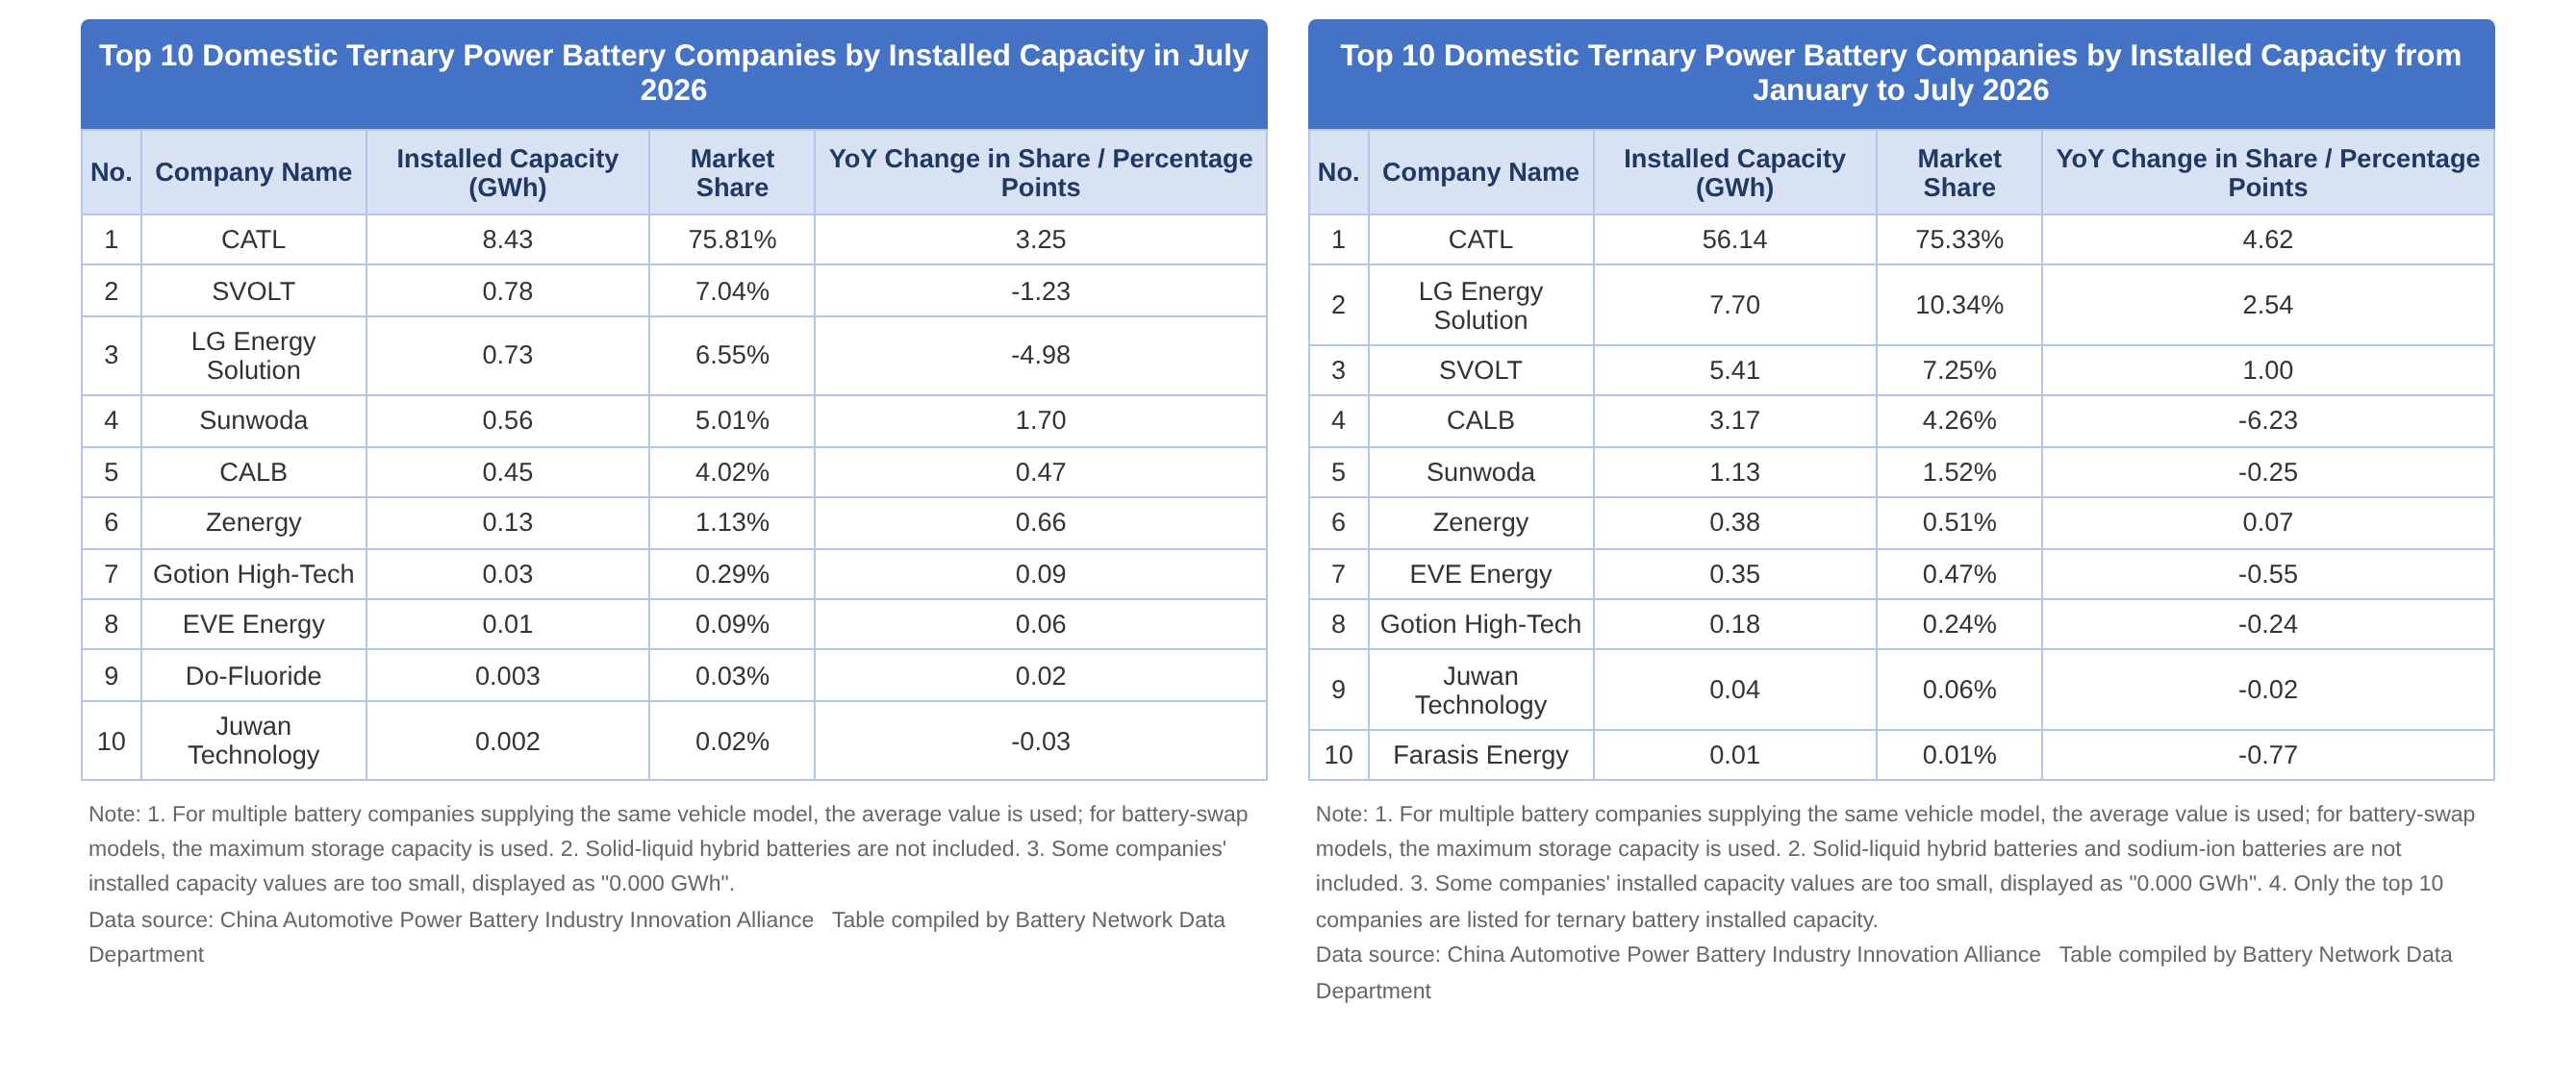
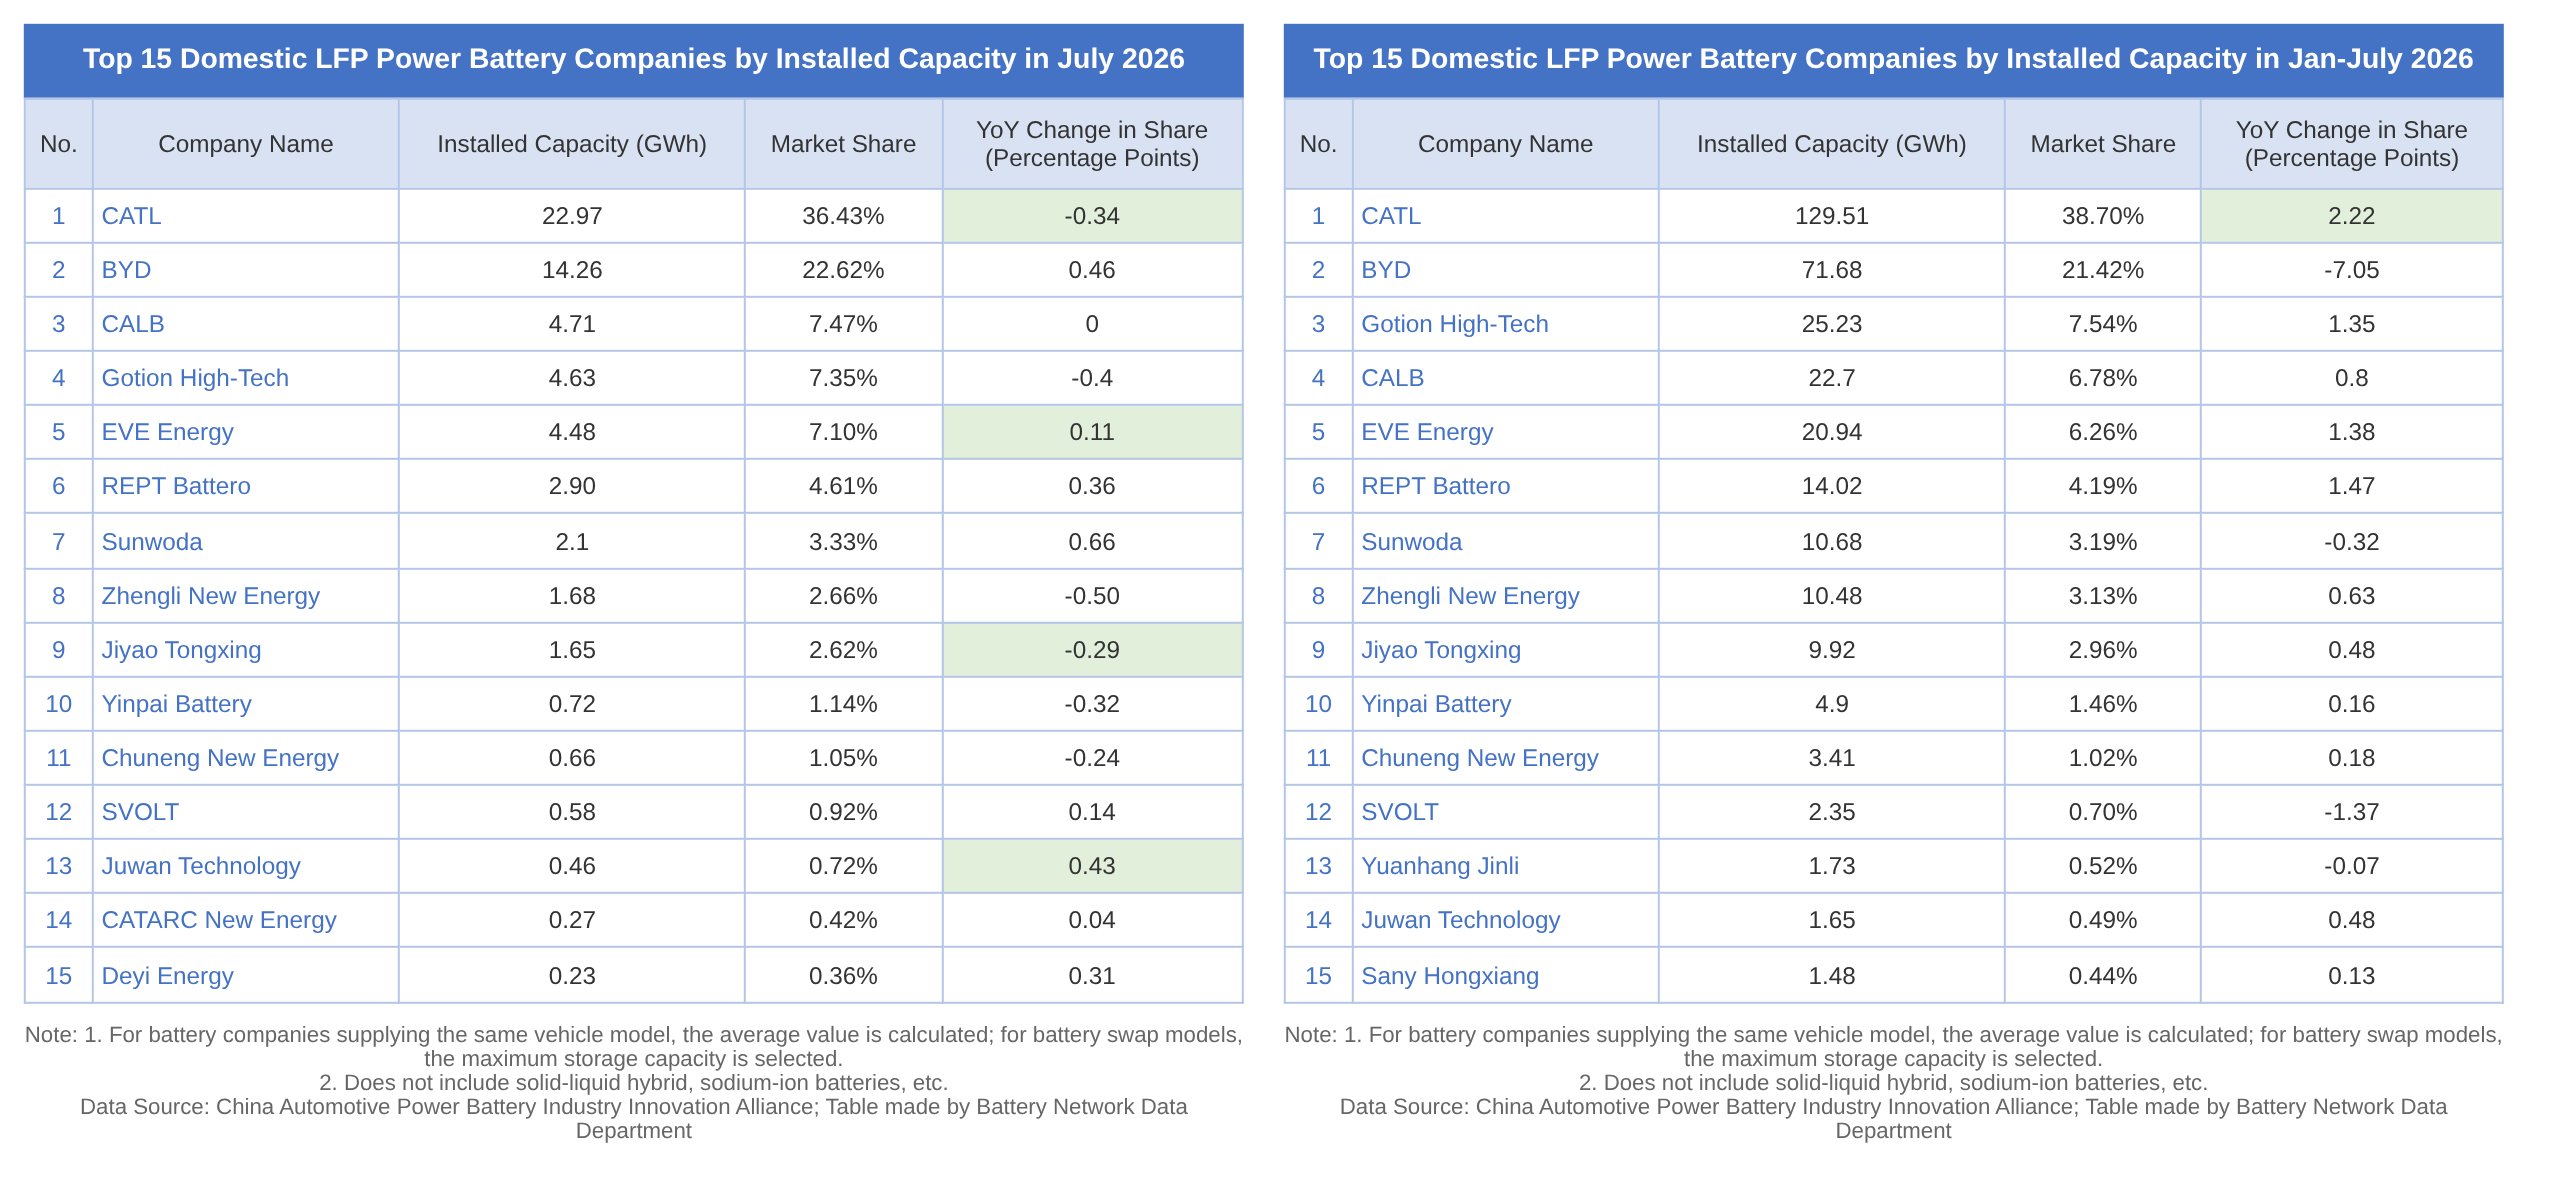
기업별로 보면, CATL, 쑨워다, CALB, 제너지, 궈쉬안 하이테크, EVE는 "7월/1~7월 국내 삼원계 전력 배터리 기업 탑재량 TOP10"과 "7월/1~7월 국내 LFP 전력 배터리 기업 탑재량 TOP15" 리스트에 모두 이름을 올렸다. 이 중 스볼트는 한 계단 상승해 "7월 국내 삼원계 전력 배터리 기업 탑재량 TOP10" 순위에서 2위를 차지했다.
또한,판매 측면에서,7월 중국 전기차 및 ESS 배터리 판매량은 185.2GWh로, 전월 대비 5.5% 감소, 전년 동기 대비 45.5% 증가했다. 1~7월 누적 전기차 및 ESS 배터리 판매량은 1,164.6GWh로, 누적 기준 전년 동기 대비 48.1% 증가했다.
이 중 7월 중국 전력 배터리 판매량은 129.1GWh로 전체 판매량의 69.7%를 차지했으며, 전월 대비 3.3% 감소, 전년 동기 대비 41.6% 증가했다. ESS 배터리 판매량은 56.1GWh로 전체의 30.3%를 차지했으며, 전월 대비 10.3% 감소, 전년 동기 대비 55.4% 증가했다.
1~7월 누적 기준 중국 전력 배터리 판매량은 790.4GWh로 전체 판매량의 67.9%를 차지했으며, 누적 기준 전년 동기 대비 37.1% 증가했다. ESS 배터리 누적 판매량은 374.2GWh로 전체의 32.1%를 차지했으며, 누적 기준 전년 동기 대비 78.6% 증가했다.
수출 측면에서, 7월 중국의 EV 및 ESS 배터리 총 수출량은 35.2GWh로, 전월 대비 2.7% 감소, 전년 동기 대비 51.7% 증가했으며, 월별 판매량의 19.0%를 차지했습니다. 1월부터 7월까지 중국의 EV 및 ESS 배터리 누적 수출량은 216.6GWh로, 누적 기준 전년 동기 대비 43.9% 증가했으며, 누적 판매량의 18.6%를 차지했습니다.
이 중 7월 중국의 동력 배터리 수출량은 24.0GWh로 전체 수출의 68.0%를 차지, 전월 대비 6.0% 감소, 전년 동기 대비 62.1% 증가; ESS 배터리 수출량은 11.3GWh로 전체 수출의 32.0%를 차지, 전월 대비 4.9% 증가, 전년 동기 대비 33.4% 증가했습니다. 1월부터 7월까지 누적 동력 배터리 수출량은 146.7GWh로 전체 수출의 67.7%를 차지, 누적 기준 전년 동기 대비 52.1% 증가; 누적 ESS 배터리 수출량은 69.9GWh로 전체 수출의 32.3%를 차지, 누적 기준 전년 동기 대비 29.3% 증가했습니다.
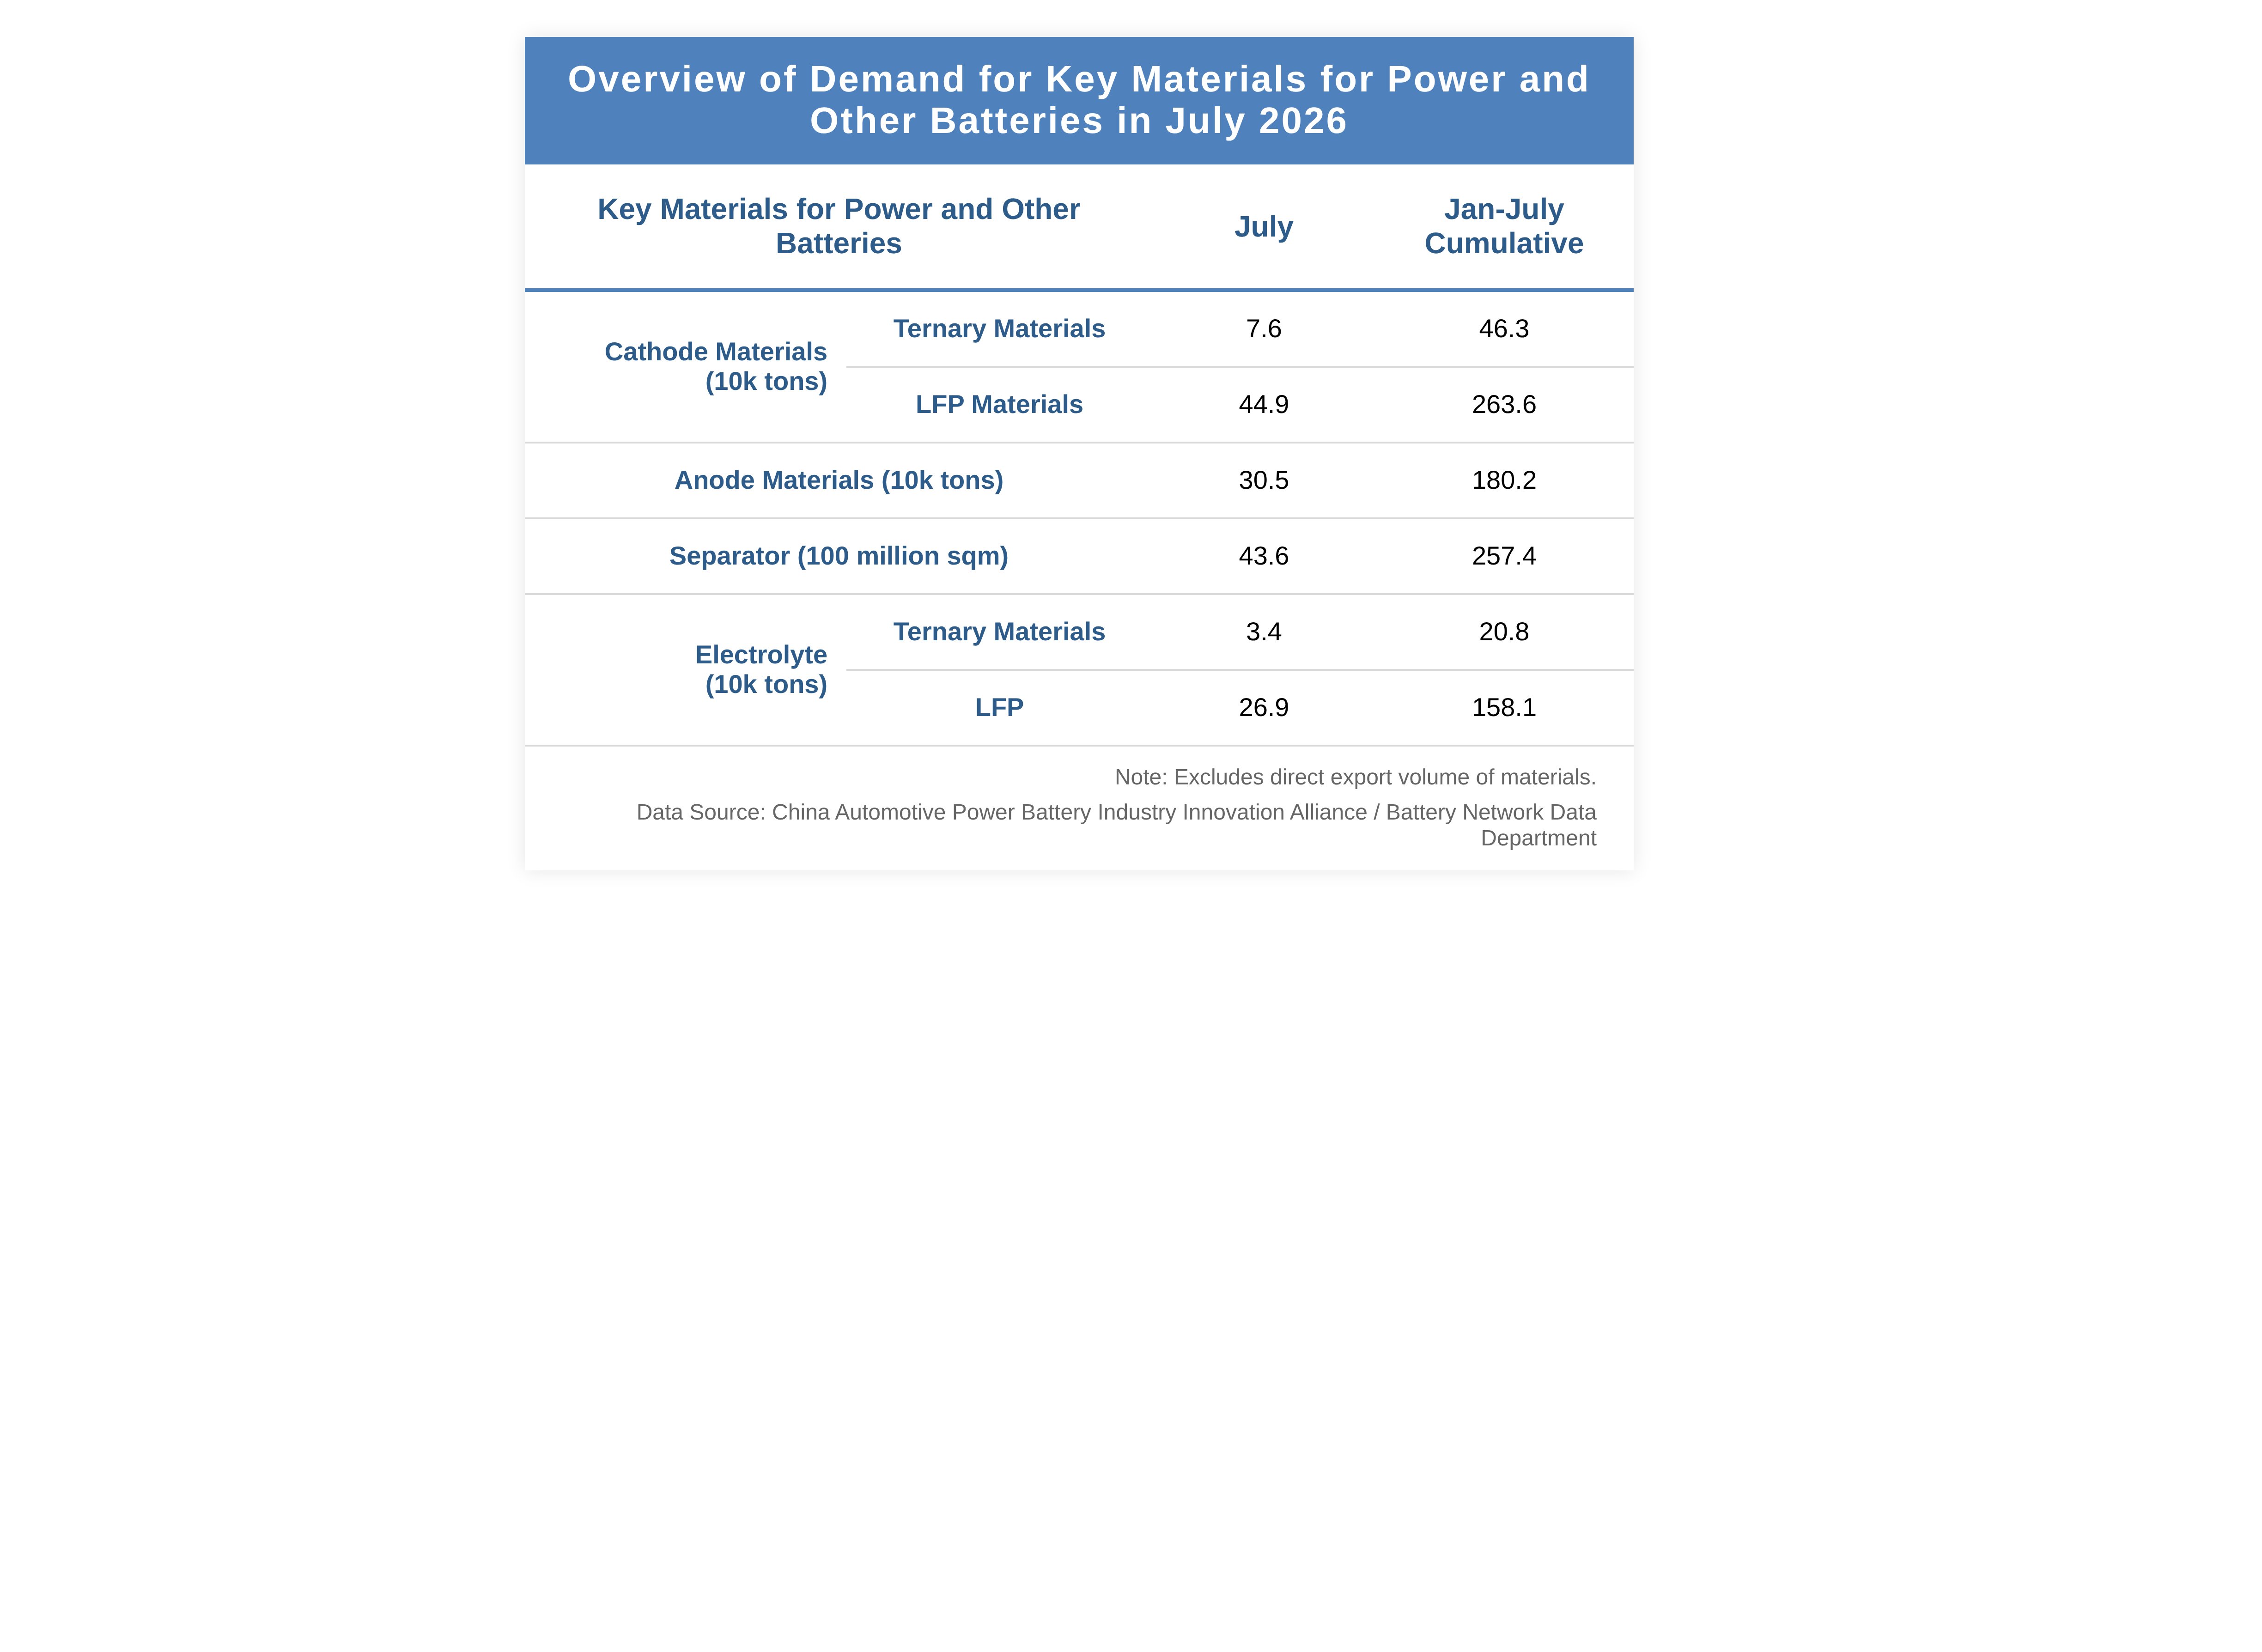
또한, EV 및 기타 배터리의 핵심 소재 예상 수요 데이터에 기반하여, 7월 중국의 EV 및 ESS 배터리용 삼원계 양극재 사용량은 7만 6천 톤, LFP 양극재는 44만 9천 톤; 음극재는 30만 5천 톤; 분리막은 43.6억 ㎡; 삼원계 배터리 전해질은 3만 4천 톤, LFP 배터리 전해질은 26만 9천 톤이었습니다.
1월부터 7월까지 중국의 EV 및 ESS 배터리용 삼원계 양극재 사용량은 46만 3천 톤, LFP 양극재는 263.6만 톤; 음극재는 180.2만 톤; 분리막은 257.4억 ㎡; 삼원계 배터리 전해질은 20만 8천 톤, LFP 배터리 전해질은 158.1만 톤이었습니다.