전고체 배터리 가속화, 공급망 급격한 분화 – 상장사 2026년 상반기 실적 리뷰

게시됨: Aug 17, 2026 15:16 (GMT+8)
2026년 상반기, 전고체 배터리 공급망 상장사들의 실적은 뚜렷한 양극화를 보였다. 전통 리튬 배터리 소재 공급업체들은 가격 반등에 힘입어 큰 폭의 이익 성장을 거뒀고(톈츠 소재 +900% 이상), 반면 해외 스타트업들은 여전히 큰 폭의 적자를 이어갔다(퀀텀스케이프 순손실 1억 9,900만 달러).

핵심 요약: 2026년 상반기 전고체 배터리 공급망 상장사들의 실적은 극명하게 엇갈렸다. 전통 리튬배터리 소재 공급업체들은 가격 반등에 힘입어 대폭적인 이익 성장(Tinci Materials +900% 이상)을 거둔 반면, 해외 스타트업들은 여전히 큰 적자(QuantumScape 순손실 1억 9,900만 달러)를 지속했다. 중국 배터리 대표주자인 CATL은 전고체 R&D를 착실히 추진했고, Daoshi Technology, Sinocera 등 소재업체들은 전고체 전해질 소량 출하를 달성했다. 삼성SDI는 ESS와 AI 데이터센터 수요에 힘입어 흑자 전환했다. 전반적으로 전고체 배터리 상용화는 가속화되고 있지만 수익성은 아직 요원하다.
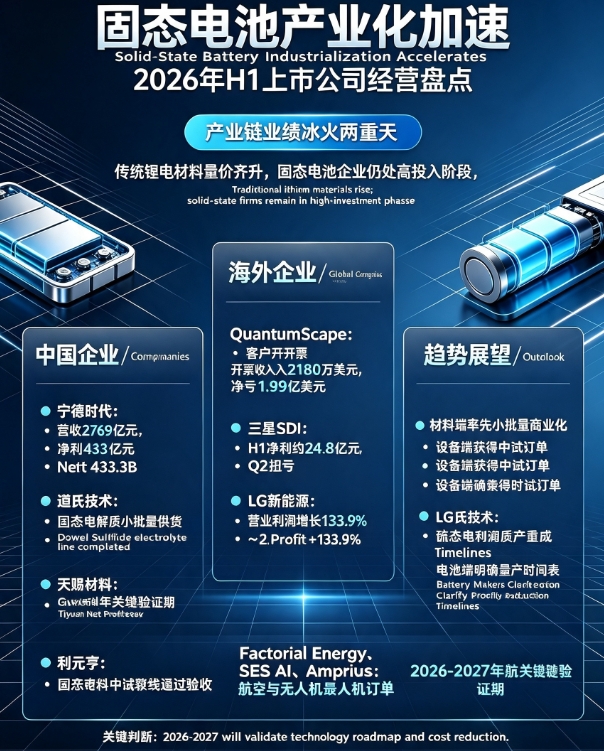


우리는 2026년 상반기 전고체 배터리 관련 상장사들의 경영 실적이 ‘불과 얼음’ 같은 극명한 양극화를 보였다고 평가한다. 한편으로 전통 리튬배터리 소재업체들은 제품 가격 상승과 수요 회복에 힘입어 실적이 크게 성장했고, 다른 한편으로 전고체 기술에 집중하는 스타트업들은 고투자 단계에서 적자를 지속했지만 고객 협력과 산업화 진전은 크게 빨라졌다.
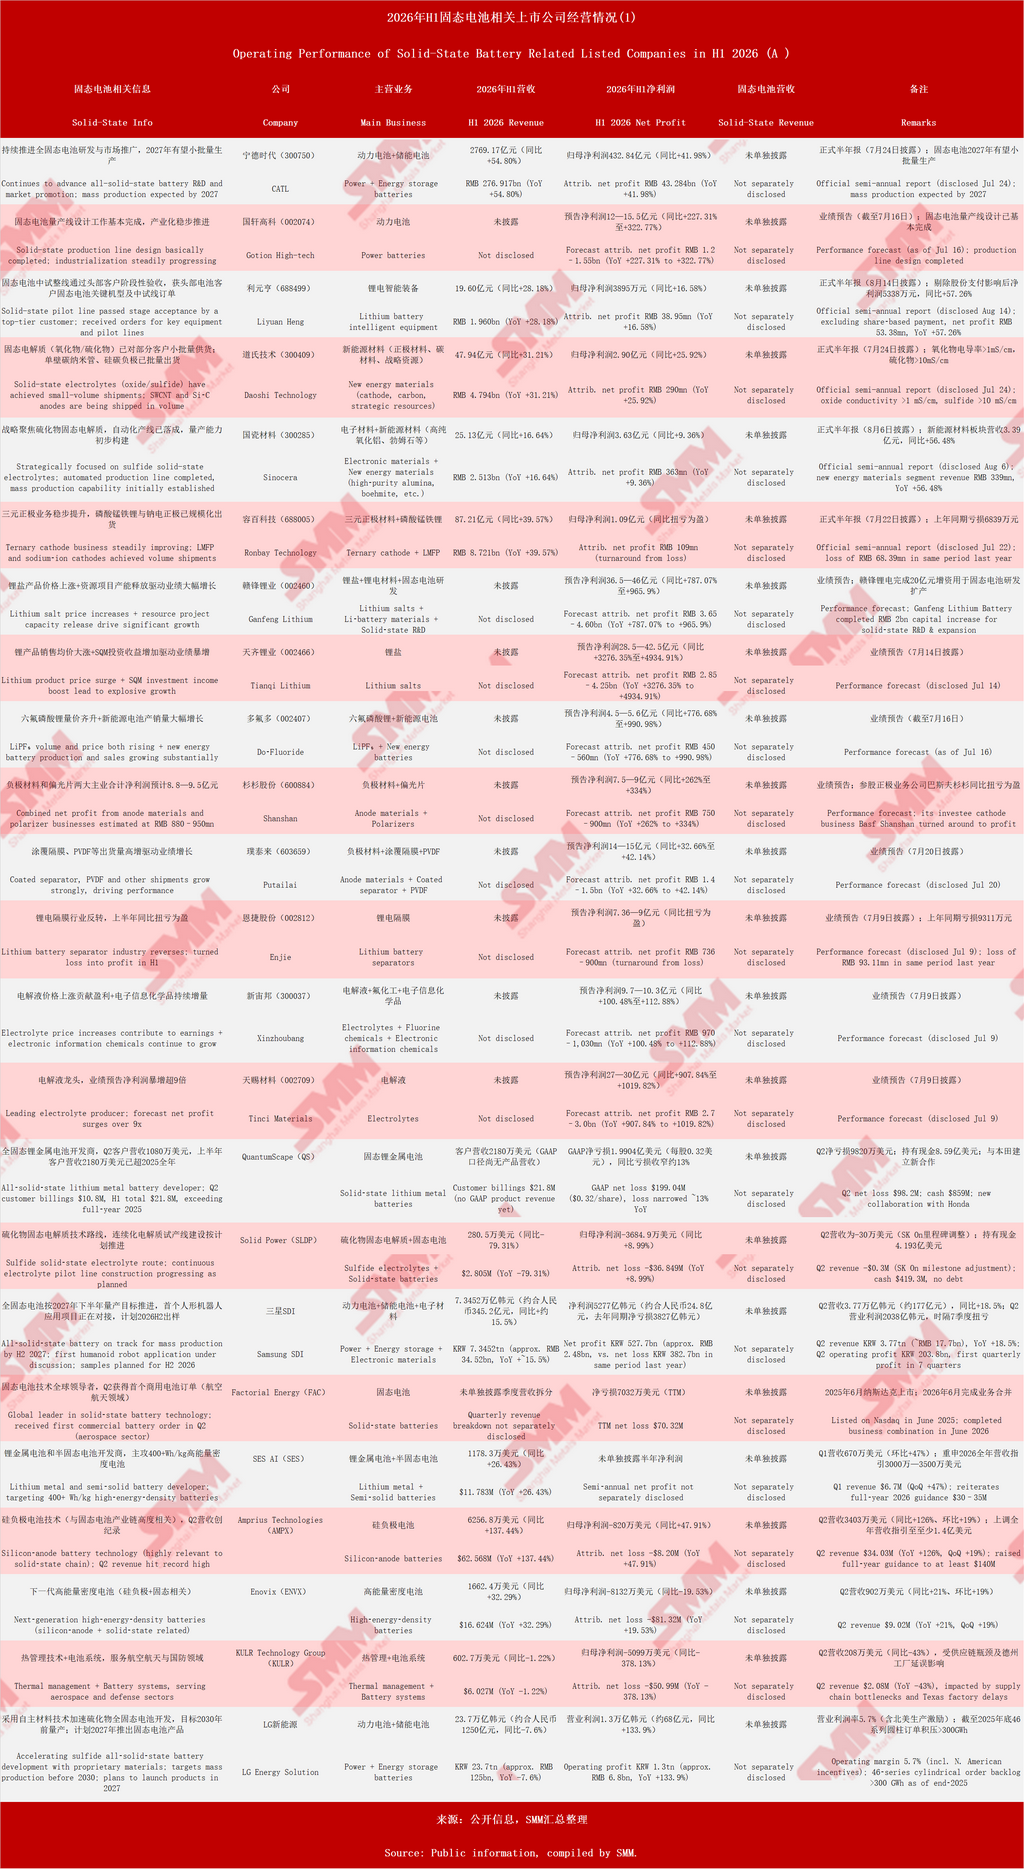


1. 중국 기업: 소재 부문 호황, 배터리 업체 본격 시동
반기보고서 또는 실적 전망을 공식 공개한 중국 기업 가운데 CATL은 매출 2,769억 위안(+54.8%), 지배주주 귀속 순이익 433억 위안(+42.0%)으로 지배력을 이어갔으며, 2027년 양산을 목표로 전고체 R&D를 꾸준히 추진했다. Gotion High-tech, Ronbay Technology도 흑자 전환하거나 높은 성장을 달성했다. 특히 소재 부문이 가장 두드러졌다. Daoshi Technology는 매출 47.9억 위안(+31.2%)을 기록했고, 전고체 전해질(산화물 >1 mS/cm, 황화물 >10 mS/cm)을 이미 소량 공급하고 있으며, 단일벽 탄소나노튜브와 실리콘-탄소 음극재를 대량 출하했다. Sinocera의 신에너지 소재 매출은 56.5% 급증했고 황화물 전해질 자동화 라인이 완공됐다. Tinci Materials, Do-Fluoride 등 전통 리튬화학 업체들은 육불화인산리튬 및 전해질 가격 상승에 힘입어 순이익이 몇 배(최대 10배)로 증가했다. 장비업체 Liyuan Heng은 주요 고객으로부터 전고체 배터리 파일럿 라인 수주를 확보하고 승인을 통과해, 장비 공급업체들이 전고체 산업화 물결의 수혜를 이미 보고 있음을 보여줬다.
2. 해외 기업: 손익 엇갈림, 상용화 전 단계
미국 퀀텀스케이프(QuantumScape)는 아직 제품 매출은 없지만 상반기 고객 청구액 2,180만 달러를 달성해 2025년 연간 실적을 넘어섰고, 순손실은 1억 9,900만 달러로 축소됐으며 현금은 8억 5,900만 달러로 견조했다. 혼다와의 신규 협력도 진행 중이며, Eagle Line 파일럿 라인은 설비 가동률 90% 이상을 달성했다. Solid Power의 매출은 감소했지만 협력은 꾸준히 진행됐다. 삼성SDI는 상반기 순이익 5,277억 원(약 24.8억 위안)으로 반등했고, AI 데이터센터용 고출력 배터리(ESS/UPS/BBU) 수요 급증에 힘입어 2분기에 7개 분기 만에 첫 분기 영업이익 흑자를 기록했다. 전고체 양산 목표는 2027년 하반기로 유지했다. LG에너지솔루션은 영업이익이 133.9% 급증했고, 46시리즈 원통형 배터리 수주 잔량은 300GWh를 넘어섰다. Factorial Energy, SES AI, Amprius는 적자를 기록했지만 드론·항공 분야에서 수주를 확보했고, 실리콘 음극 및 리튬메탈 기술이 지속적으로 진전을 보였다.
3. 추세와 전망
전반적으로 전고체 배터리 산업은 ‘개념 홍보’에서 ‘실질적 진전’ 단계로 이동했다. 소재 공급업체들은 전해질, 실리콘 음극, 탄소나노튜브 등 부분적 상용화에서 앞장섰고, 장비업체들은 파일럿 수주를 받았으며, 배터리 대형 업체들은 명확한 양산 시점을 제시했다. 다만 대규모 전고체 매출은 아직 실현되지 않았고 대부분 기업은 여전히 기존 사업에 의존해 수익을 내고 있다는 점을 인식해야 한다. 우리는 2026~2027년이 전고체 배터리의 중요한 검증 기간이 될 것으로 본다. 기술적 확실성과 원가 절감 속도가 최종 승자를 결정할 것이다. 투자자들은 핵심 소재 특허, 장비 역량, 고객과의 긴밀한 관계를 갖춘 기업에 주목하되, 고평가 리스크에 유의해야 한다.

**참고:** 전고체 배터리 개발에 대한 추가 정보나 문의는 다음으로 연락해 주십시오:
전화: 021-20707860 (또는 위챗: 13585549799)
담당자: 양차오싱. 감사합니다!


 

데이터 출처 설명: 공개 정보를 제외한 모든 데이터는 SMM이 공개 정보, 시장 커뮤니케이션 및 SMM 내부 데이터베이스 모델을 기반으로 가공한 것입니다. 본 자료는 참고용이며 의사결정 권고를 구성하지 않습니다.

문의 사항이 있거나 자세한 정보를 원하시면 아래로 연락해 주시기 바랍니다: lemonzhao@smm.cn
리서치 보고서 열람 방법에 대한 자세한 내용은 아래로 문의하시기 바랍니다:service.en@smm.cn
관련 뉴스
국경절 연휴 전고체 배터리 산업 리뷰: 정책 추진은 강하지만 산업화 진전은 더딤 [SMM 분석]
17시간 전
국경절 연휴 전고체 배터리 산업 리뷰: 정책 추진은 강하지만 산업화 진전은 더딤 [SMM 분석]
더 보기
국경절 연휴 전고체 배터리 산업 리뷰: 정책 추진은 강하지만 산업화 진전은 더딤 [SMM 분석]
[SMM 분석: 국경절 연휴 전고체 배터리 산업 리뷰: 정책은 강력하나 산업화는 더딘 상황] 국경절 연휴 기간 전고체 배터리 분야는 '정책은 뜨겁고, 산업은 느린' 양상을 보였다. 7개 부처의 15차 5개년 계획은 2030년까지 전고체 배터리 대량 생산을 목표로 하고 있으며, 궈츠의 황화물 생산라인이 완공되었고, 춘리의 GWh급 폴리머 라인이 가동을 시작했으며, 100GWh 프로젝트가 계약 체결되었다. 해외에서는 삼성SDI/에코프로 협력과 BMW 실차 검증이 진행되었다. 그러나 소재 분야는 '물량은 늘지만 가격은 하락'하는 추세를 보이고 있으며, 파일럿 단계에서 대량 생산으로 전환하기까지는 여전히 2~3년이 소요될 전망이다. 원가 절감, 수율, 고객 검증이라는 세 가지 난제가 아직 해결되지 않고 있다.
17시간 전
EcoPro BM-삼성SDI, 전고체 배터리 소재 개발 MOU 체결
2026년 10월 06일 12:30 (GMT+8)
EcoPro BM-삼성SDI, 전고체 배터리 소재 개발 MOU 체결
더 보기
EcoPro BM-삼성SDI, 전고체 배터리 소재 개발 MOU 체결
에코프로비엠은 10월 6일 삼성SDI와 전고체 배터리 소재 개발을 위한 양해각서(MOU)를 체결했다고 밝혔다. 이번 협력은 양극재, 양극 전해질, 분리막 전해질을 아우른다. 삼성SDI는 배터리 셀 개발 및 양산 기술에 주력하고, 에코프로비엠은 핵심 소재를 개발한다. 양사는 개발, 품질 평가, 생산 준비에 협력하여 2027년 황화물계 전고체 배터리 상용화를 목표로 한다.
2026년 10월 06일 12:30 (GMT+8)
전고체 배터리 향후 10년 시리즈, 9부 중 7부: 글로벌 경쟁 구도—중국·일본·한국의 '특허 그림자 전쟁'과 산업화 경쟁 [SMM 분석]
2026년 10월 05일 08:59 (GMT+8)
전고체 배터리 향후 10년 시리즈, 9부 중 7부: 글로벌 경쟁 구도—중국·일본·한국의 '특허 그림자 전쟁'과 산업화 경쟁 [SMM 분석]
더 보기
전고체 배터리 향후 10년 시리즈, 9부 중 7부: 글로벌 경쟁 구도—중국·일본·한국의 '특허 그림자 전쟁'과 산업화 경쟁 [SMM 분석]
[SMM 분석: 전고체 배터리 향후 10년 시리즈 9편 중 7편: 글로벌 경쟁 구도—한중일 '특허 그림자 전쟁'과 산업화 경쟁] 글로벌 전고체 배터리 발전을 특허로 평가한다면, 각국 기술 노선의 종착점이 결정될 것인가? 현재 글로벌 경쟁에서 중국은 양적 우위를 점하고 있으며, 일본과 한국은 핵심 특허를 보유하고 있다. 중국은 반고체 배터리 양산과 전고체 배터리 추격이라는 투트랙 전략을 추진 중이다. 일본은 황화물계에 집중하고, 한국은 이중 시장을 겨냥하고 있으며, 유럽과 미국은 기술 도입과 현지 생산을 병행하고 있다. 2027~2028년이 중요한 분수령이 될 것이며, 특허, 산업화 속도, 황화리튬 생산능력이 승패를 가를 것이다.
2026년 10월 05일 08:59 (GMT+8)

