8월 7일, 한국 조사 기관 SNE리서치가 2026년 상반기 글로벌(중국 제외) 전기차(EV, PHEV, HEV)용 동력 배터리 탑재량 데이터를 발표했다.
데이터에 따르면, 2026년 상반기 중국 외 동력 배터리 탑재량은 약 269GWh로 전년 동기 대비 26.3% 증가하며 꾸준한 성장세를 이어갔다.
상반기 중국 외 동력 배터리 시장 공급 구도는 재편이 가속화됐다. CATL, BYD로 대표되는 중국 기업들은 글로벌 완성차 공급 확대, 자국 브랜드 차량의 해외 진출, LFP 배터리의 가격 경쟁력을 바탕으로 중국 외 시장 영향력을 지속적으로 강화했다. 2026년 상반기 중국 외 동력 배터리 탑재량 상위 10개 기업 중 중국 업체들의 성장률은 시장 평균을 크게 웃돌았으며, 한국 3사와 파나소닉의 시장 점유율은 모두 하락했다.
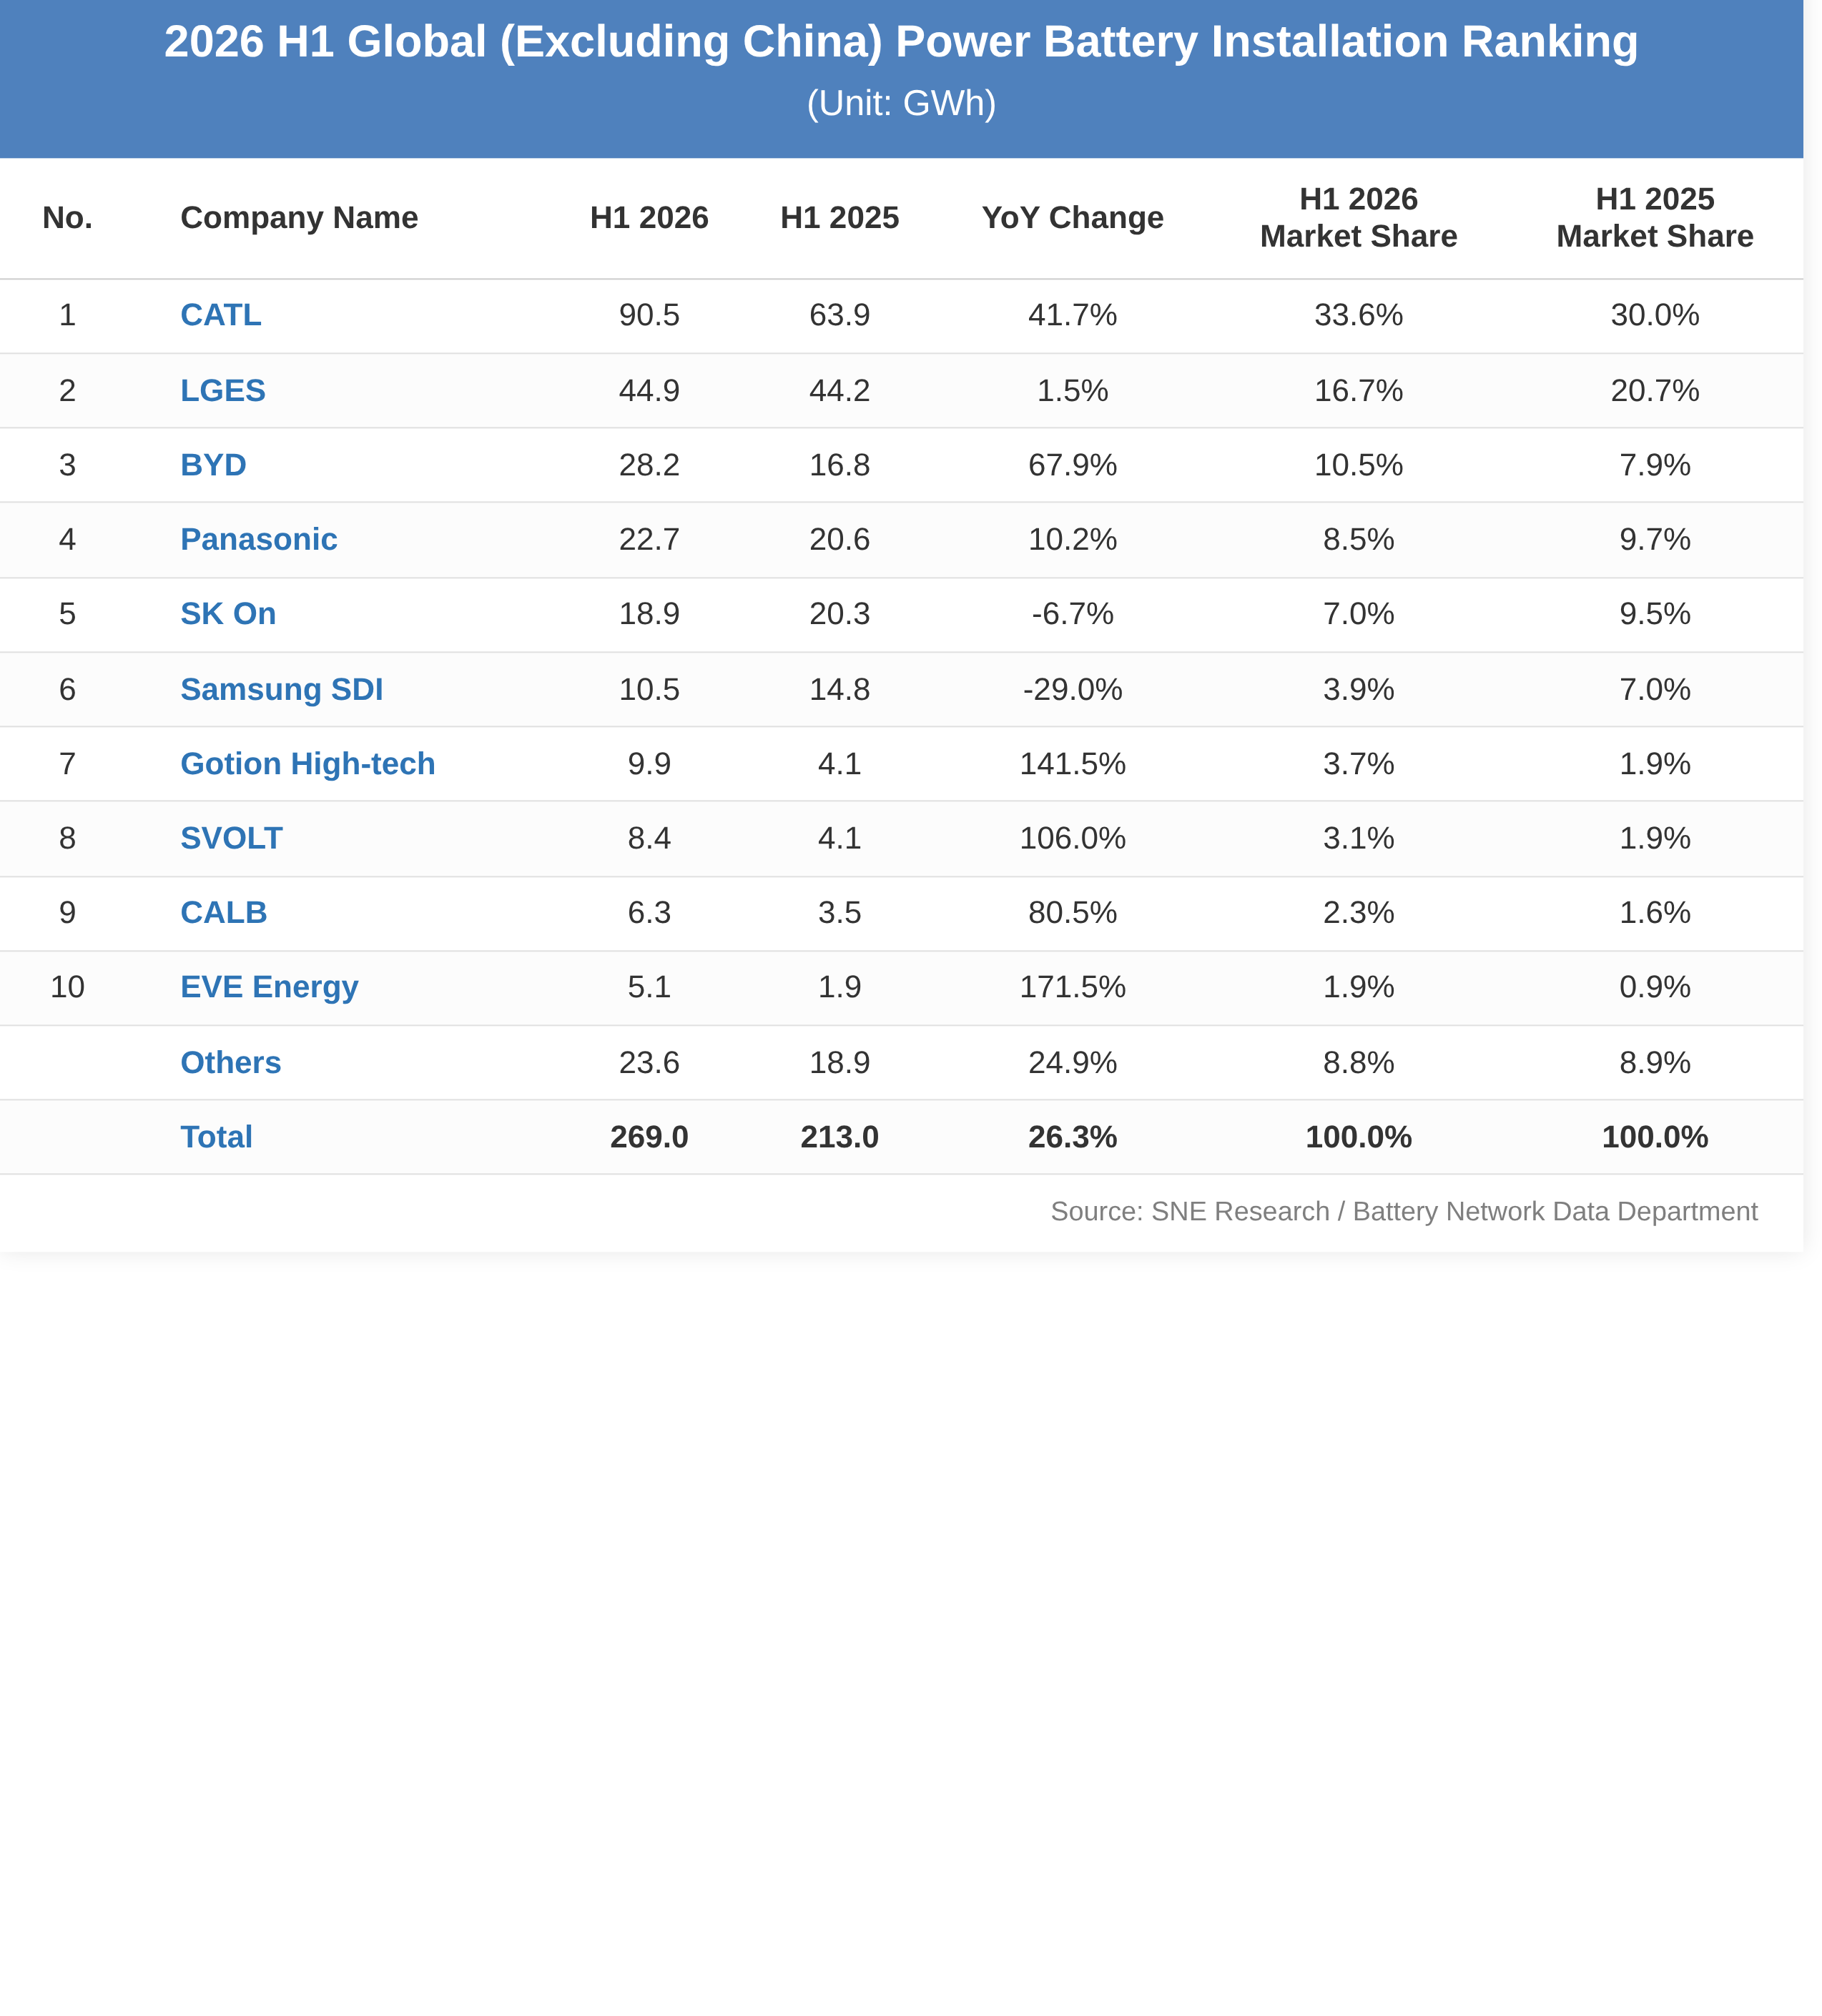
순위 변동을 보면,2025년 상반기와 비교해 CATL과 LG에너지솔루션이 1, 2위를 유지했고, BYD는 파나소닉과 SK온을 제치고 6위에서 3위로 뛰어올라 중국 외 3위 동력 배터리 공급사가 됐다. 파나소닉은 4위, SK온은 3위에서 5위로, 삼성SDI는 5위에서 6위로 하락했다. 궈쉬안하이테크와 스볼트에너지는 각각 9위와 10위에서 7위, 8위로 상승했다. CALB와 EVE가 새롭게 9위와 10위에 진입했고, 파라시스에너지와 테슬라는 10위권 밖으로 밀려났다.
탑재량의 전년 동기 대비 증감률을 보면,EVE, 궈쉬안하이테크, 스볼트에너지가 각각 171.5%, 141.5%, 106.0% 증가하며 두 배 이상 성장했다. CALB, BYD, CATL도 각각 80.5%, 67.9%, 41.7% 증가하며 업계 평균을 크게 상회하는 성장세를 기록했다. 파나소닉은 10.2% 증가에 그쳐 업계 평균을 밑돌며 점유율이 하락했다. LG에너지솔루션은 1.5% 증가에 그쳤고, SK온과 삼성SDI는 각각 -6.7%, -29.0% 역성장했다.
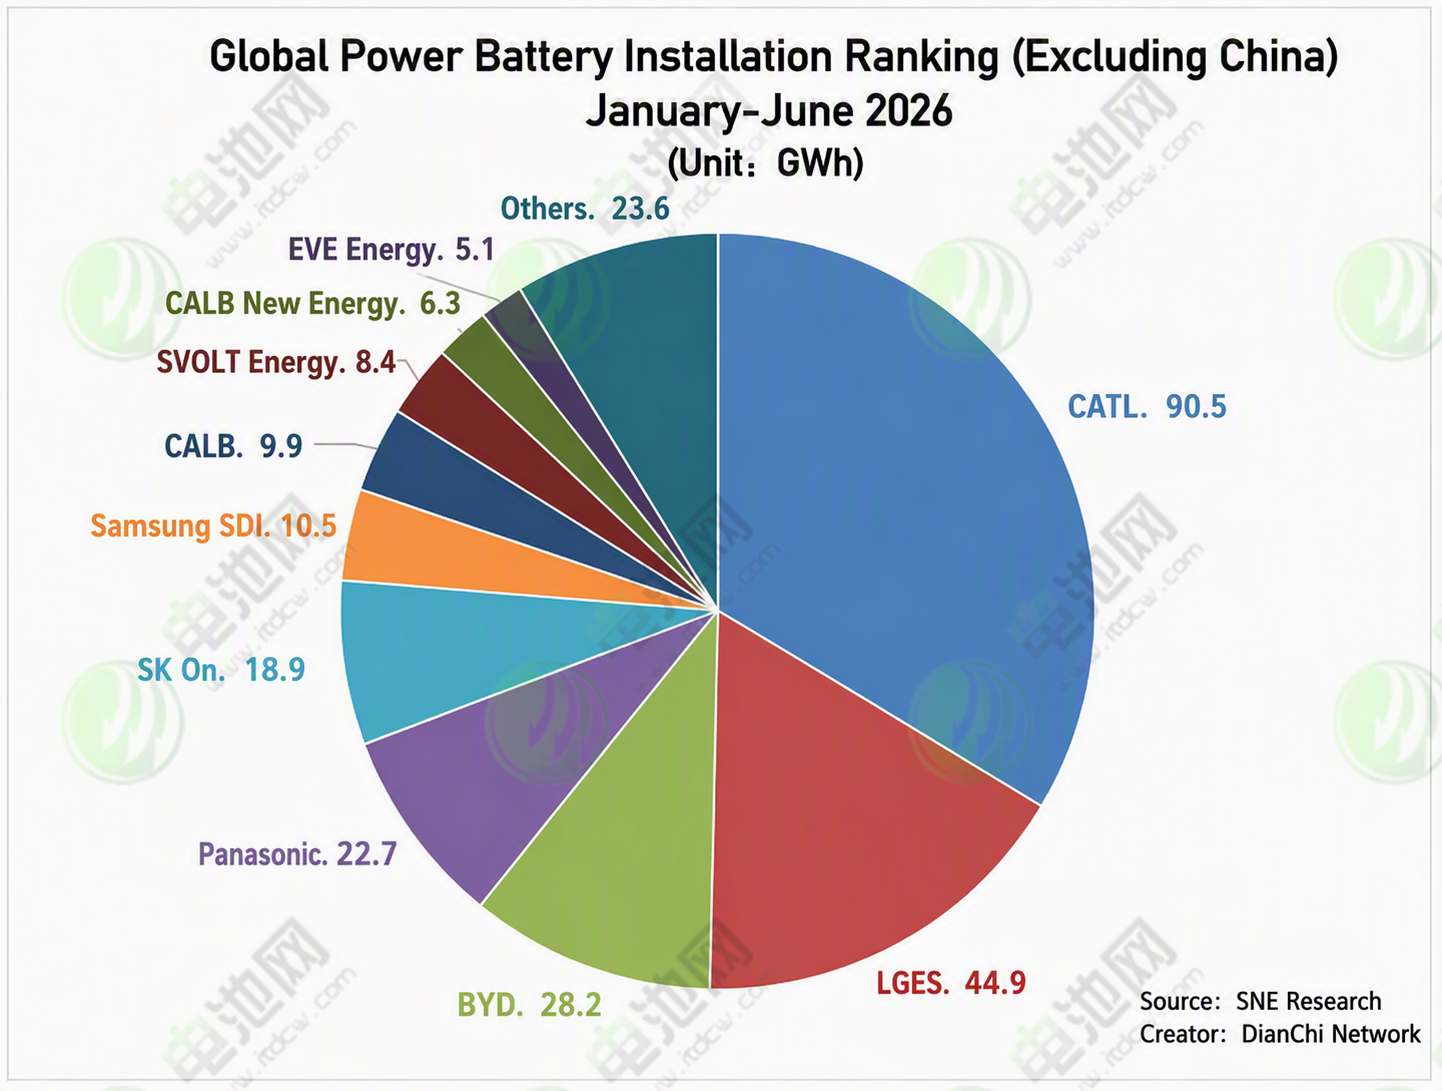
경쟁 구도 측면에서,2026년 상반기 중국 외 동력 배터리 탑재량 상위 10위권 내중국 6개 사의 점유율 합계는2025년 상반기 44.2%에서 55.1%로 10.9%p 순증하며 글로벌 주도권을 공고히 했다.
그중 CATL의 상반기 중국 외 지역 전력 배터리 설치량은 90.5GWh에 달해 전년 동기 대비 41.7% 증가하며 1위를 유지했다. 시장 점유율은 30.0%에서 33.6%로 3.6%포인트 상승했다. CATL은 중국 외 시장에서 테슬라, BMW, 메르세데스-벤츠, 도요타, 기아 등 글로벌 주요 완성차 업체로의 공급을 지속 확대하는 한편, 유럽과 아시아 등 핵심 지역에서 중국 OEM의 해외 수요를 충족시키고 글로벌 OEM 고객과의 유대를 강화하며 듀얼 엔진 성장을 견인했다. LFP 중심의 가격 경쟁력과 폭넓은 제품 포트폴리오는 중국 외 전력 배터리 시장에서의 입지를 더욱 공고히 했다.
BYD, 궈쉰하이테크, SVOLT 에너지 테크놀로지, CALB, EVE도 두각을 나타냈다. 중국 브랜드 차량의 해외 판매 개선에 힘입어, 가성비 높은 LFP 제품, 현지 생산 및 파트너십 전략을 활용하며 이들 5개사는 중국 외 전력 배터리 시장에서 공급 영역을 빠르게 확대하고 있다.
BYD는 28.2GWh의 설치량으로 3위를 기록했으며, 전년 동기 대비 67.9% 증가, 시장 점유율은 7.9%에서 10.5%로 2.6%포인트 상승했다. 자체 전기차의 해외 판매 증가가 BYD 배터리 사용량 증가의 주요 동력이었으며, 블레이드 배터리의 원가 및 안전성 강점도 이러한 성장을 뒷받침했다.
BYD가 발표한 최신 데이터에 따르면, 올해 1~7월 승용차 및 픽업트럭의 해외 누적 판매량은 96만 9천 대에 달했으며, 해외 판매가 다시 가속화되며 100만 대 돌파를 눈앞에 두고 있다.
현재 BYD는 기존의 중국 내수 중심의 사업 구조에서 탈피하여 유럽, 아시아, 중남미 등 지역에서 차량 판매 네트워크 및 생산 거점 구축을 가속화하고 있다. 해외 전력 배터리 수요는 당분간 비교적 높은 성장세를 이어갈 전망이다.
궈쉰하이테크는 9.9GWh 설치로 전년 동기 대비 141.5% 증가, 시장 점유율은 1.9%에서 3.7%로 상승했다. SVOLT 에너지 테크놀로지는 8.4GWh로 전년 동기 대비 106.0% 증가, 점유율은 1.9%에서 3.1%로 상승했다. CALB는 6.3GWh로 80.5% 증가, 점유율은 1.6%에서 2.3%로 올랐다. EVE는 5.1GWh로 전년 동기 대비 171.5% 급증하며 상위 10개사 중 최고 성장률을 기록했고, 점유율은 0.9%에서 1.9%로 상승했다.
한국 배터리 기업으로 눈을 돌리면,LG에너지솔루션, SK온, 삼성SDI 등 한국 3사의 설치량 합계는 74.3GWh로 전년 동기 대비 6.3% 감소했으며, 합산 시장 점유율은 작년 동기 37.2%에서 27.6%로 9.6%포인트 하락했다.
구체적으로 LG에너지솔루션의 설치량은 44.9GWh로 전년 동기 대비 1.5% 증가했지만, 증가율은 전체 시장 성장률 26.3%에 크게 못 미쳤고, 시장 점유율은 20.7%에서 16.7%로 4.0%포인트 떨어졌다. 이 회사는 테슬라, GM, 현대자동차그룹, 폭스바겐 등 글로벌 주요 완성차 업체에 배터리를 공급하며, 일부 고객사의 전기차 판매 증가가 설치량에 일정 부분 기여했다.
SNE는 중국 기업의 해외 공급 확대와 LFP 배터리 채택률 상승이라는 배경 속에서, 향후 LG에너지솔루션이 시장 점유율 하락세를 반전시키려면 북미와 유럽의 현지 생산 효율성을 높이고 고객사 구조 및 제품 포트폴리오의 다각화를 추진해야 할 것이라고 분석했다.
SK온의 설치량은 18.9GWh로 전년 동기 대비 6.7% 감소했으며, 시장 점유율은 9.5%에서 7.0%로 하락했다. 이 회사는 주로 현대자동차그룹, 포드, 폭스바겐, 메르세데스-벤츠 등에 배터리를 공급한다. 현대차그룹의 일부 신형 전기차 출시가 SK온의 설치량에 어느 정도 지지가 되었지만, 북미와 유럽 주요 고객사의 판매 둔화와 특정 모델의 생산 조정 영향이 신모델이 기여하는 증량 효과를 크게 웃돌았다. 특히 북미 전기차 시장의 수요 변동성이 심화되고 완성차 업체들의 지속적인 생산 속도 조절로 인해 SK온의 설치량이 고객사 판매 실적에 따라 크게 변동했다.
삼성SDI의 설치량은 10.5GWh로 전년 동기 대비 29.0% 급감하여 상위 10개사 중 가장 큰 감소폭을 기록했고, 시장 점유율은 7.0%에서 3.9%로 축소됐다. BMW, 아우디, 리비안 등 핵심 고객사에 지속 공급하고 있지만, 북미 의존도가 높은 리비안의 판매 부진과 주요 유럽 고객사의 기존 전동화 모델 수요 둔화가 설치량 감소로 직결됐다. 신형 모델 출시로 일부 물량이 추가됐지만, 주요 기존 모델의 판매 감소분을 상쇄하기에는 부족했다.
SNE는 전체 시장이 두 자릿수 성장하는 상황에서 한국 3대 배터리 업체의 합산 설치량이 오히려 감소해 중국 경쟁사와의 격차가 더 벌어졌다고 지적했다. 향후 중국 기업의 해외 진출과 LFP 배터리 대중화 흐름에 대응하면서 북미·유럽에서의 현지화 거점과 고객 구조를 최적화하는 것이 한국 배터리 업체들의 핵심 과제가 될 전망이다.
일본 배터리 기업의 경우,파나소닉이 22.7GWh의 설치량으로 4위를 기록, 전년 대비 10.2% 증가했으나 시장점유율은 9.7%에서 8.5%로 하락했다. 배터리는 주로 핵심 고객사인 테슬라의 북미 생산 모델에 탑재된다. 현재 파나소닉은 테슬라 중심의 공급 체제를 유지하면서 차세대 원통형 배터리 양산 및 시장 확대를 적극 추진하고 북미 공장의 생산 효율을 개선하고 있다. 다만 높은 고객 집중도로 인해 지역별 테슬라의 판매·생산 전략 변화가 파나소닉의 향후 실적 변동을 좌우할 핵심 변수가 될 것이다.
SNE는 향후 지역별 수요 동향과 공급망 규제가 기업 경쟁력을 결정하는 두 가지 핵심 변수가 될 것으로 전망했다.
유럽에서는 전기차 침투율이 지속 상승하고 중국 기업들의 진출이 가속화되고 있다. 아울러 EU 디지털 제품 여권 시스템이 7월 20일 공식 도입되었고 배터리 여권이 이행 준비 단계에 접어들면서 공급망 추적성과 현지 대응 역량의 중요성이 크게 부각되고 있다.
북미에서는 정책 불확실성과 완성차 업체들의 생산 조정이 맞물리며 현지 생산 효율성과 비중국 공급망 확보 능력이 현재의 핵심 이슈로 떠올랐다.
종합하면, 향후 전력 배터리 시장의 경쟁 축은 가격에 국한되지 않고 권역별 생산능력 배치와 현지화 역량, 글로벌 OEM과의 탄탄한 파트너십, LFP 및 차세대 배터리 기술력, 공급망의 투명성과 회복탄력성 등에 더 크게 의존할 것이다. 이러한 요소들이 각 기업의 장기적 경쟁 지위를 좌우하게 된다.
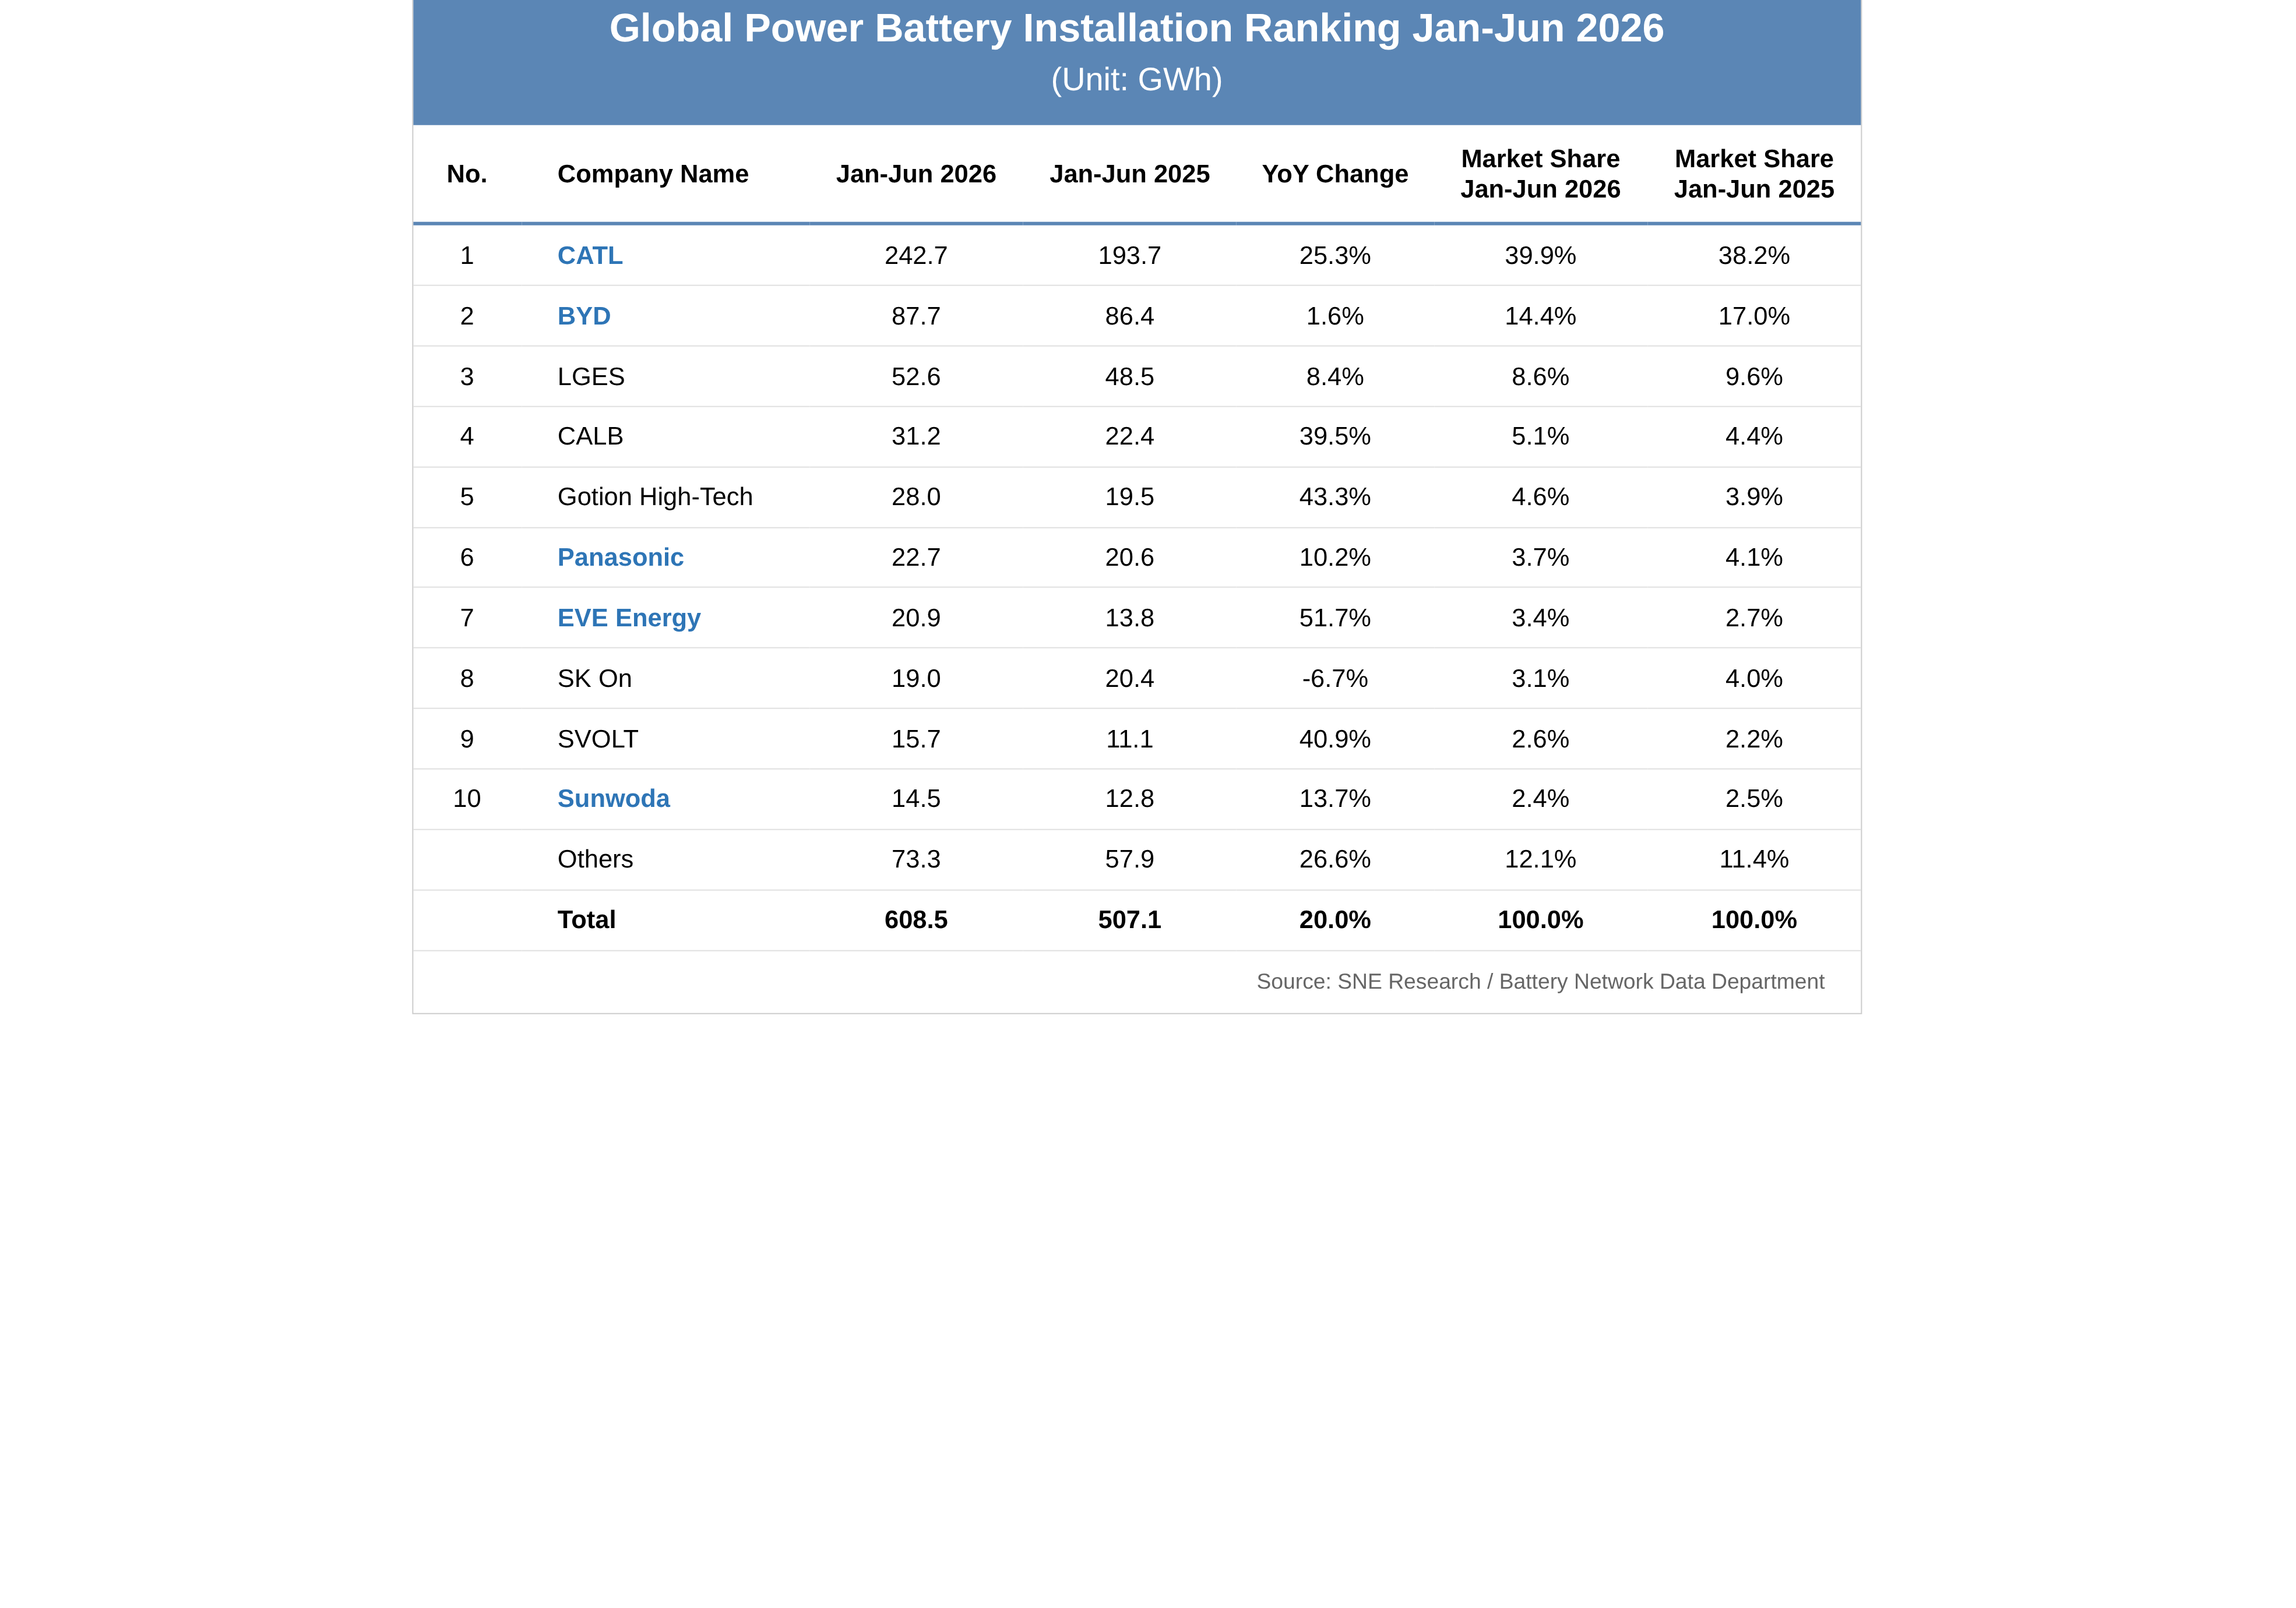
중국을 포함한 글로벌 전력 배터리 시장으로 시야를 넓히면,2026년 상반기 전 세계 전력 배터리 총 설치량은 608.5GWh로 전년 동기 대비 20% 증가했다. 상위 10개사 중 중국 업체 7곳이 합산 시장 점유율 72.4%를 차지하며 전년 대비 1.5%포인트 상승했다.
설치량 기준 전년 동기 대비 증감을 살펴보면, 2026년 상반기 글로벌 전력용 배터리 상위 10개사 중 SK온만이 6.7% 감소하며 유일하게 하락세를 보였고, 나머지 9개사는 모두 전년 대비 성장세를 기록했다. 특히 Gotion High-tech, EVE, SVOLT Energy Technology는 모두 40% 이상 성장했다.
시장 점유율 측면에서 2025년 동기 대비 2026년 상반기 CATL, CALB, Gotion High-tech, EVE, SVOLT Energy Technology는 전년 대비 성장세를 보인 반면, BYD, LG에너지솔루션, SK온, 파나소닉, 썬워다는 각기 다른 폭의 하락세를 보였다.