더 저렴한 모듈만으로는 계통, 금융, 엔지니어링 및 부지 리스크를 더 이상 상쇄하기에 충분하지 않아 독일의 6월 옥상 태양광(PV) 경매가 미달로 끝났고 낙찰가는 상한선에 근접했다.
독일의 대형 옥상 태양광 시장이 경고 신호를 보내고 있다. 모듈 가격은 계속 하락하지만 프로젝트 개발은 점점 더 어려워지고 있다. 2026년 6월 경매는 시장의 핵심 제약이 장비 비용에서 금융조달이 가능하고 계통 연계 준비가 된 프로젝트의 가용성으로 이동했음을 시사한다.
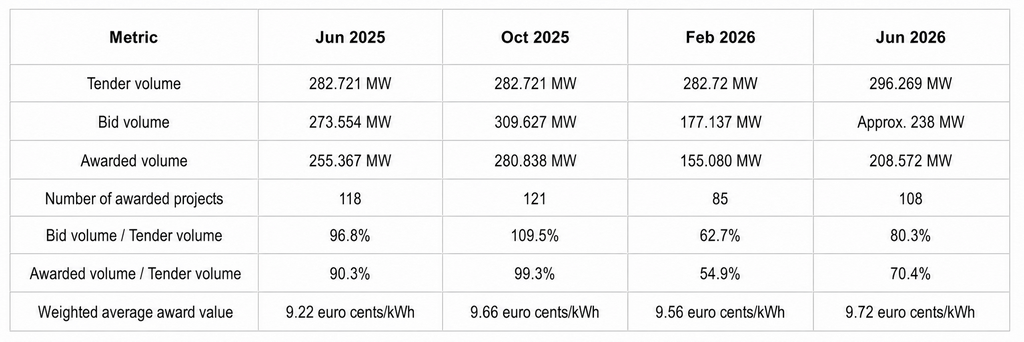
독일 연방네트워크청(Bundesnetzagentur)은 2구간 태양광 설비(건물 및 방음벽 설치 PV 시스템) 대상 2026년 6월 경매에서 296.269MW를 제시했다. 경매에는 총 238.272MW 규모의 125건 입찰이 접수돼 공급 물량의 80.4%에 그쳤으며, 2회 연속 미달을 기록했다.
17건의 입찰은 제외됐다. 당국은 최종적으로 총 208.572MW 규모의 108건을 낙찰시켜 공고 물량의 70.4%만 채웠다.
낙찰 입찰가는 8.40~10.00유로센트/kWh 범위였다. 물량가중 평균은 9.72유로센트/kWh로, 97.2유로/MWh에 해당하며 10.00유로센트/kWh 상한의 97.2% 수준이다.
결과는 옥상 경매가 2월 대비 회복했음을 보여주지만, 실질적인 가격 경쟁은 아직 돌아오지 않았다.
6월 반등에도 경쟁 회복은 실패
2026년 2월과 비교하면 6월 경매는 뚜렷한 개선을 보였다. 제출 용량은 177.137MW에서 238.272MW로 34.5% 증가했고, 낙찰 용량은 155.080MW에서 208.572MW로 늘었다. 성공 프로젝트 수는 85건에서 108건으로 증가했다.
장기 비교는 덜 고무적이다. 2025년 6월에는 입찰 총량이 273.554MW였고 낙찰은 255.367MW에 달했으며, 물량가중 평균 가격은 9.22유로센트/kWh였다.
이는 2026년 6월 입찰 물량이 전년 대비 약 12.9% 감소했고, 낙찰 용량은 18.3% 줄었음을 의미한다. 동시에 평균 낙찰가는 약 5.4% 상승했다.
출처: 독일 연방네트워크청(Bundesnetzagentur)
가장 뚜렷한 전환점은 2025년 10월과 2026년 2월 사이에 나타났다. 10월에 시장은 경매 물량 282.721MW에 대해 309.627MW의 입찰을 제출해 커버리지 비율 109.5%를 기록했다. 그러나 이후 2026년 2월과 6월 라운드는 모두 미달로 끝났다.
따라서 6월의 개선은 2025년에 보였던 경쟁적 여건으로의 복귀라기보다, 이례적으로 부진했던 2월 결과에서의 반등으로 봐야 한다.
독일의 종가(페이-애즈-비드) 방식에서는 낙찰된 각 프로젝트가 자신이 제시한 가격을 받는다. 적격 입찰 물량이 경매 물량에 비해 크게 부족할 경우, 개발사는 가격을 낮추라는 경쟁 압박을 덜 받는다.
최저 낙찰가는 2월 7.88유로센트/kWh에서 6월 8.40유로센트/kWh로 상승했으며, 최고 낙찰가는 다시 10.00유로센트/kWh 상한에 도달했다. 이는 시장에 여전히 저비용 프로젝트 파이프라인이 충분하지 않음을 시사한다.
입찰 제외는 공급 격차를 더욱 확대했다. 제외된 17건의 입찰은 전체 제출 건수의 13.6%를 차지했으며, 합산 용량 29.700MW는 총 제출 물량의 약 12.5%에 해당했다.
지리적으로 집중된 시장에서 소규모 프로젝트가 우세
낙찰된 108개 프로젝트의 합산 용량은 208.572MW로, 평균 프로젝트 규모는 약 1.93MW였다. 중위 프로젝트 규모는 약 1.42MW였고, 개별 프로젝트는 1.001MW에서 9.5MW까지 분포했다.
59개 프로젝트(전체의 54.6%)는 용량이 1.5MW 이하였으며, 3MW 이상인 프로젝트는 15개(13.9%)에 그쳤다.
2구간 경매는 대형 옥상 설비를 대상으로 하지만, 프로젝트 기반은 소수의 초대형 개발보다는 분산된 중형 상업·산업용 옥상이 대부분이다.
기업 집중도도 제한적이었다. 상위 10개 낙찰자는 약 53.9MW를 확보해 배정 용량의 25.8%에 불과했다. 산업 기업, 물류 부동산 플랫폼, 농업 사업자, 옥상 전문 개발사, 지방 공기업 에너지 회사 등이 모두 시장에 참여했다.
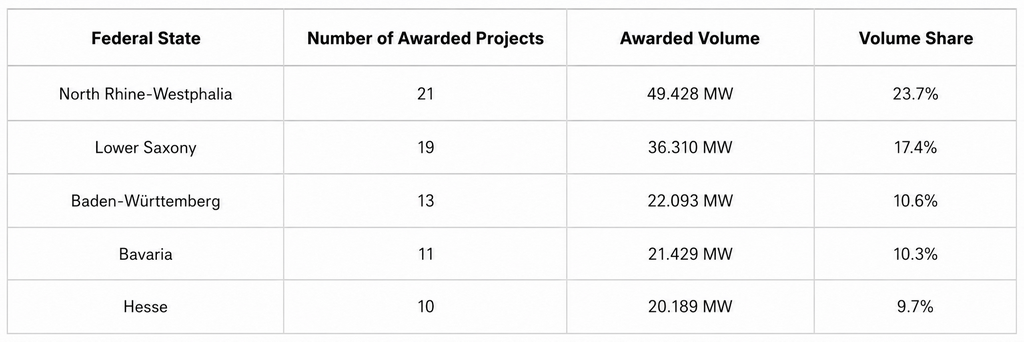
출처: 독일 연방네트워크청(Bundesnetzagentur)
지리적 분포는 훨씬 더 집중되어 있었다. 수상 용량의 약 71.7%는 상위 5개 연방주가 차지했으며, 노르트라인베스트팔렌과 니더작센을 합치면 40%를 넘었다.
이러한 집중은 대규모 옥상 태양광 프로젝트의 개발 플랫폼으로서 창고, 제조 공장, 농업 시설, 물류 건물의 중요성을 보여준다.
저가 모듈로는 부지별 비용을 상쇄할 수 없다
독일 옥상 태양광 시장의 확대 가능성은 적합한 산업·물류용 부동산 접근성, 지붕 구조 조건, 전력 수요 프로파일, 임대 계약 구조, 가용 계통 용량에 점점 더 좌우되고 있다.
프로젝트가 개발 단계에 들어서면 지붕 보강, 방화 설비, 양중 장비, 전기 설비 업그레이드, 계통 연계, 금융, 운영·유지보수 비용도 부담해야 한다.
따라서 낮은 모듈 가격은 장비 비용이 계속 하락하고 있음을 확인해 주지만, 옥상 프로젝트에 수반되는 비모듈 비용과 위험 프리미엄을 없애지는 못한다.
평균 낙찰가가 9.72유로센트/kWh로 상승한 것은 독일의 대규모 옥상 시장에서 주요 병목이 고가 장비에서 어려운 프로젝트 수행으로 이동했음을 시사한다.
지상형과 옥상형 태양광의 격차 확대
독일의 지상형과 대규모 옥상 태양광 시장은 경쟁 여건이 뚜렷하게 다르게 나타나고 있다.
2026년 3월 1구간 입찰에서 연방네트워크청은 약 2.295GW를 제시했고 4.622GW의 입찰을 받아, 경쟁률은 2배를 넘었다. 물량가중 평균 낙찰가는 4.94유로센트/kWh에 불과했다.
반면 6월 옥상 입찰에서는 입찰 물량이 가용 용량의 80.4%에 그쳤고, 평균 낙찰가는 9.72유로센트/kWh로 지상형의 거의 두 배에 달했다.
두 프로젝트 범주는 완전히 동일한 비용 기준으로 비교할 수는 없다. 그럼에도 가격 격차는 표준화, 규모, 금융, 시공 관리 측면에서 토지 기반 유틸리티급 프로젝트가 누리는 이점을 분명히 보여준다.
반대로 옥상 프로젝트는 여전히 분절돼 있고 부지 특성이 매우 강해, 상당한 개발 프리미엄을 만들어낸다.
독일의 전체 태양광 시장은 둔화되지 않았다. 예비 등록 데이터에 따르면 2026년 상반기 순 PV 신규 설치는 약 7.4GW였으며, 여기에는 6월에 준공된 건물 부착형 설비 493.8MW가 포함된다.
그러나 2구간 경매에 참여해야 하는 1MW 초과 프로젝트는 이제 2회 연속으로 미달 낙찰을 기록했다. 이는 옥상 시장 내부의 격차가 커지고 있음을 보여준다. 즉, 주거용 태양광, 자가소비 시스템, 플러그인 태양광 설치는 대형 상업·산업용 옥상 프로젝트와 매우 다른 사업 모델과 제약 조건하에서 운영된다.
독일의 7월 1일 1구간 경매는 이미 마감됐다. 이번 라운드는 상한가 5.90유로센트/kWh로 2.134567GW를 제시했지만, 연방네트워크청(Bundesnetzagentur)은 아직 결과를 발표하지 않았다.
따라서 지상형 프로젝트가 하반기에도 높은 초과청약과 공격적인 가격을 계속 끌어낼지는 여전히 불확실하다. 3월 결과는 2026년 나머지 기간을 가늠하는 확정적 지표라기보다 과거 참고치로 받아들여야 한다.
장비 공급업체에 대한 의미
6월 경매는 세 가지 중요한 신호를 보낸다.
첫째, 2월 대비 입찰 물량이 증가한 것은 독일의 대형 옥상 프로젝트 파이프라인이 사라지지 않았음을 확인해준다. 그러나 입찰은 여전히 경매 물량을 채우지 못해, 회복은 진정한 시장 반전이라기보다 낮은 기저에서의 반등에 가깝다.
둘째, 평균 낙찰가가 9.72유로센트/kWh로 상승한 것은 모듈 가격 하락이 프로젝트 단위의 전력 비용 하락으로 완전히 전이되지 않았음을 보여준다. 금융, 계통 접속, 인건비, 엔지니어링 변경, 규제 불확실성이 이제 더 중요한 비용 변수다.
셋째, 프로젝트와 개발사 구조가 파편화되어 있어 독일에서의 성공은 점점 더 현지 개발, 엔지니어링, 시공, 금융, 에너지 관리 역량에 달려 있다.
중국 기반 모듈 제조사에게는 가격만으로 경쟁하는 것의 한계적 가치가 줄어들고 있다. 높은 출력 밀도, 옥상 적합성, 신뢰성, 유럽 내 재고 가용성, 납기 확실성, 에너지저장장치 및 에너지 관리 시스템과의 통합이 장비 선정에 더 큰 영향을 미칠 가능성이 크다.
전망
연방네트워크청은 2026년 10월 1일 옥상 및 방음벽 태양광 프로젝트에 대한 다음 경매를 개최할 계획이며, 예상 물량은 약 296.3MW다.
시장은 네 가지 지표에 주목해야 한다. 제출된 용량이 다시 경매 물량을 초과할 수 있는지, 입찰 배제율이 하락하는지, 평균 낙찰가가 상한선에서 벗어나는지, 그리고 1.001MW에서 751kW로 최소 입찰 규모를 낮추는 제안 등을 포함한 Solarpaket I 조치가 시행에 필요한 승인을 받는지 여부다.
입찰 물량이 가용 용량을 계속 밑돌고 평균 가격이 9.7~10.0유로센트/kWh 부근에 머문다면, 독일의 대형 옥상 시장 약세는 일시적 자금조달 차질에서 구조적 개발 병목으로 전환됐을 수 있다.
반대로 입찰 규정이 완화되고 계통 가시성이 개선되며 중형 상업·산업용 옥상 프로젝트가 파이프라인에 더 많이 유입되면, 실질적인 경쟁이 점진적으로 회복될 수 있다.
6월 결과가 태양광 PV의 경제적 매력이 사라졌다는 뜻은 아니다. 오히려 가치가 프로젝트 체인 전반에서 이동하고 있다. 모듈이 저렴한 시대에는 더 싼 패널이 희소 자산이 아니라, 적합한 지붕과 확인된 계통 접속, 안정적인 현금흐름, 금융조달이 가능한 계약 구조를 갖춘 프로젝트가 희소 자산이다.
작성자:
Ryan Tey Tze Yang | SMM PV 애널리스트
+60 127179370 | ryan.tey@metal.com