중국비철금속광업유한공사(China Nonferrous Mining Corporation Limited)는 7월 28일 저녁 실적 전망을 발표했습니다. 이사회가 그룹의 미감사 통합 관리 계정과 현재 이용 가능한 데이터를 기반으로 잠정 평가한 결과, 회사는 2025년 6월 30일로 마감되는 6개월간의 귀속 주주 순이익이 약 2억 5,800만 달러에 달할 것으로 예상하며, 이는 2024년 동기 대비 약 18% 증가한 수치입니다. 이사회는 2025년 6월 30일로 마감되는 6개월간 귀속 주주 순이익 증가의 주요 원인이 국제 구리 가격 상승 및 2024년 동기 대비 그룹 자체 광산 생산량 증가에 있다고 판단하고 있습니다.본 공시는 이사회가 회사의 미감사 통합 관리 계정과 현재 이용 가능한 데이터를 기반으로 잠정 평가한 내용을 바탕으로 작성되었습니다. 회사는 투자자들에게 중간 실적 세부 내용이 2025년 8월 말까지 공식 발표될 예정임을 알려드립니다.
또한, 7월 23일 중국비철금속광업(China Nonferrous Mining Corporation)은 홍콩 증권 거래소를 통해 NFC 아프리카 마이닝(NFC Africa Mining Plc)의 남동부 광체 임시 생산 중단에 대해 발표했습니다. 중국비철금속광업의 자회사인 NFC 아프리카 마이닝(NFC Africa Mining Plc, "NFC 아프리카 마이닝")이 운영하는 남동부 광체의 수갱에서 낙하물 사고가 발생하여 하청업체 소속 중국인 직원 1명이 사망했습니다. 잠비아 광산 안전국의 안전 규정 및 그룹의 안전 관리 정책에 따라, NFC 아프리카 마이닝 남동부 광체의 생산은 2025년 6월 27일부터 임시 중단되었으며, 초기 예상 중단 기간은 약 90일입니다. 전문가 팀이 현장 검사 및 평가를 완료한 후, NFC 아프리카 마이닝은 현지 규정에 따라 시정 조치를 마련하고 최종 중단 기간을 결정할 것입니다.
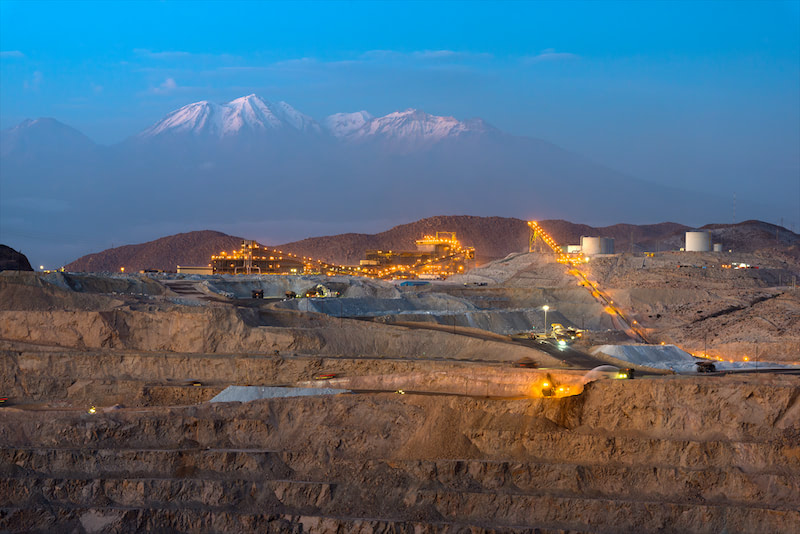
광체의 기본 정보와 관련하여, 공시에 따르면 남동부 광체는 잠비아 코퍼벨트(Copperbelt) 주에 위치하며 NFC 아프리카 마이닝이 운영하고, 주요 제품은 블리스터 구리/구리 애노드입니다. 2025년 남동부 광체의 구리 정광 생산 계획은 52,600미터톤이었습니다. 생산 중단의 영향 및 대응 조치와 관련하여, 중국비철금속광업은 공시에서 다음과 같이 밝혔습니다. 잠정 계산에 따르면, 이번 임시 생산 중단으로 인해 2025년 그룹 자체 광산 구리 생산량은 약 14,500미터톤 감소할 것으로 예상되며, 이는 그룹 연간 자체 광산 생산 계획의 약 9%에 해당합니다.
중국비철금속광업은 공시에서 다음과 같이 추가로 밝혔습니다. 회사는 이번 임시 생산 중단이 연간 운영에 미치는 영향을 최소화하기 위해 적극적으로 조치를 시행하고 있습니다. 여기에는 다음 사항이 포함되지만 이에 국한되지 않습니다. (1) 안전 관리를 강화하고, 관련 당국과 협력하여 사고를 조사하며, 신속하게 시정 조치를 이행하여 가능한 한 빨리 생산을 재개합니다. (2) 운영 통제를 강화하고, 안전한 건설 계획을 수립하며, 모든 필요한 안전 조치를 이행합니다. (3) 생산 계획을 조정하고 자원 배분을 최적화합니다. (4) 법규를 준수하여 필요에 따라 연간 구리 생산 예상치를 수정합니다. 중국비철금속광업주식회사(CNMC)는 상장 규칙에 따라 생산 재개 진행 상황 및 관련 정보를 적시에 공개할 것이라고 밝혔습니다. 사고 조사 결과 및 대응 조치 이행과 같은 불확실성으로 인해, 앞서 언급한 생산 중단의 영향은 잠정 추정치이며 실제 상황은 다를 수 있습니다. 투자자들은 투자 위험에 유의하시기 바랍니다.
CNMC가 이전에 발표한 2024년 12월 31일로 마감된 연도 연차 보고서에 따르면, 회사는 2024년에 38억 1,700만 달러의 수익을 달성하여 2023년 36억 600만 달러 대비 5.8% 증가했습니다. 순이익은 5억 5,800만 달러로 2023년 3억 8,100만 달러 대비 46.2% 증가했습니다. 회사 소유주 귀속 이익은 3억 9,900만 달러로 43.6% 증가했습니다. 기본 주당 순이익은 약 10.34센트로, 2023년 7.43센트에서 약 2.91센트 증가했습니다. 재무 검토에서 매출 원가는 27억 6,700만 달러로, 2023년 27억 2,900만 달러 대비 1.4% 증가했습니다. 이는 주로 블리스터 구리 및 구리 애노드 판매 증가와 국제 구리 가격 상승에 기인합니다. 매출 총이익은 10억 4,900만 달러였으며, 매출 총이익률은 24.3%에서 27.5%로 증가했습니다. 회사는 유통 및 판매 비용을 효과적으로 통제하여 870만 달러로 감소시켰습니다. 사업 부문별로는 습식제련 및 제련 부문이 두드러진 성과를 보였습니다. 습식제련 부문의 대외 판매 수익은 10억 9,400만 달러, 제련 부문은 27억 2,200만 달러였습니다. 전반적으로, 전기동 및 수산화 코발트 생산량 감소에도 불구하고, 구리 가격 상승과 생산 효율성 개선에 힘입어 전체 수익 성장은 여전히 견조했습니다.
CNMC에 대해 논평한 연구 보고서에서 개원증권(Kaiyuan Securities)은 다음과 같이 지적했습니다. 아프리카 광산 시장을 개척한 선구자가 글로벌 고품질 구리 생산업체로 성장했습니다. CNMC는 아프리카에 진출하여 구리 광산 프로젝트 개발을 수행한 최초의 중국 기업으로, 잠비아와 콩고민주공화국의 고품질 구리 광석 자원 개발 및 하류 구리 제련 관련 사업에 주력하고 있습니다. 2024년 회사는 523,000미터톤의 구리 생산을 달성했으며, 여기에는 286,000미터톤의 블리스터 구리 및 구리 애노드, 126,000미터톤의 전기동, 그리고 임가공을 통해 생산된 111,000미터톤의 구리 제품이 포함됩니다. 이 중 자체 광산의 총 구리 생산량은 159,000미터톤으로, 구리 광석 자급률 30.4%에 해당합니다. 향후 회사 자체 광산의 생산 재개 및 신규 프로젝트 가동에 따라 회사의 구리 광석 자급률은 더욱 증가하고 회사 전체 수익성이 향상될 것으로 예상됩니다. 다수의 생산 재개 또는 신규 건설 프로젝트가 가속화되고 있으며, 장기적인 자체 구리 생산 능력은 두 배로 증가할 것으로 전망됩니다. 회사의 매장량 증가 및 자원 개발은 빠른 발전 단계에 진입할 것이며, 향후 5년 내 자체 광산 구리 생산 능력은 두 배로 증가할 것으로 예상됩니다. 주요 증산 프로젝트는 다음과 같습니다. (1) 신규 루앤샤(Luansha) 광산 프로젝트의 배수 진행이 계속 추진 중이며, 2027년에 생산 재개 및 증산을 시작할 것으로 예상됩니다. (2) 참베시 습식제련 유한공사(Chambishi Hydrometallurgy Company)는 삼바(Samba) 구리 광산 채광 및 선광 프로젝트를 적극적으로 추진하고 있습니다. 이 프로젝트는 2025년에 투자 결정을 완료하고 건설을 시작할 계획이며, 연간 약 20,000미터톤의 구리 생산 능력 증가가 예상됩니다. (3) 캄포푸 광업 유한공사(Kampofu Mining Company)의 서부 광체 복원 프로젝트는 2022년에 프로젝트 승인을 완료했으며, 현재 자원 평가 및 사전 타당성 조사를 진행 중이고, 2028년 생산 개시가 예상됩니다. 멘세사(Mensesa) 광체 복원 프로젝트의 자원 추정이 완료되었으며, 현재 타당성 조사가 진행 중입니다. 증산 프로젝트들의 구리 생산 능력에 대한 장기적인 기여도는 150,000미터톤을 초과할 것으로 예상됩니다. 아프리카 내 구리 제련 사업이 심화되고 자급률 증가로 수익성이 향상될 것입니다. 회사는 잠비아와 콩고민주공화국에서 구리 제련 사업을 깊이 있게 수행하고 있습니다. 이 중 참베시 건식제련 제련소(Chambishi Pyrometallurgy Smelter)는 잠비아 3대 제련소 중 하나이자 중국의 유일한 대규모 해외 건식 구리 제련소입니다. 루알라바 구리 제련소(Lualaba Copper Smelter)는 콩고민주공화국 최초의 대규모 현대식 건식 제련소로, 전체 구리 제련 능력은 500,000미터톤을 초과합니다. 미래에 회사의 자체 광산 구리 생산량이 증가함에 따라 구리 광산 자급률 상승은 전체 수익성을 더욱 향상시킬 것으로 예상됩니다. 위험 경고: 프로젝트 진행이 예상에 미치지 못할 위험, 정책 변화 위험, 원자재 가격 변동 위험.
CNMC의 2024년 연차 보고서 및 2025년 1분기 보고서에 대해 논평하면서, 민생증권(Minsheng Securities)은 다음과 같이 밝혔습니다. 2024년 귀속 주주 순이익은 사상 최고치를 기록했으며, 이는 주로 구리 가격 상승에 기인합니다. 2025년 1분기 회사의 귀속 주주 순이익은 전년 동기 대비 및 전 분기 대비 모두 크게 증가했으며, 이는 주로 구리 가격 상승과 구리 생산 정상화에 기인합니다. 핵심 포인트: ① 내부 성장: 회사의 자회사인 CNMC 아프리카 마이닝, CNMC 루앤샤, 참베시 습식제련은 향후 3~5년 내 다음과 같은 프로젝트를 연구하고 추진할 것입니다. 참베시 남동부 광체 확장, CNMC 루앤샤 신규 광산, 삼바 광산 채광 및 선광 프로젝트, 캄포푸 서부 광체 및 MSESA 광체의 생산 재개 프로젝트 등으로 내부 성장 여력이 충분합니다. ② 외부 인수 합병: 그룹 차원에서 수평적 경쟁 문제를 해결하기 위해 콩고민주공화국 법인 및 데지와(Deziwa) 구리 광산이 상장 회사에 주입될 것으로 예상됩니다. ③ 드문 고배당 구리 종목입니다. 위험 경고: 제련 가공비의 지속적 하락, 구리 가격 하락, 지정학적 리스크.