SMM, 5 November:
I. Waktu dan Sinyal Peluncuran Kebijakan
Pada 2 November 2026, empat instansi di Provinsi Shandong—Komisi Pembangunan dan Reformasi, Dinas Perindustrian dan Teknologi Informasi, Dinas Perdagangan, serta Dinas Keuangan—secara bersama menerbitkan Aturan Pelaksanaan untuk Mendukung Pengembangan Terpadu Perusahaan Daur Ulang dan Pemanfaatan Sumber Daya Terbarukan dengan Dana Panduan Pengembangan Industri Jasa Provinsi (Uji Coba), berlaku hingga 31 Desember 2027. Sekilas, dokumen ini tampak sebagai langkah rutin pengelolaan dana fiskal tingkat provinsi, namun jika dilihat dalam konteks lebih luas industri sumber daya terbarukan saat ini, setidaknya menyampaikan tiga sinyal yang tidak dapat diabaikan:
Pertama, ini merupakan pengaturan penyeimbang terhadap siklus “tekanan kebijakan”. Sejak kebijakan “faktur terbalik” berlaku pada 2024, model “penerbitan faktur perdagangan” yang lama diandalkan industri daur ulang telah tertekan secara signifikan, dan banyak pelaku daur ulang yang tidak memiliki lokasi fisik, logistik, serta rantai transaksi yang nyata mempercepat keluarnya mereka dari pasar. Ketika industri menanggung beban kepatuhan, secara objektif dibutuhkan “insentif positif” untuk menopang dan mengarahkan para pelaku yang bertahan—dokumen Shandong ini tepat merupakan respons fiskal tingkat provinsi terhadap pengetatan pengawasan pajak nasional. Di antara pengetatan dan pelonggaran, arah kebijakan sudah sangat jelas: yang ditindak adalah “pedagang faktur”, dan yang didukung adalah “pemimpin rantai” .
Kedua, penerbitan bersama oleh empat instansi menunjukkan bobot yang lebih tinggi dibanding dokumen pendanaan rutin. Komisi Pembangunan dan Reformasi mengelola dana, Perindustrian dan Teknologi Informasi serta Perdagangan menangani peninjauan, dan Keuangan mengawasi penyaluran—pembagian tanggung jawab lintas instansi lengkap, dan prosedur “peninjauan kelompok Partai + pengumuman publik” secara tegas dicantumkan dalam dokumen. Konfigurasi ini biasanya berarti kebijakan tersebut diberi bobot sebagai panduan industri di tingkat provinsi, bukan sekadar subsidi bagi perusahaan, dan sangat mungkin diperpanjang serta dilaksanakan secara berkelanjutan pada tahun-tahun berikutnya.
Ketiga, penyebutan eksplisit "skrap tembaga" di antara empat kategori sangat tepat sasaran. Pasal 1 peraturan tersebut secara khusus menyebutkan empat kategori utama: skrap baja, skrap tembaga, skrap aluminium, dan baterai daya pensiun. Tiga yang pertama merupakan logam sekunder curah tradisional, sementara baterai pensiun mewakili kutub pertumbuhan baru di tengah gelombang pensiun energi baru. Menempatkan skrap tembaga pada posisi kedua dan menetapkan indikator evaluasi secara terpisah per kategori menunjukkan bahwa para pembuat kebijakan memiliki pemahaman yang jelas tentang posisi dan kapasitas Shandong dalam rantai industri tembaga sekunder.
II. Tiga Lapis Maksud dalam Desain Kebijakan
(I) "Kecermatan" Cakupan Pendanaan: Mengalirkan Melalui Dana Industri Jasa untuk Menghindari Area Sensitif Kapasitas
Aspek yang paling patut dicermati adalah pemilihan jalur pendanaan—Dana Panduan Pengembangan Industri Jasa Provinsi. Kegiatan daur ulang sumber daya terbarukan dan logistik dalam teks kebijakan dikarakterisasi sebagai "entitas industri jasa produktif" alih-alih kapasitas industri. Kerangka ini setidaknya memiliki dua tujuan:
Pertama, menghindari subsidi langsung untuk "kapasitas pengolahan." Dalam beberapa tahun terakhir, negara terus memperketat pengendalian atas kapasitas baru dalam peleburan dan pengolahan (standar industri peleburan tembaga, persyaratan penggantian kapasitas, dll.). Subsidi langsung ke sisi pengolahan akan membawa risiko kebijakan sekaligus potensi memperparah kelebihan kapasitas. Mengalirkan dana secara tepat ke daur ulang, pemilahan, dan logistik—"mata rantai jasa dalam rantai pasok"—selaras dengan sifat dana tersebut sekaligus menghindari area sensitif.
Kedua, konsisten dengan pendekatan "mendukung kapasitas," yang benar-benar ingin disubsidi oleh kebijakan ini adalah titik-titik putus pada sambungan rantai—kerugian koordinasi antara pengumpulan daur ulang, pemilahan dan pemindahan, serta pengolahan hilir. Di sinilah industri sumber daya daur ulang saat ini mengalami kehilangan efisiensi terbesar dan di mana kekuatan pasar saja paling sulit menyelesaikan masalahnya.
(II) "Ketatnya" persyaratan pengajuan: penyaringan implisit terhadap kualifikasi entitas
Persyaratan pengajuan dalam Bab 2 tampak rutin pada pandangan pertama, tetapi pembacaan yang lebih cermat mengungkap tiga ambang penyaringan:
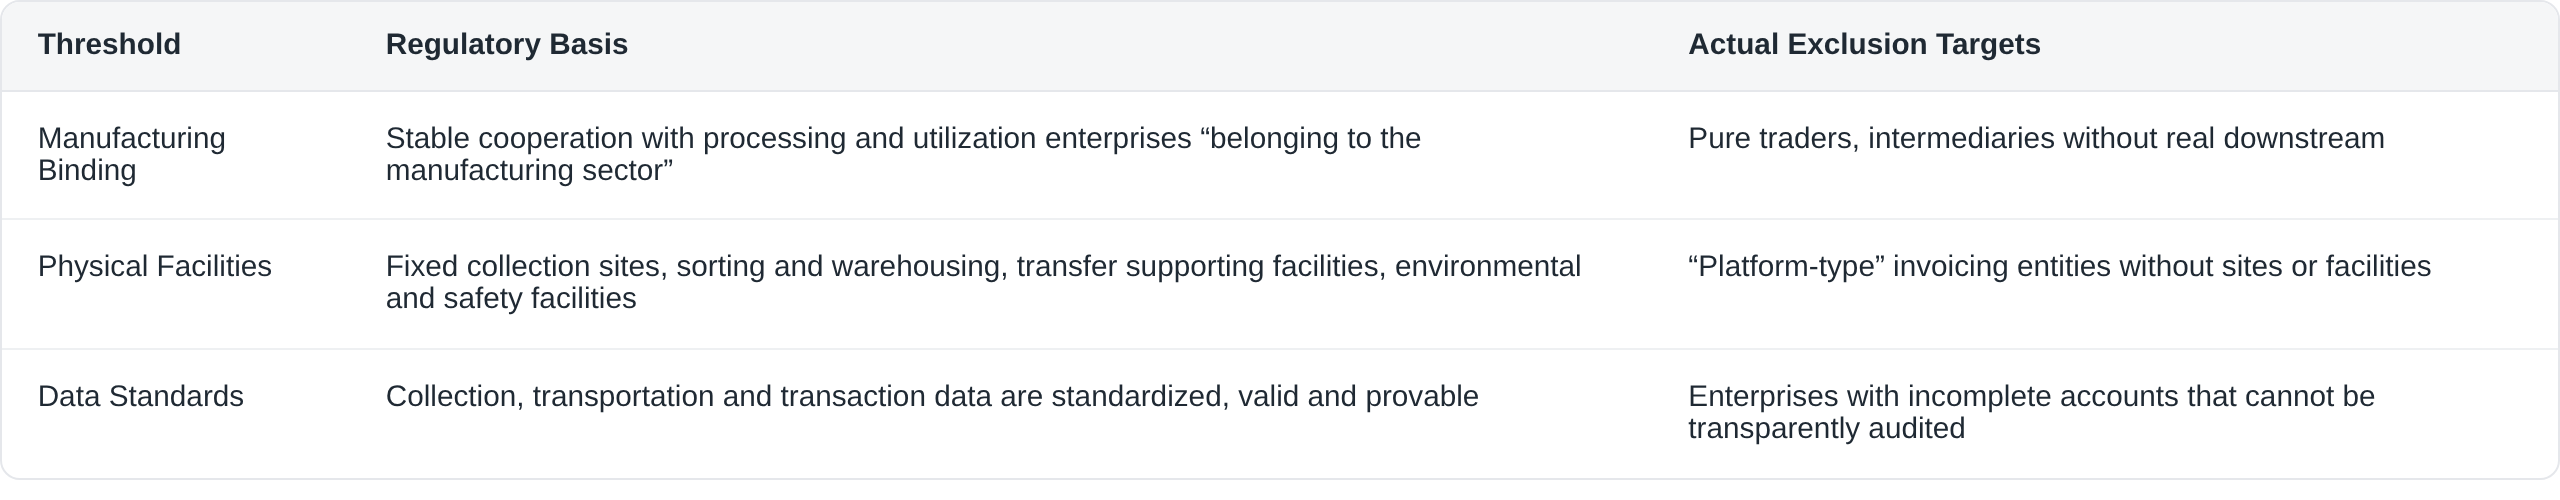
Rumusan dalam Pasal 8 di bawah "keadaan yang tidak memenuhi syarat untuk mendapatkan dukungan"—"tidak ada hubungan kolaboratif hulu-hilir yang substantif"—semakin memperjelas maksudnya: pendanaan hanya mengakui "rantai," bukan "cangkang". Hal ini sejalan dengan logika verifikasi “tiga aliran dalam satu” (aliran barang, aliran modal, aliran faktur) dalam kebijakan penerbitan faktur terbalik—ambang batas penggunaan dana fiskal dan standar pengawasan kepatuhan pajak pada dasarnya telah diselaraskan.
(III) “Maksud” dari mekanisme pengikatan: menggunakan pengungkit fiskal untuk mendorong integrasi
Pasal 6 dan 7 peraturan pelaksanaan berulang kali menghadirkan persyaratan struktural yang sama—baik perusahaan daur ulang maupun perusahaan logistik, harus menjalin kolaborasi mendalam dengan setidaknya satu perusahaan pengolahan dan pemanfaatanserta menyerahkan rencana pengembangan terintegrasi yang jelas, standar kualitas sumber daya, dan mekanisme jaminan koordinasi pasokan-permintaan.
Ini bukan sekadar persyaratan penyerahan dokumen; ini adalah inti dari maksud kebijakan: menggunakan subsidi satu kali sebagai pengungkit untuk mendorong sisi daur ulang dan sisi pengolahan meningkat dari “hubungan penjual-pembeli” menjadi “hubungan pengikatan”. Bagi perusahaan pengolahan, ini berarti jaminan terlembaga untuk pasokan bahan baku; bagi perusahaan daur ulang, pengikatan dengan mitra hilir berarti stabilitas pesanan dan perputaran modal. Model “daur ulang dan pemilahan di hulu—pengolahan dan pemanfaatan di hilir” dalam teks kebijakan pada dasarnya bertujuan membina sekelompok entitas integrasi rantai industri yang terintegrasi secara kuasi-vertikaldi tingkat provinsi.
III. Dampak spesifik terhadap rantai industri skrap tembaga
Sebagai pelaku industri tembaga sekunder, perhatian paling mendesak adalah bagaimana kebijakan ini akan tersalur secara nyata ke segmen skrap tembaga. Hal ini dapat dikaji pada tiga tingkatan:
1. Provinsi Shandong: Penguatan Kelembagaan atas Keunggulan Lokasi
Shandong memadukan keunggulan pelabuhan (manfaat logistik untuk skrap tembaga impor dan konsentrat tembaga), kapasitas peleburan tembaga terdepan secara nasional, dan kawasan konsumsi di sekitar Lingkar Bohai, menjadikannya periode penting bagi peredaran skrap tembaga. Setelah kebijakan berlaku:
- perusahaan daur ulang yang patuh di provinsi tersebut akan menerima “dukungan kredit fiskal” . Daftar perusahaan yang disubsidi melalui peninjauan tingkat provinsi, pembahasan oleh Kelompok Pimpinan Partai, dan pengumuman publik, menjadikan daftar itu sendiri sebagai daftar putih berkualitas tinggi—memberikan nilai peningkatan kredit ketika perusahaan pengolahan hilir memilih pemasok dan ketika bank menilai kredit.
- Penggunaan subsidi dibatasi untuk lokasi jaringan, pusat pemilahan ramah lingkungan, sistem digital, dan pembelian peralatan (Pasal 10), dengan fokus pada kepadatan jaringan daur ulang dan standardisasi pemilahan. Untuk skrap tembaga, standardisasi pemilahan secara langsung memengaruhi stabilitas kadar bahan baku dalam pemrosesan selanjutnya—variabel inti dalam selisih harga antara katoda tembaga dan skrap tembaga serta dalam margin pemrosesan.
- Pengembangan sistem digital secara eksplisit dimasukkan sebagai arah yang didukung . Standardisasi dan ketertelusuran data transaksi daur ulang justru merupakan area di mana perusahaan menghadapi biaya kepatuhan tertinggi setelah penerapan faktur terbalik; dana fiskal yang berbagi investasi ini secara efektif menurunkan biaya marjinal kepatuhan.
2. Lanskap Regional: Koeksistensi Efek Demonstrasi dan Potensi Efek Sifon
Ini adalah pengaturan pendanaan sistematis pertama di tingkat provinsi untuk model "pengembangan terpadu" sumber daya terbarukan (setidaknya perintis di tingkat publik). Provinsi-provinsi tetangga dengan kapasitas tembaga sekunder terkonsentrasi (Henan, Jiangxi, Anhui, Jiangsu, dll.) kemungkinan besar akan mengikuti dan mempelajari kebijakan serupa, membentuk difusi paradigma kebijakan dari "tekanan pajak" menjadi "panduan fiskal" .
Pada saat yang sama, efek sifon perlu diwaspadai: paket kebijakan Shandong berupa dana fiskal plus pengikatan rantai industri menarik sumber daya daur ulang untuk terkonsentrasi di dalam provinsi, berpotensi mengalihkan volume pengumpulan daur ulang dari provinsi tetangga. Untuk lanskap pasokan skrap tembaga nasional, realokasi regional sumber pasokan dapat terjadi sebelum pertumbuhan volume total.
3. Struktur Industri: Diferensiasi yang Semakin Cepat dan Periode Dividen bagi Pelaku yang Patuh
Dikombinasikan dengan evolusi industri sejak penerapan faktur terbalik, aturan rinci ini semakin menegaskan sebuah penilaian: "premi kepatuhan" sedang terbentuk di industri tembaga sekunder. Perusahaan yang dapat memperoleh registrasi, memiliki fasilitas lokasi, mengikat mitra hilir, dan mencapai transparansi data akan secara bersamaan menikmati biaya pajak yang lebih rendah (pajak masukan terstandar di bawah faktur terbalik) + subsidi fiskal (aturan rinci ini) + pesanan stabil (mekanisme pengikatan) —dividen tiga kali lipat; sementara entitas yang tidak dapat memenuhi persyaratan akan menghadapi tekanan dua arah dari biaya kepatuhan dan ruang pasar. Laju peningkatan konsentrasi industri mungkin lebih cepat dari perkiraan sebagian besar pelaku pasar.
IV. Titik pengamatan lanjutan dan pengingat risiko
Untuk dokumen uji coba ini, disarankan untuk fokus melacak lima variabel:
- Besaran subsidi dan standar berjenjang. Teks tidak mengungkapkan jumlah spesifik atau aturan indikator evaluasi terperinci (lihat lampiran), yang merupakan kunci untuk menilai intensitas insentif kebijakan. Jika jumlah subsidi tetap satu kali terbatas, makna simbolisnya mungkin melebihi dorongan aktualnya; rinciannya akan mengikuti pemberitahuan pengajuan tahunan.
- Kualitas daftar dukungan gelombang pertama. Perusahaan mana yang terpilih dan perusahaan pengolahan mana yang terikat dengan mereka akan secara langsung mengungkapkan apakah kebijakan condong ke ujung daur ulang atau ujung pengolahan, dan juga akan memberikan sampel untuk mengamati bentuk sebenarnya dari "pengembangan terintegrasi."
- Status implementasi kategori "baterai daya bekas". Sebagai satu-satunya kategori baru di antara empat kategori utama, indikator evaluasi dan logika subsidinya mungkin berbeda dari tiga lainnya, menjadikannya jendela untuk mengamati inovasi kebijakan.
- Masalah transisi dengan masa berlaku hingga akhir 2027. Masa uji coba hanya sekitar 14 bulan, dan keberlanjutan kebijakan setelah 2028 bergantung pada hasil evaluasi kinerja (Pasal 15 secara eksplisit menyatakan bahwa hasil evaluasi akan menjadi dasar penyesuaian kebijakan). Kinerja pemanfaatan dana dari perusahaan bersubsidi gelombang pertama akan memengaruhi arah kebijakan.
- Koordinasi dengan pengawasan pajak. Apakah mekanisme pemulihan dalam Pasal 13 (pemulihan penuh + pembatalan kelayakan pengajuan selama tiga tahun) terhubung dengan rantai pengawasan untuk penerbitan faktur palsu dan penipuan pajak akan menentukan batas bawah kepatuhan dana.
Pengingat risiko: Bagi perusahaan pemohon, perhatian harus diberikan pada pembatasan penggunaan dana subsidi yang ketat (arah pengeluaran yang tercantum dalam Pasal 10) dan kewajiban evaluasi mandiri kinerja; bagi pengamat pasar, subsidi provinsi satu kali saja tidak mungkin mengubah fundamental industri. Makna sebenarnya dari kebijakan ini terletak padakonfirmasi arah—kebijakan ini menggunakan dana fiskal untuk memberikan stempel resmi pada arah evolusi industri "integrasi daur ulang-pengolahan."
V. Kesimpulan
Jika kata kunci industri sumber daya terbarukan selama dua tahun terakhir adalah "standardisasi" dan "keluar dari pasar," aturan rinci Shandong ini menandakan bahwa kata kunci untuk tahap berikutnya adalah"integrasi" dan "konsentrasi."Fokus kebijakan telah bergeser dari "faktur siapa yang patuh" menjadi "rantai siapa yang lengkap"—dari mensubsidi mata rantai menjadi mensubsidi rantai, dari mengelola entitas menjadi membina ekosistem.
Bagi industri skrap tembaga, ini sekali lagi menegaskan penilaian yang telah kami sampaikan berkali-kali sebelumnya:Tekanan kebijakan bukanlah musim dingin industri, melainkan periode jendela untuk merombak peringkat. Jaringan daur ulang, kemampuan pemilahan, integrasi hilir, dan aset data—empat elemen ini menggantikan "hubungan dan saluran" tradisional sebagai daya saing inti baru perusahaan tembaga sekunder. Siapa pun yang menyelesaikan migrasi kemampuan ini lebih dulu akan mengamankan posisi yang menguntungkan dalam rantai pasokan pada siklus berikutnya.