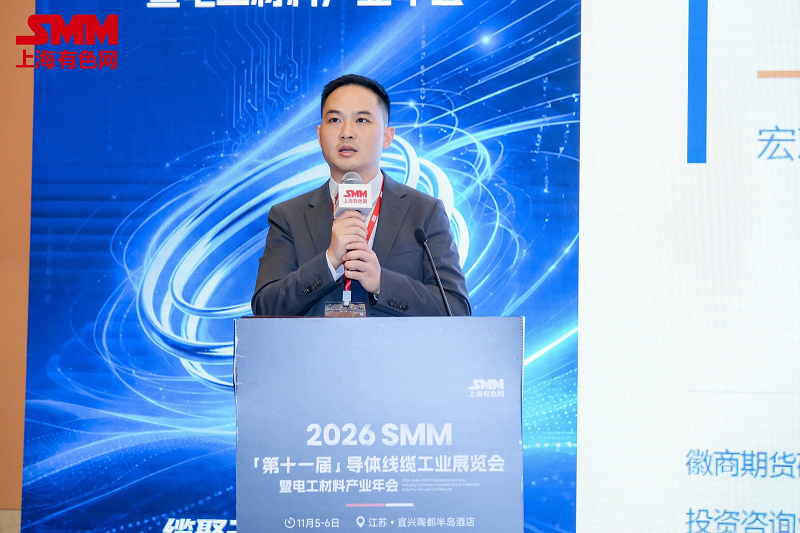
Pada tanggal 5 November, dalam acara yang diselenggarakan oleh Changzhou Tongtai High-Conductivity New Materials Co., Ltd., SMM Information & Technology Co., Ltd. (SMM), dan Shandong Aisi Information Technology Co., Ltd., didukung oleh Shandong Xinghui Copper-Based New Materials Technology Co., Ltd., serta dukungan khusus dari Federasi Perusahaan Kawat dan Kabel Asosiasi Pengusaha Yixing, Kamar Dagang Industri Optoelektronik Suzhou, Asosiasi Kabel Khusus Anhui Wuwei, dan Kamar Dagang Kawat dan Kabel Ningbo, Jiang Xianhui, direktur lembaga riset di Huishang Futures Co., Ltd., membagikan topik "Analisis Makroekonomi Terkini dan Logika Investasi Kelas Aset" kepada para peserta.
Posisi Siklus—Siklus Menengah · Siklus Persediaan Kedua · Divergensi Tiongkok-AS
Lima Gelombang Kondratiev dalam Sejarah Ekonomi Dunia
Ia menguraikan dengan merujuk pada lima gelombang Kondratiev dalam sejarah ekonomi dunia (1782–sekarang).
Pola Operasi Siklus Menengah
Ia memperkenalkan topik tersebut dari berbagai perspektif, termasuk perubahan konsumsi modal tetap AS (disesuaikan secara musiman, tahun-ke-tahun) dan pola operasi siklus menengah AS.
Pola Operasi Siklus Persediaan AS
Ia menganalisis kesenjangan output industri AS secara keseluruhan sejak 1977 dan pola operasi siklus persediaan AS yang dirangkum sejak 1975.
Penumpukan Siklus
Penumpukan siklus memosisikan kondisi saat ini:
1. Satu siklus menengah mencakup tiga siklus pendek (siklus persediaan).
2. Sebelum setiap siklus menengah berakhir, siklus persediaan mencapai titik terendah lebih dahulu.
3. Siklus menengah ini dimulai pada Oktober 2020; siklus persediaan pertama dimulai pada Juni 2020 dan mencapai titik terendah pada Oktober 2024.
4. Dihitung dari Juni 2020 hingga Oktober 2024, siklus persediaan pertama berlangsung selama 53 bulan, melampaui durasi historis.
5. Dihitung dari November 2024, dikombinasikan dengan pola operasi siklus menengah, pasar kini telah memasuki fase naik dari siklus persediaan kedua dalam siklus menengah, yang telah berjalan selama 23 bulan.
6. Momentum kenaikan tidak menunjukkan tanda-tanda melemah; kuartal keempat dan awal 2027 diperkirakan tetap berada dalam fase penambahan persediaan yang meningkat. Berdasarkan rata-rata siklus persediaan AS selama 35 bulan, titik terendah diperkirakan terjadi sekitar Oktober 2027.
7. Risiko: Perhatikan titik belok dari pengisian kembali stok aktif di AS.
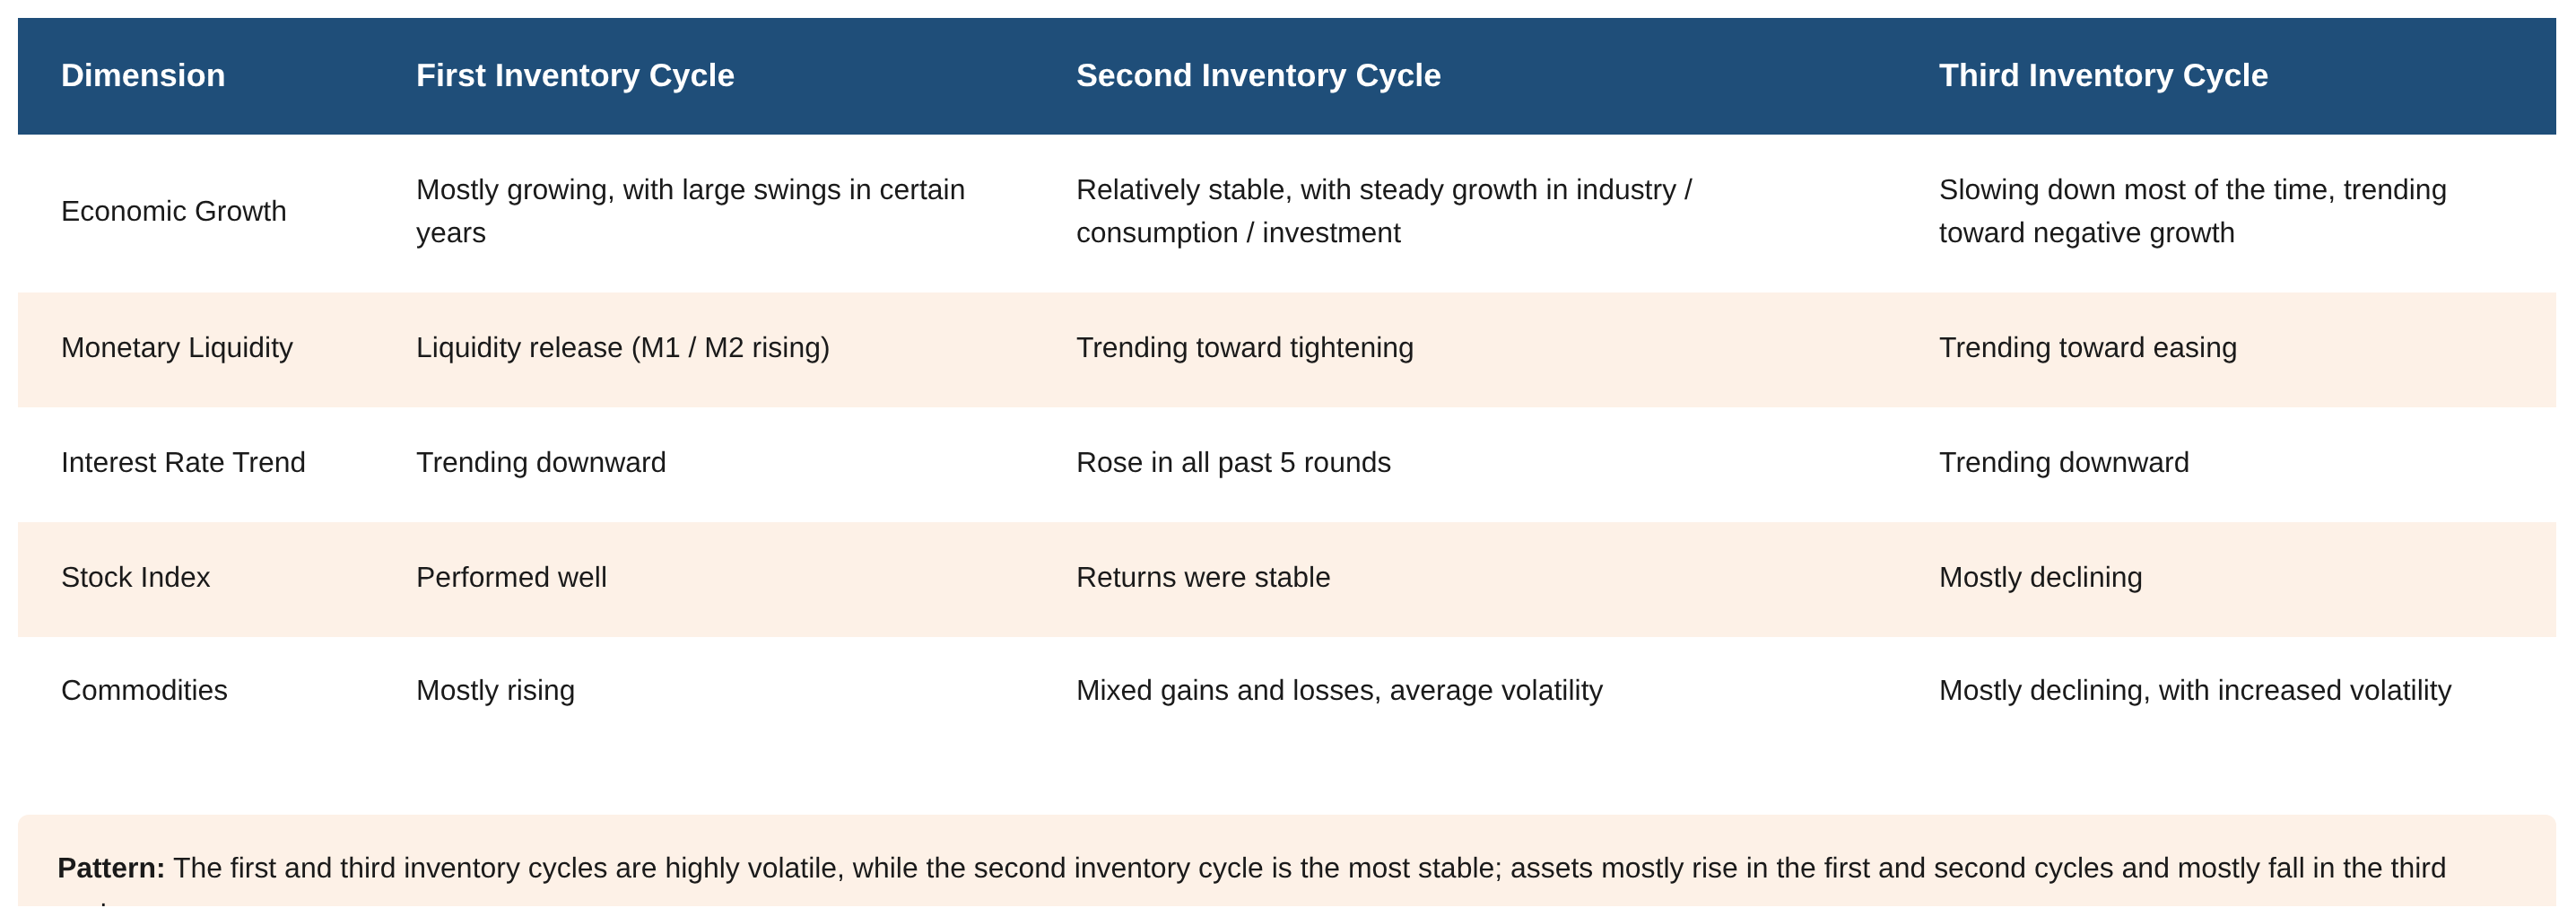
Ia memperkenalkan topik tersebut dari berbagai perspektif, termasuk indikator ekonomi dan kinerja kelas aset yang sesuai dengan fase siklus persediaan yang berbeda, indikator ekonomi dan kinerja kelas aset yang sesuai dengan fase siklus persediaan yang berbeda (lanjutan), karakteristik siklus persediaan pertama, karakteristik siklus persediaan kedua, dan karakteristik siklus persediaan ketiga.
Ringkasan Karakteristik Siklus Persediaan Pertama, Kedua, dan Ketiga
Pola Operasi Siklus Persediaan Tiongkok
Siklus persediaan Tiongkok memiliki pola yang mirip dengan Eropa dan AS, tetapi dengan perbedaan berikut:
1. Durasi siklus rata-rata lebih panjang daripada di Eropa dan AS, dengan fase naik yang jauh lebih panjang.
2. Titik terendah siklus persediaan terjadi lebih awal daripada di Eropa dan AS.
(1) Pada 2009, siklus persediaan Tiongkok mencapai titik terendah pada Januari 2009, empat bulan lebih awal daripada AS. (2) Pada 2020, siklus persediaan Tiongkok mencapai titik terendah pada Februari 2020, empat bulan lebih awal daripada AS. (3) Pada Februari 2024, siklus persediaan Tiongkok mencapai titik terendah, enam bulan lebih awal daripada AS. Siklus persediaan Tiongkok kini telah memasuki fase pengisian kembali stok pasif (menurun).
Memposisikan Masa Kini
Perkiraan:
1. Tiongkok: Dihitung mulai Maret 2024, fase naik menuju puncak (Februari 2026) berlangsung 22 bulan, diikuti fase menurun. Hingga Oktober, fase menurun telah berjalan 8 bulan. Berdasarkan pola operasi siklus persediaan Tiongkok, dengan fase menurun dihitung 18 bulan, titik terendah diperkirakan sekitar Agustus 2027.
2. Siklus persediaan Tiongkok saat ini menyimpang dari Eropa dan AS (Eropa dan AS naik, Tiongkok turun). Berdasarkan pola siklus persediaan Tiongkok, AS, dan Eropa, titik terendah bersama diperkirakan pada Agustus-Oktober 2027, menandai dimulainya siklus persediaan ketiga dalam siklus menengah.
Makro Internasional—Ketahanan Ekonomi · Kebijakan Pengetatan · Ketegangan Geopolitik
► Tinjauan Makro Internasional: Tiga Benang yang Saling Terjalin
Sejak kuartal kedua, lanskap internasional dapat diringkas dalam tiga frasa—ketahanan ekonomi, kebijakan pengetatan, dan ketegangan geopolitik—yang saling terkait dan saling memperkuat, membentuk latar fundamental bagi penetapan harga kelas aset global.
① Ketahanan ekonomi: Pertumbuhan, sentimen bisnis, dan inflasi menguat secara bersamaan di tiga dimensi. PMI manufaktur global naik ke 53,0% pada September (tertinggi sejak Februari 2022, menandai 14 bulan ekspansi berturut-turut). AS, Eropa, Jepang, dan pasar negara berkembang naik secara bersamaan.
② Kebijakan pengetatan: The Fed AS telah beralih dari pemangkasan suku bunga ke kenaikan. Pertemuan FOMC September menaikkan suku bunga sebesar 25bp, dengan EFFR naik ke 3,88%; pasar memperkirakan sekitar 4,8% pada akhir 2027, menyiratkan kenaikan kumulatif sekitar 125bp.
③ Ketegangan geopolitik: Risiko "selat ganda" mendorong harga energi lebih tinggi. Gangguan simultan di Hormuz dan Bab el-Mandeb menjaga inflasi energi tetap tinggi.
► Ketahanan Ekonomi ①: Pemulihan Pertumbuhan Berbasis Luas
Pertumbuhan ekonomi utama telah pulih secara luas, dengan ekonomi negara berkembang menunjukkan keunggulan pertumbuhan yang mencolok dan menjadi sumber penting permintaan global tambahan.
• PDB AS Q3 2026 tumbuh 3,4% QoQ disetahunkan, naik 1,2 pct dari Q2 2026 sebesar 2,2%, jauh lebih tinggi dari titik terendah 0,2% pada Q4 2025, bertahan di atas 2% selama tiga kuartal berturut-turut. Konsumsi kembali memimpin sebagai mesin utama (berkontribusi 2,51 poin persentase terhadap pertumbuhan PDB), dengan investasi juga kuat (berkontribusi 3,27 poin persentase terhadap pertumbuhan PDB).
• PDB Zona Euro Q2 2026 tumbuh 1,2% YoY, mempertahankan pertumbuhan stabil 1,1%–1,2% selama empat kuartal berturut-turut sejak Q3 2025. PDB Jepang Q2 2026 tumbuh 1,4% QoQ disetahunkan, mempertahankan pertumbuhan positif selama tiga kuartal berturut-turut.
• Ekonomi negara berkembang menunjukkan keunggulan pertumbuhan yang lebih nyata: Korea Selatan tumbuh 3,4% YoY pada Q3 2026, Indonesia 5,3% YoY pada Q2 2026, Brasil 2,0% YoY pada Q2 2026, Meksiko 1,9% YoY pada Q2 2026, dan India 7,8% YoY pada Q2 2026—umumnya di atas pusat pertumbuhan pra-pandemi, menjadikannya sumber penting permintaan global tambahan.
► Ketahanan Ekonomi ②: Sentimen Bisnis Kembali ke Ekspansi
PMI manufaktur dan jasa sebagian besar telah kembali ke wilayah ekspansi.
• PMI manufaktur global naik selama dua bulan berturut-turut menjadi 51,0% dan 51,2% pada Januari dan Februari 2026, kembali ke zona ekspansi, dan naik lebih lanjut menjadi 53% pada September 2026 (52,3% pada Agustus, tertinggi sejak Februari 2022, menandai 14 bulan ekspansi berturut-turut).
• PMI manufaktur zona euro naik menjadi 52,9% pada September 2026 (flash: 52,7%), PMI jasa naik menjadi 53,0%, dan PMI komposit naik menjadi 53,1% (tertinggi sejak April 2023), kembali ke zona ekspansi dan mencerminkan meluasnya pemulihan Eropa dari manufaktur ke jasa serta percepatan perbaikan permintaan domestik. PMI manufaktur Jepang September 2026 sebesar 54,1% (final), dengan PMI jasa sebesar 51,3%, keduanya berada di zona ekspansi, dengan sentimen manufaktur terkuat di antara negara-negara maju.
• PMI manufaktur Markit AS naik menjadi 55,9% pada September 2026, indeks aktivitas bisnis jasa naik menjadi 58,8%, PMI manufaktur ISM sebesar 55,5%, dan PMI non-manufaktur ISM sebesar 54,9%. Keempat indikator sentimen utama berada di zona ekspansi dan naik dari bulan ke bulan. Indeks pesanan baru manufaktur ISM sebesar 55,5% dan indeks output 59,0%, dengan perbaikan sisi permintaan melampaui penyesuaian inventori, dan momentum restocking manufaktur mulai terbentuk.
► Ketahanan Ekonomi ③: Inflasi Memantul, Dipimpin oleh Energi
Inflasi di ekonomi-ekonomi utama secara luas memantul dari level rendah, dengan harga energi sebagai pendorong bersama. Pemantulan ini bersifat eksogen, membentuk jalur kebijakan selanjutnya dan arah penetapan harga aset.
· CPI AS September: 3,7% (inti 2,6%, komponen energi 20,4%).
· HICP zona euro: dari 1,7% pada Januari menjadi 4,0% pada Oktober (HICP inti YoY naik dari 2,2% menjadi 2,5%).
· CPI Jepang: dari 1,3% pada Februari menjadi 2,1% pada September; India: dari 2,7% menjadi 5,5% pada September.
Penguatan yang sinkron antara pertumbuhan, sentimen bisnis, dan inflasi menunjukkan "ketahanan ekonomi," tetapi inflasi didorong oleh faktor energi geopolitik, bukan overheating permintaan.
► Ekonomi AS ①: Ketahanan Ketenagakerjaan dengan Kekhawatiran yang Terakumulasi
Agregat menunjukkan ketahanan (tingkat pengangguran 4,2%, aturan Sahm kembali ke 0), tetapi kekhawatiran struktural dan tren tidak dapat diabaikan.
► Ekonomi AS ②: Struktur Inflasi yang Berbeda
Kenaikan inflasi dipicu oleh faktor energi geopolitik, sementara inflasi jasa (termasuk sewa), yang memiliki bobot terbesar, terus mendingin dan menjadi "pemberat" inflasi.
Kenaikan komponen energi sebesar 20,4% YoY pada bulan September merupakan pendorong utama kenaikan ini (komoditas energi naik 35,3% YoY, dengan puncak Mei sebesar 40,6%; bahan bakar motor (bensin) naik 34,9% YoY). CPI inti naik 2,6% YoY, menurun selama dua tahun berturut-turut. Sewa di 3,2% dan sewa setara pemilik di 3,3% terus menurun, dengan pusat jangka panjang yang stabil.
► Kebijakan Pengetatan: The Fed AS Beralih dari Pemangkasan ke Kenaikan
Pada tahun 2026, kebijakan The Fed AS mengalami pembalikan arah: dari pemangkasan ke kenaikan, dengan suku bunga tinggi bertahan lebih lama dan pusat suku bunga bebas risiko global bergeser naik.
► Ketegangan Geopolitik: Risiko Selat Ganda dan Harga Minyak
Geopolitik membentuk lingkaran negatif yang saling memperkuat melalui "harga energi → inflasi → kebijakan → valuasi," menjadikannya variabel limpahan terbesar.
· Konflik AS-Iran telah meluas ke Houthi dan Arab Saudi, menciptakan gangguan simultan di "selat ganda" Hormuz dan Bab el-Mandeb.
· Sekitar 30% perdagangan minyak global, atau rata-rata harian 17–20 juta barel, melewati Hormuz; pengalihan rute Laut Merah melalui Tanjung Harapan meningkatkan biaya pengangkutan.
Ringkasan Eksternal: Lingkaran Negatif yang Saling Memperkuat
Ketiga alur utama membentuk lingkaran tertutup: ketahanan ekonomi → kebijakan pengetatan (pusat suku bunga bebas risiko global bergeser naik) → ketegangan geopolitik (inflasi energi yang membandel) → memperkuat pengetatan kebijakan dan menekan valuasi.
Implikasi aset: Pusat penetapan harga suku bunga bebas risiko global telah bergeser naik secara sistematis, membatasi elastisitas valuasi aset berisiko, sementara bobot aset energi dan aset safe haven meningkat. Kunci untuk "melepaskan simpul" terletak pada geopolitik dan harga energi.
Makro Domestik—Transisi Mesin Pertumbuhan Lama ke Baru dan Penyeimbangan Kembali
► Tinjauan Makro Domestik: Konvergensi + Keluar
Siklus internal Tiongkok berbeda dari siklus global, menunjukkan "konvergensi + keluar"—volatilitas makro menyatu sementara divergensi struktural meningkat. Ia menganalisis hal ini dari enam dimensi: pertumbuhan, harga dan laba, inventori (destocking aktif), keuangan, fiskal (meningkatkan pendapatan dan mengurangi pengeluaran), serta penetapan harga eksternal (spread suku bunga dan decoupling nilai tukar).
Enam Kontradiksi Struktural Utama dan Benang Merah Inti
Ia memperkenalkan enam pasang kontradiksi yang saling membatasi beserta kesimpulan mengenai benang merah inti.
Prospek dan Logika Alokasi Aset
Benang Merah
Dunia 2026 bukanlah dunia "pemulihan sinkron global," melainkan divergensi dua arah "global naik, Tiongkok konvergen"—inilah benang merah menyeluruh yang mengatur keseluruhan narasi.
Prospek Pasar (Triwulanan hingga 1 Tahun)
Ketidaksesuaian antara ketahanan global eksogen dan konvergensi endogen Tiongkok akan bertahan setidaknya hingga pertengahan 2027; kendala eksternal adalah "suku bunga tinggi + premi energi + bobot aset aman yang meningkat."
Prinsip Alokasi Umum: Ekuitas, Obligasi
Prinsip umum: Tinggalkan fantasi Beta agregat. Jadikan "premi kepastian" sebagai benang merah, dan dalam divergensi struktural, ambil posisi beli pada kepastian, kendalikan volatilitas, dan pertahankan aset aman.
• Ekuitas: Untuk saham A, struktur lebih penting daripada agregat. Strategi barbel: saham dividen tinggi (defensif + suku bunga bebas risiko rendah 1,69% mengangkat valuasi) dan rantai ekspor/manufaktur kelas atas membentuk barbel. Indeks agregat tidak memiliki Beta sistematis; peluang bergantung pada waktu dan intensitas stimulus fiskal yang luas. Perhatikan perbaikan harga anti-involusi, rantai perangkat keras AI, galangan kapal dan mesin konstruksi, sambil menghindari rantai properti dan ekor kredit lemah. Ekuitas global tertekan oleh imbal hasil obligasi AS yang tinggi, dengan kepastian laba digunakan untuk melindungi dari kenaikan tingkat diskonto.
• Obligasi: Tren penurunan pusat imbal hasil belum berakhir tetapi dibatasi oleh spread ekstrem—permintaan pembiayaan yang tidak memadai (pelunasan bersih rumah tangga sebesar 1,03 triliun yuan, pinjaman jangka menengah-panjang korporasi sebesar -23,6%) dan perbaikan yang lemah menentukan arah penurunan, tetapi spread suku bunga Tiongkok-AS sekitar -3,5% dan imbal hasil obligasi AS yang tinggi merupakan kendala eksternal. Durasi sebaiknya netral hingga sedikit panjang.
Komoditas, Valas, Emas
• Komoditas: Overweight logam non-besi dan logam mulia, underweight logam besi; energi sangat fluktuatif. Belanja modal global dan keterbatasan pasokan mendukung logam industri seperti tembaga dan aluminium, serta emas. Geopolitik + OPEC+ mendominasi volatilitas tinggi pada minyak mentah (elastisitas tinggi yang didorong peristiwa, arah sulit diprediksi). Logam besi tertekan oleh permintaan Tiongkok yang lemah dan “anti-involusi”
Permainan pasokan-permintaan berdampak dua arah, dengan arah bergantung pada kekuatan aktual stimulus fiskal.
• Valas: RMB bergerak sideways dalam kisaran 6,7–6,9. Setelah jangkar penetapan harga bergeser ke neraca pembayaran, selisih suku bunga sekitar -3,5% tidak lagi mendominasi; baseline adalah apresiasi ringan diikuti perdagangan dalam kisaran. Bank sentral khawatir apresiasi berlebihan dapat merugikan ekspor, dengan batas implisit di dekat 6,7. Perhatikan dua sinyal (arus penyelesaian valas mendekati kehabisan, dan kurs tengah bergeser ke arah panduan depresiasi). Jika imbal hasil Treasury AS tetap di atas 5,2%, “kekebalan” nilai tukar terhadap selisih suku bunga dapat melemah secara marjinal.
• Emas: alokasi strategis jangka menengah. Tiga faktor beresonansi—ekspektasi penurunan suku bunga riil, pembelian emas bank sentral yang berlanjut, serta geopolitik dan de-dolarisasi. Emas berfungsi sebagai safe haven dan substitusi mata uang dalam portofolio dan lebih cocok untuk alokasi jangka menengah daripada perdagangan jangka pendek.
Ikhtisar logika alokasi aset di seluruh kelas aset utama
Prinsip alokasi keseluruhan: tinggalkan fantasi Beta agregat, fokus pada “premi kepastian” sebagai tema utama, dan dalam divergensi struktural, beli kepastian, kendalikan volatilitas, dan pertahankan lindung nilai.
Ini merangkum logika alokasi untuk setiap aset dalam empat dimensi: kelas aset, kemiringan alokasi, pendorong inti (jangkar data), dan risiko utama.
Prospek pasar (2–3 tahun)
Dengan latar belakang depresi gelombang panjang, boom siklus tengah dan puncak siklus inventaris kedua akan memberi jalan kepada siklus inventaris ketiga, setelah itu ketiga siklus akan berbalik turun secara bersamaan, memperkuat volatilitas ekonomi dan harga aset.
• Melihat masa kini dari masa lalu, dari perspektif siklus gelombang panjang, siklus tengah ini berada dalam fase depresi gelombang panjang. Berdasarkan pola historis, indikator ekonomi stabil pada siklus inventaris kedua, dan kinerja aset utama relatif tenang. Luar negeri saat ini berada dalam fase restocking aktif dari siklus inventaris kedua, dengan puncak diperkirakan pada Q4 atau awal 2027 dan titik terendah pada Q4 2027 atau awal 2028, ketika kenaikan siklus inventaris ketiga dimulai. Pada siklus inventaris ketiga, indikator ekonomi menjadi tidak stabil dan volatilitas aset utama meningkat. Setelah puncak siklus inventaris ketiga, depresi gelombang panjang dan ledakan pasca-siklus tengah akhirnya membawa penurunan sinkron di ketiga siklus.
Peringatan risiko dan kesimpulan
Peringatan risiko (risiko penurunan): eksternal—ketegangan geopolitik melebihi ekspektasi, inflasi yang membandel melebihi ekspektasi, kebijakan Fed melebihi ekspektasi, perkembangan AI di bawah ekspektasi; internal—pergeseran kebijakan di bawah ekspektasi, runtuhnya permintaan eksternal.
Penyangkalan
Informasi yang terkandung dalam laporan ini diperoleh atau disusun dari sumber yang kami yakini dapat diandalkan, tetapi Huishang Futures tidak menjamin keakuratan, validitas, atau kelengkapan informasi atau data yang terkandung di dalamnya. Pandangan dalam laporan ini tidak boleh dianggap
sebagai dasar langsung untuk perdagangan komoditas berjangka atau opsi apa pun. Tidak seorang pun boleh menerbitkan atau mereproduksi seluruh atau sebagian isi laporan ini dalam bentuk apa pun tanpa otorisasi Huishang Futures.