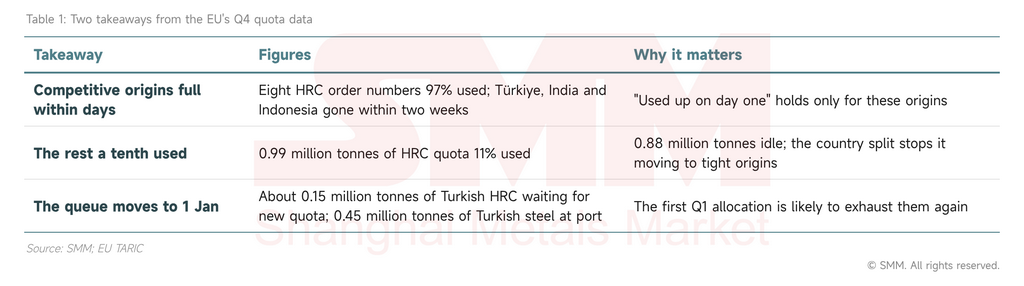
I. Dua hal penting dari kuartal keempat: kuota asal kompetitif habis dalam hitungan hari, sisanya baru terpakai sepersepuluh
Dua hal menonjol dalam data kuota kuartal keempat UE: asal paling kompetitif menghabiskan kuota mereka dalam dua minggu sementara sisanya sebagian besar tidak terpakai, dan antrean kini bergeser ke 1 Januari.
Pertama, kuota mengikat per negara, bukan secara total. Hingga 3 November, 37% perjalanan kuartal, 47,4% dari total kuota telah terpakai (55,4% dari volume kuartal itu sendiri, tidak termasuk sisa kuartal ketiga), dan 54 dari 283 nomor pesanan telah habis. HRC (kategori 1A) terbagi menjadi dua pasar. Delapan nomor pesanan yang mencakup Türkiye, India, Indonesia, Vietnam, dan dua kelompok FTA menampung 0,59 juta ton dan 97% telah terpakai; asal lainnya menampung 0,99 juta ton dan baru 11% terpakai.
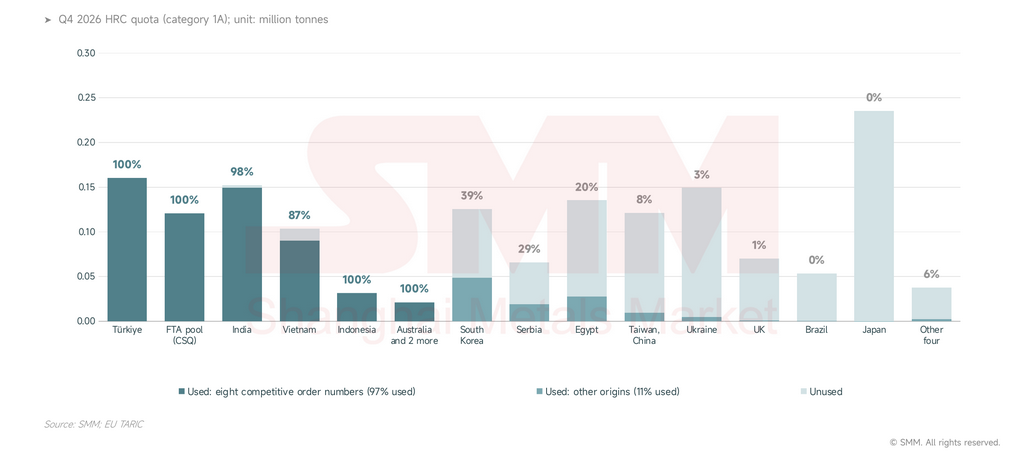
Kedua, antrean telah bergeser ke 1 Januari. Kuota HRC Türkiye sebesar 0,16 juta ton habis pada 5 Oktober, kelompok FTA sebesar 0,12 juta ton habis dalam satu alokasi pada 15 Oktober, dan kuota India sebesar 0,15 juta ton sepenuhnya teralokasi pada 8 Oktober. Pemeriksaan pasar SMM menunjukkan sekitar 0,15 juta ton HRC Turki yang dijual untuk pengiriman Desember dijadwalkan tiba di pelabuhan UE setelah 1 Januari, dan 0,45 juta ton baja Turki lainnya, campuran produk tidak disebutkan, berada di pelabuhan menunggu izin.
II. Neraca HRC UE: kuota mencakup setengah dari impor tahun lalu, dan pengurangan stok menutup kesenjangan untuk saat ini
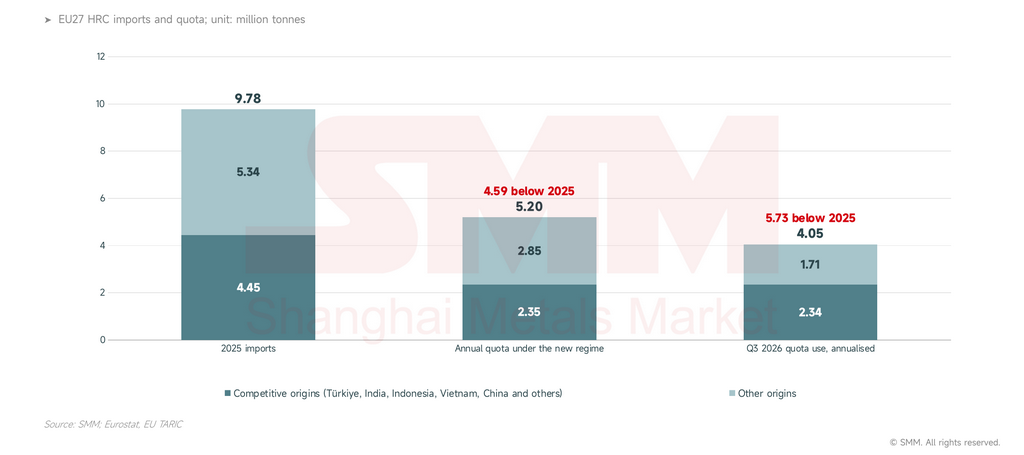
Kuota HRC tahunan UE sebesar 5,20 juta ton berada 4,59 juta ton di bawah impor 2025. Impor turun 1,06 juta ton YoY pada Juli–Agustus, namun produksi baja kasar UE masih menurun, sehingga kesenjangan diserap oleh pengurangan stok dan permintaan yang lemah; pabrik baru perlu meningkatkan produksi saat permintaan pulih pada 2027.
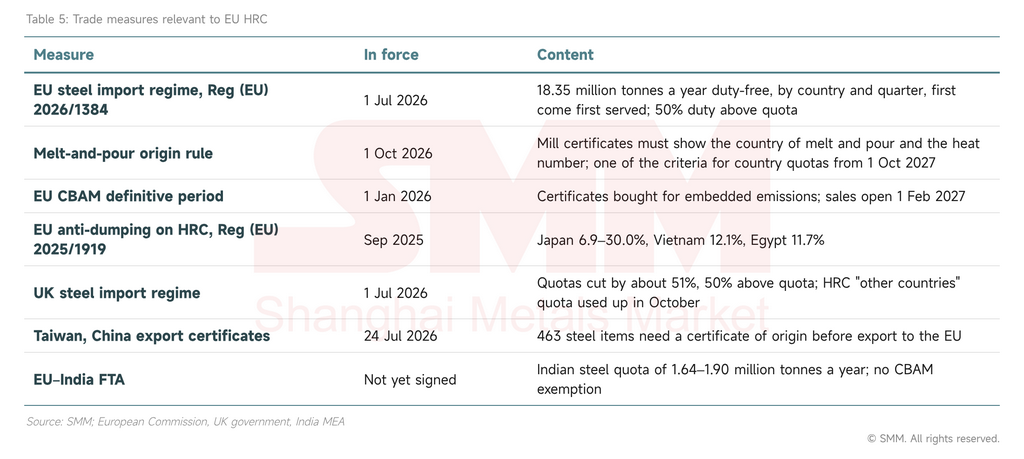
Kuota mencakup sedikit lebih dari setengah impor tahun lalu. UE mengimpor 9,78 juta ton HRC pada 2025. Regulasi (UE) 2026/1384, yang berlaku sejak 1 Juli, menetapkan kuota HRC (1A) tahunan sebesar 5,20 juta ton, 53% dari jumlah tersebut. Türkiye, India, Indonesia, Vietnam, dan Tiongkok mengirim 4,45 juta ton pada 2025 tetapi kini berbagi 2,35 juta ton per tahun di delapan nomor pesanan.
Impor menurun, dan produksi UE belum menggantikannya. Impor HRC turun 1,06 juta ton YoY pada Juli–Agustus; produksi baja kasar UE turun 5,0% YoY pada September dan 0,8% pada Januari–September; dan EUROFER memperkirakan konsumsi baja semu UE hanya tumbuh 0,1% tahun ini. Untuk saat ini, impor yang hilang diserap oleh pengurangan stok dan permintaan yang lemah: distributor kehilangan margin, bukan kekurangan koil.
Kekurangan ini memiliki dua sumber, keduanya berakar pada pembagian negara. Pertama, asal yang kompetitif memiliki kuota yang terlalu sedikit: kuota Türkiye sebesar 0,16 juta ton per kuartal setara dengan sekitar satu bulan pengirimannya ke UE pada 2025, dan kuota Indonesia sebesar 31,8 kt per kuartal dibandingkan dengan 1,70 juta ton yang dikirim pada 2025. Kedua, asal yang memiliki kuota tidak dapat menggunakannya: Jepang menghadapi bea anti-dumping sebesar 6,9–30,0%, Ukraina menghadapi gangguan pasokan, dan Taiwan, Tiongkok menawarkan harga di atas harga domestik UE, sehingga 0,49 juta ton menganggur di ketiganya pada Q4. Volume yang menganggur tersebut bergulir ke Q1 sekitar akhir Januari, tetapi hanya berdasarkan nomor pesanannya sendiri, sehingga tidak ada yang mencapai Türkiye atau India.
Pabrik-pabrik UE memiliki kapasitas untuk mengisi kesenjangan tersebut tetapi belum memulai; sejauh ini mereka memperoleh keuntungan dari sisi harga. Utilisasi kapasitas adalah 67% pada Mei, dan menurut perkiraan kasar kami, menggantikan 4,59 juta ton HRC hanya membutuhkan sekitar 2,4 poin persentase lebih banyak. EBITDA Q3 SSAB Europe adalah 2,6 kali lipat dari level tahun sebelumnya.
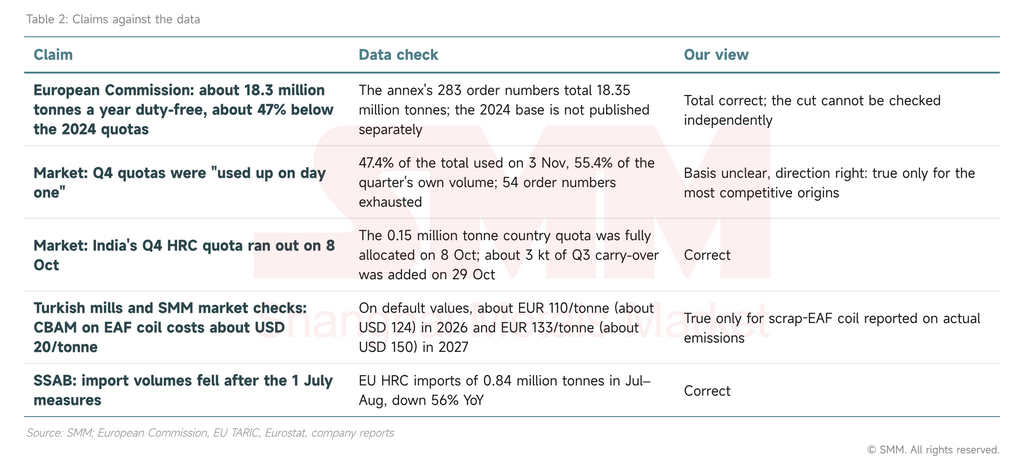
Klaim yang paling memerlukan kualifikasi adalah bahwa kuota tersebut “habis digunakan pada hari pertama”.
III. Impor: volume berkurang setengahnya, pasokan menyempit ke Türkiye dan India
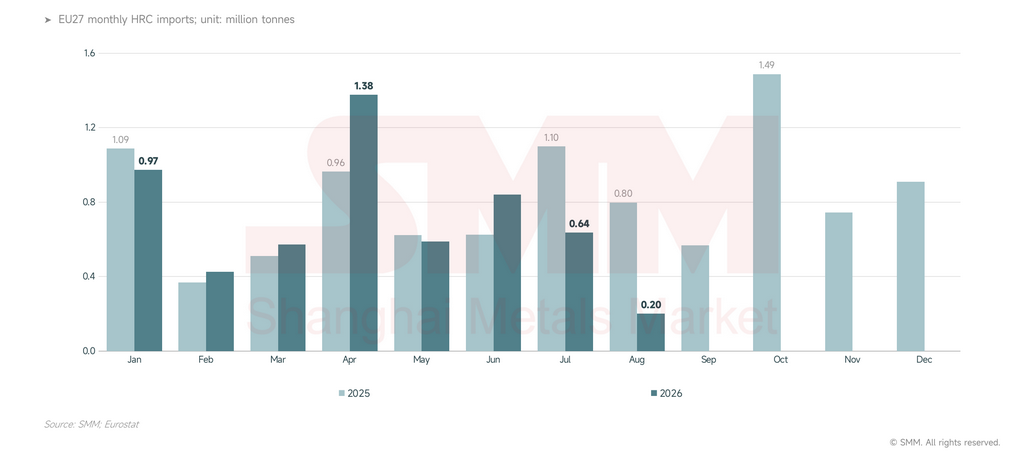
Impor HRC UE selalu terkonsentrasi pada bulan pertama setiap kuartal; di bawah rezim baru, impor Juli–Agustus turun 56% YoY, pasokan menyempit ke Türkiye dan India, dan harga impor naik hingga sekitar USD 120/ton dari harga domestik UE.
Puncak pembukaan kuartal Juli jauh lebih rendah daripada tahun sebelumnya. Impor Juli sebesar 0,64 juta ton dibandingkan dengan 1,10 juta ton pada Juli 2025, dan impor Agustus sebesar 0,20 juta ton dibandingkan dengan 0,80 juta ton.
Tiga jenis koil masih masuk:
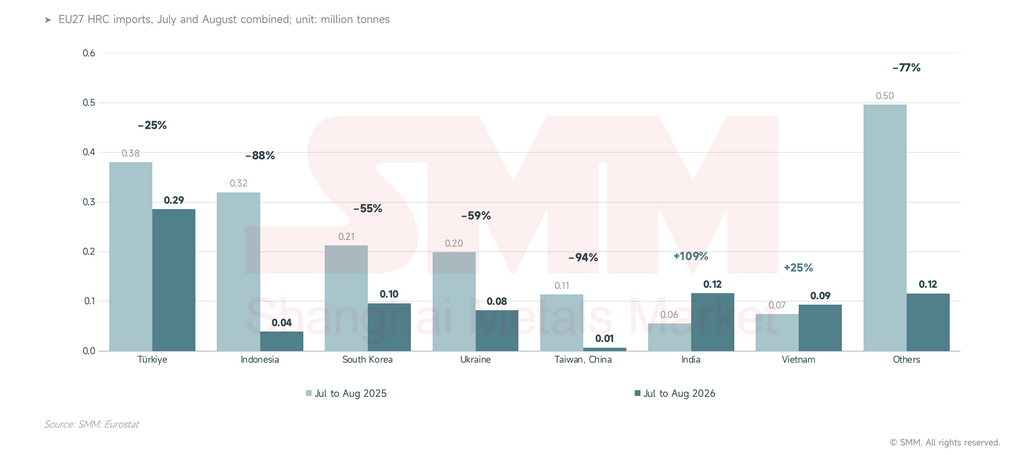
- Koil Turki: kuota terbesar dan pelayaran terpendek; impor Juli–Agustus sebesar 0,29 juta ton turun 25% YoY, penurunan terkecil di antara asal-asal utama.
- Gulungan India: dari basis rendah 2025, impor Juli–Agustus sebesar 0,12 juta ton naik 109%.
- Gulungan Vietnam: impor Juli–Agustus sebesar 94 ribu ton naik 25%, dibandingkan kuota triwulanan sebesar 0,10 juta ton.
Penurunan terbesar berasal dari Indonesia, Korea Selatan, Ukraina, dan Taiwan, Tiongkok, turun gabungan 0,62 juta ton pada Juli–Agustus; hanya Indonesia yang terdorong keluar oleh kuotanya, sementara tiga lainnya meninggalkan kuota yang tidak terpakai.
Kuota telah mendorong harga impor hingga sekitar USD 120/ton dari harga domestik UE. Pada harga terbaru awal November:
- Domestik: EUR 753/ton EXW Eropa Barat Laut (sekitar USD 848/ton) dan EUR 746/ton EXW Italia (sekitar USD 841/ton), naik EUR 30 dan EUR 24/ton sejak awal Agustus.
- Impor: HRC India pada USD 730/ton CFR Eropa Utara, dibandingkan USD 640/ton pada awal Agustus; impor Italia pada USD 718/ton CIF, dibandingkan USD 660/ton.
- Selisih: kesenjangan antara EXW Eropa Barat Laut dan CFR India menyempit dari sekitar USD 190/ton pada awal Agustus menjadi sekitar USD 120/ton, dan turun menjadi sekitar USD 60/ton pada awal Oktober karena kargo India bergegas untuk kuota Q4.
- Penawaran ekspor: HRC Turki naik dari USD 570 menjadi USD 615/ton FOB, sementara penawaran ekspor Tiongkok dari Jingtang tidak mengikuti.
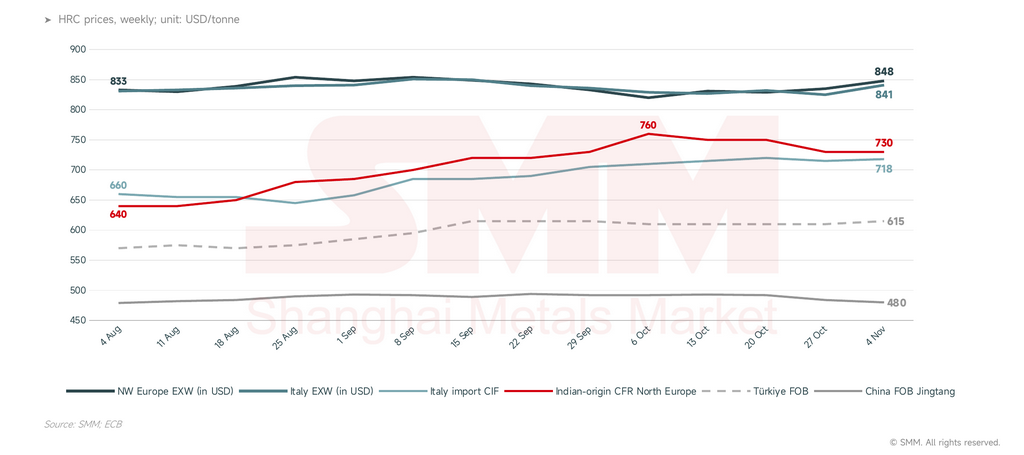
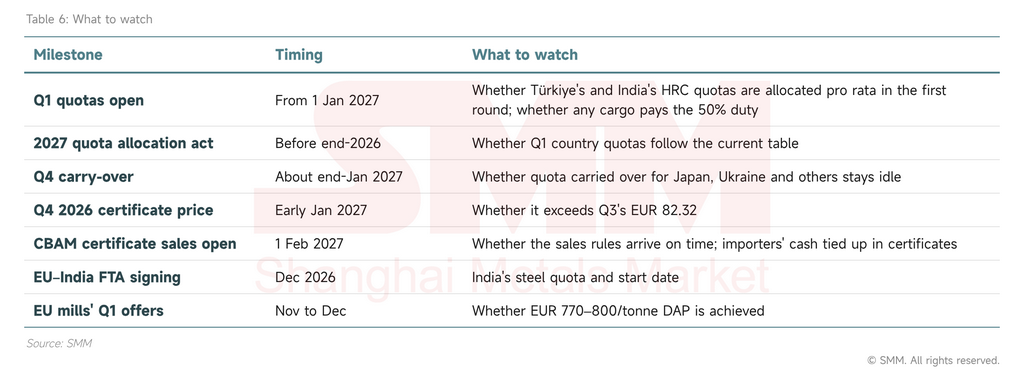
Premi kuota terutama dinikmati oleh eksportir dan importir yang memegang kuota: sejak awal Agustus harga CFR India naik 14%, EXW Eropa Barat Laut hanya 4%. Harga impor mengikuti kalender kuota, naik saat kuartal dibuka dan melonggar setelah kuota habis; pabrik UE menawarkan penggulungan Januari pada EUR 770–800/ton DAP (sekitar USD 868–901/ton).
IV. Biaya riil CBAM: nilai default menghapus margin India
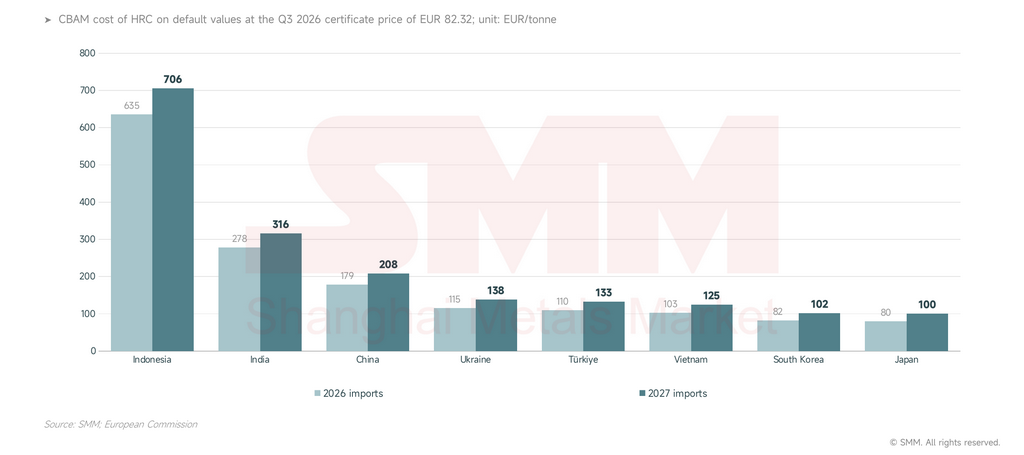
Dengan nilai default, CBAM menambah sekitar EUR 316/ton (sekitar USD 356/ton) pada HRC India yang diimpor pada 2027, cukup untuk menghapus marginnya di Eropa; gulungan EAF berbasis skrap Turki yang dilaporkan berdasarkan emisi aktual membayar sekitar USD 20/ton, itulah sebabnya kargo Turki bersedia mengantre untuk 1 Januari.
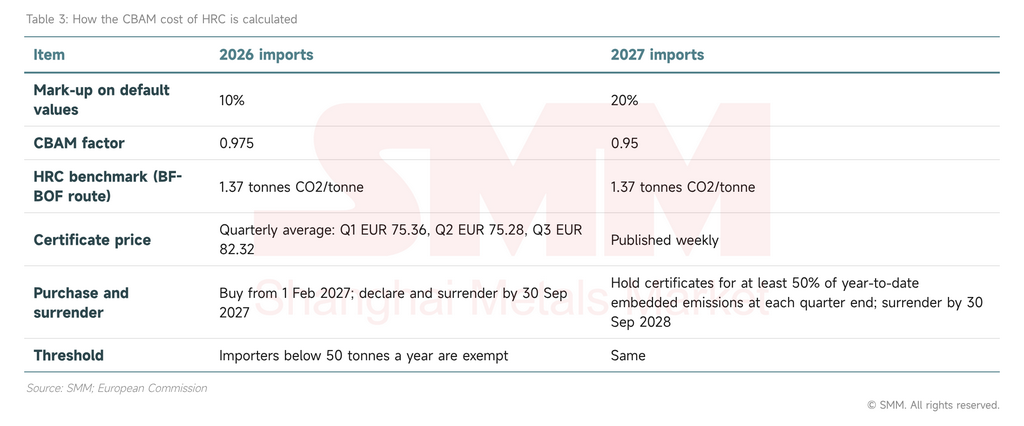
Tagihan CBAM bergantung pada nilai default, pengurangan alokasi gratis, dan harga sertifikat. Pada harga sertifikat Q3 2026 sebesar EUR 82,32/ton CO2 dan nilai default negara, HRC India yang diimpor pada 2027 memakan biaya sekitar EUR 316/ton, 2,4 kali lipat angka Turki; default Indonesia sebesar 8,23 ton CO2 per ton menempatkannya pada sekitar EUR 706/ton.
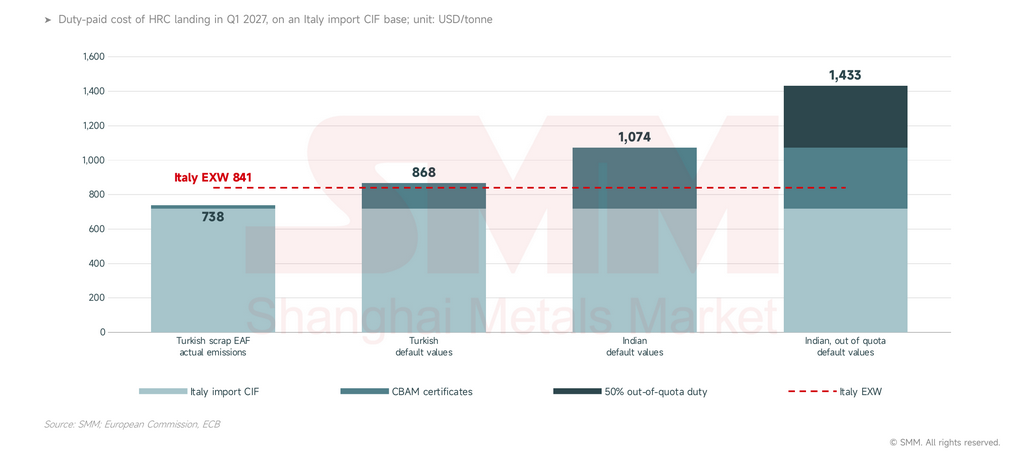
Koil India membutuhkan kuota dan emisi aktual terverifikasi untuk bersaing. Dengan harga impor Italia sebesar USD 718/ton CIF sebagai dasar umum (terutama koil dari pabrik India dan Turki, sebelum biaya pelabuhan), untuk kedatangan Q1 2027 pada harga awal November terbaru:
- Margin: Harga domestik EXW Italia sekitar USD 841/ton, sekitar USD 123/ton (sekitar EUR 109) di atas harga impor.
- Koil EAF berbasis skrap Turki: Pemeriksaan pasar SMM menempatkan CBAM sekitar USD 20/ton berdasarkan emisi aktual, sehingga totalnya sekitar USD 738/ton, sekitar USD 100 di bawah harga domestik.
- Koil Turki dengan nilai default: sekitar USD 868/ton, USD 27 di atas EXW domestik tetapi tidak lebih tinggi dari penawaran Q1 pabrik-pabrik UE.
- Koil India dengan nilai default: sekitar USD 1.074/ton, USD 233 di atas harga domestik; berdasarkan benchmark BF-BOF, emisi tertanam aktual harus berada di bawah sekitar 2,6 ton CO2 per ton untuk mencapai titik impas.
- Di luar kuota: bea 50% menambah sekitar USD 359/ton, sehingga totalnya sekitar USD 1.433/ton, jauh di atas harga domestik dan hampir tidak menyisakan ruang untuk perdagangan.
Koil India yang diimpor pada Q4 sudah memiliki kewajiban sekitar USD 313/ton berdasarkan nilai default 2026, namun kuotanya habis dalam delapan hari. Pembeli mungkin menetapkan harga berdasarkan emisi aktual atau belum memperhitungkan CBAM dalam harga; biaya tersebut akan tercatat saat penjualan sertifikat dibuka pada Februari 2027 dan penyerahan pertama jatuh tempo pada September.
V. Antrean Q1 dan limpahan ke Asia
Saat Q1 dibuka pada 1 Januari, kuota HRC Turki dan India kemungkinan akan habis lagi pada alokasi pertama; limpahan ke pasar Tiongkok sejauh ini berasal dari Indonesia, tanpa tanda-tanda koil India atau Turki beralih ke Asia.
Kuota Q1 Turki dan India kemungkinan akan terisi penuh saat pembukaan. SMM memperkirakan sekitar 0,30 juta ton HRC Turki dalam kuota pada Q1, kira-kira setara kuota negaranya ditambah kumpulan FTA, dan mendekati 0,20 juta ton HRC India, sekitar 50 ribu ton di atas kuota negara India. Berdasarkan aturan kuota UE yang menganut prinsip siapa cepat dia dapat, permohonan yang diajukan pada hari yang sama dan melebihi saldo dialokasikan secara proporsional, dan bagian yang tidak teralokasi dikenakan bea 50%, sehingga kapal-kapal yang mengantre tidak aman.
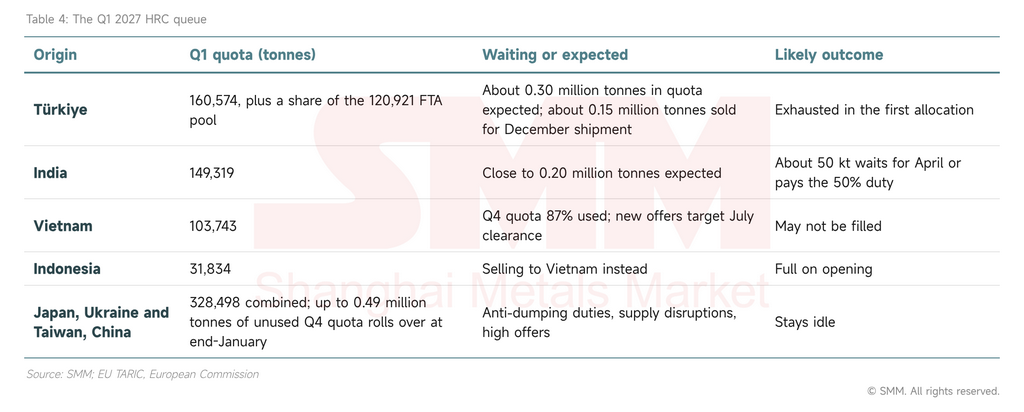
Volume Q1 mengasumsikan tabel alokasi saat ini berlanjut: IR (EU) 2026/1457 berakhir pada 31 Desember dan peraturan 2027 belum diterbitkan.
Ekspor Turki ke UE sudah menurun. Asosiasi Produsen Baja Turki melaporkan ekspor ke UE sebesar 3,70 juta ton pada Januari–September, turun 23% YoY, sementara total ekspor naik 1,9%; ke mana volume yang hilang tersebut pergi belum dipublikasikan.
Dampak langsung terhadap Tiongkok kecil. Tiongkok tidak memiliki kuota negara untuk HRC (1A), dan UE hanya mengimpor 2,2 ribu ton HRC Tiongkok pada Juli–Agustus; kuota negara Tiongkok di semua kategori non-stainless hanya sekitar 0,18 juta ton per kuartal.
Dampak tidak langsung sejauh ini berasal dari Indonesia. Impor HRC Indonesia oleh UE turun 0,28 juta ton pada Juli–Agustus, dan pada akhir Oktober dua pabrik Indonesia menjual sekitar 90 ribu ton ke Vietnam pada USD 530–535/ton CFR, bersaing untuk pembeli yang sama dengan coil Tiongkok pada USD 480/ton FOB Jingtang. Pabrik India, dengan permintaan domestik yang kuat, belum banyak beralih ke Vietnam atau Timur Tengah, di mana coil India bertahan pada USD 620–630/ton CFR.
VI. Prospek: kuota negara dan biaya karbon kini membatasi impor UE
Kami memperkirakan kuota negara dan biaya karbon, bukan harga, yang akan membatasi impor HRC UE mulai sekarang: volume Q1 dibatasi oleh kuota tetapi akan habis pada awal Januari, dan harga impor akan terus mengikuti harga domestik UE.
Q1 akan mengulangi Q4. Kuota Turki dan India kemungkinan akan habis setelah alokasi Januari pertama, dengan harga impor melonjak lalu mereda; jika kuota yang tidak terpakai tetap tidak terpakai, penawaran Q1 pabrik UE kemungkinan akan bertahan. CBAM menambah penyortiran kedua: pada nilai default, coil India, Indonesia, dan Tiongkok kehilangan keunggulannya, sementara pabrik EAF dengan data emisi terverifikasi memperoleh keuntungan. Tiga hal dapat mengubah ini: Jepang atau Taiwan, Tiongkok memangkas harga untuk menggunakan kuota yang tidak terpakai; ketentuan kuota FTA UE–India; dan tinjauan Komisi terhadap rezim baru.
Bagi Tiongkok, pasar yang perlu dipantau adalah Asia, bukan Eropa.HRC Tiongkok memiliki sedikit akses ke UE sebelum rezim baru, dan limpahan sejauh ini berasal dari Indonesia. Jika permintaan domestik India melemah, atau volume yang tidak lagi dijual Turki ke UE beralih ke Asia dan Timur Tengah, harga delivered di sana akan berada di bawah tekanan lebih besar, dan eksportir Tiongkok harus bersaing dengan harga lebih rendah.
Metodologi dan definisi: Impor HRC menggunakan pengelompokan SMM (HS 7208 tidak termasuk 7208 51, ditambah 7225 30 dan 7225 40) dari Eurostat, mendekati tetapi tidak identik dengan kategori kuota 1A. Penggunaan kuota berasal dari cuplikan TARIC hingga 3 Nov 2026. Biaya CBAM menggunakan nilai default HRC, tolok ukur BF-BOF, dan harga sertifikat Q3 2026. Harga Euro dikonversi pada kurs referensi ECB 4 Nov 2026.
Sumber: SMM; EU TARIC; Eurostat; Komisi Eropa; worldsteel; EUROFER; ECB; Asosiasi Produsen Baja Turki; laporan perusahaan.