SMM, 3 November:
I. Harga: Harga kembali naik pada akhir Oktober
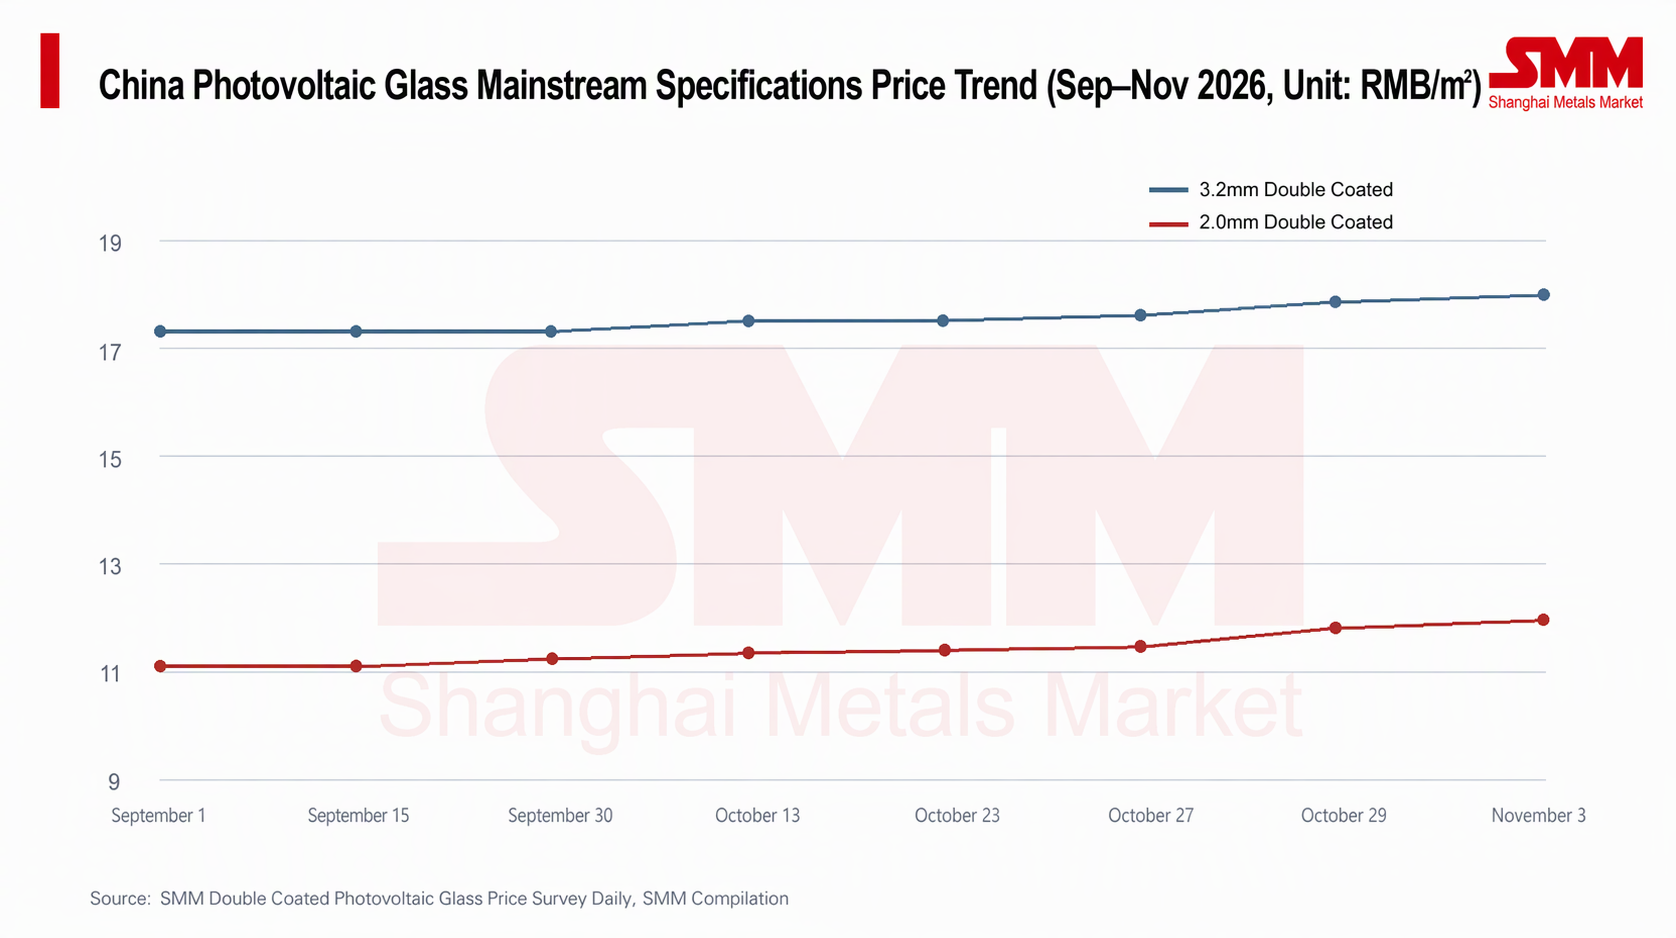
Pada September 2026, harga kaca PV umumnya berada pada fase stabil: harga rata-rata kaca lapis ganda 3,2 mm bertahan di 17,3 yuan/m², sementara kaca lapis ganda 2,0 mm naik perlahan dari 11,1 yuan/m² menjadi 11,25 yuan/m². Titik balik terjadi pada akhir Oktober—mulai sekitar 26 Oktober, kuotasi untuk kedua spesifikasi memasuki jalur kenaikan cepat: kaca 3,2 mm naik dari 17,5 yuan/m² menjadi 18,0 yuan/m² pada 3 November, dan kaca 2,0 mm naik dari 11,4 yuan/m² menjadi 11,95 yuan/m², masing-masing naik 2,9% dan 4,8% dalam waktu sekitar satu minggu, seiring momentum perbaikan yang terakumulasi sebelumnya dilepaskan secara terkonsentrasi.
Dari awal September hingga saat ini, kaca lapis ganda 3,2 mm naik kumulatif sekitar 4,0% (17,3→18,0 yuan/m²), dan kaca lapis ganda 2,0 mm naik kumulatif sekitar 7,7% (11,1→11,95 yuan/m²). Elastisitas harga kaca 2,0 mm hampir dua kali lipat dari kaca tebal, memperpanjang pola dukungan permintaan yang lebih kuat dari skenario kaca ganda dan terdistribusi.
Dari sisi kuotasi, rentang kuotasi pasar bergeser naik secara keseluruhan: kaca lapis ganda 3,2 mm dikuotasikan pada 17,5–18,5 yuan/m² dan kaca lapis ganda 2,0 mm pada 11,5–12,2 yuan/m². Namun, kenaikan harga saat ini lebih pada kuotasi yang lebih tinggi, dan transaksi aktual belum sepenuhnya mengikuti; penerimaan hilir terhadap harga yang lebih tinggi masih harus dilihat.
II. Inventori: Destocking berlanjut, tetapi siklus tawar-menawar semakin dekat
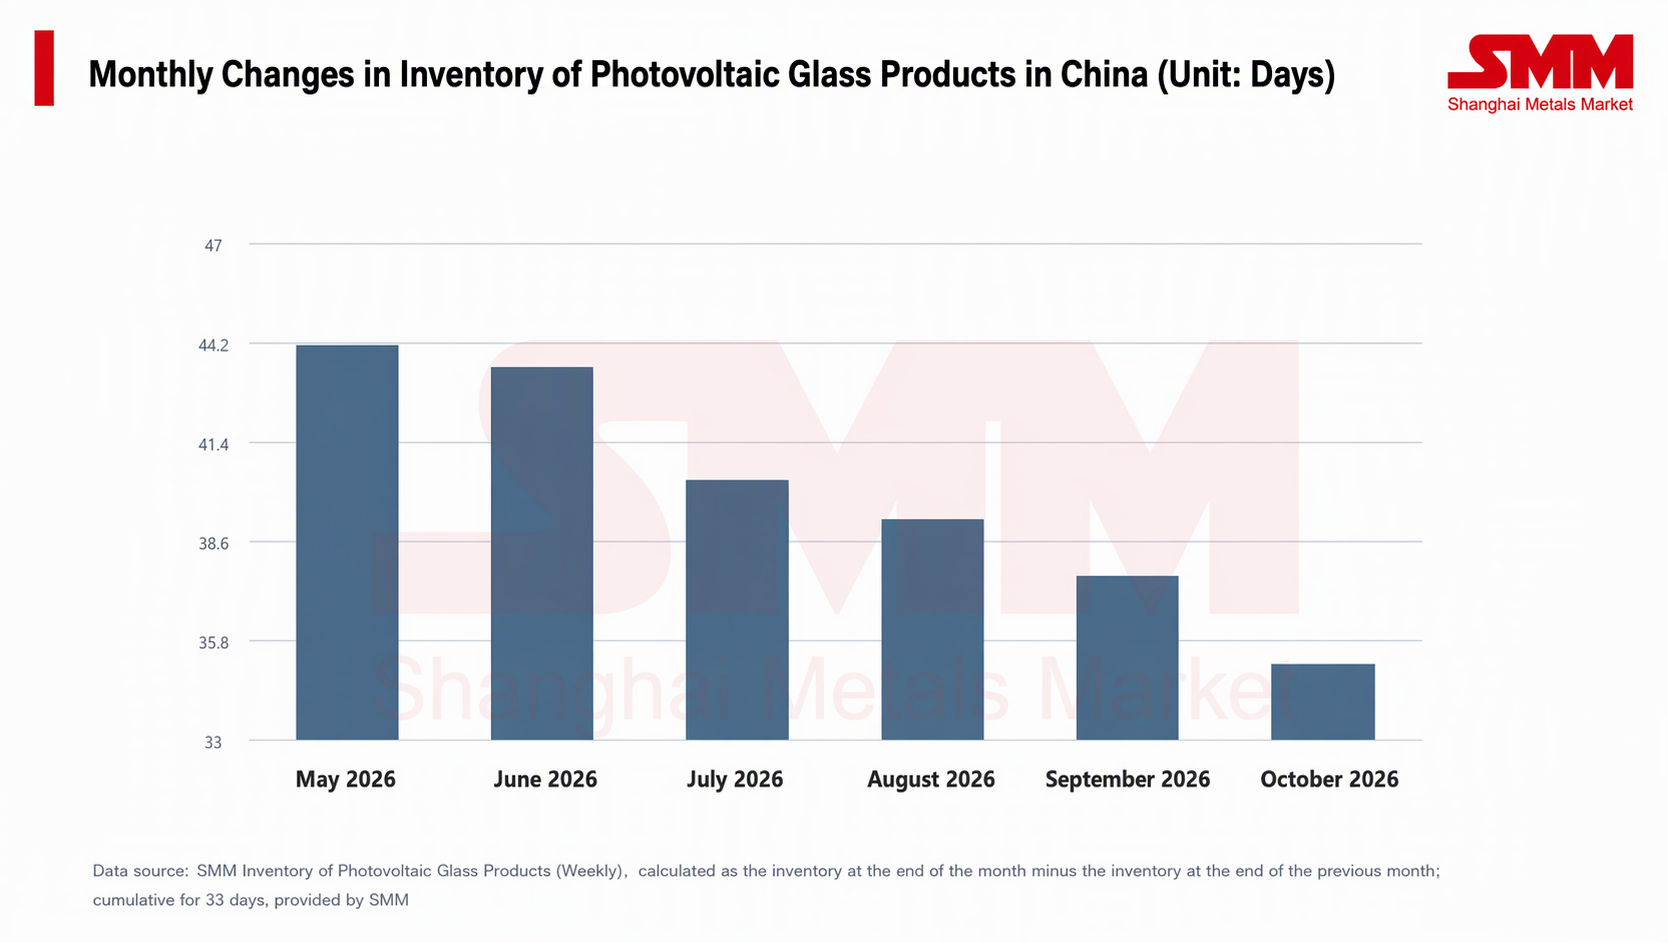
Keberlanjutan kenaikan harga terkait langsung dengan kinerja inventori. Sejak titik tertinggi pertengahan tahun, inventori produk jadi kaca PV secara keseluruhan berada pada lintasan penurunan, dengan tren destocking yang jelas. Pada akhir Oktober, hari inventori turun menjadi sekitar 35 hari, turun lebih dari 20% dari puncak pertengahan tahun (sekitar 46 hari). Namun, proses destocking tidak berjalan mulus: pada awal Oktober, inventori sempat mengalami rebound mingguan, mencerminkan fluktuasi yang berkelanjutan dalam kesesuaian antara serapan hilir dan laju jadwal produksi.
Yang lebih menonjol, aktivitas transaksi baru-baru ini melemah secara marginal, dan pasar diperkirakan akan memasuki periode tawar-menawar harga yang intens, dengan laju pengiriman kemungkinan melambat secara bertahap. Ini berarti efek "reservoir" dari inventori belum sepenuhnya tereliminasi—begitu permintaan melemah sedikit saja, tekanan inventori terhadap harga akan muncul kembali, membatasi kemiringan kenaikan harga.
III. Pasokan: Pengurangan dan penghentian produksi berlanjut, dengan kontraksi sisi pasokan yang proaktif
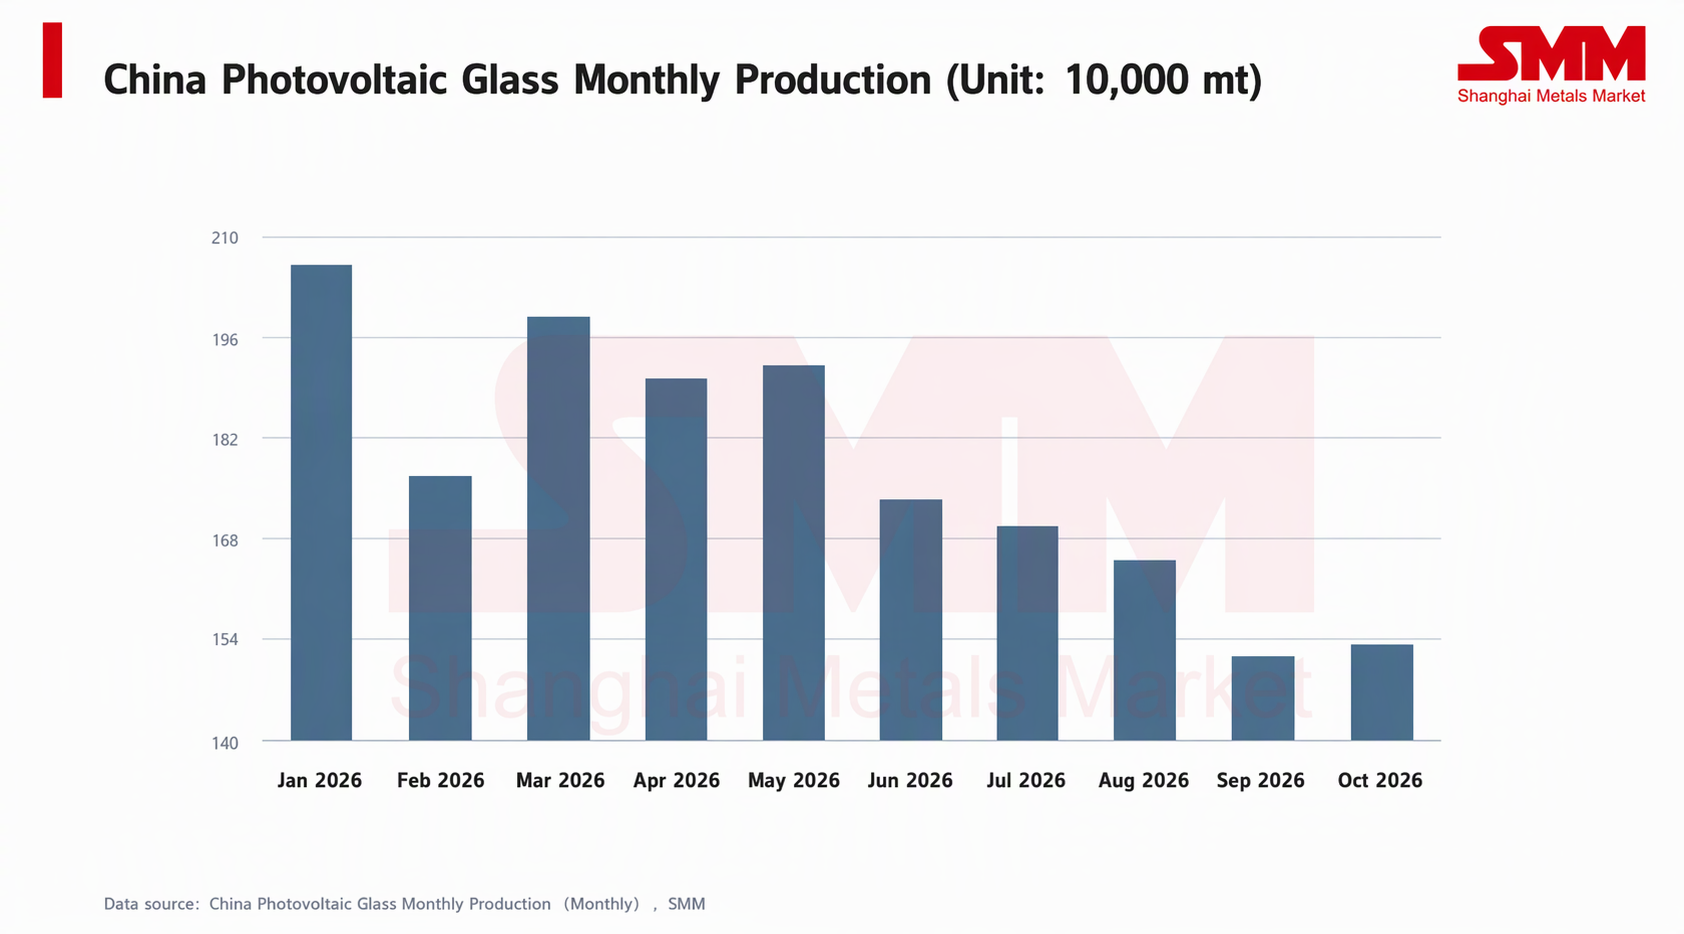
Dukungan fundamental untuk perbaikan harga putaran ini terletak pada kontraksi besar-besaran di sisi pasokan. Produksi kaca PV bulanan terus menurun sejak puncak musim semi, turun ke level terendah tahun ini pada September dan pada dasarnya tetap datar pada Oktober. Sementara itu, tingkat operasi baru-baru ini dipengaruhi oleh lebih sedikitnya hari produksi serta pengurangan dan penghentian produksi yang lebih awal di pemain-pemain papan atas, dan pasokan November diperkirakan akan sedikit menurun lagi, dengan kapasitas yang beroperasi ikut menyusut.
Dengan tidak adanya lonjakan permintaan yang tak terduga, kesenjangan pasokan yang diciptakan oleh pengurangan produksi proaktif adalah faktor kunci yang memungkinkan harga saat ini bertahan dalam rentang perbaikan. Namun justru karena sisi pasokan terutama mengandalkan "kontraksi proaktif," elastisitasnya cukup besar—begitu harga pulih di atas garis biaya tunai dan keinginan untuk melanjutkan produksi di jalur-jalur yang diperbaiki secara dingin menguat, penambahan produksi akan langsung melemahkan momentum kenaikan. Ini adalah variabel yang perlu dipantau secara ketat ke depannya.
IV. Dukungan biaya: Harga bahan bakar yang lebih kuat memberikan batas bawah
Untuk gas alam, sebagai bahan bakar inti untuk tungku, harganya telah berada pada lintasan naik yang berkelanjutan sejak Agustus tanpa perlambatan kemiringan: mengambil harga rata-rata di pasar LNG Hebei sebagai contoh, harganya sekitar 5.600 yuan/mt pada awal Agustus dan naik lebih lanjut hingga di atas 7.900 yuan/mt pada awal November, kenaikan kumulatif sekitar 40%. Harga terus melonjak dari Oktober hingga saat ini, menjadi pendorong kenaikan paling menonjol pada sisi biaya kaca baru-baru ini. Meskipun LNG Hebei lebih mencerminkan harga sumber gas puncak spot dan terdapat selisih harga dengan gas pipa kontrak jangka panjang yang ditandatangani oleh perusahaan kaca, trennya jelas menunjukkan pasokan gas yang lebih ketat dan pusat biaya bahan bakar yang lebih tinggi seiring mendekatnya musim pemanasan.
V. Prospek: Kuotasi bergeser lebih tinggi tetapi transmisi terbatas; konsolidasi dengan sedikit bias naik mendominasi
Memasuki November, kontradiksi inti dalam harga kaca telah bergeser dari "apakah bisa naik" menjadi "seberapa tinggi bisa naik. "Pada rapat perusahaan akhir bulan, disepakati untuk menaikkan kuotasi secara seragam untuk pesanan baru November, dengan beberapa spesifikasi (seperti lapisan tunggal 2,0 mm) direncanakan untuk menahan harga di 11,5 yuan/meter persegi, dan tingkat kuotasi secara keseluruhan telah bergeser naik secara signifikan. Data SMM menunjukkan bahwa harga rata-rata aktual untuk lapisan ganda pada awal November terus naik dari Oktober.
Namun, harus diakui dengan jelas bahwa transmisi kenaikan harga ke pengguna akhir tidak berjalan mulus. Harga modul belakangan ini lemah, dan produsen modul terus menekan harga bahan baku, menunjukkan penerimaan yang rendah terhadap kaca berharga tinggi; transaksi aktual belum sepenuhnya mengikuti kuotasi yang lebih tinggi. Pada saat yang sama, produksi terjadwal modul tidak menunjukkan pertumbuhan yang signifikan, sehingga tidak ada dorongan tambahan dari sisi permintaan. Oleh karena itu, harga kaca November lebih mungkin menunjukkan pola konsolidasi "bertahan di level tinggi, lebih mungkin naik daripada turun, tetapi dengan kenaikan terbatas":
Di satu sisi, dukungan biaya yang lebih kuat (terutama bahan bakar), pemotongan produksi dan penghentian yang berlanjut di sisi pasokan, serta pengurangan stok yang terus berlangsung bersama-sama membentuk batas bawah harga, sehingga ruang penurunan terbatas. Di sisi lain, resistensi modul dan produksi terjadwal yang lemah menciptakan batas atas, dan pasar akan segera memasuki siklus tawar-menawar yang intens dengan laju pengiriman kemungkinan melambat, sehingga membatasi kenaikan lebih lanjut. Jika produksi terjadwal modul pulih atau harga bahan bakar terus melonjak, ruang kenaikan diperkirakan akan terbuka; sebaliknya, jika tekanan harga dari sisi modul diteruskan lebih lanjut dan jalur perbaikan dingin menunjukkan tanda-tanda kembali berproduksi, harga dapat kembali ke konsolidasi di level tinggi.