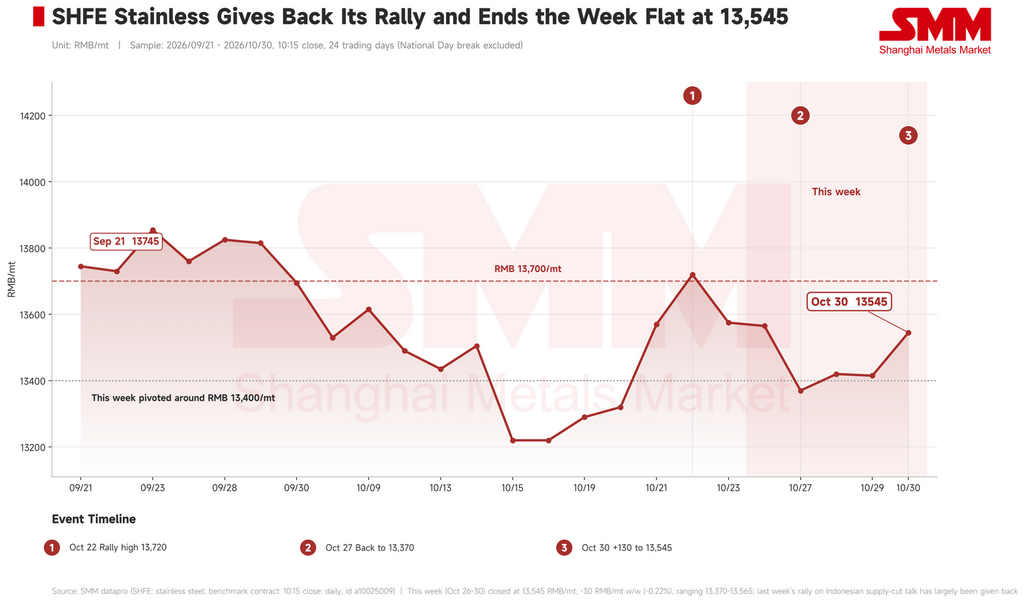
Satu minggu setelah rumor menopang harga baja nirkarat Tiongkok, rumor tersebut melakukan apa yang biasa dilakukan rumor tak terkonfirmasi. Kontrak acuan SHFE ditutup pada RMB 13.545/mt (sekitar $2.028/mt) pada Jumat, turun RMB 30/mt, atau 0,22%, dari Jumat sebelumnya — nyaris datar, tetapi hanya setelah perjalanan pulang-pergi yang membawanya dari RMB 13.565/mt pada Senin turun ke RMB 13.370/mt (sekitar $2.002/mt) pada Selasa dan kembali naik dengan kenaikan RMB 130/mt hingga Jumat. Reli pekan lalu yang dipicu pembicaraan pemangkasan produksi nikel Indonesia hampir sepenuhnya dikembalikan.
Makro berbalik melawannya pada saat yang sama
The Fed menahan suku bunga pada 29 Oktober, tetapi pernyataannya menyebut ekonomi kuat, dan Hammack serta Cook sama-sama memilih kenaikan 25 basis poin. Data yang menyusul tidak melunakkan hal itu: pertumbuhan PDB kuartal ketiga sebesar 3,4% melampaui ekspektasi, PCE inti September naik menjadi 3,1% tahun-ke-tahun, dan klaim pengangguran bertahan di dekat level terendah 57 tahun. Ekspektasi kenaikan akhir tahun menguat, dan ECB — yang menahan diri pekan ini — kini diperkirakan secara luas akan bergerak pada Desember.
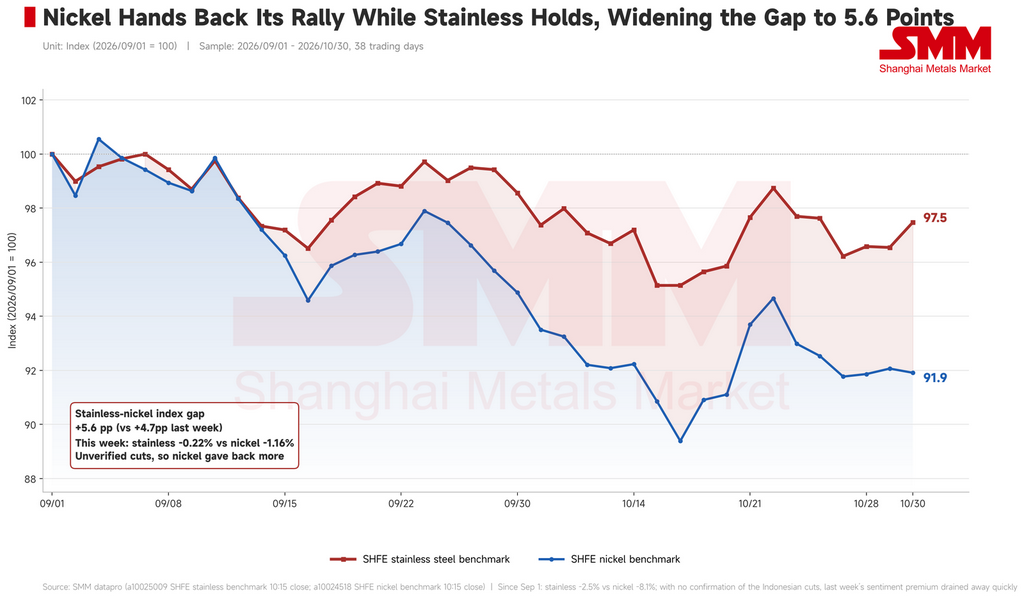
Kebijakan Tiongkok tetap mendukung, dengan laba industri naik 15,5% dalam tiga kuartal pertama, fasilitas swap baru PBoC untuk redemption besar di pasar obligasi, dan penyaluran penuh instrumen pembiayaan kebijakan baru senilai RMB 800 miliar. Tidak satu pun dari hal itu menular dengan cepat ke baja nirkarat. Yang menggerakkan pasar adalah absennya konfirmasi dari Indonesia, dan nikel SHFE mengembalikan RMB 1.380/mt (sekitar $207/mt), atau 1,16%, menjadi RMB 118.050/mt (sekitar $17.672/mt) — lebih besar dari penurunan baja nirkarat, yang memperlebar kelebihan imbal hasil baja nirkarat sejak 1 September dari 4,7 poin persentase menjadi 5,6.
Penurunan stok mingguan ketiga yang bukan disebabkan permintaan
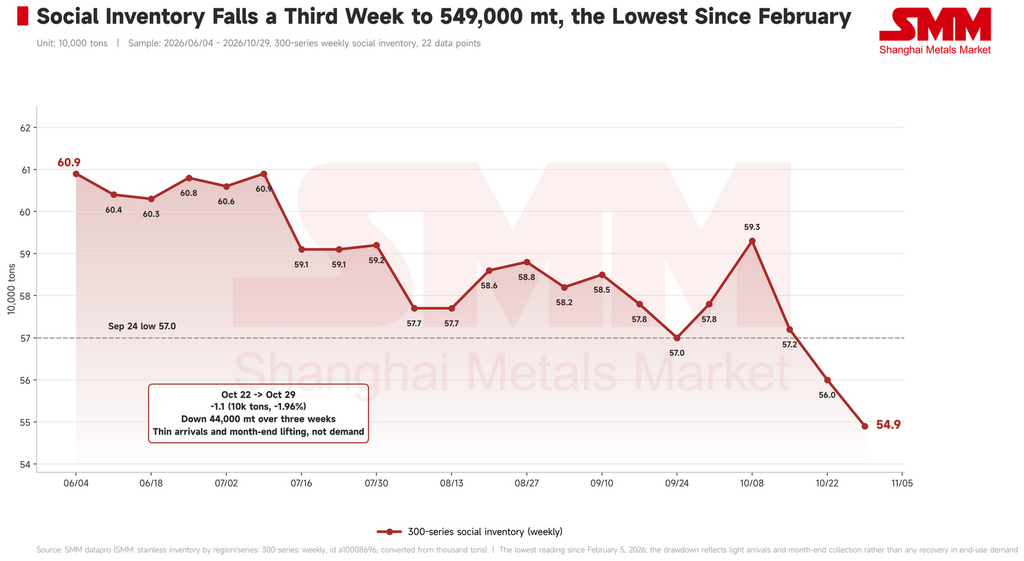
Persediaan sosial seri 300 turun menjadi 549.000 mt pada pekan hingga 29 Oktober, turun 11.000 mt, atau 1,96%, dan turun 44.000 mt selama tiga pekan. Itu adalah angka terendah sejak 5 Februari dan, secara kasatmata, angka terkuat di kompleks baja nirkarat.
Angka itu juga paling tidak informatif. Kedatangan barang ringan pekan ini, dan penagihan akhir bulan menarik sebagian pengangkatan lebih awal; keduanya bukan permintaan. Ledakan transaksi yang dihasilkan cerita Indonesia pekan lalu memudar begitu cerita itu mereda, dan pembeli hilir kembali hanya menutupi kebutuhan mendesak. Harga bertahan di sebagian besar grade — cold-rolled 304/2B Wuxi naik RMB 25/mt sementara Foshan tidak berubah, cold-rolled 316L/2B Wuxi turun RMB 400/mt, dan 201/2B, hot-rolled 316L/NO.1 serta 430/2B di kedua pasar datar — sementara premi 304/2B Wuxi atas futures semakin menyempit menjadi RMB 425–725/mt. Dengan pabrik yang masih terlihat menguntungkan dan tekanan pengiriman akhir bulan menumpuk, sebagian pedagang memberi diskon untuk mendorong volume.
Margin tetap utuh, tetapi hanya karena input terus turun
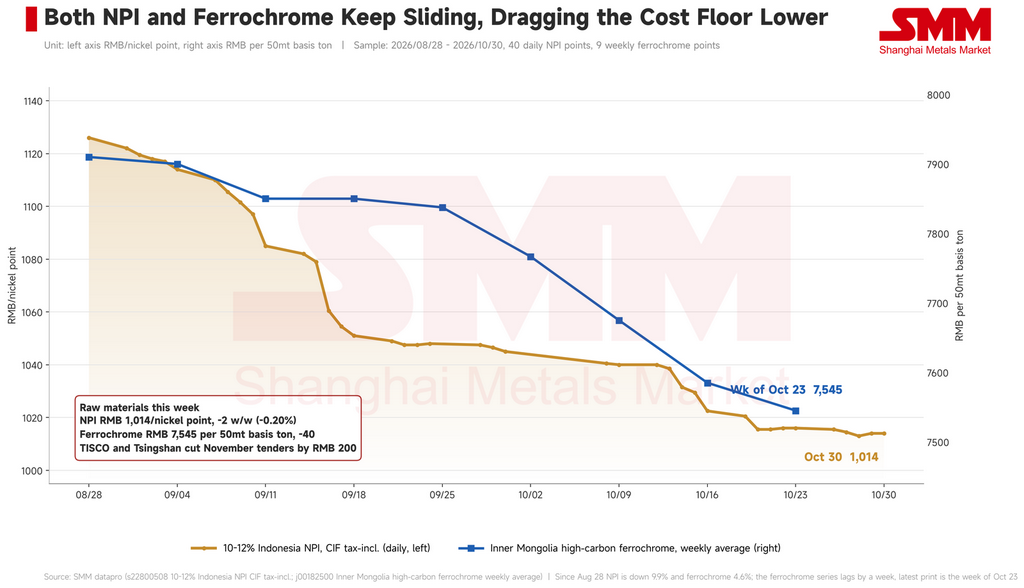
NPI Indonesia 10–12% CIF termasuk pajak ditutup pada RMB 1.014/poin nikel (sekitar $152), turun RMB 2, atau 0,20%, diperdagangkan dalam rentang RMB 1.013–1.015,5 sepanjang pekan. Rata-rata mingguan ferrochrome karbon tinggi Mongolia Dalam (cetakan terbaru, pekan 23 Oktober) turun RMB 40 menjadi RMB 7.545 per ton basis 50mt (sekitar $1.130), dan TISCO serta Tsingshan memangkas harga tender ferrochrome November mereka sebesar RMB 200. Skrap baja nirkarat semakin melemah karena penghindaran risiko dan ketatnya faktur pajak, memperlebar selisih biaya terhadap rute NPI.
Diindeks ke 28 Agustus, ketika industri memasuki inversi biaya, produk jadi turun 3,1% dan bahan baku 9,9%, membuat selisih produk jadi terhadap bahan baku datar di 6,8 poin persentase. Ini layak dinyatakan secara tepat: selisih berbasis futures tidak melebar pekan ini, karena baja nirkarat dan NPI turun hampir dengan jumlah yang sama. Dukungan margin inkremental datang dari pemangkasan tender ferrochrome dan skrap yang lebih lemah, yang keduanya tidak tercakup oleh selisih berbasis NPI. Sementara itu, beberapa pabrik yang sebelumnya menjalani perawatan kembali ke output normal, sehingga jadwal produksi mulai naik ke pasar yang permintaannya tidak bergerak.
Prospek
Pekan ini pasar melakukan repricing dirinya dari sentimen kembali ke fundamental, dan fundamental belum membaik. Kedua penopang di bawah harga bersifat lemah: persediaan rendah karena material tidak tiba, dan margin positif karena input anjlok. Tidak satu pun menghasilkan kenaikan.
Tiga hal yang perlu dicermati menjelang November. Apakah pemangkasan Indonesia terkonfirmasi, dan pada skala berapa, menentukan apakah basis biaya terus tergerus atau akhirnya menjadi kendala. Apakah output pabrik yang dimulai kembali dapat diserap oleh posisi persediaan yang rendah karena alasan yang salah menentukan berapa lama penurunan stok berlangsung. Dan pertemuan The Fed November akan menentukan apakah beban makro semakin berat. Acuan tampaknya akan terus bergerak dalam rentang rendah — dibatasi oleh absennya permintaan pengguna akhir, ditopang oleh valuasi di dekat level terendah tahun ini. Pelaku industri disarankan untuk berhati-hati terhadap pergerakan harga berita tunggal dan sebaliknya memantau jadwal produksi awal November serta transaksi spot aktual.