

Ringkasan Eksekutif
Permintaan baja Indonesia diperkirakan tumbuh sekitar 4,25% per tahun selama 2026E–2030E, tetapi konstruksi, yang menyerap sekitar 78% konsumsi, sedang melambat, dan proyek minyak dan gas muncul sebagai pendorong pertumbuhan baru. Bea masuk antidumping dan langkah-langkah nontarif memberi ruang lebih bagi pabrik lokal, dengan impor diperkirakan tumbuh lebih lambat daripada ekspor: pangsa impor dari konsumsi nyata menurun dari 63,7% menjadi 62,1%, dan impor bersih menyusut dari 1,4 Mt menjadi 0,8 Mt. Meski demikian, impor masih memasok 55% konsumsi baja jadi pada 2025. Dengan permintaan domestik yang lesu, harga tetap datar pada pertengahan Oktober 2026, dan risiko cenderung mengarah ke penurunan.
I. Lanskap Makro & Kebijakan: Pertumbuhan Konstruksi Melambat karena Antidumping Tetap Menjadi Perisai Utama
Latar Belakang Makro: Pertumbuhan Bertahan di Atas 5%, tetapi Konstruksi Kehilangan Momentum
PDB riil Indonesia tumbuh 5,11% pada 2025. SMM memperkirakan pertumbuhan riil sekitar 5,4% pada 2026, mengangkat PDB nominal menjadi sekitar Rp25.700 triliun. Konstruksi adalah faktor penentu utama bagi permintaan baja Indonesia: sektor ini menyerap sekitar 78% konsumsi baja tetapi hanya menyumbang sekitar 10% dari PDB, setengah dari pangsa manufaktur, sehingga permintaan baja jauh lebih sensitif terhadap siklus konstruksi daripada perekonomian secara luas. Pertumbuhan konstruksi melambat menjadi 4–5% karena pemerintah menyebar prioritasnya melampaui konstruksi dan belanja bergeser ke sektor energi.
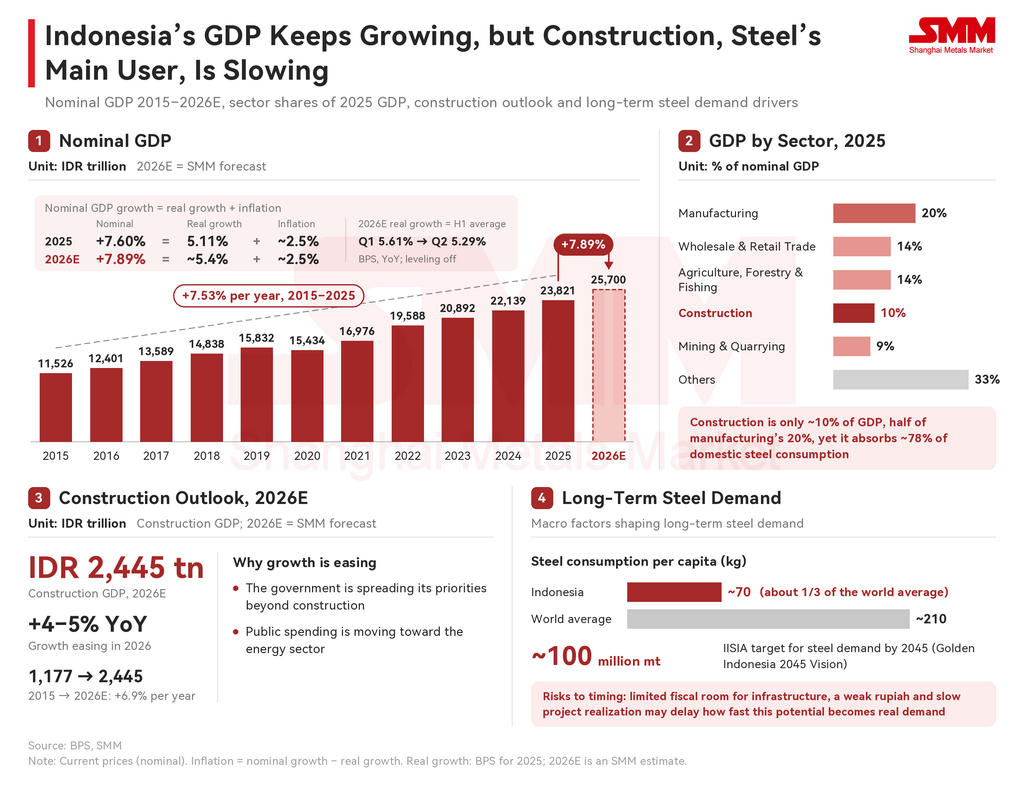
Dalam jangka panjang, permintaan masih memiliki ruang besar untuk tumbuh. Konsumsi baja Indonesia sekitar 70 kg per kapita adalah sepertiga dari rata-rata dunia 210 kg, dan Asosiasi Industri Besi dan Baja Indonesia (IISIA) menargetkan sekitar 100 juta ton permintaan pada 2045. Jalur proyek akan menjadi indikator utama kemajuan menuju target tersebut, meskipun ruang fiskal yang terbatas untuk infrastruktur, rupiah yang lemah, dan realisasi proyek yang lambat dapat menunda seberapa cepat potensi ini berubah menjadi permintaan aktual.
Jalur Baja Masa Depan: Konstruksi Masih Memimpin seiring Minyak dan Gas Meningkat
Konstruksi tetap menjadi pendorong terbesar jalur baja masa depan Indonesia. Pusat data termasuk prospek baru yang paling menjanjikan, karena meningkatnya permintaan layanan data dan AI membuka Jawa Barat dan Jawa Tengah, di antara wilayah lain, untuk investasi terkait AI. Pergeseran utama, bagaimanapun, adalah ke arah energi: sektor minyak dan gas kini mencakup beberapa proyek besar di seluruh negeri, menggeser permintaan baja dari infrastruktur saja menjadi infrastruktur plus energi.
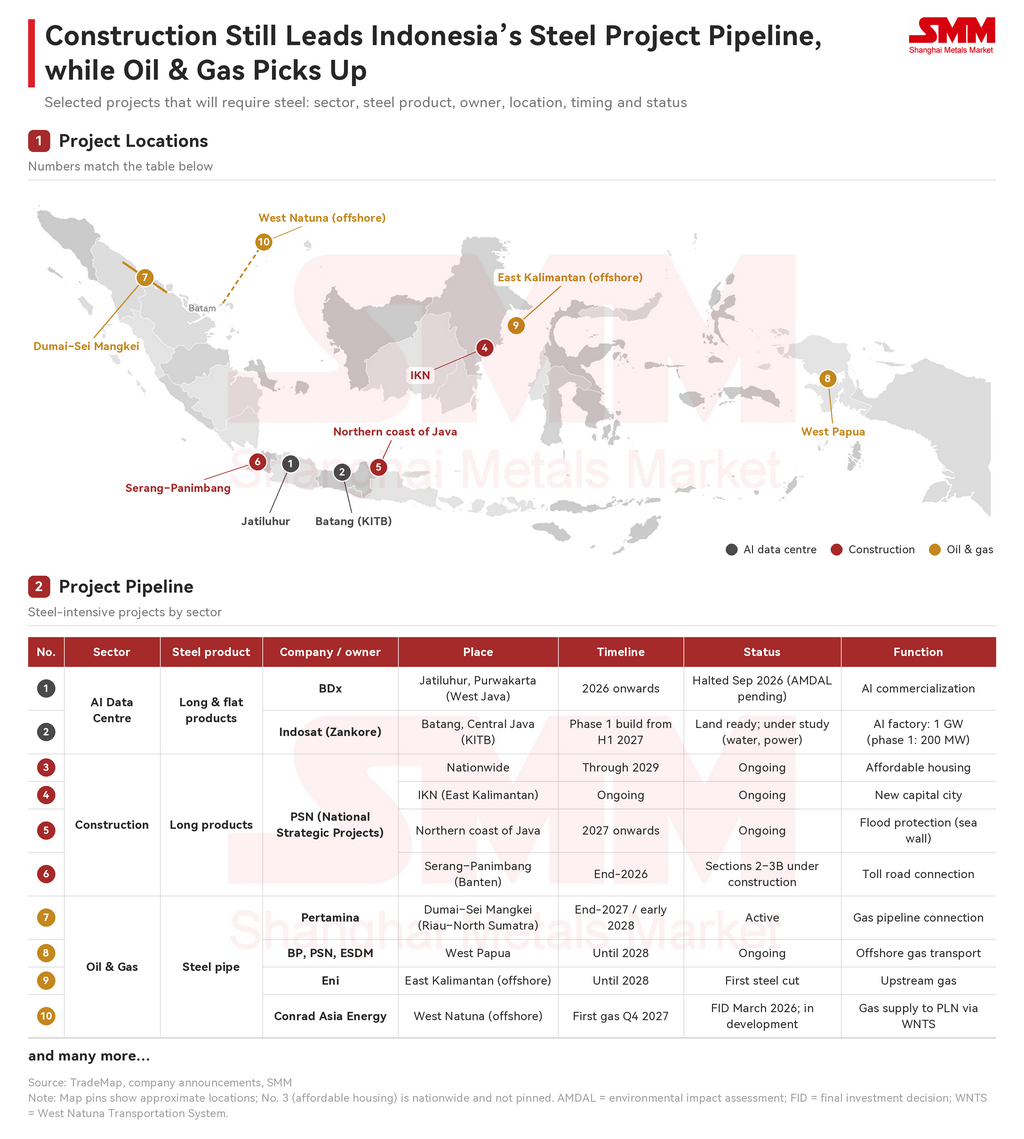
Belanja modal mencerminkan pergeseran ini. PT Pertamina Hulu Energi (PHE), yang berfokus pada eksplorasi, pengembangan, operasi, dan produksi minyak dan gas, menaikkan belanja modal 2026 dari USD 4,8 miliar menjadi USD 6 miliar untuk menahan penurunan produksi alami dan membuka peluang hulu baru. Produsen pipa hilir juga merespons. PT Steel Pipe Industry of Indonesia Tbk (SPINDO), salah satu produsen pipa baja terbesar di Indonesia, sedang membangun pabrik ketujuhnya di Gresik, Jawa Timur, untuk membuat pipa 8 inci dan 20 inci untuk minyak dan gas. Pabrik tersebut akan menambah sekitar 24.000 mt pipa API dan 36.000 mt pipa hitam pada 2027, potensi peningkatan sekitar 60.000 mt. Mengubah jalur pipa ini menjadi permintaan baja yang bertahan lama akan bergantung pada kerangka kebijakan yang jelas dan konsisten.
Kerangka Kebijakan: Tindakan Tarif dan Non-Tarif Membentuk Cara Permintaan Dipenuhi
Indonesia mengelola impor baja melalui dua perangkat instrumen, tindakan tarif dan non-tarif. Bersama-sama keduanya menentukan seberapa besar permintaan masa depan negara yang dapat ditangkap oleh pabrik domestik.
Kebijakan Tarif: Anti-Dumping Adalah Satu-Satunya Upaya Perdagangan yang Berlaku
Indonesia menerapkan tiga jenis bea masuk atas baja: bea masuk anti-dumping (BMAD), bea masuk tindakan pengamanan (BMTP), dan bea masuk standar (BM). BMAD adalah satu-satunya upaya perdagangan yang saat ini berlaku. Ini adalah alat paling tertarget terhadap impor berharga rendah, karena dapat diterapkan pada produk dan asal tertentu berdasarkan petisi dari produsen domestik yang terdampak. BMTP hanya memberikan perlindungan jangka pendek (tindakan pengamanan baja terbaru, pada baja paduan penampang I dan H, terakhir diperpanjang selama dua tahun, dari Desember 2022 hingga Desember 2024) dan memerlukan pemicu yang kuat sebelum dapat diberlakukan. BM memiliki efek terbatas, karena berlaku secara luas dan dapat turun menjadi 0% di bawah perjanjian perdagangan bebas seperti FTA ASEAN-China (ACFTA) dan FTA ASEAN-Korea (AKFTA). Tarif preferensial ini tidak membebaskan impor dari BMAD atau BMTP.
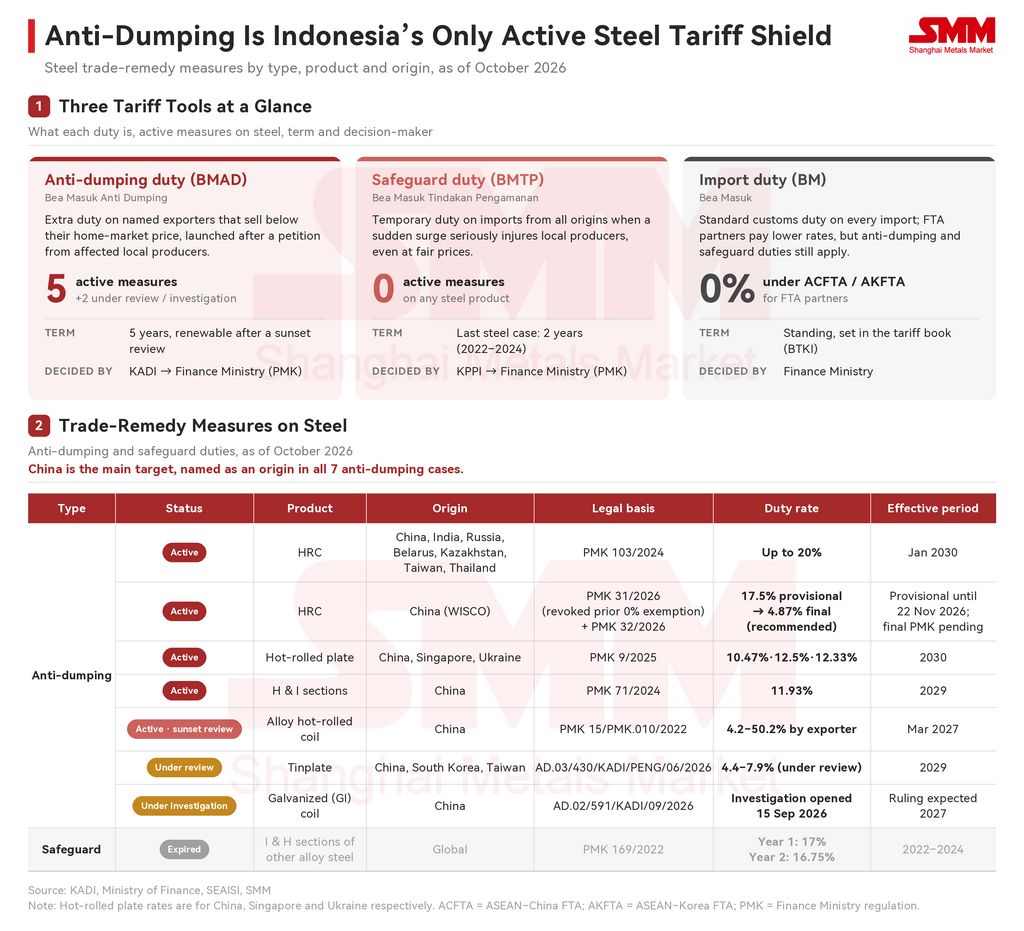
Tindakan anti-dumping Indonesia atas baja sebagian besar pada produk koil. Tidak ada tindakan pengamanan yang berlaku, karena tidak ada lonjakan impor pada produk terkait dan tidak ada keluhan industri. China menjadi asal impor utama yang menjadi sasaran, karena volume besar baja canai dengan harga lebih rendah diimpor dari China. Produk baja panjang lebih sedikit dikenai tindakan, karena sebagian besar diproduksi di dalam negeri, mencakup sekitar 60% dari produksi baja Indonesia dan menghadapi tekanan impor yang terbatas.
Kebijakan Non-Tarif: SNI, Perizinan Impor, dan TKDN Bekerja sebagai Satu Sistem
Standar Nasional Indonesia (SNI) merupakan dasar dari sistem ini. SNI menjaga keamanan dan mutu produk serta mendukung persaingan yang sehat dengan mencegah produk di bawah standar masuk ke pasar. Sebagian besar persyaratan SNI terbaru mencakup baja canai, karena produk baja panjang sebagian besar diproduksi secara lokal dan telah memiliki standar tersendiri, seperti SNI 2052:2024 untuk baja tulangan.
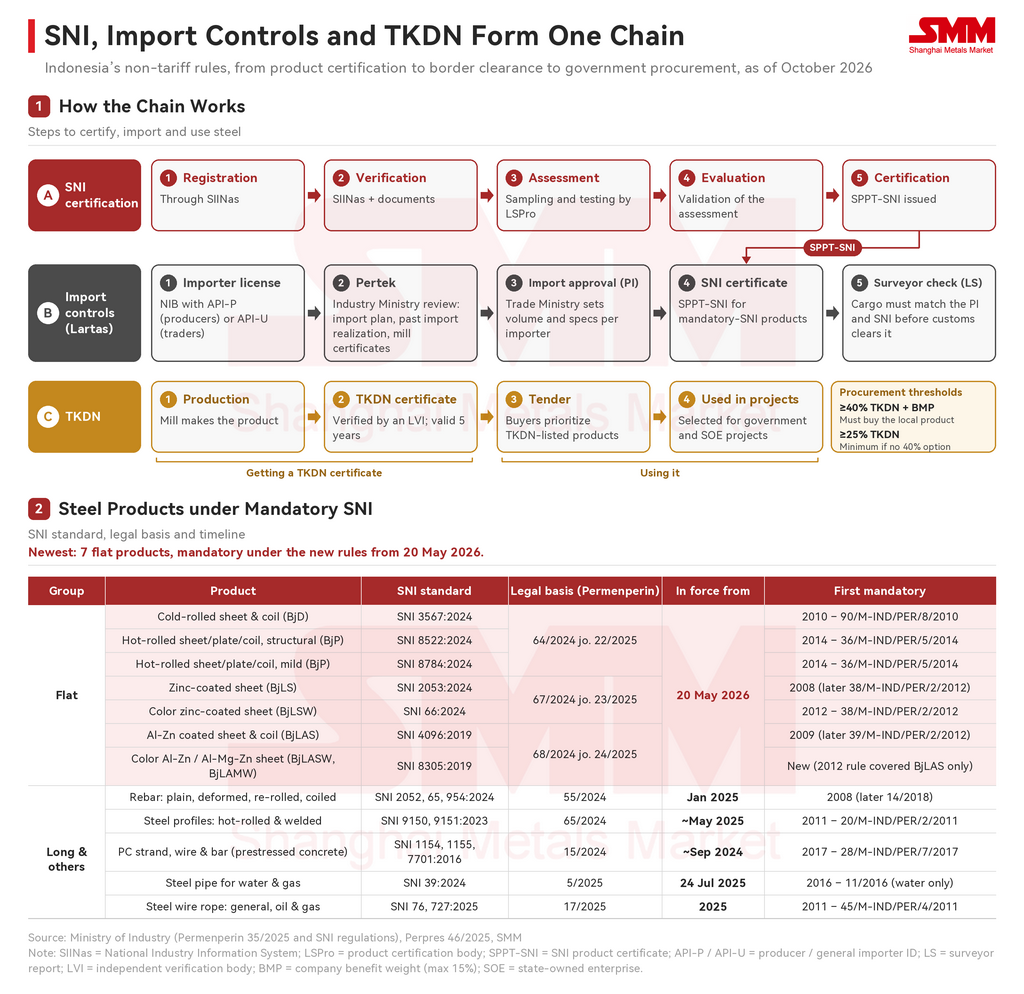
Perizinan impor dibangun di atas SNI. Persetujuan impor (PI) didukung oleh pertimbangan teknis Kementerian Perindustrian (Pertek), dan baja impor harus memenuhi SNI yang relevan sebelum persetujuan diberikan. Setelah produk masuk ke pasar, persyaratan tingkat komponen dalam negeri (TKDN) menentukan apakah produk tersebut dapat digunakan dalam proyek tertentu. TKDN diterapkan per proyek, terutama pada proyek pemerintah. Proyek-proyek ini wajib membeli produk lokal jika gabungan TKDN dan bobot manfaat perusahaan (BMP) suatu produk mencapai 40%; jika tidak ada produk yang memenuhi ambang tersebut, TKDN minimal harus 25%. Hal ini mengarahkan permintaan baja proyek pemerintah ke pabrik baja lokal.
II. Pasokan, Permintaan, dan Arus Perdagangan: Produksi Lokal Meningkat, tetapi Impor Masih Memimpin
Konsumsi Baja Semu: Konstruksi Mendominasi, Minyak dan Gas Berpotensi Melampaui Otomotif
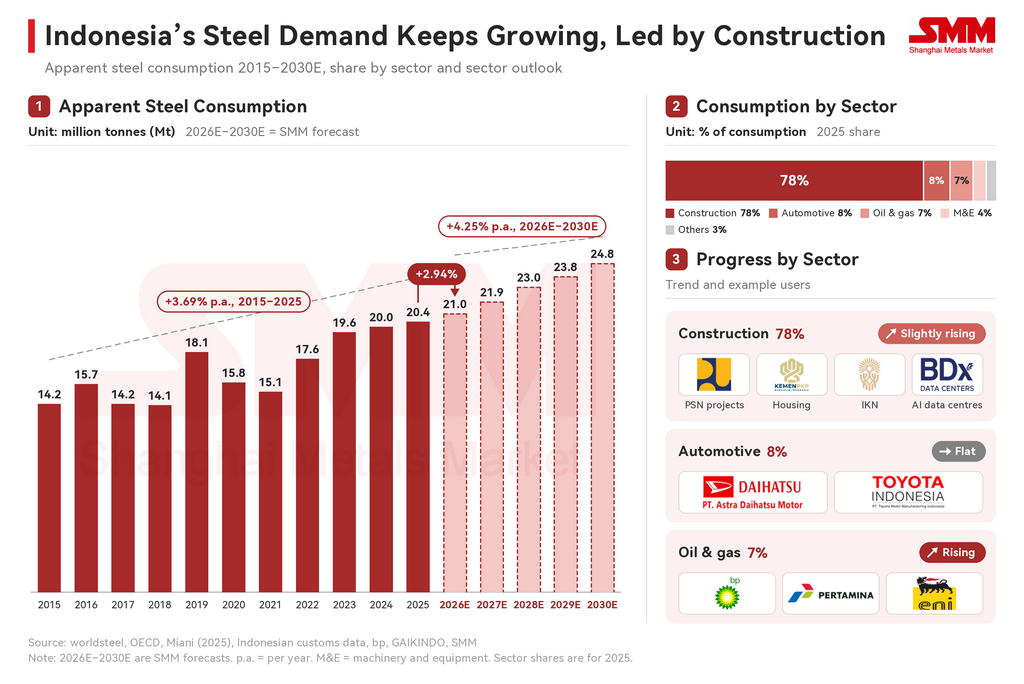
Konsumsi baja semu meningkat dari 14,2 juta ton pada 2015 menjadi 20,4 juta ton pada 2025, sekitar 3,69% per tahun. SMM memperkirakan konsumsi akan terus naik sekitar 4,25% per tahun selama 2026E–2030E menjadi 24,8 juta ton, didukung oleh proyek konstruksi yang berjalan dan fasilitas hulu minyak dan gas dari BP, Eni, dan Pertamina, yang terutama membutuhkan pipa baja standar API. Sebaliknya, sektor otomotif mengalami stagnasi. Rupiah yang melemah dan penjualan mobil yang lesu menunjukkan kondisi ekonomi yang kurang bergairah, dan sangat sedikit pabrik otomotif baru yang diumumkan. Konstruksi akan tetap menjadi konsumen terbesar, sehingga bauran konsumsi secara keseluruhan kemungkinan tidak akan berubah dalam waktu dekat. Namun, jika permintaan otomotif tetap datar sementara fasilitas minyak dan gas terus beroperasi, minyak dan gas dapat melampaui otomotif sebagai konsumen baja.
Kapasitas, Produksi, dan Utilisasi: Ekspansi Berfokus Slab Meningkat Setelah 2030
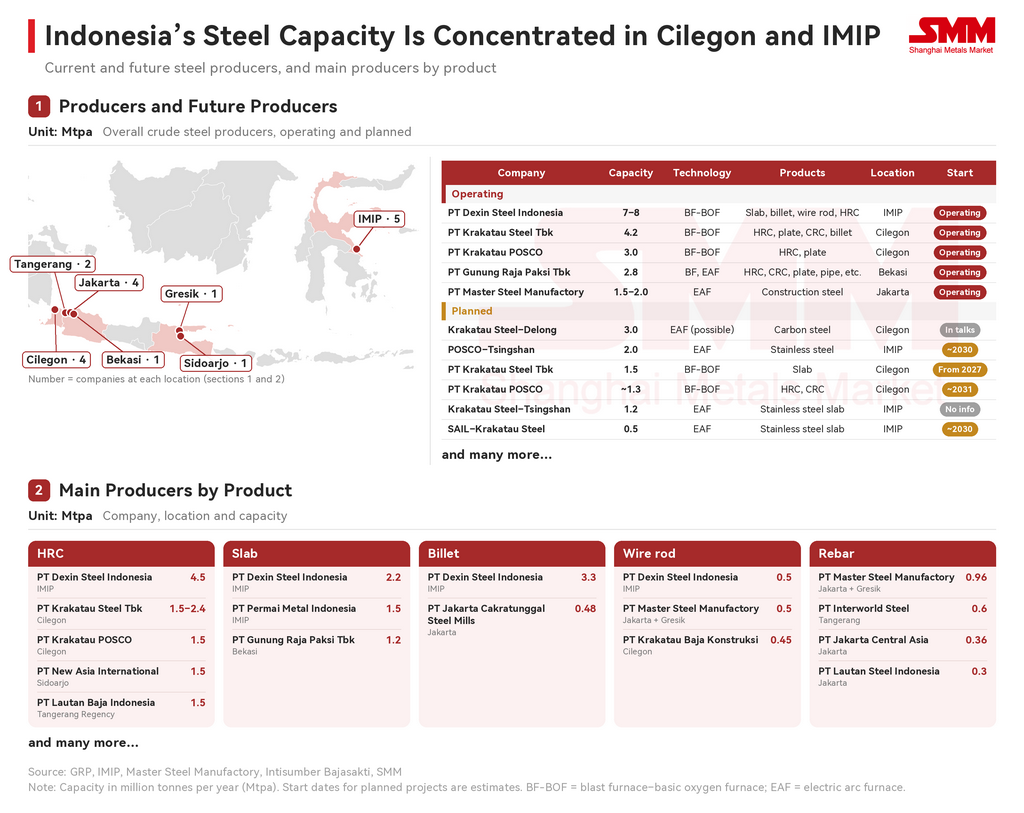
Sekitar 80% pembuatan baja Indonesia masih mengandalkan rute BF-BOF, menurut Centre for Research on Energy and Clean Air (CREA), dan lebih dari 90% kapasitas dalam pipeline proyek juga menggunakannya. Alternatif utama, tungku busur listrik (EAF), menggunakan skrap, yang langka dan mahal untuk diperoleh di Indonesia, dan peralihan rute akan membutuhkan belanja modal besar. Berdasarkan jumlah pabrik, industri ini masih didominasi pabrik produk panjang kecil, tetapi sebagian besar kapasitas berada di beberapa pabrik terintegrasi besar. Produksi produk datar meningkat dengan bantuan SNI untuk koil dan bea masuk anti-dumping atas koil impor. Cilegon dan IMIP tetap menjadi dua pusat baja utama dan diperkirakan akan menampung sebagian besar ekspansi di masa depan.
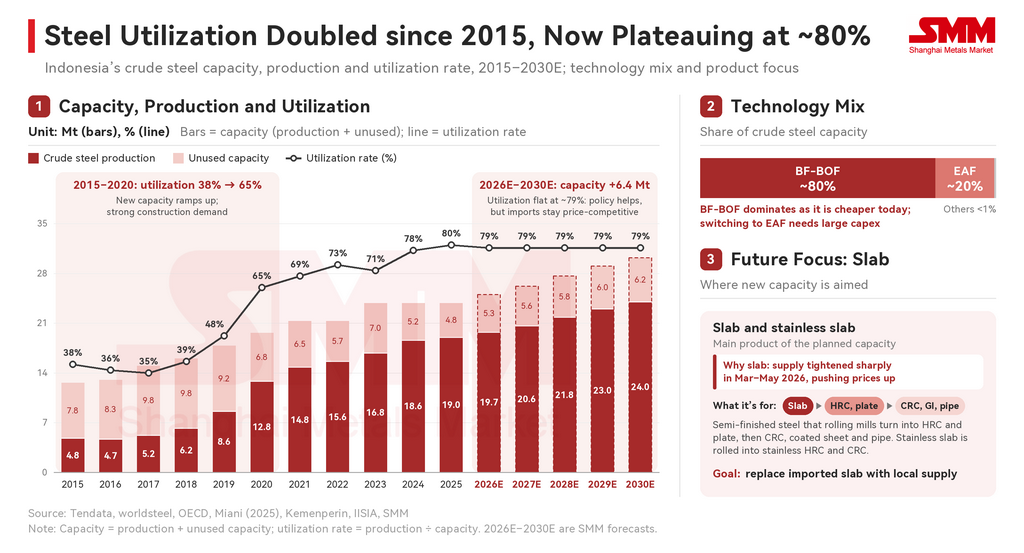
Produksi baja kasar telah meningkat sekitar empat kali lipat sejak 2015 dan utilisasi meningkat dua kali lipat, seiring peningkatan kapasitas baru dan permintaan konstruksi yang kuat mendorong output hingga 2019. Lonjakan paling tajam terjadi pada 2020, ketika kapasitas berorientasi ekspor mulai beroperasi, terutama pabrik BF-BOF Dexin Steel di Morowali, meskipun permintaan domestik turun selama COVID. Kapasitas diperkirakan tumbuh bertahap, sebesar 6,4 Mt menjadi 30,2 Mt pada 2030E, sementara pertumbuhan output melambat menjadi sekitar 5,06% per tahun selama 2026E–2030E, mencapai 24,0 Mt. Kapasitas kemudian akan meningkat lebih tajam setelah 2030 seiring mulai beroperasinya pabrik-pabrik baru, asalkan berjalan sesuai rencana. Fokusnya akan pada slab. Ketegangan Timur Tengah mengungkap ketergantungan berat Indonesia pada slab impor, karena pasokan slab mengetat tajam antara Maret dan Mei 2026, dan gangguan tersebut memukul harga serta output produk datar. Oleh karena itu, investasi masa depan diperkirakan akan memprioritaskan pabrik berfokus slab, dengan produksi meningkat signifikan mulai 2030. Hingga saat itu, utilisasi diperkirakan tetap datar di sekitar 79%, karena pabrik lokal masih kesulitan menandingi harga impor dan permintaan akan terus membutuhkan impor.
Ekspor dan Impor: Ekspor Memperkecil Kesenjangan, tetapi Impor Tetap Lebih Besar
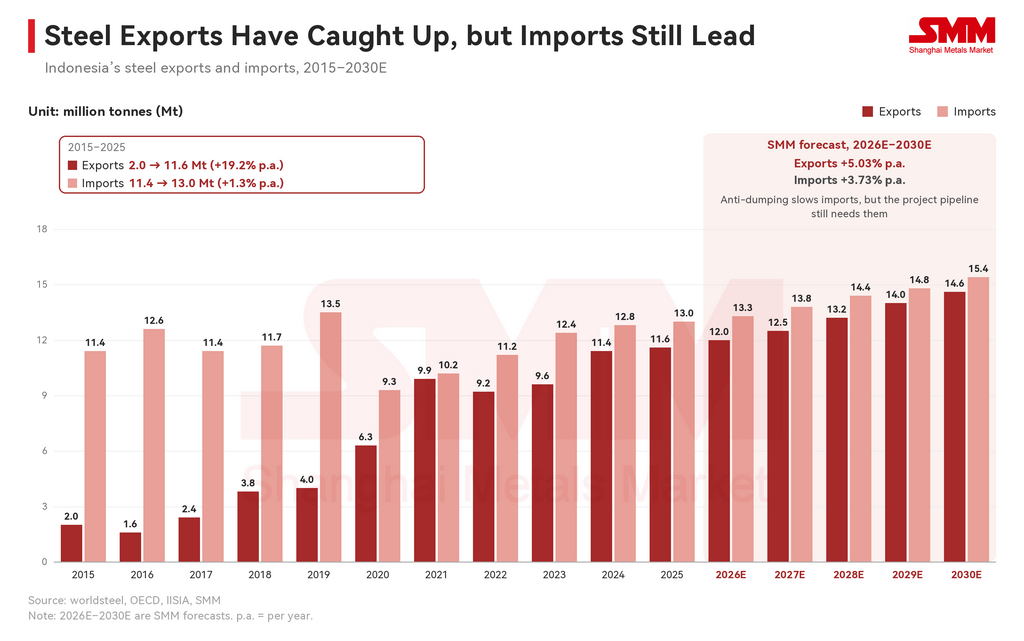
Impor baja (termasuk produk setengah jadi seperti slab dan billet) setara dengan 63,7% konsumsi semu pada 2025; untuk baja jadi saja, impor memasok 55% konsumsi. Antara 2015 dan 2025, ekspor naik dari 2,0 Mt menjadi 11,6 Mt (sekitar 19,2% per tahun) seiring Indonesia secara agresif memperluas kapasitas, sementara impor hanya tumbuh dari 11,4 Mt menjadi 13,0 Mt (1,3% per tahun) tetapi tetap lebih besar secara volume. Dari 2026E hingga 2030E, impor diproyeksikan tumbuh 3,73% per tahun, lebih lambat daripada ekspor sebesar 5,03%, seiring berlakunya bea masuk antidumping dan peningkatan produksi pabrik lokal dengan dukungan kebijakan, meskipun jalur proyek masih membutuhkan baja impor.
Konteks Regional: Indonesia dalam Gambaran Asia Tenggara
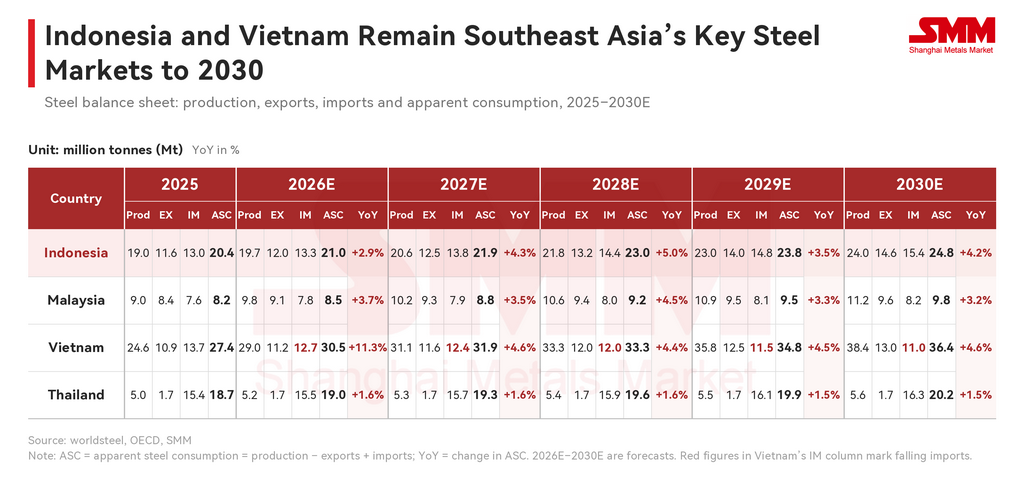
Indonesia, Vietnam, Malaysia, dan Thailand semuanya diperkirakan terus tumbuh hingga 2030E meskipun terjadi gangguan di Timur Tengah, sehingga permintaan baja Asia Tenggara tetap tangguh. Vietnam secara bertahap mengurangi ketergantungannya pada impor seiring berlakunya bea masuk antidumping dan masuknya kapasitas domestik baru, menempatkannya pada jalur untuk menyeimbangkan perdagangan bajanya pada 2028E dan menjadi eksportir neto mulai 2029E. Malaysia diperkirakan tumbuh dengan laju stabil, dengan proyek rel memberikan dorongan tambahan pada permintaan pada 2028E. Thailand adalah yang paling lambat pertumbuhannya dan paling bergantung pada impor di antara keempatnya, mengandalkan impor untuk sekitar 80% konsumsi bajanya. Tanpa sumber daya alamnya sendiri, negara ini kurang kompetitif dari segi biaya dan terus berfokus pada baja bernilai tinggi untuk sektor otomotif.
Hingga 2030E, impor Indonesia tumbuh lebih lambat daripada permintaan, sehingga pangsanya terhadap konsumsi nyata menurun dari 63,7% menjadi 62,1%. Ekspor tumbuh lebih cepat daripada impor, dan impor neto menyusut dari 1,4 Mt menjadi 0,8 Mt. Akar penyebabnya adalah produksi lokal tumbuh lebih cepat daripada permintaan: kapasitas domestik memenuhi porsi permintaan baru yang semakin besar, sehingga substitusi impor berjalan lambat tetapi jelas sedang berlangsung.
III. Studi Kasus HRC (HS 7208): Impor Turun Hampir Setengahnya karena Ekspor Beralih ke Vietnam
Ekspor dan Impor HRC: Arus Masuk Tiongkok Menyusut Sementara Vietnam Menyerap Ekspor
HRC adalah salah satu produk baja utama yang digunakan dalam proyek-proyek Indonesia. Produk ini digunakan dalam komponen otomotif dan sebagai bahan baku untuk lembaran otomotif, serta dalam baja konstruksi seperti kanal CNP, pipa, dan profil las, dan beberapa pabrik Indonesia memproduksinya. Impor HRC turun sekitar 44,1% YoY pada Januari-September 2026, dari 1,60 Mt menjadi 0,90 Mt, terutama karena volume asal Tiongkok menurun seiring meningkatnya tekanan antidumping. Jepang dan Tiongkok adalah asal utama. HRC Jepang tetap diminati karena banyak produsen otomotif di Indonesia, yang terkonsentrasi di sekitar Karawang di Jawa Barat, membutuhkan material asal Jepang.
Impor melonjak dua kali. Antara Maret dan Mei 2025, impor meningkat setelah Vietnam memberlakukan bea masuk antidumping terhadap HRC Tiongkok pada 7 Maret 2025, yang mengalihkan sebagian volume ke Indonesia. Pada April 2026, pembeli menimbun stok di tengah ketegangan Timur Tengah, sebelum impor turun pada Juni 2026 karena pasar mengalami kelebihan pasokan.
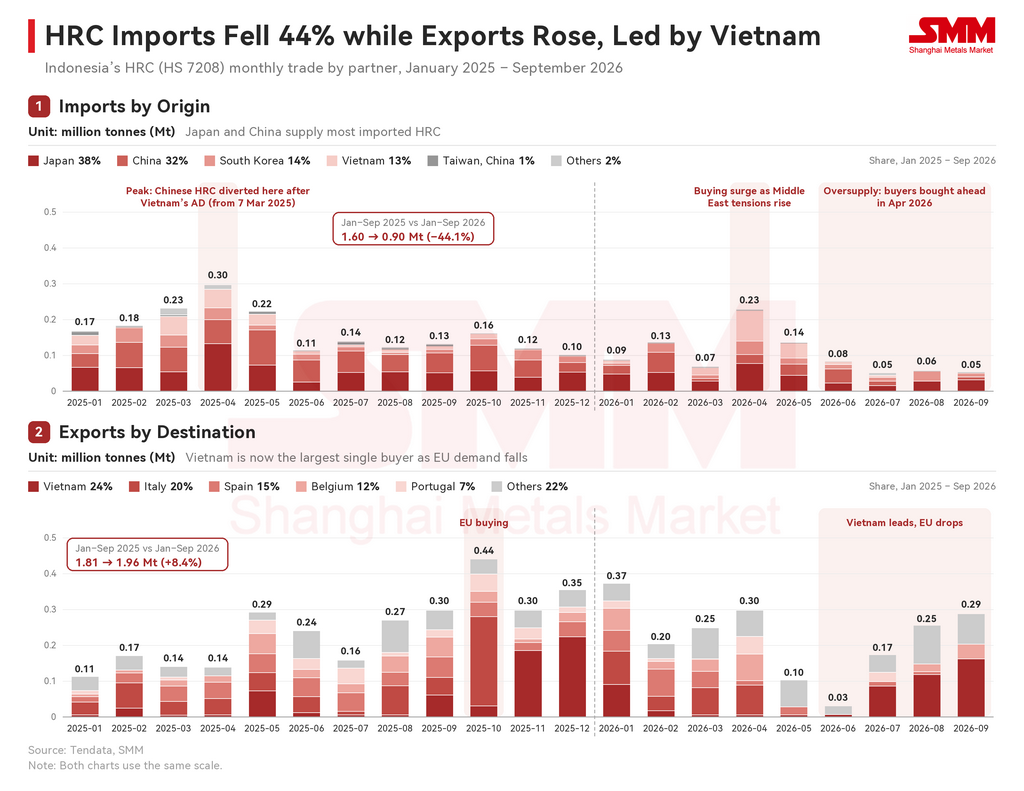
Di sisi ekspor, HRC Indonesia kompetitif di beberapa pasar UE, dengan pembelian UE mencapai puncaknya pada Oktober 2025, sebelum Mekanisme Penyesuaian Batas Karbon (CBAM) UE memasuki fase definitif pada 1 Januari 2026. Pengiriman ke Eropa semakin menurun setelah rezim kuota baja baru UE berlaku pada 1 Juli 2026, yang kira-kira mengurangi separuh volume kuota dan menaikkan bea di luar kuota menjadi 50%. Secara keseluruhan, ekspor tetap naik 8,4% YoY pada Januari-September 2026 karena Vietnam menjadi pembeli tunggal terbesar; HRC Indonesia tidak dikenai bea masuk antidumping Vietnam. Indonesia kini mengekspor lebih banyak HRC daripada mengimpornya, didukung oleh harga yang kompetitif, kapasitas pabrik yang memadai, dan rupiah yang lemah yang membuat ekspor lebih menguntungkan.
Harga HRC: Indonesia Melemahkan Pesaing Regional di Dalam Negeri dan di Vietnam
Selama setahun terakhir, harga HRC ASEAN umumnya mengikuti HRC asal Tiongkok. Harga ekspor Indonesia termasuk yang terendah di kawasan ini sejak Juli. Harga naik mulai Maret 2026, karena situasi Timur Tengah mengganggu pasokan slab dan rupiah yang lemah menaikkan biaya. Harga mereda pada Juni-Juli 2026 setelah larangan sementara Iran atas ekspor slab dan baja lembaran, yang diberlakukan pada akhir April 2026, berakhir pada 30 Mei 2026 tanpa perpanjangan, sehingga pengiriman slab dapat dilanjutkan. Sejak Agustus, pasar mengalami kelebihan pasokan, karena permintaan tidak sesuai ekspektasi dan penimbunan stok sangat minim.
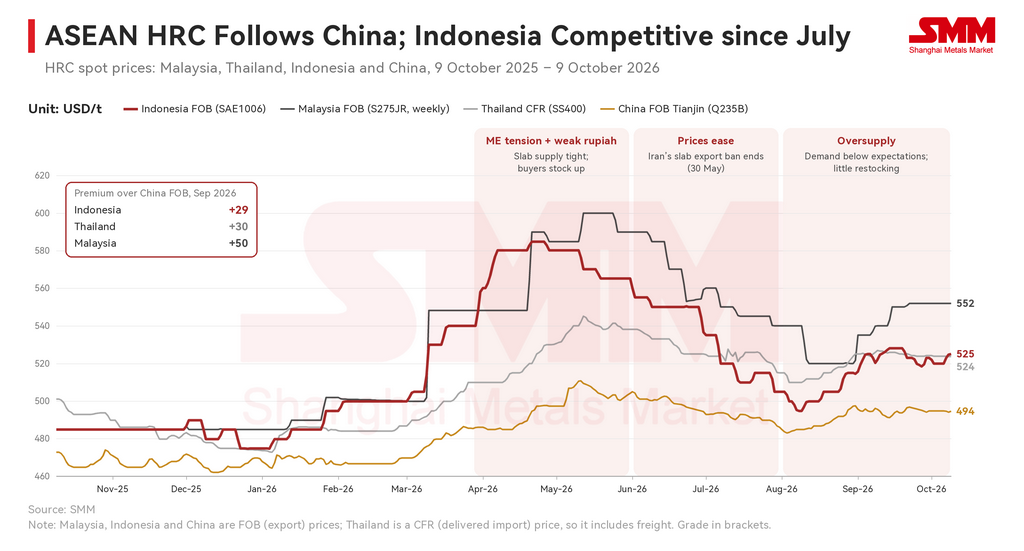
Selama setahun terakhir, harga HRC ASEAN umumnya mengikuti HRC asal Tiongkok. Harga ekspor Indonesia termasuk yang terendah di kawasan ini sejak Juli. Harga naik mulai Maret 2026, karena situasi Timur Tengah mengganggu pasokan slab dan rupiah yang lemah menaikkan biaya. Harga mereda pada Juni-Juli 2026 setelah larangan sementara Iran atas ekspor slab dan baja lembaran, yang diberlakukan pada akhir April 2026, berakhir pada 30 Mei 2026 tanpa perpanjangan, sehingga pengiriman slab dapat dilanjutkan. Sejak Agustus, pasar mengalami kelebihan pasokan, karena permintaan tidak sesuai ekspektasi dan penimbunan stok sangat minim. HRC FOB Indonesia berada di USD 525/t pada 9 Oktober dan sejak itu turun USD 10/t menjadi USD 515/t, bertahan di level tersebut hingga 21 Oktober.
IV. Kesimpulan & Ringkasan: Permintaan Tetap Tangguh, tetapi Harga Masih Tertekan
Ringkasan: Prospek Jangka Panjang yang Mendukung di Tengah Pelemahan Jangka Pendek
SMM menilai pasar baja Indonesia perlu dilihat dalam dua horizon. Dalam jangka panjang, prospeknya mendukung. Langkah kebijakan dan kapasitas baru, terutama pabrik berbasis slab, memperkuat posisi produsen lokal, dan proyek minyak dan gas menambah sumber permintaan baru seiring melambatnya konstruksi. Namun, impor terus meningkat, hanya sedikit lebih lambat dari permintaan, dan utilisasi diperkirakan tetap datar di sekitar 79%. Dalam jangka pendek, permintaan lokal yang lesu membuat pasar tetap tertekan.
Indonesia, Vietnam, Malaysia, dan Thailand diperkirakan terus tumbuh hingga 2030E meskipun ada gangguan di Timur Tengah, sehingga permintaan baja Asia Tenggara tetap tangguh. Vietnam secara bertahap mengurangi ketergantungan pada impor seiring berlakunya bea masuk antidumping dan masuknya kapasitas domestik baru, menempatkannya di jalur untuk menyeimbangkan perdagangan bajanya pada 2028E dan menjadi eksportir neto mulai 2029E. Malaysia diperkirakan tumbuh dengan laju stabil, dengan proyek rel memberikan dorongan ekstra bagi permintaan pada 2028E. Thailand adalah yang paling lambat tumbuh dan paling bergantung pada impor di antara keempatnya, mengandalkan impor untuk sekitar 80% konsumsinya. Tanpa sumber daya alam sendiri, negara ini tetap kurang kompetitif dan terus berfokus pada baja bernilai tinggi untuk sektor otomotif.
Kondisi Saat Ini dan Prediksi Masa Depan: Harga Bertahan Datar karena Risiko Penurunan Masih Ada
Pabrik-pabrik Indonesia kesulitan mengamankan pesanan dalam beberapa pekan terakhir karena permintaan lokal masih sangat lesu, dengan sedikit proyek konstruksi baru dibandingkan tahun lalu. Harga untuk sebagian besar produk yang dipantau bertahan datar antara 14 dan 21 Oktober 2026:
- Billet EXW: 470 USD/t → 473 USD/t → 470 USD/t
- Slab EXW: 480 USD/t → 480 USD/t
- Wire Rod EXW: 500 USD/t → 500 USD/t
- HRC FOB: 515 USD/t → 515 USD/t
- HRC CFR Surabaya: 533 USD/t → 533 USD/t
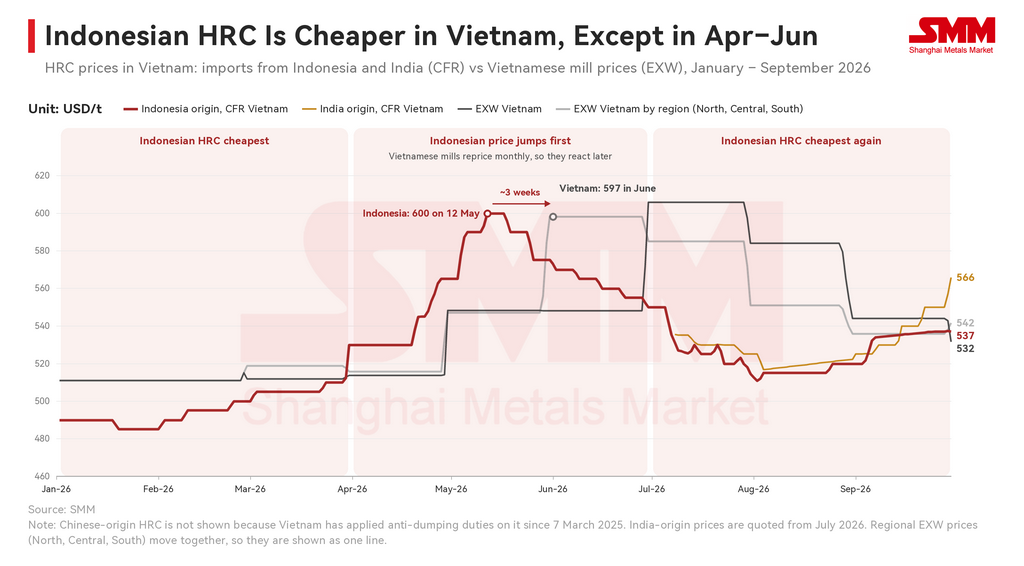
- HRC CFR Vietnam: 535 USD/t → 535 USD/t
Pabrik kini menerima pesanan untuk pengiriman Januari 2027 dan siap menurunkan penawaran agar tetap kompetitif. Kawat baja (wire rod) merupakan produk yang paling aktif dicari, tetapi permintaan masih lemah, dan pembeli beralih ke pabrik-pabrik kecil di seluruh Jawa, yang harganya sekitar USD 25/ton lebih tinggi. Untuk produk flat, harga bahan baku tetap stabil setelah rumor kenaikan sebelumnya tidak terwujud. HRC CFR Vietnam diperkirakan bertahan pada level saat ini, karena sudah kira-kira sejalan dengan penawaran pabrik Vietnam.
Bagi eksportir Tiongkok, prospek 2030 menunjukkan pangsa yang menyusut di pasar impor yang pertumbuhannya melambat. Impor diperkirakan tumbuh 3,73% per tahun selama 2026E–2030E, di bawah permintaan sebesar 4,25%, dan Tiongkok, yang memasok 46% volume impor pada 2025, menjadi sasaran utama bea masuk antidumping Indonesia; HRC, yang impornya turun 44% karena volume Tiongkok menurun, menunjukkan bagaimana setiap kasus baru dapat memangkas pangsa Tiongkok. Slab dan baja setengah jadi lainnya tetap menjadi celah utama bagi pemasok Tiongkok, karena bea masuk saat ini sebagian besar menyasar coil dan produksi slab lokal diperkirakan tidak akan naik signifikan hingga 2030. Dalam jangka pendek, sinyal yang perlu dipantau adalah Peraturan Menteri Keuangan (PMK) final tentang HRC WISCO, yang akan menentukan apakah bea masuk sementara 17,5% yang diberlakukan pada akhir Mei 2026 menjadi permanen. SMM akan terus memantau tonggak-tonggak berikut:
- Permintaan lokal, khususnya peluncuran proyek konstruksi baru
- Penawaran ekspor asal Tiongkok dan ekspektasi harga pembeli; harga bahan baku untuk produk baja flat
- PMK final Indonesia tentang bea masuk HRC WISCO
- Penawaran pabrik untuk pengiriman Januari 2027
- Kemajuan proyek minyak dan gas oleh BP, Eni, dan Pertamina
- Investigasi antidumping coil GI (dibuka 15 Sep 2026; putusan diperkirakan 2027) dan tinjauan sunset tinplate
Sumber: SMM, BPS, KADI, Kementerian Keuangan, Kementerian Perindustrian, IISIA, dll.
Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lain diolah oleh SMM berdasarkan informasi yang tersedia untuk publik, komunikasi pasar, dan model basis data internal SMM. Data ini hanya untuk referensi dan bukan merupakan rekomendasi pengambilan keputusan.



