Afrika memasok sekitar 2.133 ton Tantalum hasil tambang pada 2025, sekitar 85% dari total global yang dibulatkan menurut publikasi Survei Geologi Amerika Serikat (USGS). Republik Demokratik Kongo (DRC), Rwanda, dan Nigeria menyumbang hampir seluruh angka Afrika tersebut. Namun, sebaran keberadaan coltan dan proyek Niobium yang jauh lebih luas di benua ini belum menghasilkan output komersial yang sebanding. Bagi pembeli dan investor, pertanyaan utamanya adalah berapa banyak logam yang dapat ditelusuri ke tambang aktif dan pengembangan mana yang benar-benar dapat mencapai tahap produksi. [1,15]
Lokasi Penambangan Tantalum di Afrika
USGS mencantumkan enam negara Afrika dalam estimasi produksi tambang Tantalum 2025. DRC memimpin dengan 1.300 ton Tantalum terkandung, diikuti Rwanda dengan 400 ton dan Nigeria dengan 390 ton. Ethiopia, Burundi, dan Mozambik memiliki angka yang jauh lebih kecil. Estimasi negara ini mengacu pada Tantalum yang terkandung dalam material hasil tambang, bukan berat fisik konsentrat yang keluar dari tambang atau pusat pembelian. Namibia berada di luar tabel negara tersebut, meskipun Andrada Mining melaporkan konsentrat Tantalum dari tambang Uis yang beroperasi. [1,6]
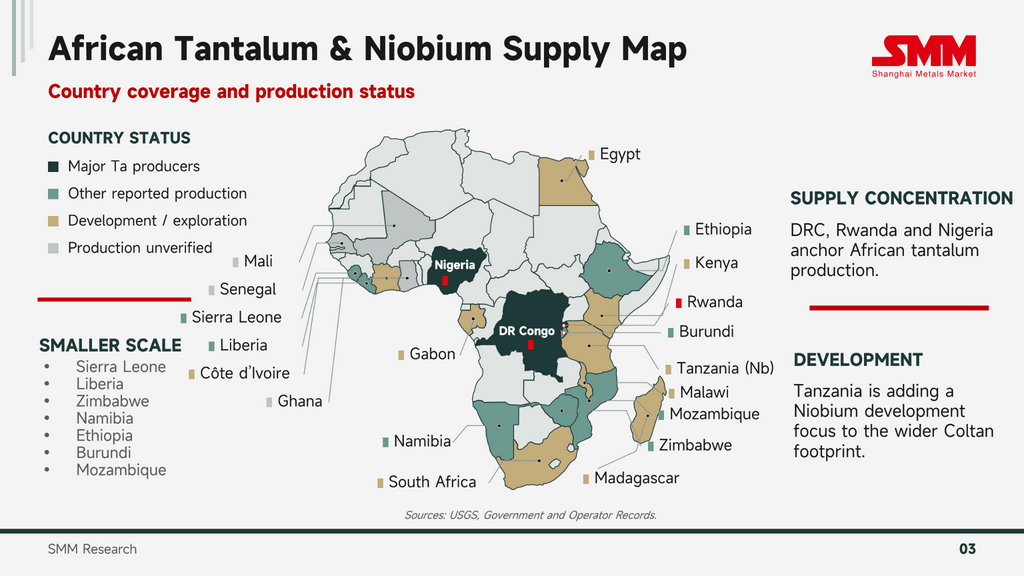
Gambar 1. Produksi Tantalum Afrika serta aktivitas pengembangan Tantalum dan Niobium.
Di luar tiga produsen terbesar, Tantalum juga dilaporkan dalam jumlah lebih kecil di sebagian wilayah Afrika timur, barat, dan selatan. Jejak yang lebih luas ini penting karena sebagian produksi melewati jaringan penambangan skala kecil dan perdagangan dengan pengungkapan tingkat tambang yang terbatas. Negara lain memiliki lahan termineralisasi tetapi tidak memiliki output komersial terverifikasi pada 2025. Mesir, Madagaskar, dan Afrika Selatan terkait dengan pengembangan atau eksplorasi, sementara bukti produksi saat ini di Mali, Senegal, dan Ghana masih belum terverifikasi. [1,2]
Beberapa negara prospektif tetap memiliki proyek yang dapat diidentifikasi. Kanyika di Malawi sedang dikembangkan untuk oksida Niobium dan Tantalum, Panda Hill di Tanzania adalah proyek Niobium, dan Kenya telah mengundang pernyataan minat untuk Mrima Hill. Di Gabon, Maboumine telah kembali ke studi kelayakan. Issia di Pantai Gading sedang memajukan sumber daya Tantalum dan program pengeboran. Posisi mereka di peta benua yang sama tidak banyak menjelaskan kapan, atau apakah, masing-masing dapat menghasilkan material yang dapat dijual; tahap teknis dan komersial mereka berbeda. [9–13]
Produksi terkonsentrasi tetapi belum sepenuhnya terukur
DRC, Rwanda, dan Nigeria memasok sekitar 2.090 ton Tantalum terkandung pada 2025, atau sekitar 84% dari total dunia USGS yang dibulatkan sebesar 2.500 ton. Jumlah setara tiga negara adalah 2.034 ton untuk tahun 2024. Kongo merupakan bagian terbesar dari perubahan tersebut, tetapi USGS menyatakan bahwa angka DRC 2024 mereka telah direvisi secara substansial setelah laporan pemerintah. [1]
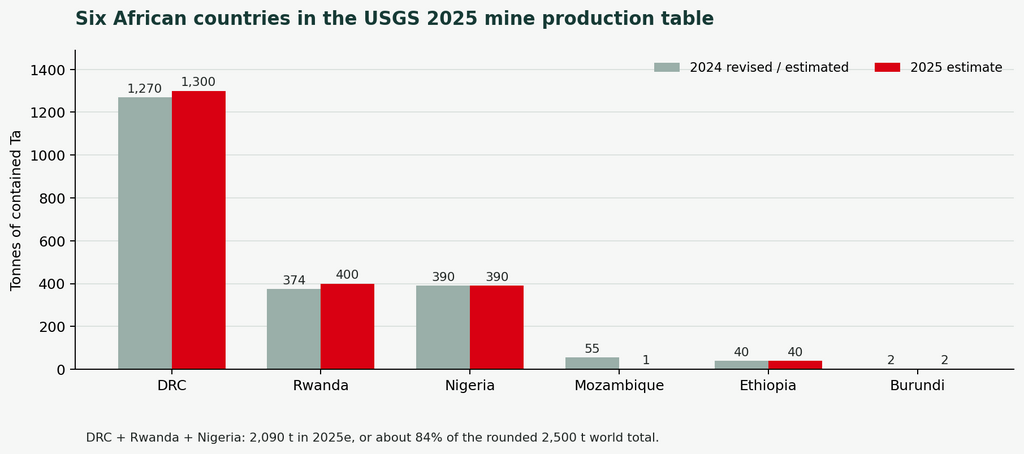
Gambar 2. Produksi tambang tantalum di enam negara Afrika, estimasi 2024 dan 2025.
Rangkaian data negara-negara kecil juga memerlukan kehati-hatian. USGS mencatat Mozambik sebesar 55 ton pada 2024 dan satu ton pada 2025. Perubahan tajam tersebut muncul dalam estimasi yang dipublikasikan, tetapi tabel tidak menjelaskan apakah itu mencerminkan pergeseran aktivitas pertambangan, cakupan pelaporan, atau revisi berikutnya. Ethiopia tetap sebesar 40 ton dan Burundi sebesar dua ton pada kedua tahun tersebut. [1]
Catatan coltan Kongo sendiri menggambarkan produk yang berbeda dan pandangan yang berbeda tentang rantai pasok. Satu seri Kementerian yang diselaraskan melaporkan 1.434,17 ton konsentrat coltan pada 2025. Penambang artisanal menyumbang 1.263,15 ton, atau 88,1%, dan operasi industri sebesar 171,02 ton. Tanganyika, Maniema, dan Haut-Lomami bersama-sama menyumbang hampir seluruh produksi yang tercatat. Kivu Utara hanya menyumbang 0,42 ton dalam seri tersebut meskipun aktivitas di sekitar Rubaya terus berlanjut. Laporan pemerintah terpisah memberikan total nasional sebesar 1.184,978 ton. Tidak satu pun dari total konsentrat ini dapat dibandingkan langsung dengan angka USGS sebesar 1.300 ton tantalum terkandung. [1,3,4]
Entri industri memberikan gambaran langka di bawah tingkat negara. Mining Mineral Resources menyumbang 165,20 ton dari konsentrat industri yang dilaporkan DRC, diikuti oleh United Cominiere sebesar 4,82 ton dan Crown Mining sebesar satu ton. Di tempat lain, catatan publik lebih tipis. Trinity Metals mengidentifikasi Musha di Rwanda sebagai tambang timah dan tantalum yang beroperasi dan Ntunga sebagai area dengan potensi produk sampingan tantalum, tetapi halaman proyeknya tidak memberikan angka produksi tantalum tahunan. Estimasi USGS Nigeria juga tidak dapat dibagi di antara tambang-tambang yang disebutkan namanya dari total negara yang dipublikasikan. Laporan audit NEITI menawarkan sumber deklarasi lain, meskipun definisi komoditas dan cakupannya berbeda dari seri USGS. [3,5,8]
Uis di Namibia menunjukkan mengapa angka perusahaan dapat menambah detail tanpa menambah bagan nasional. Andrada melaporkan sekitar 51 ton konsentrat tantalum pada FY2025, dibandingkan dengan sekitar tujuh ton pada FY2024. Untuk paruh pertama tahun fiskal 2026, perusahaan melaporkan 27 ton konsentrat yang mengandung 2.968 kilogram Tantalum. Perusahaan kemudian menyatakan lebih mengutamakan produksi timah daripada pemulihan Tantalum selama harga timah tinggi. Tantalum di Uis dengan demikian merupakan produk operasional, tetapi keluarannya sebagian bergantung pada keputusan yang dibuat untuk bisnis timah yang lebih besar. Tonase konsentrat dan logam yang terkandung merupakan ukuran yang berbeda. [6,7,16]
Jalur pengembangan memiliki beberapa titik awal
Peta proyek Niobium dan Tantalum Afrika mungkin menunjukkan respons pasokan masa depan yang besar. Kanyika memiliki studi kelayakan bank yang diperbarui dan pekerjaan awal. Panda Hill memiliki sumber daya yang terdefinisi dan studi kelayakan yang lebih lama tetapi masih memerlukan langkah pengembangan utama. Mrima Hill berada pada tahap permintaan pemerintah. Maboumine kembali dalam pekerjaan kelayakan, sementara Issia sedang mendefinisikan sumber dayanya. Masing-masing dapat berarti, tetapi tidak satu pun dari tahap ini merupakan angka produksi saat ini. [9–13]
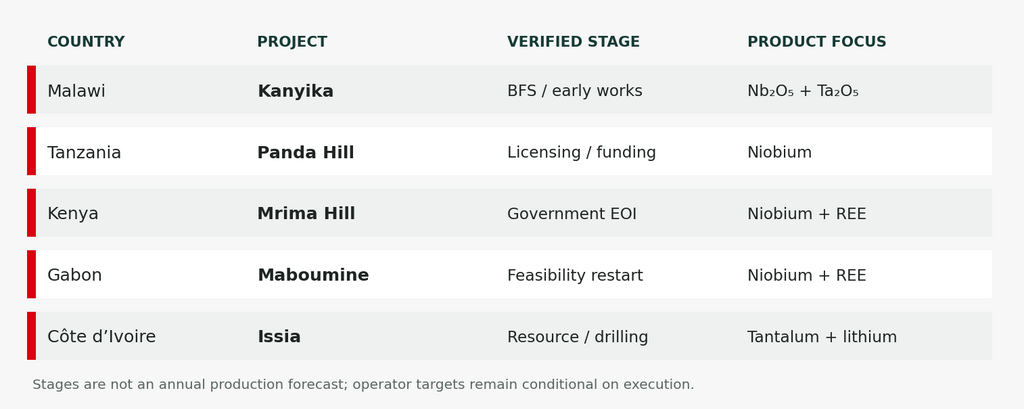
Gambar 3. Tahap yang diungkapkan secara publik dari lima proyek Tantalum dan Niobium Afrika.
Kanyika di Malawi memberikan kasus pengembangan terukur yang paling jelas. Studi kelayakan bank Globe Metals & Mining tahun 2026 menargetkan produksi tahunan sebesar 1.502 ton Niobium pentoksida dan 65 ton Tantalum pentoksida pada fase awal. Pada skala penuh, targetnya naik menjadi masing-masing 3.477 dan 156 ton. Globe menetapkan modal fase awal sebesar US$139 juta dan menargetkan Niobium oksida pertama pada awal 2028. Ini adalah target perusahaan untuk produk oksida: pencapaiannya masih bergantung pada pembiayaan, konstruksi, dan komisioning, dan angka-angka tersebut tidak boleh dibandingkan langsung dengan Tantalum yang terkandung dalam tabel produksi tambang nasional. [9]
Panda Hill di Tanzania menghadirkan jalur yang berbeda. Operatornya menggambarkan sumber daya Niobium yang besar dan studi kelayakan definitif yang diselesaikan pada tahun 2016, tetapi kerangka perizinan dan pemerintah serta pendanaan tetap penting untuk pengembangan. Mrima Hill di Kenya lebih awal: Departemen Negara untuk Pertambangan mencari pernyataan minat pada April 2026 untuk proyek Niobium dan tanah jarang. Undangan kepada calon pengembang menunjukkan minat pada deposit tersebut, bukan keputusan untuk membangun tambang. [10,11]
Gabon dan Pantai Gading menambahkan dua prospek berbeda lainnya. Dusk menyatakan bahwa perjanjian tahun 2024 dengan Gabon memulai kembali studi di deposit Mabounié milik Maboumine. Operasi yang diusulkan akan memerlukan tambang, fasilitas pemrosesan, pabrik hidrometalurgi, dan logistik pendukung. Target kelayakan yang dinyatakan sebesar 14.500 ton kandungan Niobium per tahun masih merupakan target studi. Di Issia, Switch Metals melaporkan pada Juni 2026 bahwa pekerjaan estimasi sumber daya mineral Tantalum pertamanya telah maju dan program pengeboran sekitar 2.500 meter telah dimulai. Sumber daya, rute pemrosesan, dan kasus investasi masih perlu ditetapkan sebelum Issia dapat dianggap sebagai sumber konsentrat komersial. [12,13]
Perbedaan ini sangat penting terutama untuk prospek lama dan eksplorasi yang dihentikan. Deposit di Mesir atau tempat lain mungkin memiliki riwayat studi yang substansial tanpa pabrik pemrosesan aktif atau catatan produksi terkini. Kehati-hatian serupa berlaku untuk negara-negara termineralisasi lain di peta yang status operasinya belum dikonfirmasi. Potensi geologis mereka termasuk dalam daftar pantau proyek, tetapi tidak dapat menutup kesenjangan pasokan jangka pendek dengan sendirinya.
Apa yang diperlukan untuk mengubah deposit menjadi pasokan yang andal
Pasokan baru harus melewati beberapa uji praktis antara keberadaan mineral dan spesifikasi pembeli. Bijih memerlukan kadar yang andal dan proses pemulihan yang dapat diterapkan. Operator memerlukan akses hukum ke lokasi, modal untuk pabrik dan infrastruktur, serta jalur untuk menjual material dengan asal yang terdokumentasi dan kandungan logam yang dapat dibayar. Kegagalan pada salah satu titik tersebut dapat menunda produksi bahkan ketika depositnya sendiri menarik. [2,9,13]
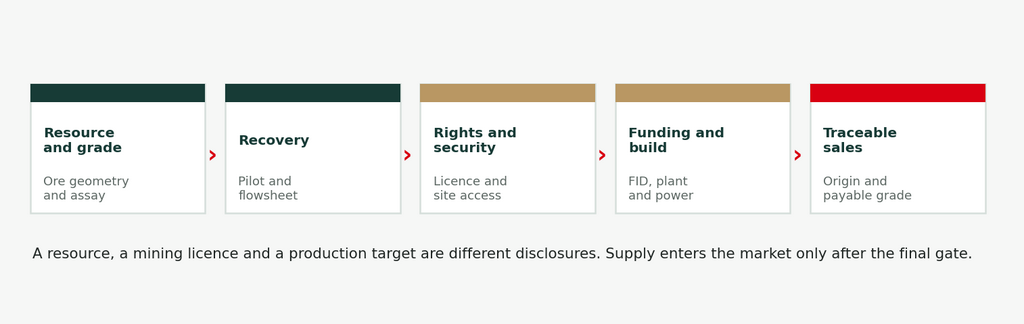
Gambar 4. Persyaratan utama antara sumber daya mineral dan penjualan komersial yang berulang.
Rubaya di Kongo timur menggambarkan kesenjangan antara pasokan mineral fisik dan proyek yang layak didanai. Reuters melaporkan pada Februari 2026 bahwa DRC telah menawarkan area coltan tersebut kepada Amerika Serikat dalam kemitraan mineral yang diusulkan sementara area itu tetap berada di bawah kendali M23. Proposal tersebut dapat menarik perhatian dan modal ke deposit tersebut, tetapi kendali atas lokasi, hak hukum, dan ketertelusuran harus diselesaikan sebelum rantai pasokan industri yang diaudit dapat muncul. Entri Kivu Utara yang hampir nol dalam data pemerintah yang diselaraskan tidak boleh disalahartikan sebagai bukti aktivitas fisik yang dapat diabaikan. [3,14]
Kadar dan bentuk produk menambah lapisan ketidakpastian kedua. Pembeli membayar untuk kandungan Tantalum atau Niobium yang ditentukan dalam satu paket, tergantung pada pengujian, pengotor, kelembapan, dan ketentuan kontrak. Satu ton konsentrat koltan karena itu dapat menghasilkan jauh kurang dari satu ton Tantalum terkandung, sementara satu ton Tantalum pentoksida mengandung sekitar 81,9% Tantalum berdasarkan massa. [1,2,9]
Ke depan
Pentingnya Afrika bagi pasar Tantalum sudah terlihat. Yang kurang terlihat adalah jalur dari setiap tambang atau pusat pembelian hingga penjualan yang dideklarasikan dan teruji. Total yang saling bertentangan di Kongo dan kesenjangan pelaporan Rubaya menjadikan pertanyaan itu penting secara komersial, sementara jalur proyek di seluruh benua belum dapat dihitung sebagai pasokan pengganti. Penambahan terkuat adalah yang terbukti memiliki logam yang dapat dipulihkan, akses dan pendanaan yang aman, kemudian menghasilkan pengiriman berulang dengan asal dan kadar yang jelas. [1,3,9–14]
Referensi
[1] USGS, Mineral Commodity Summaries 2026, Tantalum, Februari 2026.
[2] USGS, Niobium and Tantalum, Professional Paper 1802 M.
[3] SMM, DRC Coltan in 2025 What Production and Export Data Reveal, September 2026.
[4] Kementerian Pertambangan DRC, portal statistik.
[5] Trinity Metals, Musha Mine dan Ntunga, halaman proyek operator.
[6] Andrada Mining, Laporan Tahunan FY2025.
[7] Andrada Mining, pembaruan operasional untuk tahun yang berakhir Februari 2026.
[8] NEITI, laporan audit mineral padat.
[9] Globe Metals and Mining, Studi Kelayakan Bankable Kanyika 2026.
[10] Panda Hill Mining, gambaran proyek dan lisensi operator.
[11] Departemen Pertambangan Negara Kenya, pernyataan minat Mrima Hill, April 2026.
[12] Dusk / New Energy Metals, gambaran proyek Maboumine.
[13] Switch Metals, Laporan Tahunan FY2025 diterbitkan Juni 2026.
[14] Reuters, Congo offers Rubaya Tantalum deposit under M23 control to US, Februari 2026.
[15] USGS, Mineral Commodity Summaries 2026, Niobium.
[16] Andrada Mining, pembaruan operasional Uis, September 2025.