Impor: Kargo tertunda terkonsentrasi pada kedatangan, pangsa masuk gudang berikat melonjak
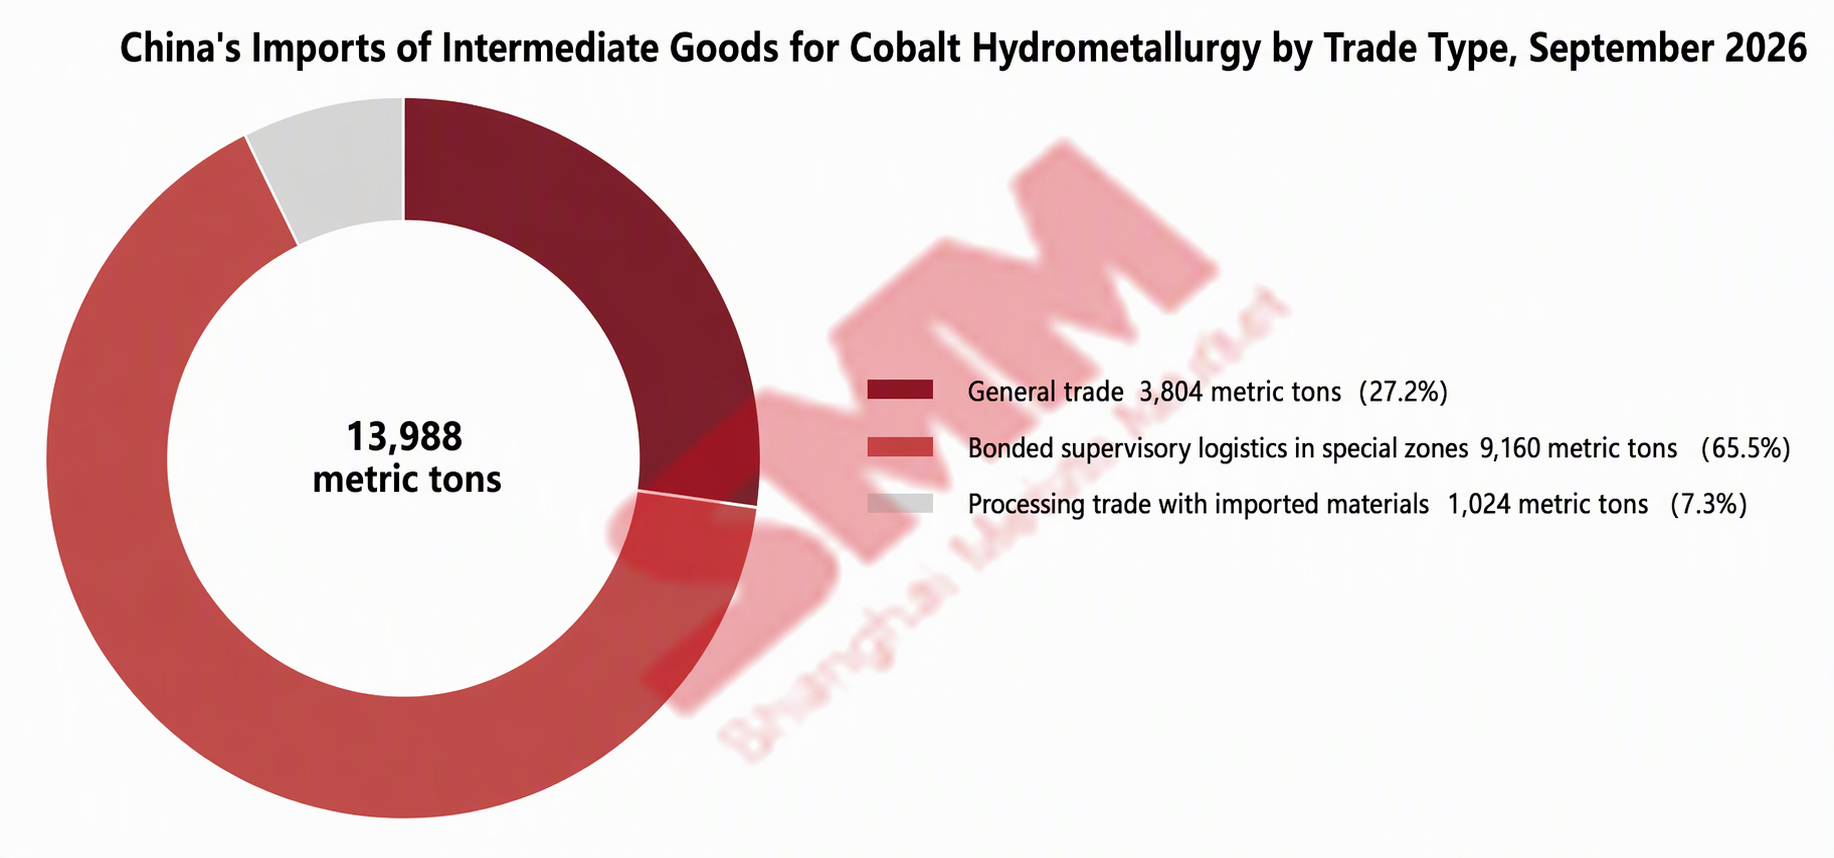
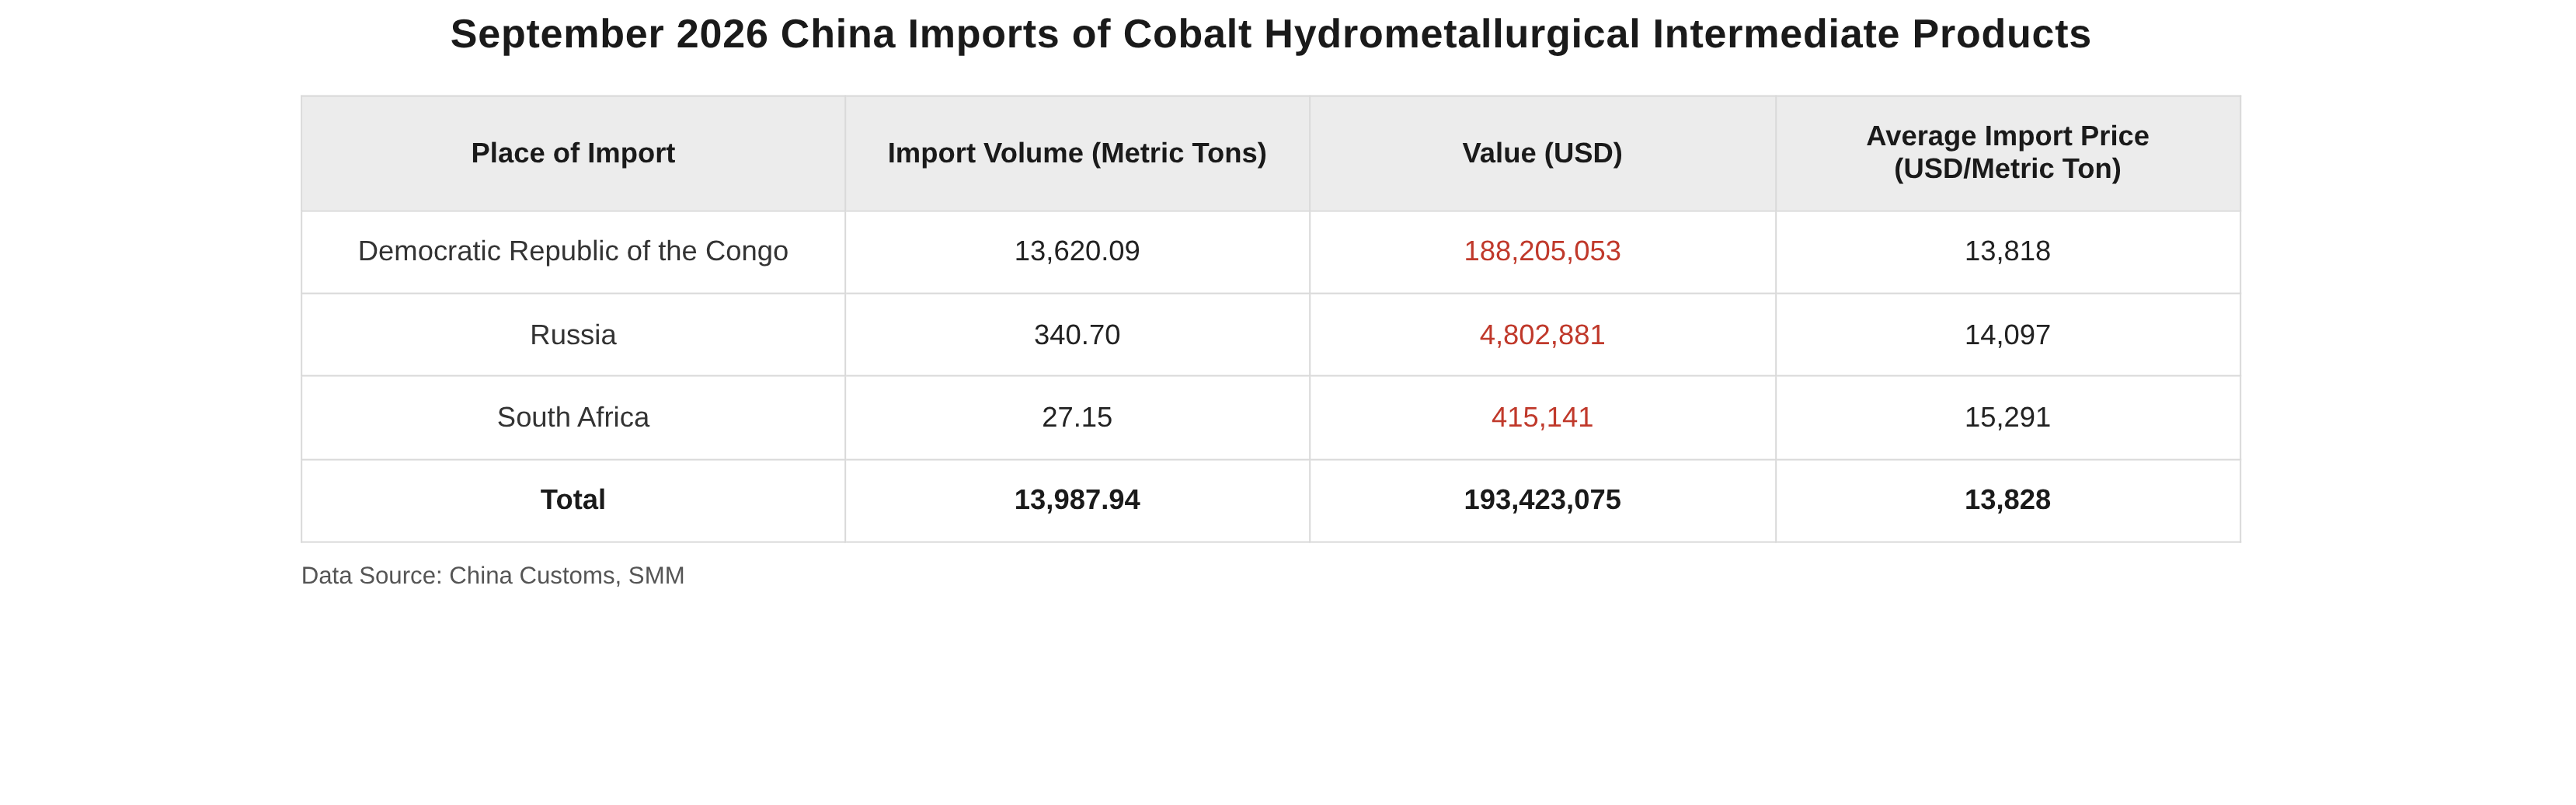
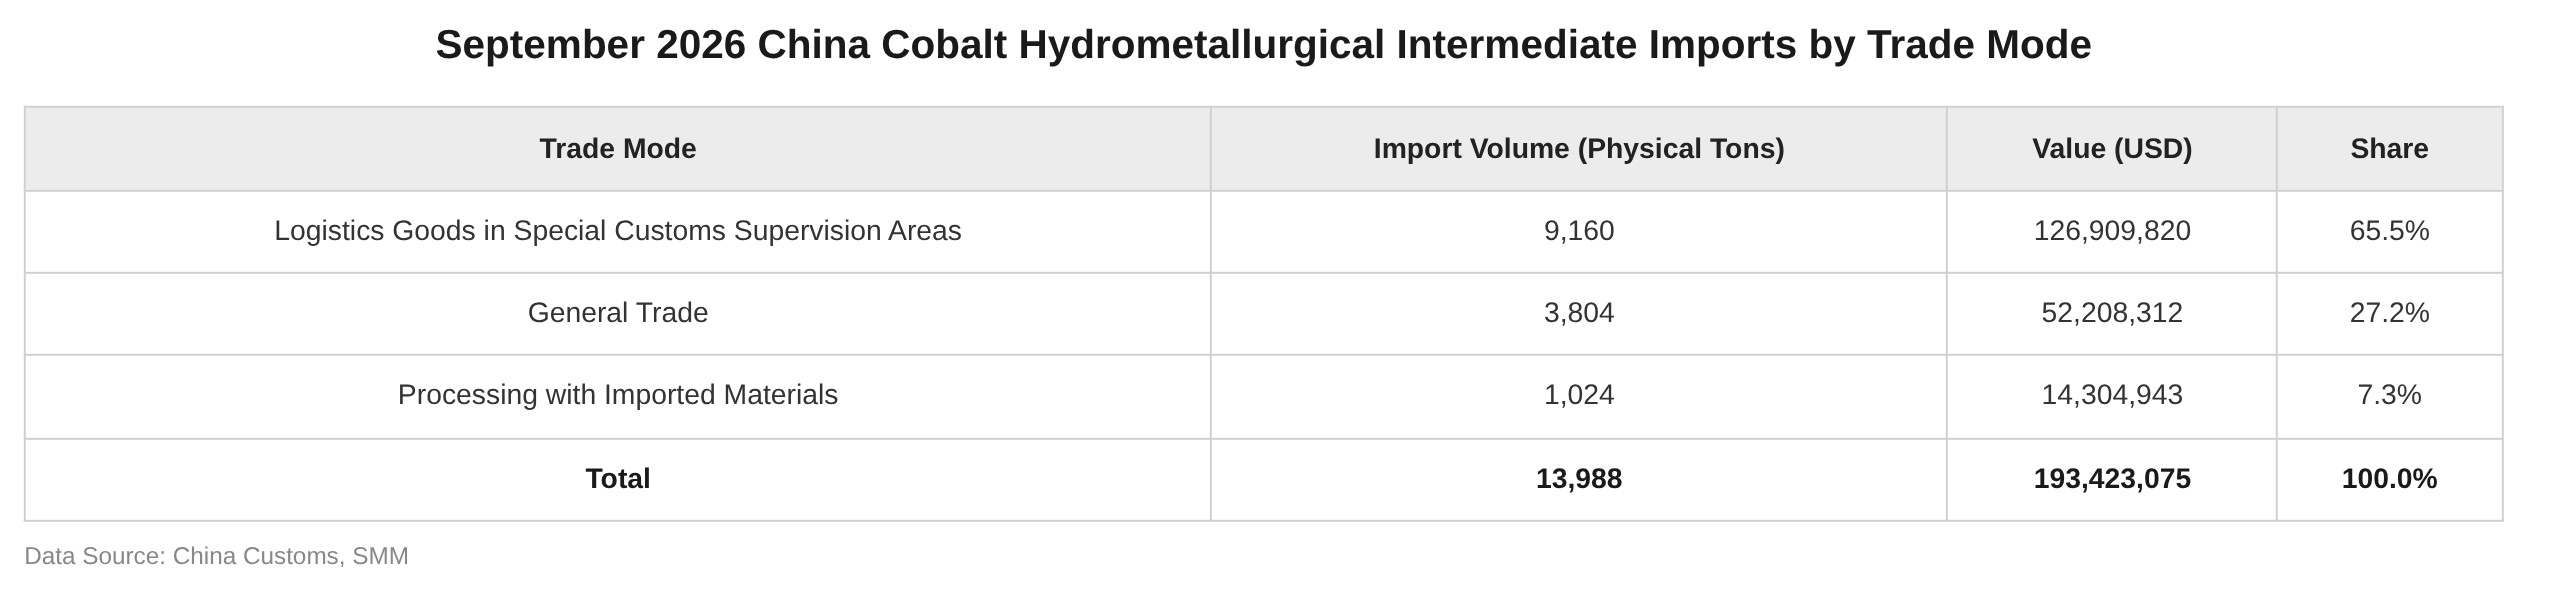
Bulan ini, sekitar 9.160 mt kandungan fisik produk antara yang diimpor Tiongkok dari DRC masuk ke Provinsi Zhejiang dan Provinsi Guangdong melalui Perdagangan Entrepot oleh Kawasan Pengawasan Khusus Bea Cukai, mencakup 65,5% dari total impor Tiongkok; Perdagangan Biasa mencakup sekitar 3.777 mt kandungan fisik, atau 27,0%; perdagangan pengolahan dengan bahan impor mencakup sekitar 683 mt kandungan fisik, atau 4,9%. Selain itu, bulan ini Tiongkok mengimpor sekitar 341 mt kandungan fisik produk antara dari Rusia melalui perdagangan pengolahan dengan bahan impor, dan sekitar 27 mt kandungan fisik dari Afrika Selatan melalui Perdagangan Biasa. Dari segi perubahan struktural, pemulihan impor bulan ini hampir seluruhnya didorong oleh lonjakan kargo logistik berikat: impor berikat September meningkat sekitar 1,5 kali lipat dari 3.682 mt kandungan fisik pada Agustus, dengan pangsa melonjak dari 46,8% menjadi 65,5%; sementara impor Perdagangan Biasa pada dasarnya datar secara bulanan, bertahan di sekitar 3.800 mt kandungan fisik, menunjukkan bahwa pengadaan tepat waktu smelter belum membaik secara signifikan, dan kargo yang tiba sebagian besar ditempatkan di gudang sambil menunggu perkembangan pasar, dengan volume yang benar-benar masuk ke sirkulasi domestik terbatas.
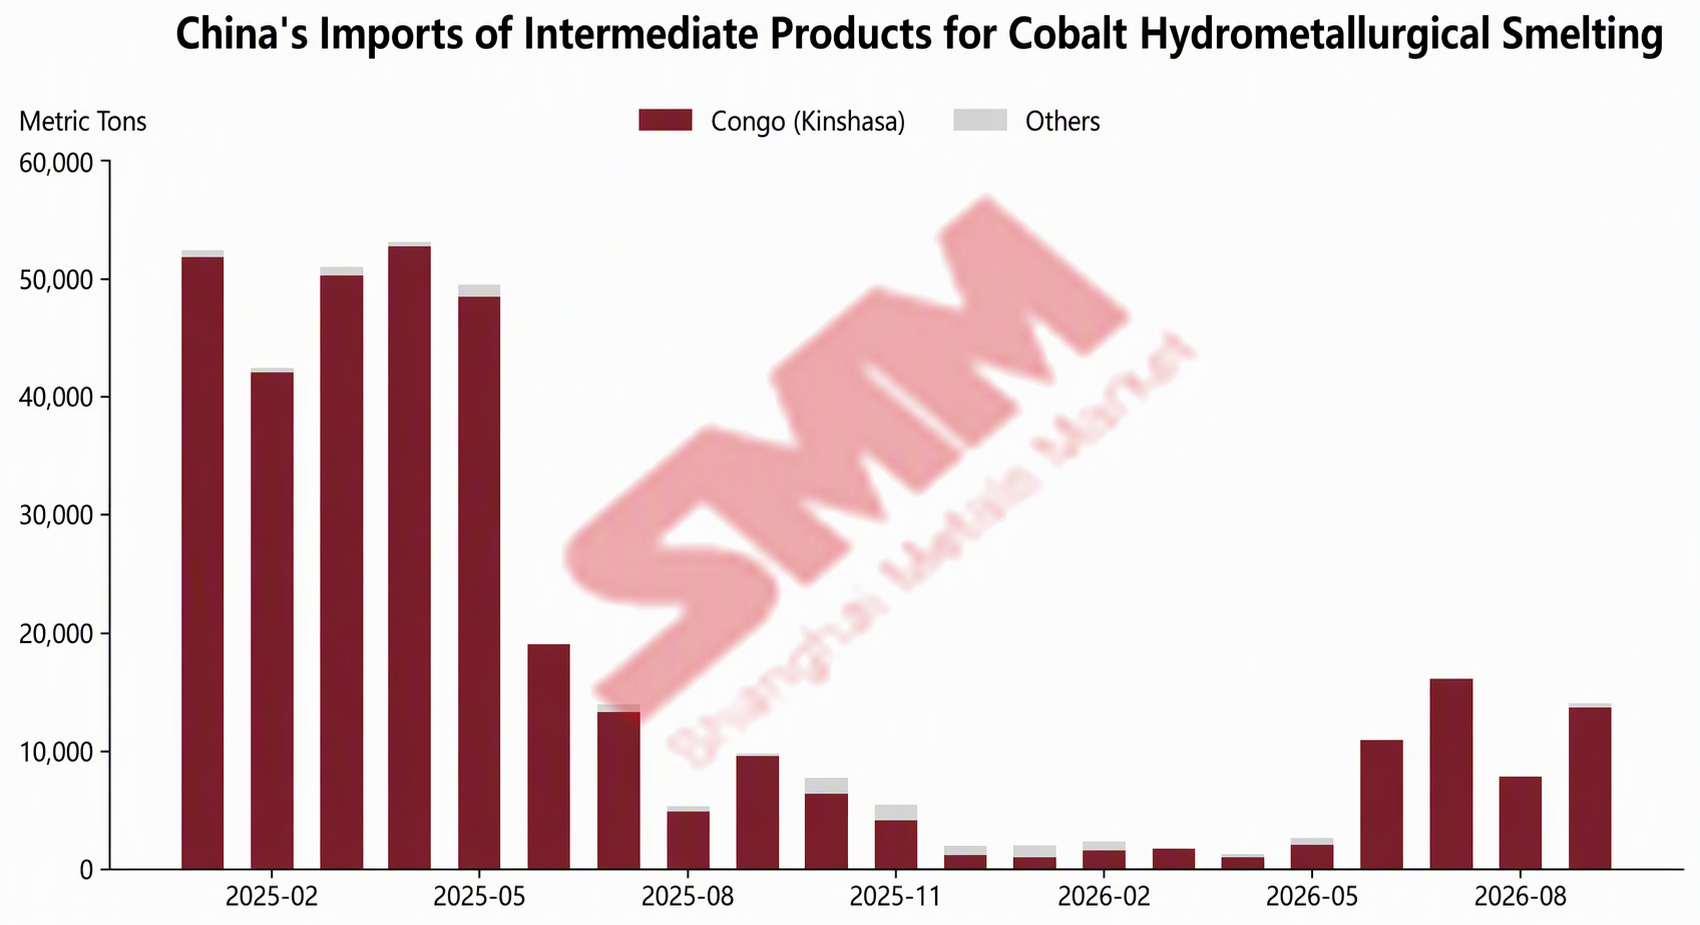
Lonjakan tajam impor bulan ini terutama didorong oleh dua faktor. Pertama, pengiriman yang tertunda pada Agustus akibat topan "Bailu" dan "Saudel" yang memengaruhi operasi pelabuhan di Tiongkok timur terkonsentrasi pada kedatangan di September. Kedua, pengiriman aktual dari DRC tetap tinggi pada periode sebelumnya. Menurut data CTCPM DRC, ekspor kobalt DRC pada Juni 2026 sekitar 11.800 mt kandungan logam dalam satu bulan, naik 92,9% secara bulanan, mencakup 48,9% dari ekspor kuartal kedua. Waktu pengiriman ke Tiongkok melalui Durban biasanya sekitar dua bulan, dan pengiriman terkonsentrasi dari periode sebelumnya tiba secara bertahap pada September. Selain itu, kenaikan impor 44% secara tahunan bulan ini juga mencerminkan efek basis—dampak kebijakan ekspor DRC pada September 2025 belum sepenuhnya mereda, dengan impor bulan itu hanya 9.719 mt kandungan fisik, di bawah level tahun normal.
Harga: Harga garam kobalt dan produk antara terus menurun, indikator payable turun ke 69% pada akhir bulan
Dari sisi harga, harga garam kobalt domestik dan produk antara melanjutkan penurunan serentak pada bulan September. Harga kobalt sulfat kelas rendah turun dari sekitar 70.000 yuan/mt pada awal bulan menjadi sekitar 60.000 yuan/mt pada akhir bulan, penurunan sekitar 14% sepanjang bulan; harga produk antara kobalt kelas rendah (CIF Tiongkok) turun dari $18/lb pada awal bulan menjadi $14,5/lb pada akhir bulan, penurunan sekitar 19%, lebih tajam daripada garam kobalt. Dari segi indikator payable, indikator payable kelas rendah untuk bahan baku produk antara kobalt (terhadap harga rata-rata kobalt sulfat SMM) turun dari 77% pada awal bulan terus merosot hingga 69% pada akhir bulan. Para smelter, di bawah tekanan penurunan harga garam kobalt dan kerugian, terus menekan indikator pengadaan bahan baku, sehingga menyulitkan para penambang untuk menyelesaikan tender, dengan ketidaksepakatan harga antara pembeli dan penjual yang terus berlanjut. Dari segi harga impor rata-rata, harga impor rata-rata produk antara hidrometalurgi kobalt Tiongkok pada September 2026 adalah $13.828/mt dalam kandungan fisik, turun 10,8% MoM. Dari Januari hingga September 2026, impor kumulatif produk antara hidrometalurgi kobalt Tiongkok mencapai total 58.780 mt dalam kandungan fisik, turun 80% YoY.
Prospek pasar: Kedatangan barang dan permintaan lemah terus bersaing, volume kedatangan di masa depan masih belum pasti
Ke depan, faktor pendorong dan penghambat impor produk antara masih terus bersaing. Dari sisi pendorong, pertama, kargo yang sesuai dengan tingkat pengiriman tinggi DRC sebelumnya akan terus berdatangan; kedua, persediaan di kawasan berikat terisi kembali secara signifikan pada bulan September, dan jika smelter memulai pengisian ulang stok, kargo berikat dapat dengan cepat diubah menjadi pasokan domestik. Dari sisi penghambat, harga garam kobalt belum berhenti turun memasuki bulan Oktober, dengan harga kobalt sulfat kelas rendah turun menjadi sekitar 50.000 yuan/mt setelah liburan, dan keinginan pembelian bahan baku smelter tetap rendah. Para penambang masih menyimpan sebagian kargo di Afrika atau Asia Tenggara menunggu perubahan pasar. Pada pertengahan Oktober, indikator payable produk antara kobalt memantul dari 69% menjadi sekitar 78%, tetapi pemantulan ini terutama disebabkan oleh penurunan harga kobalt sulfat yang terlalu cepat setelah liburan dan penurunan harga bahan baku produk antara yang relatif lebih lambat, menyebabkan kenaikan pasif pada indikator tersebut, bukan sinyal pemulihan transaksi produk antara. Sebelum harga garam kobalt berhenti turun, keinginan pembelian smelter tidak mungkin pulih secara signifikan. Secara keseluruhan, tren impor produk antara kobalt Tiongkok ke depannya masih bergantung pada apakah harga garam kobalt dapat berhenti turun dan laju pengisian stok oleh smelter, dengan volume kedatangan yang masih belum pasti.
Tim Riset Energi Baru SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lyu Yanlin 021-20707875
Xiao Wenhao 021-51666872
Zhang Haohan 021-51666752
Wang Zihan 021-51666914
Wang Jie 021-51595902
Xu Yang 021-51666760
Yang Lianting 021-51595835