Pada minggu perdagangan penuh pertama setelah liburan, bijih besi melanjutkan penurunannya, tetapi penurunannya jauh lebih kecil dibandingkan minggu sebelum liburan. Kontrak utama SGX melemah dari $91,24/mt pada 9 Oktober menjadi $90,45/mt pada 15 Oktober, turun $0,79 atau 0,87%; kontrak utama DCE I2701 turun dari 682,5 yuan/mt menjadi 671,5 yuan/mt, turun 1,61%; dan indeks spot pelabuhan bijih besi 61% MMI turun dari 664 yuan/wmt menjadi 654 yuan/wmt, turun 1,51%. Dibandingkan dengan penurunan 2,35% pada kontrak SGX periode sebelumnya, hilangnya momentum penurunan minggu ini terlihat jelas.
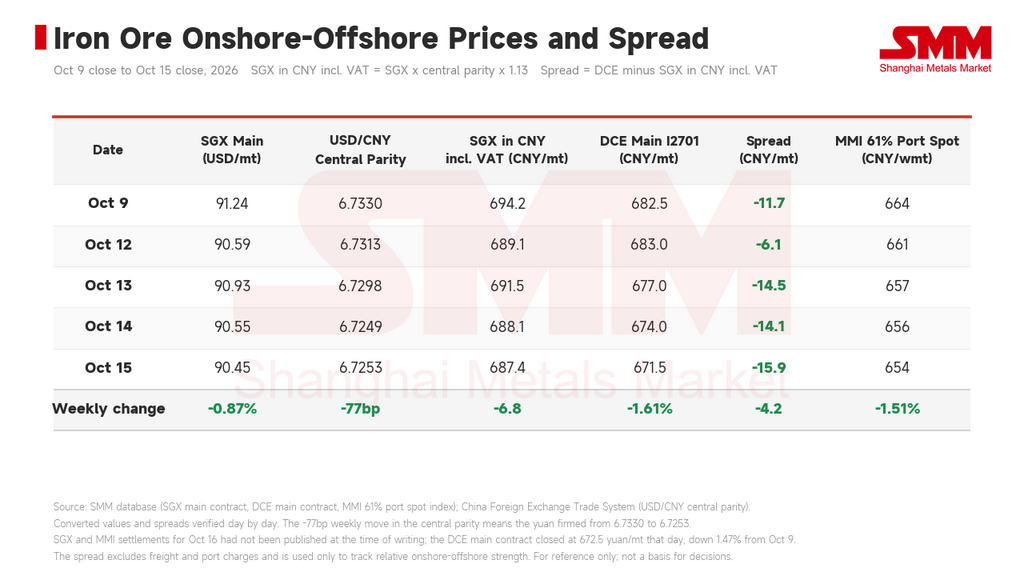
Minggu ini dimulai dengan stabil dan melemah di akhir. Papan berjangka hampir datar pada 12 Oktober, kemudian ditutup lebih rendah selama empat sesi berturut-turut, meninggalkan I2701 di 671,5 yuan/mt pada 15 Oktober, kumulatif 31 yuan/mt di bawah sesi terakhir sebelum liburan pada 30 September.
Kekuatan onshore dan offshore berbeda minggu ini. Nilai tengah yuan menguat 77 basis poin selama seminggu menjadi 6,7253, sehingga berdasarkan konversi yuan, kontrak SGX hanya turun 6,8 yuan/mt sementara DCE turun 11 yuan dalam periode yang sama, memperlebar selisih onshore-offshore dari minus 11,7 yuan menjadi minus 15,9 yuan dan memperdalam diskon onshore. Ini adalah cerminan dari sesi terakhir sebelum liburan, ketika pasar offshore memperhitungkan kekosongan permintaan selama liburan sementara papan onshore terangkat oleh pemotongan posisi dan penutupan short. Dengan selesainya reposisi pasca-liburan, papan kembali mencerminkan tekanan inventaris dan permintaan Tiongkok sendiri.
II. Pasokan: penurunan mingguan ketiga berturut-turut pada kedatangan, pelabuhan masih menimbun, dan biaya angkut menarik dukungan biaya menjauh
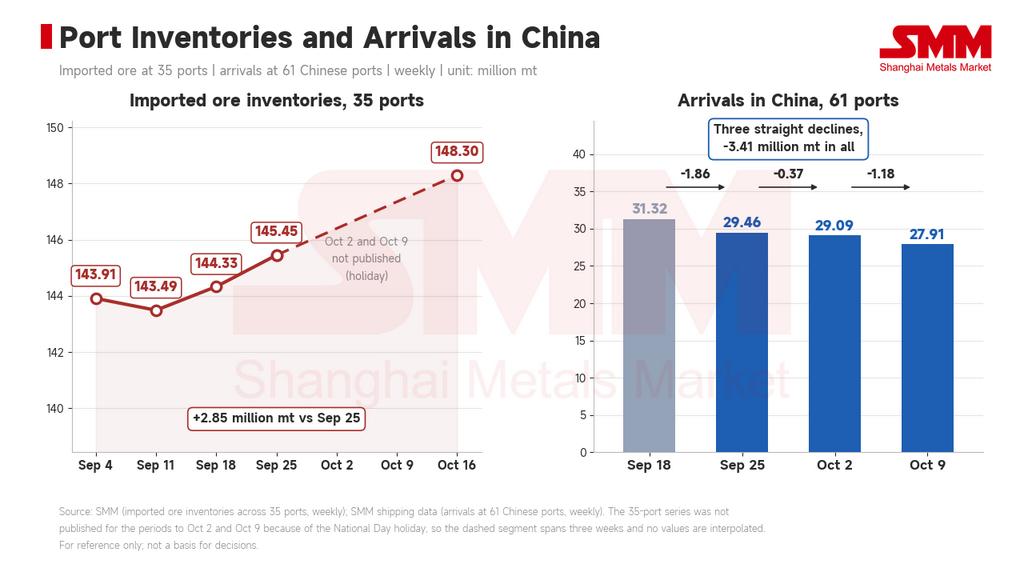
Data pengiriman SMM menempatkan pengiriman bijih besi global pada 34,14 juta mt pada minggu hingga 9 Oktober, turun 1,80 juta mt minggu ke minggu, sementara kedatangan di Tiongkok mencapai 27,91 juta mt, turun 1,18 juta mt. Ini adalah penurunan mingguan ketiga berturut-turut, kumulatif 3,41 juta mt di bawah 31,32 juta mt pada minggu hingga 18 September. Volume yang ditujukan ke Tiongkok turun menjadi 19,43 juta mt, turun 3,49 juta mt dari 22,92 juta mt pada minggu hingga 25 September.
Kedatangan menyusut, namun pelabuhan masih menimbun. Inventaris bijih impor di 35 pelabuhan berada pada 148,30 juta mt pada 16 Oktober, naik 2,85 juta mt dari pembacaan terakhir sebelum liburan pada 25 September; inventaris 10 pelabuhan SMM berada pada 105,14 juta mt pada 15 Oktober, naik 2,12 juta mt dari sebelum liburan, dengan fines dan lump menyumbang sebagian besar penumpukan. Volume keluar pelabuhan bijih impor selama periode yang sama adalah 3,19 juta mt, di bawah 3,24 juta mt pada minggu hingga 25 September. Penumpukan ini tidak didorong oleh kedatangan; pengiriman keluar tidak mampu mengimbangi, yang menjadikannya permintaan yang terlihat dalam angka pasokan.
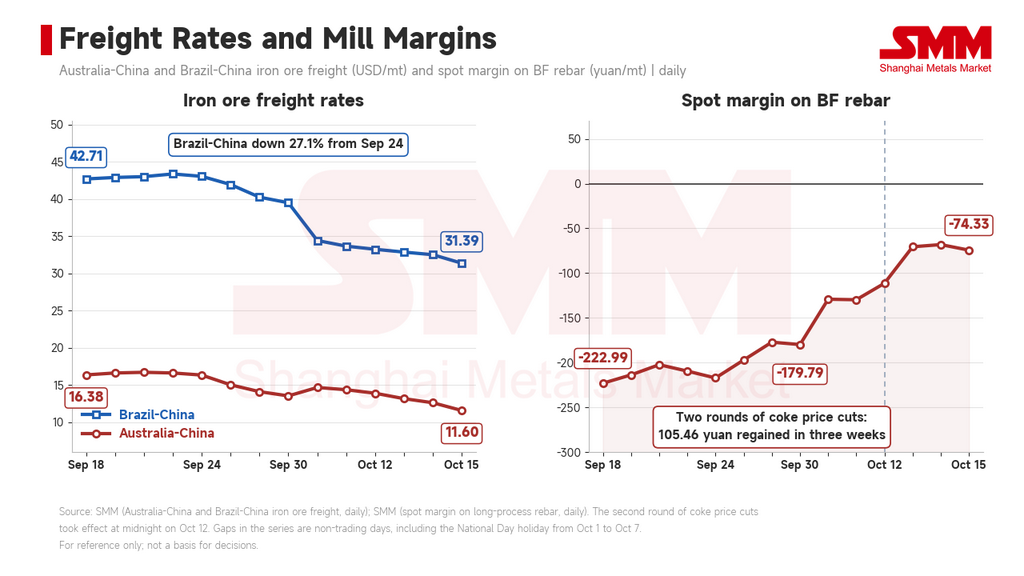
Perubahan yang paling layak dicatat di sisi pasokan minggu ini adalah biaya angkut. Biaya angkut Australia ke Tiongkok turun dari $14,39/mt pada 9 Oktober menjadi $11,60/mt pada 15 Oktober, turun 19,4% selama seminggu, sementara biaya angkut Brasil ke Tiongkok turun dari $33,68/mt menjadi $31,39/mt, turun 6,8% minggu ke minggu dan kumulatif 27,1% di bawah $43,06/mt pada 24 September. Komentar minggu lalu menetapkan pandangan bersyarat: jika biaya angkut Brasil ke Tiongkok bertahan pada level yang berlaku saat itu, kapasitas kadar rendah yang menghadapi tekanan margin yang sama mungkin akan mengikuti dengan pemotongan sendiri. Kondisi itu tidak bertahan minggu ini. Biaya angkut telah turun terlebih dahulu, dan premis eksternal di balik pemotongan produksi yang didorong biaya angkut CSN Mineração telah berubah. Untuk harga bijih besi, biaya angkut yang lebih rendah menarik biaya pendaratan turun secara langsung, dan dukungan biaya di bawah pasar ikut melonggar.
III. Permintaan: hot metal stabil sementara kerugian pemeliharaan terus melebar, meskipun lebih lambat
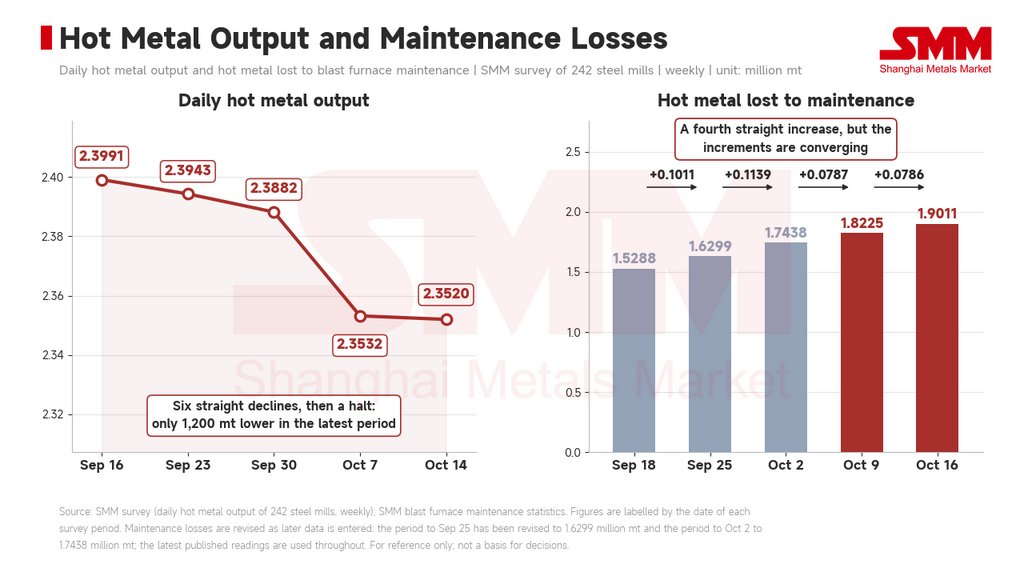
Penurunan periode liburan telah terealisasi. Rata-rata output harian hot metal di 242 pabrik baja adalah 2,3532 juta mt pada periode hingga 7 Oktober, turun 35.000 mt dari 2,3882 juta mt pada 30 September, dan 2,3520 juta mt pada periode hingga 14 Oktober, penurunan lebih lanjut hanya 1.200 mt, meninggalkannya 36.200 mt di bawah level sebelum liburan. Tingkat operasi blast furnace adalah 87,03% dan utilisasi kapasitas 86,81%, turun masing-masing 1,54 dan 1,34 poin persentase dari sebelum liburan. Setelah enam periode berturut-turut penurunan dari 2,4080 juta mt pada periode hingga 2 September, hot metal pada dasarnya berhenti turun minggu ini.
Hambatan belum terangkat. Hot metal yang hilang akibat pemeliharaan blast furnace mencapai 1,9011 juta mt pada periode hingga 16 Oktober, naik 78.600 mt minggu ke minggu dan periode keempat berturut-turut ekspansi dari 1,5288 juta mt pada periode hingga 18 September, peningkatan kumulatif 372.300 mt. Namun, kenaikan itu sendiri sedang menyempit, berjalan pada 101.100, 113.900, 78.700 dan 78.600 mt di empat periode, dengan dua terakhir melambat secara nyata. Puncak dalam laju ekspansi pemeliharaan biasanya datang sebelum hot metal berbalik naik.
Margin pabrik telah pulih secara nyata. Putaran kedua pemotongan harga kokas berlaku pada tengah malam 12 Oktober, dengan kokas wet-quenched turun 100 yuan/mt dan kokas dry-quenched turun 110 yuan/mt, membawa rata-rata nasional untuk kokas metalurgi dry-quenched quasi-grade-one dari 2.310 yuan/mt menjadi 2.200 yuan/mt. Setelah dua putaran, margin spot pada rebar BF pulih dari minus 179,79 yuan/mt sebelum liburan menjadi minus 74,33 yuan/mt pada 15 Oktober, mendapatkan kembali 105,46 yuan dalam tiga minggu. Pemulihan margin memberi hot metal kondisi untuk stabil, tetapi belum berubah menjadi pembelian bijih besi tambahan; pabrik masih mengambil volume permintaan kaku dan menunjukkan sedikit selera untuk restocking aktif.
IV. Gangguan marjinal
Putaran ketiga pemotongan harga kokas masih diperdebatkan. Produsen kokas kembali merugi setelah putaran kedua berlaku dan lebih cenderung membatasi output, sementara pabrik telah memulihkan margin agak, meninggalkan mereka dengan leverage yang lebih sedikit untuk menekan harga dibandingkan dua putaran pertama. Sentimen pasar didorong oleh kombinasi inventaris tinggi dan ekspektasi bahwa hot metal telah mencapai dasar, dan pihak mana pun yang memberikan sinyal jelas terlebih dahulu kemungkinan akan menentukan arah bijih besi minggu depan. Negosiasi kontrak jangka panjang tahunan juga layak diperhatikan; komentar bijih besi SMM menandainya sebagai titik fokus untuk papan berjangka dua kali minggu ini.
Margin rata-rata pada bijih besi impor menyempit selama seminggu dari 15,37 yuan/mt menjadi 9,60 yuan/mt, ditarik turun oleh harga spot pelabuhan yang jatuh.
V. Prospek dan hal yang perlu diperhatikan
Kontrak utama SGX kemungkinan akan diperdagangkan dalam kisaran $88-93/mt minggu depan. Hot metal mendekati dasar dan kerugian pemeliharaan tumbuh lebih lambat, yang membatasi seberapa jauh permintaan dapat turun; tetapi inventaris pelabuhan tinggi secara absolut dan pengiriman keluar belum meningkat, sehingga ruang di atas juga sama kecilnya. Arahnya condong ke perdagangan dalam kisaran pada level rendah. Apakah pusat gravitasi bergeser lebih rendah lagi bergantung pada dua titik data yang dapat dilacak: apakah kedatangan di Tiongkok memperpanjang penurunannya pada periode berikutnya, dan apakah inventaris 10 pelabuhan mencatat penarikan pertama dari siklus ini.
Dari sudut pandang fundamental, sisi biaya adalah yang perlu diperhatikan lebih dekat. Biaya angkut telah turun lebih dari seperempat dalam tiga minggu. Jika tren itu berlanjut, dukungan biaya di bawah bijih besi akan semakin melemah, dan alasan untuk pemotongan produksi luar negeri yang didorong oleh tekanan biaya angkut akan ikut melemah. Pada tingkat makro, tidak ada informasi baru yang muncul minggu ini. Rantai ini dapat diverifikasi dalam kuartal keempat.