I. Operasi Pasar Spot Listrik
Ringkasan Mingguan: Dari 5 hingga 11 Oktober, permintaan listrik menunjukkan transisi yang jelas di sekitar akhir libur Hari Nasional. Mulai 5 Oktober, curah hujan di seluruh Tiongkok selatan berangsur mereda, sementara udara dingin mendorong suhu di sebagian Tiongkok Selatan ke beberapa level terendah sejak paruh kedua tahun ini dimulai. Antara 7 dan 10 Oktober, sebagian besar Tiongkok tengah dan timur berubah lebih cerah dan suhu berangsur pulih, sebelum sistem udara dingin baru mulai memengaruhi wilayah utara mulai 11 Oktober.
Harga spot menunjukkan tren provinsi yang semakin berbeda. Rata-rata waktu nyata Shandong naik menjadi RMB 415,61/MWh, naik sekitar 15,7% dari periode sebelumnya, meskipun harga negatif masih terjadi pada lima hari selama minggu tersebut. Rata-rata day-ahead dan waktu nyata Guangdong turun menjadi RMB 391,17/MWh dan RMB 379,13/MWh, masing-masing turun sekitar 30,6% dan 30,1%. Rata-rata waktu nyata sisi pembangkitan Mongolia Dalam naik menjadi RMB 277,98/MWh. Rata-rata day-ahead dan intraday Jiangsu secara umum stabil di RMB 389,44/MWh dan RMB 388,65/MWh. Rata-rata day-ahead dan intraday Shanxi meningkat menjadi RMB 348,48/MWh dan RMB 410,17/MWh, sementara rata-rata day-ahead dan waktu nyata Shaanxi turun menjadi RMB 285,23/MWh dan RMB 305,20/MWh. Di sisi bahan bakar, harga batu bara pelabuhan tetap tinggi dan harga mulut tambang menguat secara moderat. Harga kedatangan LNG Tiongkok SMM pulih dari minggu sebelumnya, sementara LNG Guangdong timur tetap di RMB 6.515/mt per 9 Oktober.
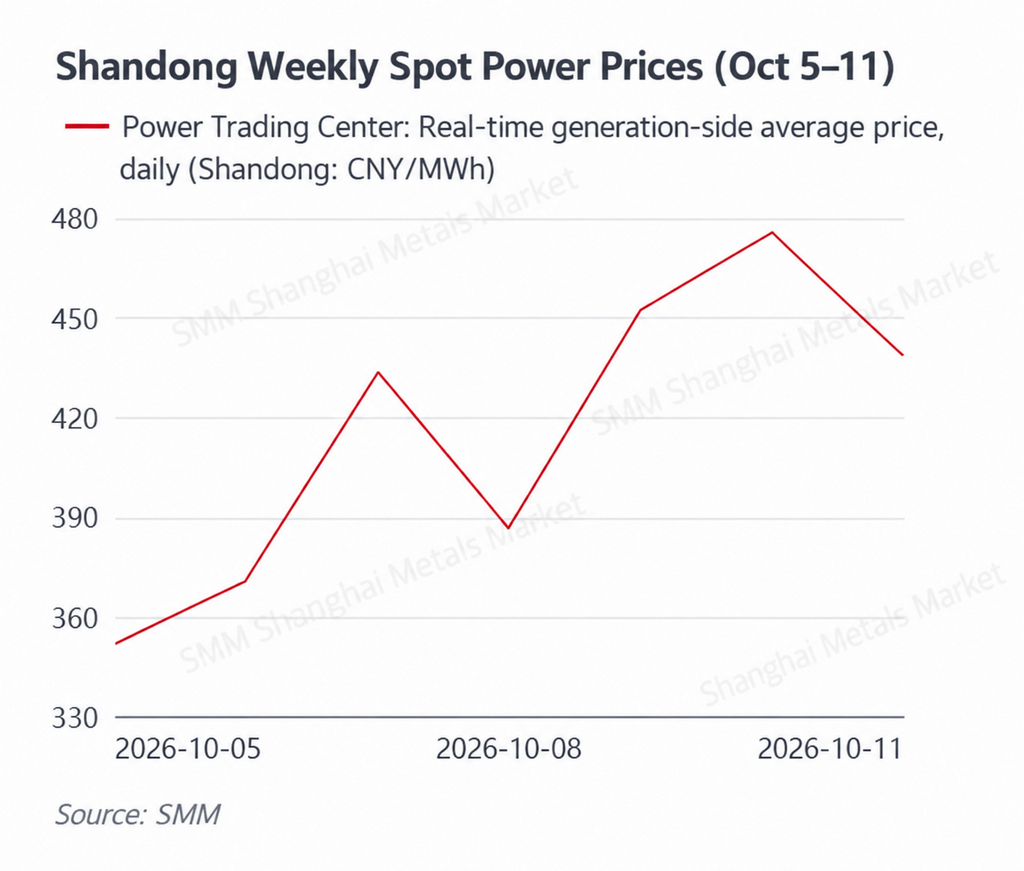
Harga Shandong pulih secara nyata setelah liburan, tetapi harga negatif tetap sering terjadi dan ketidakcocokan pasokan-permintaan intraday tetap berlanjut. Rata-rata sisi pembangkitan waktu nyata Shandong naik dari RMB 351,79/MWh pada 5 Oktober menjadi RMB 433,67/MWh pada 7 Oktober. Harga menguat lebih lanjut menjadi RMB 452,28/MWh pada 9 Oktober, RMB 475,67/MWh pada 10 Oktober dan RMB 438,63/MWh pada 11 Oktober, menjadikan rata-rata mingguan sekitar RMB 415,61/MWh, naik sekitar 15,7% dari periode sebelumnya. Pemulihan permintaan industri dan komersial setelah liburan merupakan pendorong penting kenaikan harga di akhir minggu.
Meskipun demikian, harga minimum harian tetap negatif pada 5, 6, 8, 10 dan 11 Oktober, dengan titik terendah 10 Oktober mencapai -RMB 89,70/MWh. Pada saat yang sama, harga maksimum harian tetap setinggi RMB 911,45/MWh pada 5 Oktober. Koeksistensi harga lembah negatif dan harga puncak yang tinggi menunjukkan bahwa pembangkitan energi terbarukan yang terkonsentrasi terus menciptakan kelebihan pasokan sementara pada jam-jam tertentu, sementara penurunan output tenaga surya selama puncak malam hari mengharuskan pembangkitan konvensional untuk meningkatkan produksi dengan cepat. Harga batu bara yang tinggi juga membatasi penurunan pada penawaran pembangkitan termal ketika unit berbahan bakar batu bara menjadi marginal.
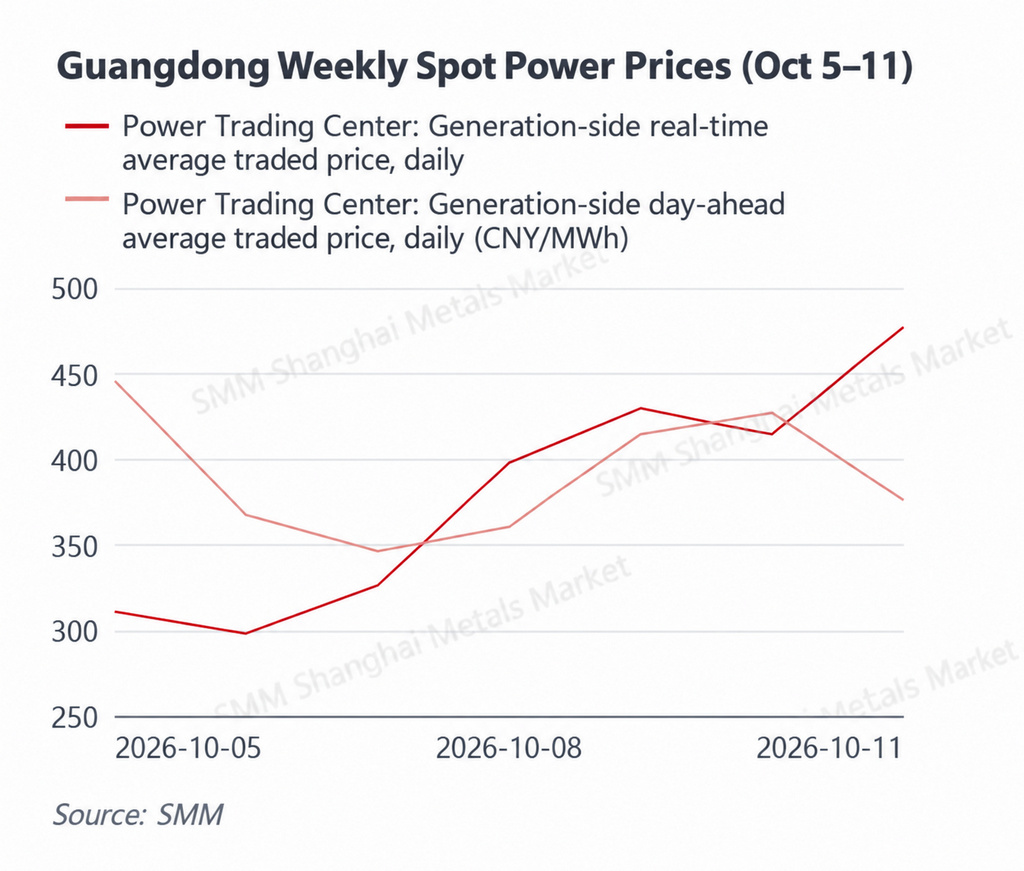
Pusat harga Guangdong turun tajam karena lemahnya permintaan terkait liburan dan pendinginan awal lebih besar daripada dukungan biaya bahan bakar, meskipun pasar real-time secara bertahap pulih setelah liburan. Rata-rata day-ahead mingguan Guangdong turun menjadi sekitar RMB 391,17/MWh, turun sekitar 30,6% dari minggu sebelumnya, sementara rata-rata real-time-nya turun menjadi sekitar RMB 379,13/MWh, turun sekitar 30,1%. Selama 5–7 Oktober, yang masih bertepatan dengan libur Hari Nasional, harga real-time hanya masing-masing RMB 310,95/MWh, RMB 298,46/MWh, dan RMB 326,05/MWh.
Mulai 8 Oktober, seiring pulihnya aktivitas produksi dan suhu di Tiongkok Selatan mulai meningkat, harga real-time secara bertahap naik menjadi RMB 397,90/MWh dan RMB 429,10/MWh sebelum mencapai RMB 476,66/MWh pada 11 Oktober. LNG Guangdong Timur tetap berada pada tingkat yang relatif tinggi, terus mendukung biaya marjinal pembangkitan berbahan bakar gas. Namun, ketika permintaan liburan lemah, biaya bahan bakar yang tinggi saja tidak cukup untuk mencegah harga spot menurun.
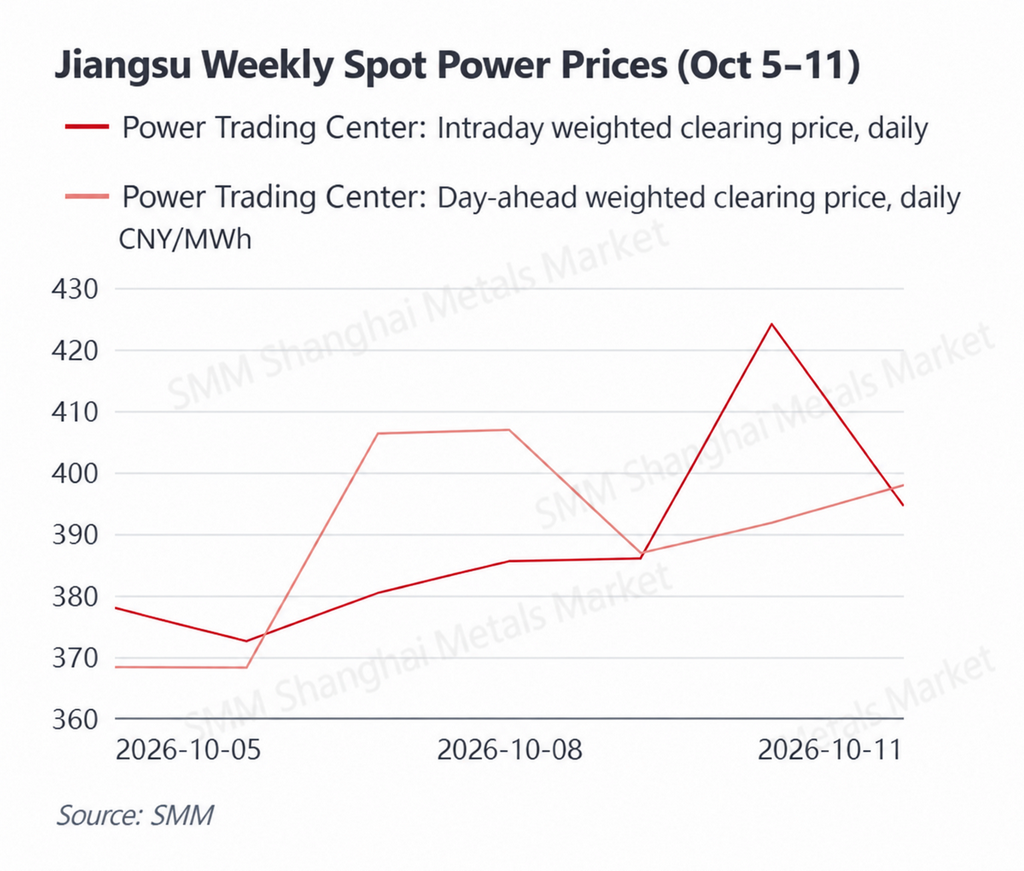
Rata-rata mingguan day-ahead dan intraday Jiangsu hampir identik, sementara harga pulih secara moderat setelah liburan dan pasar tetap relatif stabil secara keseluruhan. Harga kliring tertimbang day-ahead Jiangsu rata-rata sekitar RMB 389,44/MWh, sementara rata-rata tertimbang intraday berada di sekitar RMB 388,65/MWh, selisih kurang dari RMB 1/MWh.
Harga intraday terutama berkisar antara RMB 372/MWh dan RMB 386/MWh dari 5 hingga 9 Oktober, sebelum naik menjadi RMB 424,10/MWh pada 10 Oktober dan turun menjadi RMB 394,52/MWh pada 11 Oktober. Harga day-ahead sebagian besar tetap berada dalam kisaran RMB 368–407/MWh. Rata-rata mingguan yang berdekatan menunjukkan deviasi perkiraan keseluruhan yang relatif terbatas, meskipun harga intraday yang jauh lebih tinggi pada 10 Oktober masih mencerminkan pengetatan sementara yang disebabkan oleh pemulihan beban pasca-liburan, output energi terbarukan aktual, dan variabel sistem jangka pendek lainnya. Tingginya harga batu bara terus menopang biaya marjinal pembangkit listrik tenaga uap.
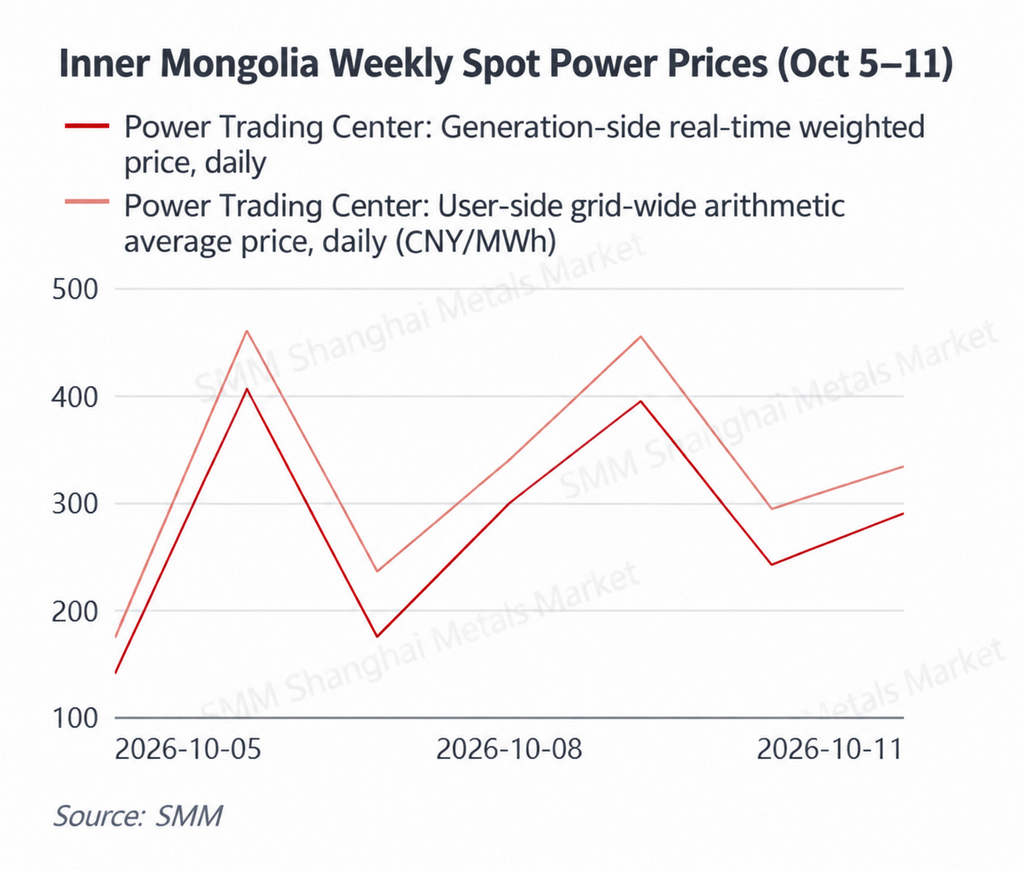
Mongolia Dalam masih mengalami fluktuasi harga yang lebar. Rata-rata mingguan pulih dari minggu sebelumnya, sementara output energi terbarukan tetap menjadi pendorong jangka pendek yang dominan. Rata-rata tertimbang real-time sisi pembangkitan Mongolia Dalam mencapai sekitar RMB 277,98/MWh, naik sekitar 8,2% dari minggu sebelumnya, sedangkan rata-rata aritmetika sisi pengguna seluruh sistem naik menjadi sekitar RMB 327,33/MWh, naik sekitar 9,9%.
Harga harian tetap sangat fluktuatif. Rata-rata sisi pembangkitan hanya RMB 140,13/MWh pada 5 Oktober, melonjak menjadi RMB 405,70/MWh pada 6 Oktober, turun kembali menjadi RMB 174,87/MWh pada 7 Oktober, lalu naik lagi menjadi RMB 394,53/MWh pada 9 Oktober. Fluktuasi yang sering seperti itu menunjukkan bahwa, di pasar dengan pangsa pembangkitan energi terbarukan yang tinggi, perubahan beban saja tidak cukup untuk menjelaskan pergerakan harga. Output aktual tenaga angin dan surya serta permintaan ekspor antarprovinsi tetap menjadi penentu utama kondisi pasokan-permintaan marjinal. Ketika output energi terbarukan menurun dan pembangkitan termal harus meningkat, harga batu bara mulut tambang yang lebih tinggi semakin memperbesar biaya penawaran termal.
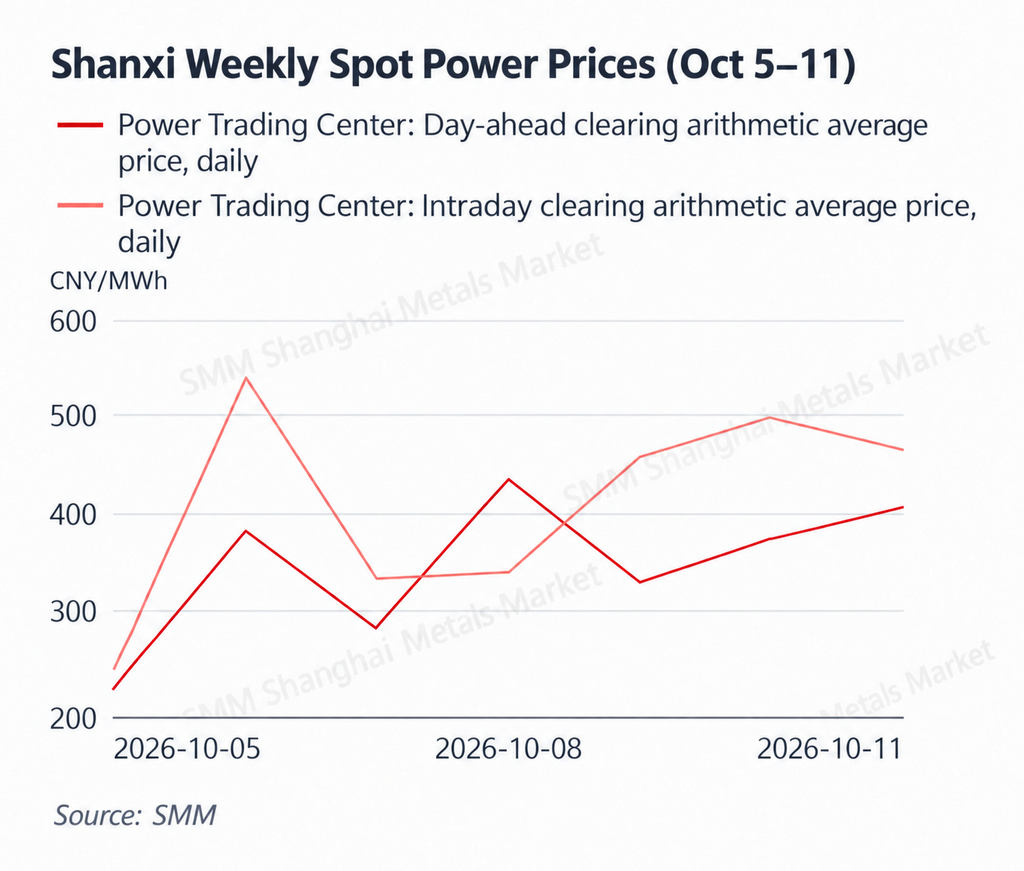
Shanxi mencatat pemulihan harga pascalibur terkuat, dengan harga intraday tetap jauh di atas level day-ahead dan deviasi pasokan-permintaan aktual masih nyata. Rata-rata aritmetika day-ahead Shanxi naik menjadi sekitar RMB 348,48/MWh, naik sekitar 34,3% dari minggu sebelumnya, sementara rata-rata intraday meningkat menjadi sekitar RMB 410,17/MWh, naik sekitar 26,5%. Rata-rata intraday melampaui rata-rata day-ahead sekitar RMB 61,7/MWh.
Pada 6 Oktober, rata-rata intraday mencapai RMB 533,41/MWh, sekitar RMB 151/MWh di atas harga day-ahead pada hari yang sama. Harga intraday juga mencapai RMB 456,38/MWh, RMB 494,93/MWh, dan RMB 463,11/MWh pada 9, 10, dan 11 Oktober. Pemulihan permintaan industri setelah libur memberikan landasan sisi permintaan yang penting bagi pemulihan harga. Pada saat yang sama, pangsa pembangkitan tenaga batu bara Shanxi yang relatif tinggi berarti kenaikan harga batu bara mulut tambang semakin memperkuat batas bawah biaya marjinal. Ketika output energi terbarukan aktual atau beban menyimpang dari prakiraan day-ahead, unit marjinal berbiaya tinggi lebih mudah mendorong harga intraday naik.
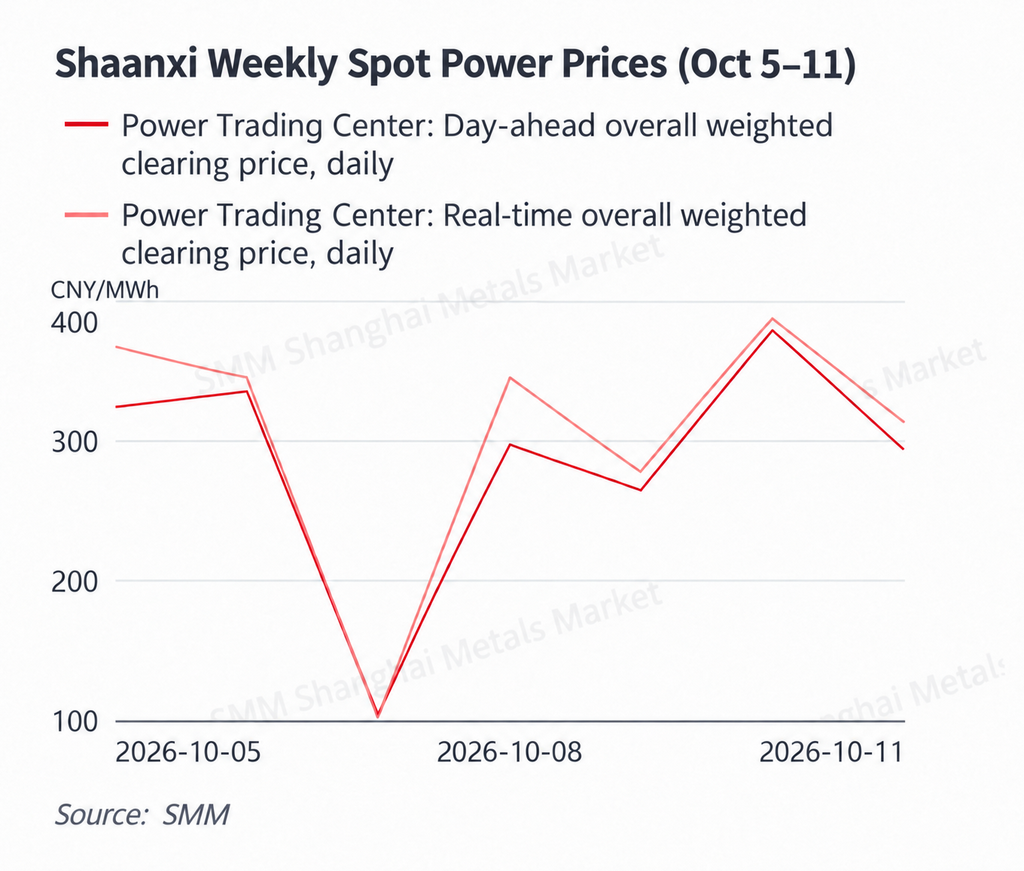
Rata-rata mingguan Shaanxi turun tipis, dengan harga anjlok tajam menjelang akhir libur sebelum pulih setelah aktivitas kembali berjalan. Rata-rata tertimbang harian di muka Shaanxi turun menjadi sekitar RMB 285,23/MWh, turun sekitar 7,7% dari minggu sebelumnya, sementara rata-rata waktu nyata turun menjadi sekitar RMB 305,20/MWh, turun sekitar 2,3%.
Pada 7 Oktober, harga harian di muka dan waktu nyata anjlok masing-masing menjadi RMB 103,89/MWh dan RMB 101,25/MWh, level terendah minggu ini. Harga kemudian pulih dengan cepat pada 8 Oktober menjadi RMB 297,38/MWh dan RMB 344,64/MWh, dan menguat lebih lanjut pada 10 Oktober menjadi RMB 378,83/MWh dan RMB 387,17/MWh. Beban yang lemah menjelang akhir libur, dikombinasikan dengan perubahan output energi terbarukan, memberikan tekanan turun yang kuat pada awal minggu. Pemulihan permintaan pasca-libur kemudian mendukung rebound, tetapi rata-rata mingguan tetap di bawah minggu sebelumnya. Dibandingkan dengan Shanxi, selisih harga harian di muka/waktu nyata di Shaanxi tetap relatif terbatas, menunjukkan pengetatan yang kurang persisten selama operasi sistem aktual.
Secara keseluruhan, pasar spot minggu ini menunjukkan transisi yang jelas dari permintaan lemah terkait libur menuju pemulihan pasca-libur, tetapi arah harga bervariasi secara signifikan antarprovinsi. Shandong, Mongolia Dalam, dan Shanxi mencatat rata-rata mingguan yang lebih tinggi, dengan pasar intraday Shanxi sangat kuat. Basis harga minggu sebelumnya di Guangdong tinggi, artinya meskipun harga waktu nyata pulih secara bertahap setelah libur, rata-rata mingguannya tetap turun tajam. Shaanxi tetap relatif lemah, sementara Jiangsu secara umum stabil.
Pada saat yang sama, seringnya harga negatif di Shandong menunjukkan bahwa tantangan penyerapan pembangkitan energi terbarukan yang terkonsentrasi belum mereda selama periode beban rendah musim gugur. Seiring normalisasi aktivitas ekonomi setelah libur, tahap berikutnya dari penetapan harga spot akan semakin bergantung pada kekuatan pemulihan beban industri, output aktual angin dan surya, serta biaya bahan bakar untuk pembangkitan termal.
Energi Primer
5–11 Oktober
Batu bara termal: Harga di pelabuhan tetap tinggi sementara harga di mulut tambang menguat, dengan kendala pasokan terus mendukung pasar.
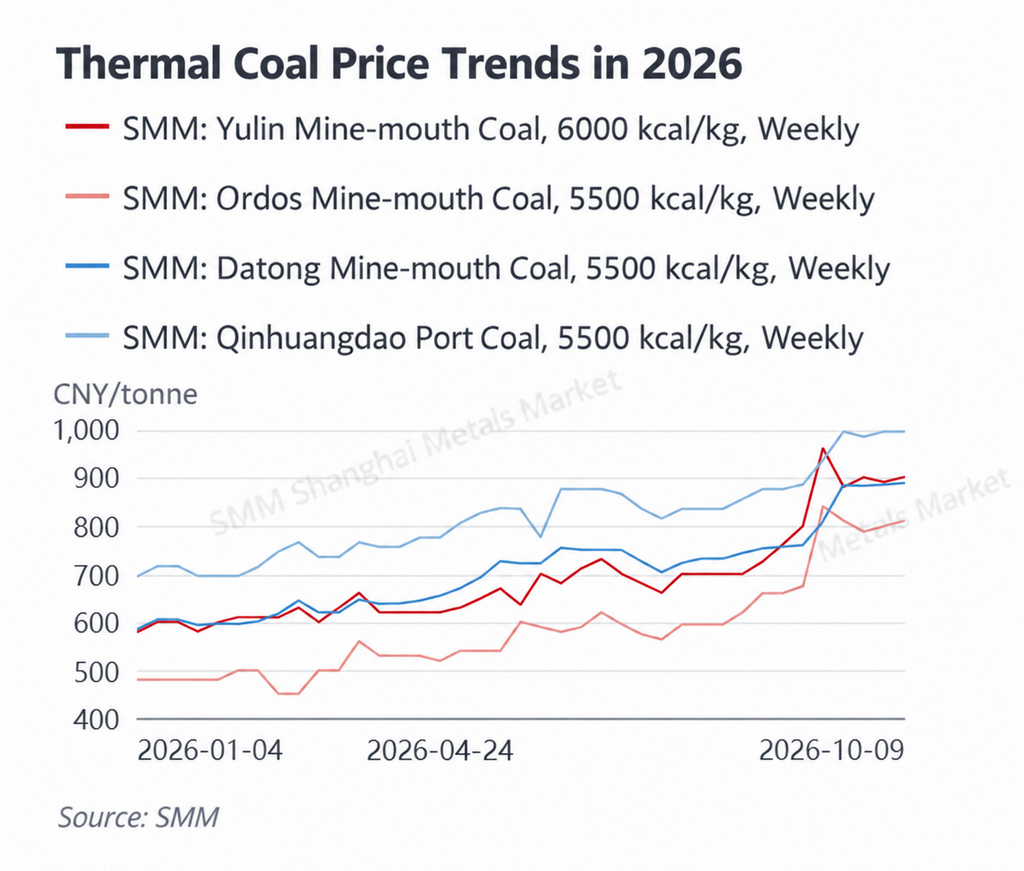
Per 9 Oktober, batu bara SMM Pelabuhan Qinhuangdao 5.500 kcal tetap di RMB 995/mt, tidak berubah dari 28 September. Pada periode yang sama, batu bara 5.500 kcal mulut tambang Datong naik dari RMB 885/mt menjadi RMB 887/mt, batu bara 5.500 kcal mulut tambang Ordos meningkat dari RMB 800/mt menjadi RMB 810/mt, dan batu bara 6.000 kcal mulut tambang Yulin naik dari RMB 890/mt menjadi RMB 900/mt. Meskipun harga acuan pelabuhan tidak naik lebih lanjut, harga mulut tambang umumnya menguat, menjaga pasar batu bara tetap pada level tinggi.
Pasokan: Pembatasan terkait keselamatan masih berlaku di seluruh wilayah penghasil batu bara utama, sementara produksi di beberapa tambang terus pulih secara hati-hati, membatasi pasokan spot tambahan. Pada awal Oktober, pemeliharaan musim gugur jalur kereta Daqin juga membatasi arus masuk ke pelabuhan utara sampai batas tertentu. Dikombinasikan dengan pengurangan stok sebelumnya, hal ini mempertahankan daya tawar yang relatif kuat di kalangan pedagang. Di Ordos dan Yulin, pengiriman yang relatif lancar mendukung kenaikan lebih lanjut harga mulut tambang, menegaskan bahwa pasokan fisik masih jauh dari melimpah.
Permintaan: Permintaan sektor industri dan ketenagalistrikan melemah sementara selama libur Hari Nasional, sementara Tiongkok utara belum memasuki musim pemanasan puncak. Oleh karena itu, pembangkit listrik tetap berhati-hati terhadap batu bara spot yang mahal dan terus mengandalkan kontrak berjangka serta pengadaan esensial. Namun, aktivitas industri pulih setelah libur dan ekspektasi penimbunan musim dingin menguat seiring mendekatnya musim pemanasan. Kekuatan harga batu bara saat ini mencerminkan bukan hanya lonjakan permintaan sektor ketenagalistrikan, tetapi kombinasi pemulihan pasokan yang lambat, kendala transportasi, dan ekspektasi pengisian stok musim dingin.
Stok: Stok pembangkit listrik masih memberikan penyangga yang wajar, membatasi keinginan pengguna akhir untuk mengejar harga yang lebih tinggi. Namun, stok pelabuhan utara tetap relatif rendah dan kargo spot yang tersedia bebas tidak melimpah. Oleh karena itu, harga batu bara termal kemungkinan besar tetap tinggi dan bergerak dalam kisaran terbatas dalam waktu dekat, dengan kendala pasokan menopang sisi bawah sementara pembakaran batu bara musim peralihan dan resistensi pengguna akhir terhadap harga tinggi membatasi kenaikan cepat lebih lanjut.
Untuk pasar yang bergantung pada batu bara seperti Shandong, Shanxi, Mongolia Dalam, dan Shaanxi, harga batu bara yang tinggi berarti biaya marjinal pembangkit batu bara akan terus memberikan dukungan yang relatif kuat selama periode harga tinggi.
LNG: Harga impor memantul dari minggu sebelumnya sementara LNG Guangdong timur tetap tinggi, membuat biaya pembangkitan berbahan bakar gas terus berada di bawah tekanan.
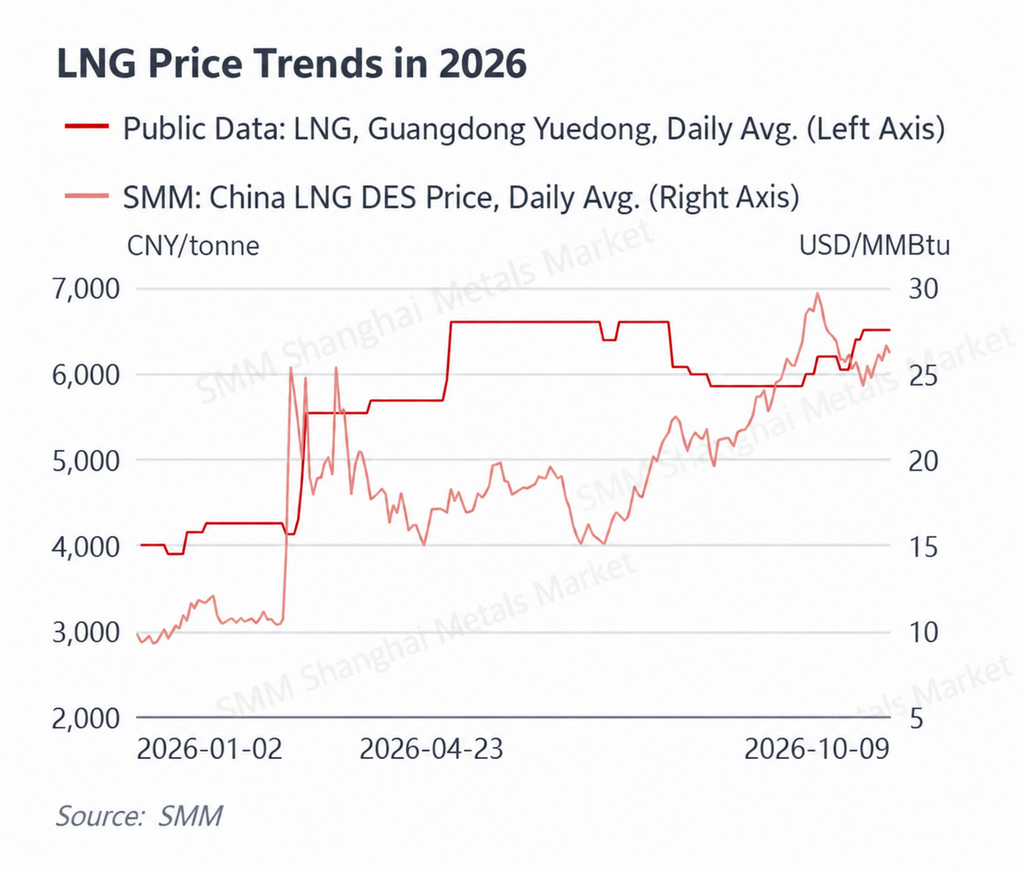
Harga kedatangan LNG Tiongkok SMM berfluktuasi terutama antara USD 25/MMBtu dan USD 27/MMBtu selama minggu tersebut. Harga berada di USD 25,56/MMBtu pada 5 Oktober, naik menjadi USD 26,14/MMBtu pada 6 Oktober, turun menjadi USD 25,78/MMBtu pada 7 Oktober, naik lebih lanjut menjadi USD 26,69/MMBtu pada 8 Oktober, dan ditutup pada USD 26,23/MMBtu pada 9 Oktober. Rata-rata 5–9 Oktober sekitar USD 26,08/MMBtu, sekitar 4,0% di atas rata-rata 28 September–2 Oktober sekitar USD 25,07/MMBtu.
LNG Guangdong timur berada di RMB 6.515/mt pada 8 dan 9 Oktober, tidak berubah dari level 30 September, menunjukkan bahwa harga spot domestik pesisir belum mereda secara material.
Pasokan: Biaya gas umpan domestik tetap relatif tinggi, terus menopang biaya produksi LNG. Sementara itu, biaya LNG spot impor pulih dari minggu sebelumnya, membatasi ruang penurunan harga pesisir. Dengan mendekatnya musim pemanasan, ekspektasi permintaan musim dingin yang lebih kuat juga memperkuat keinginan pemasok untuk menahan harga.
Permintaan: Selama paruh pertama minggu, libur Hari Nasional mengurangi permintaan gas industri dan beban listrik, berkontribusi pada harga listrik waktu nyata Guangdong yang relatif rendah. Setelah 8 Oktober, aktivitas komersial dan industri kembali berjalan, sementara suhu di Tiongkok selatan berangsur pulih, mendukung perbaikan marjinal permintaan pembangkitan berbahan bakar gas.
Oleh karena itu, harga LNG yang tinggi berfungsi terutama sebagai batas bawah biaya untuk pasar listrik Guangdong. Ketika permintaan listrik lemah, harga gas yang tinggi tidak dapat mencegah harga spot turun. Namun, begitu permintaan pulih dan unit berbahan bakar gas menjadi marjinal, biaya bahan bakar yang tinggi meningkatkan elastisitas kenaikan harga listrik.
Secara keseluruhan, pasar LNG bergeser dari penurunan biaya impor minggu sebelumnya kembali ke konsolidasi level tinggi. Variabel kunci untuk minggu-minggu mendatang meliputi dimulainya permintaan pemanasan utara, biaya gas umpan domestik, dan pergerakan harga LNG spot impor.
Tinjauan Cuaca
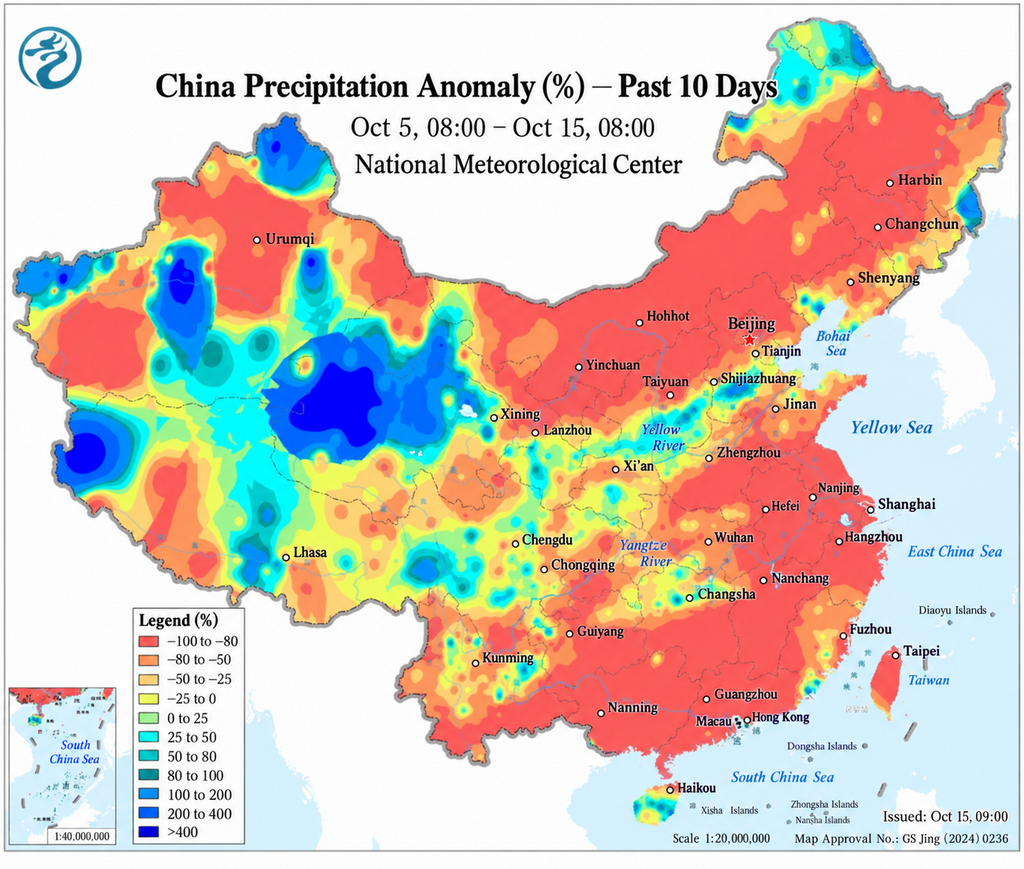
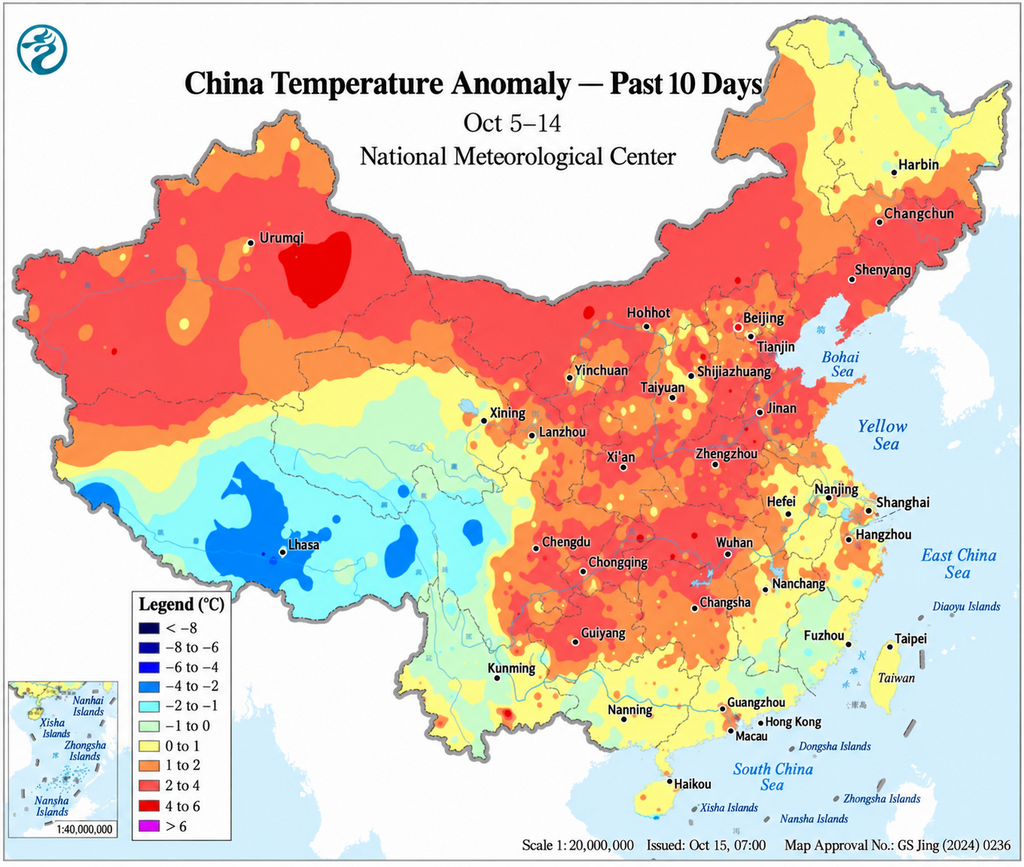
Selama 5–11 Oktober, Tiongkok mengalami pola cuaca yang ditandai oleh pengaruh udara dingin, cuaca cerah meluas dan pemanasan, diikuti kedatangan front dingin lainnya. Mulai 5 Oktober, curah hujan di Tiongkok selatan berangsur mereda, sementara udara dingin mendorong suhu lebih rendah di sebagian Tiongkok selatan, dengan beberapa kota mencatat suhu terendah sejak paruh kedua tahun ini dimulai.
Antara 6 dan 10 Oktober, sebagian besar Tiongkok tengah dan timur berubah menjadi lebih cerah dan kering, dan suhu siang hari berangsur pulih, sementara rentang suhu siang-malam melebar. Tiongkok utara juga mengalami periode cuaca yang relatif stabil setelah angin utara awal minggu.
Mulai 11 Oktober, sistem udara dingin baru mulai memengaruhi wilayah utara, membawa putaran angin dan pendinginan lain ke sebagian Tiongkok utara dan Mongolia Dalam timur. Di selatan, suhu berangsur pulih setelah pendinginan sebelumnya, dan suhu siang hari di sebagian besar Guangdong kembali ke sekitar atau di atas 30°C pada 10 Oktober, memungkinkan permintaan pendinginan pulih sampai batas tertentu.
Dari perspektif pasar listrik, efek cuaca terjalin erat dengan siklus libur. Pendinginan dan aktivitas ekonomi yang berkurang menekan permintaan selama libur, sementara kondisi yang lebih cerah dan hangat dikombinasikan dengan pemulihan produksi pasca-libur mengangkat konsumsi listrik di akhir minggu. Seiring berkembangnya aktivitas udara dingin yang lebih kuat pada pertengahan Oktober, Tiongkok utara memasuki masa transisi di mana permintaan pendinginan sebagian besar telah hilang tetapi permintaan pemanasan belum sepenuhnya dimulai. Oleh karena itu, output energi terbarukan aktual dan deviasi prakiraan beban kemungkinan menjadi pendorong volatilitas harga spot yang semakin penting.
II. Perkembangan Utama di Pasar Listrik Tiongkok
Pada 30 September, Bursa Listrik Qinghai menerbitkan Pemberitahuan tentang Operasi Formal Perdagangan Pasar Listrik Jangka Menengah-Panjang Terintegrasi Harian Qinghai, mengonfirmasi bahwa mekanisme tersebut akan memasuki operasi formal mulai 1 Oktober. Mekanisme perdagangan terintegrasi harian telah berjalan dalam uji coba penyelesaian berkelanjutan sejak 1 Juli berdasarkan Rencana Kerja Perdagangan Pasar Listrik Jangka Menengah-Panjang Terintegrasi Harian Qinghai (Operasi Energi Qing [2026] No. 44). Mekanisme ini memungkinkan pelaku pasar untuk menyesuaikan posisi jangka menengah-panjang lebih sering dan lebih dekat dengan waktu penyerahan, sekaligus terhubung lebih erat dengan pasar spot harian dan waktu nyata. Untuk provinsi dengan pangsa pembangkitan energi terbarukan yang tinggi, ini menyediakan alat yang lebih fleksibel untuk manajemen deviasi.
Pada 8 Oktober, Administrasi Energi Nasional melaporkan bahwa volume pengisian harian rata-rata kendaraan energi baru di jalan tol Tiongkok meningkat 51,42% tahun-ke-tahun selama libur Hari Nasional. Dari 1 hingga 7 Oktober, fasilitas pengisian jalan tol yang dipantau mencatat 6,711 juta sesi pengisian dan total konsumsi listrik 163 juta kWh, setara dengan volume pengisian harian rata-rata 23,2566 juta kWh. Perjalanan kendaraan listrik yang terkonsentrasi selama libur besar menciptakan profil beban baru yang semakin signifikan, sekaligus memperluas basis sumber daya untuk pembangkit listrik virtual, interaksi kendaraan-jaringan, dan fleksibilitas sisi permintaan.
Pada 8 Oktober, Administrasi Energi Nasional mengadakan rapat pengiriman bulanan September tentang pengembangan dan pembangunan energi terbarukan. Selama Januari–Agustus 2026, kapasitas pembangkitan energi terbarukan nasional mencapai 2,496 miliar kW, mencakup 60,8% dari total kapasitas pembangkitan terpasang. Kapasitas gabungan angin dan surya mencapai 1,992 miliar kW, atau 48,5% dari total nasional, sementara pembangkitan angin dan surya mencapai 1,71 triliun kWh, setara dengan 23,8% dari total konsumsi listrik. Kenaikan penetrasi energi terbarukan yang berkelanjutan berarti harga rendah tengah hari, harga negatif, dan volatilitas intrahari yang lebih kuat semakin menjadi fitur pasar struktural, meningkatkan nilai penyimpanan, permintaan fleksibel, dan perdagangan lintas wilayah.
Pada 10 Oktober, Kantor Regulasi Zhejiang dari Administrasi Energi Nasional melaporkan langkah-langkah keamanan pasokan listrik selama libur Hari Nasional. Zhejiang mengorganisir respons pengisian lembah berbasis pasar melalui pembangkit listrik virtual. Pada 1 Oktober, 50 operator pembangkit listrik virtual dan 2.542 pengguna agregat berpartisipasi, dengan respons maksimum mencapai 3,5952 GW. Partisipasi penyimpanan sisi pengguna juga mencapai rekor tertinggi. Skala program ini menunjukkan bahwa fleksibilitas sisi permintaan bergerak melampaui respons permintaan percontohan konvensional menuju penyeimbangan sistem berbasis pasar yang lebih rutin.
Zhejiang sebelumnya telah menerbitkan aturan yang memungkinkan penyimpanan energi tipe baru independen sisi jaringan untuk berpartisipasi dalam pasar listrik, termasuk partisipasi dalam pasar energi atau layanan tambahan regulasi frekuensi berdasarkan pengaturan penjadwalan yang berlaku. Seiring penyimpanan dan pembangkit listrik virtual mempercepat masuknya ke pasar, penyeimbangan periode pembangkitan energi terbarukan harga rendah dan keamanan pasokan jam puncak secara bertahap bergeser dari pengiriman administratif menuju sinyal harga berbasis pasar.
Secara keseluruhan, perkembangan pasar dan kebijakan minggu ini menunjukkan tiga tren: granularitas perdagangan yang lebih halus, integrasi pasar yang lebih cepat untuk sumber daya sisi permintaan dan penyimpanan, serta visibilitas yang lebih besar terhadap tantangan penyerapan energi terbarukan harga rendah di bawah penetrasi energi terbarukan yang tinggi. Harga negatif berulang di Shandong, selisih harian/intrahari yang persisten di Shanxi, respons pengisian lembah skala besar Zhejiang, dan transisi Qinghai ke perdagangan terintegrasi harian formal semuanya mengarah ke arah yang sama: seiring meningkatnya penetrasi energi terbarukan, pelaku pasar semakin perlu tidak hanya memperkirakan arah harga, tetapi juga mengelola posisi, deviasi, dan fleksibilitas pada basis frekuensi yang jauh lebih tinggi.