I. Tinjauan Harga Mingguan
Pada minggu perdagangan penuh pertama setelah liburan, harga indium Tiongkok mengakhiri pergerakan sideways sebelumnya dan menurun secara bertahap. Dari 12 hingga 14 Oktober, ketiga grade bertahan di level pra-liburan (indium rafinasi di 5.250 yuan/kg, indium kasar di 5.050 yuan/kg, dan indium kemurnian tinggi 6N di 5.750 yuan/kg); pada 15 Oktober, semua grade diturunkan secara seragam sebesar 100 yuan dari level pra-liburan; pada 16 Oktober, diturunkan lagi 50 yuan. Selama dua hari tersebut, indium rafinasi turun 150 yuan menjadi 5.100 yuan/kg (-2,9%), indium kasar turun 150 yuan menjadi 4.900 yuan/kg (-3,0%), dan indium kemurnian tinggi 6N turun 150 yuan menjadi 5.600 yuan/kg (-2,6%).
Penurunan serentak sebesar 150 yuan yang sama di ketiga grade menunjukkan pergeseran turun secara keseluruhan pada pusat harga, bukan penyesuaian struktural: selisih harga antara indium rafinasi dan indium kasar bertahan di 200 yuan/kg, dan premium indium kemurnian tinggi 6N atas indium rafinasi bertahan di 500 yuan/kg. Struktur selisih harga antar-grade tetap sepenuhnya stabil, tanpa tanda-tanda pasokan murah dari segmen daur ulang menekan kuotasi grade tinggi.
Dalam jangka waktu yang lebih panjang, penurunan harga indium Tiongkok saat ini dimulai pada pertengahan Agustus dan telah berlangsung sekitar sembilan minggu: harga rata-rata indium rafinasi turun bertahap dari 5.350 yuan/kg pada 21 Agustus menjadi 5.100 yuan/kg, penurunan kumulatif 4,7%; selama delapan minggu terakhir, indium kasar turun lebih banyak (-5,8%) dibandingkan indium rafinasi (-4,7%), sementara harga indium di luar Tiongkok naik 6,0% pada periode yang sama. Laju penurunan tetap konsisten ringan, tanpa aksi jual tajam yang didorong volume, membuat pasar berada dalam keseimbangan lemah berupa "permintaan biasa-biasa saja + konsesi harga pasif oleh pemasok."
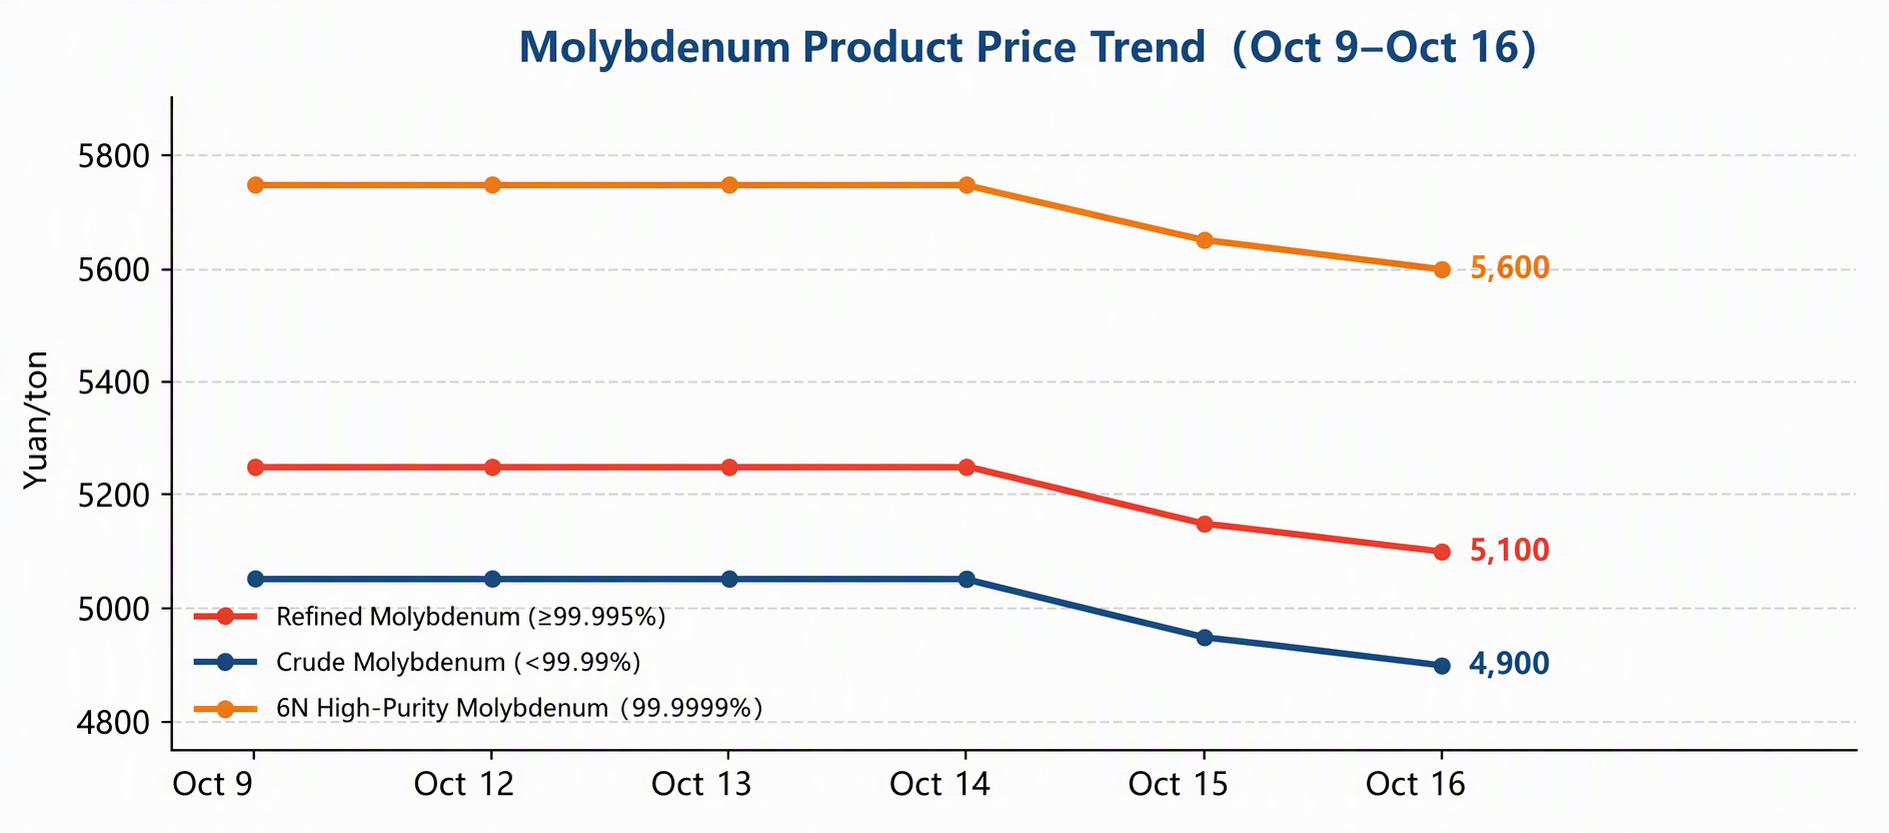
Grafik-1: Tren Harga Produk Indium (9 Oktober–16 Oktober)
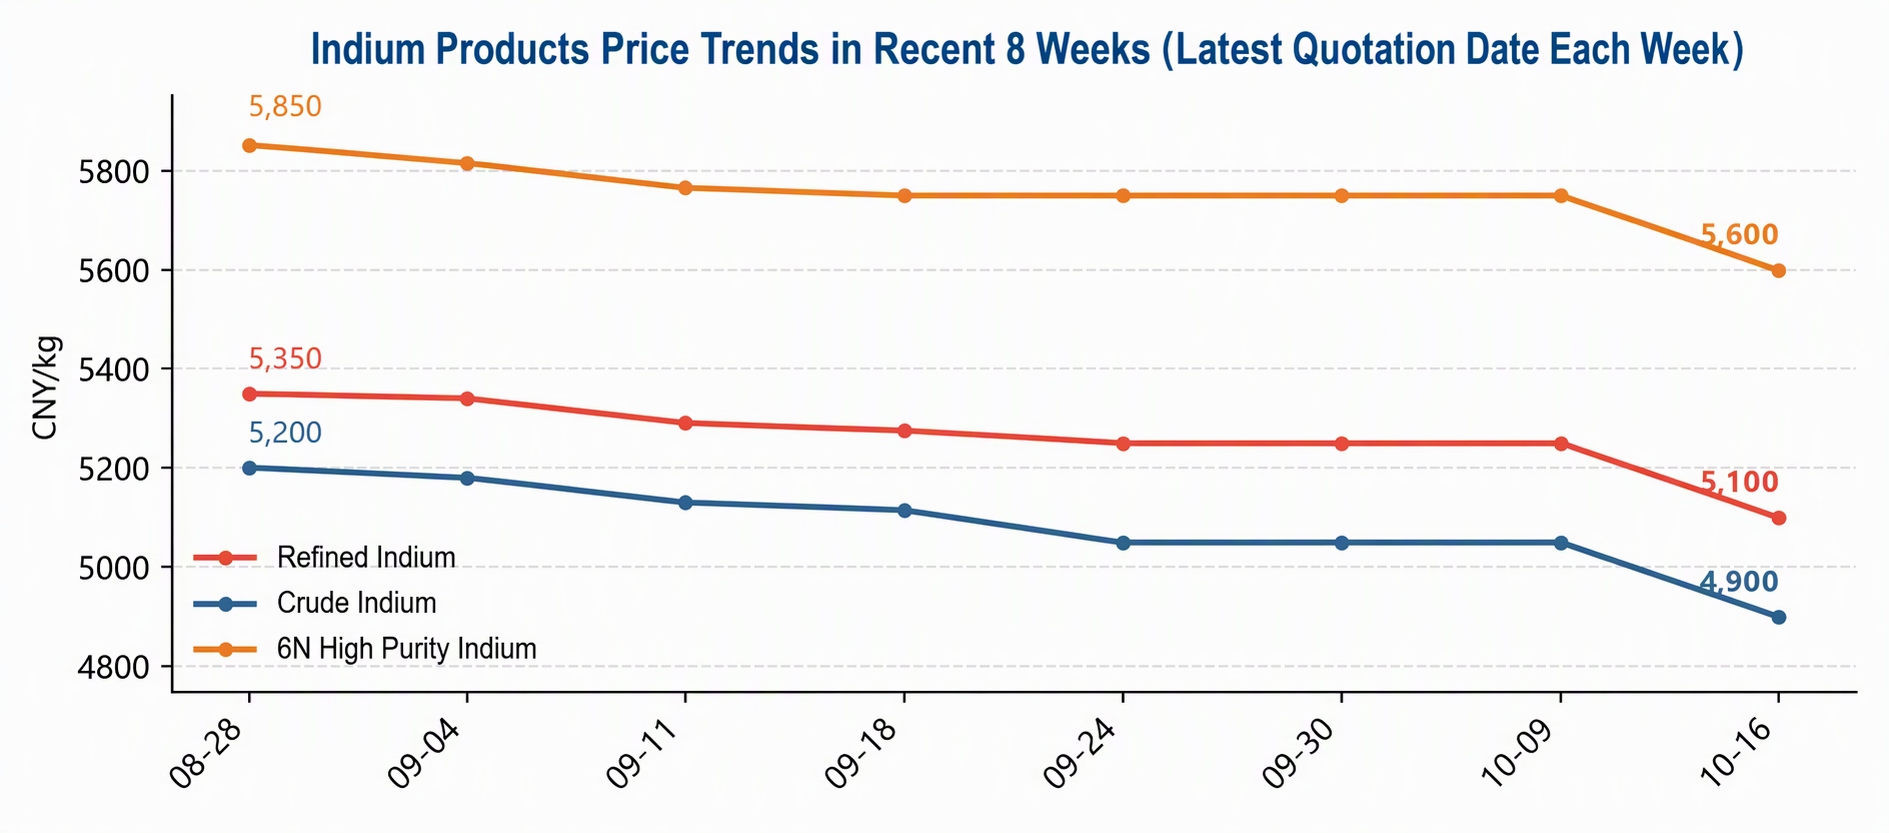
Grafik-2: Tren Harga Produk Indium Selama 8 Minggu Terakhir (Hari Kuotasi Terakhir Setiap Minggu)
II. Dinamika Pasokan
Tidak ada gangguan sisi pasokan yang signifikan terjadi minggu ini. Output indium primer Tiongkok tetap stabil, dan laju pelepasan produk sampingan indium dari peleburan timbal-seng (indium kasar) berjalan normal; saluran pasokan daur ulang (skrap target ITO dan pemulihan cairan etsa ITO) terus melengkapi pasar spot, dan pasokan yang tersedia di tangan pedagang tidak ketat.
Di tengah lemahnya permintaan dan minimnya minat beli dari hilir, pasokan yang stabil justru memperkuat momentum penurunan harga—pemasok, meski cenderung menahan harga, terpaksa memberikan konsesi kecil untuk menutup transaksi. "Penurunan merata" pada tiga grade minggu ini mencerminkan sikap pasif tersebut, bukan guncangan pasokan tambahan. Penurunan indium mentah yang lebih besar dibandingkan indium rafinasi selama delapan minggu terakhir menunjukkan bahwa segmen daur ulang memiliki pasokan lebih melimpah dan daya tawar lebih lemah, menjadikannya mata rantai yang relatif rapuh dalam rantai harga.
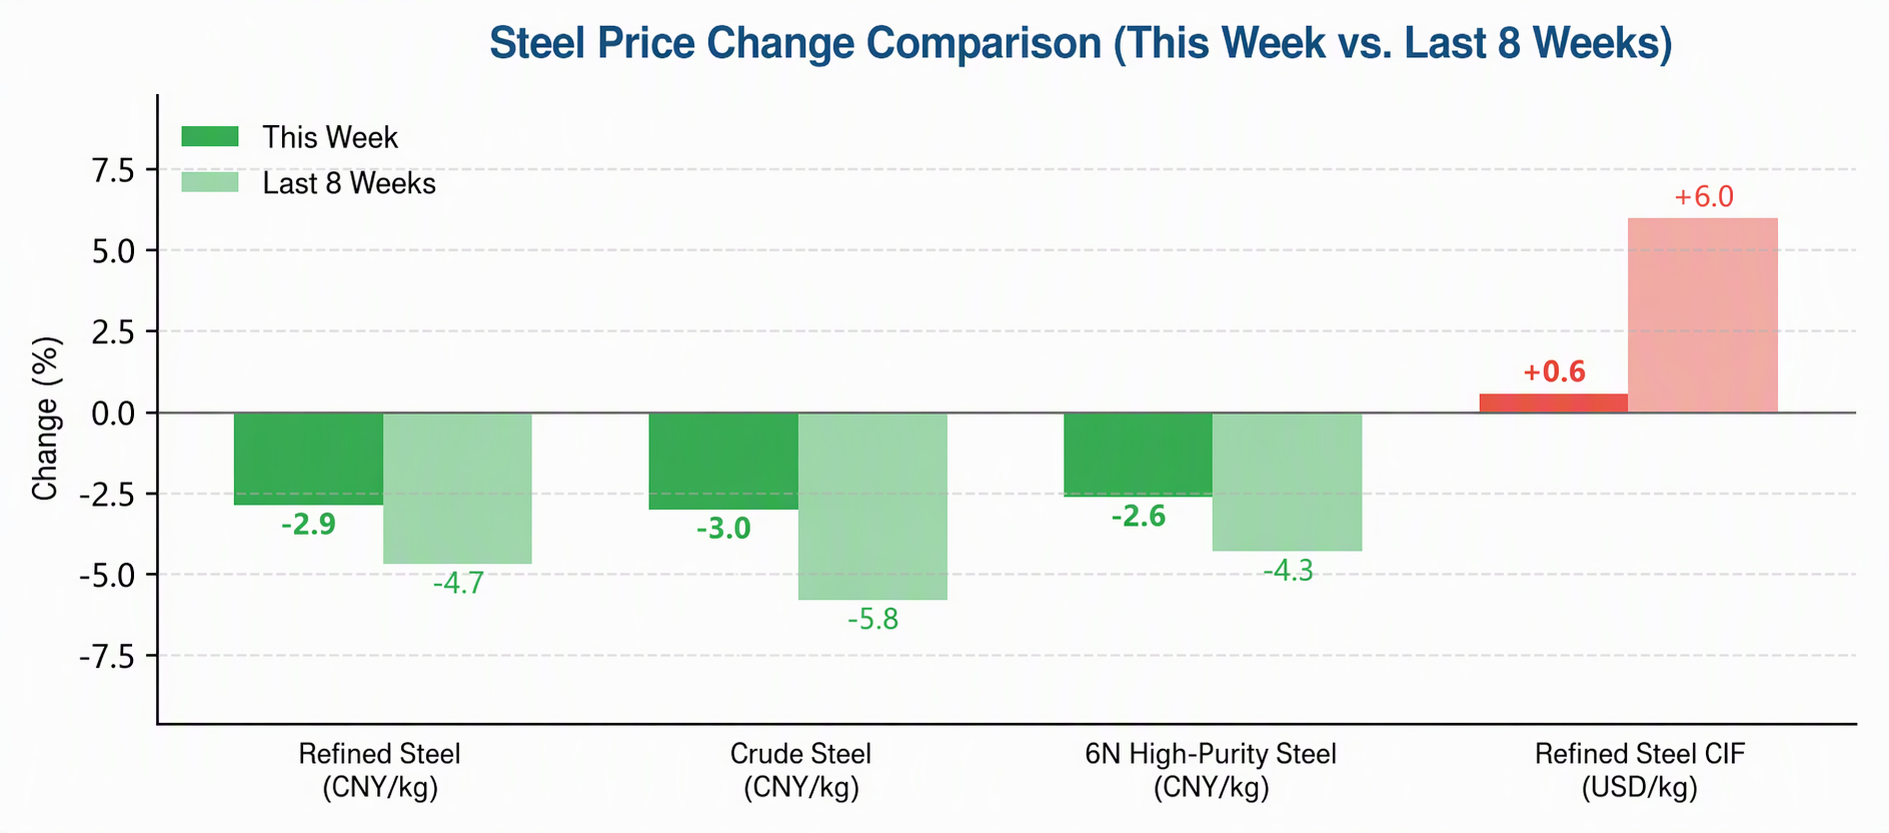
Grafik-3: Perbandingan Perubahan Harga Indium (Minggu Ini vs. 8 Minggu Terakhir)
III. Perdagangan dan Kebijakan
Selisih harga antara pasar Tiongkok dan luar negeri saat ini menjadi variabel struktural yang paling patut dicermati di pasar indium: harga rata-rata indium rafinasi di luar Tiongkok sekitar $885/kg versus 5.100 yuan/kg di Tiongkok berarti kuotasi dalam dua mata uang tersebut bergerak berlawanan arah selama dua bulan berturut-turut, dengan premi luar negeri terus melebar. Jika tingginya harga luar negeri dapat ditransmisikan ke Tiongkok melalui pesanan ekspor, biasanya terdapat jeda satu hingga dua bulan, menjadikannya faktor pendukung jangka menengah yang berpotensi penting bagi harga domestik.
Di sisi perdagangan, pada 11 September, AS mengeluarkan penetapan akhir bea anti-dumping dan bea imbalan atas sel fotovoltaik silikon kristalin yang diimpor dari India, Indonesia, dan Laos, dengan margin dumping 123,04% untuk India, 94,36% untuk Indonesia, dan 65,43% untuk Laos, yang secara efektif menutup jalur transshipment Asia Tenggara untuk sel fotovoltaik ke pasar AS. Meskipun putusan tersebut tidak secara langsung menyangkut indium, hal ini membebani sentimen rantai industri untuk segmen seperti sel film tipis yang mengandung indium (CIGS).
Dari perspektif makro, pertemuan puncak Tiongkok-AS mencapai konsensus delapan poin, termasuk pengaturan pengurangan tarif timbal balik sebesar $30 miliar dan pembentukan mekanisme dewan perdagangan, yang menetapkan nada positif secara keseluruhan; jika lingkungan tarif membaik ke depannya, hal ini dapat memberikan manfaat marjinal bagi ekspor rantai fotovoltaik dan permintaan material yang mengandung indium.
IV. Permintaan Pengguna Akhir
Target ITO merupakan area permintaan inti untuk indium, mencakup sekitar 70%–80% konsumsi indium, dengan permintaan hilir terkonsentrasi pada panel LCD/OLED dan perangkat sentuh. Permintaan panel LCD telah memasuki fase persaingan stok, OLED masih memiliki permintaan kaku untuk material yang mengandung indium tetapi dengan pertumbuhan terbatas, dan produsen panel terutama membeli sesuai kebutuhan, sehingga kondisi keseluruhan tetap stabil tetapi lemah. Ini adalah alasan mendasar mengapa harga indium Tiongkok kurang memiliki momentum naik dalam siklus ini.
Di sektor PV, sel film tipis CIGS menyumbang pangsa rendah dari instalasi PV global dan memberikan permintaan indium yang terbatas; penetapan akhir bea anti-dumping dan bea imbangan AS pada bulan September lebih merupakan sentimen negatif marjinal. Segmen tradisional seperti paduan titik leleh rendah dan solder mengalami permintaan stabil tanpa sorotan; aplikasi baru seperti titik kuantum dan optik inframerah masih dalam tahap inkubasi, dengan volume terlalu kecil untuk mengubah struktur permintaan.
Kurangnya perubahan marjinal dalam struktur permintaan mendefinisikan sifat penurunan ini sebagai "perlahan mencari dasar di tengah transaksi yang biasa-biasa saja"—penyesuaian kumulatif 150 yuan selama dua hari minggu ini tidak curam menurut standar siklus historis, dan sentimen pasar jauh dari penjualan panik.
V. Prospek Pasar
Dalam jangka pendek, harga indium Tiongkok kemungkinan akan melanjutkan pola penurunan ringan yang berdampingan dengan tarik-menarik tingkat rendah: faktor pendukung meliputi tidak adanya tekanan pasokan tambahan, kesediaan pemasok yang berkelanjutan untuk menahan harga tetap kuat, dan ekspektasi limpahan dari harga luar negeri yang terus menguat; faktor pembatas meliputi permintaan target ITO yang tidak elastis, produsen panel yang membeli sesuai kebutuhan, dan pasokan melimpah dari segmen daur ulang.
Apakah pusat harga dapat stabil bergantung pada dua hal: pertama, apakah produsen panel membuka jendela penimbunan stok pada kuartal keempat (pra-penimbunan rutin sebelum akhir tahun dan Tahun Baru Imlek); kedua, apakah selisih harga indium rafinasi-kasar dapat bertahan—selisih saat ini sebesar 200 yuan/kg masih stabil, tetapi jika pasokan harga rendah dari segmen daur ulang terus menekan indium kasar hingga turun terlebih dahulu, hal itu akan menyeret pusat harga keseluruhan lebih rendah.
Mengenai selisih harga antara pasar Tiongkok dan luar negeri, jika pesanan ekspor terwujud, harga domestik dapat menerima dukungan bertahap; sebaliknya, jika kuotasi luar negeri mundur sementara saluran ekspor tetap terhambat, Tiongkok akan menanggung tekanan permintaan lemah sendirian. Dalam jangka menengah, permintaan indium sangat bergantung pada jalur tunggal panel layar, tanpa lindung nilai dari skenario pertumbuhan seperti aplikasi inframerah dan satelit, sehingga elastisitas harganya lebih lemah daripada germanium dan antimon, yang juga merupakan logam minor strategis. Pusat harga diperkirakan akan mengikuti permintaan dan perlahan menurun.
Poin Pengamatan Utama untuk Minggu Depan
|
Area Fokus |
Rincian |
|
Sinyal Harga |
Validasi transaksi dan ruang konsesi di sekitar indium murni pada 5.100 yuan/kg dan indium kasar pada 4.900 yuan/kg |
|
Selisih Harga antara Pasar Tiongkok dan Luar Negeri |
Tren kuotasi CIF indium murni dan pemenuhan pesanan ekspor |
|
Sisi Permintaan |
Jendela penimbunan Q4 produsen panel dan perubahan pesanan target ITO |
|
Sisi Pasokan |
Produksi indium primer dan laju pasokan daur ulang skrap ITO |
|
Struktur Selisih Harga |
Apakah selisih indium murni-kasar dan premium indium kemurnian tinggi 6N tetap stabil |
|
Makro dan Perdagangan |
Dampak perkembangan friksi perdagangan PV lanjutan terhadap sentimen rantai industri |
Catatan: Data harga per 16 Oktober 2026; 12–16 Oktober adalah minggu perdagangan penuh pertama setelah libur Hari Nasional.