SMM, 15 Oktober:
Sejak Juli, pasar tungsten Tiongkok bergerak konsolidasi dalam rentang sempit, dengan volume transaksi menyusut dan permintaan hilir berada pada musim sepi. Aktivitas pasar sebagian besar dipandu oleh transaksi kontrak jangka panjang. Memasuki September, pasar memperkirakan permintaan hilir dari sektor seperti karbida semen akan membaik. Pada awal September, perusahaan bahan baku tungsten hulu bertahan pada kuotasi, kepercayaan pasar moderat, dan harga kontrak jangka panjang industri secara keseluruhan tetap kokoh. Namun, permintaan lambat terwujud, dan kinerja permintaan pasar biasa-biasa saja. Beberapa perusahaan memiliki tunggakan besar pengiriman kontrak jangka panjang dari periode sebelumnya, mengurangi volume pengadaan, dan transaksi pasar tidak menunjukkan perbaikan. Perusahaan APT menjadi yang pertama memulai pemotongan produksi dan pengurangan stok. Beberapa perusahaan menghadapi kesulitan arus kas dan menjual dengan diskon untuk mengamankan likuiditas. Sebelum libur Hari Nasional, antusiasme penimbunan hilir di Tiongkok lesu, dan transaksi pasar mencapai titik beku. Perusahaan pertambangan dan peleburan bergerak untuk memitigasi risiko dengan meningkatkan pengiriman, mengakibatkan penjualan panik di pasar, dengan harga transaksi cenderung menurun. Pada hari perdagangan terakhir September, konsentrat wolframit SMM 65% ditutup pada 377.000 yuan/ton standar, turun 39.500 yuan/ton standar dari awal September. APT SMM ditutup pada 550.000 yuan/mt, turun 46.500 yuan/mt dari awal September, dengan pesanan spot di pasar terutama dieksekusi dengan diskon terhadap harga daftar. Setelah kembali dari libur Hari Nasional, sebuah perusahaan besar Tiongkok merilis harga kontrak jangka panjang, tetapi volume pengadaan kontrak jangka panjang industri menyusut tajam. Likuiditas pasokan pasar melonjak drastis. Pelebur, dengan persediaan pada tingkat tinggi dari periode sebelumnya dan volume pesanan tetap turun tajam, menghadapi aksi jual panik skala penuh di seluruh pasar, mempercepat penurunan di seluruh rantai industri tungsten. Hingga 15 Oktober, harga panduan SMM untuk konsentrat wolframit 65% ditutup pada 302.000 yuan/ton standar, turun 75.000 yuan/ton standar dalam bulan ini dan turun 71,3% dari tertinggi pertengahan Maret. Harga APT ditutup pada 470.000 yuan/mt, turun 80.000 yuan/mt dalam bulan ini dan turun 69% dari tertinggi pertengahan Maret, menghapus semua kenaikan tahun ini.
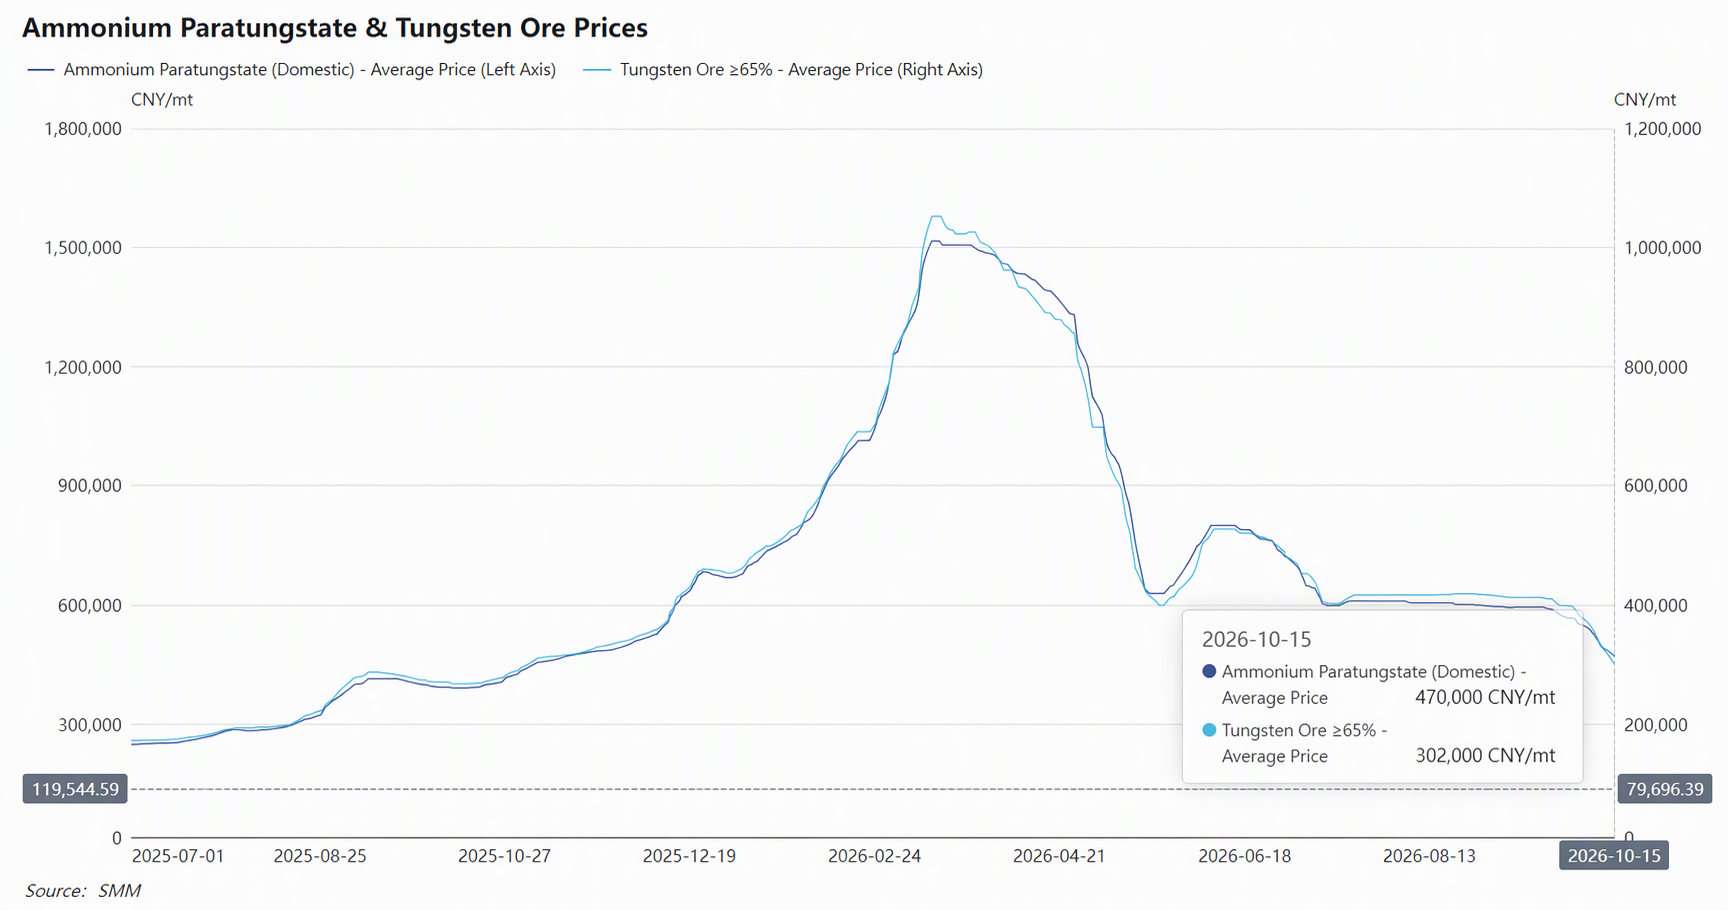
Faktor bearish utama yang dihadapi pasar tungsten pada Oktober adalah sebagai berikut:
Sisi pasokan: Impor bijih tungsten melonjak, mematahkan narasi keseimbangan kuota domestik yang ketat
Pada 2026, total kuota penambangan konsentrat tungsten Tiongkok tetap diperketat, dan produksi bijih tungsten primer domestik terutama turun YoY. Menurut perhitungan data sampel SMM, total produksi konsentrat tungsten Tiongkok pada tiga kuartal pertama 2026 turun 7,84% YoY. Dengan kontrol kuota yang diperketat dan kadar bijih yang menurun dari tahun ke tahun, pasokan konsentrat tungsten domestik tidak mungkin tumbuh dalam jangka pendek. Karena inspeksi keselamatan di Luanchuan dan alasan lainnya, beberapa tambang tungsten-molibdenum telah ditutup untuk waktu yang lama, dan jadwal proyek baru untuk mencapai produksi menjadi lebih panjang. Total pasokan konsentrat tungsten Tiongkok untuk 2026 diperkirakan mencapai 101.000 ton standar, turun 6,1% YoY. Namun, perusahaan perdagangan pertambangan domestik telah meningkatkan upaya untuk mencari dan membeli bijih di luar negeri. Dari Januari hingga Agustus, impor konsentrat tungsten Tiongkok melonjak tajam. Menurut data bea cukai, total impor produk tungsten Tiongkok dari Januari hingga Agustus 2026 berjumlah sekitar 25.000 mt, naik 116% YoY. Berdasarkan perhitungan SMM menggunakan kadar aktual impor konsentrat tungsten dari berbagai negara, impor konsentrat tungsten kumulatif Tiongkok pada 2026 berjumlah sekitar 17.400 ton standar, naik 118% YoY. SMM memperkirakan total impor konsentrat tungsten Tiongkok untuk 2026 akan mencapai 37.000 mt, naik 80% YoY, setara dengan sekitar 27.000 ton standar, meningkat 13.000 ton standar YoY, secara efektif mengimbangi penurunan produksi konsentrat tungsten domestik.
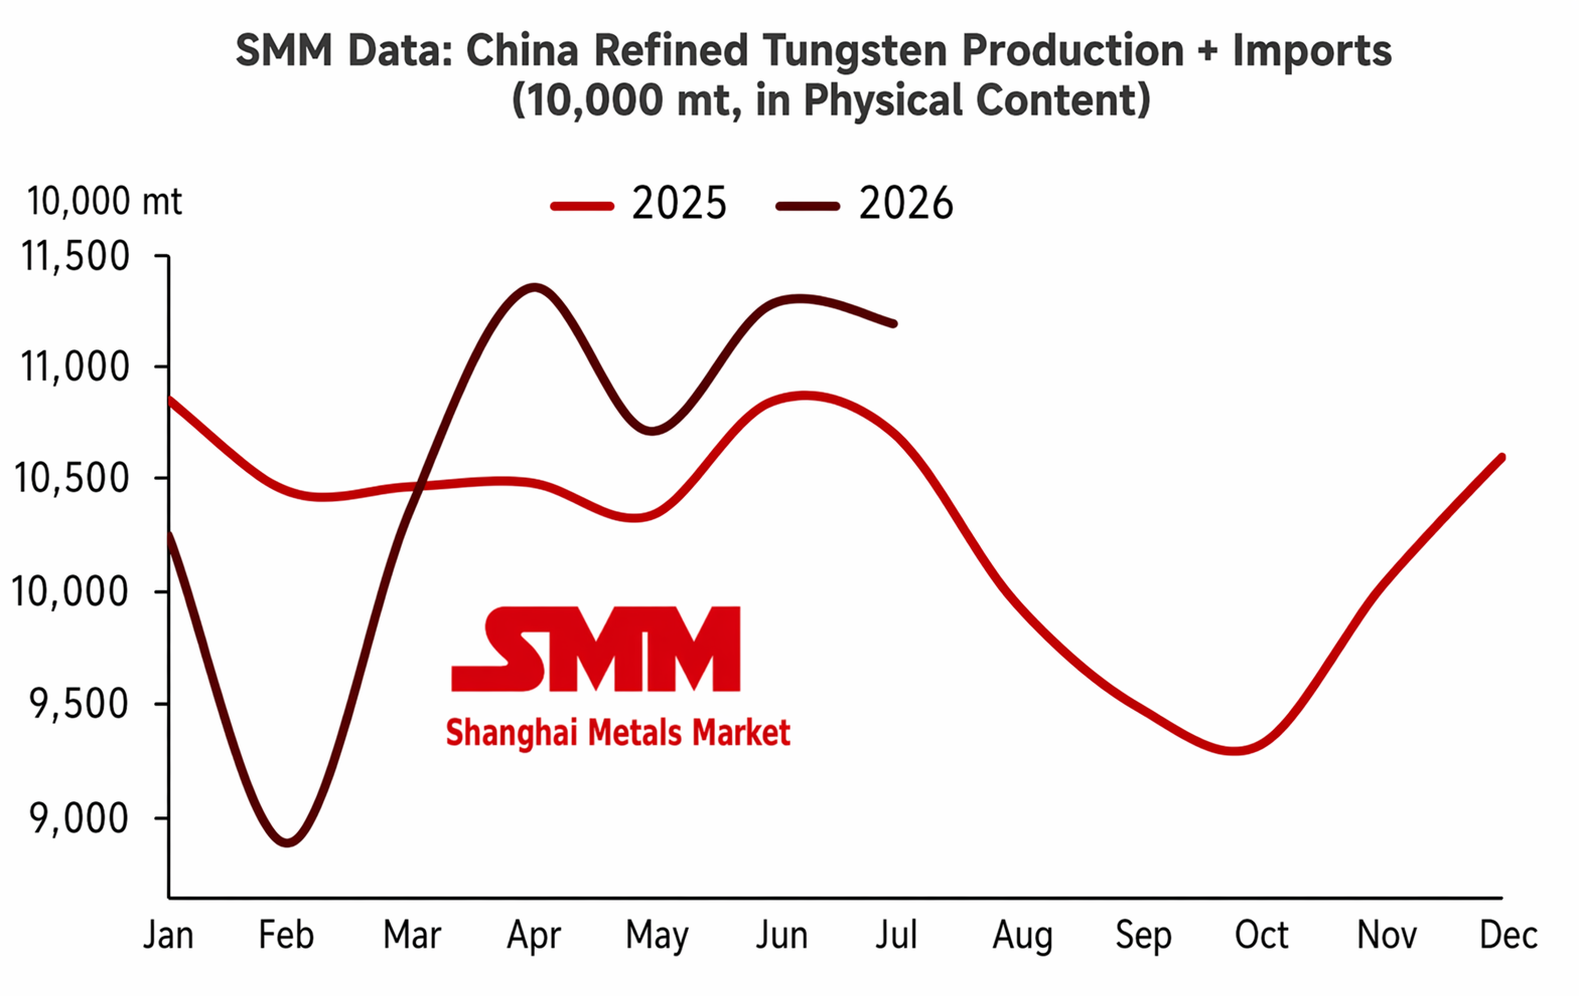
Sisi peleburan: Peleburan menyimpan inventaris tinggi, dan meningkatnya kebutuhan perputaran modal telah menyebabkan tekanan jual pasar yang lebih berat.
Sejak Q2, meskipun tingkat operasi produksi industri APT telah menurun, perusahaan karbida semen hilir telah mengurangi volume pengadaan. Pada H1, pengguna akhir industri terutama mengonsumsi inventaris sebelumnya, dan penimbunan ulang terkonsentrasi di seluruh industri berjalan lambat. Produk peleburan utama seperti APT mengalami penumpukan inventaris yang parah. Menurut statistik tidak lengkap SMM, inventaris produsen APT domestik pada akhir September sekitar 4.000 mt. Pada Oktober, pemain utama industri mengurangi volume pengadaan kontrak jangka panjang untuk lebih melepaskan likuiditas. Pengiriman APT terhambat, pemulihan modal perusahaan tidak sesuai harapan, dan tekanan perputaran modal meningkat signifikan. Beberapa peleburan sebelumnya telah menggadaikan warrant APT untuk pembiayaan guna meringankan tekanan modal. Seiring harga APT anjlok tajam, beberapa waran yang dijaminkan menyentuh garis likuidasi paksa, dan perusahaan menghadapi tekanan untuk menambah margin atau melengkapi agunan. Jika peningkatan kredit tidak dapat diisi ulang tepat waktu, kargo APT yang dijaminkan akan dilepas dan dilelang oleh lembaga keuangan, dan perusahaan menghadapi eliminasi dari pasar. Untuk mempercepat penagihan pembayaran dan mengurangi risiko depresiasi inventaris, beberapa smelter secara proaktif memangkas harga untuk menjual dan mencairkan dana, yang semakin menekan pusat harga APT dan konsentrat tungsten hulu.
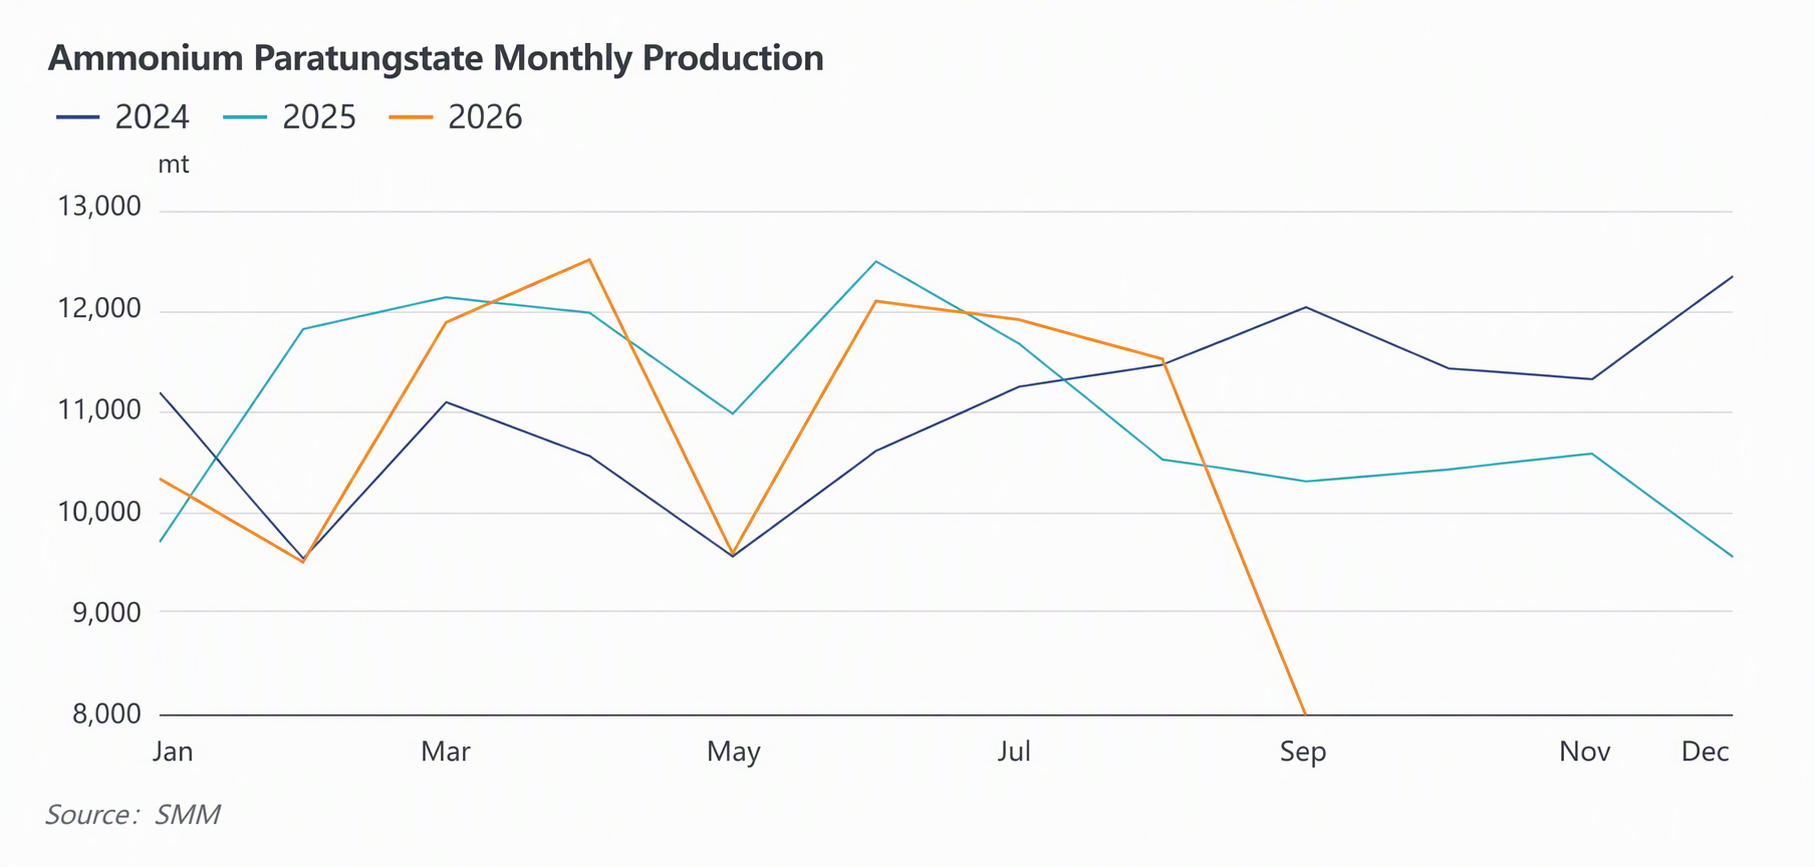
Sisi permintaan: Bidang aplikasi tradisional menunjukkan konsumsi yang lemah, dan pasar ekspor kesulitan untuk tumbuh.
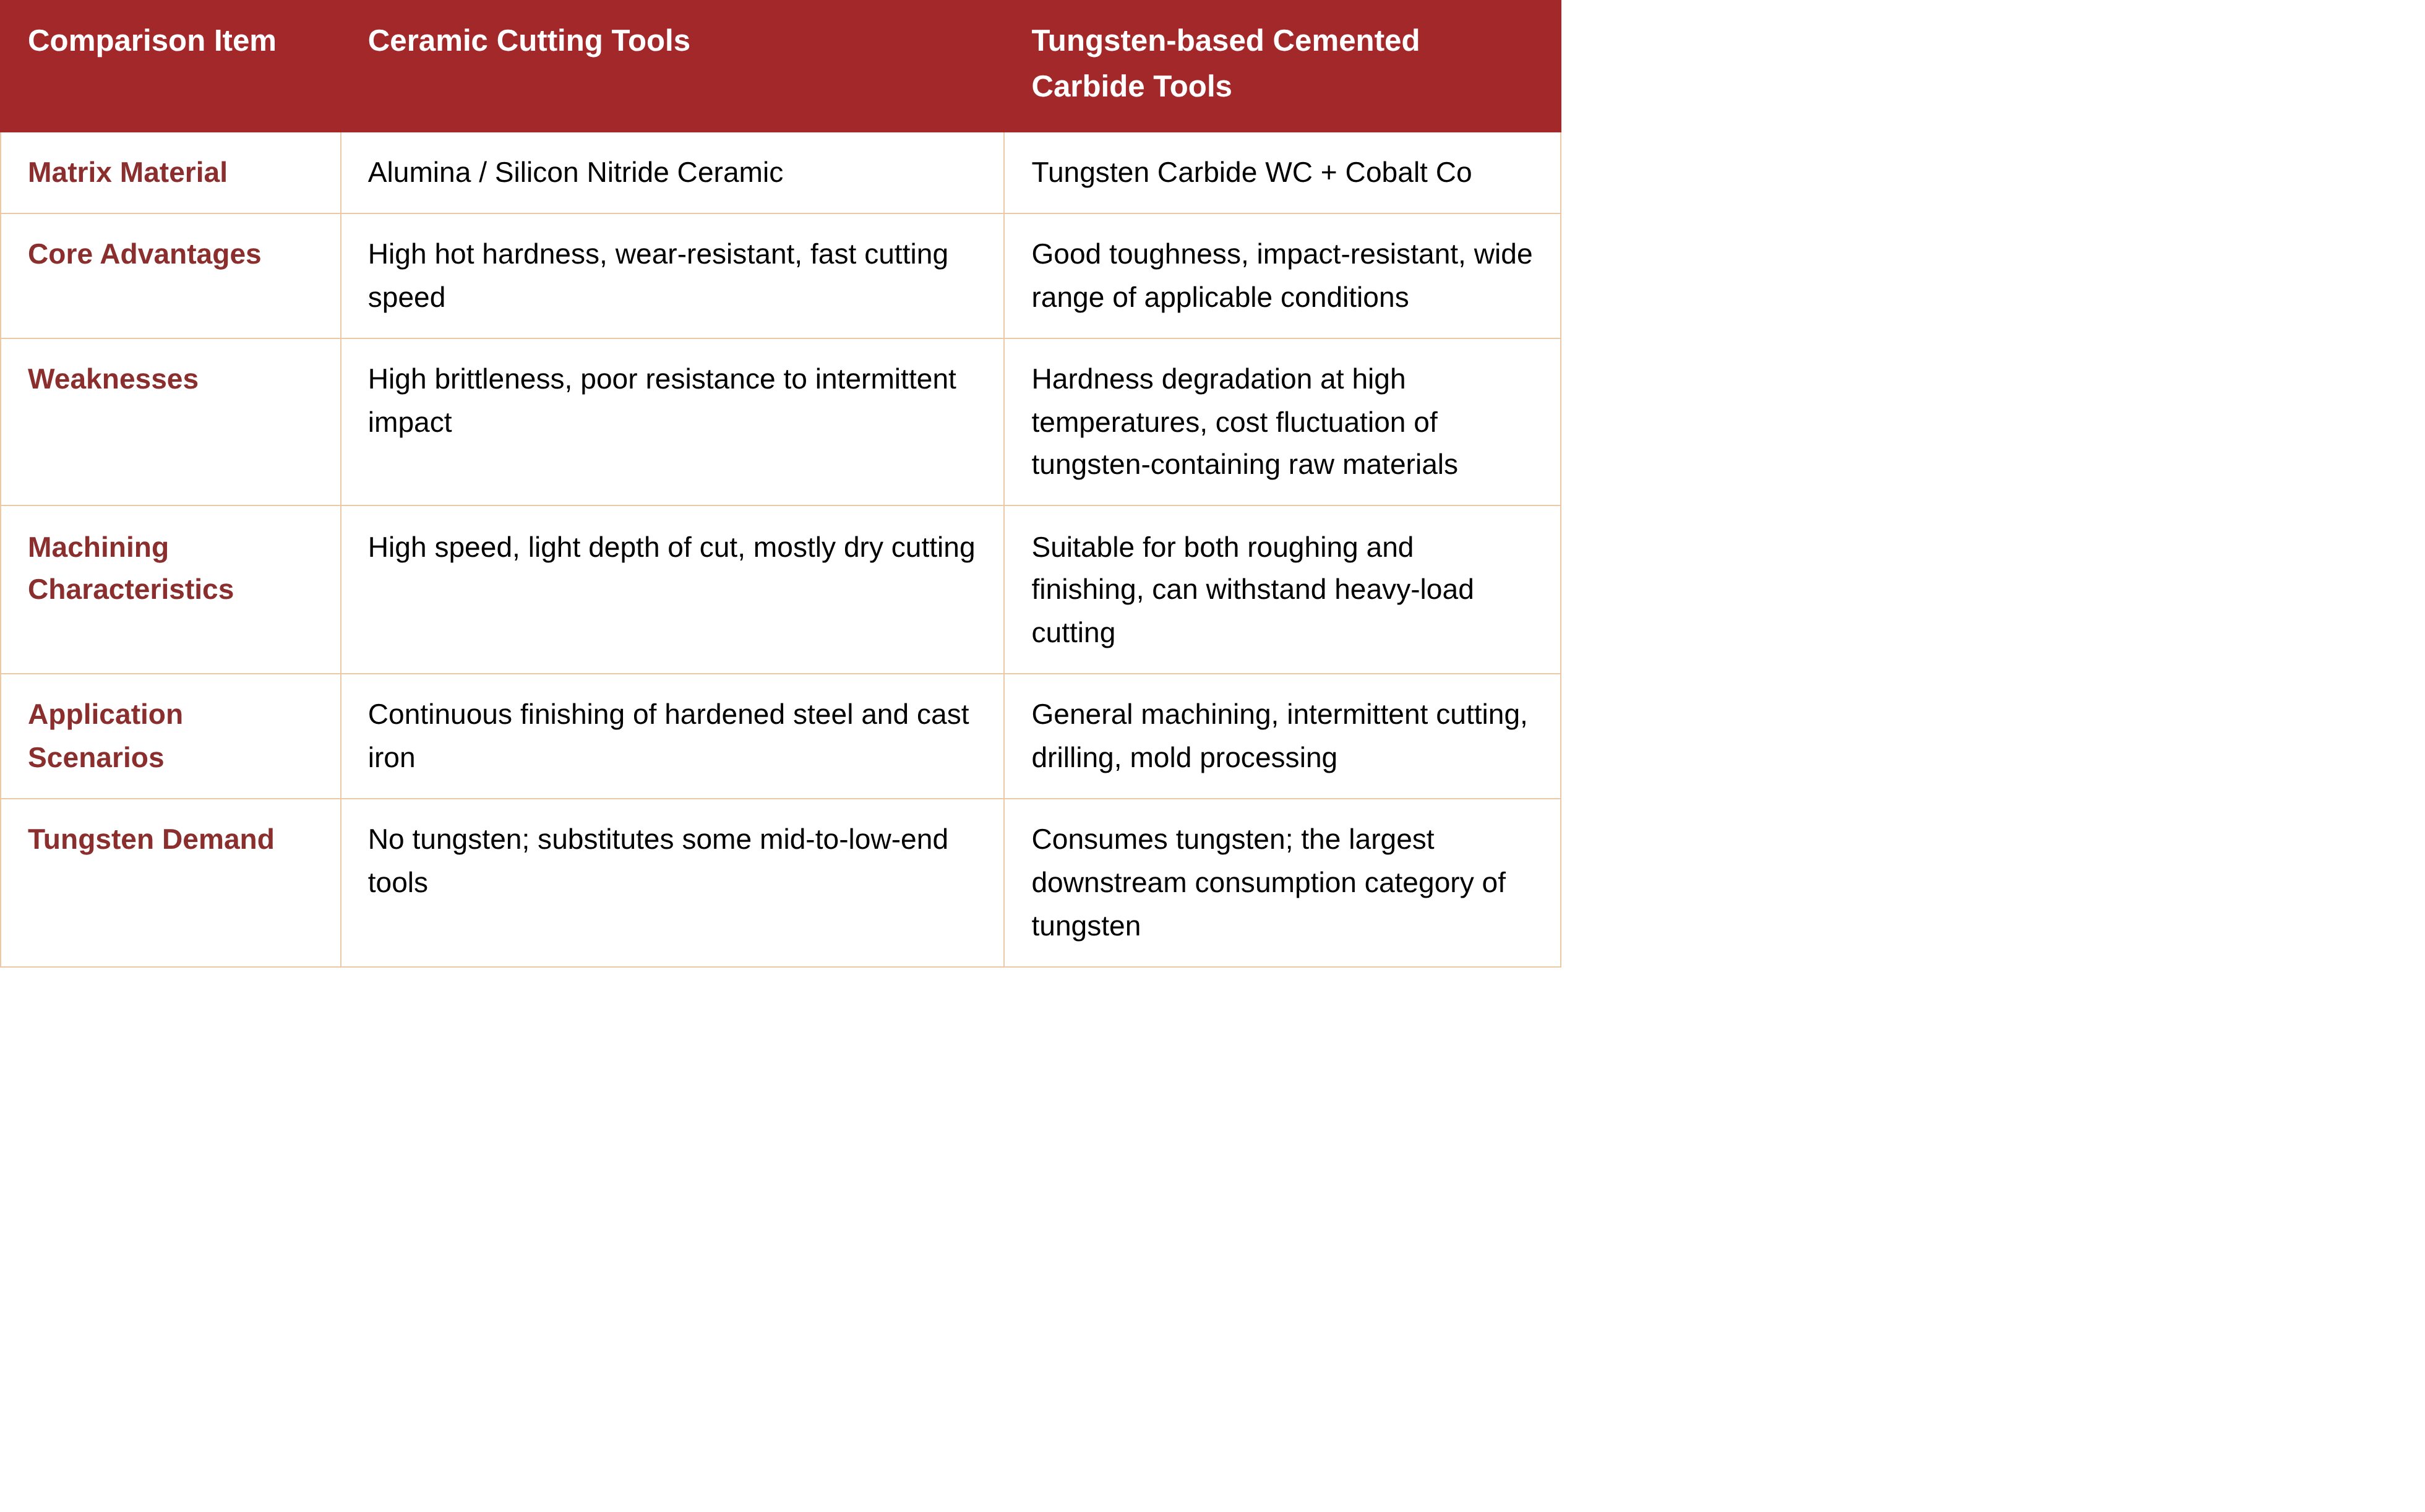
Dengan latar belakang harga tungsten yang terkonsolidasi pada level tinggi pada H1 2026, tren pengurangan paduan dan substitusi material di industri karbida semen semakin jelas—perusahaan alat potong dan cetakan hilir telah secara luas mengadopsi formulasi pengurangan tungsten, sementara alat potong keramik dan material keras berlapis mempercepat penggantian paduan berbasis tungsten kelas rendah dan menengah. Ditambah dengan pemulihan manufaktur yang lesu, perusahaan karbida semen tradisional terus mengalami tingkat operasi yang rendah dan keinginan yang lemah untuk mengisi ulang bahan baku. Pada 2026, pertumbuhan penggunaan tungsten di sektor AI/PCB meningkat, tetapi total konsumsi tungsten di segmen ini masih menyumbang porsi yang relatif kecil dari keseluruhan konsumsi tungsten hilir. Berdasarkan estimasi SMM dari data produksi produsen bor mikro PCB dan tungsten heksafluorida domestik utama, total konsumsi tungsten di segmen bor mikro PCB dan tungsten heksafluorida pada 2026 sekitar 3.800 mt dalam kandungan logam, naik sekitar 30% YoY, hanya menyumbang sekitar 4,6% dari total konsumsi tungsten domestik. Alat potong tradisional, pertambangan, dan segmen permesinan tetap menjadi pendorong konsumsi utama tetapi berkinerja lemah.
Pasar ekspor: Di bawah kontrol ekspor, premi luar negeri yang tinggi tidak mungkin mendorong pertumbuhan ekspor produk antara dan produk jadi tungsten.
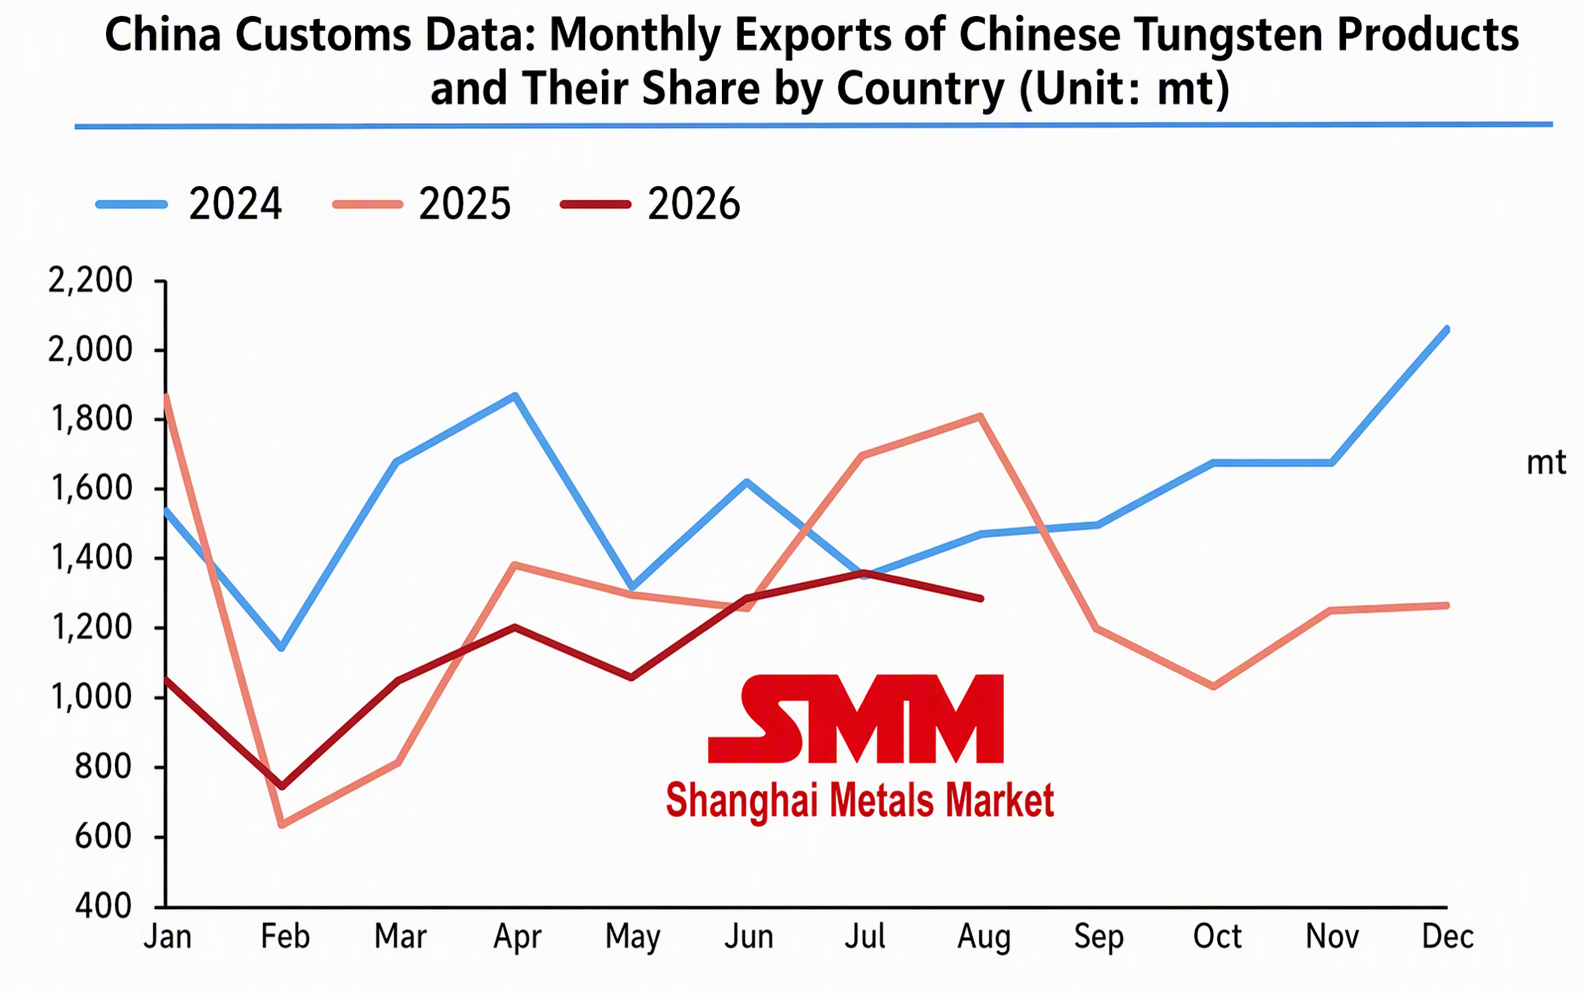
Sejak Juni 2026, Kementerian Perdagangan telah secara intensif memperkenalkan kebijakan kontrol barang penggunaan ganda: menambahkan 10 perusahaan industri militer dan tanah jarang AS ke daftar embargo; meningkatkan mekanisme pelaporan untuk pelanggaran yang melibatkan mineral strategis seperti tungsten, molibdenum, dan tanah jarang; menambahkan 40 entitas terkait militer Jepang dalam dua tingkatan, yang dikenakan embargo menyeluruh dan persetujuan kasus per kasus yang ketat; dan bekerja sama dengan bea cukai untuk memperketat verifikasi izin mesin perkakas presisi, secara komprehensif memperkuat kontrol ekspor mineral strategis dan peralatan militer. Ekspor produk antara tungsten dwiguna kemungkinan tidak akan mengalami pertumbuhan. Total ekspor produk antara tungsten domestik sekitar 9.071 mt pada Januari-Agustus, turun sekitar 15% YoY secara kumulatif. Produk bilah karbida semen domestik telah memiliki keunggulan harga dibandingkan produk luar negeri sejak H2 tahun ini, tetapi ekspor belum menunjukkan ekspektasi pertumbuhan. Dari Januari hingga Agustus, total ekspor bilah karbida semen Tiongkok mencapai 1.967 mt, turun 15% YoY, yang mungkin terkait dengan lesunya aktivitas manufaktur di antara pengguna akhir luar negeri dan fluktuasi volume perdagangan yang disebabkan oleh volatilitas tarif.
Secara keseluruhan, penurunan cepat harga tungsten pada putaran ini pada dasarnya adalah hasil dari pecahnya gelembung harga sebelumnya yang dikombinasikan dengan resonansi dalam siklus persediaan, dengan sentimen pasar bergeser cepat dari menahan pasokan untuk mengantisipasi harga yang lebih tinggi menjadi memprioritaskan kas. Penurunan harga yang berkelanjutan telah memicu penjualan panik di seluruh rantai industri, dengan pedagang bijih, pelebur, dan beberapa perusahaan pendukung karbida semen menjual lebih awal untuk menghindari risiko, memperkuat lingkaran umpan balik negatif. Perusahaan karbida semen hilir hanya melakukan pengadaan tepat waktu, tidak lagi menimbun secara preventif, dengan pesanan ditempatkan sesuai kebutuhan. Negosiasi kontrak jangka panjang diperpanjang dengan ketidaksepakatan harga yang signifikan, pasokan kargo spot meningkat tetapi transaksi efektif tetap lesu, dan sebagian besar kesepakatan adalah penjualan pasif dengan harga diskon. Dalam jangka pendek, pasar berada dalam fase pengurangan persediaan dan perbaikan sentimen. Pada bulan Oktober, pasar tungsten kemungkinan akan didominasi oleh tren percepatan pencarian titik terendah, dan penghentian penurunan harga akan memerlukan sinyal-sinyal berikut dari rantai industri: pertama, pemotongan produksi sukarela di APT dan konsentrat tungsten meluas cakupannya, dengan kerugian dalam di segmen peleburan memicu pemotongan produksi spontan untuk meredakan tekanan penjualan spot; kedua, pesanan hilir untuk karbida semen membaik secara marginal, dengan puncak musim manufaktur tradisional di Q4 membawa pemulihan pesanan untuk alat potong dan alat pertambangan, serta penimbunan kembali di level rendah yang didorong oleh harga rendah; ketiga, laju kedatangan bijih tungsten impor menurun, dengan inversi harga domestik menekan pembelian bijih luar negeri dan melemahkan dampak pertumbuhan impor; keempat, pasokan daur ulang tungsten bekas menyusut, karena harga rendah mengurangi antusiasme daur ulang dan mengurangi substitusi bahan daur ulang untuk tungsten primer.
Di sisi ekspor, produk tungsten Tiongkok kini memiliki keunggulan harga, dan penimbunan stok luar negeri sebelum Natal menghadirkan potensi pertumbuhan. Namun, pembatasan persetujuan barang penggunaan ganda masih berlaku, dan hanya kategori yang tidak dikendalikan seperti bilah karbida semen biasa dan bubuk tungsten yang diperkirakan mengalami peningkatan volume secara moderat, yang tidak mungkin mendominasi tren pasar. Selain itu, pemulihan manufaktur luar negeri yang lamban menyebabkan harga APT di pasar luar negeri ikut turun, dengan selisih harga antara pasar Tiongkok dan luar negeri hanya menyempit perlahan.
Dalam jangka menengah dan panjang, kebijakan Tiongkok untuk mengendalikan total volume penambangan konsentrat tungsten tetap tidak berubah, produksi bijih primer terus menurun, dan kekakuan pasokan tetap ada akibat penurunan kadar bijih serta siklus commissioning yang panjang untuk proyek baru. Atribut sumber daya strategis tungsten tetap utuh, dan pasokan diperkirakan tetap dalam kondisi kontraksi pada tahun 2027. Permintaan hilir yang sedang berkembang seperti bor mikro PCB, tungsten heksafluorida, dan kawat tungsten PV terus tumbuh, tetapi volumenya belum cukup untuk mengimbangi pelemahan konsumsi karbida semen tradisional. Begitu manufaktur pulih dan persediaan sepenuhnya terserap, logika keseimbangan ketat pasokan-permintaan tungsten dalam jangka menengah dan panjang diperkirakan akan muncul kembali.