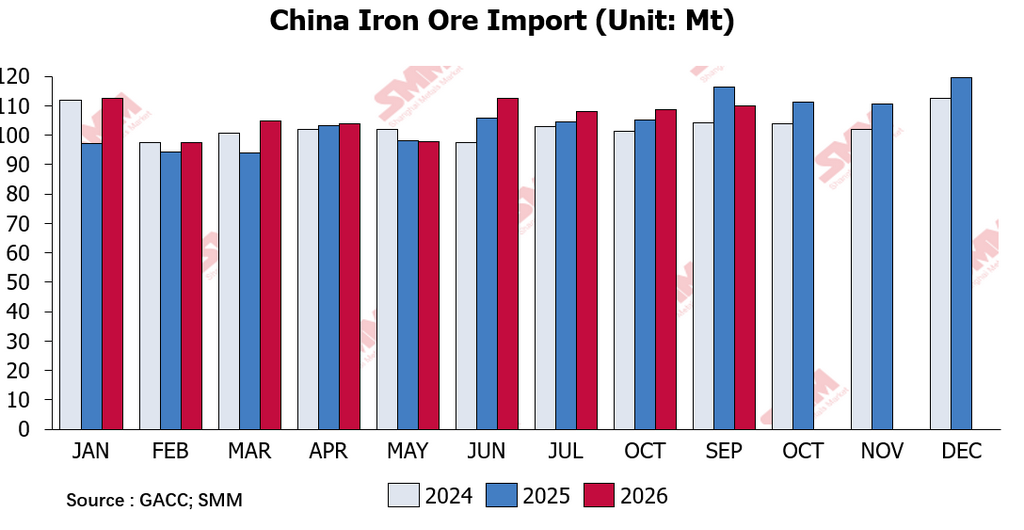
Menurut data terbaru dari Administrasi Umum Kepabeanan Tiongkok, Tiongkok mengimpor 109,817 juta ton (mt) bijih besi dan konsentrat pada bulan September, naik 1,18% secara bulanan dan turun 5,47% secara tahunan. Impor kumulatif bijih besi dan konsentrat untuk Januari–September mencapai 954,967 mt, naik 4,1% secara tahunan.
Melihat kembali bulan September, dorongan akhir kuartal untuk mencapai target mendorong rebound yang jelas dalam pengiriman bijih besi global. Data jadwal kapal SMM menunjukkan pengiriman global sebesar 141,77 mt pada bulan September, naik 9,67% secara bulanan, dengan pengiriman dari Australia dan Brasil masing-masing naik 10,50% dan 5,70%. Kekurangan kedatangan yang disebabkan oleh topan pada akhir Agustus sebagian besar teratasi dalam bulan tersebut, dan kedatangan di pelabuhan Tiongkok naik 12,67% secara bulanan menjadi 114,61 mt. Di sisi permintaan, kerugian pabrik baja yang melebar dan peningkatan pemeliharaan menyebabkan output logam panas harian turun dari 2,4080 mt pada awal bulan menjadi 2,3882 mt pada akhir bulan. Persediaan pelabuhan turun terlebih dahulu kemudian meningkat kembali, naik menjadi 145,45 mt pada minggu terakhir September. Secara keseluruhan, fundamental bijih besi mencerminkan pasokan yang relatif longgar dan permintaan yang lemah.
Selama bulan tersebut, situasi di Timur Tengah mendorong naik biaya bahan bakar bunker, dan tarif angkutan pada rute Brasil Tubarão–Beilun/Baoshan sempat naik menjadi USD 43,38/t. Beberapa tambang Brasil kecil dan menengah, yang tertekan oleh tingginya biaya angkutan dan netback yang lebih lemah, memangkas produksi secara berturut-turut; di antaranya, CSN Mineração menurunkan panduan volume produksi sendiri ditambah pembelian sepanjang tahun sekitar 6 mt.
Melihat ke depan ke bulan Oktober, pengiriman Australia melambat setelah dorongan akhir kuartal, dengan rata-rata pengiriman mingguan dalam dua minggu pertama Oktober turun 2,40% dari September. Meskipun Brasil masih berada dalam jendela pengiriman musim kemarau, pemangkasan produksi di tambang kecil dan menengah akan membebani pasokan marjinal. Jika pengurangan volume CSN terkonsentrasi dalam tiga bulan tersisa tahun ini, dampaknya paling banyak sekitar 2 mt per bulan, setara dengan sekitar 6,5% dari pengiriman Brasil pada bulan September. Namun, tarif angkutan telah mundur dari level tertingginya, turun menjadi USD 31,39/t pada pertengahan Oktober, sehingga tambang yang mengurangi produksi tetap memiliki fleksibilitas untuk memulai kembali.
Di sisi kedatangan, volume tinggi yang dikirim ke Tiongkok pada bulan September akan menopang kedatangan Oktober, dengan rata-rata kedatangan mingguan dalam dua minggu pertama secara umum datar dibandingkan September. Sementara itu, rata-rata pengiriman mingguan ke Tiongkok pada periode yang sama turun 11,32%, sehingga tekanan kedatangan mungkin tidak mereda hingga November. Di sisi permintaan, perawatan tanur tiup meningkat setelah liburan: pada minggu yang berakhir 14 Oktober, produksi logam panas harian turun menjadi 2,3520 juta ton, sementara persediaan pelabuhan naik menjadi 148,30 juta ton, sehingga tekanan penumpukan stok tetap ada. Selain itu, Oktober memiliki satu periode statistik mingguan lebih banyak daripada September, yang akan memperbesar perubahan bulanan dalam total bulanan.
Dengan mempertimbangkan faktor-faktor ini, rata-rata pengiriman mingguan pada Oktober diperkirakan sedikit mereda, rata-rata kedatangan mingguan diperkirakan tetap datar, dan volume impor berbasis bea cukai kemungkinan tetap stabil secara bulanan.