Berita SMM 14 Oktober:
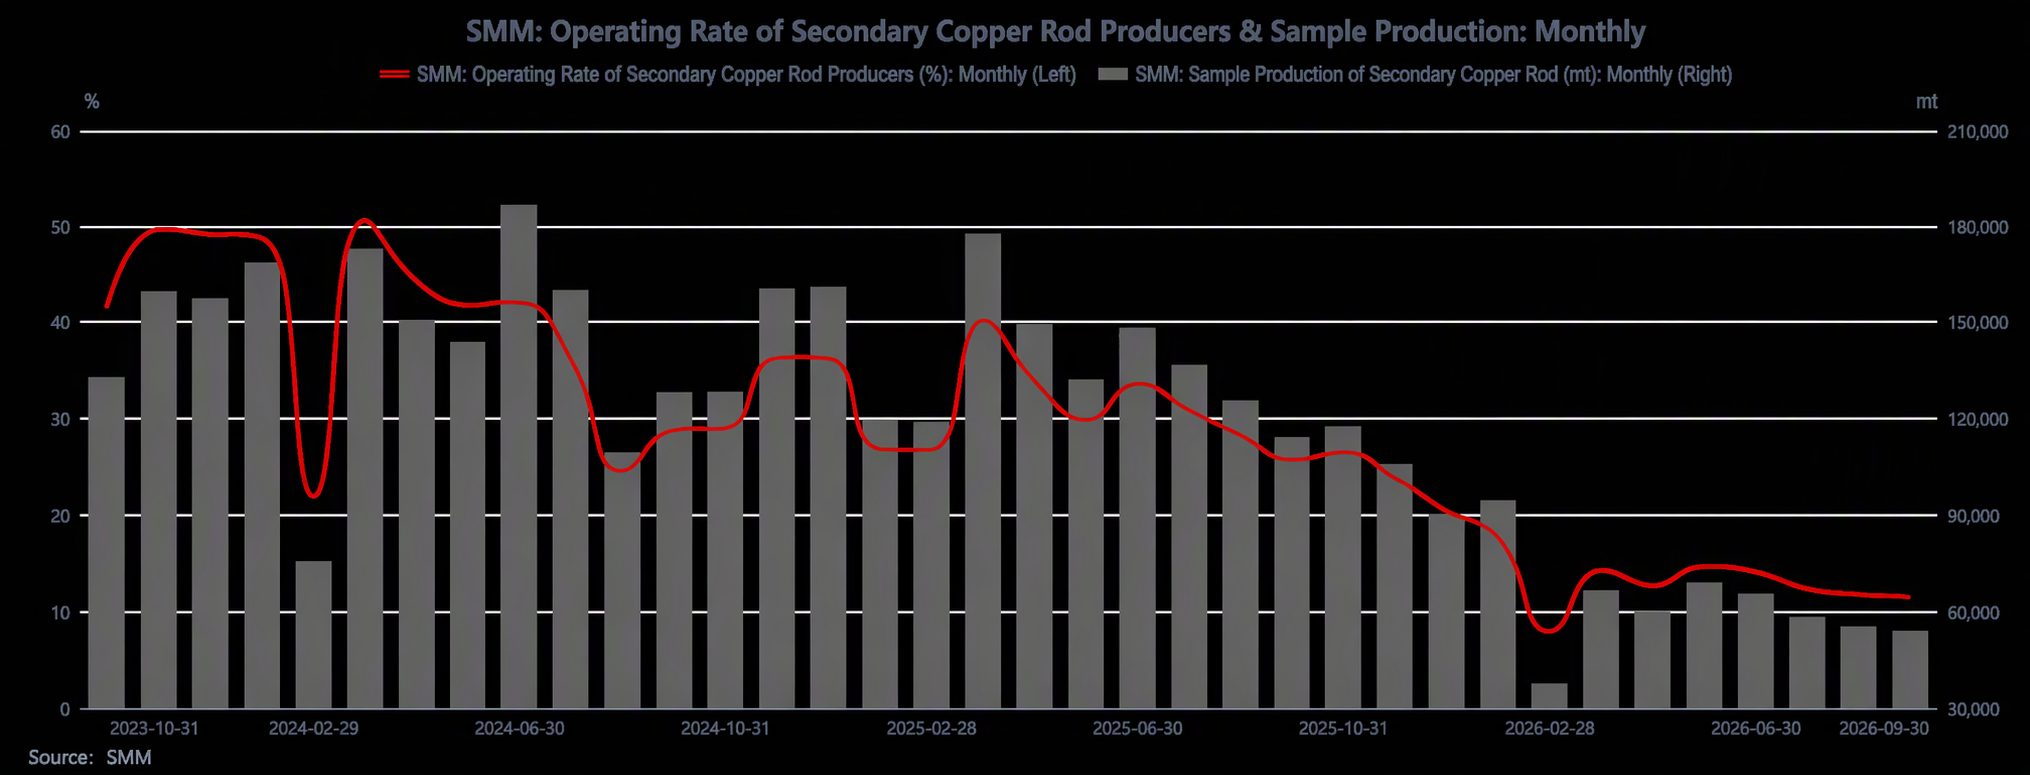
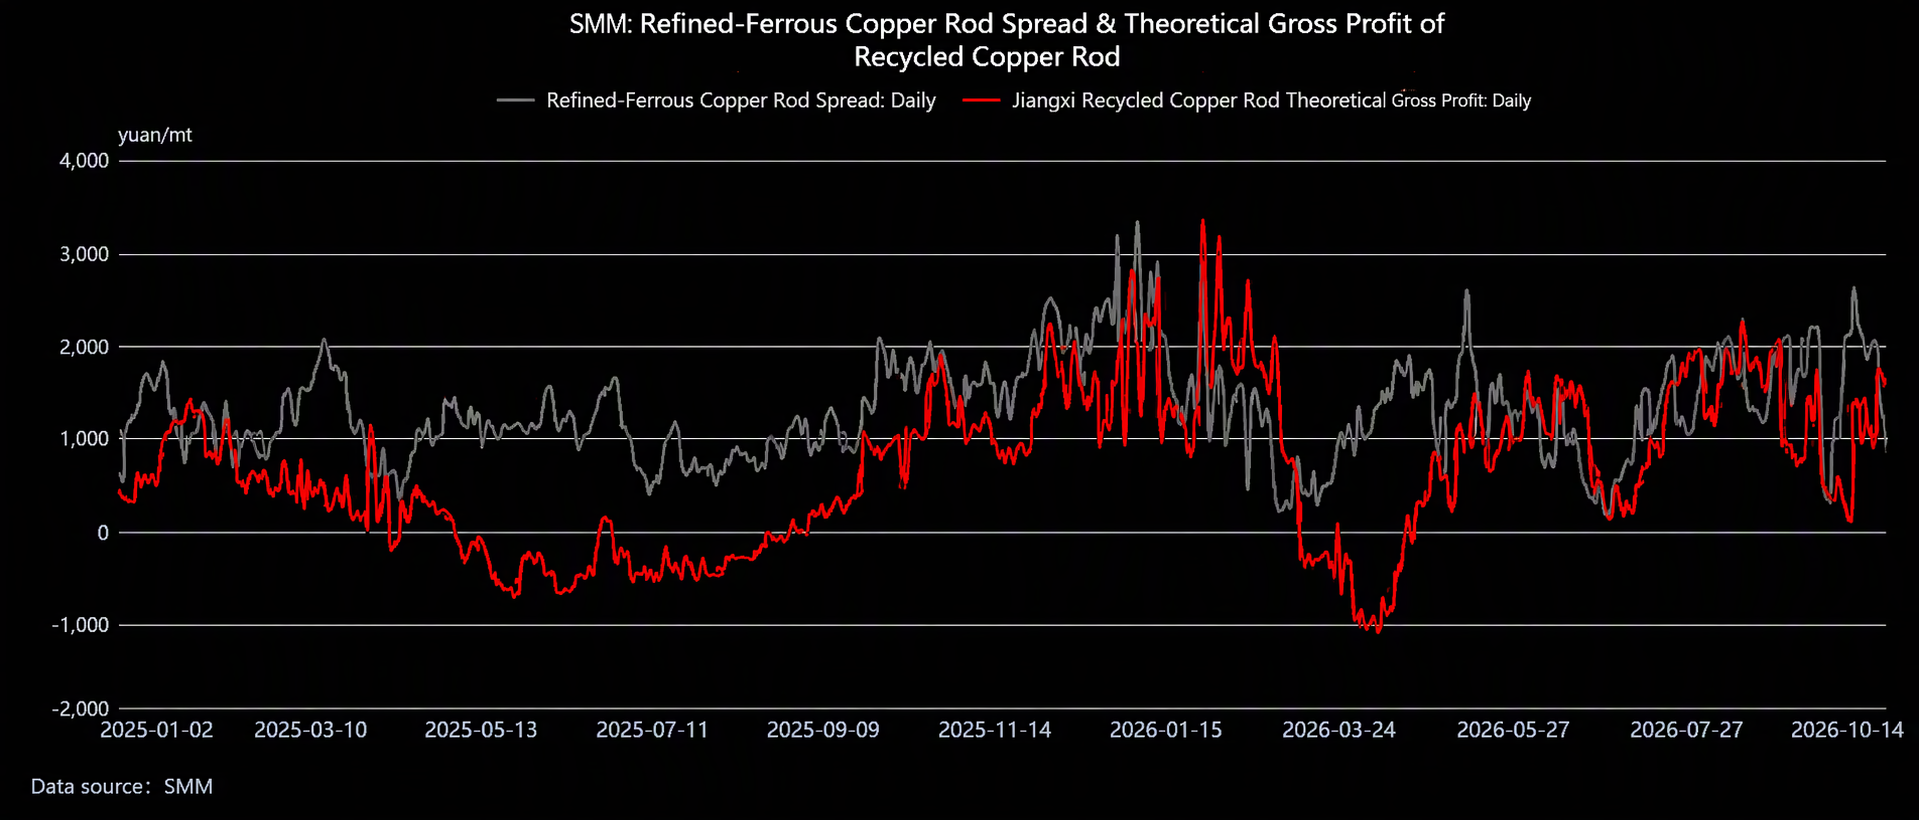
Pada September 2026, tingkat operasi batang tembaga sekunder adalah 11,55%, di bawah perkiraan 13,06%, turun 0,28 poin persentase MoM dan turun 14,23 poin persentase YoY. Sepanjang bulan, kontrak SHFE tembaga yang paling banyak diperdagangkan menembus ambang 110.000 yuan/mt. Pusat harga tembaga naik signifikan dari Agustus dan berfluktuasi liar. Selisih harga rata-rata antara batang katoda tembaga dan batang tembaga sekunder berfluktuasi tajam antara 766-2.114 yuan/mt. Kuotasi batang tembaga sekunder di Jiangxi terhadap futures berulang kali beralih antara premi 153 yuan/mt dan diskon 898 yuan/mt. Margin penjualan kotor rata-rata berfluktuasi dalam kisaran 493-1.113 yuan/mt. Meskipun laba buku tampak moderat, tekanan operasional aktual tetap tinggi. Secara keseluruhan, bulan ini ditandai oleh "volatilitas tinggi pada selisih harga, tingkat operasi yang terus rendah, transaksi seperti denyut, dan kegagalan penimbunan stok."
Dari sisi pasokan, pasar skrap tembaga tetap ketat secara struktural. Kendala mendasarnya adalah penegakan yang lebih ketat atas faktur terbalik, diikuti oleh kontrol lokal atas volume bisnis "faktur terbalik" untuk perusahaan pemanfaatan skrap. Pasokan domestik bebas pajak sulit beredar dalam skala besar karena standar yang tidak konsisten, sementara bahan baku kena pajak yang patuh tetap dalam kekurangan yang terus-menerus. Tarif pajak faktur untuk bahan kena pajak telah melampaui 13%, dan inventaris sosial Tiongkok rendah. Di sisi tambahan impor, impor skrap tembaga Tiongkok pada Agustus adalah 177.400 mt, turun 19,04% MoM. Di luar Tiongkok, indikator yang harus dibayar mendekati batas atas yang dapat diterima pembeli hilir dan pasokan ketat, sehingga tambahan impor memberikan kelegaan terbatas. Pengiriman pemasok sangat sensitif terhadap harga tembaga: ketika harga tembaga melonjak, pemasok memanfaatkan kesempatan untuk menjual, dan pasokan sempat melimpah; setelah inventaris terserap, selama fase penurunan mereka beralih menahan penjualan dan mempertahankan harga. Harga bahan baku menunjukkan pola anomali "mengikuti penurunan tetapi tidak kenaikan"—harga hanya naik sedikit ketika harga tembaga naik, tetapi justru mengikuti penurunan dan menyesuaikan ke bawah ketika harga mundur dari puncak—menghasilkan penumpukan inventaris berharga tinggi dan kesulitan meningkatkan skala pengiriman. Masalah faktur yang ditimbulkan oleh faktur terbalik meledak menjelang libur Festival Pertengahan Musim Gugur dan Hari Nasional. Karena pemasok tidak dapat menyelesaikan penerbitan faktur, volume pengadaan perusahaan pemanfaat skrap sangat terbatas, dan sisi pasokan terjebak dalam kebuntuan “barang tersedia tetapi sulit dijual, persediaan berharga tinggi menumpuk, dan faktur membatasi peredaran.”
Dari sisi permintaan, permintaan penimbunan untuk musim puncak September memang mulai berjalan. Pesanan dan keinginan perusahaan batang untuk mengisi kembali stok membaik dibandingkan Agustus, dan selisih harga antara batang katoda tembaga dan batang tembaga sekunder sempat melebar hingga 2.200–2.590 yuan/mt. Penjualan batang tembaga sekunder ramai, dan beberapa perusahaan perlu mengatur jadwal produksi untuk menerima pesanan. Namun, indeks sentimen pengadaan tetap rendah di 1,68–2,03, dengan aktivitas terutama didorong oleh pengisian stok untuk permintaan kaku dan perburuan harga murah saat penurunan, serta preferensi untuk mengamankan prioritas pasokan melalui pembayaran cepat. Kenaikan harga tembaga mendorong naik biaya bahan baku, dan tarif pajak faktur yang terus tinggi membuat biaya bahan baku tetap tinggi. Biaya diterima perusahaan batang berada di bawah tekanan; setelah mencapai batas, mereka dengan cepat beralih ke sikap menunggu dan melihat, volume penerimaan pesanan turun, dan transaksi berubah dari ramai menjadi sepi. Ketika harga tembaga mundur ke sekitar 107.000, keinginan untuk mengisi kembali stok pulih, tetapi persediaan bahan baku yang rendah dan penetapan harga yang kuat menggeser batang jadi terhadap kontrak berjangka dari diskon menjadi premium. Selisih harga antara batang katoda tembaga dan batang tembaga sekunder tertekan ke kisaran non-ekonomis 300–1.000 yuan/mt, dan pengadaan pengguna akhir lemah. Dengan libur panjang akhir bulan yang semakin dekat, harga tembaga kembali menembus di atas 110.000, mendorong perusahaan batang untuk membeli secara hati-hati dan menunggu penurunan di bawah 110.000 sebelum bertindak. Kendala faktur membuat penimbunan praktis tidak terpenuhi, dan banyak persediaan bahan baku pra-libur perusahaan bahkan tidak dapat memenuhi kebutuhan produksi selama libur, memaksa mereka mengatur libur pekerja dan menunjukkan bahwa pengadaan yang tidak mencukupi akan memperpanjang waktu istirahat. Perusahaan kawat dan kabel pengguna akhir meminta pengiriman selama libur Hari Nasional, sementara perusahaan batang lebih memilih mengirim setelah libur, dan ketidakcocokan permintaan hulu dan hilir menekan transaksi. Survei pihak ketiga menunjukkan bahwa sebelum liburan, lebih dari 70% perusahaan batang tembaga sekunder tidak melakukan penimbunan sama sekali, hampir separuh kapasitas menganggur, dan jumlah perusahaan yang mengambil libur penuh 7 hari meningkat signifikan secara tahunan. Hari Nasional tahun ini menunjukkan pola "divergensi di segmen primer, kolaps di segmen sekunder," dengan perusahaan batang katoda tembaga rata-rata hanya libur 4,4 hari sementara produsen batang tembaga sekunder umumnya memperpanjang penghentian operasi hingga 7 hari.
Secara keseluruhan, kontradiksi inti pada bulan September bergeser dari "tingkat harga tembaga" menjadi "tekanan gabungan terhadap permintaan fisik akibat penetapan harga berbiaya tinggi, tarif pajak faktur, dan keterbatasan faktur": keunggulan selisih harga tergerus oleh biaya pajak dan bahan baku, sehingga perusahaan batang tidak punya pilihan selain mendorong harga lebih rendah dan melakukan pembelian tawar-menawar untuk permintaan kaku. Penimbunan musim puncak dan sebelum liburan gagal dilepaskan secara efektif, dan pasar jatuh ke dalam keseimbangan lemah berupa "pemasok menahan harga dan menahan penjualan, perusahaan batang menunggu di pinggir untuk penurunan, tingkat operasi rendah, transaksi berdenyut, dan penimbunan terhenti." Menatap Oktober, jika harga tembaga mundur di bawah 110.000 untuk melepaskan permintaan pengisian ulang stok, aturan faktur terbalik diperjelas, dan kelangkaan faktur sedikit mereda, likuiditas untuk kargo patuh diperkirakan membaik dan transaksi dapat pulih secara marginal. Namun, sebelum harga tembaga tinggi dan keterbatasan faktur terselesaikan, pasar akan terus menunjukkan pola "selisih harga menggembung, perusahaan batang di pinggir, dan transaksi lesu," dengan dilema "pesanan tanpa faktur" tidak mungkin mereda dalam jangka pendek. Pemulihan konsumsi fisik yang sesungguhnya masih membutuhkan harga tembaga mundur ke tingkat harga psikologis hilir, atau penurunan substansial biaya faktur untuk membangun kembali margin keuntungan yang wajar bagi perusahaan batang.