13 Oktober 2026
1. Tinjauan – Setelah reli tiga setengah tahun, koreksi tetap sehat
Setelah harga logam mulia naik selama sekitar tiga setengah tahun sejak musim gugur 2022 tanpa koreksi berarti, harga logam mulia memasuki fase koreksi besar pada akhir Januari. saat ini diperdagangkan di sekitar USD 1.407, atau 25,13 persen, di bawah rekor tertinggi barunya di USD 5.602. Perak perlu naik sekitar 100 persen, atau USD 60,85, untuk kembali ke rekor tertinggi barunya di USD 121,67.
Terutama sejak dimulainya krisis Iran, pasar logam mulia mengalami aksi jual besar-besaran dan pergeseran yang nyata. Sejak saat itu, aturan umumnya adalah bahwa tekanan geopolitik, dolar AS yang lebih kuat, imbal hasil Treasury AS yang meningkat, dan Federal Reserve yang berupaya menekan inflasi akibat kenaikan harga minyak melalui kenaikan suku bunga lebih lanjut cenderung membebani harga logam mulia.
Hanya pada bulan Agustus terjadi lonjakan harga selama tiga setengah minggu. Namun, jika dilihat kembali, hal ini terutama harus dipandang sebagai reaksi terhadap kondisi jenuh jual yang dalam pada bulan Juli, karena emas dan perak sejak saat itu mengembalikan hampir semua keuntungan dari reli musim panas mereka.
1.1 Euforia menjadi ketidakpedulian
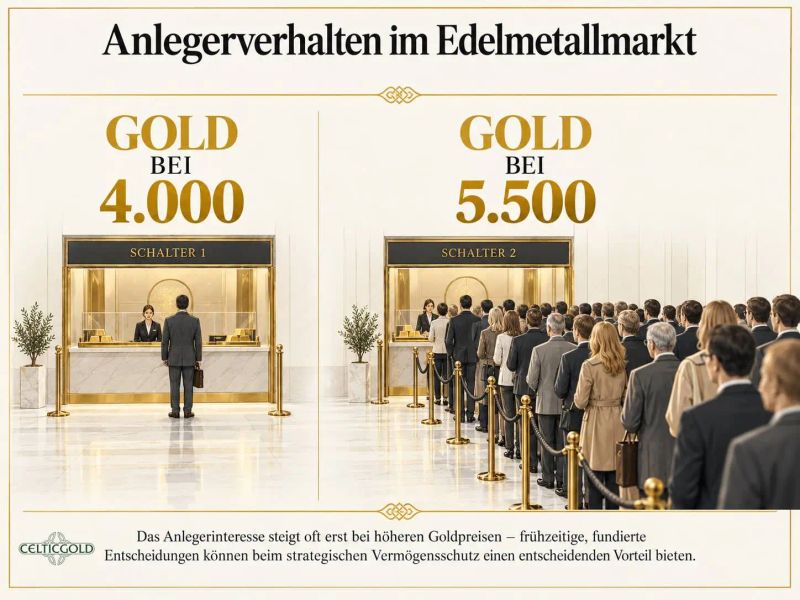
Catatan: Grafik contoh ilustratif
Pada harga USD 5.500, investor masih mengantre; tepat di atas USD 4.000, topik ini hampir tidak menarik perhatian. Namun, pendorong fundamental pasar bullish sekuler logam mulia tetap sepenuhnya utuh.
2. Analisis teknikal emas dalam dolar AS
2.1 Grafik mingguan: Grafik mingguan bearish meskipun ada reli musim panas
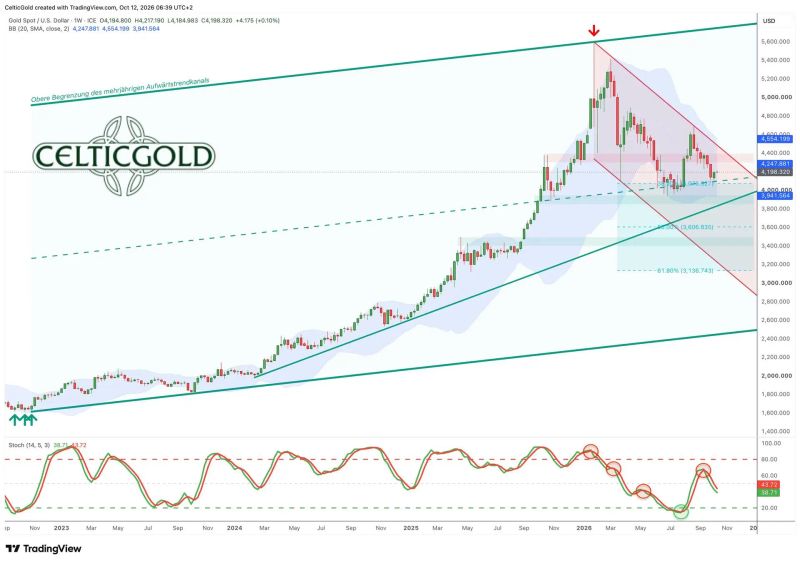
Emas dalam dolar AS, grafik mingguan per 12 Oktober 2026. Sumber:
Bahkan sembilan bulan setelah mencapai rekor tertinggi barunya di USD 5.602, harga emas tetap berada dalam struktur korektifnya. Meskipun reli musim panas yang mengesankan tetapi berumur pendek—kenaikan sekitar USD 750 hanya dalam tiga setengah minggu—pola puncak yang lebih rendah tetap utuh. Hanya pergerakan berkelanjutan di atas USD 4.700 yang akan dengan jelas mengakhiri tren penurunan saat ini.
Dengan titik terendahnya di USD 4.066 pada Rabu lalu, harga emas mengembalikan hampir semua keuntungan yang telah diperolehnya sejak titik terendah musim panas 30 Juni di USD 3.942.
Pada saat yang sama, osilator stokastik mingguan sekali lagi menunjukkan sinyal jual yang jelas sejak pertengahan September. Meniadakan sinyal ini kemungkinan memerlukan beberapa minggu kenaikan harga emas yang signifikan.
Secara keseluruhan, grafik mingguan dengan demikian tetap bearish dan saat ini tidak menunjukkan tanda-tanda bahwa koreksi yang berlangsung sejak akhir Januari akan segera berakhir. Seperti biasa, berbagai skenario dapat dibayangkan: Selain formasi bullish wedge yang menurun, pola head-and-shoulders top dengan target harga sekitar USD 3.000 atau segitiga menurun juga dapat dipertimbangkan. Bagaimanapun, titik terendah baru di bawah USD 4.000 masih tampak relatif mungkin terjadi.
2.2 Grafik harian: Tanda-tanda awal pergerakan melawan tren atau pemulihan
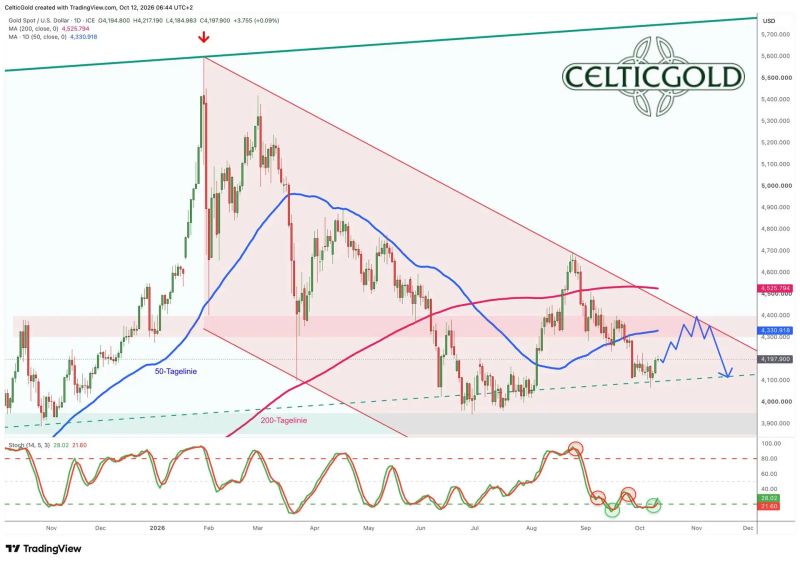
Emas dalam dolar AS, grafik harian per 12 Oktober 2026. Sumber:
Dengan penutupan mingguan yang cukup meyakinkan di 4.194 USD, harga emas telah menciptakan dasar awal yang solid untuk kemungkinan pembalikan tren dan pemulihan setelah tujuh setengah minggu koreksi dan pantulan kuat pertama dari titik terendah Rabu di 4.066 USD.
Meskipun sejak titik tertinggi musim panas di 4.697 USD baik garis 200 hari maupun garis 50 hari benar-benar diterobos oleh para bear, kini justru garis 50 hari menjadi target harga logis pertama dalam kerangka kemungkinan pergerakan balasan.
Stokastik harian mendukung penilaian ini: Osilator tersebut pada Jumat lalu berhasil melepaskan salah satu garisnya dari zona jenuh jual dan menghasilkan sinyal beli.
Secara keseluruhan, grafik harian dengan demikian tampil cautiously bullish. Pemulihan setidaknya dapat mencapai garis 50 hari di sekitar 4.335 USD. Kami belum terlalu yakin harga emas dapat naik lebih jauh dalam jangka pendek, karena periode hingga pertengahan Desember dan keputusan suku bunga FOMC terakhir berdasarkan pengalaman cenderung tetap sulit.
3. Struktur Pasar Berjangka Emas
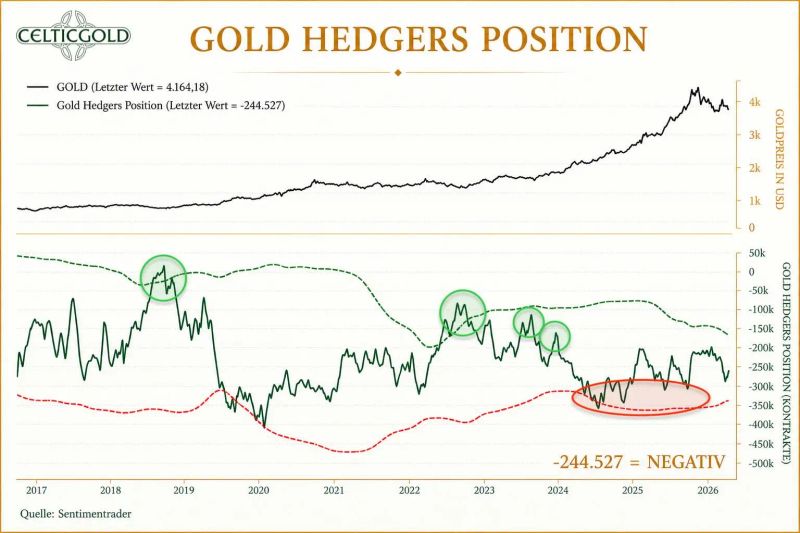
Laporan Commitments of Traders untuk emas berjangka per 10 Oktober 2026. Sumber:
Menurut laporan Commitments of Traders (COT Report) terbaru dari Commodity Futures Trading Commission (CFTC) AS, para pedagang komersial pada harga penutupan 4.163 USD pada tanggal 6. Oktober posisi short kumulatif sebesar 244.527 kontrak berjangka emas. CFTC menerbitkan data COT setiap minggu, dengan data posisi mengacu pada hari Selasa dan biasanya dirilis pada hari Jumat.
Menurut data tersebut, para pelaku komersial (misalnya perusahaan tambang emas, kilang, pengolah industri, bank besar, pedagang fisik, dan pemilik gudang) sejauh ini baru sedikit memanfaatkan penurunan harga dalam enam setengah minggu terakhir untuk mengurangi posisi jual mereka.
Pada musim panas, pengurangan posisi short kumulatif menjadi sekitar 200.000 kontrak berjangka emas sudah cukup untuk menciptakan titik sempit dan memicu reli musim panas. Namun, dalam perbandingan jangka panjang, biasanya penurunan posisi short kumulatif menjadi sekitar 100.000 kontrak berjangka emaslah yang menandai titik sempit antikisiklis yang menentukan untuk reli baru pada harga emas.
Jadi, dalam perbandingan jangka panjang, posisi short komersial saat ini masih berada pada level yang terlalu tinggi. Oleh karena itu, laporan CoT saat ini harus ditafsirkan secara negatif.
4. Sentimen Emas
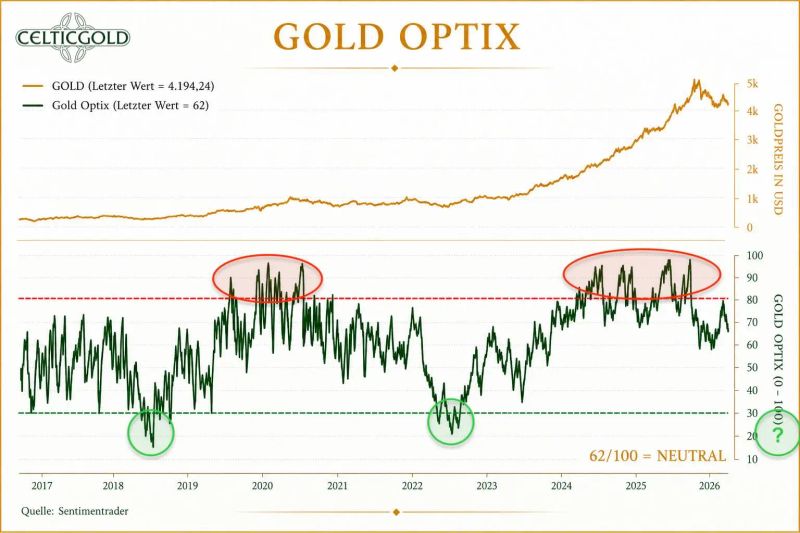
Sentiment Optix untuk emas per 10 Oktober 2026. Sumber:
Reli musim panas yang luar biasa telah membawa sentimen di pasar emas hampir tepat ke batas optimisme yang berlebihan. Para pendukung emas tidak mampu membangkitkan lebih banyak antusiasme meskipun suhu sedang panas. Sebaliknya, koreksi selama tujuh minggu terakhir menyebabkan euforia mereda secara signifikan.
Dengan demikian, kekhawatiran kami tetap ada bahwa harga emas mungkin harus kembali turun ke zona panik sebelum dimulainya pergerakan naik besar berikutnya. Selain itu, proses ini mungkin membutuhkan waktu yang jauh lebih lama daripada yang diharapkan sebagian besar investor.
Dalam jangka pendek, sentimen kembali berada di area netral dan karenanya relatif tidak memberikan sinyal yang berarti. Untuk mendorong pendulum sentimen hingga ke area ekstrem (panik dan ketakutan), kemungkinan besar dibutuhkan gejolak yang lebih besar di pasar keuangan dan/atau titik terendah yang jauh lebih dalam pada harga emas.
Singkatnya, sentimen saat ini berada di area netral dengan nilai Optix 62. Idealnya, Optix dapat bertahan di atas 50 hingga titik balik tren berikutnya yang diperkirakan terjadi pada pertengahan Desember.
5. Musiman Emas
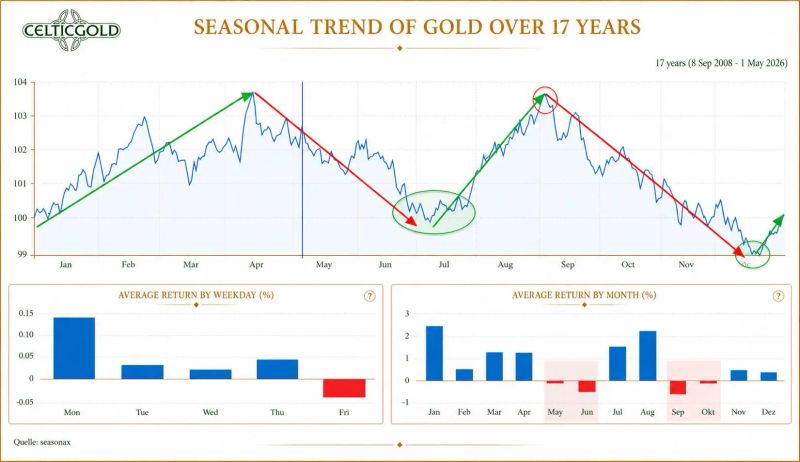
Musiman harga emas selama 17 tahun terakhir per 1 Mei 2026. Sumber:
Kini jelas bahwa harga emas tidak hanya mencapai titik terendah khas awal musim panas di USD 3.942, tetapi juga menandai titik tertinggi musim panasnya di USD 4.697 pada 18 Agustus. Oleh karena itu, fokus kami kini tertuju pada pembalikan tren berikutnya, yang kami perkirakan paling lambat pada pertengahan Desember—di sekitar keputusan suku bunga terakhir The Fed tahun ini.
Setelah itu, harga emas kemungkinan dapat pulih dengan baik hingga musim semi, didorong oleh permintaan fisik yang biasanya kuat menjelang Tahun Baru Imlek. Ini juga seharusnya menjadi fase yang kuat bagi saham-saham pertambangan.
Secara keseluruhan, sinyal musiman masih merah untuk saat ini. Namun, pemulihan sementara tetap mungkin terjadi.
6. Pembaruan makro – Ketika obligasi pemerintah kehilangan kepolosannya
Meskipun harga emas turun 8,5 persen pada bulan September, kepemilikan dalam ETF emas beragunan fisik naik 67 ton ke rekor 4.256 ton. Pada saat yang sama, rekor USD 31 miliar mengalir ke dana-dana tersebut pada kuartal ketiga. Divergensi ini lebih dari sekadar keanehan: Ini menunjukkan bahwa investor semakin memandang emas bukan sebagai taruhan pada kenaikan harga, melainkan sebagai lindung nilai terhadap menurunnya kepercayaan pada obligasi pemerintah.
Meskipun terjadi penurunan harga 8,5 persen pada bulan September, kepemilikan dalam ETF emas beragunan fisik naik 67 ton ke rekor 4.256 ton, menurut World Gold Council. Dana-dana ini menarik USD 10 miliar pada bulan September saja dan rekor USD 31 miliar pada kuartal ketiga.
6.1 Mengapa emas seharusnya dinilai berbeda saat ini
Pada puncak pasar bullish emas tahun 1970-an pada Januari 1980, menjual emas adalah hal yang rasional jika dilihat ke belakang: Obligasi pemerintah lima tahun menawarkan imbal hasil sekitar 14 persen, dan pembayaran pokok dianggap hampir terjamin. Emas, sebaliknya, berada dalam kondisi sangat jenuh beli pada saat itu dan harus bersaing dengan imbal hasil aman yang disesuaikan dengan inflasi.
Namun, saat ini persamaannya terlihat berbeda secara mendasar. Imbal hasil nominal sekitar 5 persen bukan lagi imbal hasil bebas risiko ketika inflasi, utang yang meningkat, kebutuhan pembiayaan kembali yang besar, dan intervensi politik dapat menggerus imbal hasil riil. Oleh karena itu, emas tidak serta-merta menjadi taruhan terhadap kenaikan harga, melainkan lindung nilai terhadap penurunan kualitas kredit negara.
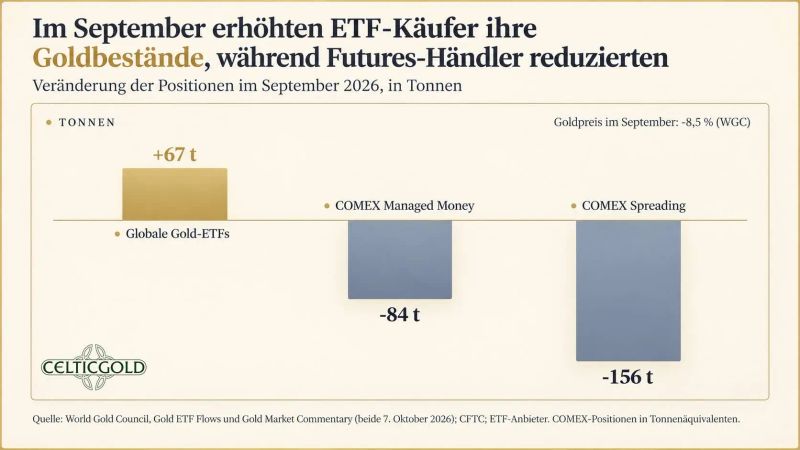
Pembeli ETF vs. pedagang berjangka, per 10 Oktober 2026. Sumber:
Maka tidak mengherankan bahwa kepemilikan dalam ETF emas beragunan fisik naik sekitar 67 metrik ton pada bulan September ke rekor 4.256 metrik ton—meskipun harga emas turun 8,5% pada bulan yang sama. Secara keseluruhan, lebih dari USD 31 miliar mengalir ke ETF emas pada kuartal ketiga. Ini adalah arus masuk kuartalan terkuat sejak pencatatan dimulai. Investor jangka panjang membeli logam fisik, sementara posisi berjangka jangka pendek ditutup. Meskipun harga emas menurun, struktur kepemilikan yang mendasarinya menjadi lebih kokoh.
6.2 Bank sentral tidak membeli imbal hasil
Bahkan Presiden Bundesbank Joachim Nagel menegaskan di konferensi LBMA di Sorrento mengapa lembaga resmi terus melakukan diversifikasi: utang pemerintah yang meningkat, fragmentasi geopolitik, dan risiko sanksi, yang ditunjukkan Amerika Serikat secara tegas pada awal perang di Ukraina. Emas tidak memiliki risiko pihak lawan dan—tidak seperti obligasi atau simpanan bank—tidak dapat dibekukan begitu saja. Meskipun imbal hasil obligasi jauh lebih tinggi, faktor-faktor ini mendukung permintaan struktural terhadap emas, bahkan jika pembelian bank sentral yang lebih lambat dapat menekan harga dalam jangka pendek.
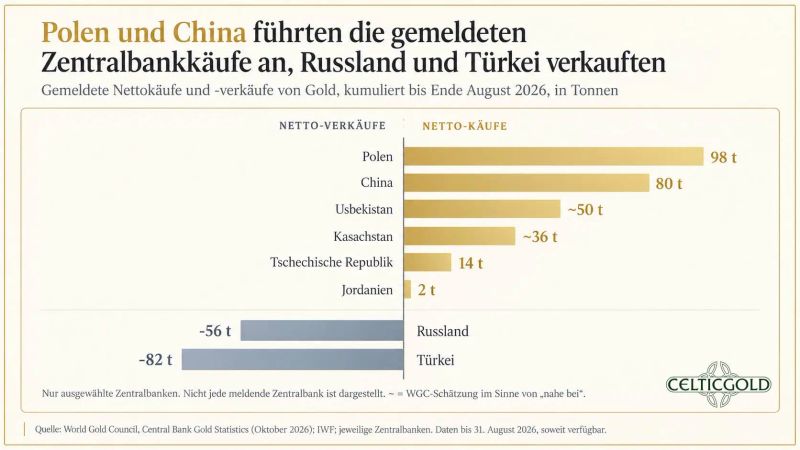
Pembelian dan penjualan emas bank sentral pada 2026, per 10 Oktober 2026. Sumber:
Menurut Nagel, pangsa emas dalam cadangan bank sentral global naik dari sekitar 14 persen pada 2023 menjadi hampir 25 persen. Bundesbank memiliki lebih dari 3.500 metrik ton, menjadikannya pemegang emas negara terbesar setelah Amerika Serikat. Cadangan emas resmi Tiongkok yang dilaporkan berjumlah sekitar 2.410 metrik ton pada akhir September 2026; namun, ada spekulasi bahwa kepemilikan aktualnya jauh lebih tinggi. Beberapa analis memperkirakan bahwa entitas pemerintah Tiongkok dapat memiliki hingga sekitar 5.000 metrik ton.
Poin utamanya adalah bank sentral tidak membeli emas karena potensi imbal hasilnya, melainkan karena alternatif investasi yang sebelumnya dianggap “bebas risiko” kini menjadi jauh kurang aman akibat faktor politik dan fiskal.
6.3 Prancis: Saat perusahaan tampak lebih aman daripada pemerintah
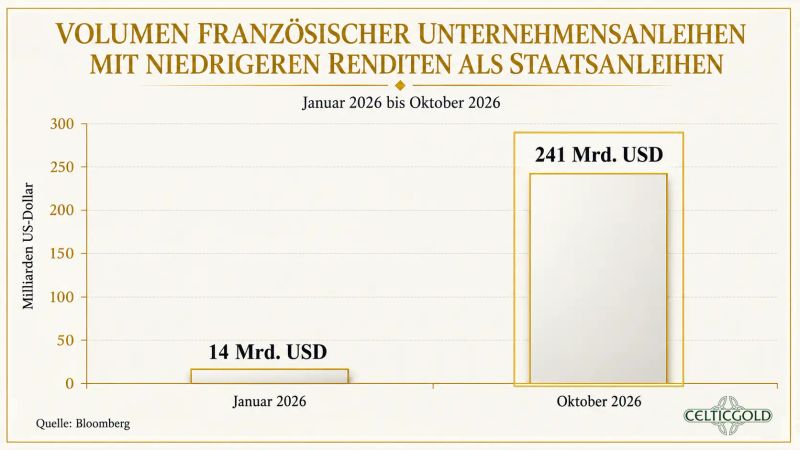
Obligasi korporasi Prancis vs obligasi pemerintah Prancis, per 10 Oktober 2026. Sumber:
Di tengah gejolak yang meningkat di Prancis, La Grande Nation menghadirkan versi Eropa dari krisis yang sama. Sekitar 241 miliar dolar AS obligasi korporasi Prancis kini diperdagangkan dengan imbal hasil di bawah obligasi pemerintah Prancis yang sebanding – sebuah indikasi bahwa investor sebagian lebih memercayai kredit perusahaan yang lebih berisiko daripada negara.
Hal ini luar biasa secara makroekonomi. Biasanya obligasi pemerintah adalah jangkar seluruh sistem kredit: perusahaan, bank, dan rumah tangga menurunkan biaya pendanaan mereka secara langsung atau tidak langsung dari imbal hasil negara masing-masing. Ketika perusahaan multinasional seperti L’Oréal atau TotalEnergies dianggap “lebih aman” di pasar modal daripada negara Prancis, hierarki kepercayaan ini berbalik.
Penyebabnya bukan terletak pada kualitas perusahaan, melainkan pada kekhawatiran terhadap jalur utang Prancis, ketidakstabilan politik, dan kemampuan negara untuk menanggung beban bunga yang terus tumbuh tanpa inflasi atau restrukturisasi utang. Dengan demikian, Prancis menjadi indikator peringatan dini Eropa untuk masalah yang lebih luas: negara-negara perlahan kehilangan peran mereka sebagai pemberi pinjaman bebas risiko yang tak terbantahkan.
6.4 Rumah tidak selalu kalah – tetapi publik yang membayar
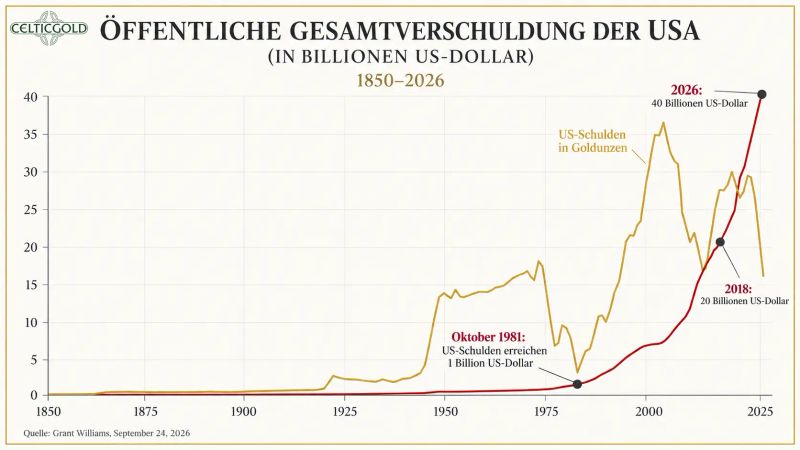
Total utang AS 1850–2026, per 24 September 2026. Sumber:
Di sinilah lingkaran itu kembali ke AS. Di sana juga, fokusnya bukan pada kelayakan kredit atau likuiditas jangka pendek, melainkan pada pertanyaan apakah sebuah negara dengan utang rekor (lebih dari 40 triliun. USD = sekitar 120.000 USD per penduduk), defisit yang terus-menerus tinggi, dan kebutuhan pembiayaan kembali yang meningkat, apakah AS dapat mempertahankan perannya sebagai jangkar aman pasar keuangan global dalam jangka panjang. Dan sementara Prancis menunjukkan bagaimana hilangnya kepercayaan dimulai, AS memperlihatkan betapa mahalnya dampak yang bisa ditimbulkan.
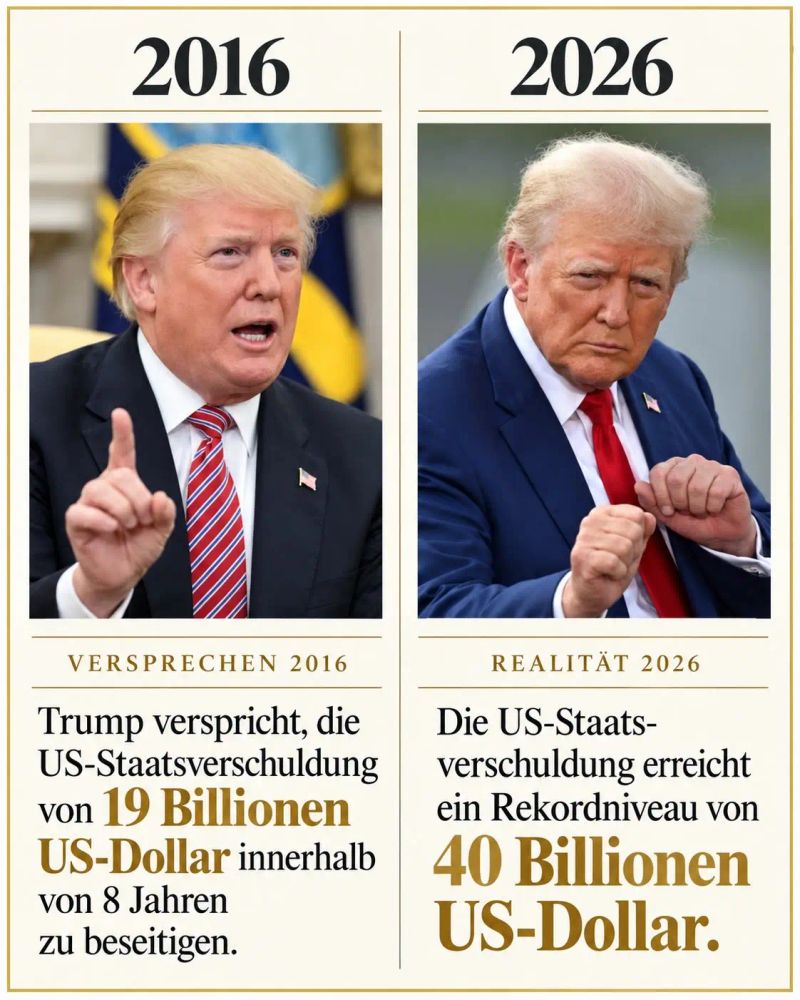
Menteri Keuangan AS Scott Bessent menggambarkan dirinya sebagai "the house" di pasar obligasi. Namun, intinya adalah: sebuah kasino bisa memenangkan banyak putaran, tetapi begitu para pemain meragukan integritas rumah, taruhan akan naik – dan begitu pula imbal hasilnya. Bagi AS, artinya: selama investor menganggap obligasi Treasury sebagai aset yang aman, pembiayaan tetap murah. Namun, jika mereka mulai mempertanyakan inflasi, kebijakan fiskal, atau independensi politik The Fed, justru keamanan inilah yang menjadi lebih mahal.
6.5 Sampul The Economist: Pesimisme sebagai indikator kontra
Kenaikan imbal hasil di pasar obligasi merupakan fenomena global – namun AS jelas melampaui rata-rata sejak akhir Juli. Imbal hasil obligasi pemerintah AS bertenor 10 tahun naik minggu ini ke atas 5,3%, level tertinggi sejak 2002.
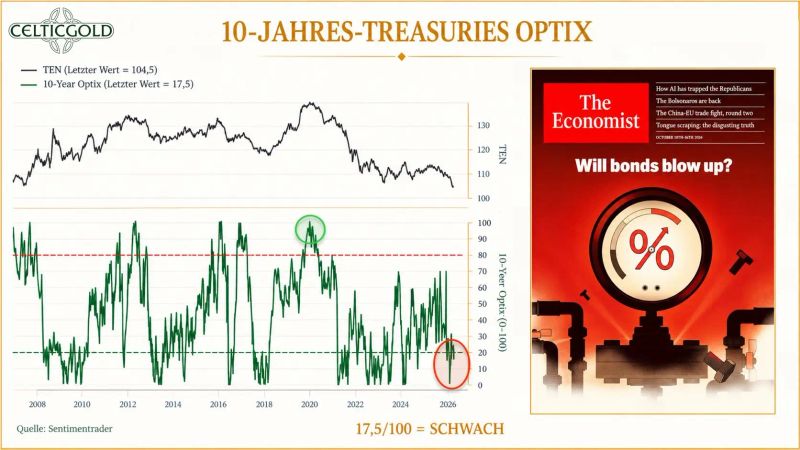
Sentiment Optix untuk obligasi pemerintah AS bertenor 10 tahun, per 11 Oktober 2026. Sumber: , The Economist
Dalam jangka pendek, pesimisme tampaknya agak berlebihan: indikator sentimen Optix melaporkan nilai pesimisme ekstrem, sementara The Economist memberi judul liputan utamanya "Will bonds blow up?" Biasanya, sebuah tren dengan liputan utama seperti itu telah mencapai arus utama dan potensi kejutannya nol. Oleh karena itu, pemulihan harga obligasi dan penurunan imbal hasil dalam beberapa hari, minggu, dan mungkin bulan ke depan – juga berkat kemungkinan intervensi dari The Fed dan ECB – tidak akan mengejutkan kami.
Namun, dalam gambaran besarnya, tahun 2020 tetap menjadi tahun titik balik fundamental: setelah sekitar 40 tahun suku bunga menurun, imbal hasil kembali meningkat sejak saat itu. Justru transisi dari era uang murah ke era biaya pembiayaan yang lebih tinggi inilah yang membuat pertanyaan tentang siapa yang akan membiayai gelombang ekspansi AI berikutnya menjadi semakin relevan.
6.6 AI: Dari Ledakan Teknologi Menjadi Ledakan Kredit
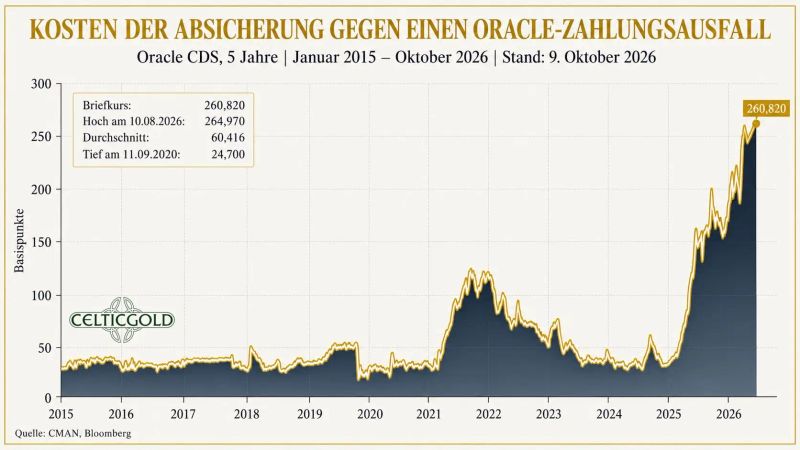
Biaya lindung nilai terhadap gagal bayar Oracle, per 10 Oktober 2026. Sumber:
Kisah AI semakin bergeser dari janji keuntungan ke pembiayaan neraca. CDS lima tahun Oracle mencapai rekor tertinggi di 261 basis poin; menurut laporan pasar, hal itu mengimplikasikan probabilitas gagal bayar lima tahun lebih dari 20 persen – meskipun berperingkat investment grade. Dengan demikian, fokus tidak lagi hanya pada pertanyaan apakah AI akan menghasilkan keuntungan yang dijanjikan, tetapi apakah struktur pembiayaan di baliknya mampu bertahan menghadapi siklus suku bunga yang lebih tinggi.
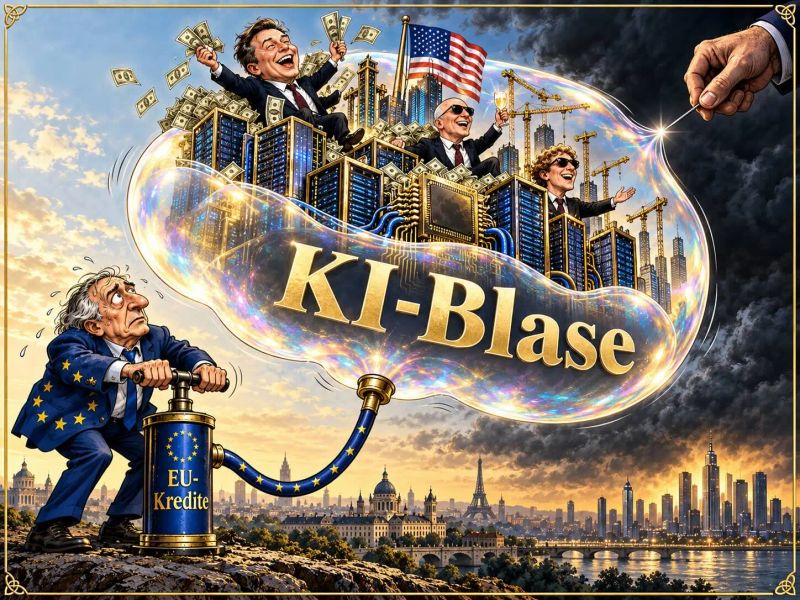
Gelembung AI, per 8 Oktober 2026. Sumber:
Masalahnya bukan bahwa AI tidak produktif. Masalahnya adalah intensitas modal: pusat data, listrik, chip, dan pembiayaan di muka saat ini mengonsumsi arus kas, sementara pendapatan yang diharapkan baru akan datang di masa depan. Ketika pasar kredit mulai mendiskontokan masa depan ini lebih dalam, ledakan saham berubah menjadi siklus kredit.
6.7 Apa Artinya bagi Emas
Bagi emas, perkembangan ini pada awalnya bersifat ambivalen. Pesimisme ekstrem bisa saja berlebihan dalam jangka pendek; pemulihan obligasi dan kelanjutan ledakan AI sama sekali tidak mustahil. Namun, dalam jangka panjang, tren ini menegaskan tesis utama: kepercayaan pada dunia 60/40 klasik yang terdiri dari obligasi pemerintah yang “aman” dan saham pertumbuhan tidak lagi dapat dianggap sebagai hal yang wajar.
Emas bukanlah lindung nilai terhadap suku bunga, dolar, atau inflasi dalam arti sempit. Emas adalah lindung nilai terhadap kegagalan institusi—terhadap dominasi fiskal, sanksi, fragmentasi mata uang, kesewenang-wenangan politik, dan hilangnya kepercayaan secara perlahan terhadap janji-janji jangka panjang negara.
Di sinilah lingkaran itu kembali ke AI: ketika belanja modalnya semakin dibiayai melalui utang, sementara negara sendiri harus membayar bunga yang lebih tinggi, muncullah kerentanan bersama. Perusahaan dan negara kemudian bersaing memperebutkan dana modal yang terbatas, dan kualitas neraca masing-masing menjadi sorotan utama. Permintaan terhadap aset yang tidak memerlukan pihak lawan dan tidak memerlukan pembiayaan ulang tidak menjadi lebih kecil, melainkan berpotensi lebih besar.
6.8 Mengapa Emas Tetap Relevan
Beberapa perkembangan mendukung pandangan ini:
- ETF emas terus mencatat permintaan jangka panjang yang kuat meskipun ada penurunan harga sesekali.
- Bank sentral terus mendiversifikasi cadangan mereka ke emas—bukan terutama karena imbal hasil, melainkan karena netralitas politiknya.
- Obligasi pemerintah Prancis kehilangan kepercayaan dibandingkan obligasi korporasi, sebuah indikasi bahwa risiko negara tidak lagi otomatis dianggap bebas risiko.
- Kebijakan fiskal AS meningkatkan sensitivitas pembiayaan ulang sistem: setiap kenaikan imbal hasil semakin memberatkan beban utang.
- Belanja modal AI semakin dibiayai melalui utang dan menjadikan pasar kredit sebagai faktor risiko utama.
Secara tajam dapat dikatakan: adalah asuransi terhadap dunia di mana imbal hasil bukan lagi premi risiko, melainkan suap. Negara menawarkan lima persen agar investor mau memegang utangnya. Emas tidak menawarkan imbal hasil—tetapi juga tidak menawarkan kesalahan janji.
Di dunia di mana investasi AI, pembiayaan negara, dan beban bunga semakin saling terkait, pertanyaan yang menentukan bukan lagi aset mana yang menjanjikan imbal hasil tertinggi. Melainkan aset mana yang tetap menepati janjinya ketika kepercayaan terhadap arsitektur pembiayaan di baliknya mulai goyah. Justru karena itulah emas tetap relevan.
7. Kesimpulan: Emas - Koreksi tidak mengubah alasan mendasar
Terutama dalam jangka menengah, logam mulia bisa tetap berada di bawah tekanan, karena grafik mingguan masih bearish. Titik terendah baru di bawah 4.000 USD masih tidak dapat dikesampingkan. Meskipun pantulan kuat dari titik terendah terakhir pada hari Rabu di 4.066 USD dan sinyal beli stokastik baru pada grafik harian mengindikasikan kemungkinan pemulihan hingga sekitar 4.335 USD – namun itu awalnya hanya merupakan pergerakan balik dan bukan pembalikan tren yang terkonfirmasi. Sebab selama emas tidak mampu naik secara berkelanjutan di atas 4.700 USD, kewaspadaan tetap diperlukan.
Namun dalam jangka panjang, pasar emas menceritakan kisah yang berbeda. Arus masuk rekor ke ETF emas meskipun harga turun dan diversifikasi yang terus berlanjut oleh bank sentral menunjukkan bahwa emas semakin diminati sebagai perlindungan terhadap memudarnya kepercayaan pada keuangan negara, obligasi, dan institusi – bukan sekadar sebagai taruhan jangka pendek terhadap inflasi atau suku bunga. Dari sinilah muncul kontras yang menentukan: secara teknikal emas sedang tertekan, secara struktural emas tetap relevan. Koreksi bisa berlangsung lebih dalam dan lebih lama; namun hal itu tidak membantah tesis bahwa aset tanpa debitur, tanpa pihak lawan, atau tanpa kebutuhan pembiayaan ulang tetap mempertahankan nilai istimewanya di dunia keuangan yang semakin rapuh.
Sumber: