I. Fenomena: Sinyal Kenaikan Harga Muncul di Setiap Mata Rantai, dengan GPU Flagship Kelas Konsumen Dikabarkan Dihentikan
Dalam analisis asli SMM tentang harga sewa daya komputasi yang diterbitkan pada bulan Agustus (https://news.smm.cn/news/104052041), efek transmisi harga sewa daya komputasi sudah terlihat jelas. Harga sewa server delapan kartu 5090, yang berada di ujung paling akhir rantai transmisi harga sewa daya komputasi, merupakan indikator kunci yang mencerminkan pergeseran hubungan pasokan-permintaan dalam rantai pasokan sewa daya komputasi. Pada minggu setelah berakhirnya libur Hari Nasional Tiongkok 2026, pergerakan tidak biasa terjadi di ujung paling akhir rantai tersebut. Pemantauan pasar SMM menunjukkan bahwa pada 10 Oktober, harga sewa server 5090 di Tiongkok timur naik menjadi 16.000 yuan/unit/bulan, naik 18,5% dari 13.500 yuan/unit/bulan pada awal September, mencerminkan kurangnya pasokan di pasar sewa 5090 saat ini.
Hal yang sama berlaku untuk harga jual terminal AI pribadi desktop. Pemantauan pasar SMM menunjukkan bahwa per 10 Oktober, kuotasi saluran domestik untuk workstation AI desktop pribadi Nvidia DGX Spark, yang dilengkapi dengan chip GB10 dan memori terpadu 128GB, telah naik dari 37.500 yuan/unit pada 20 September menjadi 42.500 yuan/unit, meningkat 5.000 yuan dalam tiga minggu, atau 13%. Harga resmi Nvidia juga telah dinaikkan dua kali dalam setahun: versi 128GB naik dari $3.999 saat peluncurannya pada 15 Oktober 2025, menjadi $4.699 pada Februari 2026, dan kemudian menjadi $6.000–6.500 pada 2 Oktober; versi memori 64GB baru yang dirilis pada 5 Oktober mulai dari $4.999—setengah kapasitas memori, namun harganya lebih tinggi daripada versi 128GB setahun sebelumnya. Produsen sistem domestik telah mengikuti langkah tersebut: workstation FusionXSpark GB10 dari xFusion (memori terpadu 128GB) telah muncul di pasar pengadaan publik dengan harga sekitar 37.000 yuan per unit. Pada 7 Oktober, Microsoft merilis host pengembangan Surface RTX Spark. Bersama dengan produk arsitektur GB10 dari sembilan produsen termasuk Acer, Asus, Dell, H3C, dan Lenovo, perangkat AI kelas desktop telah berevolusi dari satu produk menjadi sebuah kategori—dan kategori baru ini mengalami kenaikan harga secara menyeluruh selama tahap pembentukannya, didorong oleh permintaan untuk penerapan lokal model AI besar, bukan semata-mata oleh markup saluran.
Penyesuaian strategi produk oleh produsen di puncak rantai pasokan merupakan variabel lain yang mempercepat putaran transmisi ini. Pada 10 Oktober, sejumlah media perangkat keras luar negeri termasuk Tom's Hardware dan TechPowerUp melaporkan secara terkonsentrasi bahwa Nvidia telah menghentikan alokasi kapasitas chip GB202 untuk seri RTX 5090 (termasuk versi patuh 5090D untuk pasar Tiongkok), dan seluruh pasokan GB202 berikutnya akan didedikasikan secara eksklusif untuk lini produk kartu profesional RTX Pro; di lini produk gaming, RTX 5080 24GB akan mengambil alih sebagai andalan, sementara RTX 5080 16GB akan dihentikan secara bersamaan.
Kunjungan lapangan SMM ke toko ritel elektronik konsumen di Amerika Utara pada bulan Oktober menemukan bahwa kartu grafis dengan performa tertinggi yang dapat dibeli konsumen sebagai stok spot telah turun ke RTX 5080, dengan 5090 sangat sulit ditemukan. Model kelas bawah dan menengah seperti 5060 dan 5070 juga telah dikunci di dalam etalase, dengan harga jual spesifik dan detail pengambilan barang memerlukan konsultasi tambahan dengan staf toko. Kunjungan lapangan dan laporan penghentian produksi saling menguatkan: hilangnya 5090 dari rak mungkin bukan hanya karena GPU terjual terlalu cepat, tetapi karena tidak lagi diproduksi.
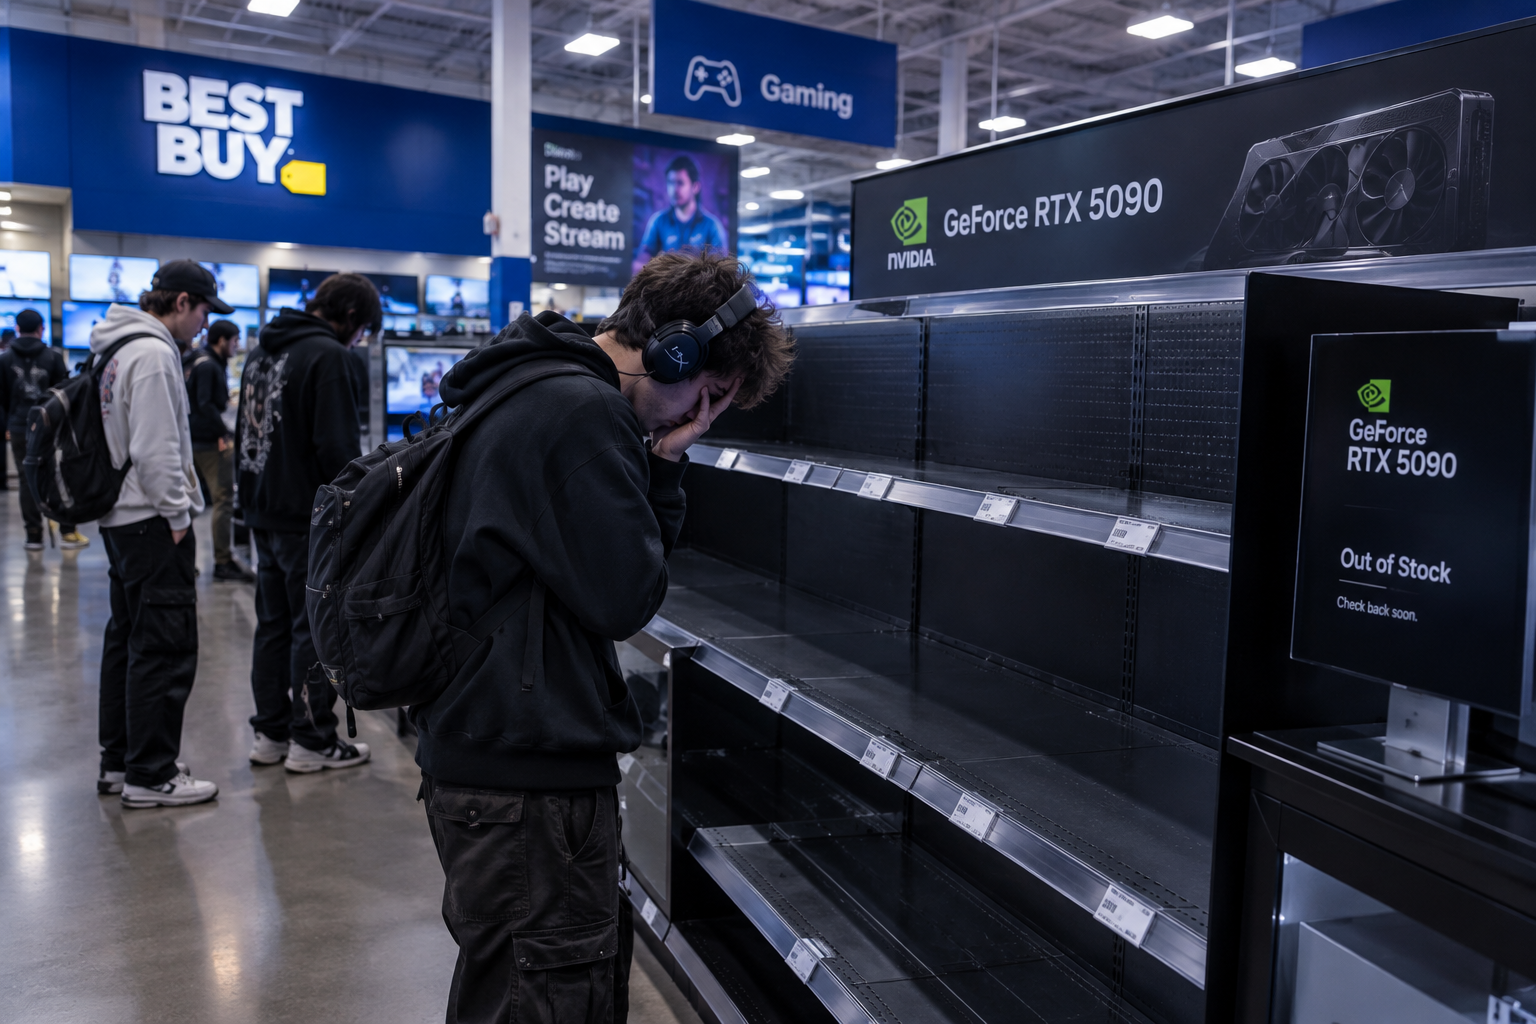
Menurut pelacakan pasar penyewaan daya komputasi SMM, setelah libur Hari Nasional berakhir, harga penawaran kartu tunggal 5090 terus naik: pada 17 September, harga penawaran kartu kipas 5090 di pasar Tiongkok selatan adalah 46.800 yuan per kartu, dan pada 10 Oktober, kartu kipas telah mencapai 50.500–51.000 yuan per kartu, sementara kartu blower berada di 53.000–54.000 yuan per kartu, semua penawaran sudah termasuk pajak—kenaikan lebih lanjut sekitar 8%–9% dalam tiga minggu.
Pada titik ini, pertumbuhan dan transmisi permintaan daya komputasi telah dikonfirmasi oleh dua jalur harga independen: di pasar penyewaan, sewa bulanan 5090 dan harga kartu tunggal terus naik, mengukur pasokan dan permintaan daya komputasi yang ada; di pasar peralatan desktop, harga pembelian terminal AI seperti DGX Spark telah naik, mengukur intensitas permintaan daya komputasi baru. Kenaikan harga di kedua pasar termasuk dalam bentuk kontrak yang berbeda, tetapi mengarah ke arah yang sama.
II. Mekanisme kenaikan harga daya komputasi: kontraksi kapasitas chip dan penyimpanan di hulu, pengurangan inventaris yang dapat disewakan di tengah, dan tekanan berkelanjutan dari permintaan hilir
Arah sisi permintaan dari rantai transmisi ini telah dijelaskan secara rinci dalam analisis SMM sebelumnya (https://news.smm.cn/news/104086963).
Sejak Agustus, indeks harga komposit sewa daya komputasi SMM (harga rata-rata, yuan per kartu per jam) menunjukkan kenaikan "tiga tahap", dengan total kenaikan sekitar 26%.
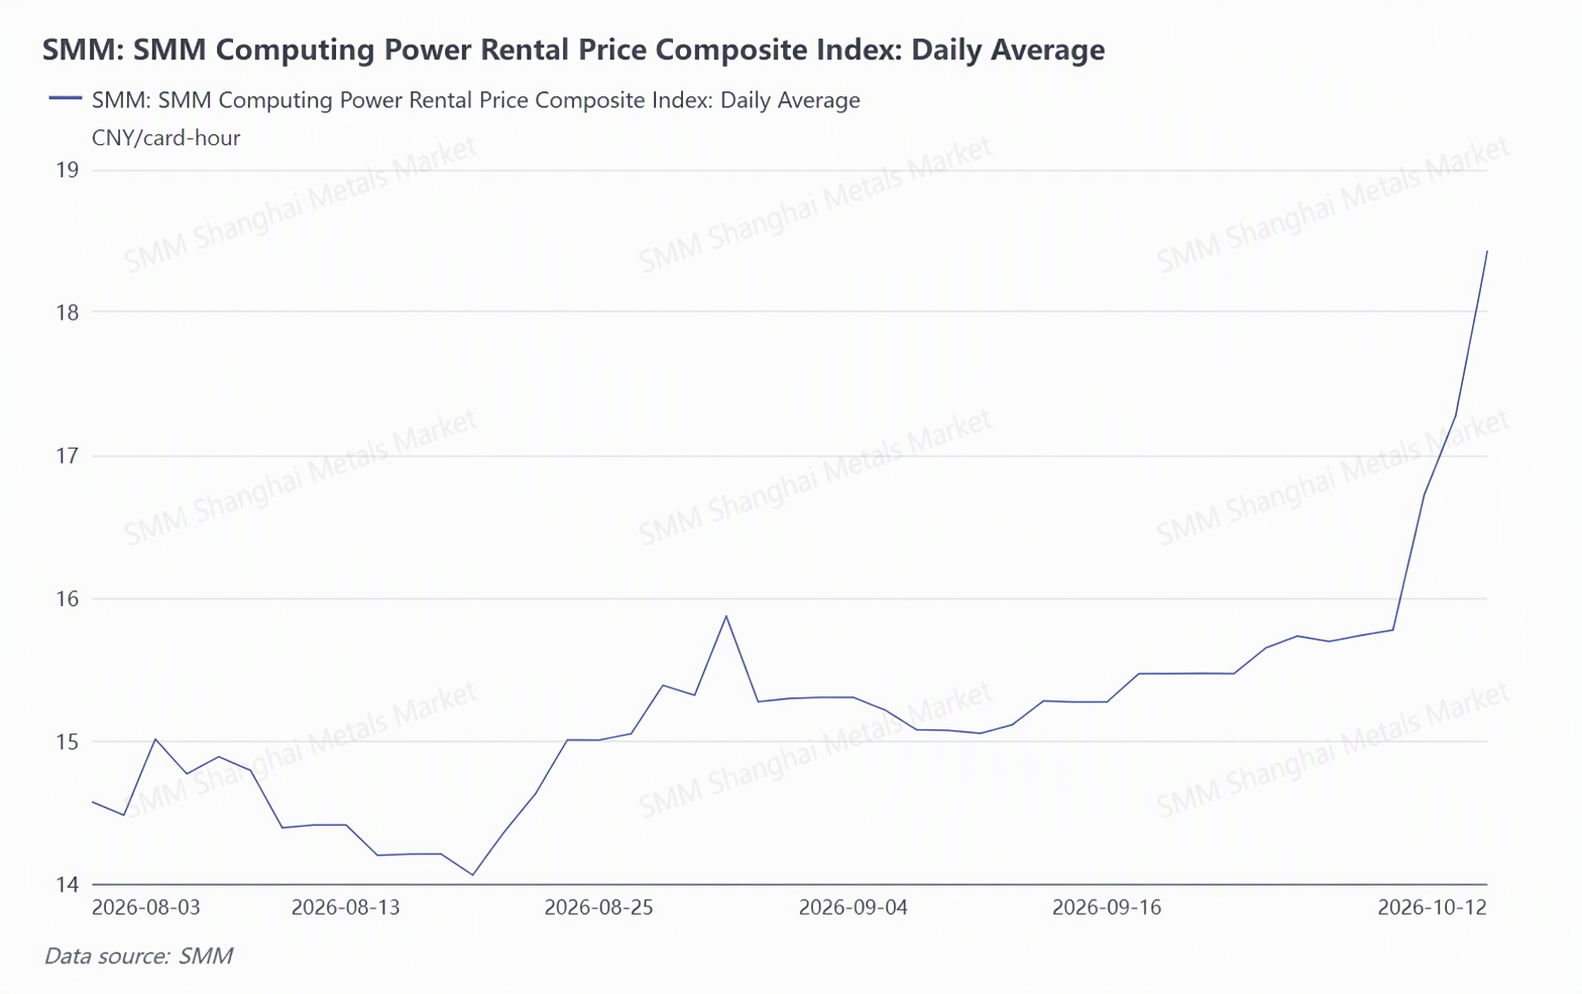
Pola indeks ini menguatkan sinyal spot dari pemantauan pasar SMM: titik tertinggi tahap pada akhir Agustus sejalan dengan gelombang pertama kenaikan harga daya komputasi kelas atas yang diteruskan ke kelas menengah, konsolidasi September sejalan dengan tahap "penyerapan penyangga", dan lonjakan setelah Oktober sinkron dengan sinyal pengumpulan lini pertama seperti kenaikan sewa bulanan sebesar 18,5% untuk server delapan kartu 5090 di Tiongkok timur, kenaikan harga kartu tunggal 5090 sebesar 8%–9% selama tiga minggu, dan kenaikan harga saluran DGX Spark sebesar 13% selama tiga minggu—setelah lapisan penyangga ditembus, kelangkaan menjadi eksplisit pada tingkat indeks.
Permintaan daya komputasi untuk pelatihan dan inferensi model besar generasi baru pertama-tama diteruskan ke seri GB300 dan B300; server berperforma puncak mahal dan pasokannya terbatas, sehingga permintaan meluber secara berurutan ke H200, H100, dan seri A100 bekas yang ada, kemudian turun ke Pro 6000 dan 5090, dan akhirnya ke 4090. Penilaian SMM pada Agustus adalah bahwa "sisi pasokan sewa daya komputasi kelas menengah memiliki penyangga, dan transmisi harga selanjutnya kurang memiliki momentum"; dua bulan kemudian, penyangga telah ditembus—harga spot kartu tunggal versi server Pro 6000 di Tiongkok selatan telah naik dari sekitar 130.000 yuan pada Agustus (data pasar pihak ketiga) menjadi 182.000 yuan pada akhir September dan awal Oktober (menurut SMM), kenaikan sekitar 40%. 5090 dan Pro 6000, yang meneruskan kenaikan harga dari tingkat atas, kini menjadi model yang langka: permintaan sewa daya komputasi yang ditanggung oleh kedua perangkat ini, terutama permintaan inferensi, terus diteruskan ke bawah setelah pasokan pada tingkat tersebut mencapai puncak.
Berita penghentian produksi 5090 minggu ini menambah sinyal penurunan sisi pasokan di atas permintaan yang meningkat: kapasitas chip GB202 tidak lagi dibagi antara 5090 dan seri RTX Pro, tetapi secara aktif dialihkan ke RTX Pro, yang menawarkan spesifikasi lebih tinggi, memori lebih besar, dan harga jual per kartu lebih tinggi. GB202 adalah chip tunggal terbesar dalam arsitektur Blackwell NVIDIA untuk segmen konsumen dan desktop, dengan chip yang sama melayani empat tingkatan: di sisi konsumen, menjadi RTX 5090 (memori 32GB, harga peluncuran $1.999); di sisi profesional, menjadi RTX Pro 6000 (memori 96GB), RTX Pro 5500 (memori 84GB), dan RTX Pro 5000 (memori 72GB/48GB). Meskipun harga 5090 naik di atas $6.000, pendapatan per chip bagi produsen tetap jauh lebih rendah daripada seri RTX Pro.
Pada 14 September, NVIDIA meluncurkan halaman produk RTX Pro 5500: jumlah inti CUDA-nya sama dengan 5090, sementara memori meningkat dari 32GB menjadi 84GB dengan dukungan ECC, memungkinkannya menangani beban kerja inferensi spesifikasi lebih tinggi sambil memanfaatkan premium memori besar untuk meningkatkan harga dan margin produk. Kartu ini belum memiliki harga resmi, dengan perkiraan industri sebesar 90.000–95.000 yuan per unit; SMM mengetahui bahwa beberapa pemasok di Tiongkok daratan telah menawarkan harga pra-penjualan sebesar 95.000 yuan per unit. Untuk produk GB202 hilir, 5090 menargetkan pasar konsumen yang sensitif terhadap harga, sementara RTX Pro 5500 menargetkan pasar workstation dan pusat data, di mana premiumnya beberapa kali lipat lebih tinggi dan terdapat permintaan pengadaan volume besar. Inilah pendorong di balik produsen mengalihkan kapasitas yang tersedia ke Pro 5500 sambil menghentikan produksi 5090.
Fluktuasi harga yang disebabkan oleh realokasi kapasitas berdasarkan profitabilitas produk telah terjadi sekali di industri memori. Pada tahun 2023, ketika DRAM mengalami kelebihan pasokan yang parah, Samsung ikut serta dalam pemangkasan produksi dan mengurangi rencana produksi DRAM-nya, sambil mengumumkan pada panggilan pendapatan 27 Juli bahwa "kapasitas memori bandwidth tinggi HBM yang didedikasikan untuk GPU pusat data setidaknya akan berlipat ganda pada tahun 2024 dibandingkan dengan tahun 2023." Tiga tahun kemudian pada tahun 2026, memori LPDDR5X yang digunakan pada perangkat desktop dan memori GDDR7 yang digunakan pada kartu grafis konsumen kelas atas dan workstation sama-sama terbebani oleh pasokan kapasitas DRAM yang tidak mencukupi, mendorong kenaikan harga perangkat secara keseluruhan—dua kenaikan harga DGX Spark NVIDIA selama tahun tersebut dan peluncuran versi memori 64GB setelah versi 128GB adalah contoh pembuat sistem melindungi margin di tengah kenaikan harga memori.
Sementara itu, memori bandwidth tinggi (HBM) melonjak dari segmen khusus dalam chip memori menjadi variabel penentu dalam pertumbuhan laba Samsung Electronics. Menurut laporan keuangan resmi Samsung Electronics, pada Q2 2026 divisi semikonduktor perusahaan membukukan pendapatan sebesar 127,5 triliun won dan laba operasi sebesar 8,92 triliun won, menyumbang 99,7% dari total laba operasi perusahaan dalam satu kuartal; di dalamnya, bisnis memori membukukan pendapatan kuartalan sebesar 12,08 triliun won, naik 471% YoY, dengan perusahaan secara eksplisit menyatakan bahwa kinerja rekor tersebut berasal dari "merespons permintaan server AI secara proaktif."" Dalam laporan pendapatan Q2 2026, Samsung menyatakan bahwa penjualan HBM4 pada Q3 diperkirakan tumbuh lebih dari 3x secara kuartalan, dan HBM4 akan menyumbang lebih dari 60% dari total penjualan HBM pada paruh kedua. Ketika Samsung mengumumkan dalam laporan pendapatan pada bulan Juli tahun itu bahwa "kapasitas HBM setidaknya akan berlipat ganda pada tahun 2024," pasar memori serbaguna berada di titik terendah dari siklus kelebihan pasokan. Dalam tiga tahun, HBM telah bergeser di dalam Samsung Electronics dari kategori marginal menjadi pilar laba.
Hal ini menunjukkan bahwa kapasitas chip yang terbatas selalu mengalir ke kategori dengan imbal hasil per unit yang lebih tinggi; dan dari penyesuaian strategi kapasitas hingga perubahan hubungan pasokan-permintaan yang berlaku dan memicu pergerakan harga, terdapat jeda waktu dua hingga tiga tahun. Selain itu, ketersediaan sumber daya sewa server yang kosong dan keengganan pemegang peralatan komputasi canggih untuk menjual telah memperkuat kenaikan harga pengadaan perangkat keras dan harga sewa daya komputasi yang disebabkan oleh ketidakseimbangan pasokan-permintaan di atas di sisi hilir.
III. Atribusi Kenaikan Harga Daya Komputasi: Kontradiksi Struktural antara Lonjakan Permintaan, Kontraksi Pasokan, dan Kontrol Impor/Ekspor Chip
Dari sisi permintaan: permintaan pelatihan dan inferensi model besar sama-sama meledak—permintaan pelatihan untuk model konteks ultra-panjang generasi baru, bersama dengan pertumbuhan permintaan inferensi dari AI terwujud dan agen kantor desktop, secara bersama-sama mendorong kenaikan harga sewa daya komputasi dan harga pengadaan server.
Di sisi pelatihan, perusahaan internet besar dan perusahaan model besar masih mempercepat kemajuan pembangunan mandiri mereka, dengan contoh paling representatif adalah pergeseran strategis DeepSeek. Perusahaan model besar ini, yang sebelumnya dikenal karena "ringan aset, penggunaan daya komputasi yang efisien," telah jelas beralih ke pembangunan pusat data sendiri: menurut Bloomberg, perusahaan ini berencana membangun pusat komputasi cerdas skala besar sekitar kelas 1GW di wilayah barat laut, bermaksud membeli 160.000 chip Huawei Ascend 950DT, terutama untuk inferensi AI, dengan total investasi diperkirakan mencapai puluhan miliar yuan; proyek ini mengadopsi model paralel "fasilitas yang dibangun sendiri + sewa daya komputasi eksternal," dengan fase pertama 500MW diperkirakan akan beroperasi pada akhir tahun 2027. Sejak April tahun ini, situs web perusahaan tersebut telah memasang lowongan pekerjaan lokal seperti manajer pengiriman pusat data senior dan insinyur operasi senior, yang dianggap sebagai sinyal awal dari tata letaknya.
Pendekatan paralel perusahaan-perusahaan besar dalam membangun sendiri dan menyewa eksternal semakin memperketat pasokan yang dapat disewakan di pasar—ketika para pemain sisi permintaan terbesar sekaligus menjadi pemain sisi pasokan, pasar sewa menghadapi bukan hanya pengetatan inventaris, tetapi juga penulisan ulang struktur permintaan itu sendiri.
Di sisi inferensi, model-model Tiongkok telah menduduki peringkat pertama dalam volume panggilan mingguan di platform perutean pihak ketiga global selama dua puluh minggu berturut-turut, dan produksi berkelanjutan yang ditagih berdasarkan token telah mengubah permintaan inferensi dari berbasis proyek menjadi konsumsi konstan.
Dari sisi pasokan: iterasi arsitektur chip tahunan Nvidia, dikombinasikan dengan penyesuaian bauran produk yang proaktif, berarti pasar GPU hampir selalu berada dalam periode peningkatan kapasitas dari generasi tertentu. Dan penghentian 5090 menunjukkan bahwa kontraksi pasokan tidak hanya berbentuk "kapasitas tidak mencukupi" tetapi juga "realokasi kapasitas": ketika total kapasitas dibatasi oleh memori dan faktor lainnya, produsen akan mengalokasikan kuota wafer dan VRAM yang terbatas ke lini produk dengan pengembalian per unit tertinggi, dan kartu grafis kelas konsumen secara sistematis diturunkan dalam daftar prioritas ini. Sinyal lain dari sisi pasokan berasal dari perubahan dalam pembagian kerja internal di operator telekomunikasi: pekerjaan inti manajer komputasi cerdas di berbagai cabang telah bergeser dari mempertahankan hubungan pelanggan menjadi mengamankan rantai pasokan server GPU dan memastikan pengiriman peralatan tepat waktu dan tepat jumlah—fungsi peran yang berorientasi penjualan dan berorientasi pengadaan semakin menyatu.
Dari lapisan struktural: kontrol ekspor telah membagi jenis permintaan yang sama menjadi dua pasar. Kartu kelas pusat data yang tersedia melalui saluran yang patuh telah menyempit ke model seperti H20, sementara model kelas atas dibatasi pada tingkat rak penuh; 5090D dilaporkan telah dihentikan bersama dengan versi standar kali ini, yang berarti posisi unggulan konsumen yang patuh juga akan diambil alih oleh produk tingkat berikutnya. Kinerja harga dari kedua pasar karena itu sepenuhnya berbeda: versi yang patuh memiliki pasokan tanpa batas dan kenaikan harga yang jauh lebih kecil daripada versi yang dibatasi.
IV. Batasan Penelitian Harga Daya Komputasi
(I) Kepastian Informasi dan Fakta
Pertama, harga RTX Pro 5500 semuanya tidak resmi. Harga resmi dan tanggal peluncuran kartu tersebut belum diumumkan: angka "90.000–95.000 yuan per kartu" dalam teks adalah estimasi industri, dan "harga prapenjualan 95.000 yuan per kartu" adalah penawaran dari pemasok di Tiongkok daratan (menurut informasi yang diperoleh SMM). Angka-angka di atas digunakan untuk menggambarkan intensitas permintaan pasar kelas workstation dan bukan merupakan kesimpulan mengenai harga kartu tersebut.
(II) Premis dan Batasan Penilaian Artikel Ini
Kedua, penilaian dua bulan lalu bahwa "kenaikan harga berhenti di segmen 4090 dan 5090" didasarkan pada premis bahwa kartu grafis konsumen kelas menengah memiliki "stok lama yang besar + pasokan baru yang berkelanjutan," cukup untuk menyerap permintaan yang dialihkan ke bawah. Melihat kembali minggu ini, ketiga premis tersebut telah melonggar secara bersamaan.
Pertama, dari sisi permintaan: permintaan daya komputasi tetap tinggi, dan iterasi model besar sangat cepat—DeepSeek merilis V4.1 Flash pada 10 September, dan secara resmi mengumumkan penghentian V4 Pro—siklus hidup model semakin pendek, dan pasar memiliki permintaan besar terhadap stok daya komputasi yang dapat dipanggil kapan saja; stok telah berubah dari "penyangga" menjadi "permintaan kaku."
Kedua, dari sisi pasokan 4090: model ini sendiri telah dihentikan produksinya, pasokan baru telah lama menyusut, dan ditambah dengan kerusakan serta penghentian pemakaian kartu bekas setelah operasi beban tinggi jangka panjang, stok bersih yang dapat disewakan menurun, dan premis "stok besar yang dapat disewakan" tidak lagi berlaku.
Ketiga, dari sisi posisi RTX 5090: kartu ini bukan "pengganti bagi mereka yang tidak mampu membeli Pro 6000"—inti GB202 sama dengan Pro 6000, dengan perbedaan utama pada VRAM (32GB vs. 96GB); dalam proyek klaster inferensi daya komputasi aktual, ketika 5090 menjalankan tugas inferensi pembuatan video lokal, efisiensi energi dan efektivitas biaya yang ditunjukkan oleh VRAM 32GB per kartu dan paralelisme 8 kartu dalam satu mesin penuh memberinya keunggulan komparatif—permintaan tidak meluber ke 5090, melainkan langsung menyasar 5090. Ketiga premis telah melonggar secara bersamaan, dan lapisan penyangga telah ditembus.
Ketiga, keterbandingan analogi kenaikan harga memori tahun 2023 terbatas. Tahun 2023 adalah kelebihan pasokan di tengah permintaan DRAM yang runtuh; saat ini adalah kekurangan pasokan di tengah permintaan yang meledak—arahnya berlawanan; yang dapat dibandingkan hanyalah tindakan tunggal pengalihan kapasitas dan pengalaman bahwa "ada jeda waktu dua hingga tiga tahun dari penyesuaian kapasitas hingga realisasi harga."" Artikel ini menggunakannya untuk menggambarkan pola pengambilan keputusan "mengarahkan kapasitas ke kategori AI," dan tidak menyiratkan bahwa kapasitas memori akan mengulangi situasi kelebihan pasokan.
(III) Data dan Kaliber
Keempat, penyebab utama kenaikan harga DGX Spark adalah memori, bukan permintaan sewa. Model ini ditujukan untuk inferensi lokal pengembang dan tidak berada dalam kelompok permintaan yang sama dengan sewa pusat data; artikel ini menggunakannya sebagai sinyal bahwa "transmisi harga daya komputasi telah mencapai ujung paling akhir," bukan sebagai bukti bahwa "kekurangan sewa secara langsung menyebabkan kenaikan harga desktop"—keduanya terkait secara tidak langsung melalui memori sebagai kendala bersama.
Kelima, terdapat kesenjangan antara harga resmi DGX Spark dan harga saluran domestik. Harga resmi $6.000–6.500 setara dengan sekitar 43.000–46.000 yuan, yang sudah kira-kira setara dengan harga saluran domestik 42.500 yuan—selisih harga sebelumnya "domestik di bawah harga konversi resmi" dengan cepat menyempit, menunjukkan bahwa persediaan awal saluran domestik sedang terserap. "Kenaikan 5.000 yuan dalam tiga minggu" dalam artikel ini mengukur kecepatan konsumsi persediaan saluran domestik, yang tidak sinkron dengan laju penyesuaian harga resmi.
V: Pandangan SMM
1: Rantai harga sewa daya komputasi telah berjalan sepenuhnya, dan kelangkaan daya komputasi telah bergeser dari ketidakcocokan satu lapis menjadi kekurangan total. Sinyal kenaikan harga telah bergerak dari GB300 kelas atas turun ke perangkat desktop DGX Spark kelas bawah, dan setiap mata rantai bergerak. Langkah-langkah penanggulangan seperti mencari model pengganti atau mengubah struktur jangka sewa tidak efektif di bawah kekurangan daya komputasi total; satu-satunya penyangga bagi pemain sisi permintaan adalah waktu: kunci pasokan lebih awal, atau beli nanti. Untuk sistem pemantauan harga, cakupan juga harus meluas hingga ujung paling akhir—harga perangkat desktop dan eceran telah menjadi indikator utama untuk menilai ketatnya seluruh rantai.
2: Kerangka analitis harus ditingkatkan dari "lapisan mana yang telah dicapai permintaan" menjadi "lapisan mana yang telah dicapai permintaan dan lapisan mana yang telah ditarik dari pasokan." Jika penghentian 5090 secara resmi dikonfirmasi oleh Nvidia, itu berarti Nvidia secara proaktif menyusun ulang piramida produknya: kelas konsumen memberi jalan kepada kelas workstation, dan chip yang sama sedang dipusatkan ke pasar dengan premi lebih tinggi. Namun kalkulasi di sisi penyewaan justru sebaliknya: efektivitas biaya 5090 dalam inferensi pembuatan video lokal melampaui Pro 6000—dari wafer yang sama, produsen memperoleh lebih banyak keuntungan dengan menjual kartu Pro, sementara penyewa mendapatkan nilai lebih baik dengan menggunakan 5090; kedua neraca mengarah ke arah yang berlawanan, itulah sebabnya kenaikan harga 5090 paling kaku. Dampaknya juga ada dua: pasokan kartu bekas kelas konsumen menyempit seiring penghentian produksi, sementara seri RTX Pro menjadi target pengadaan baru di pasar penyewaan, dan pesanan besar 20.000 kartu telah menunjukkan arahnya.
3: Kapasitas selalu mengalir ke kategori dengan imbal hasil per unit yang lebih tinggi. Pada 2023, Samsung menggandakan kapasitas dan bertaruh pada HBM saat memori komoditas sedang surplus; pada 2026, Nvidia mengalihkan GB202 ke RTX Pro saat harga kartu gaming sedang naik—terpaut tiga tahun dan melintasi dua industri, logika keputusannya sama. Bagi investor dan pembangun, fluktuasi biaya putaran berikutnya kemungkinan besar tidak berasal dari chip daya komputasi itu sendiri, melainkan dari kategori yang terdampak realokasi kapasitas: memori serbaguna, kartu grafis konsumen, dan komponen mesin lengkap—kenaikan harga memori yang menopang nilai sisa mesin lengkap bekas mengikuti logika yang sama.
4: Pemasok server yang menahan penjualan merupakan akibat dari kenaikan harga sekaligus penguatnya. Semakin tipis peredaran barang bekas, semakin kokoh harga spot, dan semakin enggan pemegang barang untuk menjual; titik patah dari umpan balik positif ini terletak di sisi pasokan—setelah penghentian produksi 5090, pasokan baru kartu bekas kelas konsumen telah terputus, dan syarat untuk membuka kembali peredaran menjadi lebih ketat.
5: Selisih kenaikan harga antara chip yang patuh dan yang dibatasi merupakan pembacaan waktu nyata atas rente kebijakan. Versi patuh memiliki pasokan tanpa batasan dan kenaikan lebih kecil, sementara versi yang dibatasi mengalami kenaikan lebih besar; selisih antara keduanya adalah harga yang dikonversi dari pengendalian pada titik waktu saat ini. Selisih ini berfluktuasi seiring perubahan parameter pengendalian, dan tidak boleh dihitung sebagai bagian dari nilai kinerja peralatan, juga tidak boleh dijadikan patokan harga jangka panjang.
6: Pergeseran fokus inti manajer komputasi cerdas operator telekomunikasi dari "menjual daya komputasi" menjadi "mengadakan peralatan" menandai transmisi kelangkaan daya komputasi dari lapisan harga ke lapisan pengiriman proyek. Ketika fokus para pengelola komputasi cerdas bergeser dari mempertahankan hubungan pelanggan menjadi mengamankan rantai pasok, mendapatkan barang menjadi lebih penting daripada menegosiasikan harga—pasokan daya komputasi canggih yang terbatas telah menjadi kendala utama bagi bisnis daya komputasi para operator.
VI. Prospek
Jangka pendek (3–6 bulan): Kuartal IV 2026 hingga Kuartal I 2027 merupakan puncak musiman pengadaan terpusat operator dan perusahaan pemerintah, ditambah tenggat pengiriman akhir tahun, sehingga ketatnya pasokan kemungkinan akan berlanjut, dan 2026Q4–2027Q1 adalah jendela terketat pertama. Indikator pengamatan bertambah menjadi empat: apakah penghentian 5090 dikonfirmasi secara resmi dan kecepatan konsumsi stok saluran; harga peluncuran RTX 5080 24GB (yang akan menandai batas atas baru untuk daya komputasi kelas konsumen); apakah listing 4090 muncul kembali dan pada harga berapa; serta apakah harga spot DDR5 berhenti naik.
Jangka menengah (6–12 bulan): pantau peningkatan produksi seri Vera Rubin pada Kuartal I 2027, serta harga resmi dan laju pengiriman RTX Pro 5500—jika produk kelas workstation terus mengamankan pesanan besar, kesenjangan harga antara kelas konsumen dan kelas profesional akan mengeras menjadi dua pasar yang independen. Jika penjadwalan produksi Vera Rubin berjalan lancar, paruh kedua 2027 diperkirakan akan meredakan kelangkaan daya komputasi saat ini; jika produksi di bawah ekspektasi, kelangkaan daya komputasi akan berlanjut ke periode transisi berikutnya.
Jangka panjang (1 tahun atau lebih): di bawah laju iterasi arsitektur chip tahunan Nvidia, titik terketat tidak pernah menjadi konsep kalender "tahun depan", melainkan kesenjangan transisi pada setiap pergantian arsitektur. Penghentian 5090 juga menandakan variabel jangka panjang: ketika imbal hasil unit produk AI dan workstation secara konsisten beberapa kali lipat dari produk kelas konsumen, posisi kelas konsumen dalam daftar prioritas kapasitas produsen chip dapat diturunkan secara permanen—era ketika kartu gaming dan kartu daya komputasi berbagi asal dan produksi yang sama sedang menuju akhir. Apakah kelangkaan menjadi normal bergantung pada kecepatan relatif pertumbuhan permintaan terhadap elastisitas total pasokan (jumlah kapasitas Nvidia, kapasitas memori, dan peningkatan substitusi domestik).