Berita SMM pada 13 Oktober:
Menurut SMM, pada 11 Oktober, sejumlah pelaku polisilikon papan atas berkumpul di Hangzhou untuk lebih lanjut menerapkan aturan rinci atas upaya anti-involusi industri. Dampak spesifik apa yang akan ditimbulkan? Bagaimana pasar memandang kabar terkait pemangkasan produksi dan pembatasan harga? Bagaimana lanskap pasokan akan berkembang ke depan?
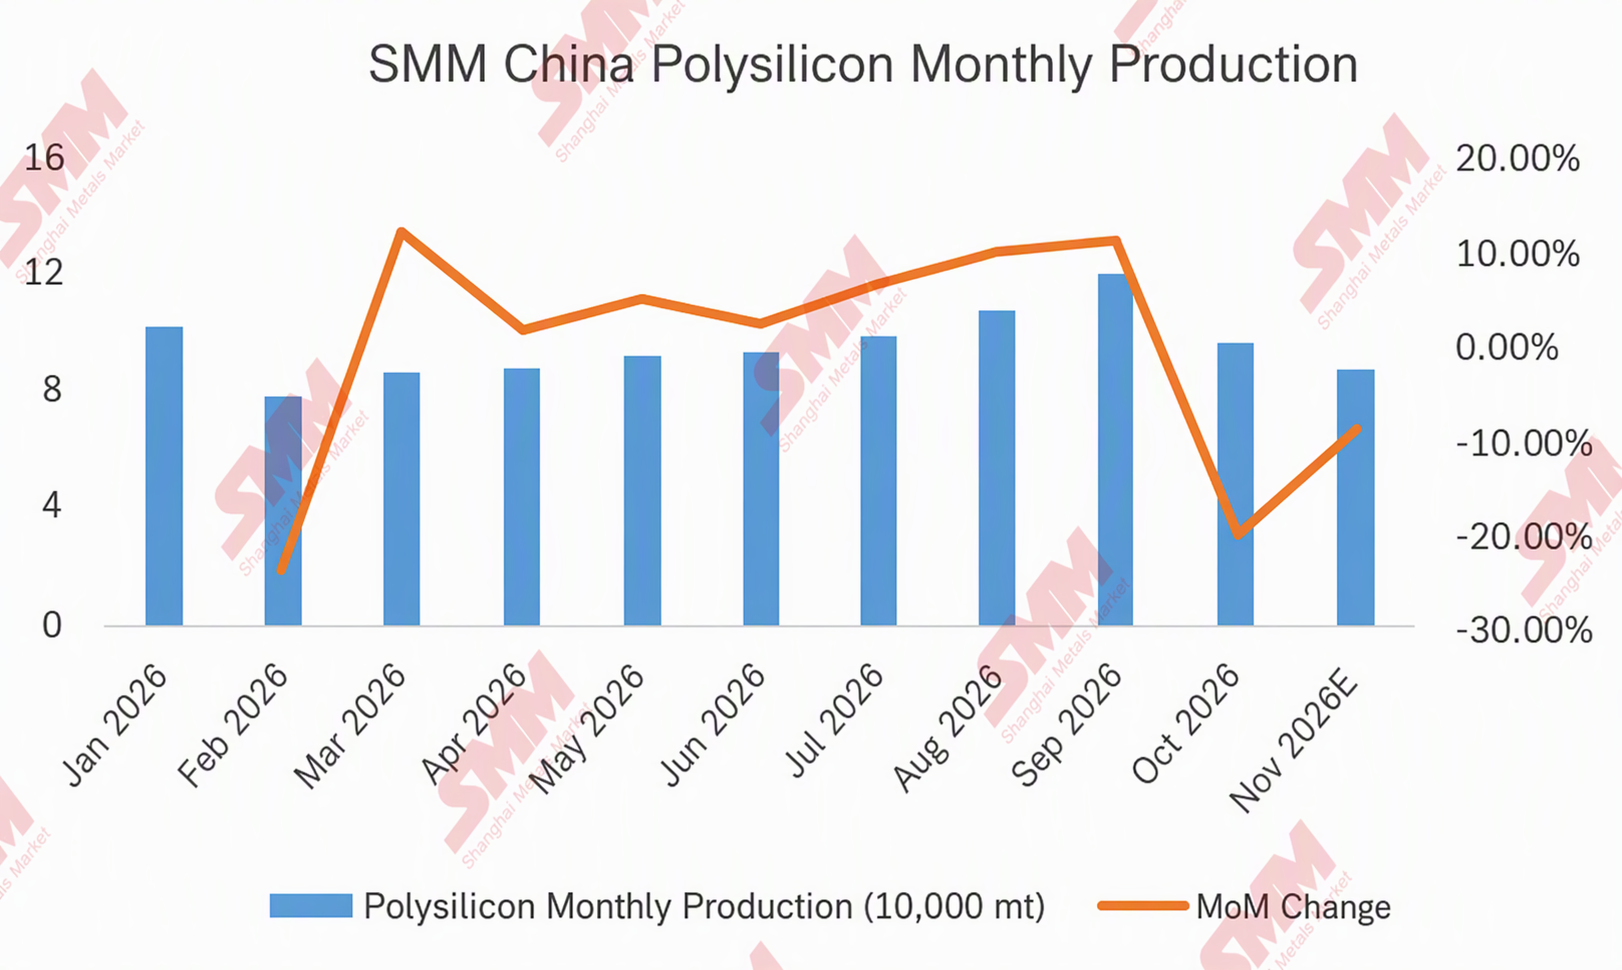
Pertama, berdasarkan informasi yang diperoleh SMM dari sejumlah perusahaan polisilikon, fokus terpenting pertemuan ini adalah membahas rincian terkait pemangkasan produksi dan pengendalian produksi. Pertemuan ini memang mencapai hasil tertentu. Seperti disampaikan SMM kemarin, sebuah basis baru di Qinghai berencana menghentikan produksi pada November. Sementara itu, sebuah pabrik kecil di lokasi tersebut sudah mulai memangkas produksi secara bertahap. Dikombinasikan dengan rencana pemangkasan produksi yang dijanjikan sejumlah pelaku papan atas, produksi polisilikon pada November diperkirakan turun di bawah 90.000 mt, dan sebagian pelaku pasar bahkan memperkirakan dapat turun hingga sekitar 85.000 mt.
Selain itu, beberapa pabrik kecil yang semula berencana melanjutkan produksi juga menunda kelanjutan produksi di tengah kondisi pasar terkini dan seringnya penyelenggaraan pertemuan terkait.
Terkait harga, mengenai rumor pasar bahwa harga tidak boleh lebih rendah dari 43 yuan/kg, SMM juga mengonfirmasi kepada sejumlah perusahaan. Ada yang mengatakan, “Dari sisi biaya, 43 yuan/kg relatif masuk akal,” dan “Harga penawaran kami sudah sekitar 43 yuan/kg.” Harga di beberapa perusahaan bahkan telah naik menjadi “43–45 yuan/kg.”
Namun, perlu dicatat bahwa harga di hilir saat ini masih relatif lemah, dan harga yang terlalu tinggi tetap akan menekan minat pembelian di hilir. Selain itu, tidak ada kementerian atau komisi terkait yang ikut serta dalam pertemuan tersebut. Sejumlah pelaku pasar menyatakan bahwa, berdasarkan pengalaman pertemuan sebelumnya, apakah harga ini memiliki daya ikat jangka panjang yang kuat masih perlu dilihat.
Adapun rumor bahwa harga sel surya di hilir tidak boleh lebih rendah dari 0,79 yuan/W, SMM menilai pihak hilir kemungkinan sulit menerima harga ini, bahkan agak tidak masuk akal. Berdasarkan harga tersebut, harga modul harus setidaknya 1 yuan/W, atau bahkan di atas 1,1 yuan/W. Dalam kondisi saat ini, pengguna akhir akan cukup sulit menerimanya. Bahkan jika modul dapat mencapai 0,79 yuan/W, hal itu akan melampaui ekspektasi cukup banyak produsen modulSelain itu, peserta utama dalam pertemuan ini bukanlah perusahaan hilir.
Mengenai potensi kenaikan harga modul di hilir, menurut pandangan pribadi penulis, tingkat pengembalian internal (IRR) proyek pengguna akhir selalu menjadi faktor kunci. Lemahnya pendapatan dari harga listrik, hilangnya subsidi, dan kasus di mana IRR sangat rendah hingga bahkan lebih buruk daripada suku bunga deposito bank tetap menjadi kendala utama. Pengguna akhir tidak menekan harga tanpa batas; sebaliknya, mereka berjuang untuk memenuhi ambang pengembalian mereka sendiri. Hanya dengan meningkatkan pengembalian melalui langkah-langkah tertentu (seperti mengurangi biaya lain, menaikkan harga listrik, atau menambah pendapatan tambahan, dan sebagainya) harga modul—bahkan harga hulu—akan memiliki potensi kenaikan. Jika tidak, memaksakan kenaikan harga akan menekan sektor menengah atau mungkin mengorbankan permintaan yang sudah terbatas.