Mulai Oktober 2025, data jadwal ekspor pabrik baja telah ditambahkan. Produksi rebar dan batang kawat yang direncanakan mencakup ekspor tetapi tidak termasuk ekspor billet baja.
Menurut survei SMM terhadap 56 produsen baja utama sampel:
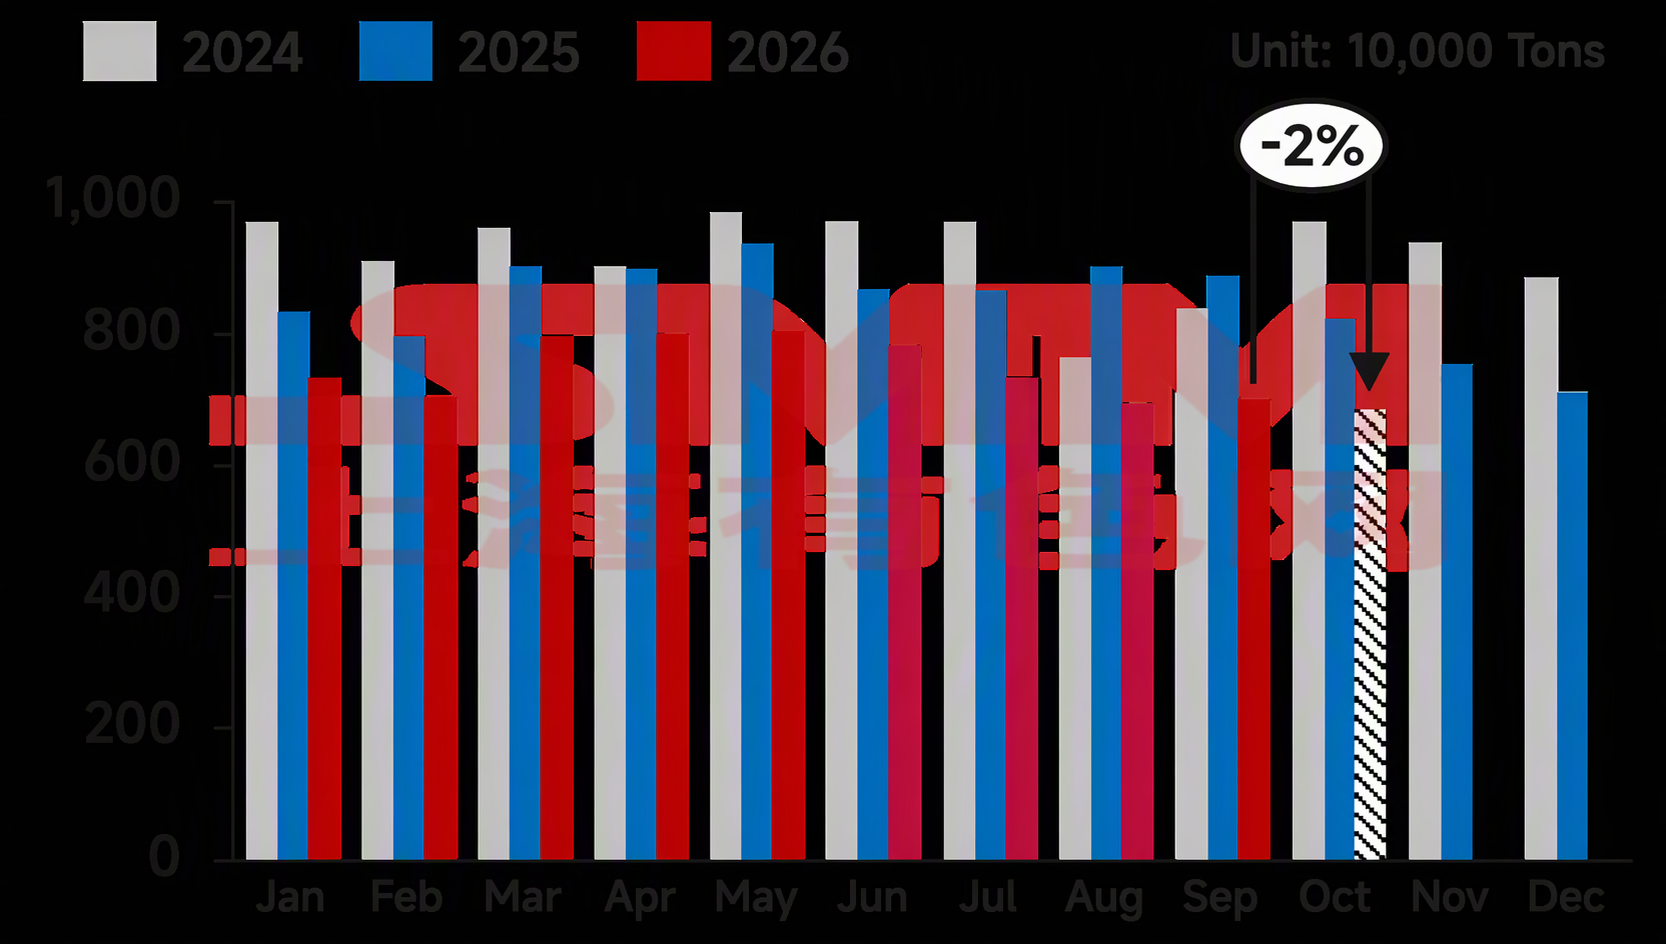
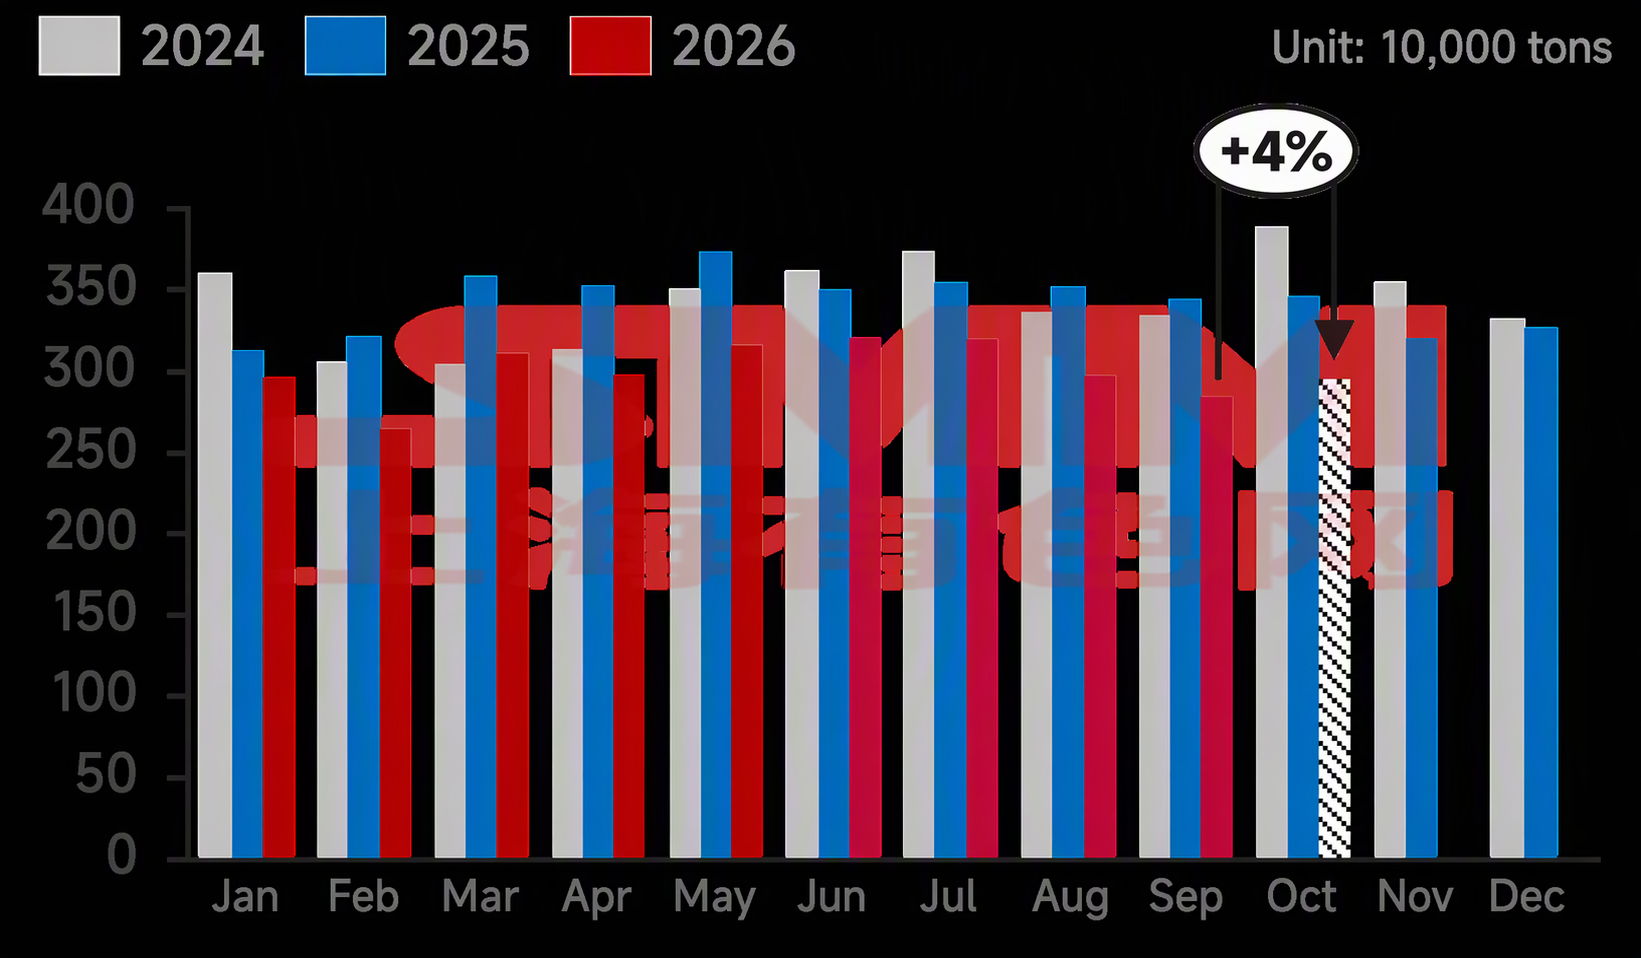
- Pada Oktober, produksi rebar yang direncanakan adalah 6,8366 juta ton, turun 123.100 ton atau 1,77% dari produksi aktual September.
- Pada Oktober, produksi batang kawat yang direncanakan adalah 2,9535 juta ton, naik 124.700 ton atau 4,41% dari produksi aktual September.
Grafik 1-2: Jadwal produksi rebar & batang kawat di pabrik baja konstruksi arus utama (56 pabrik)
Sumber: SMM
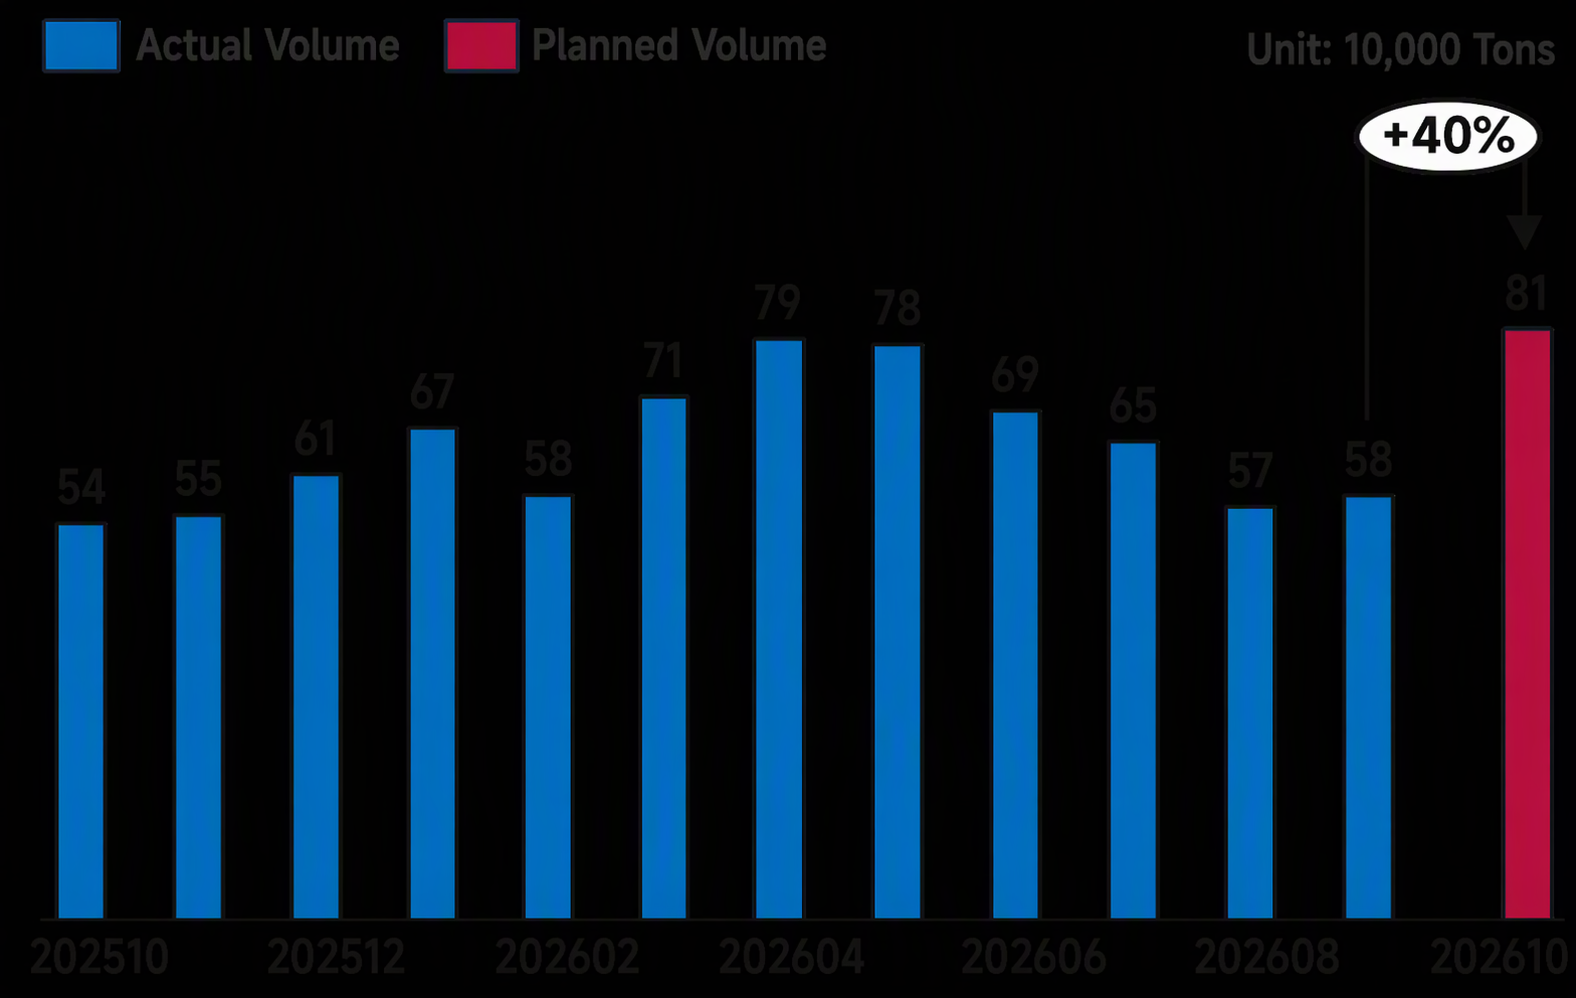
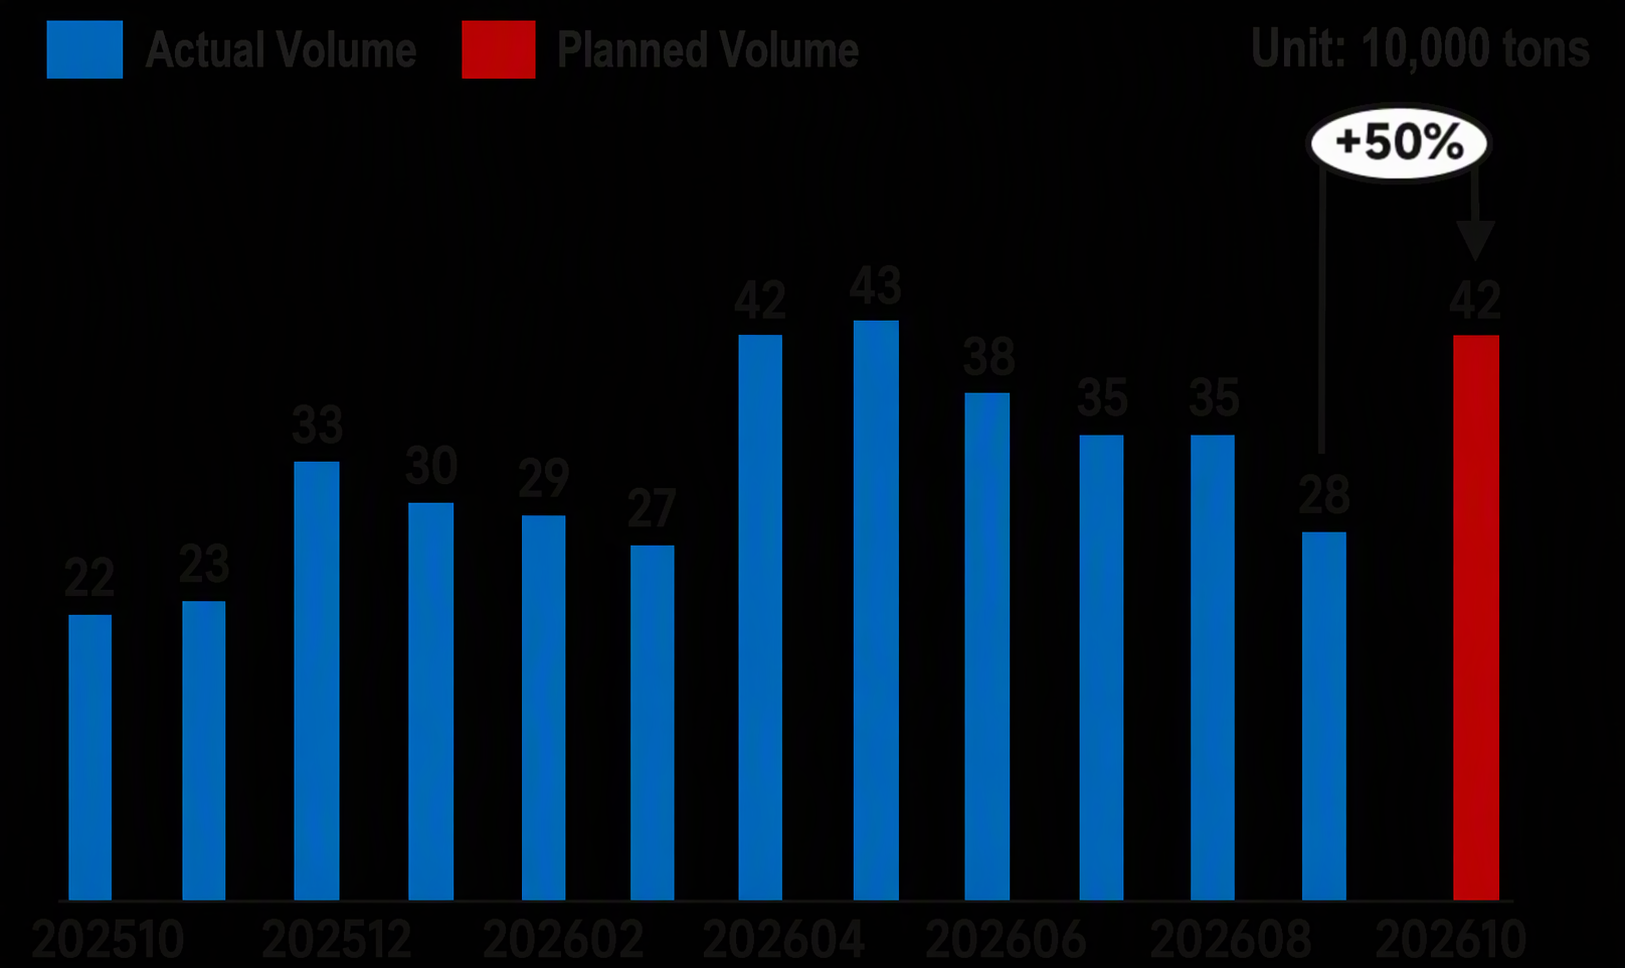
- Pada Oktober, jadwal ekspor produk baja panjang di pabrik baja sampel adalah 805.000 ton, naik 230.000 ton secara bulanan. Di antaranya, jadwal ekspor billet baja adalah 420.000 ton, naik 50% secara bulanan.
Secara khusus, untuk billet baja, karena pertengahan hingga akhir September bertepatan dengan libur Festival Pertengahan Musim Gugur dan Hari Nasional Tiongkok, pembeli luar negeri menimbun lebih awal, yang menyebabkan pelepasan permintaan pesanan ekspor secara terkonsentrasi. Selain itu, beberapa pabrik baja di Tiongkok utara, mengantisipasi awal musim dingin dan penurunan musiman permintaan perdagangan domestik, meningkatkan pesanan ekspor untuk mengurangi tekanan pengiriman. Untuk rebar dan batang kawat, permintaan di Asia Tenggara mulai pulih pada September, dengan pembeli luar negeri meningkatkan pembelian tetap. Pabrik baja juga sedikit menaikkan volume ekspor mengingat permintaan perdagangan domestik yang umumnya lemah, dengan pesanan sebagian besar dijadwalkan untuk Oktober-November.
Grafik 3: Jadwal ekspor produk baja panjang di pabrik baja sampel (termasuk billet baja)
Sumber: SMM
Grafik 4: Jadwal ekspor billet baja di pabrik baja sampel
Sumber: SMM
Berdasarkan wilayah:
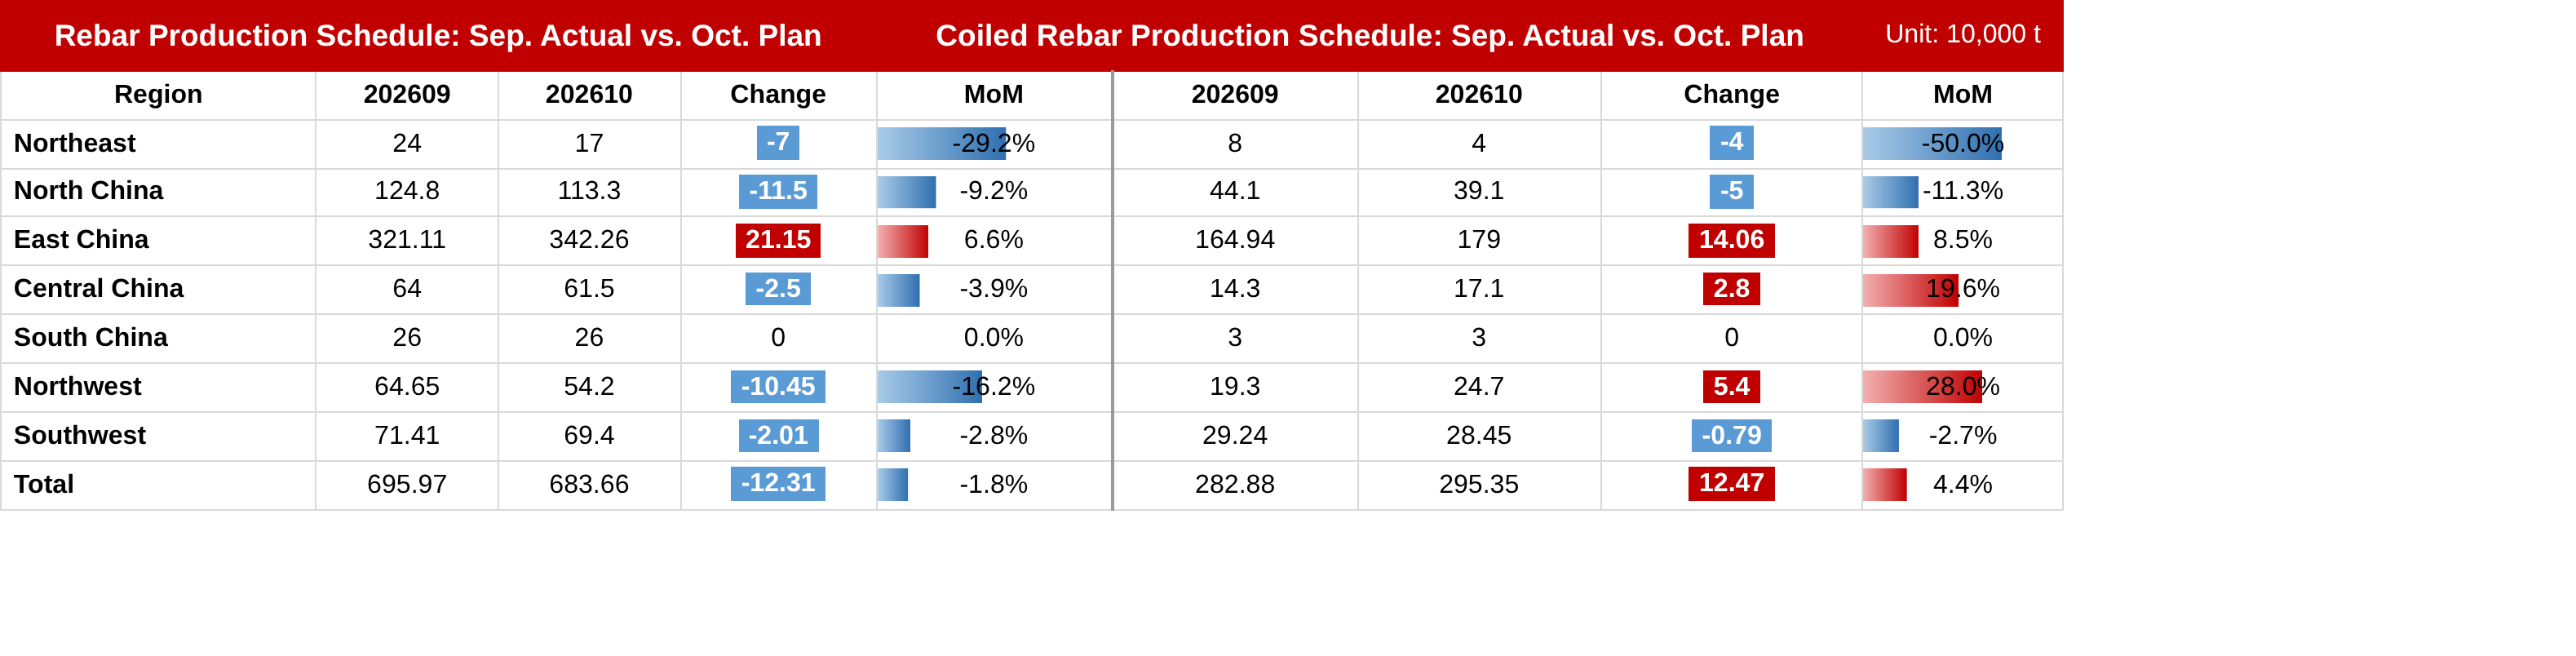
Tabel 1: Nilai aktual bulan lalu dan volume rencana bulan ini untuk produksi rebar dan rebar gulung
Sumber: SMM
Tiongkok Timur Laut: Permintaan di wilayah timur laut akan menyusut secara bertahap pada kuartal keempat. Beberapa pabrik, mempertimbangkan ekspektasi permintaan yang lemah pada akhir tahun, terus meningkatkan volume ekspor. Pesanan produk jadi berkinerja lebih rendah dibandingkan dengan billet baja, sehingga Oktober tetap berfokus pada pesanan ekspor billet baja.
Tiongkok Utara: Pada periode sebelumnya, tanur tiup di Shanxi dihentikan untuk pemeliharaan karena kekurangan batu bara. Dalam kondisi kerugian saat ini, produksi tidak akan dilanjutkan pada bulan Oktober, dan sebagian produksi wire rod masih sedikit menurun. Selain itu, pabrik baja di Hebei memiliki rencana pemeliharaan, yang menyebabkan penurunan signifikan dalam produksi rebar secara keseluruhan.
Tiongkok Timur: Beberapa pabrik baja di wilayah tersebut telah melanjutkan produksi normal pada tanur tiup yang sebelumnya dalam pemeliharaan, dengan pemulihan yang jelas pada output lini penggulungan untuk baja konstruksi. Selain itu, profitabilitas keseluruhan di wilayah tersebut lebih baik daripada pasar lain, dan beberapa pabrik mengalihkan kembali logam panas ke baja konstruksi. Dikombinasikan dengan pesanan ekspor yang kuat di beberapa pabrik, produksi rebar dan wire rod meningkat secara signifikan.
Tiongkok Tengah & Selatan: Pada bulan September, beberapa pabrik mengatur pemeliharaan lini penggulungan lebih awal karena kerugian. Pada bulan Oktober, profitabilitas wire rod lebih baik daripada rebar, sehingga lini penggulungan wire rod kembali ke produksi normal sementara rebar mempertahankan tingkat produksi sebelumnya, menghasilkan sedikit peningkatan pada output wire rod. Selain itu, beberapa pabrik mengalami kerugian signifikan dalam produksi baja konstruksi dan terus memangkas output rebar sambil beralih ke produk baja lainnya, yang menyebabkan penurunan keseluruhan yang sedikit dalam produksi rebar regional.
Barat Laut: Pabrik baja di wilayah tersebut mengalami profitabilitas yang buruk dari produksi bahan konstruksi. Pada pertengahan hingga akhir September, rencana pemeliharaan sementara diatur untuk tanur tiup dan lini penggulungan, yang menyebabkan penurunan signifikan dalam produksi bahan konstruksi.
Barat Daya: Pabrik baja di wilayah tersebut bekerja sama dengan kebijakan pemotongan produksi. Pada bulan Oktober, beberapa produsen sedikit mengurangi output. Selain itu, beberapa produsen yang sebelumnya menempatkan tanur tiup dalam pemeliharaan menunda rencana kelanjutan produksi mereka karena tidak adanya perbaikan dalam profitabilitas.
Sisi biaya:
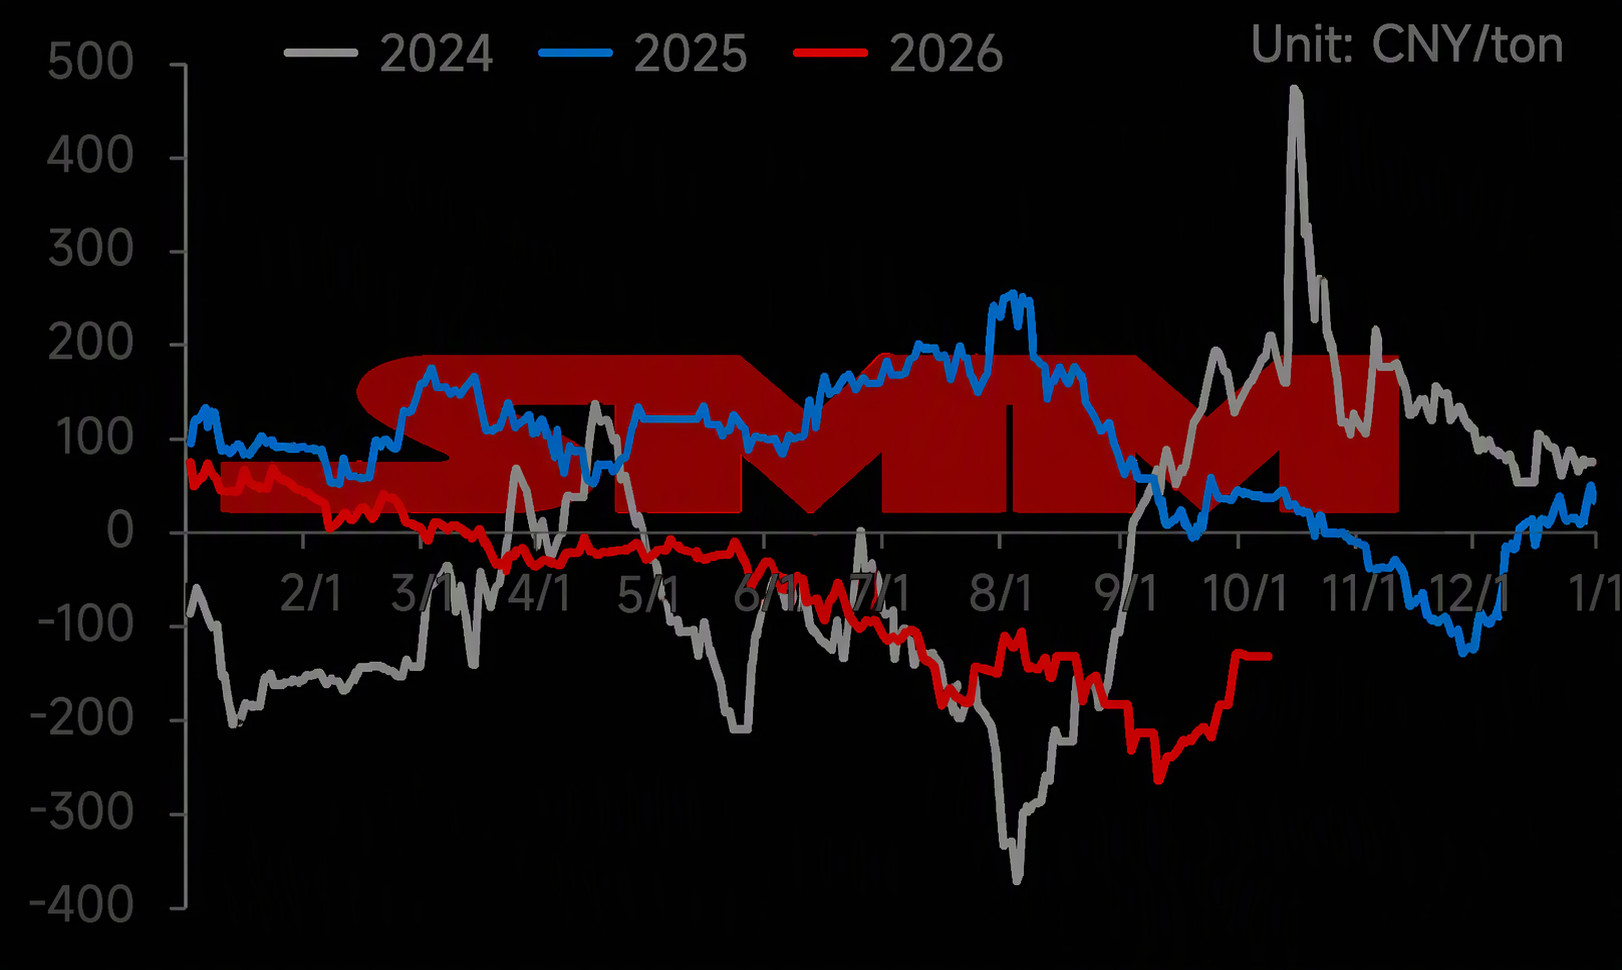
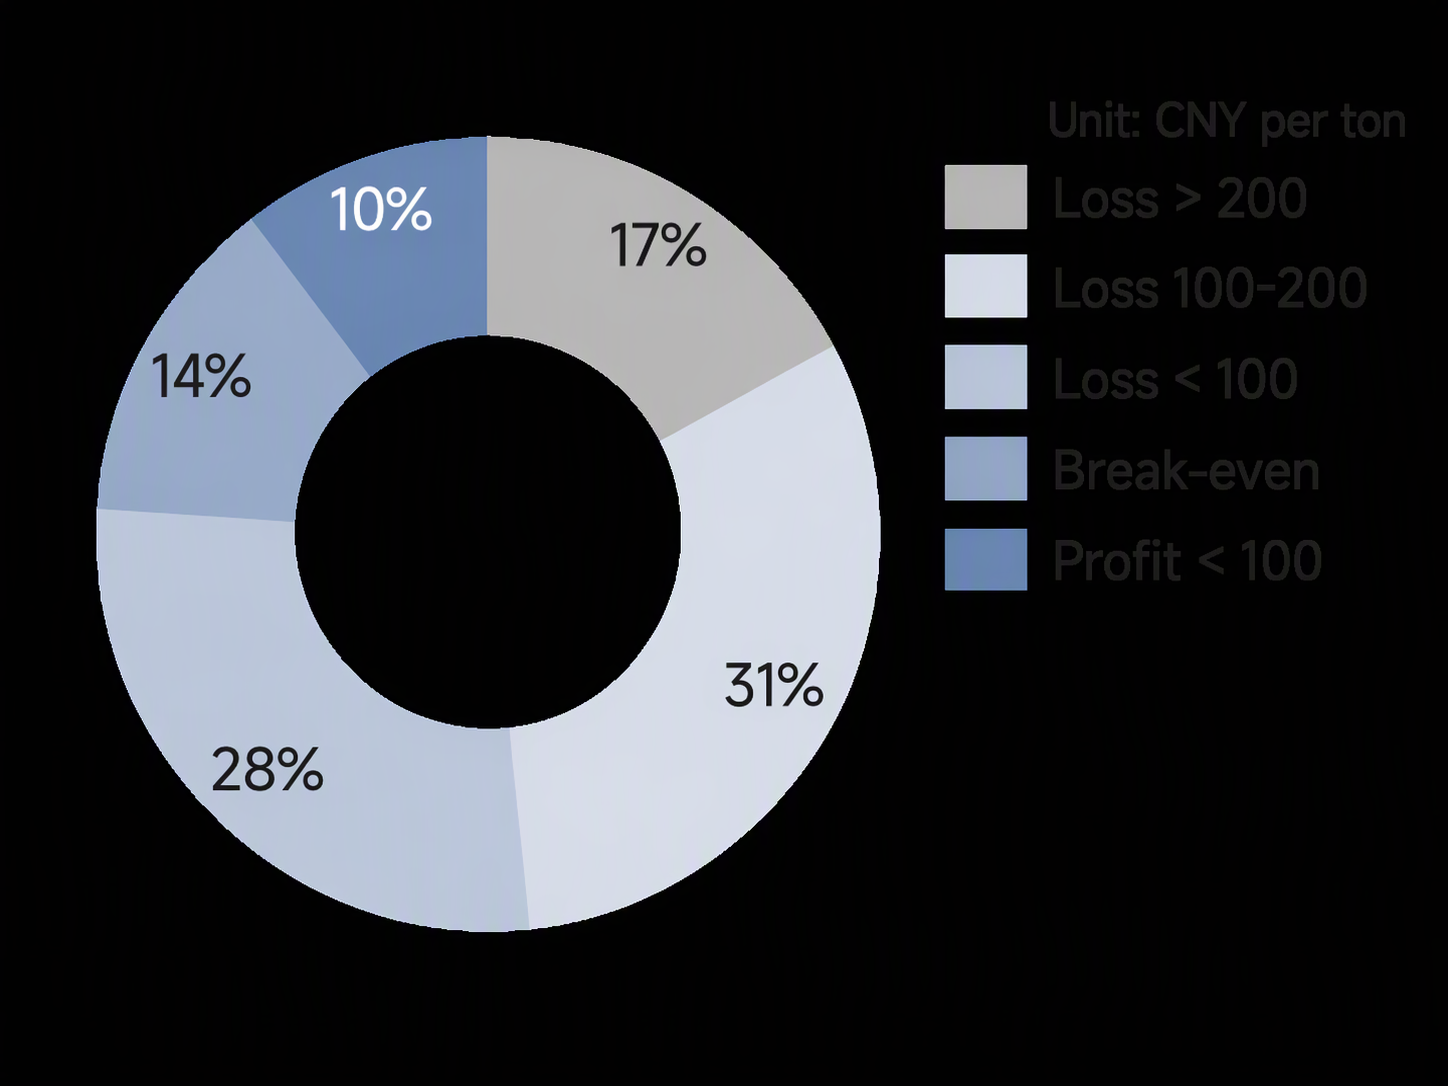
Putaran kedua pemotongan harga kokas telah diterapkan, dan masih ada ekspektasi untuk putaran ketiga. Meskipun sisi biaya telah bergeser ke bawah, perbaikannya masih relatif terbatas. Pabrik baja terus menghadapi kerugian yang meluas, dengan tingkat profitabilitas saat ini sebesar 10,34%, turun lebih lanjut secara bulanan. Saat ini, tingkat profitabilitas umum berada antara -200 dan 0.
Grafik-5: Tren laba real-time produksi rebar di pabrik baja dari 2024 hingga saat ini
Sumber: SMM
Grafik-6: Profitabilitas rebar marjinal pabrik baja sampel
Sumber: SMM
Prospek ke depan:
Saat ini, divergensi produksi antar wilayah sangat jelas. Pabrik baja di Tiongkok timur laut telah meningkatkan pesanan ekspor billet untuk meredakan tekanan perdagangan domestik kuartal keempat, mengingat permintaan akan berangsur-angsur terhenti setelah musim dingin tiba. Di Tiongkok timur, beberapa produsen, yang diuntungkan oleh profitabilitas yang relatif lebih baik dibandingkan wilayah lain, sebagian besar telah melanjutkan produksi normal bahan konstruksi setelah menyelesaikan pemeliharaan sebelumnya, dengan beberapa produsen pesisir lebih lanjut meningkatkan ekspor rebar. Di wilayah lain, beberapa pabrik baja masih menjalankan rencana pemeliharaan akhir tahun, dengan produksi keseluruhan menurun. Akibatnya, rata-rata produksi harian yang direncanakan untuk bahan konstruksi pada bulan Oktober masih diperkirakan menurun, tetapi penurunannya akan relatif terbatas. Komposisi produksi rebar dan batang kawat terus berbeda. Profitabilitas keseluruhan batang kawat relatif lebih baik daripada rebar. Beberapa produsen melanjutkan produksi normal pada bulan Oktober setelah pemeliharaan September, yang menyebabkan peningkatan produksi batang kawat pada bulan Oktober.
Secara keseluruhan, pabrik baja masih menderita kerugian luas dalam produksi bahan konstruksi pada tahap ini. Sebagian besar pabrik baja memiliki motivasi rendah untuk memproduksi bahan konstruksi. Selain itu, beberapa produsen telah menjadwalkan pemeliharaan lebih awal, menjaga produksi pada tingkat menengah ke rendah. Mendekati November-Desember, beberapa produsen akan mengatur rencana pemeliharaan akhir tahun pada akhir tahun, dan produksi bahan konstruksi kemungkinan akan tetap pada tingkat rendah atau menghadapi ekspektasi pemotongan lebih lanjut.