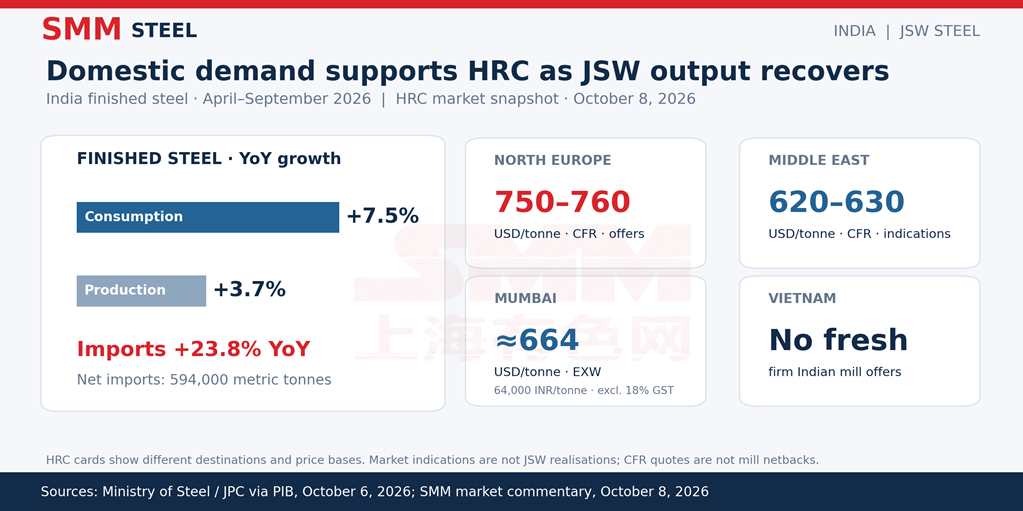
Eropa tetap menjadi kuotasi tertinggi menurut pelacakan pasar SMM, dengan penawaran HRC India pada 750–760 USD/ton CFR Eropa Utara. Indikasi Timur Tengah berada pada 620–630 USD/ton CFR, sementara tidak ada penawaran pasti baru dari pabrik India yang dilaporkan ke Vietnam. Aliran transaksi Eropa tetap lambat, sehingga kuotasi yang lebih tinggi tidak menghasilkan penjualan ekspor yang tercatat lebih kuat.
Untuk keputusan alokasi pabrik, perbandingan yang relevan adalah netback ekspor setelah biaya pengangkutan, pergerakan darat, pelabuhan, dan keuangan. Ketersediaan kuota Eropa dan bea 50% di luar kuota membentuk akses pasar, sementara CBAM menambah pelaporan emisi tertanam dan kewajiban karbon. Oleh karena itu, kuotasi premium Eropa harus dinilai berdasarkan ketentuan bea cukai dan biaya landed sebelum dapat mendukung keunggulan realisasi.
Secara domestik, komentar SMM pada 8 Oktober menempatkan HRC Mumbai sekitar 664 USD/ton (64.000 INR/ton), ex-works dan tidak termasuk GST 18%. Referensi domestik yang lebih kuat ini memberikan latar komersial yang mendukung pemulihan produksi JSW, meskipun tetap merupakan indikasi pasar, bukan harga realisasi perusahaan.
Angka sementara Kementerian Baja untuk April–September memperkuat konteks permintaan. Konsumsi baja jadi meningkat 7,5% menjadi 84,9 juta ton, dibandingkan pertumbuhan produksi 3,7% menjadi 81,8 juta ton. Namun, impor naik 23,8%, menjadikan India importir neto sebesar 594.000 ton. Pertumbuhan permintaan mendukung penyerapan pasokan domestik tambahan, sementara impor mempertahankan persaingan bagi pembeli. Angka baja jadi nasional ini terpisah dari produksi baja kasar JSW.
Kinerja operasional: India mendorong pemulihan
Dengan latar pasar ini, pemulihan produksi JSW Steel pada Juli–September membawa lebih banyak pasokan ke pasar India di mana harga HRC domestik telah menguat, tetapi peluang ekspor tetap tidak merata. Produksi baja kasar konsolidasi mencapai 7,27 juta ton pada Q2 FY27, naik 10% kuartal-ke-kuartal dan 5% tahun-ke-tahun berdasarkan perbandingan yang disesuaikan perusahaan. Ujian komersial kini terletak pada mengubah pemulihan ini menjadi penjualan dengan realisasi yang berkelanjutan sambil mengelola biaya input.
Produksi India meningkat sekitar 720.000 ton secara berurutan, sebagian diimbangi oleh penurunan 40.000 ton di Ohio.
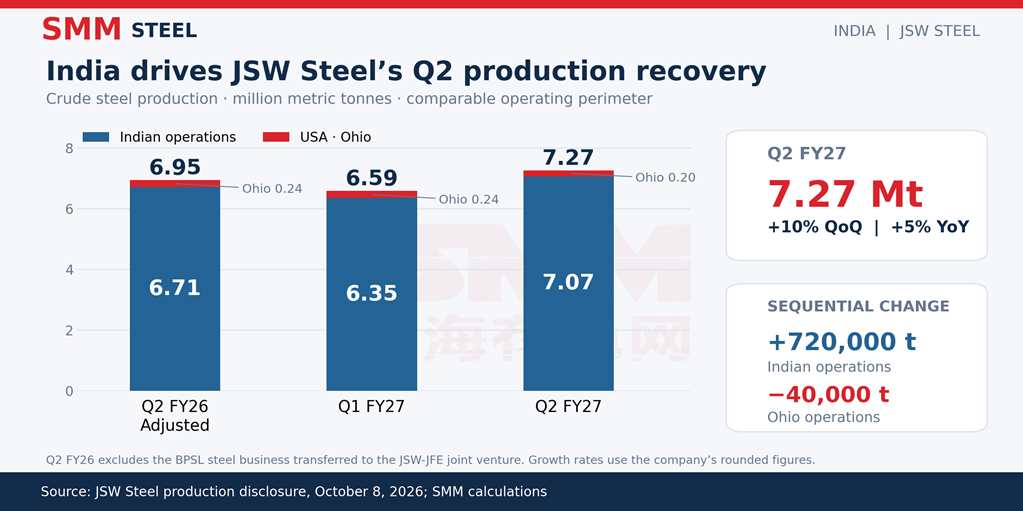
Utilisasi kapasitas India berada pada 88% untuk kuartal ini dan sekitar 90% pada September seiring BF-3 Vijayanagar terus meningkat. Utilisasi 94% pada Q1 tidak memasukkan BF-3 selama penghentian operasinya, sehingga perbandingan langsung tidak dapat dilakukan. Perluasan tungku dari 3,0 menjadi 4,5 juta ton per tahun selesai pada Juni. Angka produksi tahun sebelumnya tidak memasukkan bisnis BPSL yang dialihkan ke perusahaan patungan JSW-JFE, sehingga mempertahankan perimeter operasi yang sebanding.
Terhadap panduan produksi FY27 bulan Juli sebesar 29,75 juta ton, output paruh pertama sebesar 13,86 juta ton menyisakan 15,89 juta ton untuk H2. Memenuhi panduan tersebut memerlukan produksi kuartalan rata-rata sekitar 9% di atas tingkat Q2—langkah lebih lanjut melampaui pemulihan yang telah dicapai.
Kinerja keuangan: Realisasi tetap menjadi variabel kritis
Pendapatan Q1 FY27 tercatat sekitar 4.894,3 juta USD (473.640 juta INR), dengan EBITDA yang disesuaikan sebesar 968,6 juta USD (93.730 juta INR). Jembatan JSW dari pro forma Q4 FY26 mengaitkan peningkatan EBITDA sebesar 404,2 juta USD (39.120 juta INR) dengan realisasi penjualan neto yang lebih tinggi, diimbangi oleh tekanan biaya sebesar 227,1 juta USD (21.980 juta INR) dan tekanan volume sebesar 115,9 juta USD (11.220 juta INR). Angka-angka ini menunjukkan bagaimana harga jual dan biaya produksi dapat melebihi dampak perubahan volume.
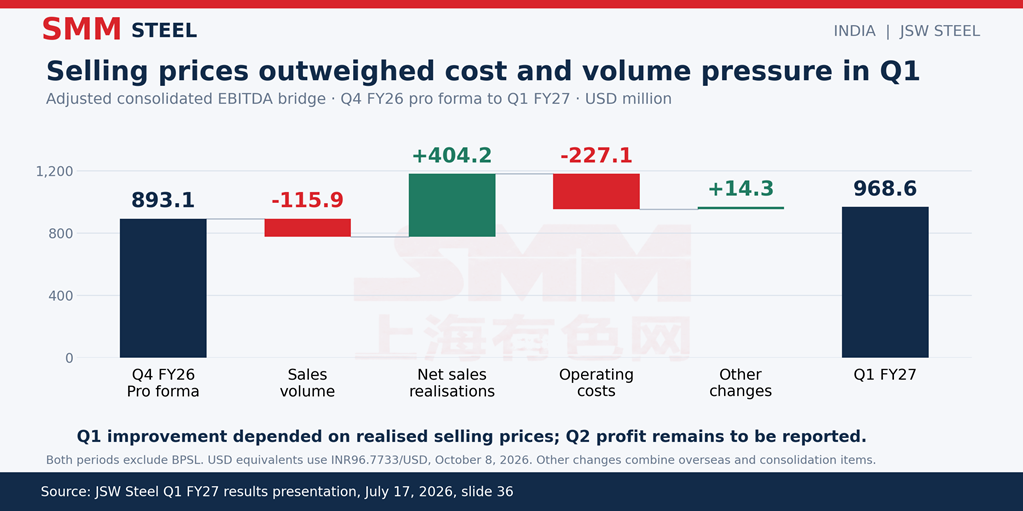
Manajemen menjelaskan pada bulan Juli bahwa kenaikan harga sebelumnya mengalir ke realisasi Q1 dengan jeda waktu sementara biaya input meningkat. Waktu tersebut penting: kuotasi HRC Oktober memberikan referensi untuk kuartal Oktober–Desember, bukan bukti harga jual rata-rata JSW pada Juli–September.
Oleh karena itu, pemulihan produksi menunjukkan perbaikan operasional. Kontribusi labanya bergantung pada konversi penjualan, bauran produk, harga realisasi, dan biaya produksi ton tambahan.
Strategi bisnis: Permintaan domestik dan bauran produk mendukung penempatan
Pelanggan domestik menyumbang 89% dari penjualan Q1 operasi India, sementara produk bernilai tambah dan khusus mewakili 61%. Manajemen juga melaporkan penjualan produk flat yang lebih kuat. Bauran yang telah terbentuk ini menghubungkan output tambahan dengan permintaan industri domestik dan produk terdiferensiasi, meskipun rincian penjualan Q2 masih diperlukan untuk menilai alokasi aktual kuartal ini.
Prospek: Hasil berikutnya harus menghubungkan ton dengan laba
Hasil keuangan 23 Oktober harus menunjukkan apakah penjualan sejalan dengan produksi, bagaimana realisasi domestik dan ekspor berkembang, dan bagaimana biaya input memengaruhi EBITDA per ton. Memasuki Q3, penerimaan pembeli terhadap harga HRC domestik yang lebih tinggi, peningkatan BF-3, dan pemesanan ekspor yang dikonfirmasi akan menentukan seberapa besar pemulihan operasional menjadi laba tambahan.