I. Operasi Pasar Spot Listrik
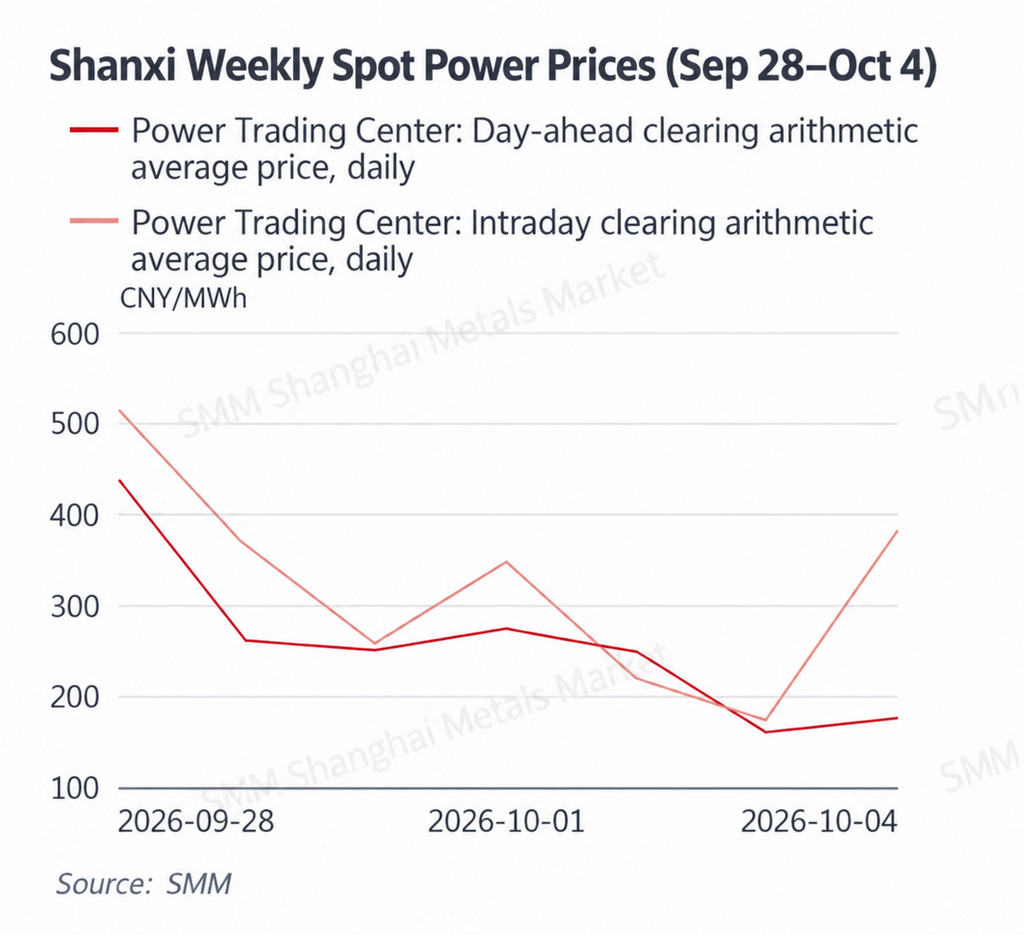
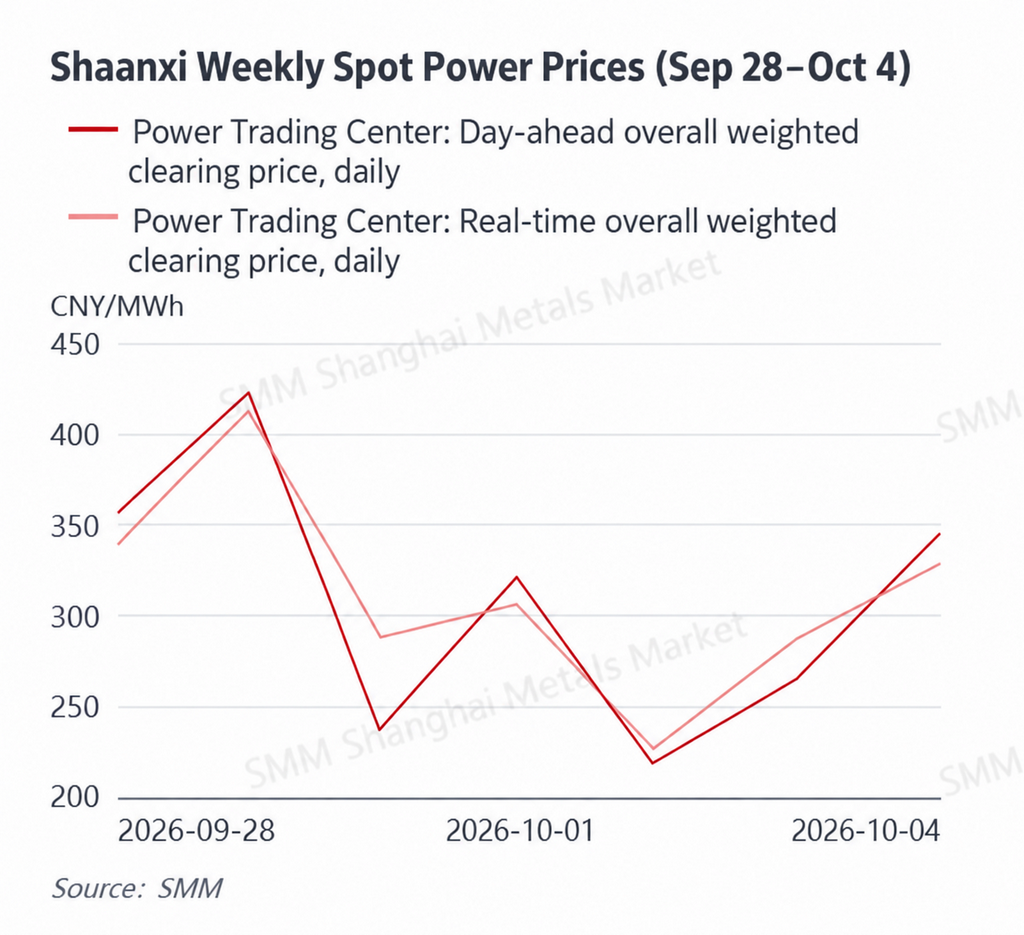
Ikhtisar Mingguan: Dari 28 September hingga 4 Oktober, kondisi cuaca di seluruh Tiongkok menunjukkan perbedaan utara–selatan yang jelas. Tiongkok Selatan tetap berada di bawah pengaruh subtropical high hingga 29–30 September, dengan suhu maksimum di sebagian Guangdong masih sekitar 35°C. Mulai 1 Oktober, udara dingin bergerak ke selatan, membawa penurunan suhu yang nyata ke Shandong dan wilayah utara lainnya. Pada saat yang sama, hujan lebat memengaruhi sebagian wilayah Tiongkok barat dan kawasan Huang-Huai. Libur Hari Nasional menurunkan permintaan listrik komersial dan industri, sementara permintaan pendinginan di Tiongkok utara terus melemah. Akibatnya, pusat harga spot melemah di sebagian besar pasar yang dipantau. Rata-rata real-time Shandong untuk 28 September–3 Oktober turun menjadi sekitar RMB 359,17/MWh, turun sekitar 16,6% dibandingkan pekan sebelumnya. Rata-rata day-ahead Guangdong naik menjadi RMB 563,29/MWh, sementara rata-rata real-time-nya turun menjadi RMB 542,74/MWh. Rata-rata real-time sisi pembangkitan Mongolia Dalam turun menjadi RMB 256,85/MWh. Rata-rata day-ahead dan intraday Shanxi masing-masing turun menjadi RMB 259,45/MWh dan RMB 324,27/MWh, sementara rata-rata day-ahead dan real-time Shaanxi berada di RMB 308,86/MWh dan RMB 312,54/MWh.
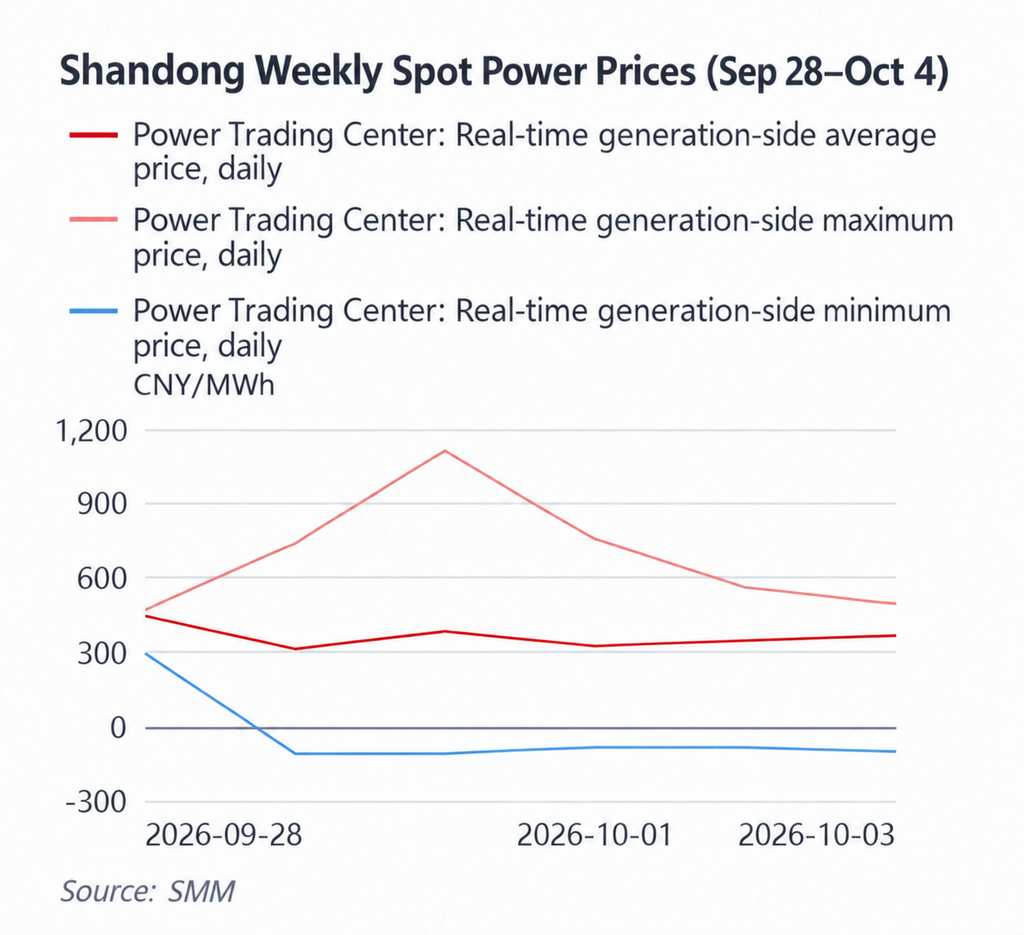
Pusat harga mingguan Shandong turun signifikan, dengan hari-hari berturut-turut berharga negatif dan pelebaran lebih lanjut antara level tertinggi dan terendah intraday. Rata-rata real-time sisi pembangkitan Shandong berada di RMB 441,35/MWh pada 28 September sebelum turun menjadi RMB 308,58/MWh pada 29 September. Dari 30 September hingga 3 Oktober, rata-rata harian terutama berada dalam kisaran RMB 322–377/MWh. Berdasarkan data yang tersedia hingga 3 Oktober, rata-rata mingguan sekitar RMB 359,17/MWh, turun sekitar 16,6% dari RMB 430,49/MWh pada pekan sebelumnya. Yang lebih menonjol, harga minimum harian turun menjadi -RMB 100/MWh pada 29 dan 30 September, bertahan di -RMB 80/MWh pada 1 dan 2 Oktober, dan masih -RMB 95/MWh pada 3 Oktober. Pada saat yang sama, harga maksimum harian tetap tinggi, mencapai RMB 735/MWh pada 29 September dan RMB 1.105,62/MWh pada 30 September. Libur Hari Nasional menurunkan permintaan industri dan komersial, sementara cuaca yang lebih dingin semakin melemahkan beban pendinginan. Selama periode pembangkitan energi terbarukan yang terkonsentrasi, kondisi ini meningkatkan kemungkinan kelebihan pasokan sementaraSebaliknya, ketika output energi terbarukan menurun selama jam sibuk, pembangkit termal harus dinaikkan dengan cepat, mendorong harga marjinal naik tajam. Oleh karena itu, Shandong tidak hanya menunjukkan kondisi pasokan-permintaan yang lebih lemah secara keseluruhan, tetapi juga pola yang lebih jelas berupa titik terendah yang lebih rendah dan puncak yang masih tinggi.
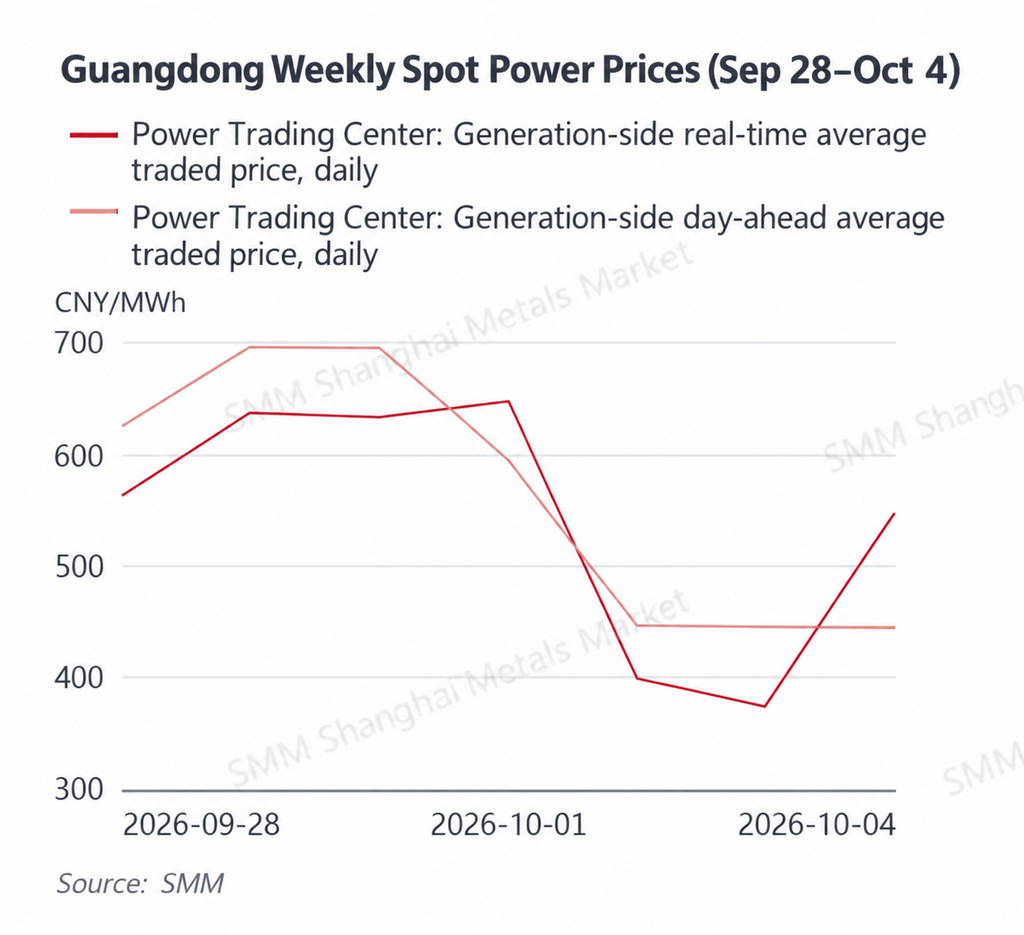
Guangdong menunjukkan perbedaan yang jelas antara harga day-ahead dan real-time, dengan panas awal pekan memberikan dukungan sebelum harga real-time melemah selama liburan. Rata-rata day-ahead mingguan Guangdong mencapai sekitar RMB 563,29/MWh, naik sekitar 10,5% dari minggu sebelumnya, sementara rata-rata real-time turun menjadi sekitar RMB 542,74/MWh, turun sekitar 6,0%. Selama 28–30 September, Guangdong masih berada dalam cuaca panas akhir musim panas, dengan harga day-ahead bertahan di RMB 624–696/MWh dan harga real-time di RMB 563–637/MWh. Harga real-time tetap tinggi di RMB 646,98/MWh pada 1 Oktober, tetapi kemudian turun tajam menjadi RMB 399,36/MWh dan RMB 372,57/MWh pada 2 dan 3 Oktober karena badai petir meningkat, suhu menurun dari sekitar 35°C menuju 30°C, dan permintaan liburan melemah. Harga real-time kembali naik menjadi RMB 547,81/MWh pada 4 Oktober, menunjukkan volatilitas jangka pendek yang berlanjut. Fakta bahwa rata-rata day-ahead mingguan melebihi rata-rata real-time menunjukkan bahwa ekspektasi terhadap panas dan permintaan relatif kuat selama penjadwalan, sementara beban liburan aktual ternyata lebih lemah. Harga LNG Guangdong Timur tetap tinggi, terus mendukung biaya pembangkitan berbahan bakar gas, tetapi pekan ini biaya bahan bakar terutama membatasi penurunan daripada menentukan arah harga spot.
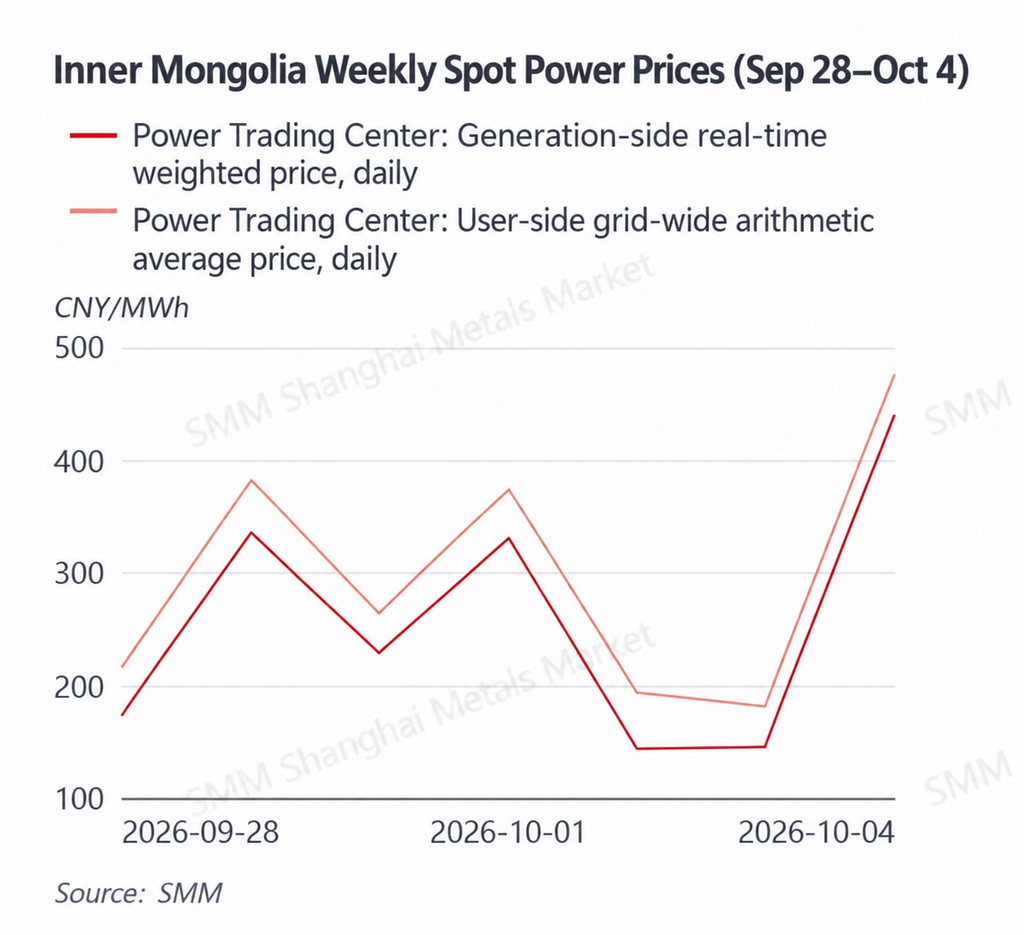
Pusat harga Mongolia Dalam turun tajam, dengan output energi terbarukan terus mendominasi penetapan harga jangka pendek di bawah permintaan liburan yang lebih lemah. Rata-rata tertimbang real-time sisi pembangkitan Mongolia Dalam turun menjadi sekitar RMB 256,85/MWh, turun sekitar 34,0% dari RMB 389,03/MWh pada minggu sebelumnya. Rata-rata aritmetika sisi pengguna seluruh sistem turun menjadi sekitar RMB 297,95/MWh, turun sekitar 29,9%. Harga sisi pembangkitan hanya RMB 173,55/MWh pada 28 September dan turun lebih lanjut menjadi RMB 144,90/MWh dan RMB 146,64/MWh pada 2 dan 3 Oktober, sebelum melonjak tajam menjadi RMB 439,56/MWh pada 4 Oktober. Selama liburan, permintaan listrik yang lebih lemah meningkatkan dampak penurunan dari output angin dan surya yang tinggi terhadap harga marjinal. Ketika pembangkitan energi terbarukan melemah dan unit termal diperlukan untuk meningkatkan output, harga dapat melonjak kembali dengan cepat. Oleh karena itu, biaya batu bara yang tinggi lebih berperan sebagai penguat ketika unit berbahan bakar batu bara menjadi marjinal, daripada sebagai penentu utama arah harga mingguan secara keseluruhan.
Rata-rata harga day-ahead dan intraday Shanxi keduanya turun tajam karena permintaan liburan yang lemah melebihi dukungan dari biaya batu bara yang tinggi. Rata-rata aritmetika day-ahead mingguan Shanxi turun menjadi sekitar RMB 259,45/MWh, turun sekitar 31,7% dari minggu sebelumnya, sementara rata-rata intraday-nya turun menjadi sekitar RMB 324,27/MWh, turun sekitar 28,4%. Harga intraday tetap tinggi pada RMB 513,65/MWh pada 28 September, tetapi kemudian cenderung menurun, mencapai RMB 221,57/MWh pada 2 Oktober dan RMB 174,39/MWh pada 3 Oktober. Harga day-ahead turun lebih jauh menjadi RMB 161,81/MWh dan RMB 176,69/MWh pada 3 dan 4 Oktober. Libur Hari Nasional mengurangi beban industri, sementara kondisi yang lebih dingin di Tiongkok utara semakin melemahkan permintaan listrik. Meskipun harga batu bara yang tinggi terus mendukung biaya marjinal pembangkitan termal, efek dari permintaan yang lebih lemah lebih terasa. Pada 4 Oktober, rata-rata intraday melonjak kembali menjadi RMB 383,83/MWh sementara rata-rata day-ahead tetap hanya RMB 176,69/MWh, sekali lagi menunjukkan betapa cepatnya harga intraday dapat menyimpang dari ekspektasi day-ahead ketika output energi terbarukan aktual, beban, atau kondisi ekspor berubah.
Shaanxi hanya melemah sedikit, dengan harga day-ahead dan real-time tetap relatif dekat dan kondisi sistem relatif seimbang. Rata-rata tertimbang day-ahead mingguan Shaanxi turun menjadi sekitar RMB 308,86/MWh, turun sekitar 6,0% dari minggu sebelumnya, sementara rata-rata tertimbang real-time-nya turun menjadi sekitar RMB 312,54/MWh, turun sekitar 2,3%. Harga day-ahead dan real-time keduanya menguat pada 29 September, masing-masing mencapai RMB 423,85/MWh dan RMB 413,19/MWh, sebelum turun kembali. Harga real-time mencapai titik terendah pada RMB 227,48/MWh pada 2 Oktober dan kemudian berangsur pulih, sementara rata-rata day-ahead dan real-time 4 Oktober naik menjadi RMB 343,60/MWh dan RMB 327,15/MWh. Penurunan di Shaanxi jauh lebih kecil dibandingkan di Mongolia Dalam dan Shanxi, menunjukkan bahwa meskipun permintaan liburan memberikan tekanan ke bawah, pembangkitan energi terbarukan, perdagangan antarprovinsi, dan biaya marjinal batu bara secara bersama-sama membatasi penurunan lebih lanjut.
Secara keseluruhan, kecuali pasar harian Guangdong, pusat harga melemah di seluruh pasar spot utama yang dipantau minggu ini, dengan libur Hari Nasional menjadi faktor penekan permintaan yang umum. Cuaca yang lebih dingin semakin mengurangi permintaan pendinginan di Tiongkok utara, menyebabkan penurunan yang sangat besar di Mongolia Dalam dan Shanxi. Sementara itu, Shandong mencatat harga negatif berulang kali bersamaan dengan harga jam puncak yang tinggi, menegaskan ketidaksesuaian intrahari yang semakin besar antara pembangkitan energi terbarukan dan beban. Guangdong tetap didukung oleh suhu tinggi selama paruh pertama minggu ini, tetapi harga real-time turun dengan cepat setelah hujan, cuaca lebih dingin, dan efek liburan mengurangi permintaan. Di sisi bahan bakar, harga batu bara tetap tinggi dan terus menopang biaya marjinal pembangkitan termal. Harga kedatangan LNG Tiongkok SMM umumnya menurun, sementara harga LNG Guangdong timur bergerak lebih tinggi, menciptakan divergensi sementara antara harga gas impor dan domestik. Setelah liburan, variabel kuncinya adalah laju pemulihan permintaan industri, perubahan suhu di Tiongkok utara, dan pembangkitan aktual tenaga angin dan surya.
Energi Primer
28 September–4 Oktober
Batu bara termal: Harga pelabuhan tetap tinggi, sementara permintaan liburan melemah dan kendala pasokan serta ekspektasi penimbunan musim dingin membatasi penurunan.
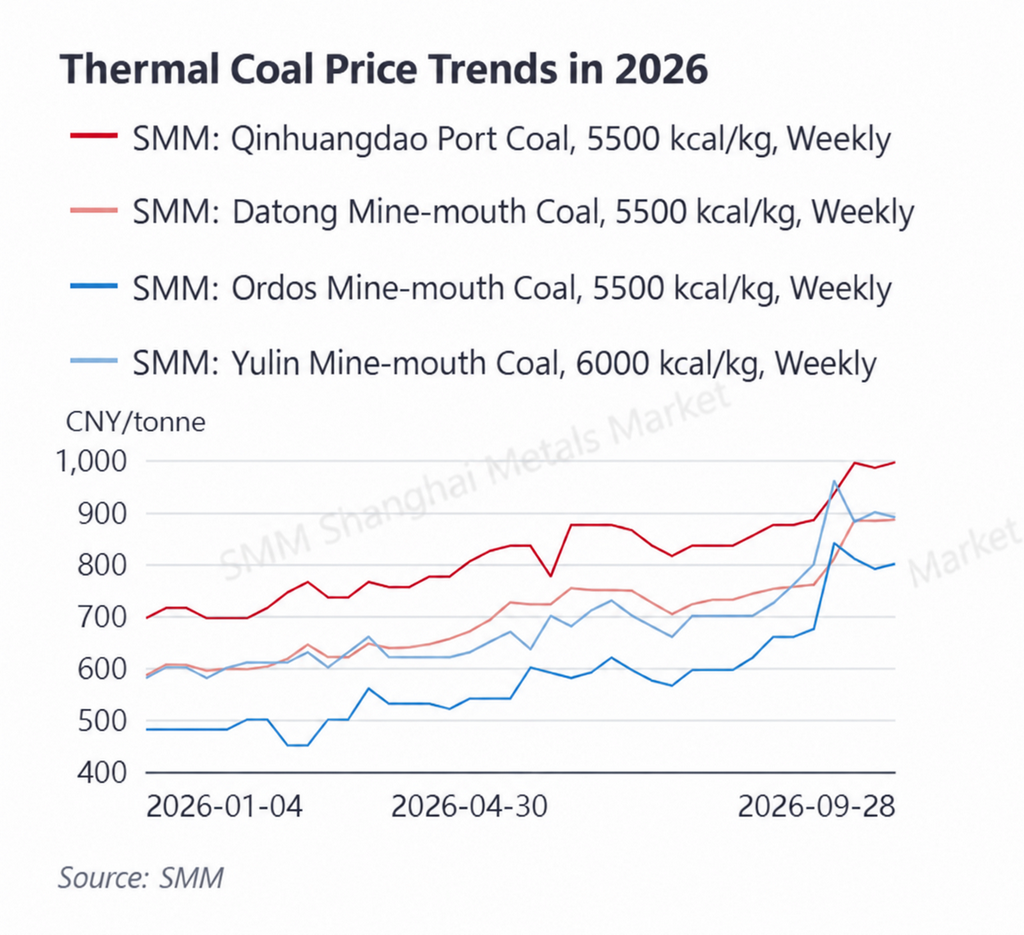
Per 28 September, batu bara 5.500 kkal Pelabuhan Qinhuangdao SMM berada di RMB 995/mt, naik dari RMB 985/mt pada 18 September. Pada periode yang sama, batu bara mulut tambang Datong 5.500 kkal berada di RMB 885/mt, batu bara mulut tambang Ordos 5.500 kkal di RMB 800/mt, dan batu bara mulut tambang Yulin 6.000 kkal di RMB 890/mt. Secara keseluruhan, harga pelabuhan tetap tinggi, sementara pasar mulut tambang menunjukkan diferensiasi, mengindikasikan pergeseran dari reli cepat sebelumnya menuju konsolidasi level tinggi.
Pasokan: Pengawasan keselamatan tetap berlaku di seluruh wilayah penghasil batu bara utama, sementara jadwal produksi dan mulai ulang di beberapa tambang tetap berhati-hati, membatasi pertumbuhan pasokan jangka pendek. Selama libur Hari Nasional, aktivitas penambangan, transportasi, dan pasar spot juga terpengaruh sampai batas tertentu. Sementara itu, keekonomisan pengiriman dari wilayah produksi ke pelabuhan utara membaik dibandingkan periode sebelumnya, membantu pemulihan arus masuk pelabuhan. Namun, inventaris pelabuhan tetap relatif rendah, sementara pedagang menunjukkan keengganan terbatas untuk memangkas penawaran secara agresif, mengurangi ruang untuk penurunan harga yang cepat.
Permintaan: Libur Hari Nasional untuk sementara melemahkan beban industri dan sebagian permintaan batu bara non-listrik. Penurunan suhu di Tiongkok utara juga semakin mengurangi pembakaran batu bara pembangkit termal, sementara pembangkit listrik terus mengandalkan terutama pada pengiriman kontrak berjangka dan pengadaan spot esensial. Namun, musim pemanasan utara semakin dekat, dan ekspektasi pembangunan inventaris musim dingin secara bertahap menjadi sumber dukungan. Oleh karena itu, pasar menunjukkan pola yang jelas berupa permintaan saat ini yang lebih lemah tetapi ekspektasi yang lebih kuat untuk penimbunan musim dingin di masa depan.
Inventaris: Inventaris pelabuhan utara tetap relatif ketat, sementara inventaris pembangkit listrik masih memberikan penyangga yang wajar. Oleh karena itu, pasar terus menunjukkan struktur di mana sumber daya pelabuhan relatif ketat tetapi pengguna akhir tidak berada di bawah tekanan pengadaan langsung. Harga batu bara termal diperkirakan tetap tinggi dan bergerak dalam kisaran dalam jangka pendek: permintaan musim transisi yang lebih lemah membatasi kenaikan, sementara pemulihan pasokan yang lambat dan ekspektasi penimbunan musim dingin membatasi penurunan.
LNG: Harga impor terus mundur dari level tinggi, sementara harga Guangdong timur meningkat, menciptakan divergensi jangka pendek antara pasar domestik dan internasional.
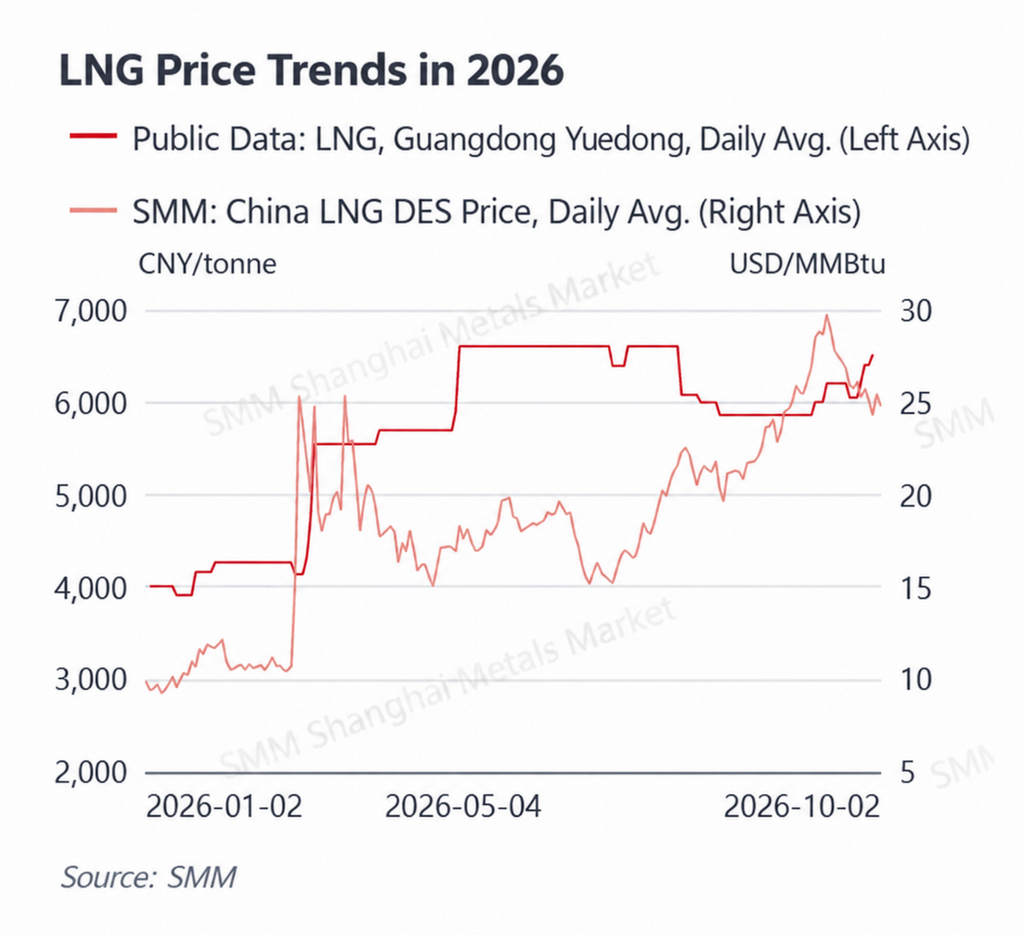
Harga kedatangan LNG Tiongkok SMM tetap volatil tetapi umumnya menurun selama minggu ini. Harga berada di USD 25,74/MMBtu pada 28 September, turun menjadi USD 25,07/MMBtu pada 29 September dan USD 24,29/MMBtu pada 30 September, rebound sementara ke USD 25,49/MMBtu pada 1 Oktober, lalu mereda lagi menjadi USD 24,75/MMBtu pada 2 Oktober. Sebaliknya, harga LNG Guangdong timur berada di RMB 6.405/mt pada 28–29 September dan naik lebih lanjut menjadi RMB 6.515/mt pada 30 September, yang berarti harga pesisir domestik tidak segera mengikuti penurunan biaya LNG impor. Markdown yang ditempel (1)
Pasokan: Biaya gas umpan domestik tetap tinggi, sementara perubahan terkait liburan dalam produksi LNG, logistik, dan alokasi sumber daya memperlambat penyesuaian penurunan harga domestik relatif terhadap biaya impor. Dampak kenaikan harga spot internasional sebelumnya juga belum sepenuhnya diserap oleh pasar domestik, membuat sebagian pemasok memiliki resistensi yang relatif kuat terhadap pemotongan harga. Hal ini menyebabkan divergensi sementara antara harga LNG impor yang menurun dan harga spot Guangdong timur yang meningkat.
Permintaan: Konsumsi gas industri melemah selama libur Hari Nasional, sementara Tiongkok utara belum sepenuhnya memasuki musim pemanasan, membuat permintaan jangka pendek secara keseluruhan relatif lemah. Namun, Guangdong tetap berada di sekitar 35°C selama paruh pertama minggu ini, mempertahankan sebagian permintaan listrik berbahan bakar gas. Ketika badai petir meningkat dan suhu turun pada 1–2 Oktober, harga listrik real-time Guangdong juga melemah secara nyata, menggambarkan bahwa meskipun biaya pembangkitan berbahan bakar gas tetap tinggi, kondisi permintaan terus menentukan arah jangka pendek pasar listrik.
Secara keseluruhan, pasar LNG minggu ini ditandai oleh penurunan biaya impor tetapi penyesuaian harga domestik yang lebih lambat. Seiring penurunan suhu utara yang terus berlanjut, permintaan pemanasan akan menguat secara bertahap, tetapi inventaris yang relatif memadai membatasi kemungkinan kenaikan harga tajam langsung lainnya. Untuk pasar listrik Guangdong, LNG Guangdong timur di RMB 6.515/mt menyiratkan bahwa batas bawah biaya pembangkitan berbahan bakar gas tetap tinggi. Bahkan ketika permintaan listrik melemah, biaya berbahan bakar gas dapat terus membatasi penurunan harga spot.
Tinjauan Cuaca
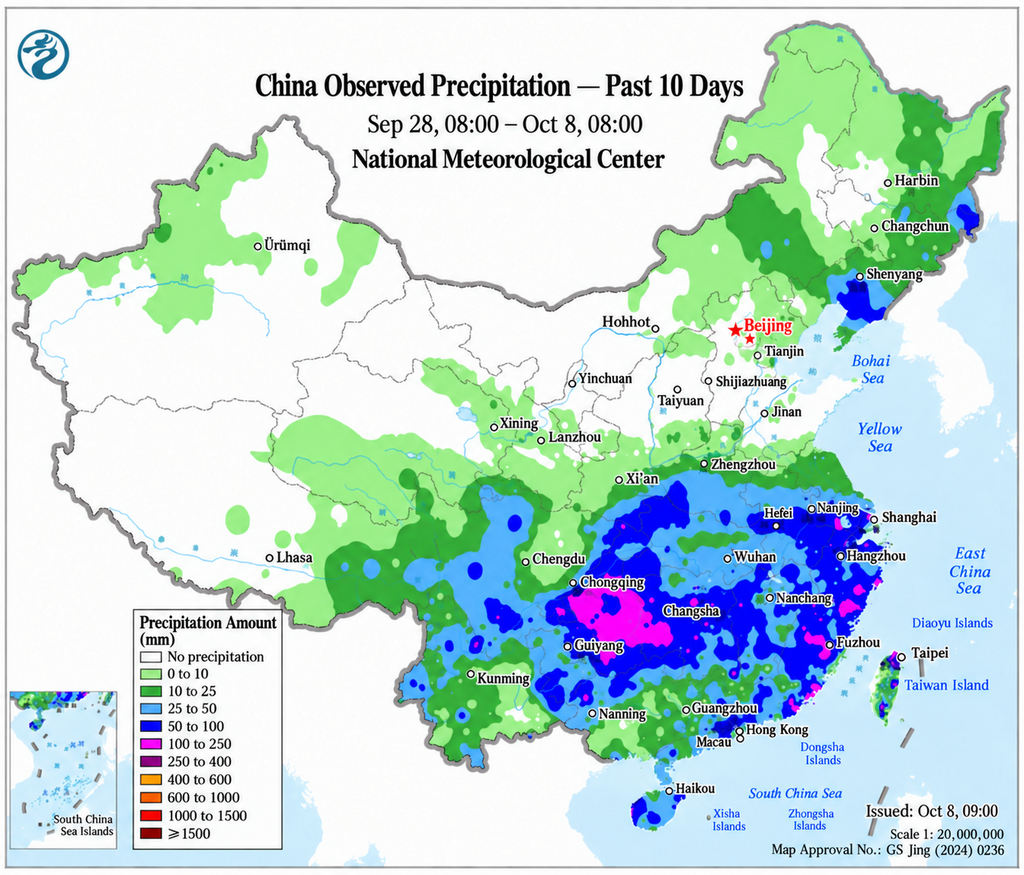
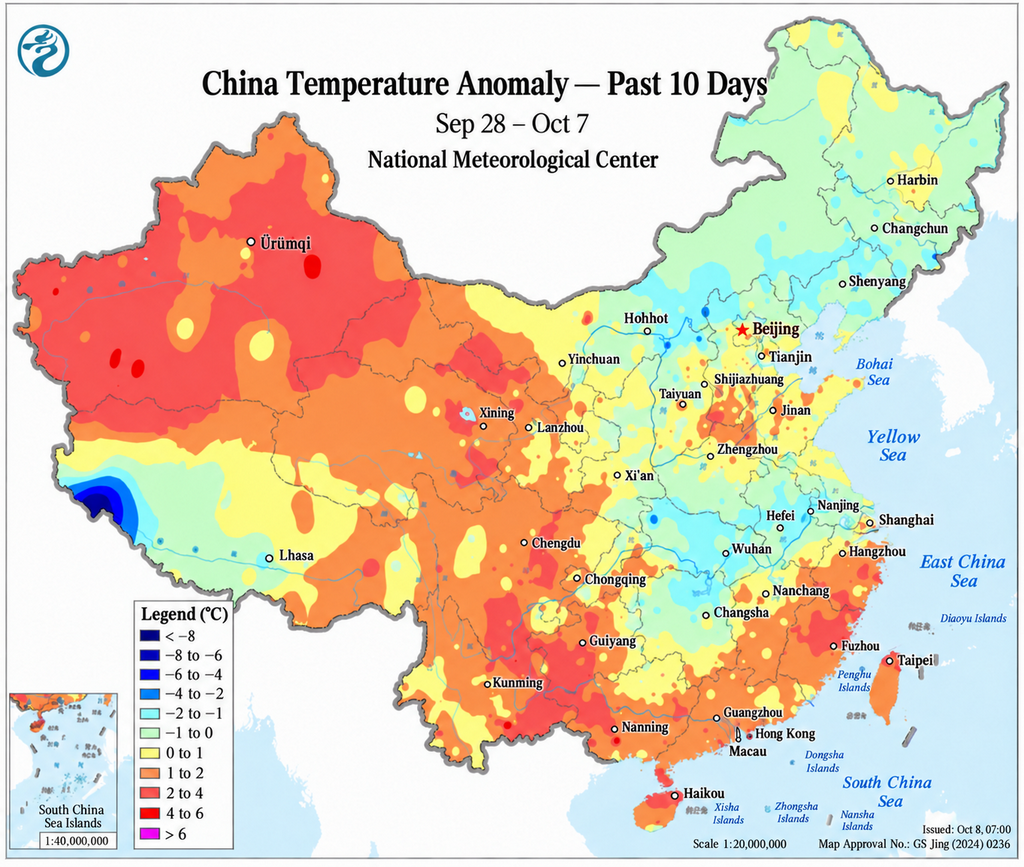
Selama 28 September–4 Oktober, Tiongkok bergerak lebih jauh dari akhir musim panas menuju musim gugur, dengan pola cuaca yang jelas “utara lebih dingin, selatan lebih hangat”. Selama 29–30 September, Tiongkok Selatan tetap berada di bawah pengaruh tinggi subtropis, dan suhu maksimum di sebagian Guangdong masih sekitar 35°C, menjaga permintaan pendinginan relatif tangguh menjelang liburan. Mulai 1 Oktober, udara dingin bergerak ke selatan dan suhu turun nyata di seluruh Shandong dan Tiongkok utara. Di Shandong, suhu tertinggi siang hari turun dari sekitar 29°C pada akhir September menjadi sekitar 22–24°C, sementara suhu minimum di beberapa wilayah menurun mendekati 9°C pada 4 Oktober.
Curah hujan juga menjadi faktor signifikan selama liburan. Antara 1 dan 3 Oktober, presipitasi yang relatif lebat memengaruhi Tiongkok barat dan wilayah Huang-Huai, termasuk sebagian Shandong selatan dan tengah serta Henan. Guangdong bergeser dari cuaca panas menjadi badai petir yang lebih sering pada 1–2 Oktober, dengan suhu maksimum turun mendekati 30°C, sebelum kondisi berubah menjadi sebagian besar berawan pada 3–4 Oktober. Kombinasi pendinginan, curah hujan, dan pelemahan permintaan terkait liburan berkontribusi pada konsumsi listrik yang lebih rendah di beberapa provinsi dan memberikan latar belakang penting bagi harga spot yang lebih lemah minggu ini.
Seiring berjalannya Oktober, Tiongkok utara memasuki periode permintaan musim transisi musim gugur yang lebih khas, dengan permintaan pendinginan terus menurun sementara permintaan pemanasan yang meluas belum dimulai. Oleh karena itu, sensitivitas langsung harga listrik spot terhadap suhu dapat melemah, sementara output energi terbarukan, tutupan awan, kondisi angin, dan deviasi prakiraan harian kemungkinan memainkan peran yang lebih besar dalam pergerakan pasar jangka pendek.
II. Perkembangan Utama di Pasar Listrik Tiongkok
Pada 28 September, Kementerian Perindustrian dan Teknologi Informasi, Komisi Pembangunan dan Reformasi Nasional, Kementerian Perhubungan, Kementerian Perdagangan, Administrasi Negara untuk Regulasi Pasar, Administrasi Energi Nasional, dan Administrasi Perkeretaapian Nasional bersama-sama menerbitkan Rencana Lima Tahun ke-15 untuk Pengembangan Industri Baterai Tipe Baru (Perencanaan Bersama MIIT [2026] No. 220). Rencana tersebut mengusulkan pembangunan sistem produk baterai baru yang dipimpin oleh baterai lithium-ion dan dilengkapi dengan teknologi termasuk baterai natrium-ion dan aliran, sambil mendorong penerapan yang lebih luas dalam penyimpanan energi tipe baru. Seiring teknologi penyimpanan yang terus meningkat dalam keamanan, durasi, dan biaya, pasokan teknis sumber daya fleksibel yang tersedia bagi pasar listrik diperkirakan akan semakin meluas, memberikan fleksibilitas tambahan bagi pasar spot dan layanan tambahan.
Pada 28 September, Departemen Perindustrian dan Teknologi Informasi Provinsi Liaoning, bersama dengan Komisi Pembangunan dan Reformasi Provinsi Liaoning dan Biro Regulasi Energi Tiongkok Timur Laut, merilis Rencana Kerja Perdagangan Pasar Listrik Liaoning 2027 (Draf untuk Komentar). Draf tersebut mengusulkan bahwa volume listrik kontrak tahunan antara pembangkit dan konsumen pada prinsipnya harus mencakup tidak kurang dari 80% dari pembangkitan dan konsumsi aktual, sementara volume kontrak jangka menengah dan panjang pada prinsipnya harus mencakup tidak kurang dari 90%. Pasar spot Liaoning akan melanjutkan operasi penyelesaian berkelanjutan pada 2027, sementara pasar ritel akan memperkenalkan periode pendinginan hingga 168 jam. Kerangka yang diusulkan semakin memperkuat peran kontrak jangka menengah dan panjang dalam melindungi risiko pasar spot sambil meningkatkan fleksibilitas bagi pengguna ritel dalam pemilihan kontrak dan manajemen risiko.
Pada 30 September, Komisi Pembangunan dan Reformasi Nasional merilis Langkah-langkah Pencegahan dan Pengendalian Risiko Pasar Listrik (Draf untuk Komentar Publik). Aturan yang diusulkan bertujuan untuk membangun kerangka nasional yang lebih sistematis untuk mengidentifikasi, memantau, memperingatkan, dan mengelola risiko pasar listrik, sambil memperjelas tanggung jawab lembaga pasar dan peserta terkait. Aturan tersebut juga memperkuat pemantauan harga abnormal, ketidakseimbangan pasokan-permintaan, dan risiko operasi pasar lainnya. Seiring cakupan pasar spot dan volume perdagangan yang terus meluas, langkah menuju kerangka pengendalian risiko nasional yang lebih terpadu seharusnya membantu meningkatkan stabilitas pasar.
Pada 30 September, Kantor Umum Administrasi Energi Nasional merilis revisi Peraturan tentang Manajemen Operasi Terhubung Jaringan Listrik (Draf untuk Komentar). Revisi tersebut memperbarui aturan saat ini untuk lebih mencerminkan perkembangan pasar listrik nasional terpadu Tiongkok dan sistem listrik tipe baru. Revisi ini semakin memperjelas persyaratan untuk operasi terhubung jaringan, dispatch, dan keamanan sistem sambil menyesuaikan kerangka dengan sumber daya dan model operasi yang muncul seperti penyimpanan energi tipe baru, koneksi langsung listrik hijau, dan sistem sumber-jaringan-beban-penyimpanan terintegrasi. Perubahan yang diusulkan akan membantu memperjelas batas operasional bagi peserta pasar yang lebih luas setelah koneksi jaringan.
Secara keseluruhan, perkembangan regulasi minggu ini bergeser lebih jauh dari sekadar memperluas partisipasi pasar menuju penguatan pengendalian risiko pasar, penyempurnaan aturan operasi terhubung jaringan, dan perluasan basis sumber daya fleksibel. Seiring energi terbarukan, penyimpanan energi tipe baru, dan peserta pasar yang muncul mempercepat integrasi mereka ke dalam pasar listrik, pembangkit, pengecer listrik, dan operator penyimpanan akan menghadapi persyaratan yang lebih tinggi untuk strategi penawaran, manajemen risiko, dan partisipasi terkoordinasi di berbagai segmen pasar.