Komisi Eropa mengumumkan pada 5 Oktober bahwa harga sertifikat CBAM untuk kuartal ketiga 2026 adalah EUR82,32 per ton setara CO₂, naik EUR7,04, atau 9,35%, dari EUR75,28 pada kuartal kedua. Untuk impor aluminium yang dikenakan CBAM, harga sertifikat yang lebih tinggi meningkatkan biaya karbon terkait ketika parameter emisi, penyesuaian alokasi gratis, dan kondisi lainnya tetap tidak berubah.
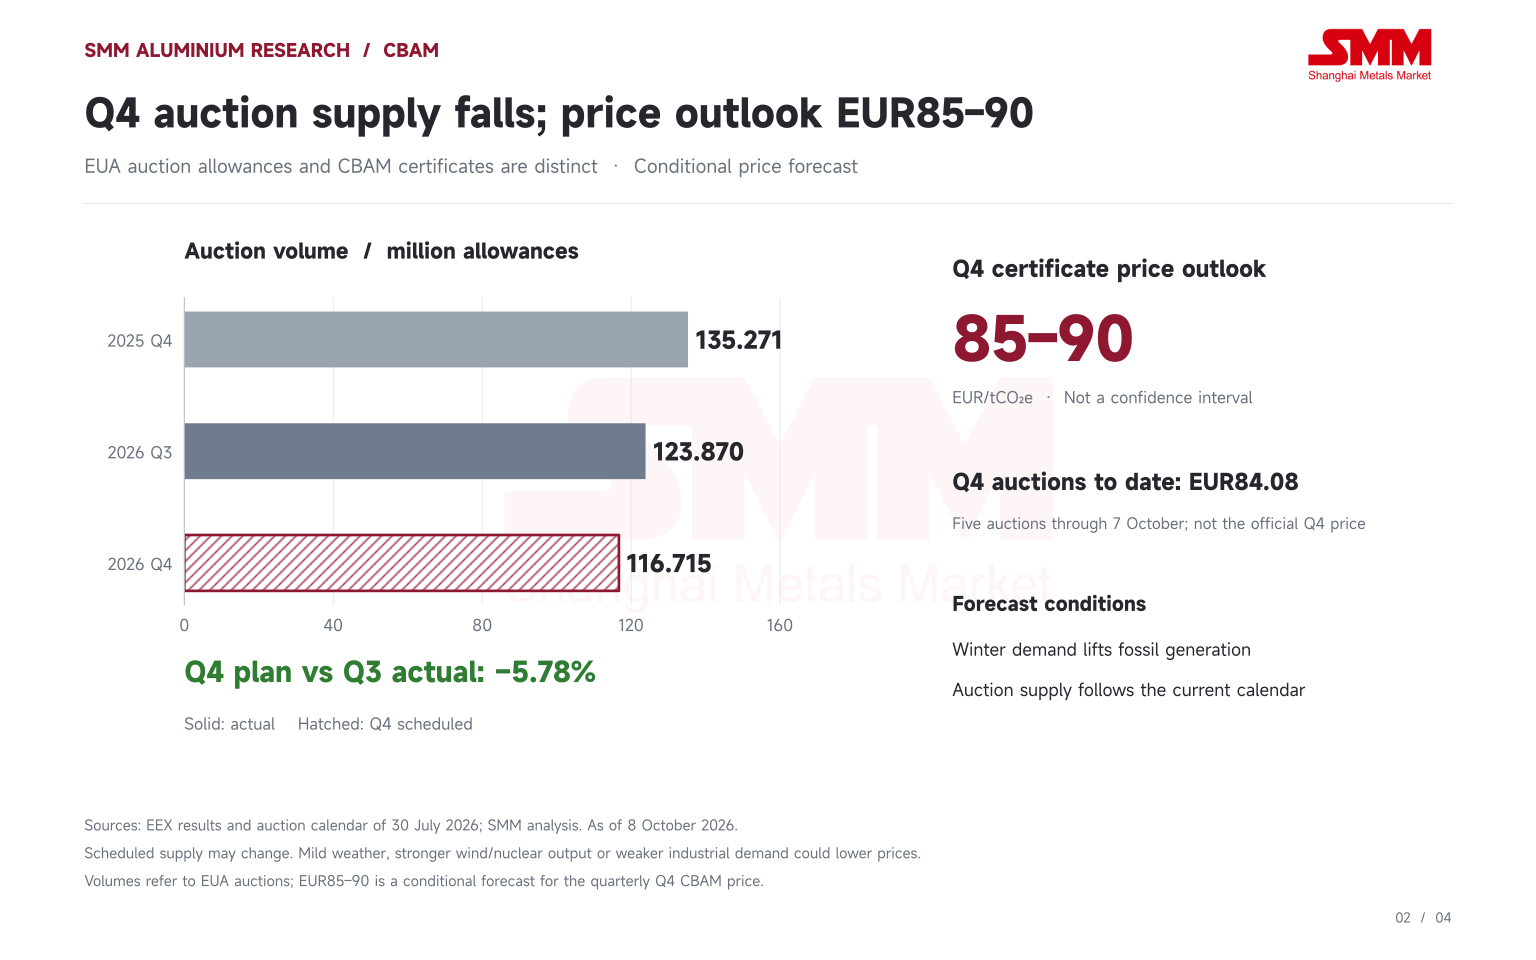
Dengan mempertimbangkan jadwal lelang tunjangan UE, hasil lelang awal kuartal keempat, dan permintaan listrik musiman Eropa, SMM memperkirakan harga sertifikat CBAM kuartal keempat dapat mencapai EUR85–90/tCO₂e jika permintaan musim dingin meningkatkan pembangkitan berbasis fosil dan pasokan lelang mengikuti jadwal saat ini. Perkiraan bersyarat ini 3,26–9,33% lebih tinggi dari kuartal ketiga.
Berdasarkan metodologi nilai default 2026 dalam kalkulator CBAM aluminium SMM, biaya kuartal ketiga untuk aluminium tanpa tempa asal Tiongkok sekitar EUR157,44 per ton produk, sementara untuk contoh profil berongga paduan aluminium adalah EUR322,15/t. Angka ini menunjukkan kenaikan EUR13,46/t dan EUR27,55/t dari kuartal kedua. Produk yang memerlukan lebih banyak sertifikat bersih per ton lebih sensitif terhadap kenaikan harga sertifikat yang sama.
Pasokan lelang dijadwalkan menurun lebih lanjut pada kuartal keempat
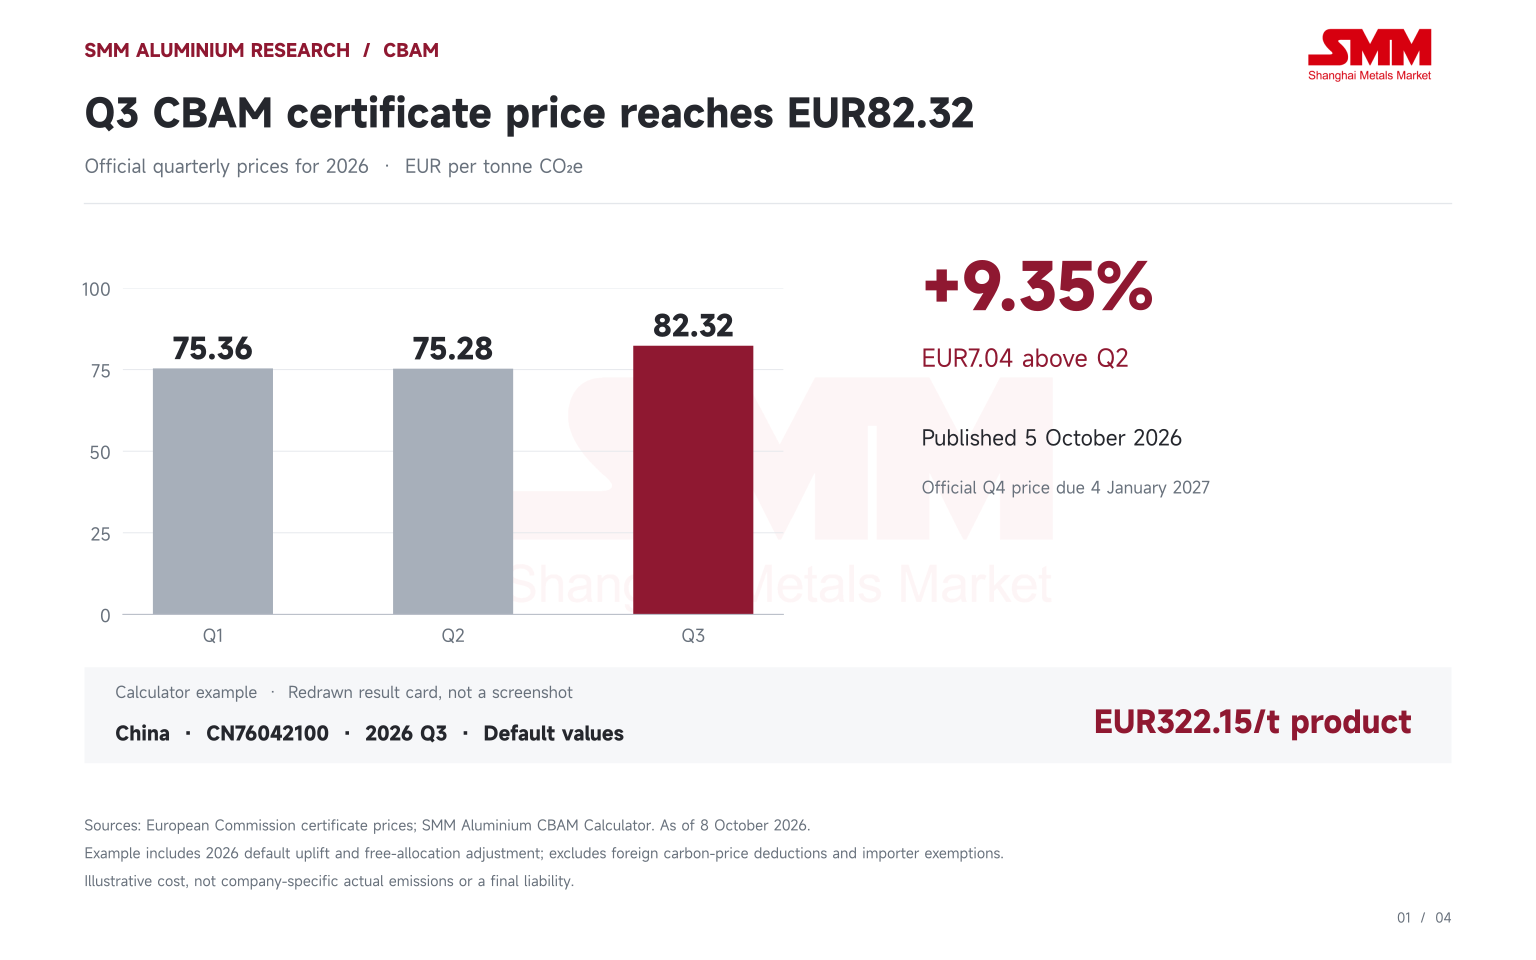
Harga sertifikat CBAM diterbitkan setiap kuartal untuk tahun 2026 dan dihitung dari rata-rata tertimbang harga kliring lelang tunjangan Sistem Perdagangan Emisi UE. Harga bergerak dari EUR75,36 pada kuartal pertama menjadi EUR75,28 pada kuartal kedua, sebelum naik ke EUR82,32 pada kuartal ketiga. Harga resmi kuartal keempat dijadwalkan diterbitkan pada 4 Januari 2027.
Perubahan pasokan yang relevan menyangkut tunjangan EU ETS, atau EUA, yang dijual melalui lelang. Agregasi SMM atas hasil EEX menunjukkan volume lelang kuartal ketiga 2026 sebesar 123,870 juta tunjangan, turun 24,46% tahun-ke-tahun. Namun, angka ini hampir tidak berubah dari kuartal kedua, hanya menurun 1.500 tunjangan. Penghentian lelang tambahan merupakan perkembangan penting pada kuartal ketiga. Di bawah REPowerEU, komponen Negara Anggota, MS-RRF, mencapai target pendapatannya sebesar EUR8 miliar pada 22 Juni, dan komponen Dana Inovasi, IF-RRF, mencapai target EUR12 miliar pada 13 Juli. Mulai 14 Juli, 571.000 tunjangan per lelang platform umum dari komponen terakhir dihapus, mengurangi volume terjadwal per lelang dari akhir Agustus dari 2.817.500 menjadi 2.246.500 tunjangan. Kalender terbaru menetapkan pasokan kuartal IV sebesar 116,715 juta tunjangan, 5,78% di bawah volume aktual kuartal III dan 13,72% di bawah kuartal IV 2025. Ini memberikan dukungan dari sisi pasokan. Namun, lelang RRF tambahan sudah dijadwalkan berakhir pada Agustus, sehingga penghentiannya tidak boleh dihitung lagi sebagai alokasi kuartal IV yang baru dibatalkan. Cadangan Stabilitas Pasar, atau MSR, juga memerlukan dasar perbandingan yang jelas. Kalender akhir Juli memasukkan penyesuaian MSR September–Desember, mengurangi volume relatif terhadap jadwal sementara sebelumnya. Namun, penarikan untuk September 2026–Agustus 2027 adalah 190,494 juta tunjangan, di bawah 275,532 juta pada periode sebelumnya.
Permintaan musim dingin dapat mendukung harga tetapi bauran pembangkitan tetap menentukan
Permintaan listrik musim dingin yang lebih tinggi dapat meningkatkan kebutuhan tunjangan pembangkit listrik, tergantung pada bagaimana listrik tambahan dipasok. Cuaca dingin yang disertai output angin rendah dapat meningkatkan ketergantungan pada pembangkitan fosil dan memperkuat dukungan bagi harga karbon. Output angin atau nuklir yang kuat dapat meredakan tekanan tersebut.
Laporan listrik Komisi menunjukkan konsumsi Uni Eropa naik dari 583TWh pada kuartal III 2025 menjadi 636TWh pada kuartal IV, meningkat sekitar 9,09%. Pangsa pembangkitan fosil naik dari 27% menjadi 32%, sementara European Power Benchmark meningkat dari EUR78/MWh menjadi EUR88/MWh, atau sekitar 12,82% menggunakan angka pembulatan laporan tersebut. Ini menggambarkan bagaimana permintaan musim dingin dan bauran pembangkitan dapat bersama-sama memengaruhi pasar listrik dan karbon. Musiman bukanlah aturan satu arah. Laporan asli Komisi menunjukkan benchmark listrik kuartal IV hanya meningkat sekitar 2% kuartal-ke-kuartal pada 2023, sementara turun 45% pada 2022. Penurunan harga energi, cuaca, dan penyesuaian pasokan-permintaan yang lebih luas dapat mengalahkan pertumbuhan permintaan musim dingin.
Pada 7 Oktober, lima lelang EUA kuartal IV menghasilkan harga rata-rata tertimbang volume sekitar EUR84,08, sudah di atas kuartal III. Dengan asumsi volume tersisa mengikuti kalender saat ini, lelang tersisa perlu rata-rata sekitar EUR85,09 agar harga kuartal penuh mencapai EUR85, atau EUR90,59 untuk mencapai EUR90. Oleh karena itu, batas bawah lebih dekat ke level lelang saat ini, sementara batas atas memerlukan penguatan berkelanjutan lebih lanjut.
Dengan jadwal pasokan ini dan kemungkinan permintaan musim dingin yang lebih tinggi, SMM menggunakan EUR85–90 sebagai kisaran perkiraan kuartal IV bersyarat. Musim dingin yang sejuk, pemulihan output tenaga angin, peningkatan ketersediaan nuklir, atau permintaan industri yang lebih lemah dapat mendorong harga turun di bawahnya. Cuaca dingin yang berkepanjangan dan angin yang rendah dapat menciptakan tekanan kenaikan yang lebih kuat. Angka EUR84,08 pada awal kuartal keempat merupakan rata-rata lelang sementara, bukan harga resmi sertifikat CBAM kuartalan.
Produk aluminium Tiongkok menghadapi kenaikan berbeda per ton
Dampak harga karbon yang lebih tinggi bergantung pada emisi default, jalur produksi, dan penyesuaian alokasi gratis. Perhitungan ini menggunakan metodologi nilai default 2026: kenaikan 10% diterapkan pada emisi langsung default, diikuti pengurangan berdasarkan benchmark B jalur terkait, faktor alokasi gratis 97,5%, dan faktor koreksi lintas sektoral sebesar 1,00. Persyaratan sertifikat bersih yang dihasilkan dikalikan dengan harga sertifikat kuartalan.
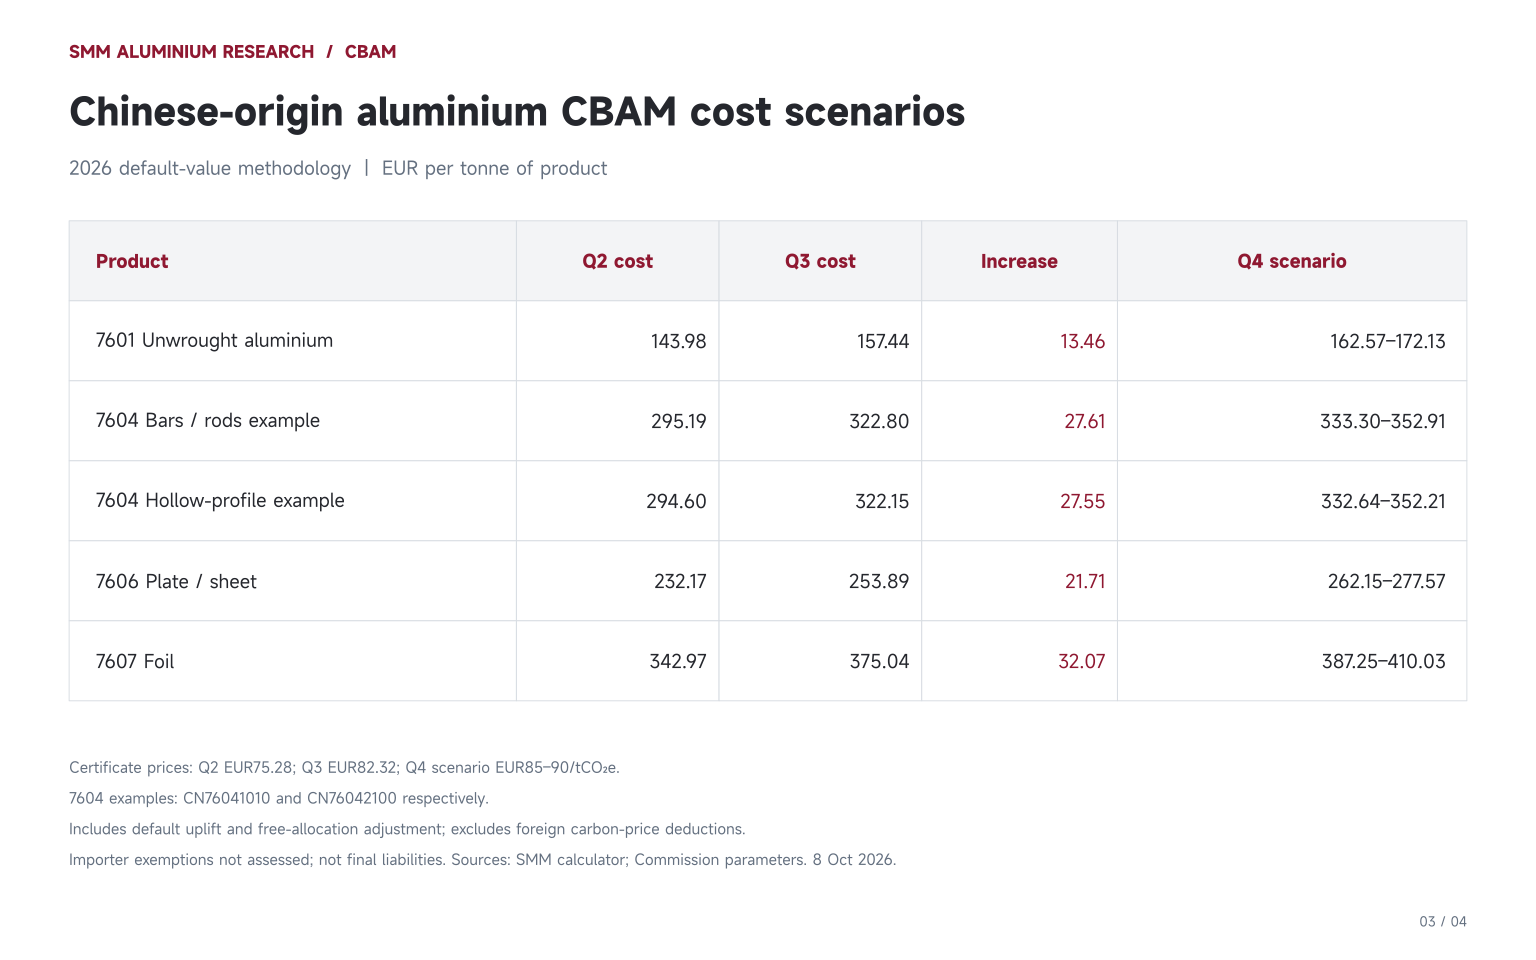
Untuk contoh profil berongga Tiongkok, persyaratan bersihnya sekitar 3,9134 sertifikat per ton, dibandingkan dengan 1,9126 untuk aluminium tidak ditempa. Kenaikan harga sertifikat sebesar EUR7,04 yang sama akibatnya menghasilkan kenaikan biaya per ton sekitar dua kali lipat untuk profil tersebut. Untuk contoh statis 1.000 ton, kenaikan dari kuartal kedua masing-masing sekitar EUR27.600 dan EUR13.500.
Ini mengukur sensitivitas berdasarkan default dan penyesuaian benchmark yang ditentukan. Ini tidak menetapkan kenaikan setara dalam emisi aktual dari pemrosesan, dan default negara juga tidak menggambarkan intensitas karbon riil pabrik individual. Emisi langsung yang digunakan dalam perhitungan aluminium periode definitif juga harus dibedakan dari pengaruh tidak langsung kondisi listrik Eropa terhadap harga EUA.
Biaya negara dan volume impor menentukan skala paparan
Tiongkok bukan pemasok eksternal terbesar aluminium tidak ditempa bagi UE. Pada 2025, impor UE dari Tiongkok sekitar 11.700 ton, dibandingkan dengan 593.100 ton dari Kanada, 573.800 ton dari Mozambik, 476.100 ton dari Bahrain, dan 454.300 ton dari UEA. Dengan pendekatan nilai default yang sama, biaya unit kuartal ketiga adalah EUR63,27/t untuk Kanada, EUR175,37/t untuk Mozambik, dan EUR55,12/t untuk Bahrain dan UEA, dibandingkan dengan EUR157,44/t untuk Tiongkok.
Dengan mempertahankan volume perdagangan 2025 dan menerapkan parameter 2026 serta harga Q3, biaya skenario sekitar EUR100,6 juta untuk pasokan 7601 Mozambik, EUR37,52 juta untuk Kanada, dan EUR1,85 juta untuk Tiongkok. Biaya satuan tinggi dan eksposur agregat tinggi adalah ukuran yang berbeda; volume impor juga penting selain biaya per ton.
Polanya berbeda untuk 7604. Impor UE dari Türkiye sekitar 210.700 ton pada 2025, dibandingkan dengan 24.900 ton dari Tiongkok dan 24.000 ton dari Bosnia dan Herzegovina. Pembobotan berdasarkan volume impor aktual tingkat CN masing-masing asal memberikan hasil berikut:
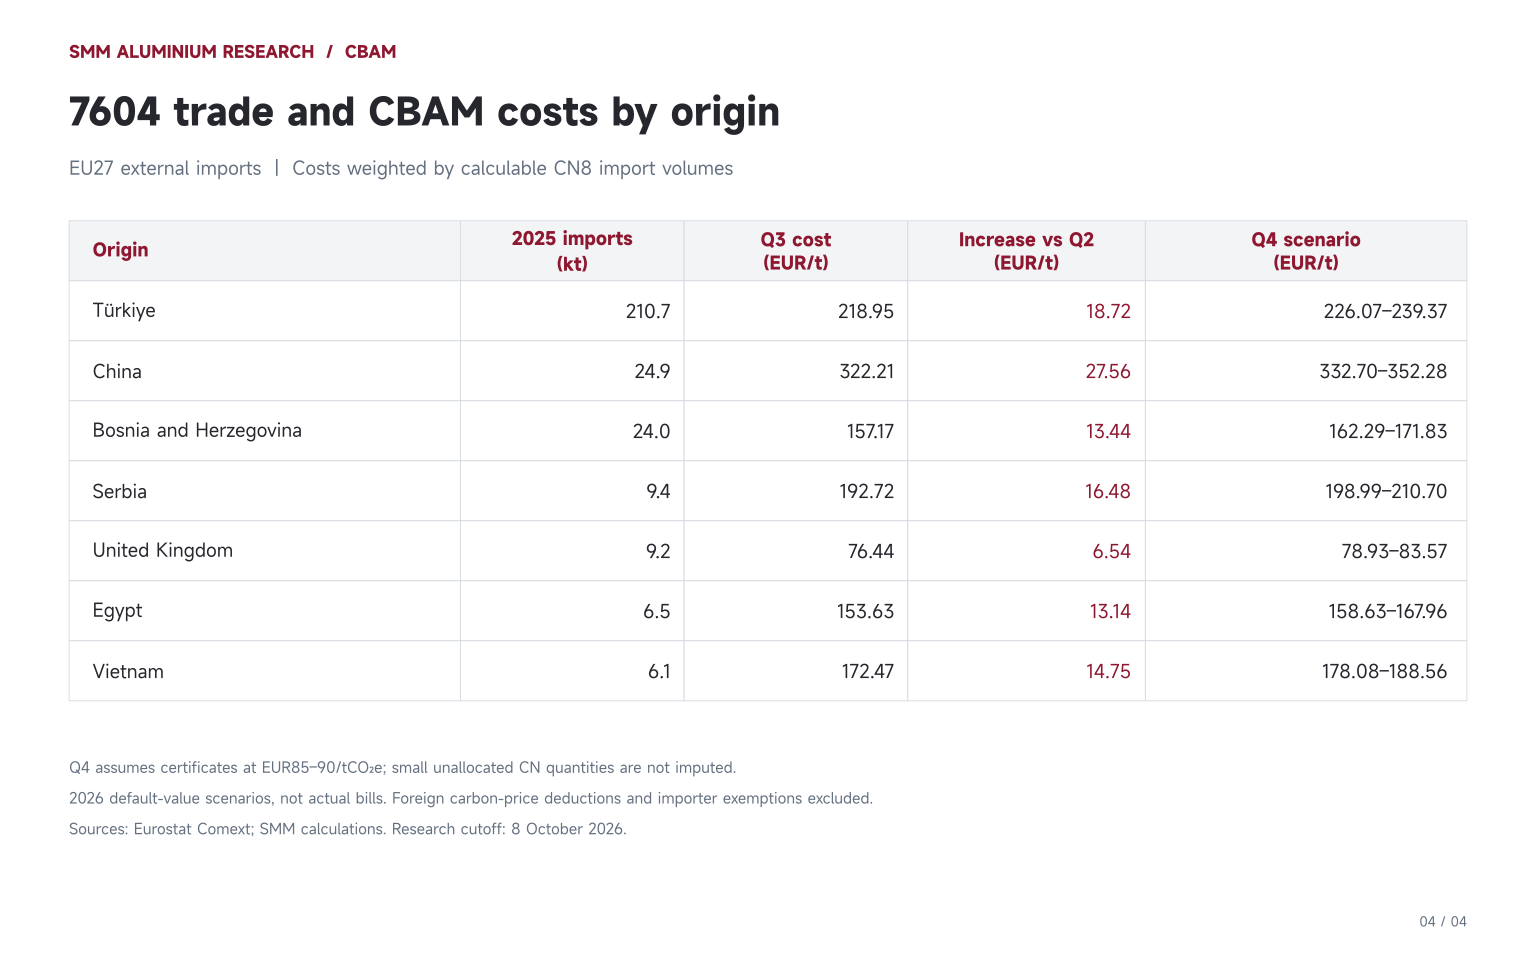
Dengan perdagangan 2025 dipertahankan konstan, biaya skenario 7604 Türkiye pada harga Q3 sekitar EUR46,14 juta, dibandingkan dengan EUR8,02 juta untuk Tiongkok. Kenaikan harga saja dari Q2 ke Q3 menambah sekitar EUR3,95 juta dan EUR0,69 juta masing-masing. Tiongkok memiliki biaya satuan lebih tinggi, tetapi volume perdagangan Türkiye yang lebih besar menghasilkan jumlah agregat yang lebih tinggi.
Asal-usul Asia Tenggara juga tidak dapat diperlakukan sebagai satu kelompok biaya. Untuk contoh profil berongga CN76042100 yang sama, biaya nilai default Q3 sekitar EUR67,61/t untuk Indonesia, EUR104,61/t untuk Thailand, EUR126,47/t untuk Malaysia, dan EUR172,53/t untuk Vietnam. Perbedaan ini muncul dari default yang berlaku, rute, dan pengurangan patokan. Hal ini tidak menetapkan emisi aktual pemasok individual atau daya saing pengiriman secara keseluruhan.
Volume impor yang lebih rendah mempertegas kebutuhan data produk dan pemasok
Data Eurostat menunjukkan impor eksternal UE untuk 7601 sekitar 6,335 juta ton pada 2025, naik dari 5,823 juta ton pada 2024. Impor 7604 menurun dari 391,8 kt menjadi 388,1 kt, sementara 7606 naik dari 969,6 kt menjadi 1.083,3 kt dan 7607 meningkat dari 265,1 kt menjadi 282,6 kt.
Pada Januari–Juli 2026, impor eksternal UE untuk 7601, 7604, 7606, dan 7607 masing-masing adalah 2.937,0 kt, 219,4 kt, 606,6 kt, dan 137,3 kt, turun 14,09%, 6,35%, 7,78%, dan 22,24% secara tahunan.
Angka perdagangan ini menggunakan Eurostat Comext DS-045409 untuk impor eksternal EU27, dengan perhitungan SMM. Januari–Juli 2026 adalah periode kumulatif terbaru yang lengkap dan dapat dibandingkan; data sumber diperbarui pada 15 September.
Impor menurun di keempat pos tarif pada periode pembanding terbaru. Hal ini saja tidak membuktikan bahwa CBAM menyebabkan kontraksi tersebut: permintaan, persediaan, bauran produk, dan langkah perdagangan lainnya juga dapat memengaruhi perdagangan. Sekitar 101.900 ton impor 7601 pada periode tersebut memiliki asal yang tidak teralokasi dan tidak boleh diatribusikan ke negara tertentu.
Asal yang dikecualikan juga memengaruhi penyebut pasar. Pada 2025, sekitar 2,116 juta ton impor 7601 berasal dari asal yang dikecualikan, bersama dengan 41,8 ribu ton 7604, 328,9 ribu ton 7606, dan 21,9 ribu ton 7607. Asal seperti Norwegia, Islandia, dan Swiss harus dipisahkan dari yang termasuk dalam perhitungan biaya. Menerapkan satu biaya karbon untuk semua impor eksternal akan melebih-lebihkan dasar yang relevan.
Dengan mempertahankan struktur perdagangan 2025 yang dapat dihitung di keempat pos tarif secara konstan, menerapkan parameter default 2026, dan hanya mengubah harga sertifikat dari EUR75,28 menjadi EUR82,32, biaya skenario gabungan meningkat sekitar EUR47,73 juta. Kontribusinya sekitar EUR26,50 juta dari 7601, EUR5,75 juta dari 7604, EUR10,74 juta dari 7606, dan EUR4,75 juta dari 7607. Ini adalah perbandingan sensitivitas harga, bukan tagihan CBAM 2025 atau pengeluaran yang telah terjadi untuk impor kuartal III 2026.
Oleh karena itu, pembeli Eropa dan eksportir aluminium perlu memantau harga sertifikat dan kebutuhan bersih per ton pada kuartal IV. Kutipan dan penilaian kontrak harus mengidentifikasi kode pabean, asal, kuartal impor, dan metodologi perhitungan. Data emisi aktual yang memenuhi syarat, informasi prekursor, dan dokumentasi verifikasi dapat membantu menetapkan perbedaan kondisi perusahaan dari skenario default. Apakah biaya karbon tambahan dapat dibebankan ke harga jual juga akan bergantung pada kontrak dan kondisi tawar-menawar.
Kalkulator CBAM Aluminium SMM di sini: