Pada 30 September, kontrak berjangka logam besi ditutup melemah. Selama libur Hari Nasional, kompleks logam besi secara umum lesu dengan perdagangan yang sepi. Untuk bijih besi, SGX turun lebih dari 2% menjadi $91,56/mt, dan harga spot turun 6-10 yuan/mt setelah libur. Dalam pola pasokan kuat dan permintaan lemah, prospek jangka pendek bearish tetapi dengan penurunan terbatas. Konsentrat bijih besi domestik ikut terkoreksi, dan sisi biaya terus melonggar. Batubara kokas berada dalam kondisi lesu, dan putaran pertama pemotongan harga kokas diterapkan (pendinginan basah -100 / pendinginan kering -110). Ekspektasi untuk putaran kedua mulai terbentuk, umpan balik negatif masih berlangsung, dan pasar akan memantau sejauh mana pemotongan produksi di perusahaan kokas. Baja konstruksi terkonsolidasi, dengan fluktuasi 10-20 yuan/mt di banyak wilayah. Momentum produksi di pabrik terintegrasi maupun pabrik proses pendek tidak mencukupi, dan tekanan pasokan relatif kecil. Pergerakan jangka pendek diperkirakan sideways, dengan perhatian pada apakah permintaan "puncak musim Oktober" terwujud. Harga baja canai panas sebagian besar stabil hingga lemah di sebagian besar kota (turun 10-30 yuan/mt), dan baja canai dingin sedikit menurun. Persediaan diperkirakan akan menumpuk tajam setelah libur, dan harga kemungkinan akan diperdagangkan dalam kisaran lemah dalam waktu dekat (kontrak baja canai panas paling aktif di 3.230-3.300). Di sisi makro, dukungan kebijakan berdampingan dengan hambatan perdagangan eksternal dan tekanan biaya. Kompleks logam besi diperkirakan tetap lemah setelah libur tetapi dengan dukungan di bagian bawah.
(Harga berikut per 12:00 pada 8 Oktober)
[Bijih Besi]
Bijih impor:
Selama libur Hari Nasional, pasar berjangka Tiongkok ditutup. Kontrak swap bijih besi Singapura yang paling aktif berada dalam kondisi lesu, mencapai titik terendah $90,95/mt dan ditutup pada $91,56/mt pada 7 Oktober, turun $1,94/mt dari harga penutupan sebelum libur, penurunan lebih dari 2%.
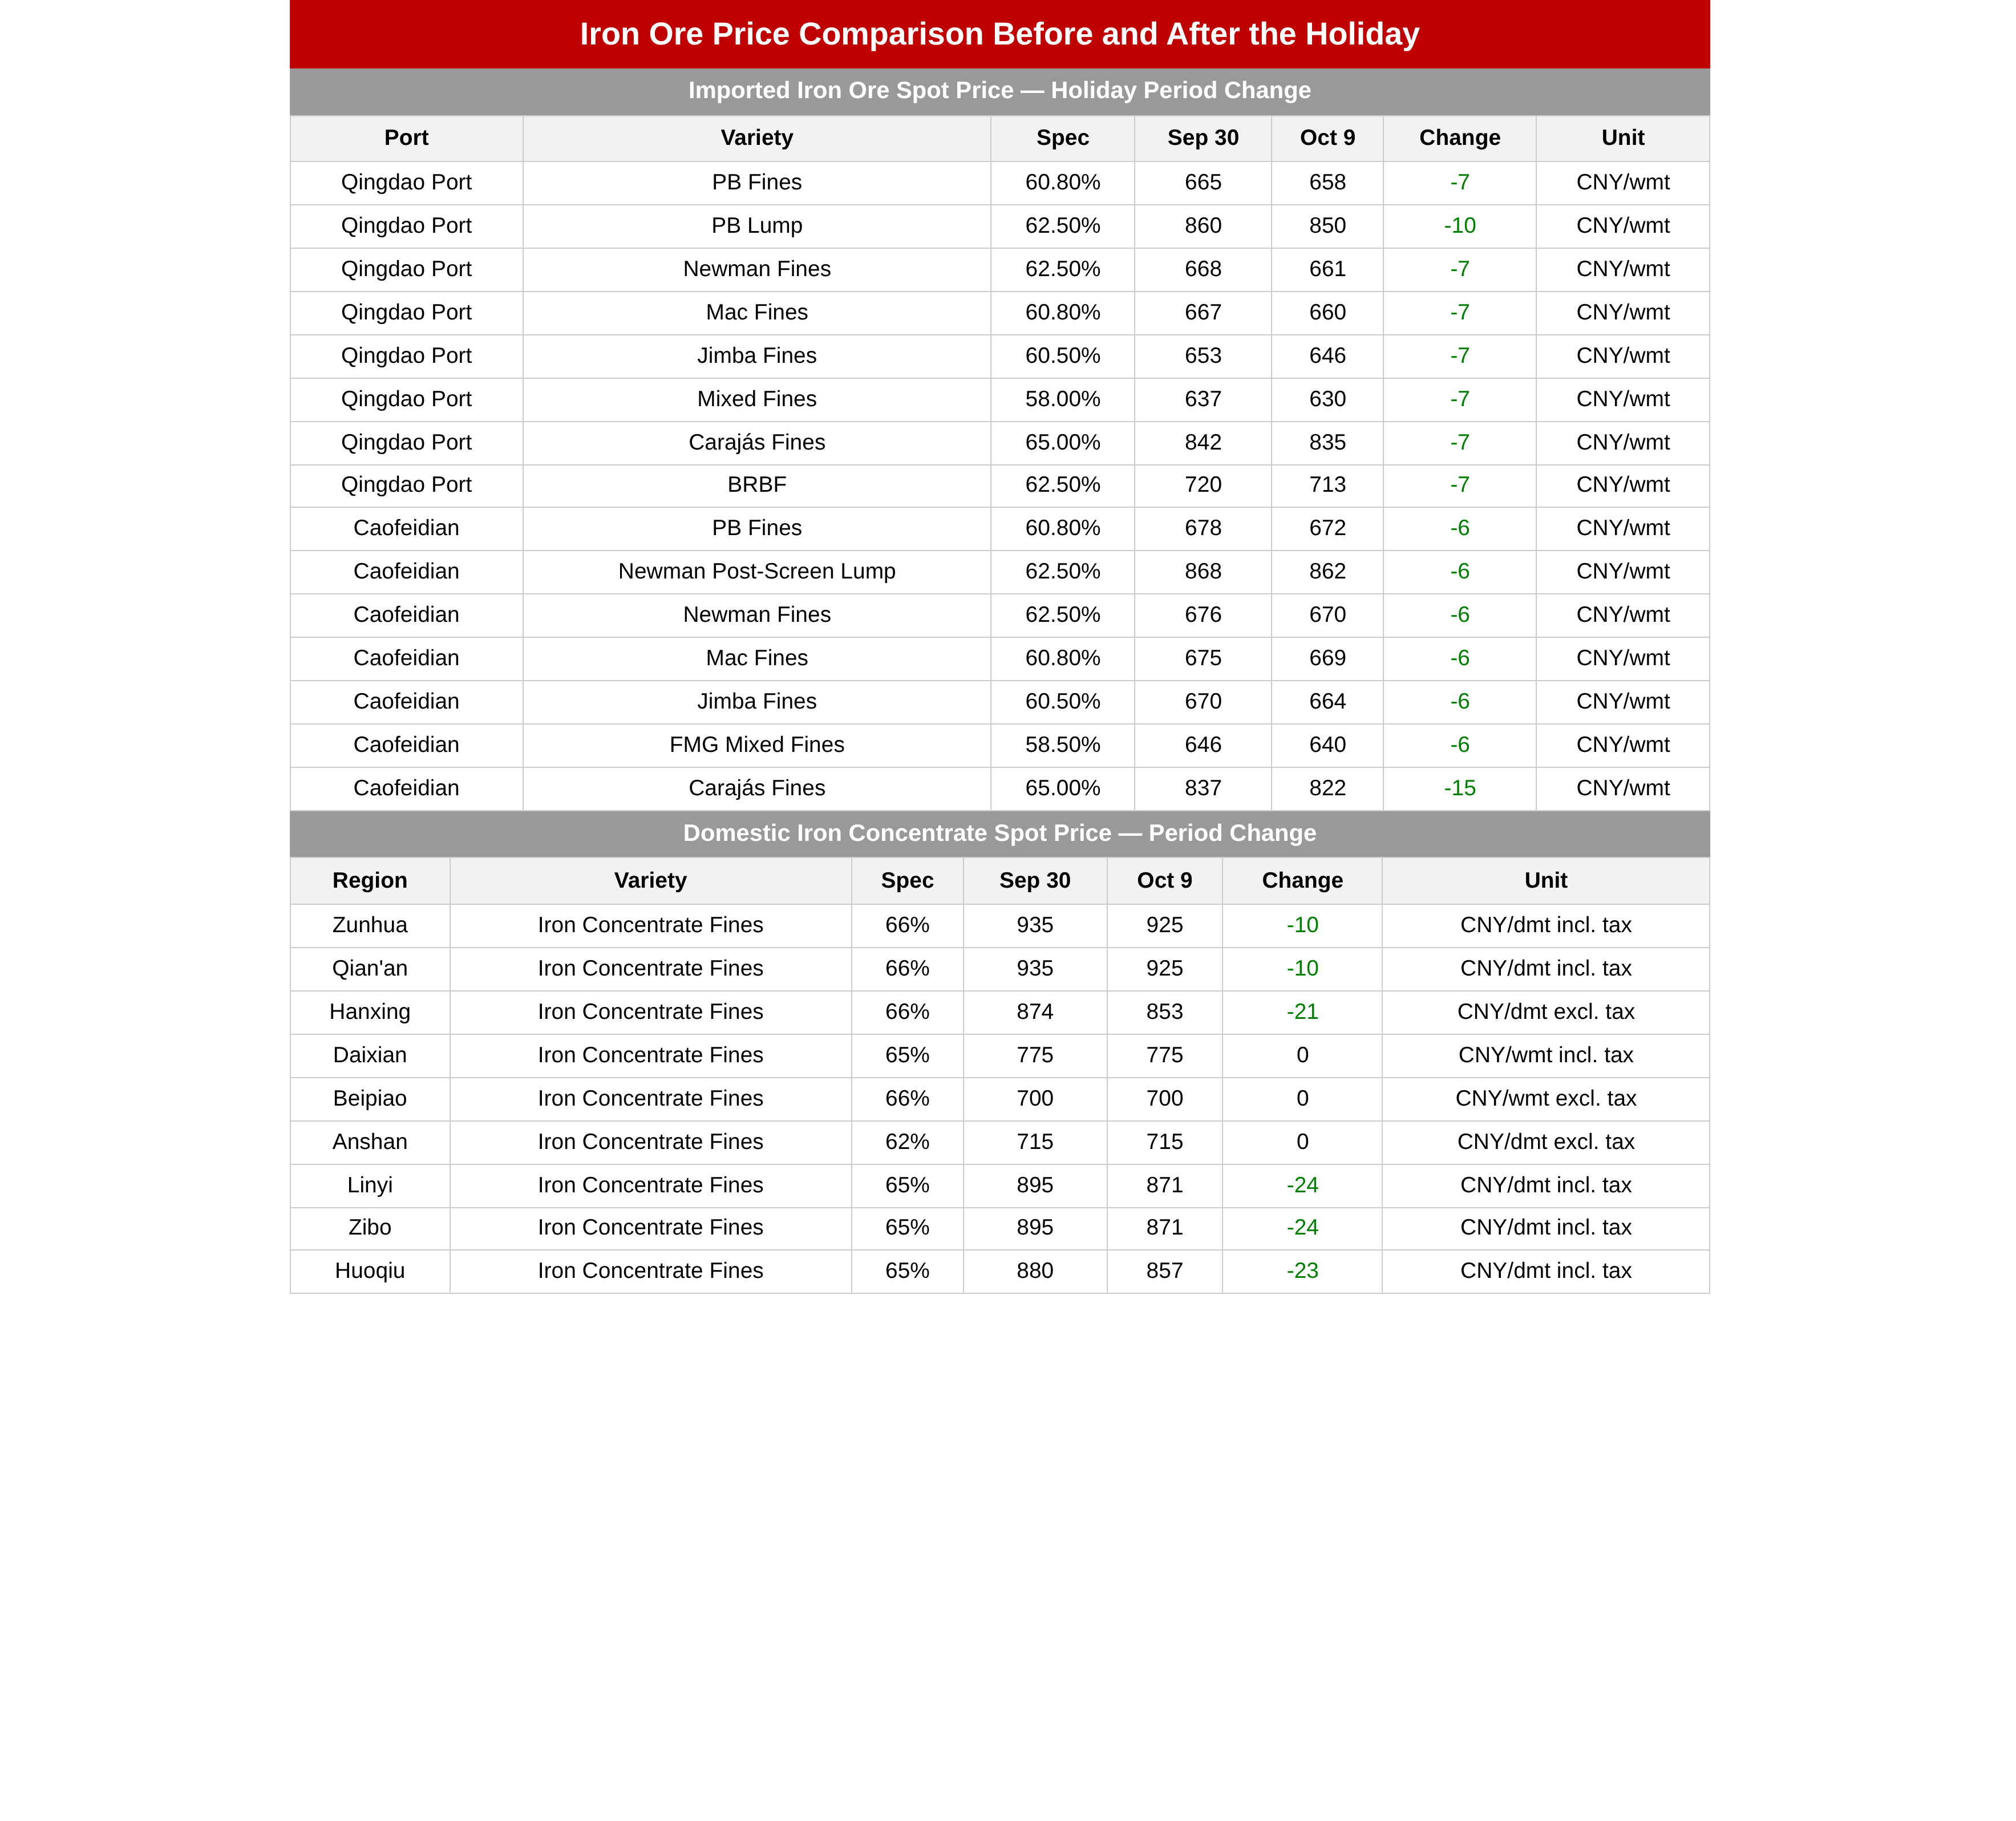
Di pasar spot, karena pabrik baja telah menyelesaikan penimbunan sebelum libur, para pedagang sebagian besar menepi selama libur, dan transaksi untuk kargo spot pelabuhan di Tiongkok pada dasarnya terhenti. Pada hari perdagangan pertama setelah libur, kontrak berjangka bijih besi yang paling aktif terus terkonsolidasi dengan nada lesu, dan harga spot turun 6-10 yuan/mt. Harga spot PB fines di pelabuhan Shandong sebagian besar ditawarkan pada 658 yuan/mt, sementara di pelabuhan Hebei ditawarkan pada 672-676 yuan/mt.
Dari perspektif fundamental, pengiriman bijih besi global masih dalam siklus pertumbuhan, dan kedatangan di pelabuhan juga tetap tinggi. Meskipun tarif angkutan laut yang tinggi agak membatasi pengiriman dari beberapa tambang non-arus utama, secara keseluruhan pasokan bijih besi masih memiliki ekspektasi pertumbuhan. Di sisi permintaan, kinerjanya lemah. Permintaan Tiongkok belum membaik, dan produksi logam panas di pabrik baja diperkirakan akan menurun. Pola pasokan kuat dan permintaan lemah menekan harga bijih besi. Namun, permintaan pengguna akhir belum memasuki musim sepi, dan permintaan di luar Tiongkok agak membaik. Setelah harga kokas turun, laba pabrik baja pulih sampai batas tertentu, dan penurunan produksi logam panas ke depannya terbatas. Permintaan bijih besi masih memiliki dukungan. Oleh karena itu, harga bijih besi diperkirakan tetap cenderung bearish dalam jangka pendek, tetapi penurunannya relatif terbatas.
Bijih domestik:
Dibandingkan dengan level sebelum liburan, harga komprehensif konsentrat bijih besi domestik sedikit terkoreksi selama liburan. Berdasarkan wilayah, Tiongkok timur didominasi oleh Shandong dan Anhui, di mana harga konsentrat bijih besi turun 20-25 yuan/mt karena indeks Platts yang lebih rendah; Tiongkok utara didominasi oleh Hebei, dengan harga turun 5-10 yuan/mt; harga di Tiongkok timur laut relatif stabil.
Secara fundamental, pasokan bijih besi domestik di Tiongkok tetap ketat; namun, pabrik baja jelas mengalami kerugian, dan konsentrat bijih besi domestik masih kurang memiliki keunggulan biaya yang jelas, sehingga pabrik baja secara keseluruhan memiliki keinginan kuat untuk menawar harga lebih rendah. Setelah liburan, dengan pabrik baja yang masih merugi, produksi logam panas diperkirakan akan melanjutkan tren penurunannya secara keseluruhan, memberikan dukungan yang lemah bagi permintaan konsentrat bijih besi; ditambah dengan harga bijih besi impor yang menunjukkan sedikit tanda perbaikan baru-baru ini, harga konsentrat bijih besi domestik diperkirakan akan terus menurun tipis.
[Batubara Kokas dan Kokas]
Batubara kokas:
Sirkulasi spot terhenti selama liburan Hari Nasional, dengan pasar secara keseluruhan lesu, meskipun pertumbuhan pasokan untuk batubara kokas kualitas premium terbatas, memberikan sedikit dukungan. Di sisi pasokan, produksi tambang batu bara domestik dilepas secara moderat di bawah kebijakan jaminan pasokan, tetapi pertumbuhannya dibatasi oleh kendala pengawasan keselamatan; penyeberangan perbatasan batu bara Mongolia kembali beroperasi setelah liburan, menjadikan pertumbuhan impor sebagai variabel kunci. Di sisi permintaan, produsen kokas belum secara signifikan mengurangi tingkat operasi, mempertahankan konsumsi kaku batu bara kokas, tetapi mereka mendorong harga lebih rendah dan membeli sesuai kebutuhan, terutama mengurangi persediaan dengan keinginan rendah untuk mengisi kembali stok. Singkatnya, sebagian besar jenis batu bara menghadapi ekspektasi penurunan harga dalam jangka pendek, dengan umpan balik negatif terus berlanjut, tetapi pasokan ketat jenis premium akan membatasi ruang penurunan dalam, menghasilkan pergeseran turun secara keseluruhan.
Kokas:
Selama liburan Hari Nasional, putaran pertama pemotongan harga diterapkan, dengan kokas pendinginan basah turun 100 yuan/mt dan kokas pendinginan kering turun 110 yuan/mt, dan ekspektasi pasar untuk putaran kedua pemotongan harga kokas meningkat, dengan pemotongan kedua diperkirakan akan menyusul. Di sisi pasokan, sebagian besar produsen kokas tetap merugi, tetapi tidak ada pembatasan produksi sukarela skala besar, dan persediaan di dalam pabrik terakumulasi secara moderat pada laju normal. Di sisi permintaan, persediaan baja jadi terus menumpuk selama liburan, dan dengan profitabilitas pabrik baja sendiri memburuk, produksi logam panas terus menurun, mempertahankan pembelian kokas sesuai kebutuhan dengan keinginan yang tidak memadai untuk mengisi kembali stok. Singkatnya, harga kokas masih menghadapi ekspektasi penurunan dalam jangka pendek, dengan umpan balik negatif masih berkembang; kunci ke depan adalah mengamati sejauh mana pemotongan produksi produsen kokas—jika mereka mempertahankan tingkat produksi yang ada, tekanan penurunan akan meningkat, sementara jika mereka secara proaktif meningkatkan pembatasan produksi, tren penurunan dapat diredakan.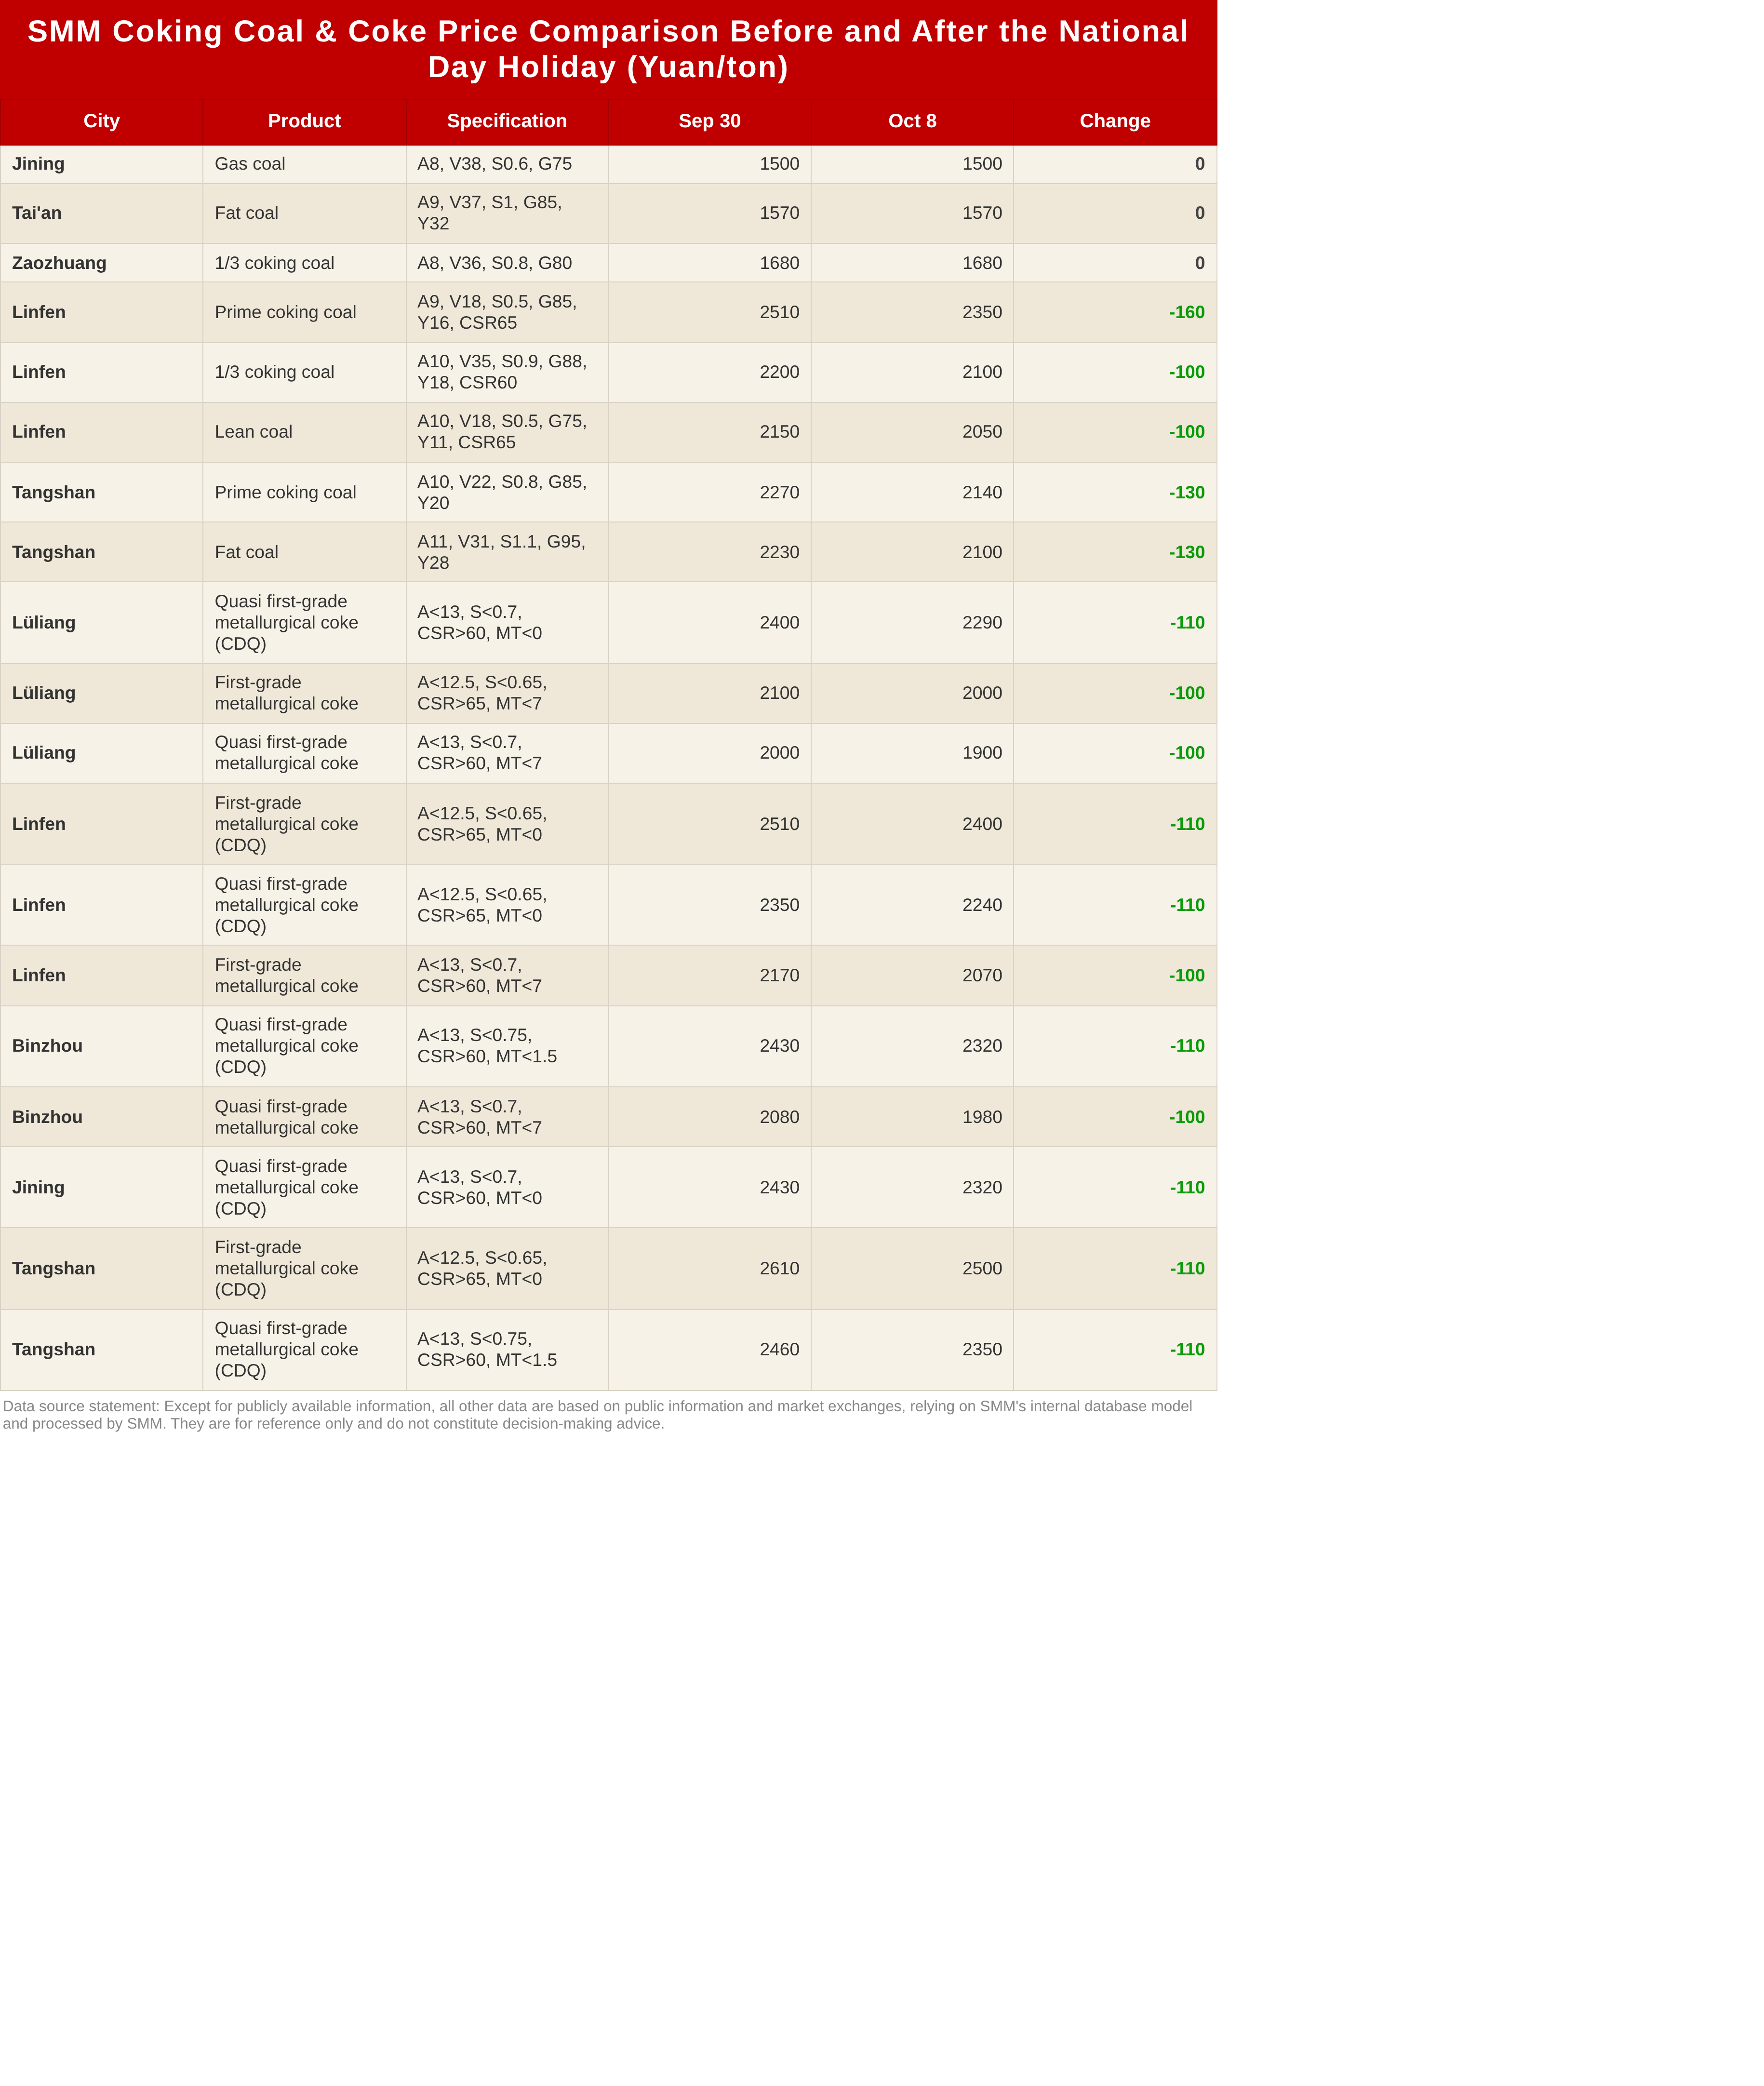
[Baja Konstruksi]
Selama liburan Hari Nasional, harga spot baja konstruksi di seluruh Tiongkok terkonsolidasi, dengan kuotasi sebagian besar stabil di banyak wilayah dan beberapa pasar berfluktuasi 10-20 yuan/mt. Di sisi pasokan, pabrik baja tanur tiup tetap merugi, dengan antusiasme produksi terbatas selama liburan, dan beberapa pabrik mengalihkan logam panas ke produk dengan margin lebih tinggi; selain itu, sebuah pabrik baja di Tiongkok barat daya telah memulai pengendalian produksi pada bulan September, sehingga produksi keseluruhan sedikit menurun. Selama liburan, kesulitan pengumpulan skrap masih berlanjut di beberapa wilayah, dan pabrik baja EAF mengalami penurunan profitabilitas, dengan sebagian beroperasi mendekati titik impas, sehingga jam operasional secara keseluruhan dipertahankan pada tarif listrik luar jam sibuk dan tarif datar. Mengenai inventaris, sebagian besar pedagang libur 3-5 hari selama liburan, dan pada hari libur resmi lainnya, pedagang mengatur staf untuk bertugas, tetapi lokasi konstruksi hilir berada dalam kondisi setengah terhenti selama liburan, dengan kemajuan konstruksi yang relatif lambat dan penurunan volume pengadaan yang nyata; kedatangan barang di pasar umumnya normal selama liburan, dan inventaris di dalam pabrik serta sosial terakumulasi secara bertahap. Menurut umpan balik pasar, permintaan di Tiongkok timur selama liburan Hari Nasional tergolong sedang, dan di pasar Shandong, beberapa pabrik memproduksi baja konstruksi dalam volume terbatas, mengakibatkan kekurangan spesifikasi secara keseluruhan, dengan sedikit kenaikan harga selama liburan; setelah liburan, di Zhejiang, beberapa pedagang spot-futures mempercepat aksi ambil untung, mendorong harga dasar lebih rendah; sementara di pasar barat laut, faktor cuaca menyebabkan sebagian sumber daya dikirim keluar secara bertahap, yang dapat membatasi harga pasar di sekitarnya dalam jangka pendek.
Ke depan, harga pasar baja konstruksi di berbagai wilayah diperkirakan akan sedikit berbeda setelah liburan, tetapi penurunannya kemungkinan relatif terbatas, dengan harga dasar tetap kokoh, terutama karena momentum produksi tanur tiup maupun EAF tidak mencukupi dan tekanan sisi pasokan relatif kecil; selain itu, karena Tiongkok utara secara bertahap memasuki musim dingin pada bulan Oktober, beberapa proyek hilir masih memiliki permintaan untuk mengejar tenggat waktu, sementara di Tiongkok selatan, dengan melemahnya dampak hujan, permintaan mungkin masih mengalami pelepasan bertahap. Secara keseluruhan, pedagang lebih berhati-hati selama liburan Hari Nasional tahun ini, dengan aktivitas spekulatif yang lebih sedikit dibandingkan tahun-tahun sebelumnya, sehingga harga baja konstruksi jangka pendek memiliki ruang terbatas baik naik maupun turun, bergerak menyamping dalam kisaran sempit, tetapi dalam jangka menengah dan panjang, perhatian masih perlu diberikan pada apakah permintaan musim puncak Oktober terwujud.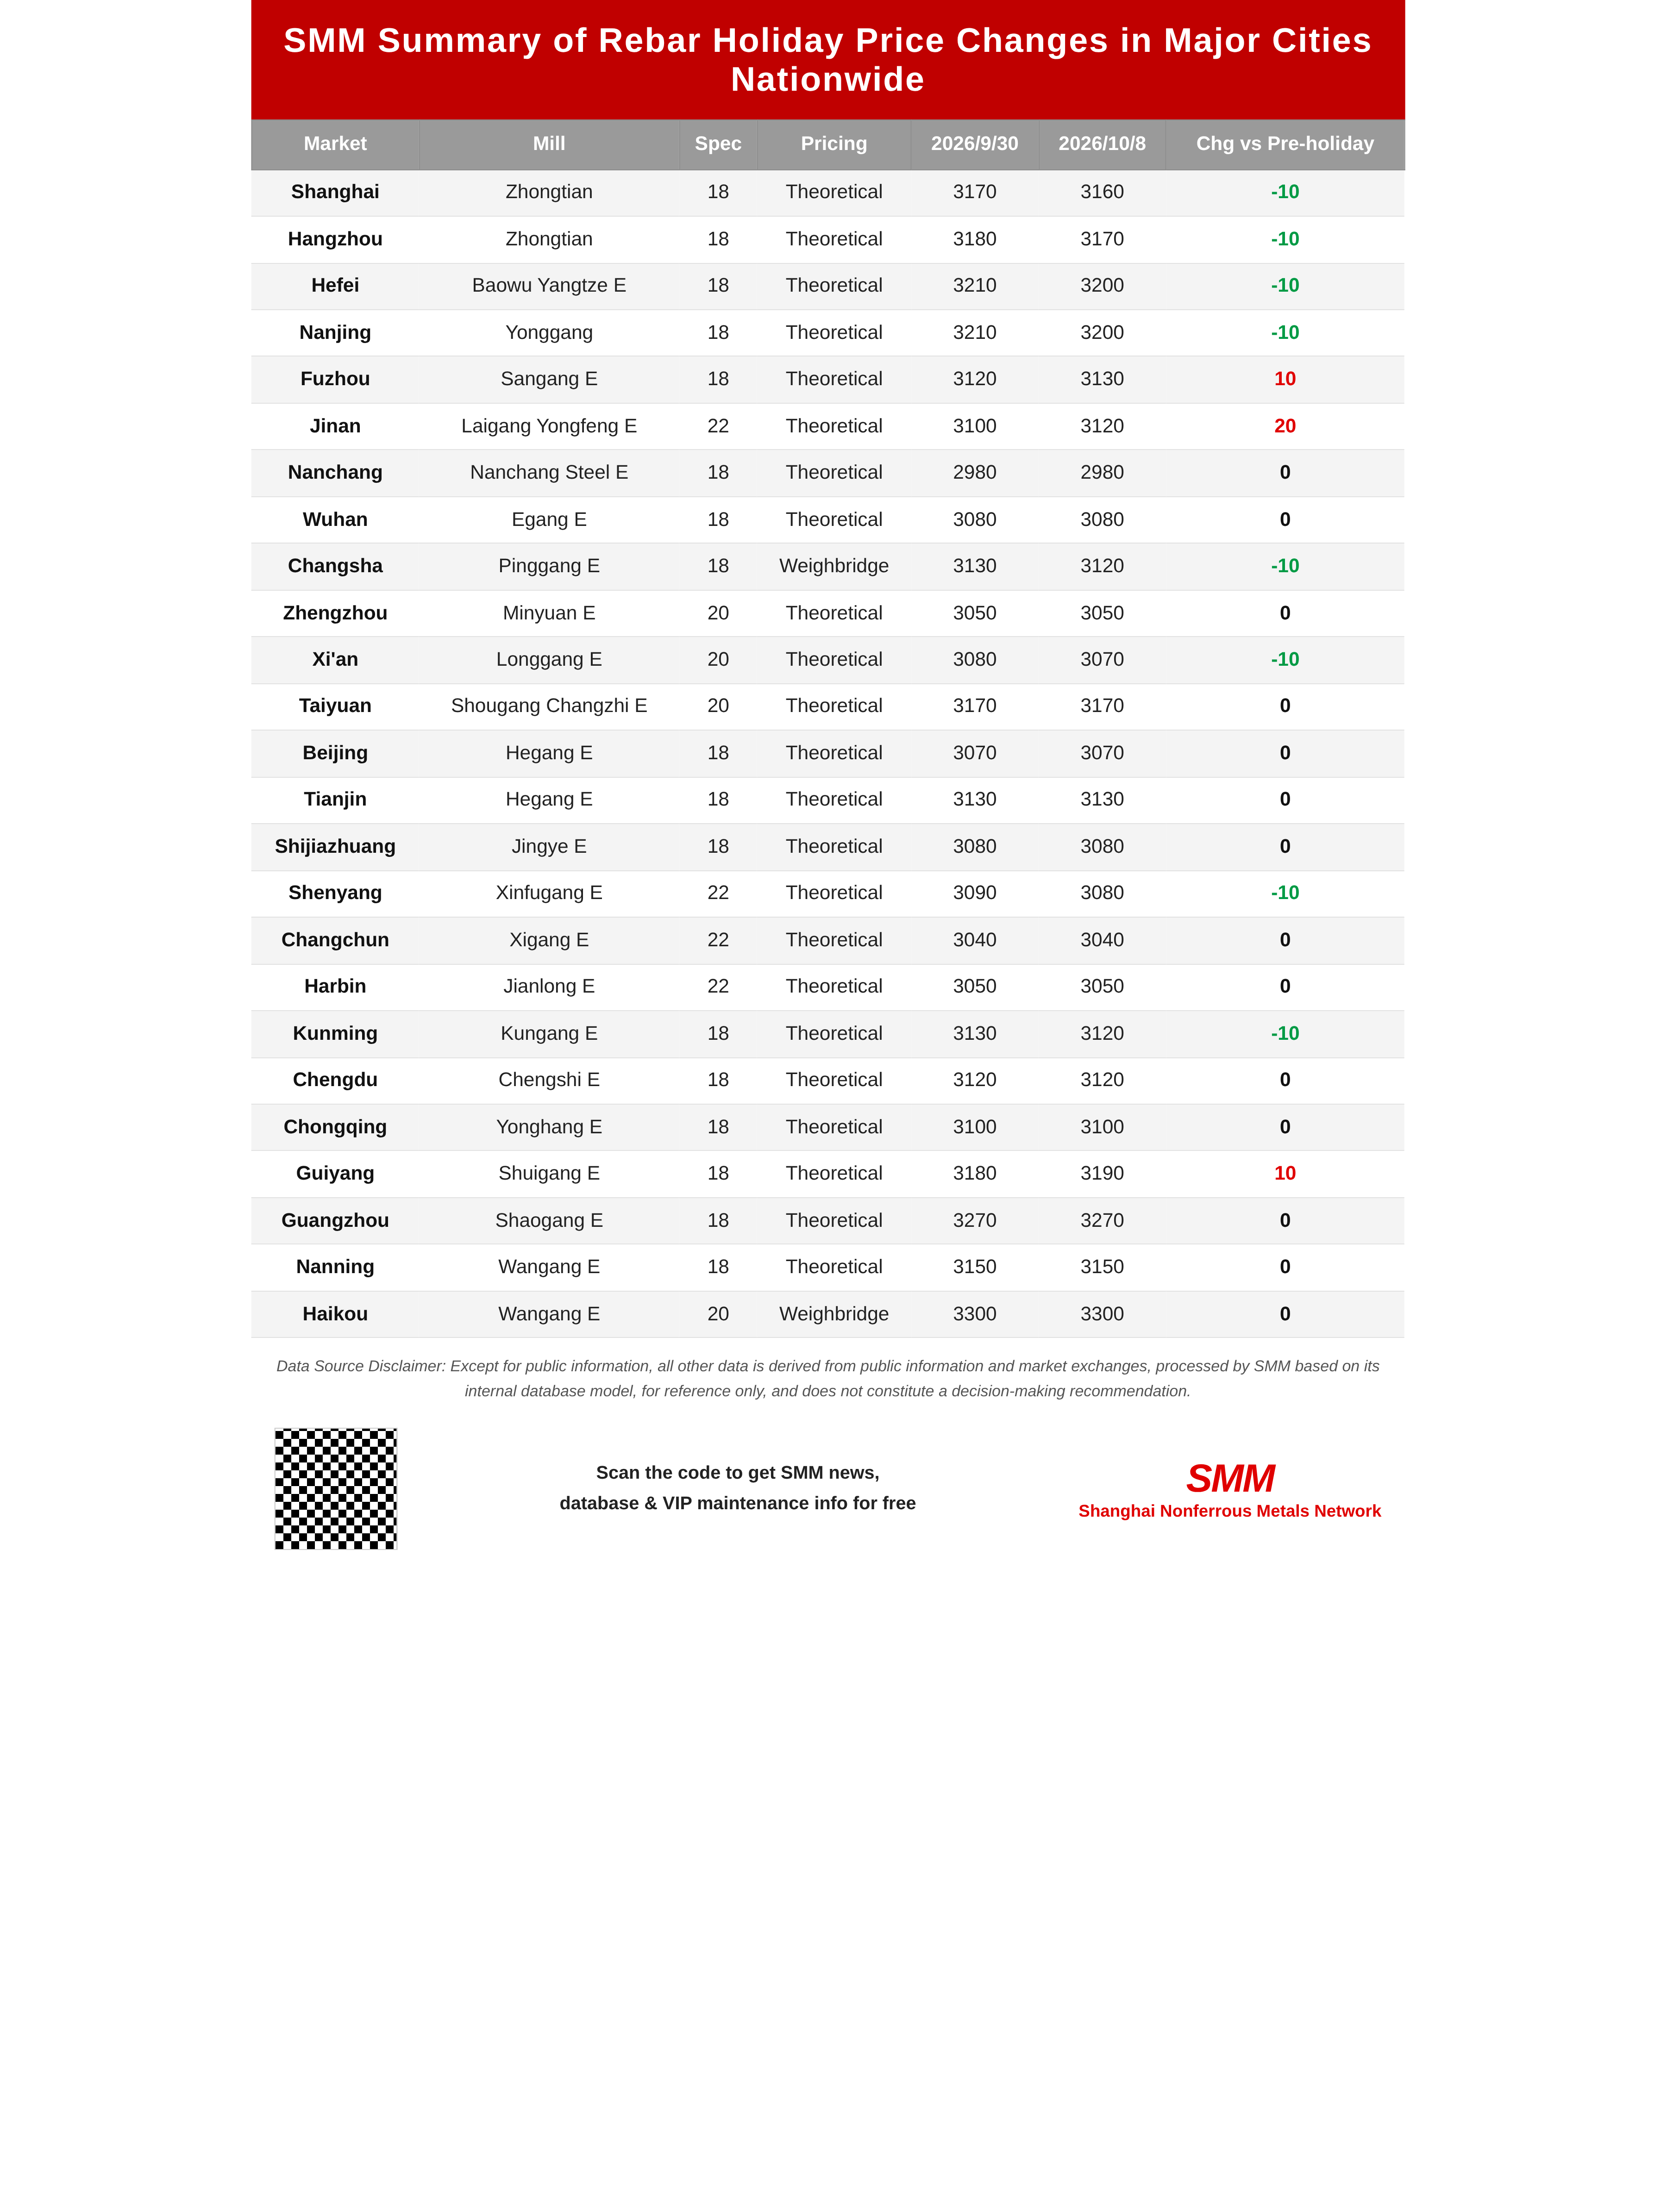
[Lembaran & Pelat]
HRC:Selama liburan Hari Nasional, harga HRC di kota-kota utama di seluruh Tiongkok tetap stabil.
Di pasar Tiongkok timur, kuotasi Shanghai turun 20-30 yuan/ton dari level sebelum liburan, dengan kuotasi sumber daya utama di 3.280-3.290 yuan/ton, dan sentimen permintaan pasar tergolong rata-rata. Harga spot Ningbo berada di 3.280-3.290 yuan/mt, turun 20-30 yuan/mt dari level sebelum liburan, dengan sentimen perdagangan pasar sedikit membaik, tetapi sebagian pengguna akhir menunjukkan antusiasme pembelian yang lemah dan sebagian besar mengambil sikap menunggu. Harga spot Hangzhou berada di 3.300-3.310 yuan/mt, turun 20 yuan/mt dari level sebelum liburan, dengan para pedagang sebagian besar menahan harga untuk saat ini.
Di pasar Tiongkok selatan, harga Lecong turun 10-20 yuan/mt dari level sebelum liburan, dengan harga sumber daya utama di 3.260-3.270 yuan/mt; para pedagang relatif tegas pada harga, sentimen permintaan pasar rata-rata, dan tidak ada pelepasan permintaan yang jelas.
Di Tiongkok utara, harga Tangshan turun sekitar 10 yuan/mt dari level sebelum liburan, dengan harga sumber daya utama di 3.210-3.220 yuan/mt; para pedagang memiliki ekspektasi yang lemah terhadap prospek pasar, tetapi karena persediaan mereka sendiri tidak tinggi, mereka memiliki keinginan untuk menahan harga, sementara pembeli hilir juga menunjukkan sentimen menunggu yang berat, menghasilkan sentimen perdagangan pasar yang rata-rata dan volume perdagangan keseluruhan yang relatif rendah.
CRC:
Pada hari pertama setelah liburan, CRC Bensteel Group di pasar Shanghai dihargai 3.710 yuan/mt, turun 10 yuan/mt dari level sebelum liburan; tidak ada pengisian ulang yang signifikan setelah liburan, dengan pasar sebagian besar dalam keadaan menunggu dan harga menurun dengan penurunan terbatas.
Ke depan, dengan liburan berakhir, persediaan nasional diperkirakan akan terakumulasi secara signifikan, dan perhatian harus diberikan pada pemulihan permintaan dan laju pengurangan persediaan dalam 1-2 minggu setelah liburan; dalam jangka pendek, harga HRC diperkirakan akan beroperasi dalam kisaran yang lemah, dengan fokus pada kisaran 3.230-3.300 untuk kontrak yang paling banyak diperdagangkan.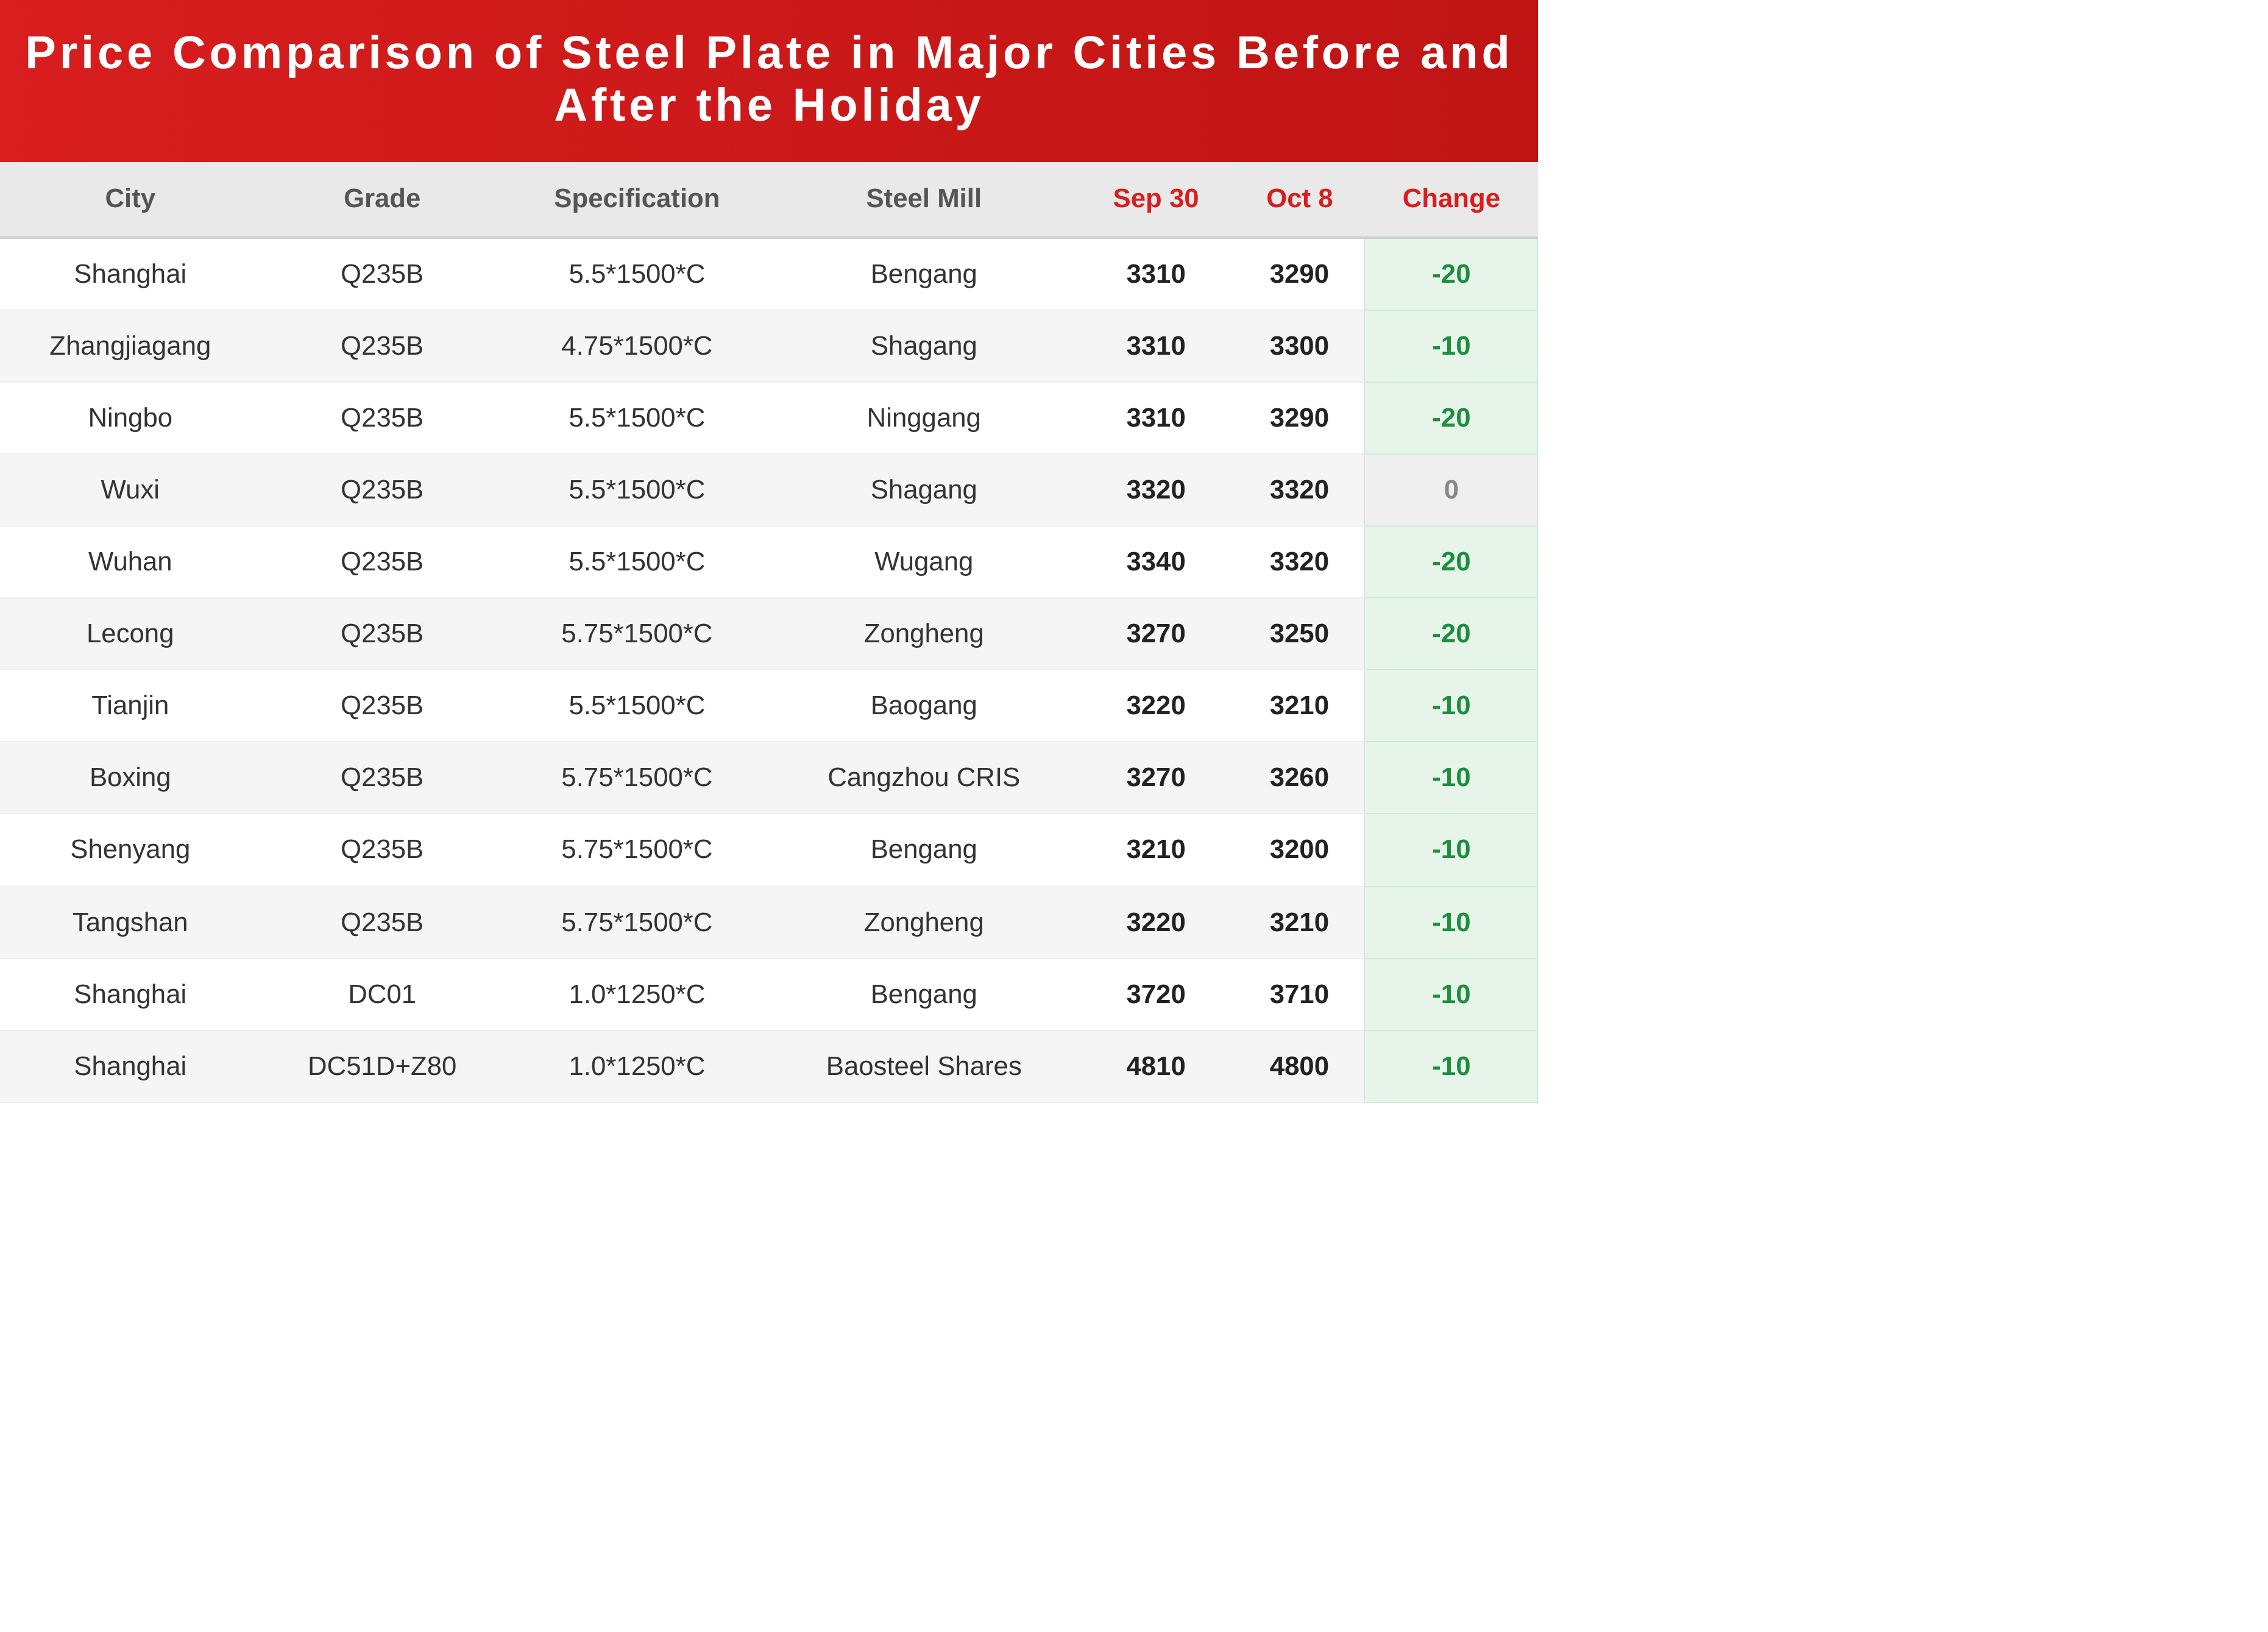
[Rangkuman Berita Penting Liburan]
[Kebijakan Makro] Kebijakan fiskal dan moneter bekerja bersama saat pertumbuhan stabil memasuki jendela implementasi
Sekitar liburan Hari Nasional, para pembuat kebijakan secara intensif merilis sinyal pertumbuhan stabil, dengan koordinasi fiskal dan moneter meningkat secara signifikan. Pada 1 Oktober, Menteri Keuangan menerbitkan sebuah artikel di Qiushi, mengklarifikasi bahwa pengeluaran anggaran publik umum tahun ini ditetapkan melebihi 30 triliun yuan, penerbitan obligasi pemerintah baru dari semua jenis akan mencapai 11,89 triliun yuan, dan menyebutkan studi alat tambahan seperti menggunakan batas kuota utang pemerintah daerah yang tidak terpakai, dengan fokus kebijakan bergeser dari "perluasan skala" ke "peningkatan efisiensi yang ditargetkan."
Sementara itu, subsidi bunga pinjaman pembelian rumah bagi penduduk yang diberlakukan mulai 1 Oktober menandai pertama kalinya pemerintah pusat secara langsung memberikan subsidi bunga atas pinjaman perumahan pribadi komersial, membentuk paket kebijakan "mendorong konsumsi + menstabilkan properti" bersama dengan obligasi khusus pemerintah tukar tambah gelombang keempat senilai 62,5 miliar yuan yang diterapkan sebelum hari libur. Di sisi moneter, rapat rutin kuartal ketiga bank sentral mempertahankan nada akomodatif moderat, dengan suku bunga PSL diturunkan menjadi 1,5% dan area dukungan diperluas, sementara kuota pinjaman ulang untuk inovasi teknologi dan transformasi teknis ditingkatkan secara bersamaan. Dasar kebijakan untuk tahun pembukaan "Rencana Lima Tahun ke-15" telah ditetapkan dengan jelas, dan kecepatan serta efektivitas implementasi kebijakan kuartal keempat akan menjadi fokus utama pasar.
[Lingkungan Internasional] Pelonggaran bertahap antara Tiongkok dan AS, tetapi hambatan perdagangan baja global dan tekanan biaya meningkat
Lanskap internasional menunjukkan pola "koeksistensi pelonggaran dan tekanan." Dalam hubungan bilateral, pertemuan puncak Tiongkok-AS dan putaran kedelapan konsultasi ekonomi dan perdagangan Tiongkok-AS mencapai sepuluh hasil pragmatis, termasuk pengurangan tarif timbal balik "30 miliar untuk 30 miliar", perpanjangan penangguhan tarif tambahan timbal balik hingga 10 Januari 2027, impor batu bara Tiongkok dari AS, dan pembentukan kelompok kerja pertanian, memberikan perbaikan bertahap pada kepercayaan pasar dan membawa perbaikan marjinal pada ekspektasi permintaan komoditas domestik.
Namun, lingkungan perdagangan baja global jelas telah mengetat: aturan baja baru UE yang diterapkan pada bulan Juli memangkas kuota impor bebas tarif dari sekitar 33 juta ton menjadi 18,3 juta ton, menaikkan tarif di luar kuota dari 25% menjadi 50%, dan mewajibkan ketertelusuran "melt & pour" mulai Oktober; dengan fase formal CBAM yang tumpang tindih, ekspor baja Tiongkok ke Eropa menghadapi tekanan ganda dari "tarif + karbon." Di Amerika Utara, negosiasi perdagangan AS-Kanada gagal, dan AS memberlakukan tarif tambahan pada barang-barang Kanada termasuk aluminium, yang semakin memecah rantai pasokan baja dan aluminium. Di sisi makro, bank sentral AS menaikkan suku bunga menjadi 3,75%–4,00% pada September, dolar AS tetap kuat, dan imbal hasil obligasi pemerintah AS 10 tahun sempat menembus di atas 5,3%; minyak mentah Brent mendekati $100/barel, dan harga batu bara metalurgi kontrak jangka dekat melonjak, mendorong naik biaya pembuatan baja global. worldsteel memperkirakan permintaan baja global hanya tumbuh 0,3% pada 2026, dan OECD memperingatkan bahwa kapasitas berlebih dapat mencapai 745 juta ton pada 2028—pengetatan eksternal, hambatan perdagangan, dan kelebihan pasokan tetap menjadi variabel yang perlu terus dipantau oleh pasar baja global.
[Subsidi Bunga Pinjaman Pembelian Rumah Hunian Diterapkan Secara Nasional Mulai 1 Oktober]
Kementerian Keuangan, bank sentral, dan Administrasi Regulasi Keuangan Nasional bersama-sama menerbitkan pemberitahuan bahwa, mulai 1 Oktober, pinjaman perumahan komersial pribadi rumah pertama yang baru diterbitkan dan memenuhi syarat akan menerima subsidi bunga fiskal sebesar 1 poin persentase per tahun, hingga 5 tahun, dengan batas per rumah tangga 1 juta yuan; ini adalah pertama kalinya pemerintah pusat memberikan subsidi bunga KPR, dengan masa pelaksanaan kebijakan sementara ditetapkan 1 tahun dan tanpa batas total pendanaan, dan enam bank besar telah menerapkan “subsidi tanpa pengajuan.” Dampak terhadap pasar baja global: subsidi berfokus pada permintaan kaku rumah pertama untuk rumah di bawah 120 meter persegi dan dalam kisaran 1,5 juta yuan, secara tepat mendukung rantai penjualan dan penyelesaian properti, memberikan dorongan positif ringan terhadap permintaan baja konstruksi seperti baja tulangan dan kawat baja; namun, ambang batas membatasinya pada permintaan kaku alih-alih cakupan universal, sehingga dorongan terhadap konsumsi baja secara keseluruhan terbatas dan tidak mungkin membalikkan penurunan siklus panjang penggunaan baja terkait properti.
[PMI Manufaktur September Kembali ke Wilayah Ekspansi, tetapi Selisih Pesanan Baru-Produksi Berbalik Negatif]
PMI manufaktur berada di 50,1 (Agustus: 49,8), non-manufaktur 50,2, dan komposit 50,7, semuanya kembali ke ekspansi; namun, selisih pesanan baru-produksi berbalik negatif, dengan indeks harga pembelian bahan baku di 60,8 dan harga jual pabrik di 54,0, memusatkan laba di hulu-menengah. Kembalinya PMI di atas angka 50 meningkatkan ekspektasi penggunaan baja domestik, tetapi struktur “produksi kuat, permintaan lemah” berarti harga baja kurang memiliki momentum kenaikan.
[Bank Sentral Pangkas Suku Bunga PSL Satu Tahun ke 1,5% dan Perluas "Enam Jaringan," Penambahan Pinjaman Kembali]
Pada hari terakhir sebelum liburan, suku bunga PSL dipangkas 0,25 poin persentase, enam jenis "jaringan" infrastruktur dimasukkan ke area dukungan, dan kuota pinjaman kembali baru sebesar 200 miliar yuan untuk inovasi teknologi serta 500 miliar yuan untuk pertanian dan usaha kecil ditambahkan, dengan reverse repo langsung besar-besaran menyusul setelah liburan. Perluasan PSL langsung menguntungkan investasi infrastruktur dan jaringan pipa, mendukung permintaan baja domestik dalam jangka menengah; namun, transmisi ke penggunaan baja aktual membutuhkan waktu, dan dalam jangka pendek, hal ini lebih memberikan dukungan ekspektasi daripada dorongan nyata bagi logam besi.