

Lima pasar, lima jenis jeda
Biaya turun tetapi harga bertahan. Biaya turun dan harga naik. Biaya naik dan harga tetap datar. Pada kuartal ketiga, semua ini terjadi di pasar baja nirkarat luar negeri pada saat yang bersamaan.
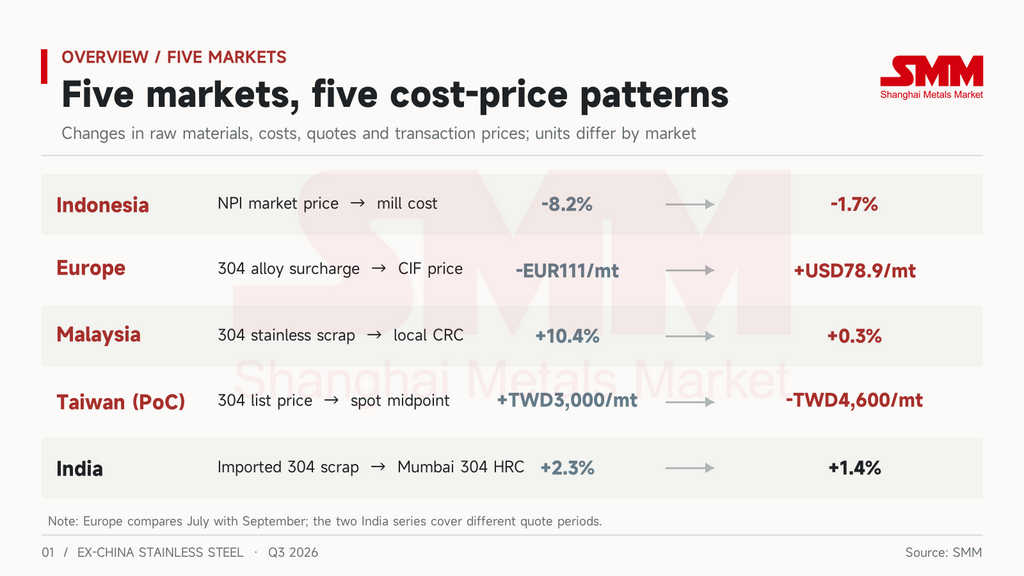
Harga baja nirkarat biasanya mengikuti bahan baku. Nikel adalah biaya terbesar dalam baja 304. Pabrik-pabrik Asia menggunakan nikel pig iron (NPI) Indonesia, sementara pabrik-pabrik Eropa menggunakan skrap baja nirkarat dan menerbitkan biaya tambahan paduan bulanan. Di masa lalu, perkiraan kasar harga di kedua kawasan dapat diambil dari sisi biaya. Pada kuartal ketiga, keterkaitan itu putus di hampir setiap pasar, pada titik yang berbeda di masing-masing pasar. Di Indonesia, keterkaitan itu putus antara harga pasar NPI dan biaya pabrik itu sendiri. Di Eropa, keterkaitan itu putus antara biaya dan harga yang tiba di pelabuhan, di Malaysia antara bahan baku dan pengguna akhir, dan di Taiwan (PoC) antara harga daftar dan transaksi aktual.
Di mana keterkaitan itu putus akan menentukan arah penyesuaian harga pada kuartal keempat.
Indonesia: penurunan NPI 8% yang tidak pernah mencapai pabrik terintegrasi
NPI Indonesia turun paling tajam pada paruh pertama September.
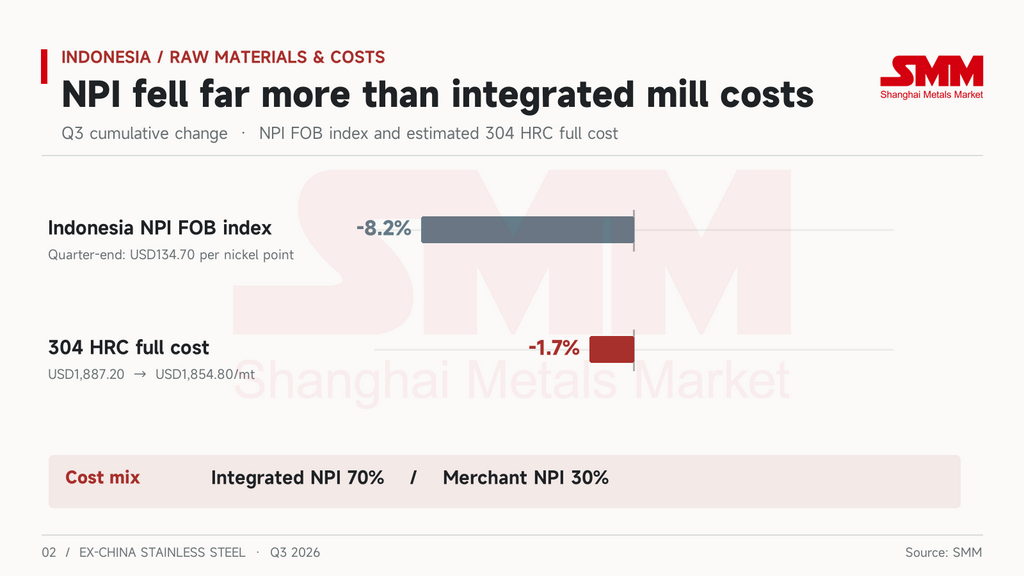
Indeks NPI FOB Indonesia bertahan di USD145–147/poin nikel sepanjang Juli dan Agustus. Antara 1 dan 18 September, indeks itu turun dari USD144,40 menjadi USD135,20, dan ditutup pada kuartal tersebut di USD134,70/poin nikel, turun 8,2% selama kuartal ketiga.
Biaya pabrik baja nirkarat Indonesia nyaris tidak bergerak. Estimasi SMM mengasumsikan campuran 70% NPI terintegrasi dan 30% dibeli di pasar. Atas dasar itu, biaya penuh koil canai panas (HRC) 304 Indonesia turun dari USD1.887,20/mt pada awal kuartal menjadi USD1.854,80/mt pada akhir kuartal. Itu adalah penurunan hanya USD32,40, atau 1,7%, dan biaya tunai turun dari USD1.774,50/mt menjadi USD1.741/mt. Waktunya menjelaskan semuanya. Pergerakan biaya tunggal terbesar terjadi pada 15 Juli, penurunan sekitar USD19 dalam satu hari, ketika harga NPI nyaris tidak bergeser. Dari 1 hingga 18 September, NPI turun sekitar 6% dan biaya penuh hanya turun USD3,40.
Harga pasar NPI bukanlah apa yang dibayar pabrik terintegrasimembayar. Pabrik-pabrik ini memproduksi 70% NPI mereka sendiri, sehingga penurunan harga pasar hanya memengaruhi mereka melalui 30% yang mereka beli. Penurunan harga NPI pertama-tama memukul pembeli NPI pedagang.
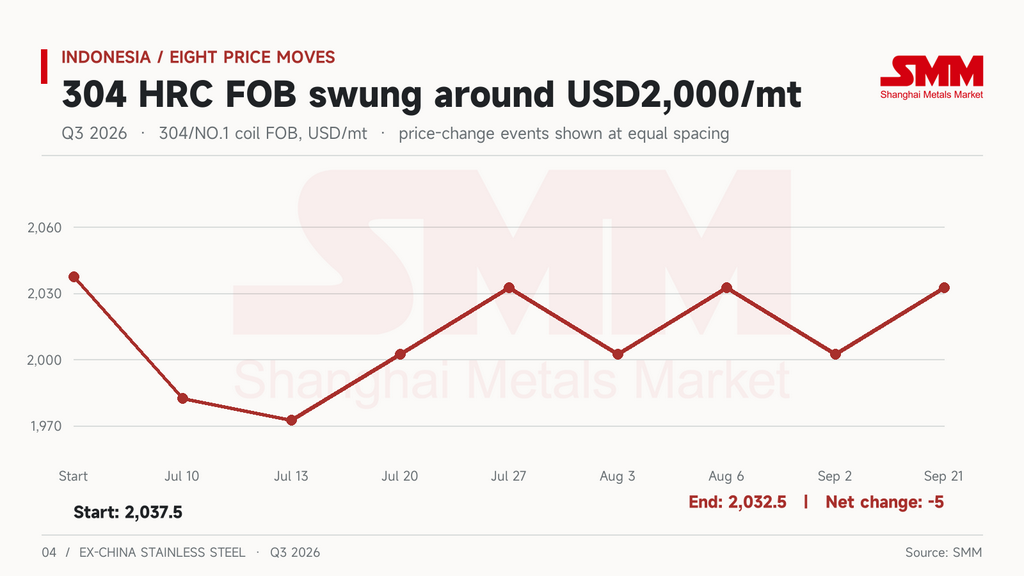
Dengan biaya yang stabil, laba bergantung pada penetapan harga. FOB koil 304/NO.1 Indonesia disesuaikan delapan kali pada kuartal ketiga. Dimulai dari USD2.037,50/mt dan berakhir di USD2.032,50/mt, hanya turun USD5. Pabrik menggerakkan harga naik turun dalam langkah USD30. Pada bulan Juli mereka memangkas USD55 pada tanggal 10 dan USD10 lagi pada tanggal 13, lalu menambahkan USD30 pada tanggal 20 dan 27. Pada bulan Agustus mereka memangkas USD30 pada tanggal 3 dan menambahkan kembali USD30 pada tanggal 6. Pada bulan September mereka memangkas USD30 pada tanggal 2 dan menaikkannya lagi pada tanggal 21.
Margin bergerak sejalan dengan harga. Setelah dua pemangkasan pada bulan Juli, laba biaya penuh turun menjadi USD93,30/mt pada 13 Juli, margin 4,7% dan terendah kuartal ini. Pada 24 September, laba mencapai USD182,60/mt, atau 9%, tertinggi kuartal ini. Diukur berdasarkan perubahan harian, lebih dari 90% variasi laba kuartal ini berasal dari pergerakan harga, dan setiap penyesuaian USD30 menggeser margin sekitar 1,5 poin persentase.
Sepanjang kuartal ini, laba biaya penuh naik dari USD150,30/mt menjadi USD177,70/mt. Margin naik dari 7,4% menjadi 8,7%, rata-rata 7,8%, dan margin biaya tunai naik dari 12,9% menjadi 14,3%. Harga tidak pernah turun di bawah biaya penuh pada hari mana pun di kuartal ketiga. Tambahan laba USD27 berasal dari penurunan biaya USD32, sebagian diimbangi oleh USD5 yang hilang pada harga.
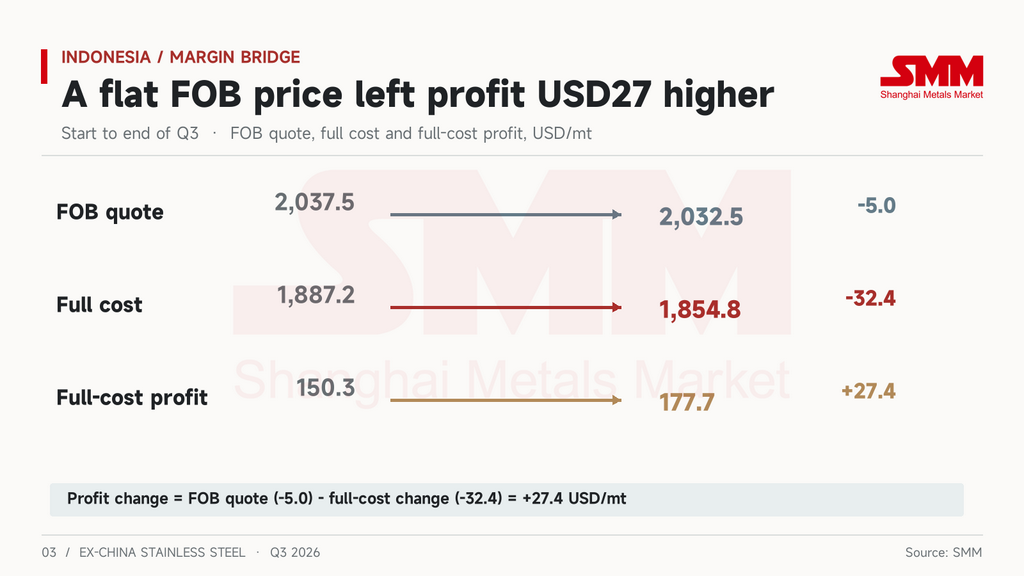
Pabrik Indonesia menahan harga mereka pada kuartal ketiga, tetapi biaya bukanlah alasannya. Kenaikan 21 September terjadi pada dua titik tekanan. Mulai 22 September, kekurangan air di kawasan IMIP memaksa pabrik NPI RKEF memangkas tingkat operasi sekitar 30–40%. Pembeli juga menempatkan pesanan terakhir mereka sebelum deklarasi melt-and-pour UE berlaku pada 1 Oktober. Perdagangan hilir tipis sepanjang kuartal, dan pemangkasan 2 September merupakan respons langsung terhadap permintaan yang tidak pernah muncul.
Pada akhir kuartal, FOB HRC 304 Indonesia masih sekitar USD178/mt di atas biaya penuh dan sekitar USD292/mt di atas biaya tunai.Harga memiliki ruang untuk turun pada kuartal keempat. Jika turun, itu akan menjadi pilihan penetapan harga pabrik daripada pergerakan yang didorong biaya.
Eropa: biaya turun, harga landed naik
Eropa adalah satu-satunya pasar pada kuartal ketiga di mana biaya dan harga bergerak berlawanan arah.
Surcharge paduan 304 Outokumpu adalah EUR2.346/mt pada bulan Juli dan turun menjadi EUR2.228/mt pada bulan Agustus. Naik tipis kembali ke EUR2.235/mt pada bulan September dan turun lagi menjadi EUR2.188/mt untuk bulan Oktober. Permintaan tidak memberikan dukungan. Juli dan Agustus adalah libur musim panas. Setelah pekerjaan dilanjutkan pada bulan September, pengiriman dan harga produk datar Italia tetap lemah. Distributor kesulitan membebankan biaya, dan skrap nirkarat Eropa berada di bawah tekanan sepanjang kuartal ini.
CIF Belgia koil 304/2B (tepi giling) bergerak berlawanan arah. Rata-rata bulanannya naik dari USD2.626,80/mt pada bulan Juli menjadi USD2.705,70/mt pada bulan September. Pada pertengahan Juli, selama libur musim panas, harga landed berada di titik terendah kuartal ini sebesar USD2.600. Harga melonjak USD75 dalam satu hari pada tanggal 3 Agustus, dinaikkan dua kali lagi pada bulan September, dan menutup kuartal ini pada USD2.740/mt.
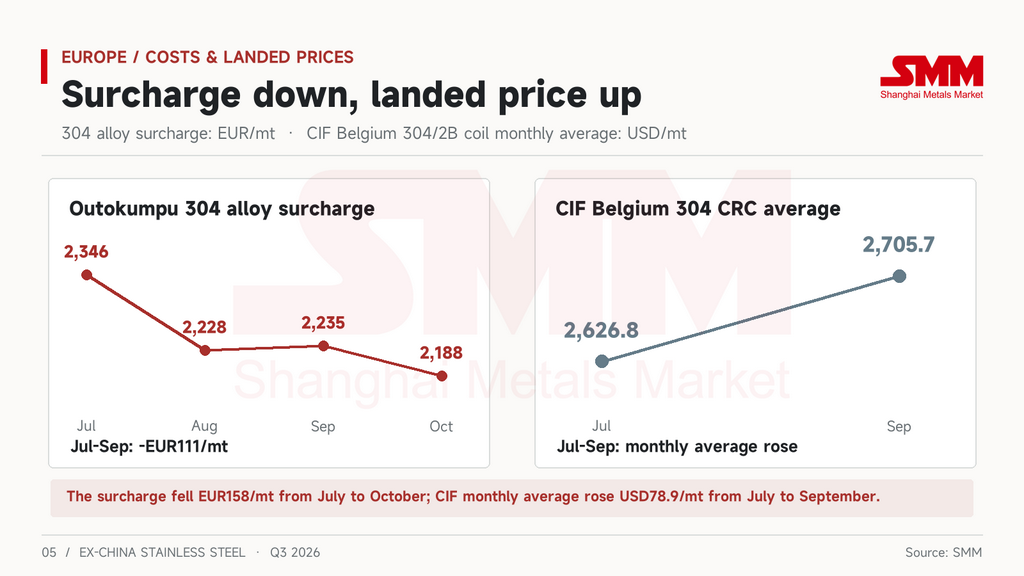
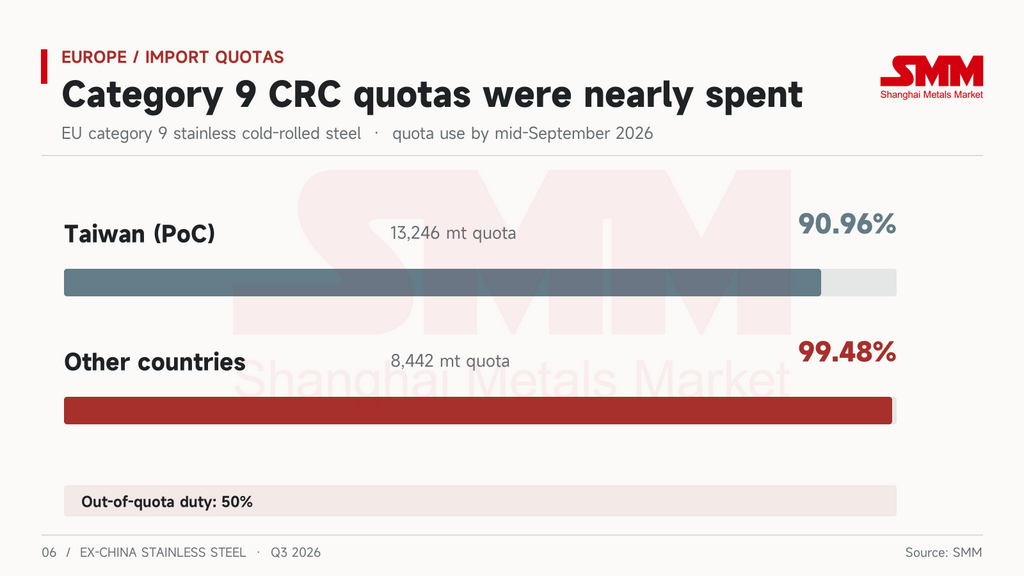
Perbedaannya adalah harga kuota dan bea masuk. Q3 adalah kuartal penuh pertama di bawah rezim impor baja baru, dan kuota habis lebih cepat dari perkiraan. Pada pertengahan September, Taiwan (PoC) telah menggunakan 90,96% dari kuota 13.246t untuk baja nirkarat canai dingin kategori 9. Eksportirnya berhenti mengirim dan menunggu alokasi Q4. Kuota "negara lain" sebesar 8.442t telah terpakai 99,48%, dan apa pun di atasnya dikenakan bea keluar kuota 50%.
Pada akhir kuartal, UE menambahkan lima proses perlindungan perdagangan pada produk canai dingin yang sama. UE membuka tinjauan kedaluwarsa anti-dumping terhadap Tiongkok, Taiwan (PoC), India, dan Indonesia pada tanggal 15 September. Disusul dengan tinjauan kedaluwarsa bea masuk imbalan terhadap India dan Indonesia pada tanggal 30 September. Tinjauan sementara atas bea anti-dumping dan bea masuk imbalan terhadap India juga dibuka. Tarif yang ada tetap berlaku selama tinjauan berjalan.
Deklarasi melt-and-pour mulai berlaku pada tanggal 1 Oktober, dan analisis SMM sebelumnya membahas detailnya. Untuk Q4, intinya sederhana. Setiap bill of lading kini memerlukan satu dokumen tambahan, dan kargo yang tiba tanpa dokumen akan ditolak, sehingga kedatangan akan melambat.
Tagihan karbon juga belum selesai. Juga pada tanggal 30 September, direktorat pajak dan bea cukai Komisi (DG TAXUD) menerbitkan tinjauannya tentang ambang batas pengecualian CBAM. Ambang batas impor tahunan 50 mt tetap berlaku, tetapi tinjauan tersebut tiba terlambat lima bulan dan tanpa metodologi. Peraturan yang didelegasikan tentang cara sertifikat dijual dan dihargai masih belum ada, empat bulan sebelum penjualan dijadwalkan dibuka pada tanggal 1 Februari 2027. Kuota, tinjauan perdagangan, melt-and-pour, dan biaya karbon semuanya berubah pada akhir kuartal yang sama.
Yang dibayar oleh pembeli Eropa bukanlah nikel, melainkan kepastian bahwa kargo mereka akan lolos bea cukai.
Malaysia: biaya bahan baku naik, pengguna akhir tidak mengikuti
Di Malaysia, jeda terjadi di hilir.
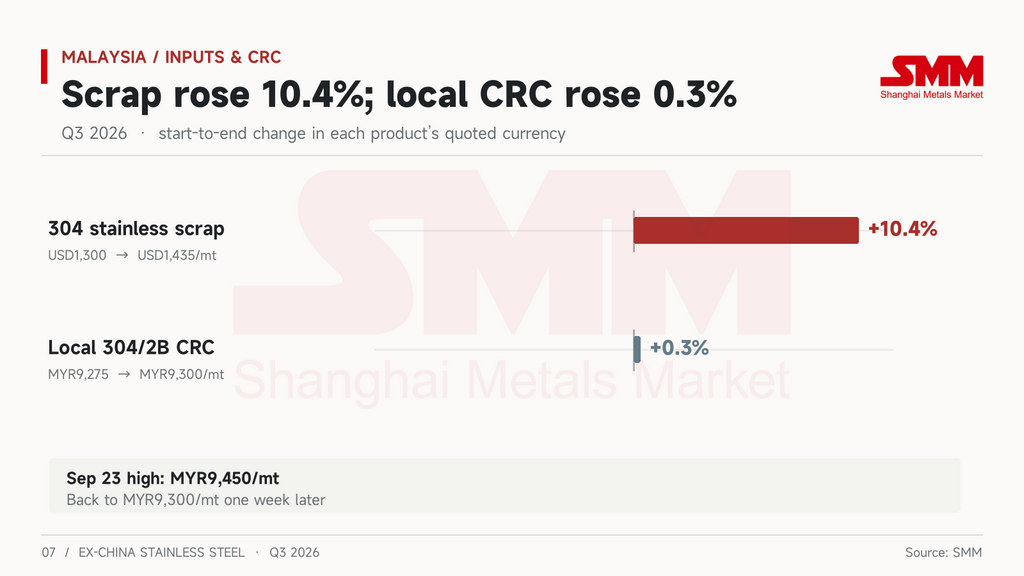
Skrap nirkarat 304 Malaysia memulai kuartal ini pada USD1.300/mt. Harga mulai naik pada akhir Juli dan mencapai USD1.435/mt pada pertengahan September, naik 10,4%. Koil 304/2B lokal (tepi giling) bergerak dari MYR 9.275/mt menjadi MYR 9.300/mt selama periode yang sama, kenaikan hanya 0,3%. Harga mengikuti Indonesia hingga titik tertinggi kuartal ini sebesar MYR 9.450/mt pada tanggal 23 September, kemudian turun kembali ke MYR 9.300/mt seminggu kemudian. Pembeli lokal hanya membeli sesuai kebutuhan sepanjang kuartal ini, dan pabrik canai dingin terkemuka terutama mengandalkan pesanan ekspor.
Permintaan yang lemah hanya sebagian alasan harga lokal tidak bisa naik. Material yang lebih murah juga terus berdatangan. Koil canai dingin (CRC) Vietnam memanfaatkan bea nol untuk mengirim dengan cepat sebelum bea anti-dumping diberlakukan. CRC 304 Vietnam ditawarkan sekitar USD2.160/mt CIF, USD30–50 di bawah material Indonesia. Pada tanggal 9 September, Kementerian Investasi, Perdagangan, dan Industri (MITI) membuka penyelidikan anti-dumping terhadap CRC Indonesia, berdasarkan petisi dari Bahru Stainless. Kasus ini kini berada pada tahap kuesioner 30 hari, dan pasar memperkirakan tarif di atas 20%.
Ekspor Malaysia sendiri juga sedang diawasi. POSCO sedang menyiapkan pengaduan anti-penghindaran terhadap CRC Malaysia. Sasaran utamanya adalah material dari Tiongkok, Indonesia, atau Taiwan (PoC) yang diproses di Malaysia dan dikirim ke Korea. Di UE, kuota Malaysia sekitar 48% lebih kecil dari sebelumnya, dan mulai Oktober setiap pengiriman harus membuktikan asal peleburan bajanya.
Biaya bahan baku naik, harga lokal tertahan oleh impor, dan ekspor dibatasi. Pabrik canai dingin Malaysia terjepit dari tiga sisi.
Taiwan (PoC): harga daftar naik, harga spot tidak mengikuti
Di Taiwan (PoC), jeda terjadi antara pabrik dan distributor mereka.
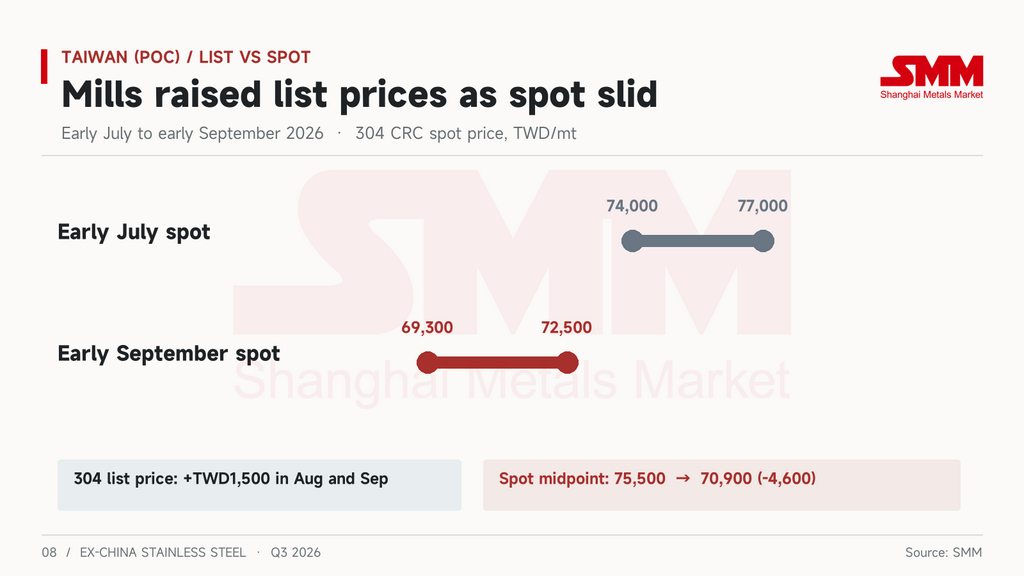
Pada bulan Juli, Yieh United Steel, Tang Eng Iron Works, dan Walsin Lihwa semuanya menahan harga daftar tetap, mengakhiri tujuh kenaikan bulanan berturut-turut. Pada bulan Agustus dan September, Yieh United dan Tang Eng masing-masing menaikkan harga daftar 304 sebesar TWD 1.500/mt dan biaya tambahan 316L sebesar TWD 2.500/mt.
Harga spot tidak mengikuti. Kisaran spot CRC 304 turun dari TWD 74.000–77.000/mt pada awal Juli menjadi TWD 69.300–72.500/mt pada awal September, yang menggeser titik tengah turun sekitar TWD 4.600. Pada minggu pertama setelah kenaikan Agustus, transaksi aktual sudah kembali ke level Juli. Gelombang penimbunan stok pada pertengahan Agustus sempat mengangkat volume. Selama tiga hari, pedagang kecil dan pengguna akhir membeli lebih banyak daripada seluruh paruh pertama bulan itu, tetapi pembelian tidak bertahan lama.
Keyakinan pabrik untuk terus menaikkan harga berasal dari sisi impor. Pada tanggal 14 Agustus, Taiwan (PoC) secara resmi membuka kasus anti-dumping terhadap CRC Vietnam. Pemohon memperkirakan margin dumping sebesar 31,36% dan menyebut 20 produsen Vietnam. Setelah kasus dibuka, impor nirkarat Agustus turun menjadi sekitar 92.700t dan harga impor naik ke level tertinggi tiga tahun. Hal itu menaikkan harga material asing tetapi tidak berpengaruh pada harga transaksi lokal. Prosesor hilir Yuen Long dan Tung Mung secara terbuka menentang kasus tersebut. Mereka berpendapat bahwa pabrik hulu membeli HRC Indonesia yang murah sambil menutup CRC Vietnam.
Harga daftar menunjukkan apa yang diinginkan pabrik, dan harga spot menunjukkan apa yang dipikirkan distributor. Pada Q3 keduanya semakin menjauh.
India: satu-satunya pasar di mana biaya dan harga bergerak bersama
India adalah pasar luar negeri terkuat pada Q3. India juga satu-satunya yang berperilaku normal.
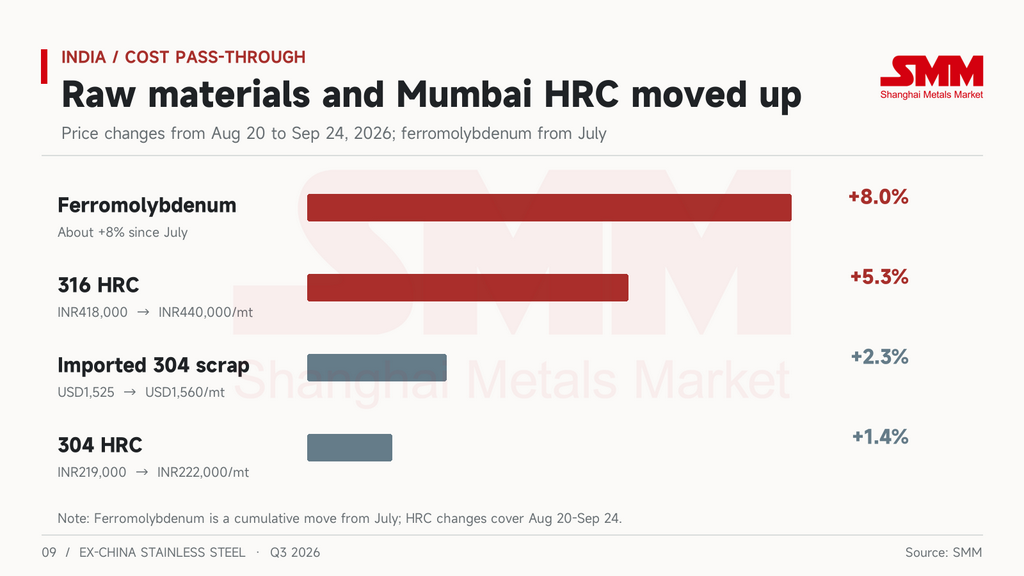
Antara 20 Agustus dan 24 September, HRC 316 ex-works Mumbai naik dari INR 418.000/mt menjadi INR 440.000/mt, dan HRC 304 dari INR 219.000/mt menjadi INR 222.000/mt. 316 naik lebih tinggi karena feromolibdenum telah naik sekitar 8% sejak Juli. 304 naik lebih sedikit karena dukungan bahan bakunya terutama berasal dari skrap. Impor NPI India turun 62% tahun-ke-tahun pada H1 menjadi 20.000t, dan pabrik beralih ke skrap nirkarat untuk unit nikel mereka. Skrap 304 domestik naik hingga INR 151.000/mt. Skrap 304 impor (CFR Mundra) bergerak dari USD1.525/mt menjadi USD1.560/mt. Pabrik terkemuka menyesuaikan harga tiga kali pada bulan Agustus dan dua kali pada bulan September, dan setiap perubahan dapat ditelusuri ke biaya bahan baku.
India dapat membebankan biaya karena permintaan domestik stabil dan impor belum menjadi ancaman untuk saat ini. Pengecualian QCO telah diperpanjang hingga 31 Maret 2027. Penyelidikan anti-dumping terhadap CRC dari Tiongkok, Indonesia, dan Vietnam kini berlangsung hingga 28 Maret 2027, tanpa bea sementara. Namun, ini adalah kenaikan yang didorong oleh permintaan domestik, dan ekspor belum mengimbangi. Bright bar 304 FOB tetap datar sepanjang kuartal ini pada USD2.350–2.380/mt, karena pembeli Eropa menahan diri karena CBAM dan kuota.
Asia mulai menutup pintu bagi tetangganya
Perkembangan baru lainnya pada Q3 adalah pasar Asia yang saling membuka kasus.
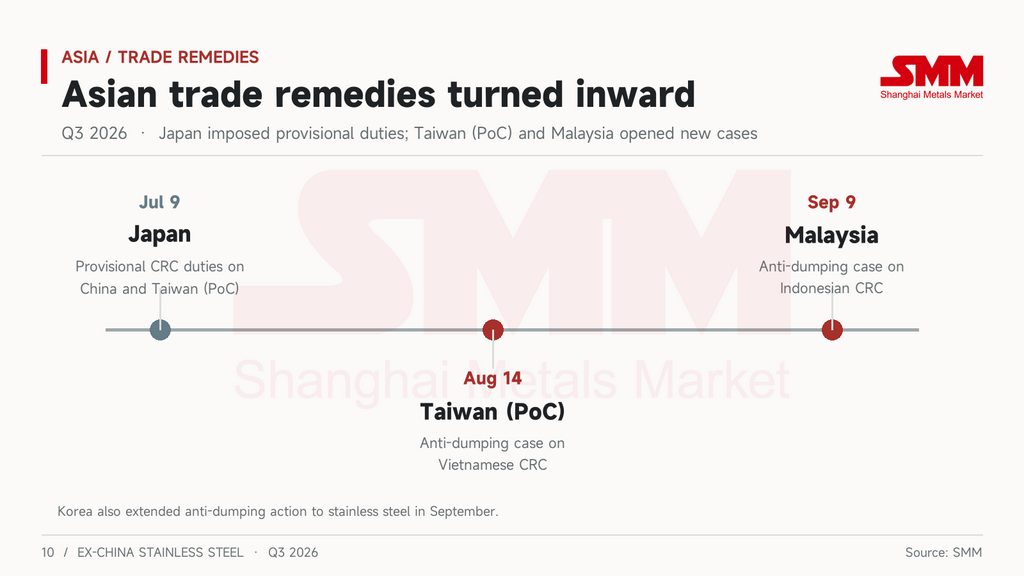
Pada tanggal 9 Juli, Jepang memberlakukan bea anti-dumping sementara terhadap CRC dari Tiongkok dan Taiwan (PoC), berlaku hingga 8 November. Tarifnya adalah 27,7–42,1% untuk Tiongkok dan 3,6–20,1% untuk Taiwan (PoC). Impor CRC Jepang bulan itu mencapai sekitar 18.100t, naik 7,9% bulan-ke-bulan dan tertinggi sepanjang tahun ini. Namun, impor dari Tiongkok turun 62,6% tahun-ke-tahun dan dari Taiwan (PoC) turun 71,5%, menjadikan Korea sebagai sumber terbesar dengan 8.890t. Harga domestik Jepang segera melunak setelahnya. Nippon Steel memangkas harga kontrak kawat batang September–November, menurunkan SUS304 sebesar JPY 25.000/mt, pemotongan pertamanya dalam lima kuartal.
Taiwan (PoC) membuka kasusnya terhadap Vietnam pada tanggal 14 Agustus, dan Malaysia membuka kasusnya terhadap Indonesia pada tanggal 9 September. Pada bulan September, Korea memperluas tindakan anti-dumping ke nirkarat, dan POSCO sedang menyiapkan pengaduan anti-penghindaran terhadap Malaysia. Penyelidikan India terhadap Tiongkok, Indonesia, dan Vietnam masih berlangsung.
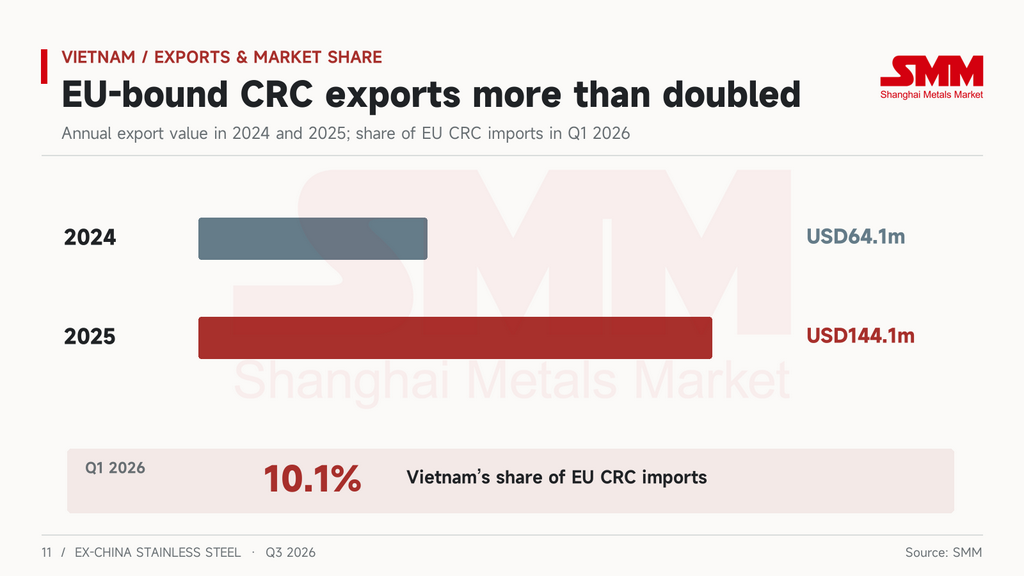
Vietnam paling sering disebut. Sebagian besar CRC-nya digiling dari HRC Indonesia. Ekspor CRC-nya ke UE pulih dari USD64,1 juta pada tahun 2024 menjadi USD144,1 juta pada tahun 2025, dan pada Q1 2026 Vietnam memasok 10,1% impor CRC UE. Pada Q3, Taiwan (PoC) dan India sama-sama bertindak terhadap material Vietnam, dan Turki membuka tinjauan sunset terhadap pipa nirkarat Vietnam. Korea telah memberlakukan bea anti-dumping sebesar 11,37–18,81% terhadap Vietnam. Proyek Yongjin di provinsi Ha Tinh dijadwalkan mulai dibangun pada awal November, dan fase keduanya menambah 2 juta mt/tahun billet nirkarat. Bagi industri ekspor yang dibangun terutama dari penggilingan ulang, ini adalah langkah pertama Vietnam menuju kapasitas peleburan sendiri.
Sebelum Q3, eksportir Asia khawatir tentang pintu yang tertutup di Eropa dan AS. Mulai sekarang, pintu yang tertutup di sebelah juga harus diperhitungkan.
Pasar lain: banyak upaya hukum perdagangan, sedikit peristiwa harga
Inggris memutuskan untuk menasionalisasi Speciality Steel UK. Aturan akuntansi CBAM-nya sudah final dan berlaku pada tanggal 1 Januari 2027, dan kuotanya untuk batang nirkarat dan profil ringan habis pada tanggal 17 Agustus. Pada bulan Juli, AS membuka penyelidikan anti-dumping dan bea masuk imbalan terhadap pipa nirkarat las dari India, Turki, dan UEA, dan putusan awal bea masuk imbalan terhadap India telah ditunda hingga 14 Desember. Turki membuka tinjauan sunset terhadap pipa nirkarat Vietnam. Thailand muncul bersama Malaysia dan India dalam daftar pengecualian dalam rancangan regulasi pengiriman limbah UE. Tidak satu pun dari pasar ini mengalami peristiwa harga independen pada Q3.
Prospek: mata rantai mana yang terhubung kembali lebih dulu pada Q4
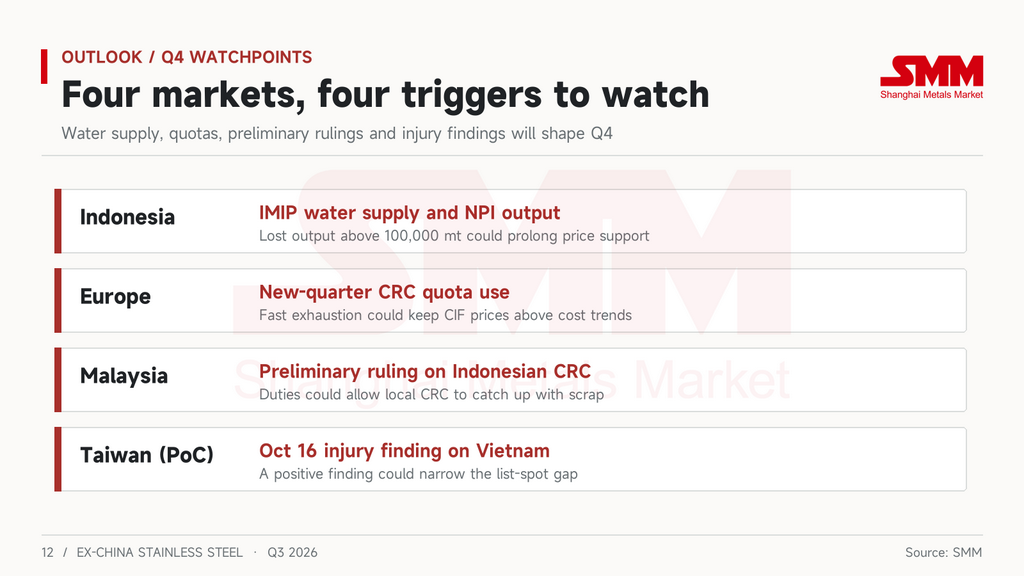
Indonesia paling mungkin bergerak lebih dulu, tetapi melalui harga daripada biaya. Bahkan jika pasokan air IMIP pulih dan NPI terus turun, biaya pabrik terintegrasi tidak akan banyak bergerak. Setiap pemotongan FOB adalah pilihan pabrik untuk menukar margin dengan pesanan. Berdasarkan angka akhir kuartal, harga masih sekitar USD178/mt di atas biaya penuh, jadi masih banyak ruang untuk memberi. Jika kekurangan air berlangsung lebih dari setengah bulan dan output NPI yang hilang melebihi 100.000t, NPI pedagang akan mengetat dan harga dapat bertahan lebih lama.
Eropa bergantung pada seberapa cepat kuota Q4 terpakai, dan sinyal pertama sudah masuk. Lima hari setelah periode kuota dibuka pada tanggal 1 Oktober, India telah melampaui kuotanya untuk batang nirkarat dan profil ringan serta untuk tabung nirkarat tanpa sambungan, dengan lebih banyak kargo menunggu di pelabuhan UE daripada yang diizinkan sepanjang kuartal. Jika kuota canai dingin terisi dengan kecepatan yang sama, harga landed akan terus bergerak melawan biaya tambahan. Jika penggunaan melambat, itu berarti pembeli telah mencapai batas mereka, dan harga landed akan mulai bergerak kembali ke arah biaya.
Malaysia bergantung pada putusan awal anti-dumping. Hanya setelah bea diberlakukan pada material Indonesia, harga CRC lokal memiliki peluang untuk mengejar skrap.
Taiwan (PoC) bergantung pada penentuan awal kerugian terhadap Vietnam, yang jatuh tempo pada tanggal 16 Oktober. Jika kerugian ditemukan, kesenjangan antara harga daftar dan spot akan menyempit. Jika tidak, pabrik akan kesulitan menaikkan harga lagi pada bulan November.



