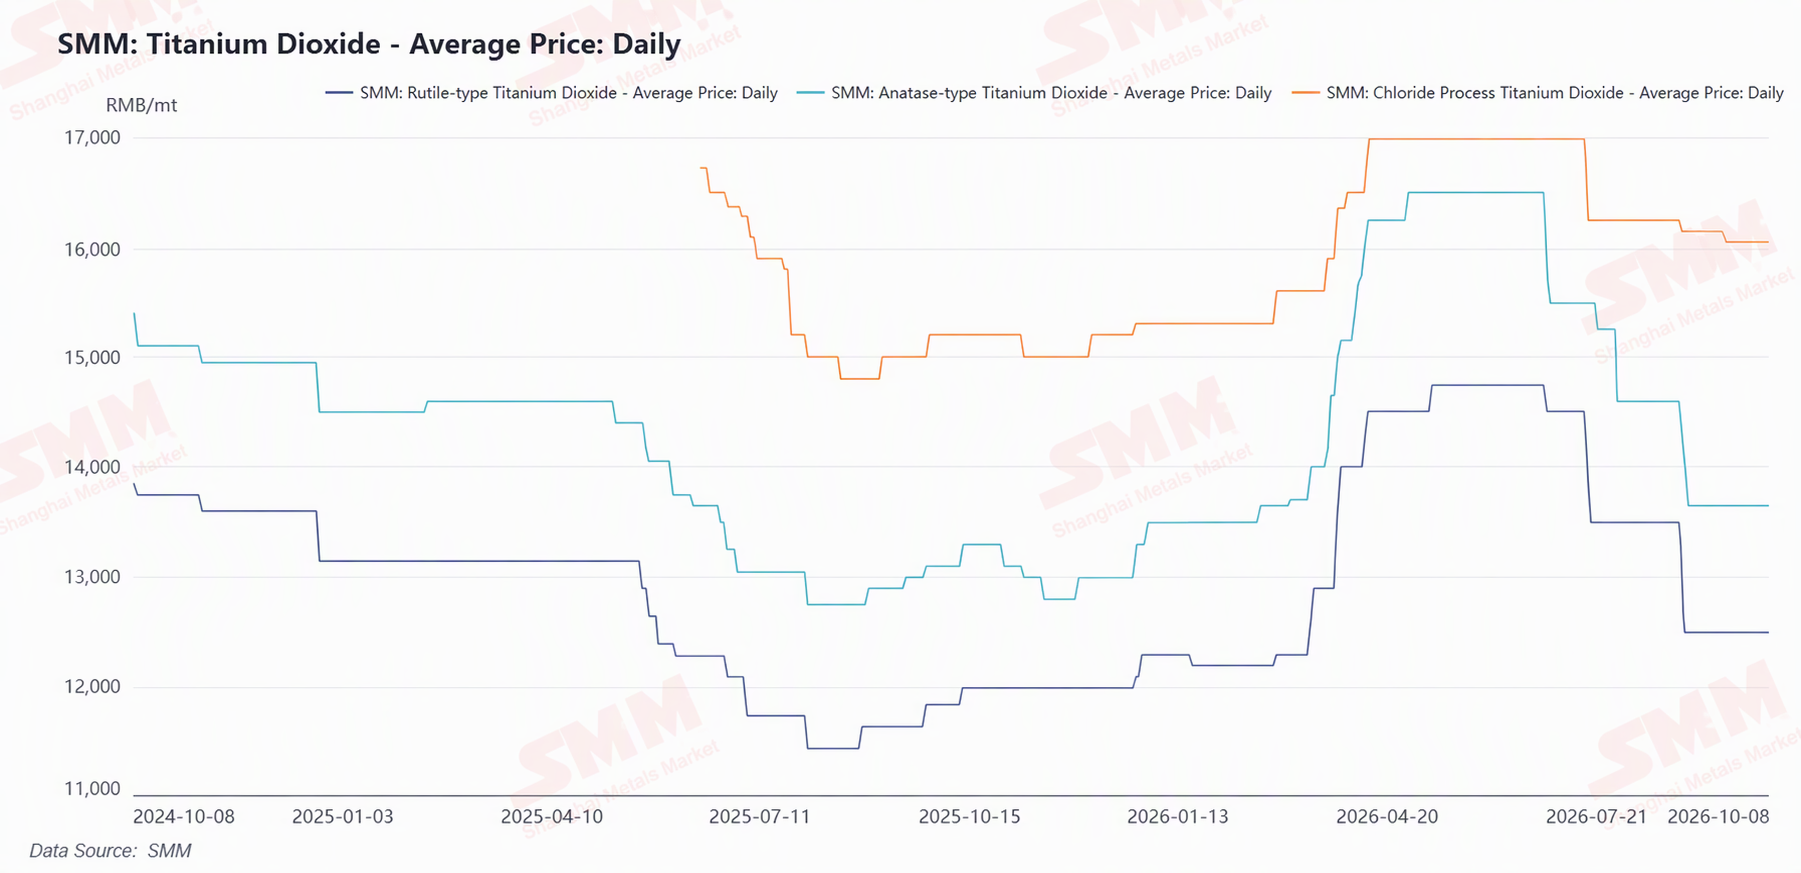
Selama libur Hari Nasional, pasar titanium Tiongkok tetap stabil secara keseluruhan namun berada di bawah tekanan. Bijih titanium hulu lesu dan stagnan, dengan ketidakseimbangan pasokan-permintaan yang semakin nyata. Spons titanium tetap tertekan, dengan perusahaan mempertahankan tingkat operasi yang tinggi, tetapi permintaan penggunaan akhir sipil di hilir lemah, penumpukan inventaris industri meningkat, dan harga transaksi utama untuk spons titanium kelas 0 adalah 44.000-45.000 yuan/mt. Sektor titanium dioksida bertahan stabil sebelum liburan, dengan selisih harga antarproduk dari proses berbeda relatif stabil: kuotasi utama untuk jenis rutil proses sulfat adalah 12.500-14.800 yuan/mt, jenis anatase proses sulfat 12.000-13.000 yuan/mt, sementara titanium dioksida proses klorida cenderung relatif kuat, dengan kuotasi utama pada 15.300-16.800 yuan/mt. Pada hari perdagangan pertama setelah liburan, kuotasi untuk produk titanium di seluruh rantai industri memperpanjang level sebelum liburan, tanpa perubahan signifikan, dan sentimen menunggu di pasar kuat. Arah pasar masih harus divalidasi oleh pesanan pengadaan aktual dari hilir setelah liburan.
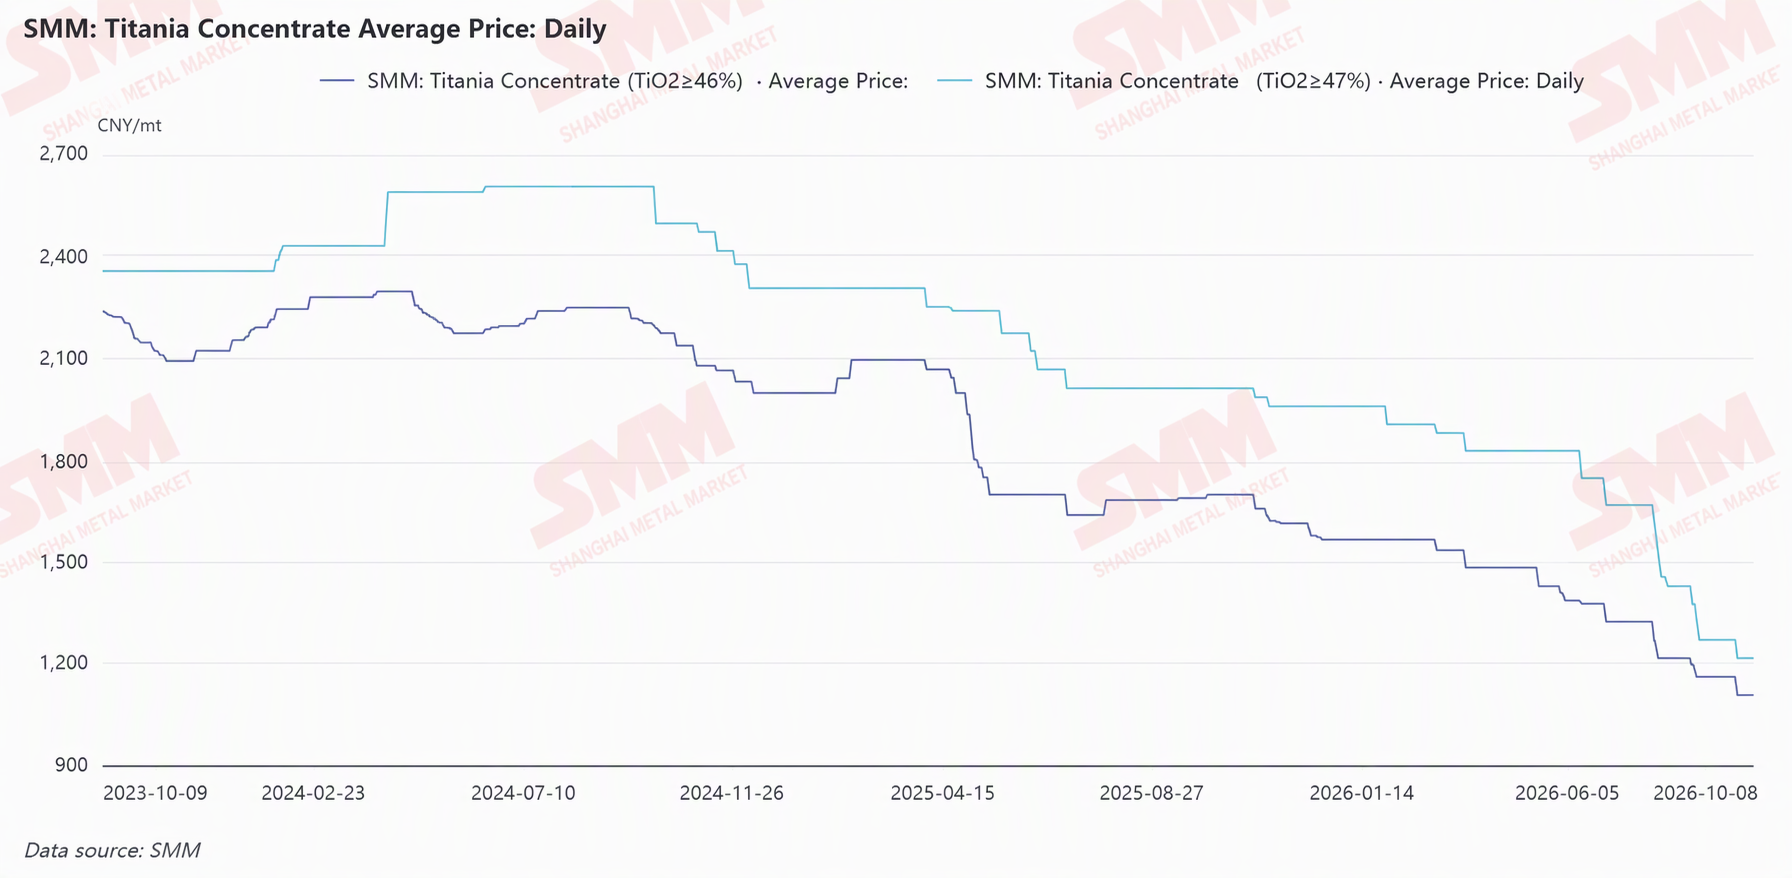
Dari sisi bahan baku, tambang bijih titanium domestik umumnya merugi, dengan tingkat operasi keseluruhan rendah, tetapi pertumbuhan produksi di Xinjiang signifikan, dan dikombinasikan dengan kedatangan besar bijih impor, pasokan pasar umumnya melimpah. Pasar belerang dan asam sulfat berada di bawah tekanan dan konsolidasi, dan sisi bahan baku kesulitan memberikan dukungan biaya yang kuat untuk rantai industri titanium.
Pada hari pertama setelah liburan, pasar titanium memperpanjang tren sebelum liburan. Ekspektasi "musim puncak September" gagal terwujud, dan pasar menjadi lebih berhati-hati terhadap "musim puncak Oktober." Mengingat dukungan bahan baku yang lemah dan permintaan domestik hilir yang lunak, apakah pasar titanium dapat melihat pembalikan akan bergantung pada perubahan marjinal yang didorong oleh ekspor dan kebijakan makro.
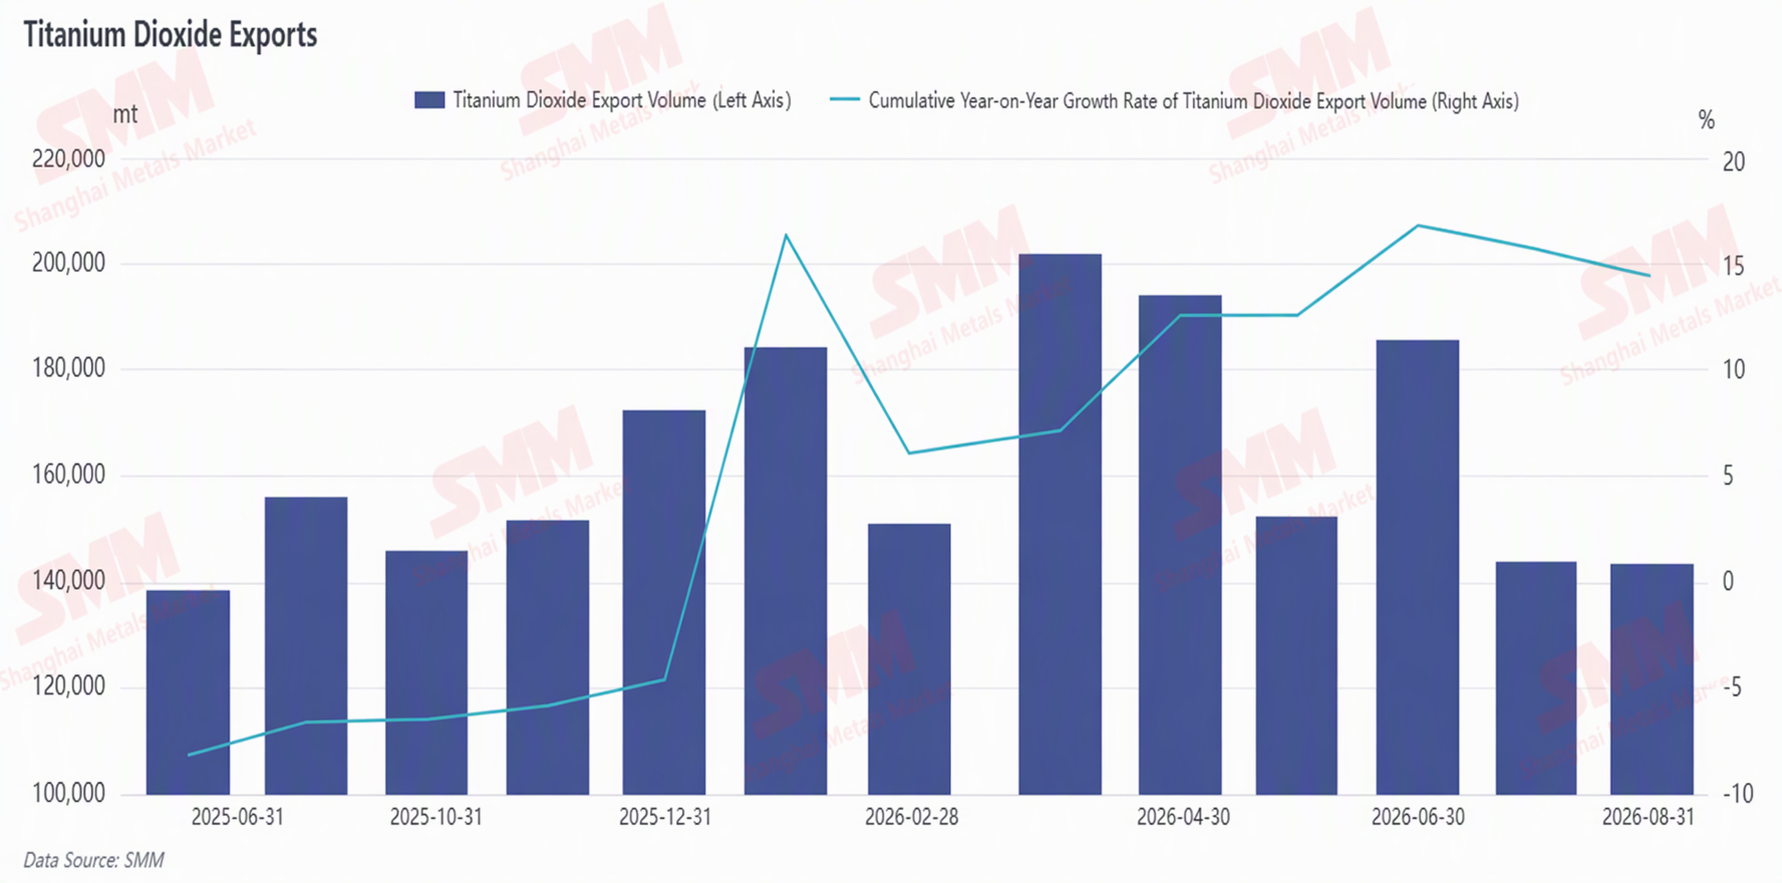
Di sisi ekspor, terdapat hal positif struktural: Selama libur Hari Nasional, Shandong Jinhai Titanium beroperasi pada kapasitas penuh untuk memenuhi pesanan ekspor, dengan produksi harian 700-800 mt dan ekspor sekitar 1.000 mt/hari, memberikan dukungan bertahap dari pesanan ekspor. Harga material titanium di Eropa Barat Laut naik lebih dari 3%, didukung oleh pemulihan permintaan kedirgantaraan dan pertahanan nasional, dan ekspektasi untuk material titanium kelas atas di luar Tiongkok membaik. Dari Januari hingga Agustus 2026, ekspor kumulatif titanium dioksida Tiongkok mencapai 1,357 juta ton, naik 14,02% YoY. Seiring pemulihan pasar titanium dioksida, ekspor menjadi arah utama yang perlu dicermati. Namun, terdapat pula gangguan di sisi ekspor. Pada Agustus, ekspor titanium dioksida sebesar 144.100 ton, turun 0,21% MoM, dengan permintaan eksternal sedikit melemah. Uni Eropa, Brasil, dan Inggris tetap mempertahankan kebijakan antidumping, ruang ekspor masih terbatas, dan pertumbuhan di satu pasar sulit sepenuhnya menutupi kekurangan permintaan domestik.
Terkait kebijakan makro: Pada 21 September, Komisi Ekonomi Eurasia memutuskan untuk menangguhkan tindakan antidumping terhadap titanium dioksida Tiongkok, berlaku hingga 10 Agustus 2027. Perusahaan titanium dioksida domestik Rusia secara proaktif mengajukan penangguhan bea masuk setelah kendala produksi pada Juni, membuka jalur ekspor ke Rusia. Pada Agustus, Rusia menjadi tujuan ekspor titanium dioksida terbesar kedua bagi Tiongkok, dengan pangsa 7,89%. Mulai 1 Oktober, kebijakan subsidi bunga pinjaman pembelian rumah bagi penduduk mulai berlaku, menyasar permintaan kaku di kota lapis kedua dan ketiga. Jika penyerahan rumah dipercepat, permintaan perbaikan rumah pasca-penyelesaian diperkirakan membaik secara marginal, dan titanium dioksida, sebagai bahan baku yang terkait dengan rantai penyelesaian, memiliki ekspektasi pemulihan permintaan.
Prospek pasar: Pasar titanium saat ini berada dalam pola konsolidasi dasar yang ditandai dengan dukungan biaya yang lemah, pasokan melimpah, dan permintaan pengguna akhir yang lemah. Penangguhan tindakan antidumping Eurasia, kebijakan subsidi bunga KPR, dan peningkatan pesanan ekspor merupakan sentimen positif jangka pendek, sementara ketidakseimbangan pasokan-permintaan bijih titanium, penumpukan stok titanium sponge yang berlanjut, dan pemulihan permintaan pengguna akhir yang lambat tetap menjadi faktor penekan utama. Setelah liburan, pasar kemungkinan tetap berada dalam kebuntuan "penurunan terbatas, tanpa momentum kenaikan". Jika pesanan pengguna akhir pada pertengahan hingga akhir Oktober tidak sesuai ekspektasi dan pengurangan stok terhambat, harga produk titanium masih berisiko melemah kembali.