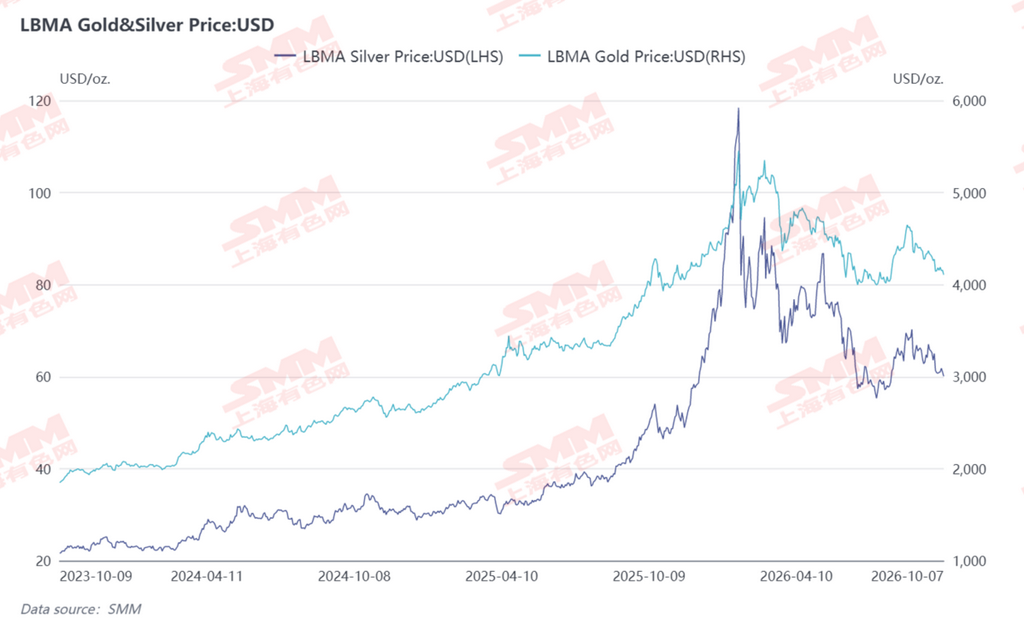
Selama libur Hari Nasional, perak internasional bergerak sideways dalam rentang setelah naik terlebih dahulu lalu turun, menutup libur dengan penurunan sekitar 1,1% secara keseluruhan (60,43→59,77). Awal pekan, didukung oleh ekspektasi inflasi yang ringan dan pembelian "de-dolarisasi" bank sentral, perak memantul di atas $61, dan pada Senin serta Selasa naik dua hari berturut-turut ke titik tertinggi rentang 61,34, terbantu oleh dolar AS yang melemah. Namun, pada Rabu, risalah Fed mengonfirmasi bahwa sebagian besar pejabat memperkirakan kenaikan suku bunga lagi sebelum akhir tahun, ekspektasi inflasi 1 tahun mencapai level tertinggi tiga tahun, dan dolar AS naik kembali di atas 102,3. Perak anjlok 2,54% dalam satu hari ke 59,77, mengembalikan seluruh kenaikan minggu ini dan menguji batas bawah rentang, sementara emas juga turun di bawah level $4.100. Garis waktu makro spesifiknya adalah sebagai berikut:
- 10.1-10.2: Pemantulan ringan pada awal periode pasca-libur. 10.1 ditutup di 60,98 (+0,98%), dan 10.2 ditutup di 60,35 (-1,04%). PCE inti AS Agustus berada di bawah ekspektasi, dan imbal hasil Treasury AS melonjak sebelum sempat mundur. Selain itu, Bank Korea melanjutkan pembelian emas setelah jeda 13 tahun, memberikan dukungan alokasi dari pembelian bank sentral. Namun, indeks dolar AS terus menguat dan bertahan di atas 102, dan pasar menunggu data non-farm payrolls. Momentum bullish terbatas, dan perak mundur lagi setelah pemantulan.
- 10.3-10.4: Tidak ada perdagangan selama akhir pekan, dengan akumulasi peristiwa. Tidak ada sesi perdagangan internasional selama akhir pekan. Dari sisi peristiwa, Malaysia mengumumkan penghapusan tarif impor 10% untuk sebagian emas pada November, meningkatkan ekspektasi permintaan fisik logam mulia. Berita geopolitik Timur Tengah tetap beragam, hanya menyebabkan fluktuasi berbasis sentimen tanpa dampak harga langsung.
- 10.5-10.6: Laporan non-farm payrolls yang mengejutkan lemah mendorong reli tajam ke level tertinggi mingguan. 10.5 ditutup di 61,05 (+1,17%), dan 10.6 ditutup di 61,34 (+0,47%). Non-farm payrolls AS September hanya bertambah 29.000 pekerjaan, jauh di bawah ekspektasi 90.000. Pasar segera memangkas probabilitas kenaikan suku bunga Oktober, dan ekspektasi pengetatan yang mendingin menjadi pendorong bullish terkuat minggu ini. Kenaikan imbal hasil Treasury AS berhenti sementara, dolar AS sempat mundur, dan perak melonjak ke level tertinggi mingguan $61,34. Kementerian Keuangan Rusia mengumumkan peningkatan pembelian emas, dan ETF emas global menyerap arus masuk besar pada kuartal ketiga, semakin memperkuat dukungan alokasi.
- 10.7: Risalah FOMC yang hawkish menghapus semua kenaikan, dan perak jebol. 10.7 ditutup di 59,77 (-2,54%), dengan level terendah intraday $58,96. Risalah rapat FOMC September yang dirilis malam hari mengirim sinyal hawkish, dengan sebagian besar pejabat memperkirakan satu kenaikan suku bunga lagi sebelum akhir tahun. Ekspektasi inflasi 1 tahun New York Fed memantul ke 3,9%, level tertinggi tiga tahun. Dolar AS memantul lagi hingga berdiri di atas 102,27, dan imbal hasil Treasury AS tenor panjang tetap di dekat level tertinggi sejak 2002. Berbagai hambatan makro meningkat, dan perak terjual tajam, menembus level psikologis $60 dan sebagian besar menghapus kenaikan yang didorong oleh laporan non-farm payrolls sebelumnya.
[Bearish untuk logam mulia]
Risalah FOMC merilis nada hawkish, ekspektasi kenaikan suku bunga Desember memanas kembali
Risalah rapat kebijakan moneter September Fed menunjukkan bahwa sebagian besar pejabat yang berpartisipasi percaya mungkin tepat untuk lebih lanjut menaikkan kisaran target suku bunga dana federal sebelum akhir tahun, dengan siklus pemeliharaan suku bunga tinggi meluas lebih lama dari perkiraan sebelumnya. Meskipun kenaikan September telah sepenuhnya dihargai oleh pasar, sinyal yang disampaikan dalam risalah bahwa "masih ada satu kenaikan lagi tahun ini" melampaui ekspektasi dovish pasar, dan penetapan harga pasar untuk kenaikan Desember berangsur pulih. Ekspektasi pelonggaran yang sebelumnya dihasilkan oleh data ketenagakerjaan yang lemah sebagian direvisi. Risiko ekor pengetatan kebijakan tetap belum terselesaikan, terus menekan valuasi logam mulia tanpa imbal hasil.
Imbal hasil Treasury AS bertahan di level tertinggi dua dekade, indeks dolar AS konsolidasi dengan nada kuat
Selama libur Hari Nasional, imbal hasil Treasury AS tenor panjang melonjak lagi, dengan imbal hasil Treasury 10 tahun sempat menyentuh 5,36%, menyegarkan level tertinggi lebih dari dua dekade sejak April 2002. Meskipun kemudian mundur sedikit ke sekitar 5,28%, level absolutnya tetap berada dalam rentang tinggi historis; imbal hasil Treasury 2 tahun bergerak sideways dalam rentang 4,80%-4,83%, menyoroti kekakuan suku bunga kebijakan tenor pendek. Indeks dolar AS mempertahankan pola kuatnya secara bersamaan, naik ke level tertinggi intraday 102,11 sebelum mundur ke 101,84 pada penutupan, masih di level tinggi selama enam bulan terakhir. Imbal hasil riil Treasury AS yang tinggi terus menaikkan biaya peluang memegang logam mulia, sementara dolar yang lebih kuat secara langsung menekan harga logam mulia berdenominasi dolar, dengan tekanan ganda bersama-sama membentuk batas atas valuasi.
Tekanan inflasi global memantul marginal, ekspektasi kenaikan suku bunga BOJ mengguncang pasar obligasi global
Risiko kekakuan inflasi muncul kembali, dengan ekspektasi inflasi 1 tahun New York Fed memantul ke 3,9%, level tertinggi tiga tahun, menegaskan sifat bergelombang dari proses penurunan harga. Sementara itu, Bank of Japan merilis sinyal yang mengisyaratkan bahwa inflasi inti telah mencapai target kebijakan 2%, dan ekspektasi pasar untuk BOJ keluar dari kebijakan ultra-longgar dan memulai kenaikan suku bunga memanas lagi. Kenaikan imbal hasil obligasi Jepang dapat memicu reaksi berantai di pasar obligasi global, mendorong naik pusat suku bunga bebas risiko global dan secara tidak langsung memberikan tekanan periferal pada logam mulia.
Konflik geopolitik AS-Iran meningkat lagi, harga minyak mendukung logika pengetatan inflasi
Ketegangan geopolitik Timur Tengah berlanjut, konfrontasi AS-Iran meningkat, dan seorang penasihat senior Korps Garda Revolusi Islam Iran secara eksplisit menyatakan bahwa "jalur pelayaran ilegal" di Selat Hormuz akan ditutup, meninggalkan risiko keamanan pelayaran regional tetap ada. Meskipun konflik geopolitik itu sendiri memiliki atribut safe-haven, logika pasar inti saat ini tetap berfokus pada inflasi dan jalur kebijakan - konflik tersebut menaikkan risiko pemantulan harga energi, memperkuat ekspektasi inflasi yang kaku, dan pada gilirannya mendukung logika pengetatan Fed AS untuk mempertahankan suku bunga tinggi dan bahkan kenaikan berikutnya, secara tidak langsung menekan valuasi logam mulia.
[Bullish untuk logam mulia]
Non-farm payrolls mengecewakan tajam, ekspektasi kenaikan suku bunga Oktober sebagian besar menghilang
Non-farm payrolls AS September hanya naik 29.000, jauh di bawah ekspektasi pasar 90.000, sementara tingkat pengangguran naik ke 4,2%, level tertinggi hampir dua tahun, dan data ketenagakerjaan Juli-Agustus direvisi turun total 60.000, mengirim sinyal jelas pendinginan pasar tenaga kerja. Setelah rilis data, probabilitas tersirat pasar untuk kenaikan suku bunga Fed Oktober turun cepat dari sekitar 70% menjadi di bawah 25%, dan futures suku bunga CME menunjukkan probabilitas lebih dari 70% bahwa suku bunga akan dibiarkan tidak berubah pada Oktober. Tekanan pengetatan jangka pendek mereda signifikan, menjadikan ini pendorong bullish paling langsung selama libur dan memicu pemantulan cepat logam mulia.
Divergensi muncul di dalam Fed, pernyataan netral meredakan ekspektasi pengetatan satu arah
Perpecahan jelas telah muncul di antara pejabat Fed: Presiden Fed Minneapolis Kashkari dan Presiden Fed Boston Collins mengambil nada yang relatif netral, berpendapat bahwa kebijakan saat ini sudah berada di wilayah restriktif dan kesabaran diperlukan untuk menilai data sebelum membuat penilaian lebih lanjut; Gubernur Fed Bowman menyatakan lebih eksplisit bahwa tidak ada penyesuaian suku bunga lebih lanjut yang diperlukan tahun ini. Berbeda dengan nada hawkish risalah rapat, divergensi di antara pejabat menyiratkan bahwa kebijakan tidak mengetat secara satu arah, mempertahankan ruang bagi pasar untuk membayangkan perputaran kebijakan marginal dan meredakan tekanan pada logam mulia dari ekspektasi pengetatan satu arah.
Kebijakan moneter Tiongkok menambah pelonggaran lebih lanjut, kondisi likuiditas membaik secara marginal
PBOC mengumumkan bahwa pada 8 Oktober akan melakukan operasi reverse repo outright sebesar 1,2 triliun yuan dengan tenor 3 bulan, meningkat 200 miliar yuan dari jumlah jatuh tempo, dengan injeksi melebihi ekspektasi pasar. Pelonggaran lebih lanjut dalam kebijakan moneter domestik dan perbaikan marginal dalam kondisi likuiditas pasar membantu mendorong permintaan alokasi domestik untuk logam mulia, sementara ekspektasi nilai tukar RMB yang stabil juga mendukung harga logam mulia domestik, secara tidak langsung menguntungkan sentimen futures melalui keterkaitan antara pasar domestik dan luar negeri.
Pasokan energi mereda di berbagai sisi, dan penurunan harga minyak melemahkan rantai inflasi-kenaikan suku bunga
Lanskap pasokan energi global mengalami beberapa pelonggaran marginal: G7 memutuskan untuk berkoordinasi melalui IEA untuk melepaskan hingga 100 juta barel cadangan minyak mentah dan diesel dalam empat bulan; Trump secara eksplisit membantah bahwa larangan ekspor diesel akan diterapkan; Arab Saudi secara bertahap melanjutkan ekspor setelah memperbaiki pipa timur-baratnya, dengan ekspor minyak mentah Timur Tengah memantul mendekati level sebelum perang; OPEC+ memutuskan untuk menunda penilaian kapasitas dan mempertahankan produksi saat ini tidak berubah. Di bawah efek gabungan berbagai faktor, harga minyak internasional mundur secara bertahap, dan tekanan inflasi sekunder dari kenaikan harga energi mereda secara marginal, yang pada gilirannya melemahkan logika dasar kenaikan suku bunga lanjutan oleh Fed AS dan memberikan dukungan tidak langsung untuk logam mulia.
[Ringkasan Makro]
Selama libur Hari Nasional, faktor bullish dan bearish saling terkait di pasar logam mulia, yang secara keseluruhan mundur setelah kenaikan cepat. Pertengahan pekan, nonfarm payrolls yang jauh lebih lemah dari ekspektasi mendorong pendinginan cepat ekspektasi kenaikan suku bunga Oktober, dan bersama dengan pelonggaran pasokan energi dan likuiditas longgar di Tiongkok, mendorong logam mulia memantul secara bertahap. Namun, sinyal hawkish berikutnya dari risalah FOMC, imbal hasil Treasury AS bertahan di level tertinggi dua dekade, indeks dolar AS konsolidasi dengan nada kuat, dan konflik geopolitik yang meningkat mendukung logika pengetatan inflasi bersama-sama menekan futures untuk mengembalikan sebagian besar kenaikannya.
Dalam jangka pendek, ekspektasi kenaikan suku bunga Oktober yang sebagian besar menghilang memberikan penyangga, tetapi ekspektasi kenaikan Desember tetap ada, dan konsolidasi imbal hasil Treasury AS serta indeks dolar AS di level tinggi tetap menjadi kekuatan penekan inti; fluktuasi harga energi dan situasi geopolitik juga akan terus mengganggu ekspektasi inflasi. Dalam jangka menengah dan panjang, logika dasar pembelian emas berkelanjutan oleh bank sentral global, akumulasi risiko utang AS, dan tren de-dolarisasi tetap tidak berubah, yang masih akan memberikan dukungan dasar jangka panjang untuk logam mulia. Ke depan, perhatian ketat harus diberikan pada data inflasi AS, pernyataan pejabat Fed AS, dan perubahan marginal dalam situasi Timur Tengah.