1. Tiga tambang memangkas produksi secara berturut-turut pada September
Pada 29 September, CSN Mineração mengumumkan pengurangan sementara produksi bijih besi di pabrik pemrosesan kering kompleks Pires di Ouro Preto, Minas Gerais, dengan alasan kondisi pasar saat ini, harga bijih yang rendah, dan tarif angkutan laut yang tinggi. Karena pemangkasan produksi dan pengurangan pembelian bijih dari pihak ketiga dalam beberapa bulan mendatang, perusahaan menurunkan panduan produksi plus pembelian eksternal 2026 dari 45-47 juta ton menjadi 39-41 juta ton, dan menaikkan panduan biaya tunai C1 dari $22,0-23,5/ton menjadi $25,0-26,0/ton. Perusahaan menyatakan bahwa pemangkasan produksi dapat dibatalkan kapan saja jika kondisi pasar mendukung margin yang lebih tinggi untuk jenis bijih ini, dan tidak ada dampak material yang diharapkan.
Produksi plus pembelian eksternal CSN Mineração pada Q1 dan Q2 masing-masing adalah 10,058 juta ton dan 10,88 juta ton, total sekitar 20,94 juta ton pada H1. Berdasarkan titik tengah panduan baru sebesar 40 juta ton, H2 setara dengan sekitar 19,06 juta ton, sekitar 1,9 juta ton lebih rendah dari H1 dan sekitar 6 juta ton lebih rendah dari tingkat H2 yang tersirat oleh panduan sebelumnya. 6 juta ton ini termasuk pengurangan pembelian bijih eksternal, tidak semuanya berasal dari tambang milik sendiri. Menurut perusahaan induk CSN, pemangkasan melibatkan bijih kadar rendah.
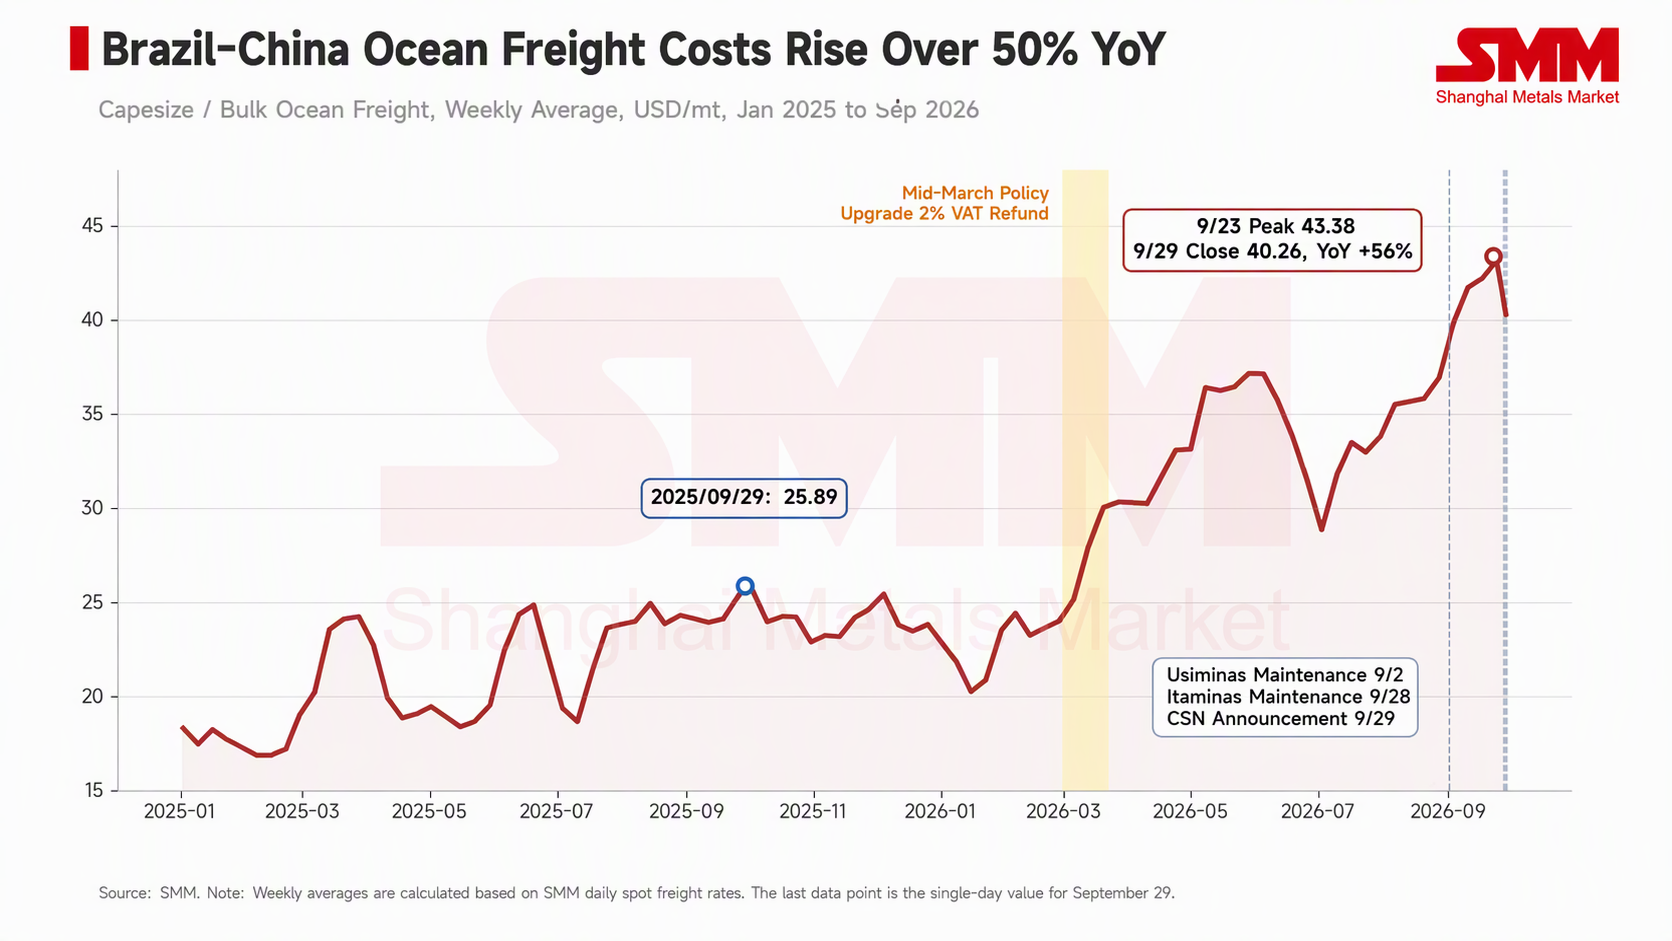
Mineração Usiminas (Musa) adalah tambang pertama yang bertindak. Perusahaan telah menangguhkan operasi tanpa batas waktu di pabrik Samambaia di Itatiaiuçu sejak 2 September; pabrik tersebut menyumbang sekitar 30% dari kapasitas tahunan Musa sebesar 9 juta ton. Perusahaan mengatakan bahwa sejak konflik Timur Tengah meningkat pada akhir Februari, tarif angkutan dari Brasil ke Tiongkok naik dari $22-23/ton menjadi puncak $37-38/ton. Penambang swasta Itaminas kemudian mengumumkan bahwa pabrik pemrosesan basahnya di Sarzedo akan menghentikan produksi pada Oktober, dengan sekitar 300 karyawan (sekitar sepertiga dari tenaga kerja langsungnya) ditempatkan pada cuti bersama selama satu bulan mulai 28 September; sekitar 90% produk perusahaan diekspor.
2. Latar belakang perdagangan internasional: tarif angkutan naik, pasokan melimpah
Rata-rata kuartalan tarif angkutan Tubarão ke Beilun/Baoshan dari SMM naik dari $24,67/ton pada Q1 menjadi $34,06/ton pada Q2 dan $36,26/ton pada Q3, dan dikutip pada $43,38/ton pada 23 September, tertinggi sejak seri dimulai pada Oktober 2023. Bahan bakar bunker merupakan salah satu pendorong utama. Vale mengungkapkan bahwa biaya angkutan laut per unit pada kuartal II naik $3,9/mt secara kuartalan, di mana kenaikan biaya bahan bakar laut menyumbang $2,3/mt dan fluktuasi tarif spot menyumbang $0,8/mt.
Terkait Simandou, Rio Tinto mengungkapkan bahwa proyek Simandou yang dioperasikannya mengirimkan 1,6 juta mt ke Tiongkok pada kuartal II, dengan total 2,2 juta mt pada semester pertama, serta panduan penjualan 2026 sebesar 5-10 juta mt dan target operasi kapasitas penuh pada semester II 2028. Pada skala saat ini, permintaan kapasitas Capesize dari Simandou masih terbatas; namun, rute Guinea ke Tiongkok merupakan rute jarak jauh, dan seiring peningkatan proyek, permintaan kapasitas di sisi Atlantik akan meningkat secara bertahap, yang berpotensi memperketat persaingan kapasitas angkutan yang dihadapi tambang-tambang Brasil.
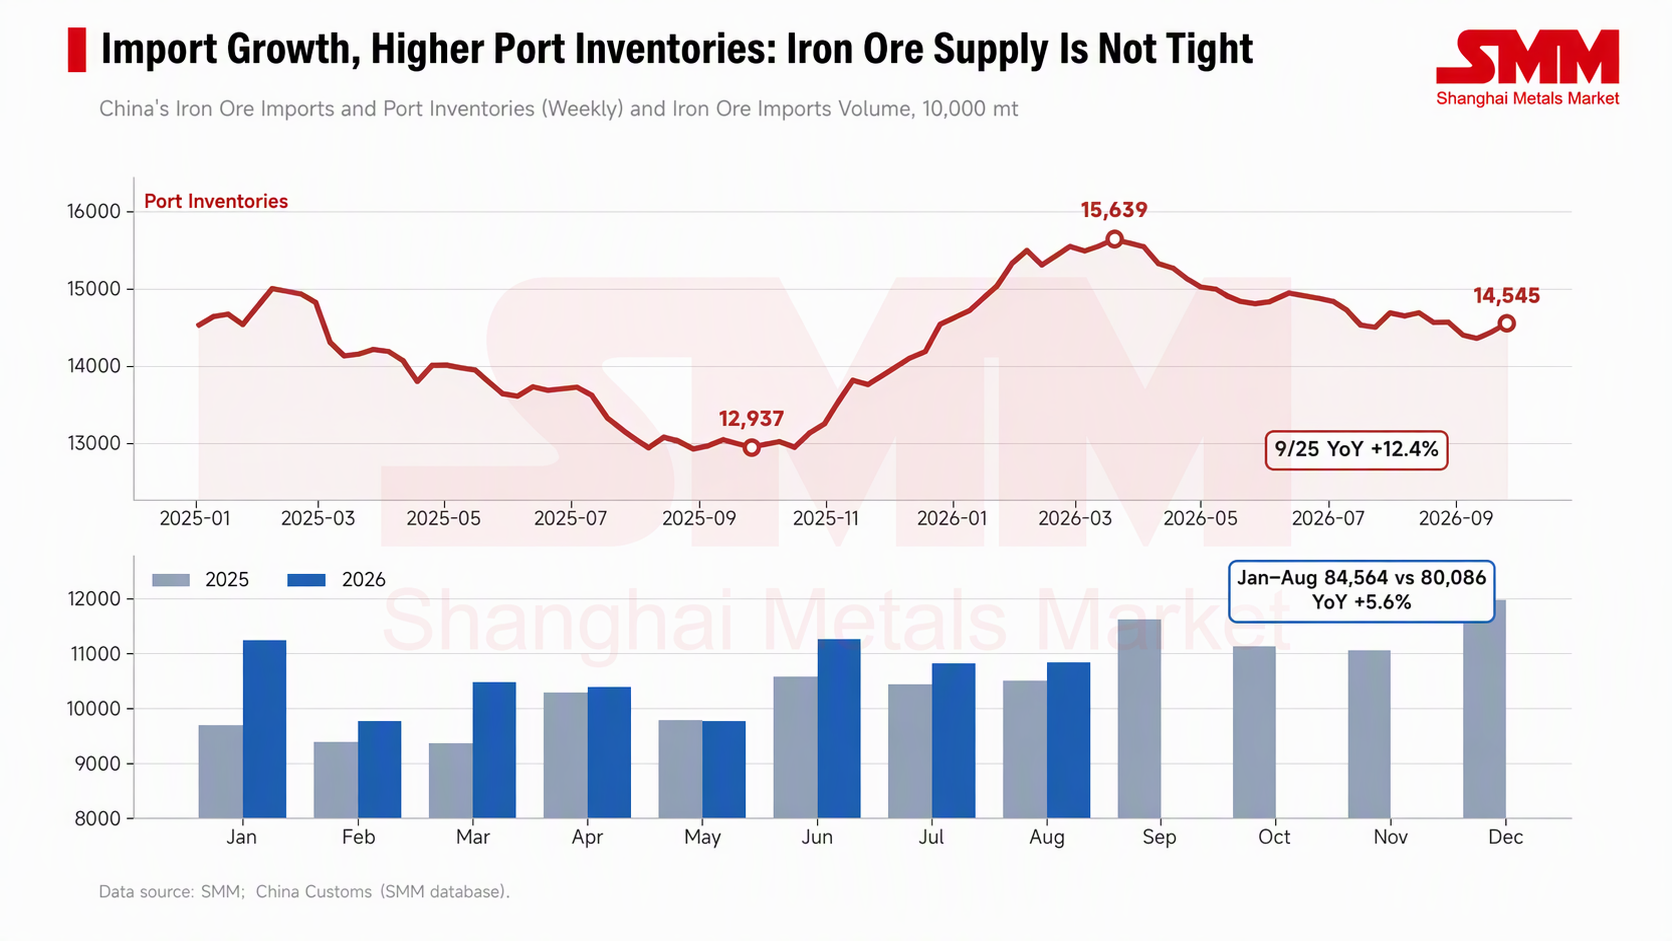
Pasokan di sisi Tiongkok tidak ketat. Menurut data bea cukai, impor bijih besi Tiongkok pada Januari-Agustus mencapai 845,64 juta mt, naik 5,6% YoY. Stok pelabuhan bijih besi impor SMM tercatat 145,45 juta mt pada 25 September, naik 12,4% YoY, setelah mencapai puncak 156,39 juta mt pada 20 Maret. Dengan impor yang meningkat dan stok yang tinggi, pembeli memiliki daya tawar yang cukup besar, sehingga sulit bagi penjual untuk membebankan biaya angkut yang lebih tinggi ke harga CFR.
3. Biaya angkut menggerus realisasi FOB, bijih kadar rendah lebih terpukul
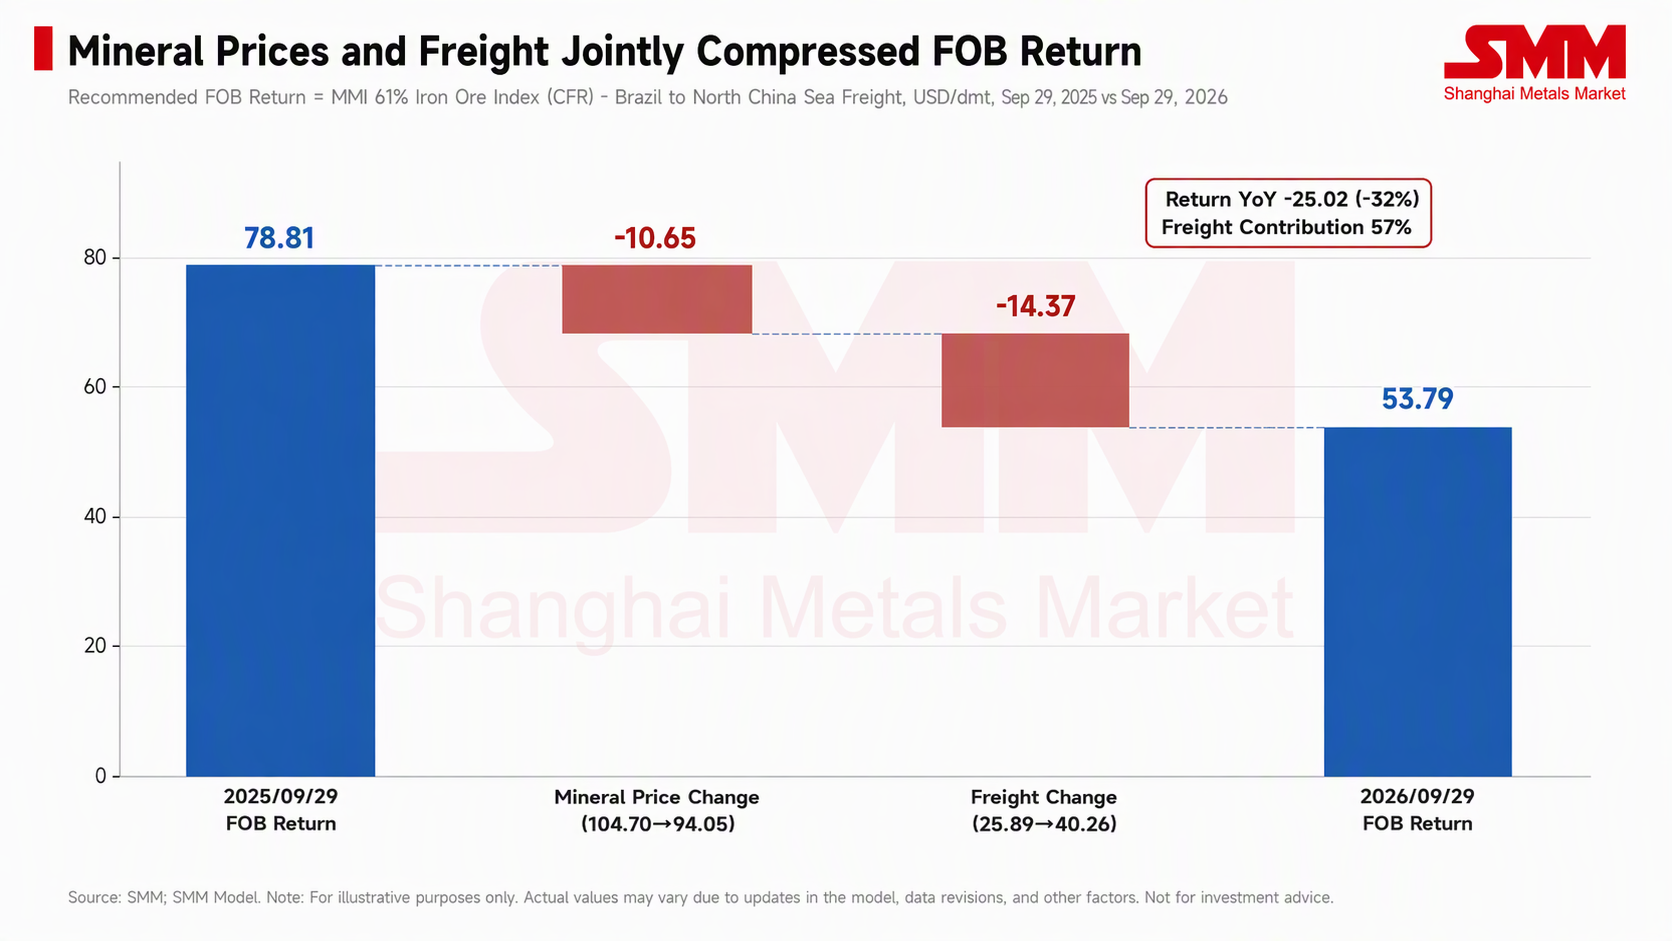
Indeks seaborne bijih besi 61% SMM MMI tercatat $94,05/mt pada 29 September, turun $10,65/mt YoY; tarif angkut pada hari yang sama sebesar $40,26/mt, naik $14,37/mt YoY. Dengan mengurangkan secara kasar biaya angkut dari indeks, realisasi FOB bijih Brasil turun dari $78,81/mt setahun lalu menjadi $53,79/mt, penurunan sebesar $25,02/mt, di mana sekitar 57% berasal dari kenaikan tarif angkut.
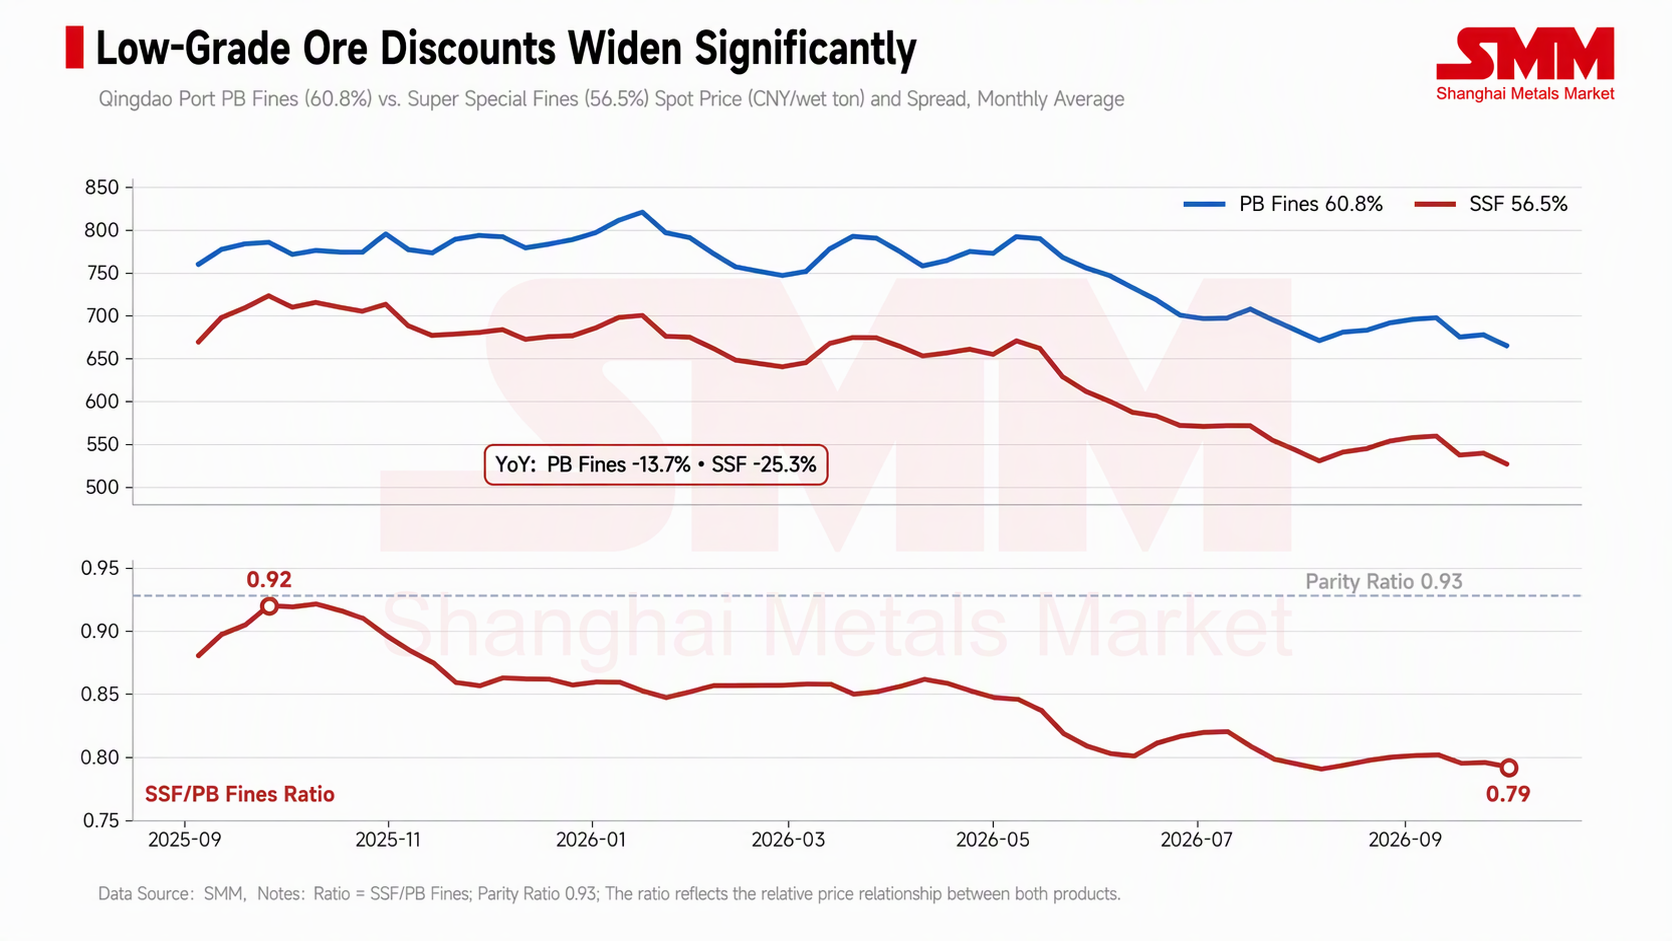
Bijih kadar rendah dari pabrik pengolahan kering Pires dan produk Itaminas menghadapi situasi yang lebih sulit daripada fine bijih utama. Biaya angkut dihitung per metrik ton basah, sehingga semakin rendah kadar, semakin tinggi biaya angkut per poin kadar besi; sementara itu, diskon pasar untuk bijih kadar rendah juga semakin melebar. Data SMM menunjukkan bahwa harga rata-rata mingguan Super Special Fines (56,5%) di Pelabuhan Qingdao adalah 539,4 yuan/wmt pada minggu 25 September, turun 25,3% YoY, sedangkan PB fines (60,8%) turun 13,7% pada periode yang sama. Rasio harga Super Special Fines terhadap PB fines turun dari 0,92 setahun lalu menjadi 0,79, sudah jauh di bawah rasio kadar sekitar 0,93 antara keduanya. Segmen kadar tinggi hanya mengalami sedikit perubahan, dengan selisih antara indeks seaborne MMi 65% dan 61% sekitar $17/mt, pada dasarnya datar dibandingkan sekitar $18/mt setahun lalu.
Sinter feed dan small lumps Itaminas memiliki kadar 56-58%, dan manajemen menyatakan biaya produksi $21-23/mt. Dengan realisasi setara indeks hanya sedikit di atas $50 dan diskon kadar rendah yang semakin dalam, setelah memperhitungkan biaya kereta api dan pelabuhan di pedalaman, margin laba untuk produk-produk ini sudah sangat tipis.
4. Sisi pabrik baja: dua putaran kenaikan harga kokas, laba berubah negatif
Harga rata-rata nasional kokas metalurgi primer SMM mengalami dua putaran kenaikan tahun ini. Putaran pertama membawa harga dari 1.390 yuan/mt pada akhir Maret menjadi 1.840 yuan/mt pada pertengahan Juli; setelah mundur ke 1.690 yuan/mt pada pertengahan hingga akhir Agustus, putaran kedua dimulai pada akhir Agustus dan naik menjadi 2.140 yuan/mt pada akhir September, dengan setiap putaran menambah sekitar 450 yuan/mt.
Kontraksi pasokan batu bara kokas Shanxi adalah pendorong utama di balik kenaikan harga kokas. Setelah insiden keselamatan di sebuah tambang batu bara di Shanxi pada akhir Mei, inspeksi keselamatan dilakukan di berbagai wilayah setempat, dan sekitar 130 tambang batu bara kokas menghentikan produksi setelah 23 Mei, melibatkan kapasitas sekitar 125-147 juta mt/tahun. Laju pemulihan produksi lebih lambat dari perkiraan: per 1 Juni, 43 tambang telah melanjutkan produksi, setara dengan kapasitas sekitar 55,2 juta mt; per 20 Agustus, 51 tambang masih ditangguhkan, setara dengan kapasitas sekitar 55 juta mt, dengan output rata-rata di tambang yang telah beroperasi kembali sekitar dua pertiga dari tingkat sebelum penangguhan. Data Biro Statistik Nasional (NBS) menunjukkan produksi batu bara mentah nasional oleh perusahaan industri di atas ukuran yang ditentukan adalah 340 juta mt pada bulan Juli, turun 10,1% YoY; produksi Agustus adalah 360 juta mt, turun 7,7% YoY, dengan penurunan menyempit sebesar 2,4 poin persentase.
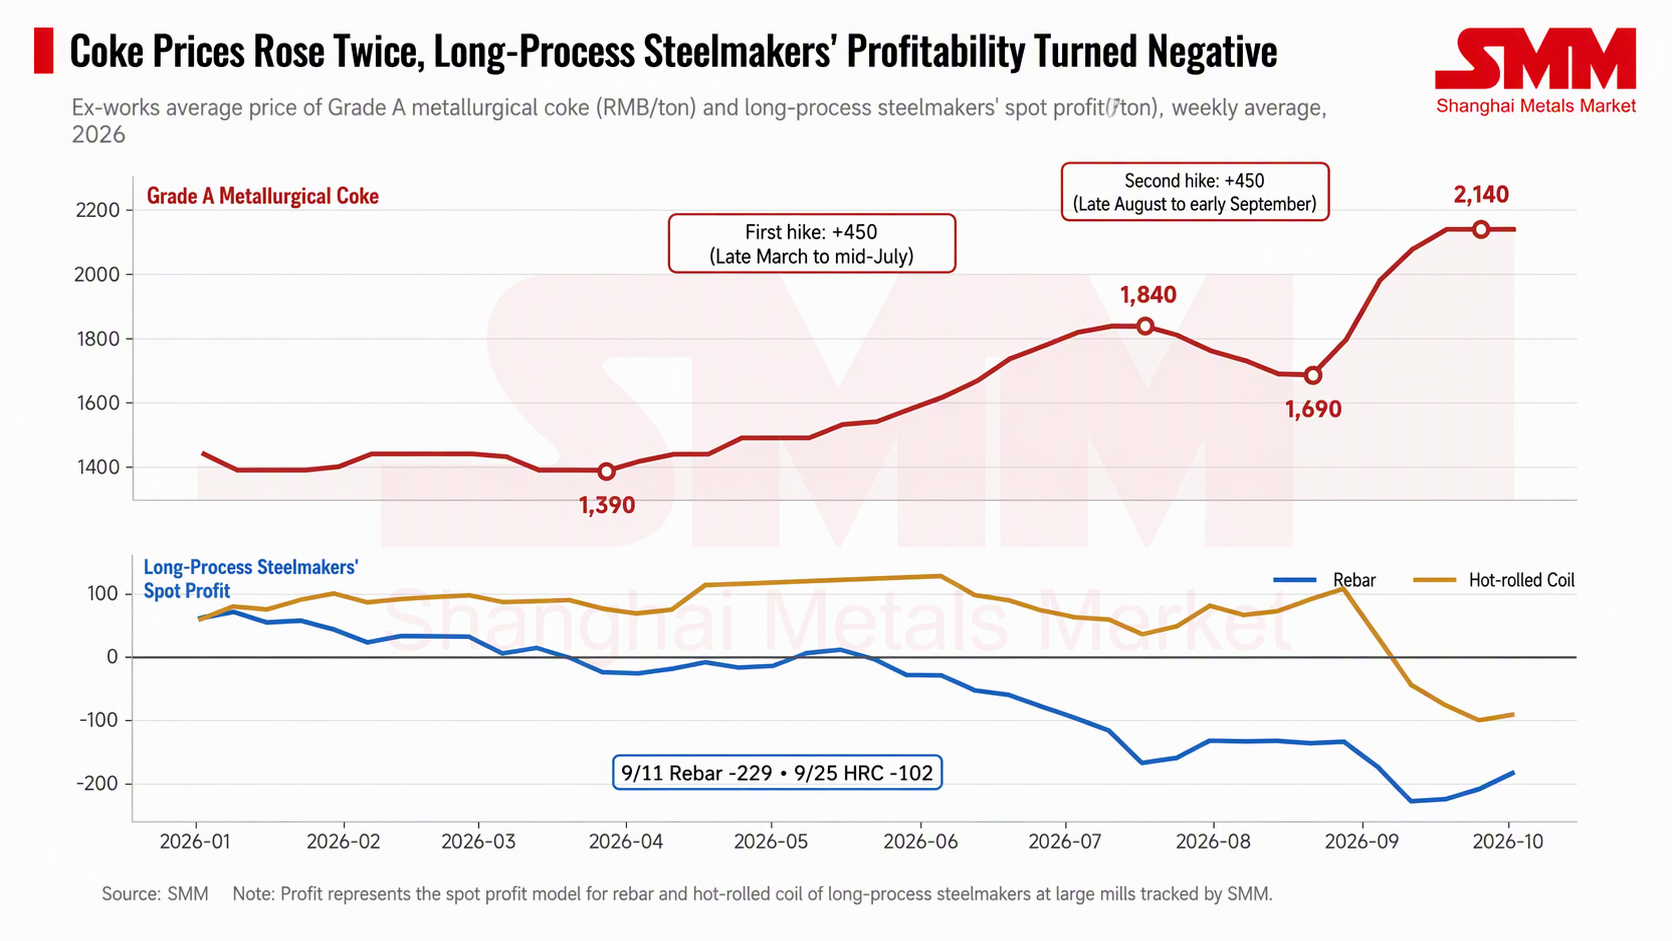
Laba rebar spot SMM di pabrik baja tanur tiup besar sebagian besar berada di wilayah negatif sejak akhir Maret, dengan kerugian melebar hingga lebih dari 100 yuan/mt setelah pertengahan Juli dan mencapai -229 yuan/mt pada minggu 11 September. Laba HRC masih sekitar 108 yuan/mt pada akhir Agustus tetapi berubah negatif pada September, mencapai -102 yuan/mt pada minggu 25 September. Penyesuaian produksi relatif ringan, dengan rata-rata output logam panas harian SMM di 242 pabrik baja turun dari 2,465 juta mt pada pertengahan Juni menjadi 2,388 juta mt pada akhir September, penurunan sekitar 3%. Pada 15 September, industri baja menerbitkan "Proposal bagi Industri Baja untuk Sepenuhnya Menerapkan Disiplin Diri dalam Pengendalian Produksi dan Pengurangan Inventori," yang menyerukan penerapan ketat regulasi produksi dan pengurangan inventori.
Kenaikan harga kokas telah menekan laba pabrik baja, menurunkan batas atas harga bijih yang dapat diterima pabrik. Volume permintaan bijih besi Tiongkok tidak menyusut signifikan, dengan output logam panas turun hanya sekitar 3%; perubahan terutama terjadi pada penerimaan harga dan sikap pembelian marjinal. Ini menjelaskan rincian di Bagian 3: biaya angkut yang lebih tinggi tidak dapat dibebankan ke harga CFR dan harus diserap oleh realisasi FOB penambang. Tambang kecil dan menengah Brasil menghadapi biaya angkut di satu sisi dan tekanan biaya dari pabrik baja di sisi lain, menekan laba mereka dari kedua ujung.
5. Parit angkutan Vale
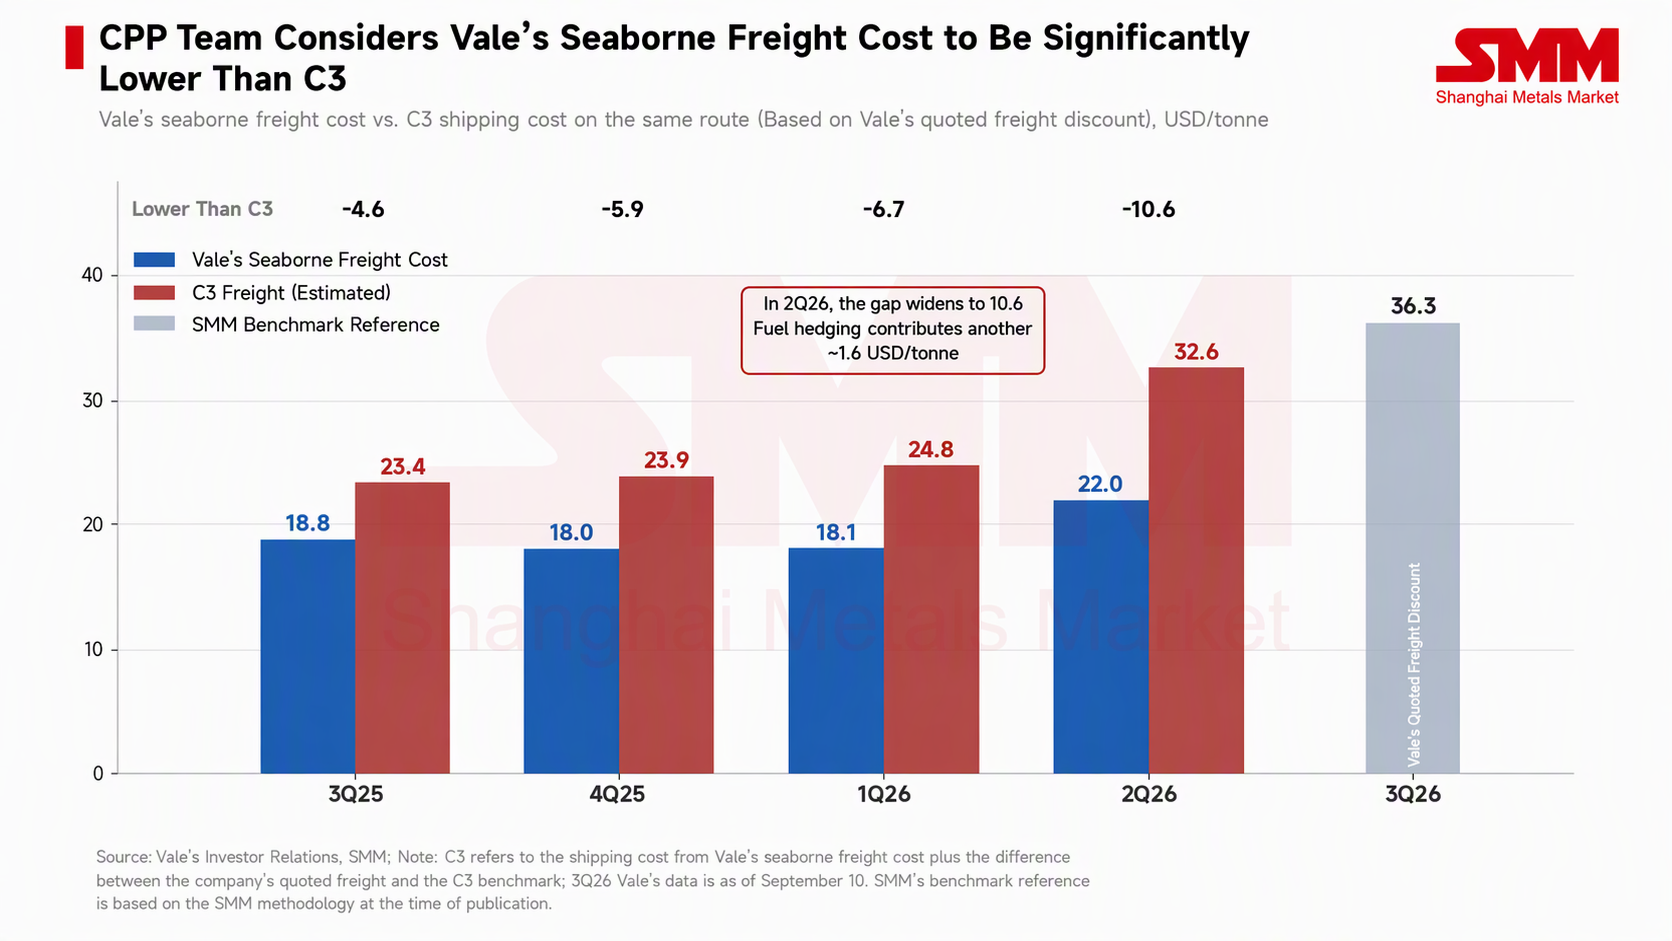
Vale tidak mengikuti dengan pemotongan produksi. Produksi bijih besi Q2-nya adalah 84,3 juta mt, tertinggi untuk periode yang sama sejak 2018, dan panduan produksi 2026 sebesar 335-345 juta mt tetap tidak berubah. Biaya angkutan laut per unit Q2 Vale adalah $22,0/mt, yang diungkapkan perusahaan $10,6/mt lebih rendah daripada rute C3; selisih ini adalah $4,6/mt pada 3Q25, $5,9/mt pada 4Q25, dan $6,7/mt pada 1Q26, melebar dari kuartal ke kuartal seiring naiknya tarif angkutan spot. Perusahaan mengaitkan kinerja ini dengan strategi pencarteran jangka panjangnya, yang diyakininya mengurangi biaya dan volatilitas.
Lindung nilai bahan bakar memberikan lapisan perlindungan kedua. Vale mengungkapkan bahwa mereka telah melindungi nilai sekitar 70% dari estimasi konsumsi bahan bakar laut 2026 menggunakan opsi collar tanpa biaya, dengan perlindungan pada Brent di atas $80/barel; keuntungan lindung nilai Q2 sekitar $100 juta, setara dengan sekitar $1,6/mt. Dalam laporan kuartalan dan materi panggilan laba Vale, tidak ada indikasi bahwa mereka menggunakan perjanjian angkutan berjangka (FFA) untuk melindungi nilai tarif angkutan spot, sehingga keunggulannya lebih tepat digambarkan sebagai kapasitas pelayaran kontrak jangka panjang ditambah lindung nilai bahan bakar.
Tekanan biaya Vale juga meningkat. Karena apresiasi real dan biaya diesel serta angkutan yang lebih tinggi, perusahaan menaikkan panduan biaya tunai C1 2026 dari $20,0-21,5/mt menjadi $22,5-23,5/mt, dan menaikkan panduan biaya all-in menjadi $58-62/mt. Namun, dibandingkan dengan pesaing yang mengandalkan pencarteran spot, Vale membayar sekitar $10/mt lebih rendah untuk angkutan, dan dalam lingkungan realisasi yang tertekan, selisih ini sebagian besar menjelaskan mengapa pemotongan produksi terkonsentrasi di antara tambang kecil dan menengah.
6. Kontraksi pasokan marjinal terbatas; dampak struktural perlu lebih diperhatikan
Pemotongan produksi yang diumumkan oleh tiga perusahaan tersebut berskala terbatas. CSN menurunkan panduannya sebesar 6 juta mt, pabrik Samambaia memiliki kapasitas tahunan sekitar 2,7 juta mt, dan pabrik pengolahan basah Itaminas untuk sementara ditangguhkan selama satu bulan—volume tahunan gabungan kurang dari 10 juta mt, sekitar 2% dari tingkat pengiriman bijih besi Brasil tahunan pada tiga kuartal pertama 2026 (sekitar 378 juta mt). Data jadwal kapal SMM menunjukkan bahwa rata-rata pengiriman bijih besi mingguan Brasil pada Q3 adalah 7,56 juta mt, turun sekitar 10% YoY, dengan penurunan terutama dari pelabuhan Ponta da Madeira di utara; pemotongan produksi yang baru berlaku pada bulan September belum sepenuhnya tercermin dalam data pengiriman.
Persediaan bijih besi asal Brasil di 10 pelabuhan Tiongkok berada pada 32,85 juta mt pada 24 September, turun 23,6% YoY, dengan persediaan BRBF sebesar 770.000 mt, turun 61% YoY. BRBF adalah produk utama Vale, dan pengurangan stoknya tidak terkait langsung dengan putaran pemotongan produksi oleh tambang kecil dan menengah ini. Pengurangan volume di tambang kecil dan menengah terkonsentrasi pada denda kadar rendah dan bongkahan kecil, dan dampaknya lebih mungkin terlihat pada pasokan marjinal denda Brasil kadar menengah dan rendah, tidak mungkin mengubah pola pasokan-permintaan secara keseluruhan.
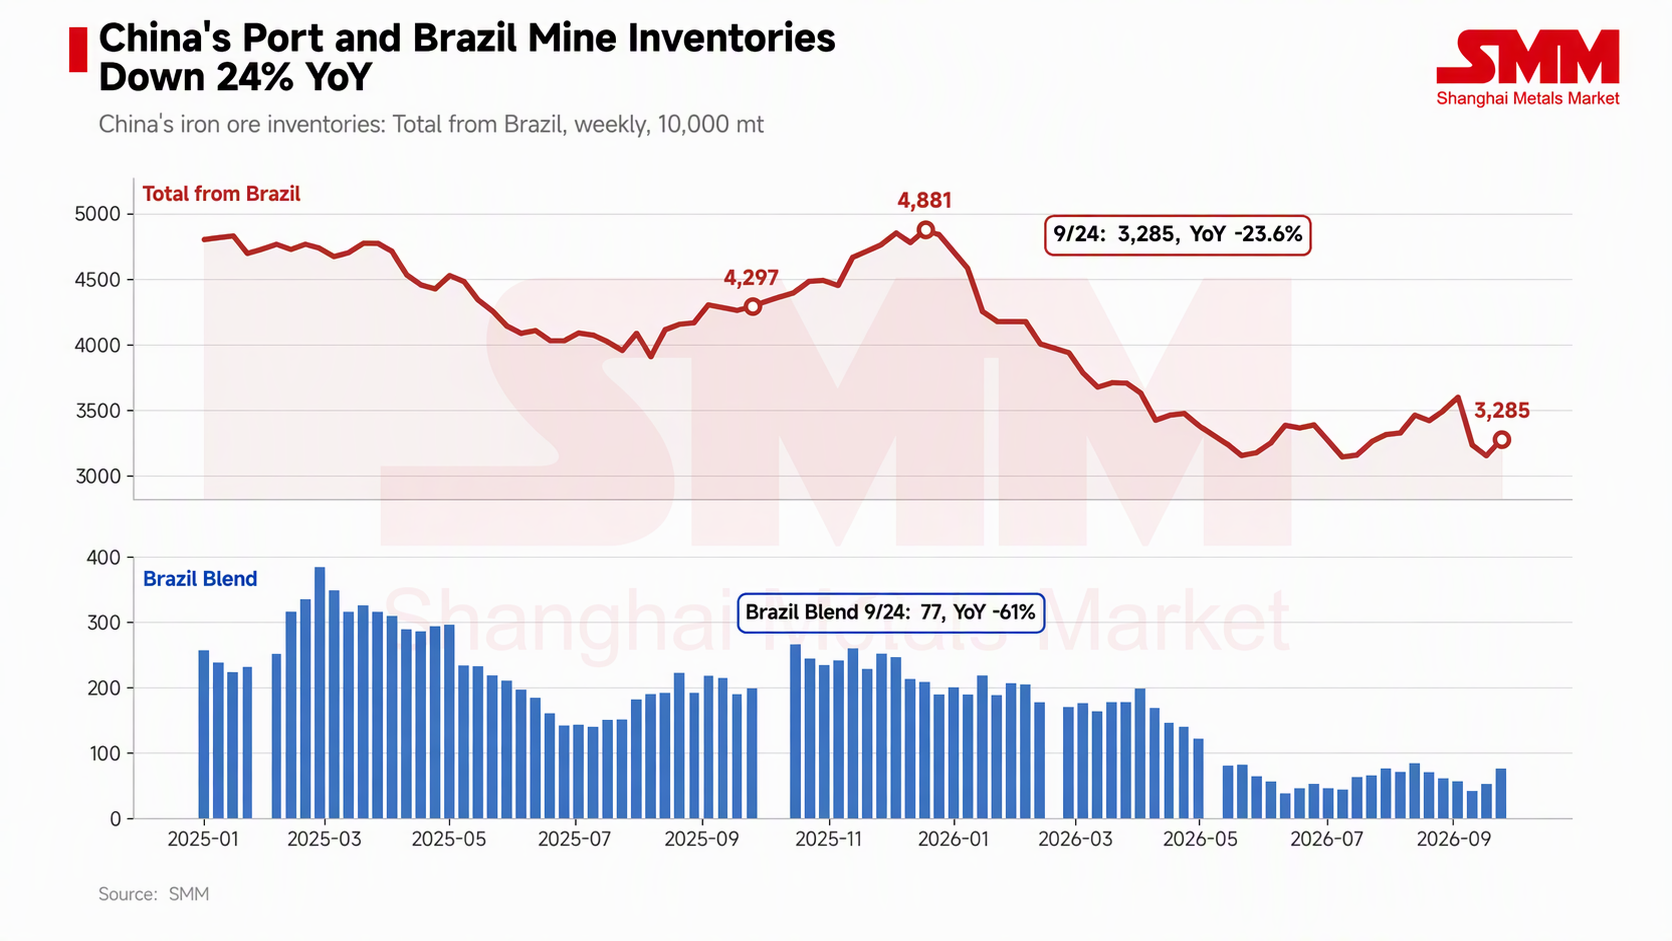
Manajemen Itaminas memperkirakan akan kembali normal pada bulan November, dan CSN juga telah mengindikasikan bahwa langkah-langkah tersebut dapat dibatalkan kapan saja. Jika tarif angkutan turun, atau jika laba pabrik baja pulih dan penerimaan terhadap harga bijih yang lebih tinggi membaik, pasokan ini dapat kembali ke pasar dengan relatif cepat.
7. Prospek pasar
Putaran pemangkasan produksi oleh tambang-tambang kecil dan menengah Brasil ini merupakan hasil dari efek gabungan tarif angkutan dan laba pabrik baja. Tarif angkutan naik sekitar $14/mt YoY, yang secara langsung menekan realisasi FOB; dua putaran kenaikan harga kokas telah mendorong laba pabrik baja tanur tiup ke wilayah negatif, membatasi penerimaan pabrik terhadap harga bijih yang lebih tinggi. Ditambah dengan meningkatnya impor dan tingginya stok pelabuhan, biaya angkutan sulit untuk diteruskan ke harga CFR. Waktu pemangkasan produksi ketiga tambang tersebut bertepatan dengan putaran kedua kenaikan harga kokas dan pergeseran penuh laba pabrik baja ke wilayah negatif pada bulan September—tumpang tindih waktu ini mendukung penilaian adanya tekanan dari kedua sisi. Apakah pemangkasan produksi akan meluas ke lebih banyak tambang non-arus utama masih harus dilihat.
Tambang yang mengandalkan pencarteran kapal spot dan memproduksi produk berkadar rendah adalah penanggung utama tekanan pada putaran ini, sementara kapasitas pengiriman kontrak jangka panjang dan lindung nilai bahan bakar Vale menempatkannya pada posisi yang lebih menguntungkan pada kurva biaya. Pemangkasan produksi yang diumumkan kurang dari 10 juta mt secara tahunan, dengan dampak terbatas pada total pasokan dan permintaan global; dampaknya terutama tercermin pada pasokan marjinal dan diskon bijih kadar rendah.
Jika tarif angkutan tetap berada di sekitar $40/mt, sementara disiplin diri pabrik baja dalam pengendalian produksi berlanjut dan laba tidak menunjukkan pemulihan, potensi kenaikan harga CFR Q4 mungkin relatif terbatas, dan tekanan akan terus diteruskan ke realisasi FOB bijih kadar rendah, dengan tambang non-arus utama berpotensi menyesuaikan produksi lebih lanjut. Sebaliknya, jika tarif angkutan turun kembali atau harga kokas mereda, elastisitas pemulihan produksi di tambang-tambang yang memangkas output cukup besar. Ke depan, area utama yang perlu dipantau meliputi laporan produksi dan penjualan Q3 Vale pada bulan Oktober, laju pemulihan produksi batu bara kokas di Shanxi, dan perubahan rasio harga Super Special Fines terhadap PB fines.