Tiga penambang memangkas produksi pada September
Pada 29 September, CSN Mineração menerbitkan fakta material yang mengumumkan pemangkasan sementara produksi bijih besi di pabrik pemrosesan kering Kompleks Pires di Ouro Preto, Minas Gerais, dengan alasan kondisi pasar saat ini, harga bijih rendah, dan tarif angkutan laut tinggi. Karena pemangkasan tersebut dan pembelian pihak ketiga yang lebih rendah yang diperkirakan dalam beberapa bulan mendatang, perusahaan menurunkan panduan 2026 untuk produksi sendiri plus pembelian dari 45,0–47,0 Mt menjadi 39,0–41,0 Mt, dan menaikkan panduan biaya tunai C1 dari USD 22,0–23,5/t menjadi USD 25,0–26,0/t. CSN menyatakan langkah ini dapat dibatalkan kapan saja jika margin untuk bijih ini membaik, dan tidak memperkirakan dampak material.
CSN Mineração memproduksi dan membeli 10,058 Mt pada kuartal pertama 2026 dan 10,880 Mt pada kuartal kedua 2026, sekitar 20,94 Mt pada paruh pertama. Pada titik tengah baru 40 Mt, paruh kedua menjadi sekitar 19,06 Mt: sekitar 1,9 Mt di bawah paruh pertama dan sekitar 6 Mt di bawah volume paruh kedua yang tersirat oleh panduan lama. Sebagian dari 6 Mt itu adalah pembelian pihak ketiga yang lebih rendah, bukan tambang milik CSN sendiri. Menurut perusahaan induknya, bijih yang dipangkas adalah bijih kadar rendah.
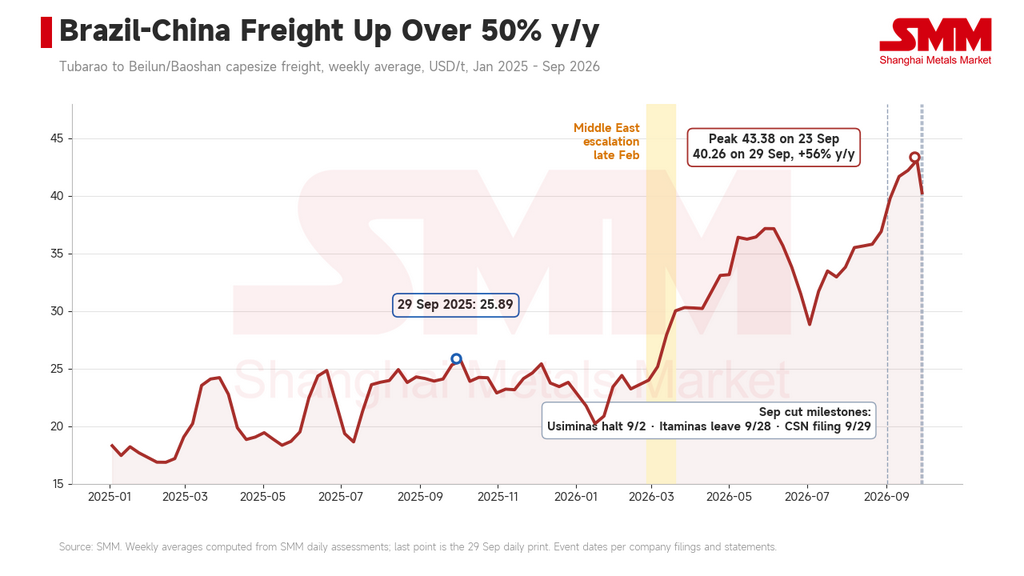
Tarif angkutan naik setelah eskalasi Timur Tengah pada akhir Februari dan mencapai USD 43,38/t pada 23 September; ketiga pemangkasan terjadi mendekati puncak tersebut.
Mineração Usiminas (Musa) bergerak lebih dulu. Perusahaan menangguhkan tanpa batas waktu pabrik Samambaia di Itatiaiuçu mulai 2 September; pabrik tersebut menyumbang sekitar 30% dari kapasitas 9 Mt/tahun Musa. Perusahaan menyatakan tarif angkutan Brasil-Tiongkok naik dari USD 22–23/t ke puncak USD 37–38/t sejak konflik Timur Tengah meningkat pada akhir Februari. Penambang swasta Itaminas kemudian menyatakan pabrik pemrosesan basahnya di Sarzedo akan berhenti pada Oktober, dengan sekitar 300 karyawan, kira-kira sepertiga dari tenaga kerja langsungnya, menjalani cuti kolektif selama sebulan mulai 28 September. Itaminas mengekspor sekitar 90% dari produksinya.
Latar belakang perdagangan: tarif angkutan naik, pasokan melimpah
Tarif angkutan SMM Tubarao-Beilun/Baoshan rata-rata USD 24,67/t pada kuartal pertama, USD 34,06/t pada kuartal kedua, dan USD 36,26/t pada kuartal ketiga, dan mencapai USD 43,38/t pada 23 September, tertinggi sejak seri data dimulai pada Oktober 2023. Bahan bakar adalah salah satu pendorong utama. Vale melaporkan bahwa biaya angkutan laut per unitnya naik USD 3,9/t kuartal-ke-kuartal pada kuartal kedua 2026, dengan biaya bunker yang lebih tinggi menyumbang USD 2,3/t dan volatilitas tarif spot USD 0,8/t.
Simandou adalah hal lain yang perlu dicermati. Rio Tinto melaporkan bahwa operasi Simandou mengirimkan 1,6 Mt ke Tiongkok pada kuartal kedua dan 2,2 Mt pada paruh pertama, dengan panduan penjualan 2026 sebesar 5–10 Mt dan tingkat produksi penuh ditargetkan pada paruh kedua 2028. Pada volume saat ini, Simandou hanya memakai sedikit kapasitas kapal capesize. Namun, Guinea-Tiongkok adalah rute jarak jauh, dan seiring peningkatan proyek, permintaan tonase Atlantik akan tumbuh, sehingga penambang Brasil mungkin menghadapi persaingan kapal yang lebih ketat.
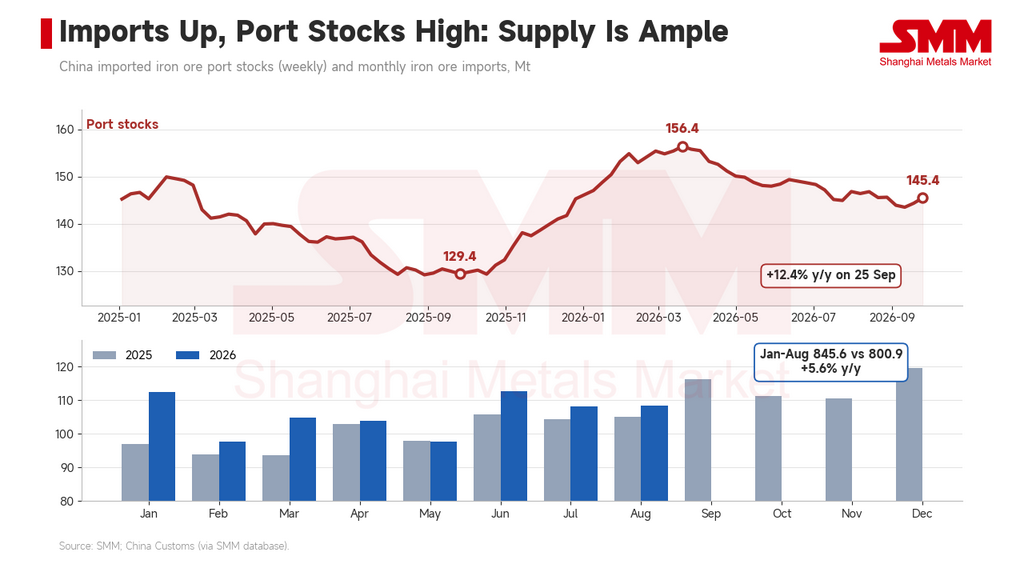
Pasokan di sisi Tiongkok tidak ketat. Data bea cukai menunjukkan Tiongkok mengimpor 845,6 Mt bijih besi pada Januari-Agustus, naik 5,6% tahun-ke-tahun. Hitungan SMM atas stok bijih impor di pelabuhan Tiongkok adalah 145,5 Mt pada 25 September, naik 12,4% tahun-ke-tahun, setelah mencapai puncak 156,4 Mt pada 20 Maret. Dengan impor yang meningkat dan stok yang tinggi, pembeli memiliki daya tawar dan penjual kesulitan menambahkan ongkos angkut yang lebih tinggi ke harga terkirim.
Ongkos angkut menggerus netback FOB, kadar rendah paling terpukul
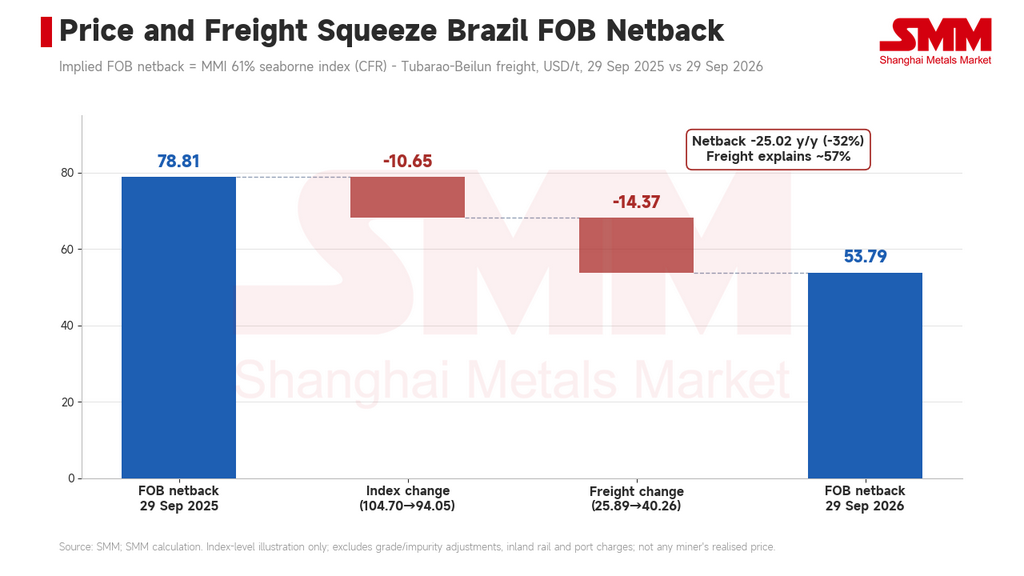
Indeks seaborne MMI 61% Fe SMM berada di USD 94,05/t pada 29 September, turun USD 10,65/t tahun-ke-tahun; ongkos angkut pada hari yang sama adalah USD 40,26/t, naik USD 14,37/t. Dengan menggunakan indeks dikurangi ongkos angkut sebagai panduan kasar, netback FOB Brasil turun dari USD 78,81/t menjadi USD 53,79/t, penurunan USD 25,02/t, sekitar 57% di antaranya berasal dari ongkos angkut yang lebih tinggi.
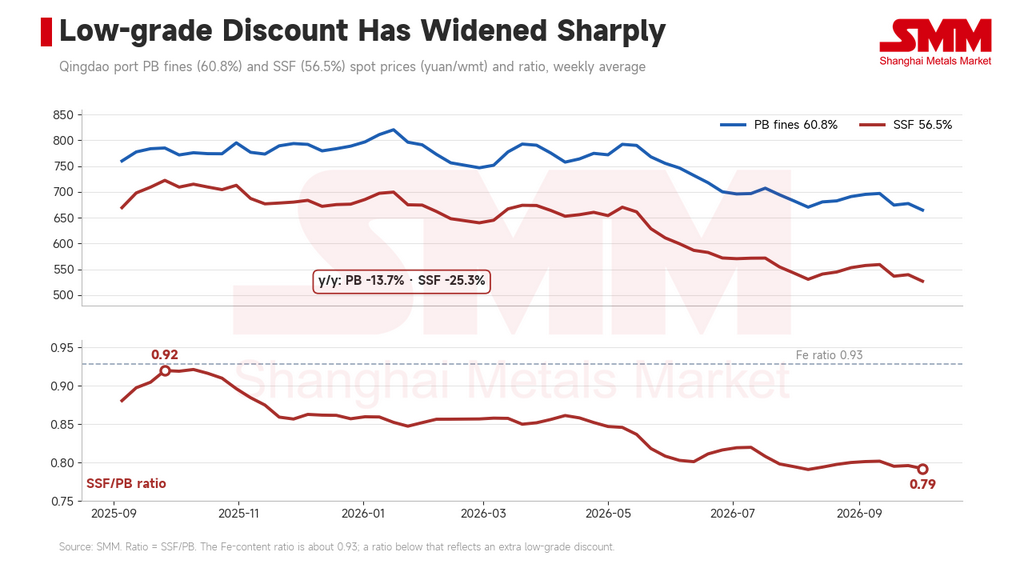
Bijih kadar rendah dari pabrik kering Pires dan produk Itaminas berada dalam posisi yang lebih sulit daripada fines utama. Ongkos angkut dihitung per ton basah, jadi semakin rendah kadar, semakin tinggi ongkos angkut per unit Fe, dan diskon pasar untuk kadar rendah semakin melebar. Data SMM menunjukkan Super Special Fines (56,5%) di Qingdao rata-rata 539,4 yuan/wmt pada minggu 25 September, turun 25,3% tahun-ke-tahun, sementara PB fines (60,8%) turun 13,7%. Rasio harga SSF/PB turun dari 0,92 setahun sebelumnya menjadi 0,79, jauh di bawah rasio kandungan Fe sekitar 0,93. Ujung kadar tinggi hampir tidak bergerak: selisih antara indeks seaborne MMi 65% dan 61% SMM sekitar USD 17/t, secara umum sejalan dengan sekitar USD 18/t setahun lalu.
Pabrik baja: dua kali reli kokas, margin berbalik negatif
Rata-rata nasional kokas metalurgi kelas-1 SMM telah reli dua kali tahun ini. Reli pertama membawanya dari 1.390 yuan/t pada akhir Maret menjadi 1.840 yuan/t pada pertengahan Juli. Setelah melunak ke 1.690 yuan/t pada pertengahan hingga akhir Agustus, reli kedua dimulai pada akhir Agustus dan mengangkatnya ke 2.140 yuan/t pada akhir September. Setiap reli menambah sekitar 450 yuan/t.
Pasokan batu bara kokas yang lebih ketat di Shanxi telah menjadi pendorong penting. Setelah insiden keselamatan di sebuah tambang batu bara di Shanxi pada akhir Mei, inspeksi keselamatan dilakukan di seluruh provinsi, dan sekitar 130 tambang batu bara kokas dengan kapasitas 125–147 Mt/tahun berhenti setelah 23 Mei. Pemulihan berjalan lebih lambat dari perkiraan: 43 tambang dengan kapasitas sekitar 55,2 Mt/tahun telah beroperasi kembali pada 1 Juni, sementara 51 tambang dengan sekitar 55 Mt/tahun masih menganggur pada 20 Agustus, dan tambang yang kembali beroperasi rata-rata memproduksi sekitar dua pertiga dari output sebelumnya. Biro Statistik Nasional melaporkan output batu bara mentah Juli sebesar 340 Mt, turun 10,1% tahun-ke-tahun, dan output Agustus sebesar 360 Mt, turun 7,7%, penurunan yang menyempit 2,4 poin persentase.
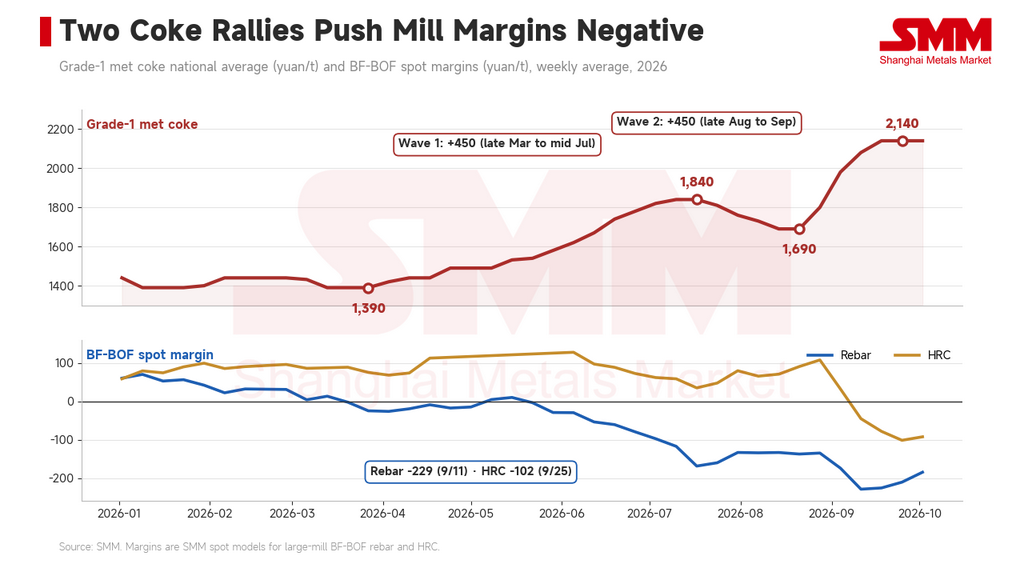
Margin spot SMM untuk rebar BF-BOF pabrik besar telah negatif hampir sepanjang waktu sejak akhir Maret, kerugian melebar melewati 100 yuan/t setelah pertengahan Juli, dan minggu 11 September rata-rata minus 229 yuan/t. Margin HRC masih sekitar 108 yuan/t pada akhir Agustus tetapi berbalik negatif pada September, di minus 102 yuan/t pada minggu 25 September. Output hanya menyesuaikan secara moderat: rata-rata harian logam panas di 242 pabrik sampel SMM melunak dari 2,465 Mt/hari pada pertengahan Juni menjadi 2,388 Mt/hari pada akhir September, turun sekitar 3%. Pada 15 September, industri baja mengeluarkan inisiatif tentang pengendalian output secara disiplin dan pengurangan inventori, menyerukan implementasi ketat pengendalian output dan stok yang lebih rendah.
Harga kokas yang lebih tinggi telah menekan margin pabrik dan menurunkan harga bijih yang dapat diterima pabrik. Permintaan bijih Tiongkok secara volume tidak banyak menyusut, dengan logam panas turun hanya sekitar 3%; perubahannya ada pada toleransi harga dan seberapa hati-hati pabrik membeli di margin. Itu menjelaskan dekomposisi di Bagian 3: ongkos angkut yang lebih tinggi tidak dapat diteruskan ke harga CFR, sehingga jatuh pada netback FOB penambang. Penambang kecil Brasil menghadapi ongkos angkut di satu sisi dan pabrik di bawah tekanan biaya di sisi lain.
Keunggulan ongkos angkut Vale
Vale tidak mengikuti. Output bijih besi kuartal kedua adalah 84,3 Mt, tertinggi untuk kuartal kedua sejak 2018, dan panduan produksi 2026 sebesar 335–345 Mt tidak berubah. Biaya ongkos angkut maritim per unit Vale adalah USD 22,0/t pada 2Q26, yang menurut perusahaan USD 10,6/t di bawah rute C3. Selisih itu adalah USD 4,6/t pada 3Q25, USD 5,9/t pada 4Q25, dan USD 6,7/t pada 1Q26, melebar setiap kuartal seiring naiknya ongkos angkut spot. Vale mengaitkan hal ini dengan strategi pencarteran jangka panjang, yang menurutnya mengurangi biaya dan volatilitas.
Lindung nilai bahan bakar menambah lapisan kedua. Vale telah melindungi sekitar 70% dari perkiraan konsumsi bunker 2026 dengan collar tanpa biaya yang melindungi di atas USD 80/bbl Brent; lindung nilai ini berkontribusi sekitar USD 100 juta, atau sekitar USD 1,6/t, pada 2Q26. Laporan kuartalan Vale dan materi panggilan yang kami tinjau tidak menunjukkan perusahaan melindungi ongkos angkut spot dengan perjanjian angkutan berjangka (FFA), jadi keunggulannya lebih tepat digambarkan sebagai tonase jangka panjang plus lindung nilai bahan bakar.
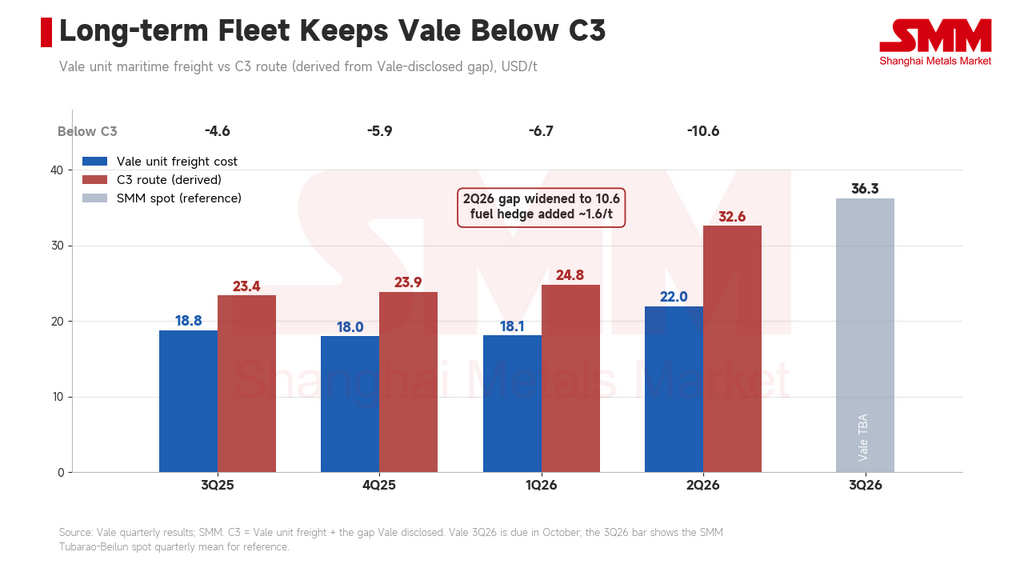
Biaya Vale sendiri meningkat. Dengan real yang lebih kuat serta diesel dan ongkos angkut yang lebih tinggi, perusahaan menaikkan panduan biaya tunai C1 2026 dari USD 20,0–21,5/t menjadi USD 22,5–23,5/t dan panduan biaya all-in menjadi USD 58–62/t. Namun, dibandingkan dengan pesaing yang mencarter di pasar spot, Vale membayar ongkos angkut sekitar USD 10/t lebih murah, dan dengan netback yang tertekan seperti ini, selisih itu sangat menjelaskan mengapa pemangkasan terkonsentrasi di antara penambang kecil.
Kehilangan pasokan terbatas; perhatikan bauran produk
Pemangkasan yang diumumkan sederhana dalam volume. Panduan CSN turun 6 Mt, Samambaia memiliki kapasitas sekitar 2,7 Mt/tahun, dan pabrik basah Itaminas berhenti selama satu bulan untuk saat ini. Secara keseluruhan itu di bawah 10 Mt tahunan, sekitar 2% dari pemuatan bijih besi Brasil tahunan selama Januari-September 2026 (sekitar 378 Mt). Data pelacakan kapal SMM menunjukkan pemuatan Brasil rata-rata 7,56 Mt seminggu pada kuartal ketiga, turun sekitar 10% tahun-ke-tahun, sebagian besar di pelabuhan utara Ponta da Madeira. Pemangkasan yang baru dimulai pada September belum sepenuhnya terlihat dalam data pemuatan.
Stok bijih asal Brasil di sepuluh pelabuhan utama Tiongkok adalah 32,85 Mt pada 24 September, turun 23,6% tahun-ke-tahun, dan stok BRBF adalah 0,77 Mt, turun 61%. BRBF adalah campuran unggulan Vale, jadi penurunannya tidak memiliki kaitan langsung dengan pemangkasan penambang kecil. Pemangkasan tersebut terkonsentrasi pada fines kadar rendah dan lump kecil, sehingga efeknya lebih mungkin terlihat pada pasokan marjinal fines Brasil kadar rendah dan menengah daripada pada keseimbangan keseluruhan.
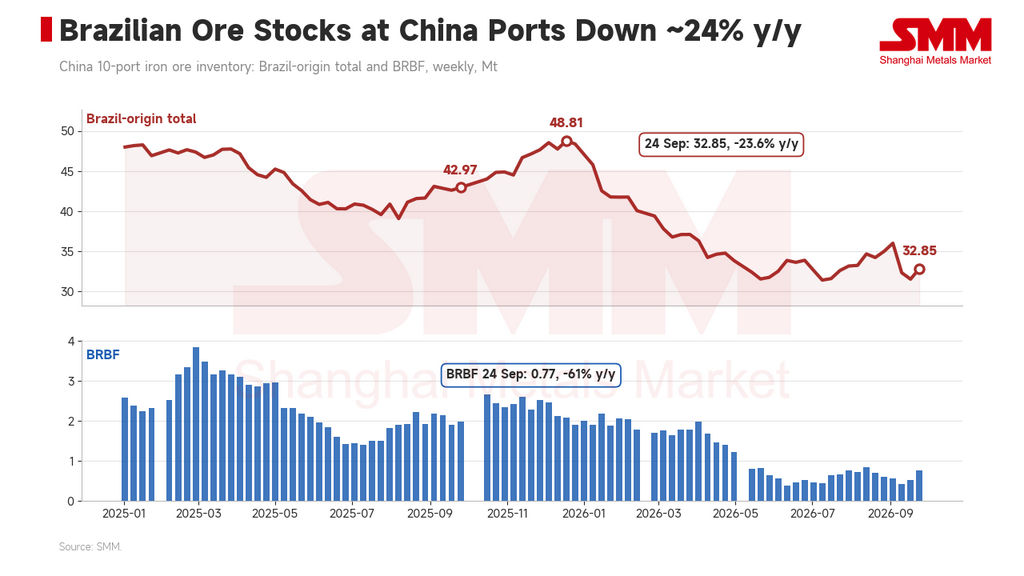
Stok pelabuhan asal Brasil turun 23,6% tahun-ke-tahun dan BRBF lebih banyak lagi, tetapi itu terutama mencerminkan pasokan unggulan Vale dan tidak banyak terkait dengan pemangkasan penambang kecil.
Manajemen Itaminas memperkirakan kembali normal pada November, dan CSN mengatakan langkahnya dapat dibatalkan kapan saja. Jika ongkos angkut melunak, atau jika margin pabrik pulih dan pabrik menerima harga bijih yang lebih tinggi, pasokan ini dapat kembali dengan cepat.
SMM meyakini putaran pemangkasan oleh penambang kecil Brasil ini mencerminkan ongkos angkut dan margin pabrik yang bekerja bersama. Ongkos angkut naik sekitar USD 14/t tahun-ke-tahun telah langsung menekan netback FOB; dua kali reli kokas telah mendorong margin BF-BOF negatif dan membatasi apa yang akan dibayar pabrik untuk bijih; dan dengan impor yang meningkat serta stok pelabuhan yang tinggi, ongkos angkut tidak dapat diteruskan ke harga CFR. Tiga pemangkasan terjadi pada bulan yang sama dengan reli kokas kedua dan peralihan ke margin negatif, yang mendukung pembacaan tekanan dua sisi. Apakah pemangkasan menyebar ke lebih banyak penambang non-arus utama masih harus dilihat.
Penambang yang mencarter di pasar spot dan menjual produk kadar rendah menanggung sebagian besar tekanan ini, sementara tonase jangka panjang dan lindung nilai bahan bakar Vale menempatkannya pada posisi yang lebih kuat di kurva biaya. Pemangkasan yang diumumkan totalnya di bawah 10 Mt tahunan dan memiliki efek terbatas pada keseimbangan global; dampaknya terutama jatuh pada pasokan kadar rendah marjinal dan diskon.
Jika ongkos angkut bertahan di dekat USD 40/t sementara pabrik menjaga disiplin output dan margin tidak pulih, kenaikan harga CFR pada kuartal keempat mungkin terbatas, tekanan mungkin terus diteruskan ke netback FOB kadar rendah, dan penambang non-arus utama dapat menyesuaikan output lebih lanjut. Jika ongkos angkut melunak atau harga kokas melemah, tambang yang dibatasi dapat dimulai kembali dengan cepat. Hal-hal penting yang perlu dicermati adalah laporan produksi dan penjualan kuartal ketiga Vale pada Oktober, laju pemulihan batu bara kokas di Shanxi, dan rasio harga SSF/PB.