Tinjauan Pasar Seng Selama Liburan
Selama libur Hari Nasional Tiongkok, perdagangan seng SHFE dihentikan, sementara seng LME mengikuti tren keseluruhan 'turun dulu, lalu naik'.
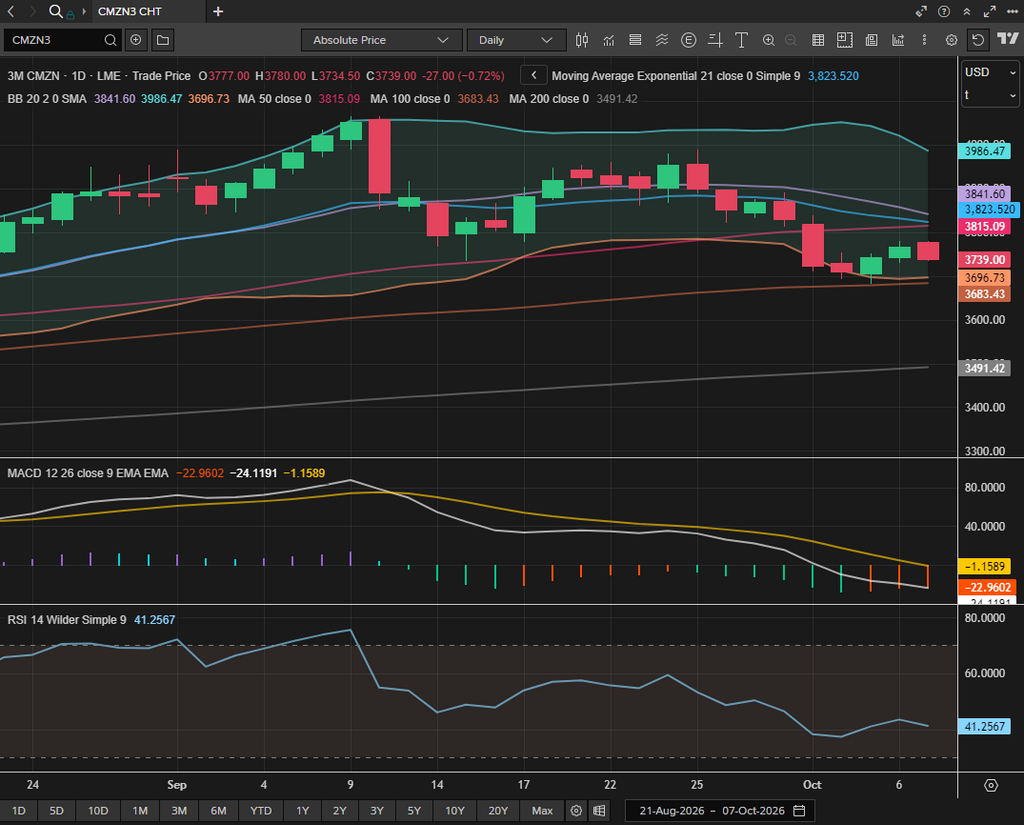
Pada 1 Oktober, seng LME dibuka pada $3.820/mt dan turun tajam 2,28% menjadi $3.728,5/mt, level terendahnya sejak akhir Agustus. Penurunan berlanjut pada 2 Oktober, ketika kontrak elektronik sempat menembus level dukungan $3.700/mt dan menyentuh sekitar $3.693/mt sebelum ditutup pada $3.701,5/mt.
Setelah rilis data NFP pada malam 2 Oktober, seng LME pulih di atas $3.700/mt dan ditutup pada $3.740,5/mt pada 5 Oktober sebelum memperpanjang pemulihannya menjadi $3.772,5/mt pada 6 Oktober.
Selama jam perdagangan Asia pada 7 Oktober, seng LME dibuka pada $3.777/mt dan awalnya turun ke level terendah harian $3.735/mt sebelum pulih di tengah perdagangan yang bergejolak. Kontrak kembali di atas $3.740/mt dan berada pada $3.763/mt per pukul 18.00 waktu Beijing. Setelah koreksi dan pemulihan moderat, harga secara bertahap stabil sambil menunggu arah dari pembukaan kembali pasar SHFE. Seng LME mencatat penurunan kumulatif 2,7% selama libur Hari Nasional tahun ini.
Dari segi struktur pasar dan persediaan LME, spread C-3M tetap dalam kondisi backwardation tetapi menyempit secara signifikan. Pada 30 September, seng tunai LME diperdagangkan dengan premi sekitar $85,77/mt di atas kontrak tiga bulan. Backwardation menyempit sepanjang liburan dan turun tajam menjadi $39,10/mt pada 6 Oktober.
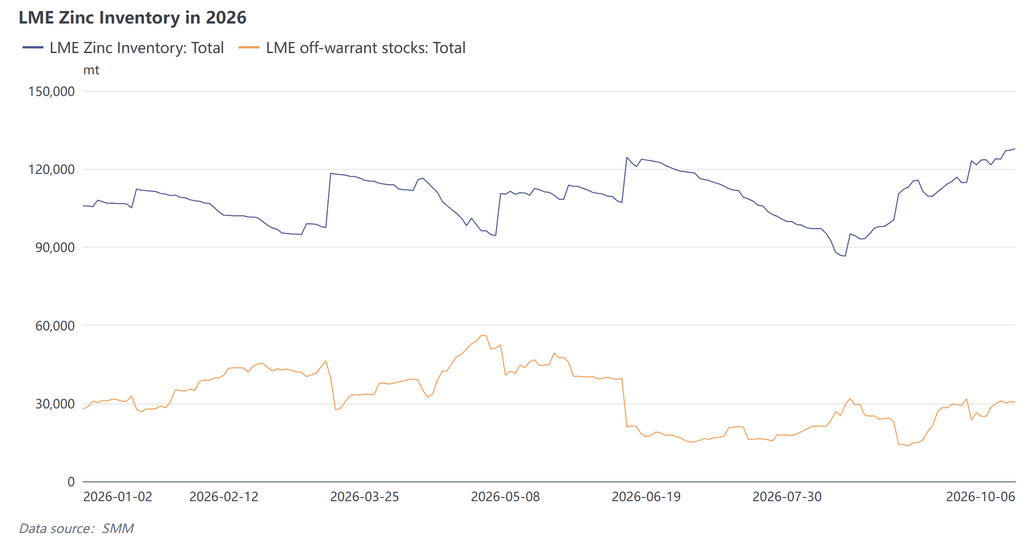
Persediaan seng LME juga terus meningkat, naik secara bertahap dari 124.000 mt pada 30 September menjadi 127.800 mt pada 6 Oktober, kenaikan bersih 3.800 mt. Kenaikan terutama tercatat di gudang-gudang di Hong Kong, Tiongkok, dan Kaohsiung, Taiwan, Tiongkok. Persediaan di luar gudang resmi sebagian besar tidak berubah selama periode yang sama.
Persediaan yang meningkat dan backwardation yang menyempit menunjukkan bahwa ketatnya pasar fisik luar negeri telah mereda di margin. Namun, tingkat persediaan absolut tetap rendah, sementara laju akumulasi telah melambat secara nyata. Jendela ekspor seng terbaru Tiongkok kini telah ditutup, tetapi dukungan dari struktur persediaan saat ini belum hilang.
Di sisi makroekonomi, serangkaian perkembangan seputar ekspektasi suku bunga mendominasi pergerakan harga LME selama liburan.
Pada akhir September, tepat sebelum liburan, sentimen pasar sangat hawkish. PMI AS naik ke level tertinggi dalam beberapa tahun, sementara para pejabat Federal Reserve melontarkan serangkaian komentar hawkish. Williams mengatakan bahwa satu kenaikan suku bunga lagi mungkin diperlukan tahun ini, meskipun tidak ada urgensi untuk bertindak.
Imbal hasil obligasi pemerintah AS bertenor lima tahun naik di atas 5% untuk pertama kalinya sejak 2007, sementara imbal hasil bertenor sepuluh tahun naik hingga 5,344%, level tertingginya sejak 2002. Indeks dolar AS juga menguat ke level tertinggi dalam 17 bulan. Logam dasar berada di bawah tekanan luas, dan seng LME ditutup pada $3.701,5/mt pada 2 Oktober, level terendahnya dalam sekitar enam minggu.
Selanjutnya, data NFP yang secara tak terduga lemah membalikkan ekspektasi pasar dan menjadi katalis utama bagi rebound luas di seluruh logam dasar. Data yang dirilis pada malam 2 Oktober waktu Beijing menunjukkan bahwa ekonomi AS hanya menambah 29.000 lapangan kerja pada September, dibandingkan dengan ekspektasi 90.000 dan angka sebelumnya 133.000. Kenaikan tersebut kurang dari sepertiga perkiraan pasar, sementara tingkat pengangguran naik menjadi 4,2%.
Angka Juli direvisi turun menjadi kontraksi 10.000, sementara angka Agustus diturunkan dari 162.000 menjadi 133.000. Kedua bulan tersebut direvisi turun total 60.000. Pendapatan per jam rata-rata hanya naik 0,1% bulan ke bulan dan 3,0% tahun ke tahun.
Menurut data CME, probabilitas kenaikan suku bunga Oktober anjlok menjadi 15–28%, setelah mendekati 70–80% seminggu sebelumnya. Dolar AS mundur dari level tertinggi 17 bulannya, sementara imbal hasil obligasi pemerintah bergerak lebih rendah.
Saat pasar dibuka kembali pada Senin, 5 Oktober, logam dasar LME rebound di semua lini. Emas juga sempat naik di atas $4.220/oz sebelum mundur. Meskipun ekspektasi kenaikan suku bunga mereda tajam, pasar terus memperhitungkan kemungkinan kenaikan pada Desember, dengan pandangan umum bergeser ke arah menunda tindakan dan menilai kembali kondisi pada Desember. Indeks dolar AS tetap tinggi, menunjukkan bahwa tekanan makroekonomi belum berbalik secara fundamental.
Dari sisi posisi, LME COTR yang diterbitkan pada 6 Oktober menunjukkan bahwa seng LME turun lebih dari 4,9% dalam pekan yang berakhir 2 Oktober. Selama periode yang sama, dana investasi mengurangi posisi beli sekitar 4.900 lot dan menambah sekitar 2.500 lot posisi jual. Posisi beli bersih mereka sebagai persentase dari open interest turun dari 13,4% menjadi sekitar 11,4%, sementara total open interest tidak menunjukkan perubahan signifikan.
Keselarasan ini menunjukkan bahwa penurunan selama dua hari pertama liburan sebagian didorong oleh dana pengikut tren dan momentum yang menjual saat terjadi penembusan teknis, bukan semata-mata oleh perkembangan makroekonomi yang merugikan.
Tinjauan Fundamental Domestik Tiongkok
Dari sisi pasokan, ketatnya pasar konsentrat seng masih berlanjut tetapi sedikit mereda, sementara kerugian smelter yang melebar terus membatasi pertumbuhan produksi seng rafinasi.
Pada minggu sebelum liburan, rata-rata mingguan TC konsentrat seng domestik SMM Zn50 turun 250 yuan menjadi -2.350 yuan/ton logam. Indeks konsentrat seng impor turun $5,32 menjadi -$135,72/dmt. Kedua indikator tetap lemah, meskipun laju penurunannya perlahan melambat.
Dengan masuknya konsentrat impor tambahan ke pasar, persediaan bahan baku smelter sedikit pulih menjadi lebih dari 18 hari. Oleh karena itu, potensi penurunan biaya pengolahan diperkirakan akan terbatas ke depannya.
Namun, kombinasi TC rendah dan harga asam sulfat yang lemah telah memperlebar kerugian peleburan dan menekan keinginan produsen untuk beroperasi. Produksi seng rafinasi Tiongkok diperkirakan hanya meningkat sedikit menjadi sekitar 564.000 ton pada bulan Oktober, tetap di bawah ekspektasi sebelumnya.
Dari sisi permintaan, pesanan dari sektor menara transmisi dan produsen perangkat keras kecil kelas atas sedikit membaik, sementara sebagian besar kategori pesanan lainnya tetap lesu. Harga logam besi yang lemah dan harga seng yang tinggi membatasi pembelian hilir, sementara pesanan ekspor menurun dari tahun ke tahun.
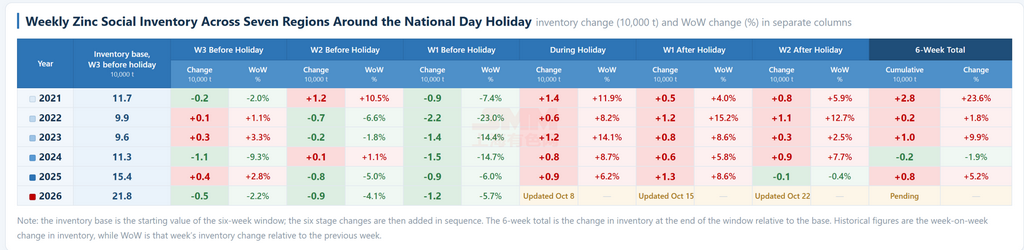
Dari sisi persediaan, pengguna hilir melakukan pengisian stok sebelum liburan dengan cukup aktif, mendorong persediaan sosial ingot seng turun lebih lanjut menjadi 193.100 ton. Persediaan yang rendah terus memberikan dukungan terhadap penurunan harga, meskipun tekanan akumulasi diperkirakan akan muncul setelah liburan.
Rasio harga seng SHFE/LME tetap berada di sekitar 6,8, dengan jendela impor dan ekspor seng keduanya tertutup.
Prospek Pasca-Liburan
Dari perspektif makroekonomi, volatilitas di pasar luar negeri diperkirakan tetap tinggi karena ekspektasi kenaikan suku bunga lanjutan terus berfluktuasi. Pemulihan pada 5 Oktober terutama mencerminkan pemulihan valuasi setelah penurunan sebelumnya. Dengan indeks dolar AS bertahan di atas 102 dan pasar masih memperhitungkan kemungkinan kenaikan suku bunga pada Desember, ruang kenaikan LME zinc tetap terbatas.
Ke depan, hasil awal Survei Konsumen Universitas Michigan bulan Oktober, bersama dengan ekspektasi inflasi satu tahun awal Oktober, akan dirilis pada pukul 22.00 waktu Beijing pada Jumat, 9 Oktober. Data CPI AS bulan September akan menyusul pada 14 Oktober, memberikan bukti berikutnya dari sisi inflasi.
Risiko yang terkait dengan struktur pasar LME sedikit mereda selama liburan. Persediaan terakumulasi hingga sekitar 128.000 ton, sementara backwardation tunai-ke-tiga-bulan menyempit secara bertahap menjadi sekitar $40/ton. Namun, basis persediaan absolut tetap rendah, yang berarti ketatnya struktur belum sepenuhnya teratasi. Perubahan persediaan LME dan cancelled warrants karenanya perlu terus dipantau.
Jendela ekspor China untuk sementara tertutup. Dengan latar belakang pasokan energi luar negeri yang ketat saat ini, setiap pemangkasan produksi oleh smelter luar negeri akibat biaya energi yang tinggi dapat menyebabkan backwardation melebar kembali.
Di dalam negeri, restocking aktif oleh hilir sebelum liburan menarik sebagian permintaan pasca-liburan, menciptakan tekanan akumulasi persediaan setelah pasar dibuka kembali. Namun, di tengah kerugian smelter yang melebar, output zinc rafinasi diperkirakan hanya meningkat menjadi sekitar 564.000 ton pada Oktober, di bawah ekspektasi sebelumnya.
Skala akumulasi persediaan pasca-liburan akan menjadi faktor kunci untuk dipantau. Jika persediaan naik kurang dari yang diharapkan, SHFE zinc dapat menunjukkan ketahanan relatif, sementara rasio harga SHFE/LME dapat terus pulih.
Sebelum liburan, rapat eksekutif Dewan Negara membahas langkah-langkah kebijakan yang bertujuan menstabilkan pasar properti, mendukung lapangan kerja, dan meningkatkan pendapatan rumah tangga. Fokus kebijakan tetap pada stimulasi konsumsi dan stabilisasi sektor real estat. Untuk zinc, saluran transmisi utama adalah permintaan baja galvanis yang terkait dengan peralatan rumah tangga, otomotif, dan konstruksi properti. Oleh karena itu, perhatian harus diberikan pada respons kebijakan pasca-liburan dan sejauh mana langkah-langkah ini diterjemahkan menjadi konsumsi aktual.
Informasi di atas didasarkan pada data pasar yang dikumpulkan dan dinilai oleh tim riset Shanghai Metals Market dan disediakan hanya untuk referensi. Artikel ini bukan merupakan saran investasi langsung. Klien harus berhati-hati dan membuat keputusan independen. Shanghai Metals Market tidak bertanggung jawab atas keputusan apa pun yang dibuat berdasarkan informasi ini.