Tinjauan Pasar Timbal Selama Libur
Pasar timbal SHFE tutup selama libur Hari Nasional Tiongkok, sementara timbal LME berfluktuasi dengan pola turun lalu naik seiring perubahan latar belakang makroekonomi.
Setelah ditutup di $1.871,5/mt pada 30 September, timbal LME turun lagi ke $1.860/mt pada 1 Oktober, menandai level terendah sejak pertengahan Juli. Setelah rilis data NFP AS pada 2 Oktober, harga timbal berangsur stabil dan ditutup di sekitar $1.853,5/mt. Setelah pasar dibuka kembali pada 5 Oktober, timbal LME memantul cepat ke $1.869,5/mt sebelum naik tipis lagi ke $1.871,5/mt pada 6 Oktober.
Selama jam perdagangan Asia pada 7 Oktober, timbal LME dibuka di $1.874,5/mt dan sempat turun ke level terendah harian $1.866/mt sebelum berbalik menguat. Hingga pukul 18.00 waktu Beijing, kontrak naik ke $1.881,5/mt. Secara keseluruhan, timbal LME hanya mencatat penurunan tipis 0,5% selama periode libur.
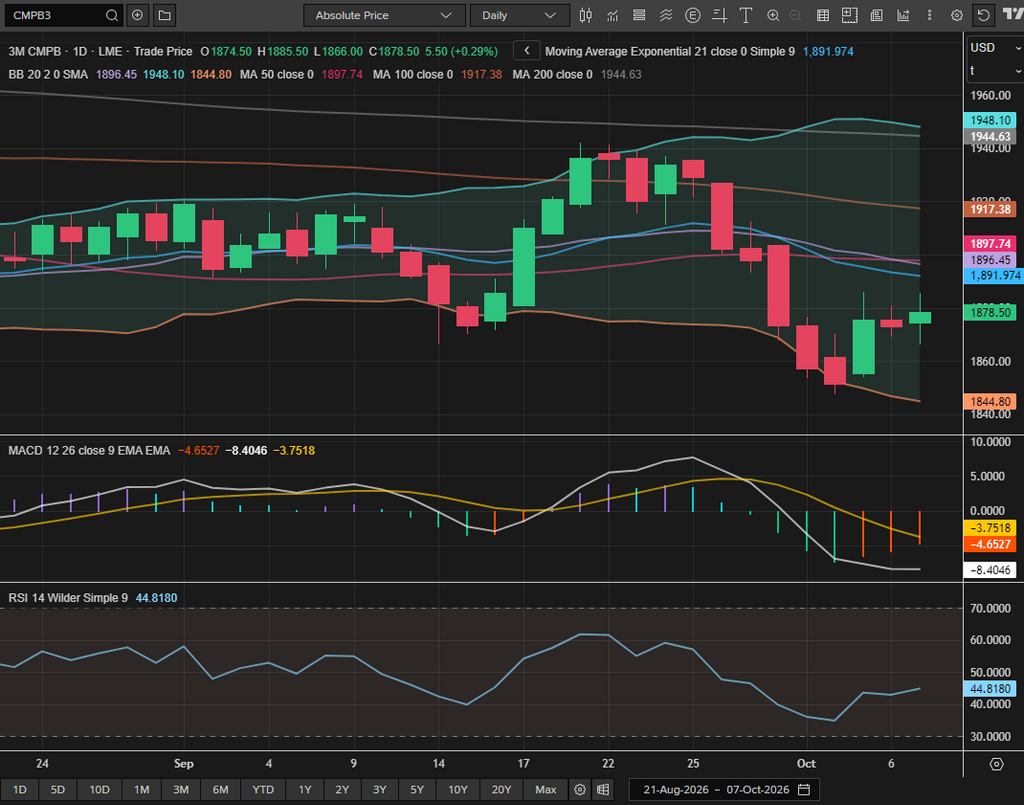
Persediaan timbal LME melanjutkan tren turun sebelumnya, berangsur turun dari 356.600 mt pada 30 September menjadi 349.400 mt pada 6 Oktober, turun 7.200 mt. Sementara itu, waran dibatalkan meningkat sekitar 8.600 mt pada 6 Oktober, mendorong rasio waran dibatalkan ke 10,3%. Stok off-warrant juga naik dari 77.500 mt menjadi 86.300 mt, atau naik bersih 8.800 mt. Sebagian besar kenaikan dan penurunan terkonsentrasi di gudang Singapura.
Penurunan persediaan LME belakangan ini secara konsisten disertai kenaikan stok off-warrant. Sebagian besar logam dalam waran dibatalkan sebenarnya belum keluar dari sistem gudang, melainkan hanya bergeser dari persediaan terdaftar ke persediaan off-warrant. Mengingat level absolut stok LME saat ini masih tinggi, penurunan persediaan utama tidak cukup untuk mendukung ekspektasi pengetatan pasokan luar negeri. Di pasar forward, contango Cash-to-three-month melebar dari $36,49/mt pada 30 September menjadi $40,91/mt pada 6 Oktober, semakin menegaskan bahwa pasar luar negeri saat ini tidak mengalami kelangkaan fisik.
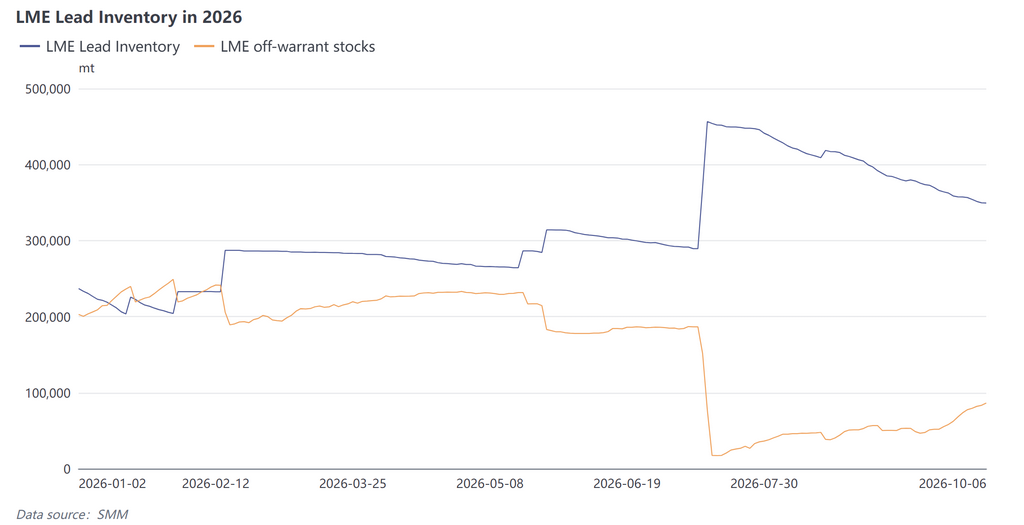
Dari sisi makroekonomi, tema utama di pasar luar negeri selama libur adalah pembalikan ekspektasi kenaikan suku bunga The Fed AS. Akibatnya, timbal LME mengikuti lintasan “koreksi–stabilisasi–rebound”.
Data ekonomi AS yang kuat pada akhir September, termasuk kenaikan PMI ke level tertinggi dalam beberapa tahun, bersama dengan komentar hawkish dari pejabat Federal Reserve, sempat mendorong probabilitas kenaikan suku bunga Oktober yang tersirat di pasar menjadi 70–80%. Imbal hasil Treasury AS naik di seluruh kurva, dengan imbal hasil lima tahun naik di atas 5% untuk pertama kalinya sejak 2007 dan imbal hasil sepuluh tahun mencapai 5,344%, level tertinggi sejak 2002. Indeks dolar AS juga naik ke level tertinggi 17 bulan. Di bawah tekanan gabungan dari dolar yang lebih kuat dan imbal hasil Treasury yang naik, logam dasar melemah secara luas. Timbal LME turun selama beberapa sesi berturut-turut dan ditutup sekitar $1.853,5/mt pada 2 Oktober, level terendah dalam hampir tiga bulan.
Sentimen berubah di tengah liburan setelah data NFP AS memberikan kejutan penurunan yang signifikan, dengan cepat mendinginkan ekspektasi pengetatan moneter lebih lanjut. Data yang dirilis pada malam 2 Oktober waktu Beijing menunjukkan bahwa ekonomi AS hanya menambah 29.000 pekerjaan pada September, kurang dari sepertiga ekspektasi pasar. Angka bulan sebelumnya direvisi turun dari 162.000 menjadi 133.000, sementara angka Juli direvisi menjadi kontraksi 10.000. Revisi turun gabungan untuk dua bulan tersebut mencapai 60.000. Tingkat pengangguran naik menjadi 4,2%, sementara pendapatan per jam rata-rata hanya naik 0,1% bulan ke bulan.
Setelah laporan ketenagakerjaan yang lemah, probabilitas tersirat kenaikan suku bunga Oktober anjlok dari 70–80% seminggu sebelumnya menjadi 15–28%. Dolar AS mundur dari level tertinggi 17 bulan, sementara imbal hasil Treasury juga bergerak lebih rendah. Logam dasar LME rebound di semua lini setelah perdagangan dilanjutkan pada 5 Oktober, dengan timbal LME naik 0,86% menjadi $1.869,5/mt.
Meskipun data penggajian yang lemah meredakan tekanan pengetatan jangka pendek, pasar terus memperhitungkan probabilitas sekitar 60% untuk kenaikan suku bunga Desember. "Tunggu hingga Desember untuk menilai kembali" menjadi ekspektasi pasar yang berlaku. Indeks dolar AS masih ditutup pada 102,29 pada 5 Oktober, menunjukkan bahwa tekanan makroekonomi hanya mereda di margin dan belum berbalik secara fundamental.
Dari sisi posisi, LME COTR yang diterbitkan pada 6 Oktober menunjukkan bahwa harga timbal LME turun sekitar 4,0% dalam minggu yang berakhir 2 Oktober. Selama periode yang sama, dana investasi mengurangi posisi beli sekitar 4.600 lot dan menambah sekitar 7.000 lot posisi jual, berkontribusi pada penurunan harga selama liburan. Dana telah beralih ke posisi short bersih pada timbal LME, dengan posisi long bersih sebagai persentase dari open interest turun lebih lanjut dari -8,22% pada minggu sebelumnya menjadi -12,42%.
Meskipun timbal mengungguli seng selama liburan dan kemudian mengalami rebound yang kuat, dana spekulatif tetap relatif bearish terhadap timbal dari perspektif fundamental.
Tinjauan Fundamental Domestik Tiongkok
Pasokan domestik diperkirakan meningkat pada bulan Oktober, meskipun pelepasan awal mungkin relatif bertahap.
Di pasar timbal primer, smelter di Tiongkok tengah dan utara melanjutkan operasi pada akhir September setelah pemeliharaan. Namun, produksi tetap tidak stabil selama fase awal restart, menyisakan ruang untuk pertumbuhan output lebih lanjut setelah operasi stabil pada bulan Oktober.
Di pasar timbal sekunder, beberapa produsen berencana mengurangi output selama liburan Hari Nasional, yang dapat menyebabkan sedikit penurunan tingkat operasi. Namun, dengan perdagangan pasar sebagian besar terhenti, persediaan produk jadi diperkirakan naik sedikit.
Secara keseluruhan, restart smelter timbal primer setelah pemeliharaan dan dimulainya kembali produksi timbal sekunder pasca-liburan akan menjadi dua sumber utama pasokan tambahan pada bulan Oktober. Laju pertumbuhan output aktual setelah liburan akan bergantung pada kemajuan restart masing-masing smelter.
Di sisi permintaan, konsumsi melemah sementara selama liburan setelah penimbunan pra-liburan berakhir. Dengan Festival Pertengahan Musim Gugur dan liburan Hari Nasional yang berdekatan, tingkat operasi mingguan gabungan produsen baterai timbal-asam di lima provinsi utama turun 13,98 poin persentase minggu ke minggu antara 25 September dan 1 Oktober.
Produsen baterai timbal-asam telah menyelesaikan pengisian ulang stok ingot timbal pra-liburan mereka. Pada minggu terakhir sebelum liburan, perusahaan hanya membeli sesuai kebutuhan produksi langsung, sementara transaksi pasar spot semakin melemah. Beberapa distributor merencanakan penjualan promosi selama liburan Hari Nasional. Pada periode awal pasca-liburan, konsumen hilir kemungkinan akan memprioritaskan pengurangan persediaan mereka sendiri, sehingga pemulihan permintaan pembelian relatif lambat.
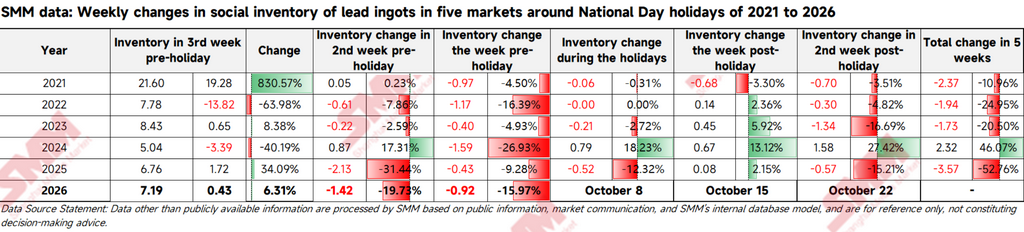
Dari segi persediaan, smelter timbal primer dan sekunder memiliki stok produk jadi yang relatif rendah setelah secara aktif menjual lebih awal kargo Oktober dan menyelesaikan pengiriman pra-liburan kepada pembeli hilir. Selama minggu terakhir sebelum libur Hari Nasional, stok sosial ingot timbal SMM di lima wilayah utama turun sekitar 9.200 ton. Per 30 September, stok sosial di lima wilayah telah turun menjadi 48.600 ton. Meskipun diperkirakan akan terjadi sedikit penumpukan stok setelah liburan, kenaikannya kemungkinan tetap terbatas.
Prospek Pasca-Liburan
Ke depan, ketidakpastian eksternal seputar pasar timbal masih tinggi. Meskipun laporan nonfarm payrolls September yang secara tak terduga lemah menurunkan tajam probabilitas kenaikan suku bunga pada Oktober dan mendorong rebound LME lead pada 5 Oktober, pasar belum sepenuhnya meninggalkan ekspektasi kenaikan suku bunga pada Desember. Indeks dolar AS dan imbal hasil Treasury tetap berada di level tinggi, sehingga pasar luar negeri masih berada di bawah tekanan dan membatasi kenaikan rebound LME lead.
Hasil Survei Konsumen Universitas Michigan akan dirilis pada Jumat, 9 Oktober, dan rilis data CPI AS September pada 14 Oktober akan menguji apakah pasar tenaga kerja yang mendingin dapat mengubah ekspektasi inflasi secara signifikan. Ini akan menjadi peristiwa ekonomi makro utama yang perlu dipantau selama minggu pertama setelah liburan.
Stok LME lead masih dalam tren menurun dan telah turun menjadi sekitar 349.000 ton per 6 Oktober. Namun, spread masih dalam kondisi contango, yang secara bertahap melebar menjadi sekitar $40/ton, menunjukkan bahwa pasar fisik luar negeri tidak ketat.
LME lead turun 0,5% selama periode liburan. Ketika tekanan ekonomi makro mendorong harga luar negeri lebih rendah, jendela impor timbal Tiongkok kembali terbuka. Pelaku pasar harus memantau dengan cermat laju perpindahan ingot timbal luar negeri ke pasar Tiongkok setelah liburan.
Di dalam negeri, peningkatan produksi timbal primer yang diperkirakan dan kedatangan timbal impor kemungkinan akan menyebabkan penumpukan stok ingot timbal, memberikan tekanan ke bawah pada harga. Namun, basis stok domestik saat ini masih rendah. Stok sosial di lima wilayah utama, bersama dengan stok produk jadi di smelter timbal primer dan sekunder, semuanya berada di level yang relatif rendah. Smelter juga telah menjual di muka sebagian produksi Oktober mereka, membatasi skala potensial penumpukan stok dalam jangka pendek.
Di sisi permintaan, produsen baterai timbal-asam hilir diperkirakan akan memprioritaskan konsumsi stok yang ada setelah liburan, sehingga permintaan pengadaan terbatas. Di sisi pasokan, laju pemulihan produksi smelter timbal primer akan tetap menjadi faktor kunci yang perlu dipantau.
Kisaran harga timbal mungkin melebar setelah liburan. Harga kemungkinan akan tetap berfluktuasi pada level tinggi pada awalnya sebelum mendapat tekanan seiring dengan realisasi peningkatan pasokan yang diharapkan secara bertahap.
Informasi di atas didasarkan pada data pasar yang dikumpulkan dan dinilai oleh tim riset Shanghai Metals Market dan disediakan hanya untuk referensi. Artikel ini bukan merupakan saran investasi langsung. Klien harus berhati-hati dan membuat keputusan independen. Shanghai Metals Market tidak bertanggung jawab atas keputusan apa pun yang dibuat berdasarkan informasi ini.