Poin-poin utama: Akankah pengembangan baterai solid-state global menggunakan paten sebagai tolok ukur untuk menentukan titik akhir peta jalan teknologi masing-masing negara? Saat ini, persaingan global ditandai oleh Tiongkok yang unggul dalam kuantitas, sementara Jepang dan Korea Selatan memegang posisi paten kunci. Tiongkok menempuh pendekatan jalur ganda, dengan baterai solid-cair sudah diproduksi massal dan baterai all-solid-state mengejar ketertinggalan; Jepang menggandakan fokus pada sulfida, Korea Selatan menargetkan pasar ganda, dan Eropa serta AS mengadopsi pengenalan teknologi plus manufaktur lokal. 2027-2028 adalah jendela kritis, dengan paten, kecepatan industrialisasi, dan kapasitas litium sulfida menentukan hasil akhir.
SMM baru-baru ini meninjau masa depan baterai solid-state dan menyusun seri prospek sepuluh tahun. Menggunakan perkembangan industri baterai litium saat ini sebagai acuan, terutama persaingan yang saling terkait antara rute LFP dan terner, yang telah menulis babak epik selama bertahun-tahun. Dalam sejarah panjang baterai litium cair konvensional, baterai solid-cair dan solid-state akan naik panggung, menguraikan dunia baterai energi spesifik tinggi generasi baru.
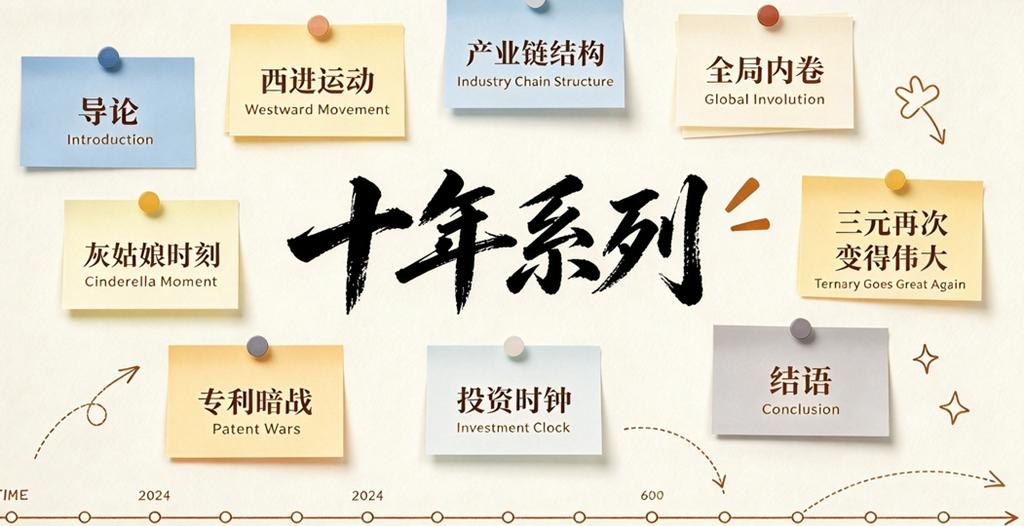
Seri sepuluh tahun akan dibagi menjadi sembilan bagian: pendahuluan, pergerakan ke barat, struktur rantai industri, involusi seluruh industri, momen Cinderella, terner menjadi hebat kembali, perang bayangan paten, jam investasi, dan kesimpulan.
Pendahuluan: Mimpi pasti akan bersinar menjadi kenyataan: mengapa kita perlu memahami kembali logika industri baterai solid-state - kesenjangan antara ideal dan kenyataan, dan hasilnya adalah mimpi bersinar menjadi kenyataan
Bagian 1: Akankah mereplikasi pergerakan ke barat baterai cair: logika konsentrasi barat - akankah baterai solid-state mereplikasi "pergerakan ke barat" baterai litium cair?
Bagian 2: Kesempatan baik untuk mengoreksi struktur kekuatan rantai industri yang terdistorsi: struktur kekuatan rantai industri - keuntungan tak terduga di hulu, terhimpit di tengah, pembayaran tertunda di hilir?
Bagian 3: Peringatan involusi seluruh industri ala PV: akankah baterai solid-state memasuki involusi seluruh industri ala PV?
Bagian 4: Kebangkitan Cinderella dalam rute teknologi: "momen Cinderella" baterai solid-state - rute teknologi mana yang akan mengikuti jalur kebangkitan LFP?
Bagian 5: Terner mungkin menjadi hebat kembali: dapatkah baterai terner "menjadi hebat kembali" dengan bantuan baterai solid-state?
Bagian 6: Lanskap persaingan global - "perang bayangan paten" dan perlombaan industrialisasi antara Tiongkok, Jepang, dan Korea Selatan
Bagian 7: Memasuki pasar lebih awal akan menunjukkan dirimu sepuluh tahun kemudian: jam investasi - "model lima tahap" industrialisasi baterai solid-state
Kesimpulan: Trek yang benar-benar baru: baterai solid-state bukanlah "sekuel sederhana" dari baterai litium cair
Artikel ini adalah Bagian 6 dari seri tentang lanskap persaingan global baterai solid-state - "perang bayangan paten" dan perlombaan industrialisasi antara Tiongkok, Jepang, dan Korea Selatan, meninjau paten LFP, sebuah proses yang penuh liku-liku . Tiongkok menembus hambatan paten luar negeri LFP dengan paket kebijakan: pertama, memulai pembatalan paten di dalam negeri, dan pada 2011 menyatakan paten inti Hydro-Québec tidak sah, membersihkan hambatan lokal; di luar negeri, memecah kebuntuan melalui penyelesaian, lisensi, dan akuisisi, seperti Dynanonic dan Wanrun New Energy memperoleh lisensi dari aliansi LiFePO4+C, dan Wanxiang mengakuisisi A123 untuk langsung memperoleh paten inti; pada saat yang sama, bersikeras pada teknologi orisinal, dengan tim Chen Liquan dari Akademi Ilmu Pengetahuan Tiongkok menggunakan doping natrium dan pendekatan lain untuk menghindari paten asli. Akhirnya, menunggu paten dasar berakhir pada 2017 dan paten pelapisan karbon berakhir pada 2022, lalu mendunia secara komprehensif dengan keunggulan biaya dan skala, akhirnya mendominasi pasar LFP global.
Tinjauan artikel sebelumnya, artikel keenam dari sembilan artikel dalam seri sepuluh tahun baterai solid-state: dapatkah baterai terner "menjadi hebat kembali" dengan bantuan baterai solid-state? Terner telah terhimpit secara struktural oleh LFP pada tahap baterai litium cair, dan pangsanya tidak mungkin kembali ke arus utama. Baterai solid-state mengkatalisasi "posisi kedua"-nya: terner nikel tinggi dan material berbasis mangan kaya litium secara alami kompatibel dengan sistem solid-state, dan baterai solid-cair memberikan pertumbuhan transisi. Skenario seperti eVTOL, robot humanoid, dan EV kelas atas yang memiliki permintaan kaku terhadap kepadatan energi dan tidak sensitif terhadap harga akan menjadi fondasi kokoh bagi jalur khusus kelas atas terner.
Bagian 6: Lanskap persaingan global - "perang bayangan paten" dan perlombaan industrialisasi antara Tiongkok, Jepang, dan Korea Selatan
I. Lanskap paten: kesenjangan kualitas di balik keunggulan kuantitas
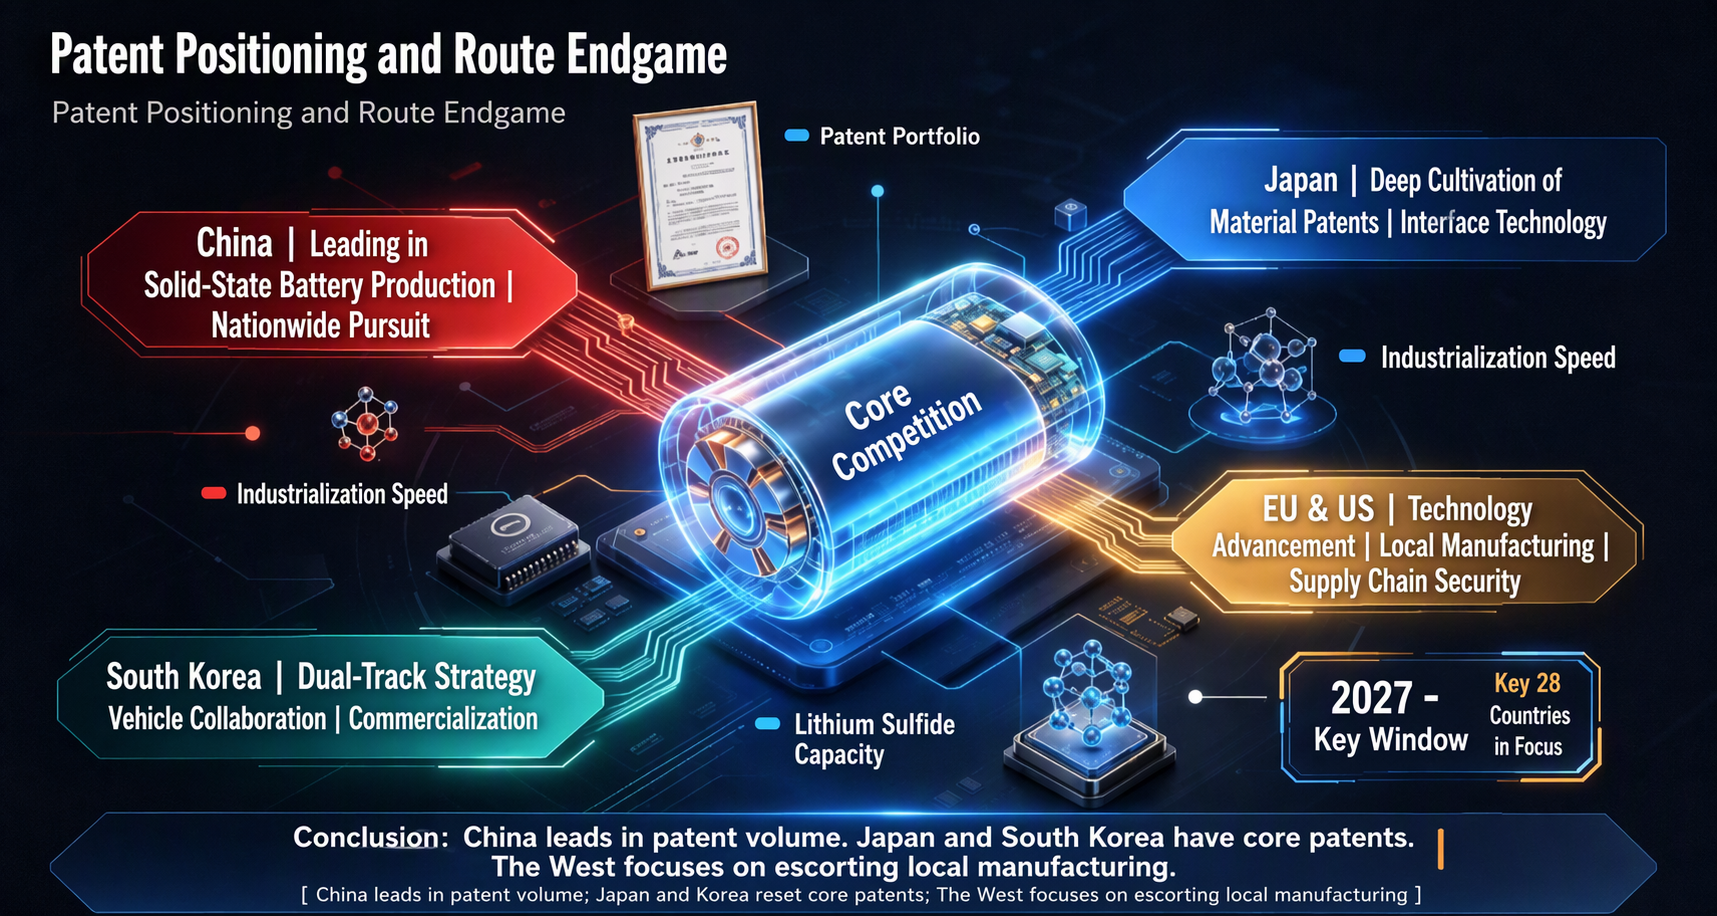
Persaingan global dalam baterai solid-state pertama-tama adalah perang bayangan paten. Fitur paling kontra-intuitif dari perang bayangan ini adalah bahwa Tiongkok telah menang dalam kuantitas, tetapi masih terkepung dalam kualitas.
Pada Maret 2026, Ouyang Minggao, seorang akademisi Akademi Ilmu Pengetahuan Tiongkok, mengungkapkan pada pertemuan pertukaran ahli dan media China EV100 bahwa paten baru yang diterbitkan Tiongkok untuk baterai all-solid-state telah mencapai 44% dari total global, melampaui Jepang untuk peringkat pertama di dunia. Aplikasi paten Tiongkok di bidang baterai litium solid-state mencapai 3.341, sejajar dengan Jepang (3.225) sebagai dua teratas global, masing-masing menyumbang hampir 20%.
Tetapi perang paten tidak pernah tentang siapa yang memiliki tumpukan dokumen lebih tebal. Pada indikator yang lebih mewakili kualitas inovasi teknologi, lanskapnya berbalik. Analisis sistematis oleh tim peneliti Chen Wei di Perpustakaan Wuhan Akademi Ilmu Pengetahuan Tiongkok menunjukkan bahwa Jepang menempati peringkat pertama dengan 4.373 paten bernilai tinggi (skor nilai paten 9-10), diikuti oleh AS (3.860) dan Korea Selatan (2.185), sementara Tiongkok (1.471) hanya menempati peringkat keempat. Dalam pengajuan aplikasi paten prioritas, yang mencerminkan orisinalitas, AS (5.823) dan Jepang (4.328) jauh di depan, sementara Tiongkok (480) menunjukkan kesenjangan yang signifikan.
Pola "besar tetapi tidak kuat" ini berakar pada perbedaan strategi portofolio paten. Perusahaan Jepang (seperti Toyota dan Panasonic) menunjukkan akumulasi mendalam dan visi global, telah melakukan penyebaran paten dasar yang luas sejak sebelum 2006 dan secara aktif membangun hambatan kekayaan intelektual di berbagai wilayah termasuk Tiongkok, AS, dan Eropa. Raksasa Korea Selatan (Samsung dan LG) fokus pada pasar inti ganda negara asal mereka dan AS. Sebaliknya, meskipun Tiongkok memiliki enam institusi di antara 20 besar global (seperti Akademi Ilmu Pengetahuan Tiongkok, CATL, dan BYD), portofolio paten mereka sangat terkonsentrasi di pasar Tiongkok, dengan lebih dari 97% paten Akademi Ilmu Pengetahuan Tiongkok hanya diajukan di Tiongkok, menunjukkan kurangnya perlindungan global yang jelas.
Parit paten Toyota adalah jangkar kunci untuk memahami pertempuran terselubung ini. Toyota sendiri memegang lebih dari 1.300 paten baterai solid-state, dan hampir 70% hingga 80% paten sulfida inti dunia berada dengan kuat di tangan perusahaan Jepang seperti Toyota, Panasonic, dan Idemitsu Kosan. Paten-paten ini mencakup setiap periode kritis dari formulasi material elektrolit hingga proses penumpukan, dari struktur pengemasan hingga peralatan produksi, dan sebagian besar adalah paten sulfida inti yang mendasar dan tak tergantikan. Perusahaan mana pun yang ingin mengejar rute sulfida untuk membuat baterai all-solid-state harus membayar biaya lisensi—perkiraan industri menempatkan royalti paten setidaknya 5% per sel baterai—atau menghabiskan waktu dan sumber daya yang cukup besar untuk mengambil jalan memutar di sepanjang rute periferal.
Dari data lanskap paten, Toyota memimpin dengan selisih lebar dengan 2.077 keluarga paten, diikuti oleh Panasonic dengan 1.579, sementara LG Energy Solution (804), Samsung SDI (759), dan Samsung Electronics (501) membentuk tingkat kedua. Lima pemohon teratas bersama-sama menyumbang 73% dari total paten yang dipegang oleh pemohon terkemuka, konsentrasi yang sangat tinggi, yang berarti sulit bagi pendatang baru untuk mengguncang lanskap yang ada hanya melalui volume. Perlu dicatat bahwa perusahaan Korea Selatan sedang mempercepat pengejaran—tingkat aplikasi Samsung SDI selama tiga tahun terakhir adalah 3,4 kali lipat dari tingkat sebelumnya, dan LG Energy Solution adalah 3,1 kali lipat.
Risiko langsung dari lanskap paten ini bagi perusahaan baterai solid-state Tiongkok adalah: produksi massal dan penjualan menghadapi pengepungan paten oleh perusahaan Jepang dan Korea Selatan, dan pilihan rute teknologi menjadi terbatas. Ringkasan salah satu orang dalam industri cukup tepat: Tiongkok telah memenangkan wajah dalam hal kuantitas paten, sementara Jepang telah merebut substansi melalui paten inti.
Tiongkok mungkin menggunakan pengalamannya dalam industri LFP untuk menembus hambatan paten, dengan cara yang khas Tiongkok.
II. Perlombaan Industrialisasi: "Pendekatan Jalur Ganda" Tiongkok dan "Fokus Rute" Jepang dan Korea Selatan
Jika lanskap paten mewakili distribusi statis dari stok yang ada, maka perlombaan industrialisasi adalah kontes dinamis untuk pertumbuhan inkremental. Dalam perlombaan ini, Tiongkok, Jepang, dan Korea Selatan telah mengambil jalur yang sangat berbeda.
Produsen Tiongkok telah mengadopsi "pendekatan jalur ganda": baterai semi-padat telah mencapai produksi massal dan pemasangan pada kendaraan melalui strategi menyalip di tikungan, sementara baterai semua-padat sedang dipercepat untuk mengejar ketertinggalan. Alasan di balik strategi ini adalah bahwa 90% langkah proses untuk baterai semi-padat dapat menggunakan kembali lini produksi elektrolit cair yang sudah ada, dengan biaya hanya 20-30% lebih tinggi daripada baterai cair kelas atas, menjadikannya pasar pertumbuhan "progresif saat ini"; sebaliknya, baterai semua-padat adalah "opsi jangka panjang" yang akan menentukan posisi kompetitif di masa depan.
Di bidang semua-padat, pembangunan lini percontohan oleh para pemain papan atas Tiongkok berlangsung intensif. Lini percontohan semua-padat sulfida 5GWh milik CATL sedang dalam komisioning berkelanjutan, dengan sampel laboratorium kelas 500Wh/kg telah divalidasi dan hasil lini percontohan sekitar 60%-70%; perusahaan menargetkan menembus hasil 90% pada Q4 2026. Lini percontohan semua-padat sulfida 2GWh milik BYD di Shenzhen Pingshan secara resmi mulai berproduksi pada Februari 2026, menjadikannya lini produksi percontohan baterai semua-padat sulfida kelas otomotif pertama di Tiongkok, dengan hasil yang dilaporkan telah melampaui 90% dan kendaraan prototipe mencapai jarak tempuh CLTC 1.218 km. Tahap pertama lini produksi massal 20GWh di Bishan, Chongqing diperkirakan akan mulai dibangun pada Q3 2026.
Kepala Ilmuwan BYD Lian Yubo memberikan penilaian pragmatis tentang laju industrialisasi: "Industrialisasi baterai semua-padat telah memasuki tahap kritis. Mencapai aplikasi luas dalam tiga tahun relatif sulit; lima tahun lebih realistis. Kami telah memasuki fase serangan skala penuh, dengan pemasangan kendaraan batch kecil pada 2027 dan popularisasi skala besar yang didorong pada 2030."
Strategi Jepang adalah memusatkan sumber daya pada rute sulfida. Toyota dan Idemitsu Kosan telah melakukan R&D bersama selama lebih dari satu dekade, membentuk rantai paten lengkap dari bahan dasar elektrolit sulfida hingga proses produksi massal. Pada Januari 2026, baterai semua-padat Toyota secara resmi memperoleh izin produksi massal yang diterbitkan bersama oleh Kementerian Ekonomi, Perdagangan, dan Industri Jepang serta Kementerian Pertanahan, Infrastruktur, Transportasi, dan Pariwisata, dengan kepadatan energi 480-500Wh/kg, pengisian 10 menit hingga 80%, dan retensi kapasitas masih melampaui 90% setelah 2.000 siklus. Toyota berencana menerapkan baterai semua-padat pada model andalan Lexus pada 2027-2028 dan mencapai kapasitas 10GWh pada 2030. Di sisi material, Toyota dan Sumitomo Metal Mining sedang mengembangkan bersama material katoda berdaya tahan tinggi untuk baterai semua-padat, dengan produksi massal skala besar direncanakan mulai FY2028; litium sulfida akan dipasok secara stabil oleh Idemitsu Kosan.
Korea Selatan telah mengadopsi strategi "pasar ganda". Samsung SDI berfokus pada rute sulfida dan secara eksplisit merencanakan produksi massal baterai semua-padat pada 2027, dengan biaya R&D Q1 2026 naik 21,8%, tingkat pertumbuhan tertinggi di antara tiga perusahaan baterai Korea Selatan. LG Energy Solution, sambil memajukan R&D semua-padat, mengarahkan lebih banyak sumber daya ke pasar ESS Amerika Utara, berencana mengamankan kapasitas ESS lebih dari 50GWh di Amerika Utara pada akhir 2026. Kedua perusahaan secara bersamaan menargetkan pasar domestik dan AS, mencari keseimbangan antara kepemimpinan teknologi dan implementasi komersial.
Eropa dan AS bergerak maju melalui kombinasi "pabrik baterai AS + produsen mobil Eropa." Gigafactory 48GWh milik ProLogium Technology di Dunkirk telah menerima subsidi sekitar 1,4 miliar yuan dari pemerintah Prancis, mewakili jalur khas Eropa memasuki pasar baterai padat melalui "pengenalan teknologi + manufaktur lokal."
III. Prospek Lanskap Kompetitif: Divergensi dan Konvergensi Tiga Jalur
Dengan mempertimbangkan tiga dimensi lanskap paten, strategi industrialisasi, dan kendala material, lanskap kompetitif global untuk baterai padat selama dekade berikutnya dapat berkembang sebagai berikut:
Tiongkok akan mendominasi produksi massal baterai semi-padat dan rute oksida. Keunggulan Tiongkok terletak pada kecepatan industrialisasi dan keunggulan pelopor dalam baterai semi-padat. Baterai semi-padat telah mencapai produksi massal dan pemasangan kendaraan, menghasilkan pengiriman aktual dalam skenario seperti ekonomi ketinggian rendah dan kendaraan penumpang kelas atas. Rute oksida, karena kesulitan rekayasa yang relatif rendah dan biaya yang terkendali, juga merupakan arah di mana perusahaan Tiongkok terkonsentrasi. Namun, jendela keunggulan ini terbatas—Tiongkok perlu membangun hambatan biaya dan skala yang memadai sebelum teknologi semua-padat sulfida matang.
Jepang dan Korea Selatan akan mendominasi paten teknologi inti pada rute sulfida. Tata letak paten dasar Toyota, Panasonic, dan Idemitsu Kosan di area inti seperti elektrolit sulfida, material anoda dan katoda, serta teknologi antarmuka merupakan hambatan kekayaan intelektual yang sulit dihindari. Bahkan jika perusahaan Tiongkok dapat secara mandiri mengembangkan proses manufaktur untuk baterai semua-padat sulfida, mereka mungkin masih menghadapi negosiasi lisensi paten selama komersialisasi. Samsung SDI dan LG Energy Solution, meskipun tertinggal dari Toyota dalam jumlah paten, telah menunjukkan percepatan signifikan dalam tingkat aplikasi selama tiga tahun terakhir, menunjukkan bahwa mereka dengan cepat mengejar ketertinggalan.
Eropa dan AS akan memasuki pasar melalui "pengenalan teknologi + manufaktur lokal." Penerimaan subsidi pemerintah Prancis oleh ProLogium Technology untuk membangun gigafactory di Dunkirk adalah kasus tipikal dari model ini. Eropa dan AS memiliki cadangan paten dasar yang relatif lemah dalam baterai padat, tetapi mereka memiliki keunggulan dalam merek otomotif, saluran pasar, dan alat kebijakan, memungkinkan mereka berpartisipasi dalam kompetisi dengan memperkenalkan teknologi Asia dan melokalkan manufaktur.
Dari perspektif temporal, 2027-2028 akan menjadi jendela kritis pertama untuk industrialisasi baterai padat global. Jadwal produksi massal para pemain papan atas seperti Toyota, Samsung SDI, CATL, dan BYD terkonsentrasi pada periode ini. Namun seperti yang ditunjukkan Zeng Yuqun di Forum Davos Dalian 2026, seluruh industri saat ini hanya berada pada level 4 kematangan teknologi, dan "bergerak dari 4 ke 9" bukanlah masalah volume rekayasa, melainkan hasil, biaya, dan rantai industri. Dalam pendakian dari level 4 ke level 9 ini, perang bayangan paten menentukan siapa yang memenuhi syarat untuk bersaing, kecepatan industrialisasi menentukan siapa yang mencapai garis finis lebih dulu, dan kapasitas litium sulfida menentukan berapa banyak pesaing yang dapat memulai perlombaan secara bersamaan.
Artikel berikutnya akan membahas: Memasuki bidang lebih awal berarti melihat diri Anda sepuluh tahun kemudian: Jam Investasi—"Model Lima Tahap" industrialisasi baterai padat
Terakhir, saya ingin merekomendasikan konferensi premium SMM. Kemajuan saat ini dan beberapa perusahaan serta perwakilan yang berpartisipasi:
Tel: 021-20707860 (atau tambahkan WeChat 13585549799) Yang Chaoxing, terima kasih!
Informasi Terkait