SMM, 30 September:
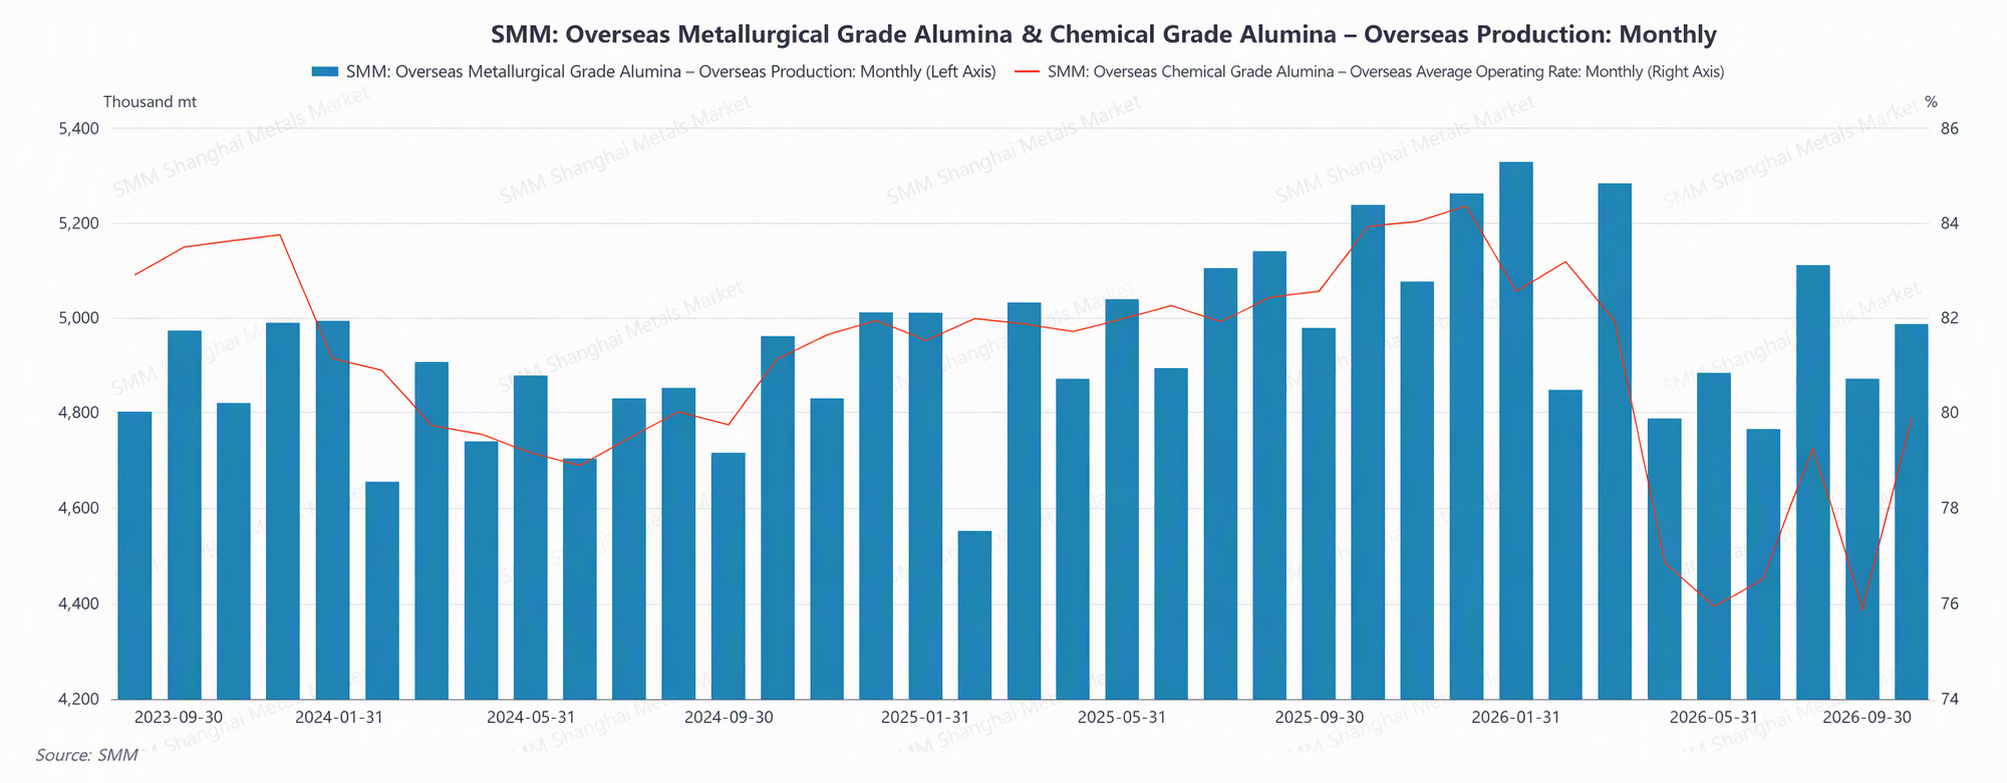
Menurut statistik SMM, total produksi alumina grade metalurgi di luar negeri pada September 2026 naik tipis 0,15% YoY dan pulih sekitar 2,3% MoM. Kondisi sisi pasokan menunjukkan pemulihan ringan pada September, terutama didorong oleh Alunorte di Brasil yang kembali ke tingkat operasi normal setelah pemangkasan produksi sementara pada akhir Agustus, serta kenaikan tambahan dari berlanjutnya pemulihan produksi di Al Taweelah di Timur Tengah. Namun, gangguan regional belum sepenuhnya terselesaikan: konflik geopolitik di Timur Tengah kembali meningkat pada pertengahan September, dan status operasi pabrik aluminium di Bahrain dan Qatar masih dipantau. Secara keseluruhan, produksi September pulih secara MoM tetapi hanya mencatat kenaikan YoY yang marginal, dengan pasokan pasar terus membaik.
Berdasarkan wilayah:
Di Amerika Selatan/Brasil, kilang alumina Alunorte mempertahankan operasi kapasitas penuh sepanjang September, menyumbang produksi selama satu bulan penuh. Output 100.000–120.000 mt yang sempat dipangkas sementara pada akhir Agustus akibat gangguan pasokan gas alam yang diumumkan pemasok CELBA sepenuhnya dipulihkan pada September. Ditambah operasi stabil di kilang alumina Brasil lainnya, produksi Amerika Selatan melonjak 28,8% MoM pada September, menjadi pendorong tunggal terbesar pemulihan produksi luar negeri. Setelah persetujuan ANP agar Alunorte menjadi importir gas alam independen, stabilitas pasokan bahan bakunya semakin membaik.
Di Timur Tengah, pemulihan produksi di pabrik Al Taweelah milik Emirates Global Aluminium terus berlanjut. Hingga 22 Agustus, sekitar 25% dari 1.262 pot pabrik telah dihidupkan kembali, dengan produksi diperkirakan kembali ke level sebelum insiden pada Kuartal I 2027. Belanja modal untuk pemulihan sekitar US$400 juta, dengan sebagian besar pengeluaran diperkirakan selesai pada 2026. Pabrik daur ulang baru saat ini beroperasi pada 10% kapasitas, menargetkan produksi penuh pada akhir Kuartal IV. Pada September, produksi di wilayah Asia lainnya/Timur Tengah pulih 5,0% MoM, tetapi masih turun 16,5% YoY dibanding September 2025 akibat efek basis dari insiden 2024. Selain itu, seiring konflik geopolitik Timur Tengah kembali meningkat pada pertengahan September, status operasi pabrik seperti Alba di Bahrain dan Qatalum di Qatar masih dipantau.
Di Afrika/Guinea, proyek kilang alumina yang direncanakan oleh perusahaan bauksit Guinea CBG telah memperoleh kemungkinan pembiayaan baru. Kementerian Pertambangan Guinea baru-baru ini mengindikasikan bahwa para pejabat telah mengadakan pembicaraan dengan U.S. International Development Finance Corporation (DFC) dan Export-Import Bank of the United States mengenai proyek kilang yang direncanakan CBG, menambah saluran pembiayaan AS ke dalam strategi Guinea untuk memperluas kapasitas pengolahan bauksit domestik. Sebelumnya, modal internasional telah lama menjadi kekuatan pendukung utama di balik strategi pengolahan bauksit Guinea—beberapa perusahaan Asia dan Eropa telah mengumumkan rencana dalam beberapa bulan terakhir untuk mengembangkan pabrik pengolahan baru di Guinea yang terkait dengan tambang mereka, dengan perkiraan investasi proyek masing-masing sekitar $1 miliar. CBG sebelumnya menyatakan rencana untuk memulai pembangunan kilang sebelum akhir tahun 2026; pemerintah Guinea memegang 49% saham dalam usaha patungan tersebut, dengan Alcoa dan Rio Tinto juga memegang saham sebagai mitra. Selain itu, pemulihan jalur kereta api Friguia terus berlanjut pada bulan September, dan pengiriman bauksit dari pelabuhan-pelabuhan utama Guinea tetap tinggi.
Di India, pengembangan industri aluminium Odisha telah memperoleh jaminan pasokan bahan baku utama. Pemerintah negara bagian mengadakan pembicaraan dengan manajemen senior Vedanta, berjanji untuk memasok bauksit lokal ke kilang alumina Lanjigarh milik Vedanta di wilayah Kalahandi dan membahas percepatan proyek investasi aluminium Vedanta yang diusulkan senilai 1 triliun rupee (sekitar $10,42 miliar) di negara bagian tersebut. Bagi operasi aluminium terintegrasi Vedanta di Odisha, mengamankan pasokan bauksit sangat penting, karena pabrik Lanjigarh merupakan lokasi produksi alumina utamanya; komitmen pasokan bahan baku ini muncul saat negara bagian berencana menambah kapasitas aluminium dan alumina skala besar.
Di Indonesia/Rusia, RUSAL bekerja sama dengan perusahaan-perusahaan Indonesia untuk membangun kompleks bauksit-alumina terintegrasi, dan presiden Indonesia mengonfirmasi kemitraan tersebut di Eastern Economic Forum (EEF-2026). RUSAL sebelumnya telah menandatangani nota kesepahaman dengan PT Arbaya Energi dari Indonesia. Selain itu, RUSAL sedang menjajaki penjualan operasi bauksit dan alumina Windalco di Jamaika, termasuk kilang alumina Ewarton di St Catherine, tambang bauksit, dan terminal pengiriman Port Esquivel, dan penjualan tersebut juga dapat mencakup aset bauksitnya di Guyana. Menurut laporan tahunan RUSAL, operasinya di Jamaika baru-baru ini memproduksi 1,565 juta ton bauksit dan 396.000 ton alumina, dengan produksi alumina menyumbang kurang dari 6% dari total produksi RUSAL.
Melihat ke depan hingga Oktober, gangguan pasokan alumina kelas metalurgi di luar Tiongkok belum sepenuhnya teratasi: sebuah perusahaan alumina di Australia telah menerapkan pemangkasan produksi, yang terus membebani produksi regional; jika konflik geopolitik Timur Tengah kembali meningkat dan memblokir Selat Hormuz, produksi alumina Timur Tengah dan biaya pengiriman global akan berada di bawah tekanan lebih lanjut. Namun, Alunorte di Brasil tetap beroperasi pada kapasitas penuh, dan pemulihan produksi di Al Taweelah di Timur Tengah terus berlanjut, yang masih akan memberikan pertumbuhan yang stabil. Secara keseluruhan, produksi alumina kelas metalurgi di luar Tiongkok pada bulan Oktober diperkirakan tetap berada pada kisaran 4,98 juta hingga 5,02 juta ton, dengan pasokan pasar masih diperkirakan tetap melimpah.
(Informasi di atas didasarkan pada pengumpulan pasar dan penilaian komprehensif oleh tim riset SMM. Informasi yang diberikan di sini hanya untuk referensi. Dokumen ini bukan merupakan saran penelitian investasi langsung. Klien harus membuat keputusan secara hati-hati dan tidak menggunakan ini sebagai pengganti penilaian independen mereka sendiri. Setiap keputusan yang dibuat oleh klien tidak terkait dengan SMM.)
Sumber data: SMM