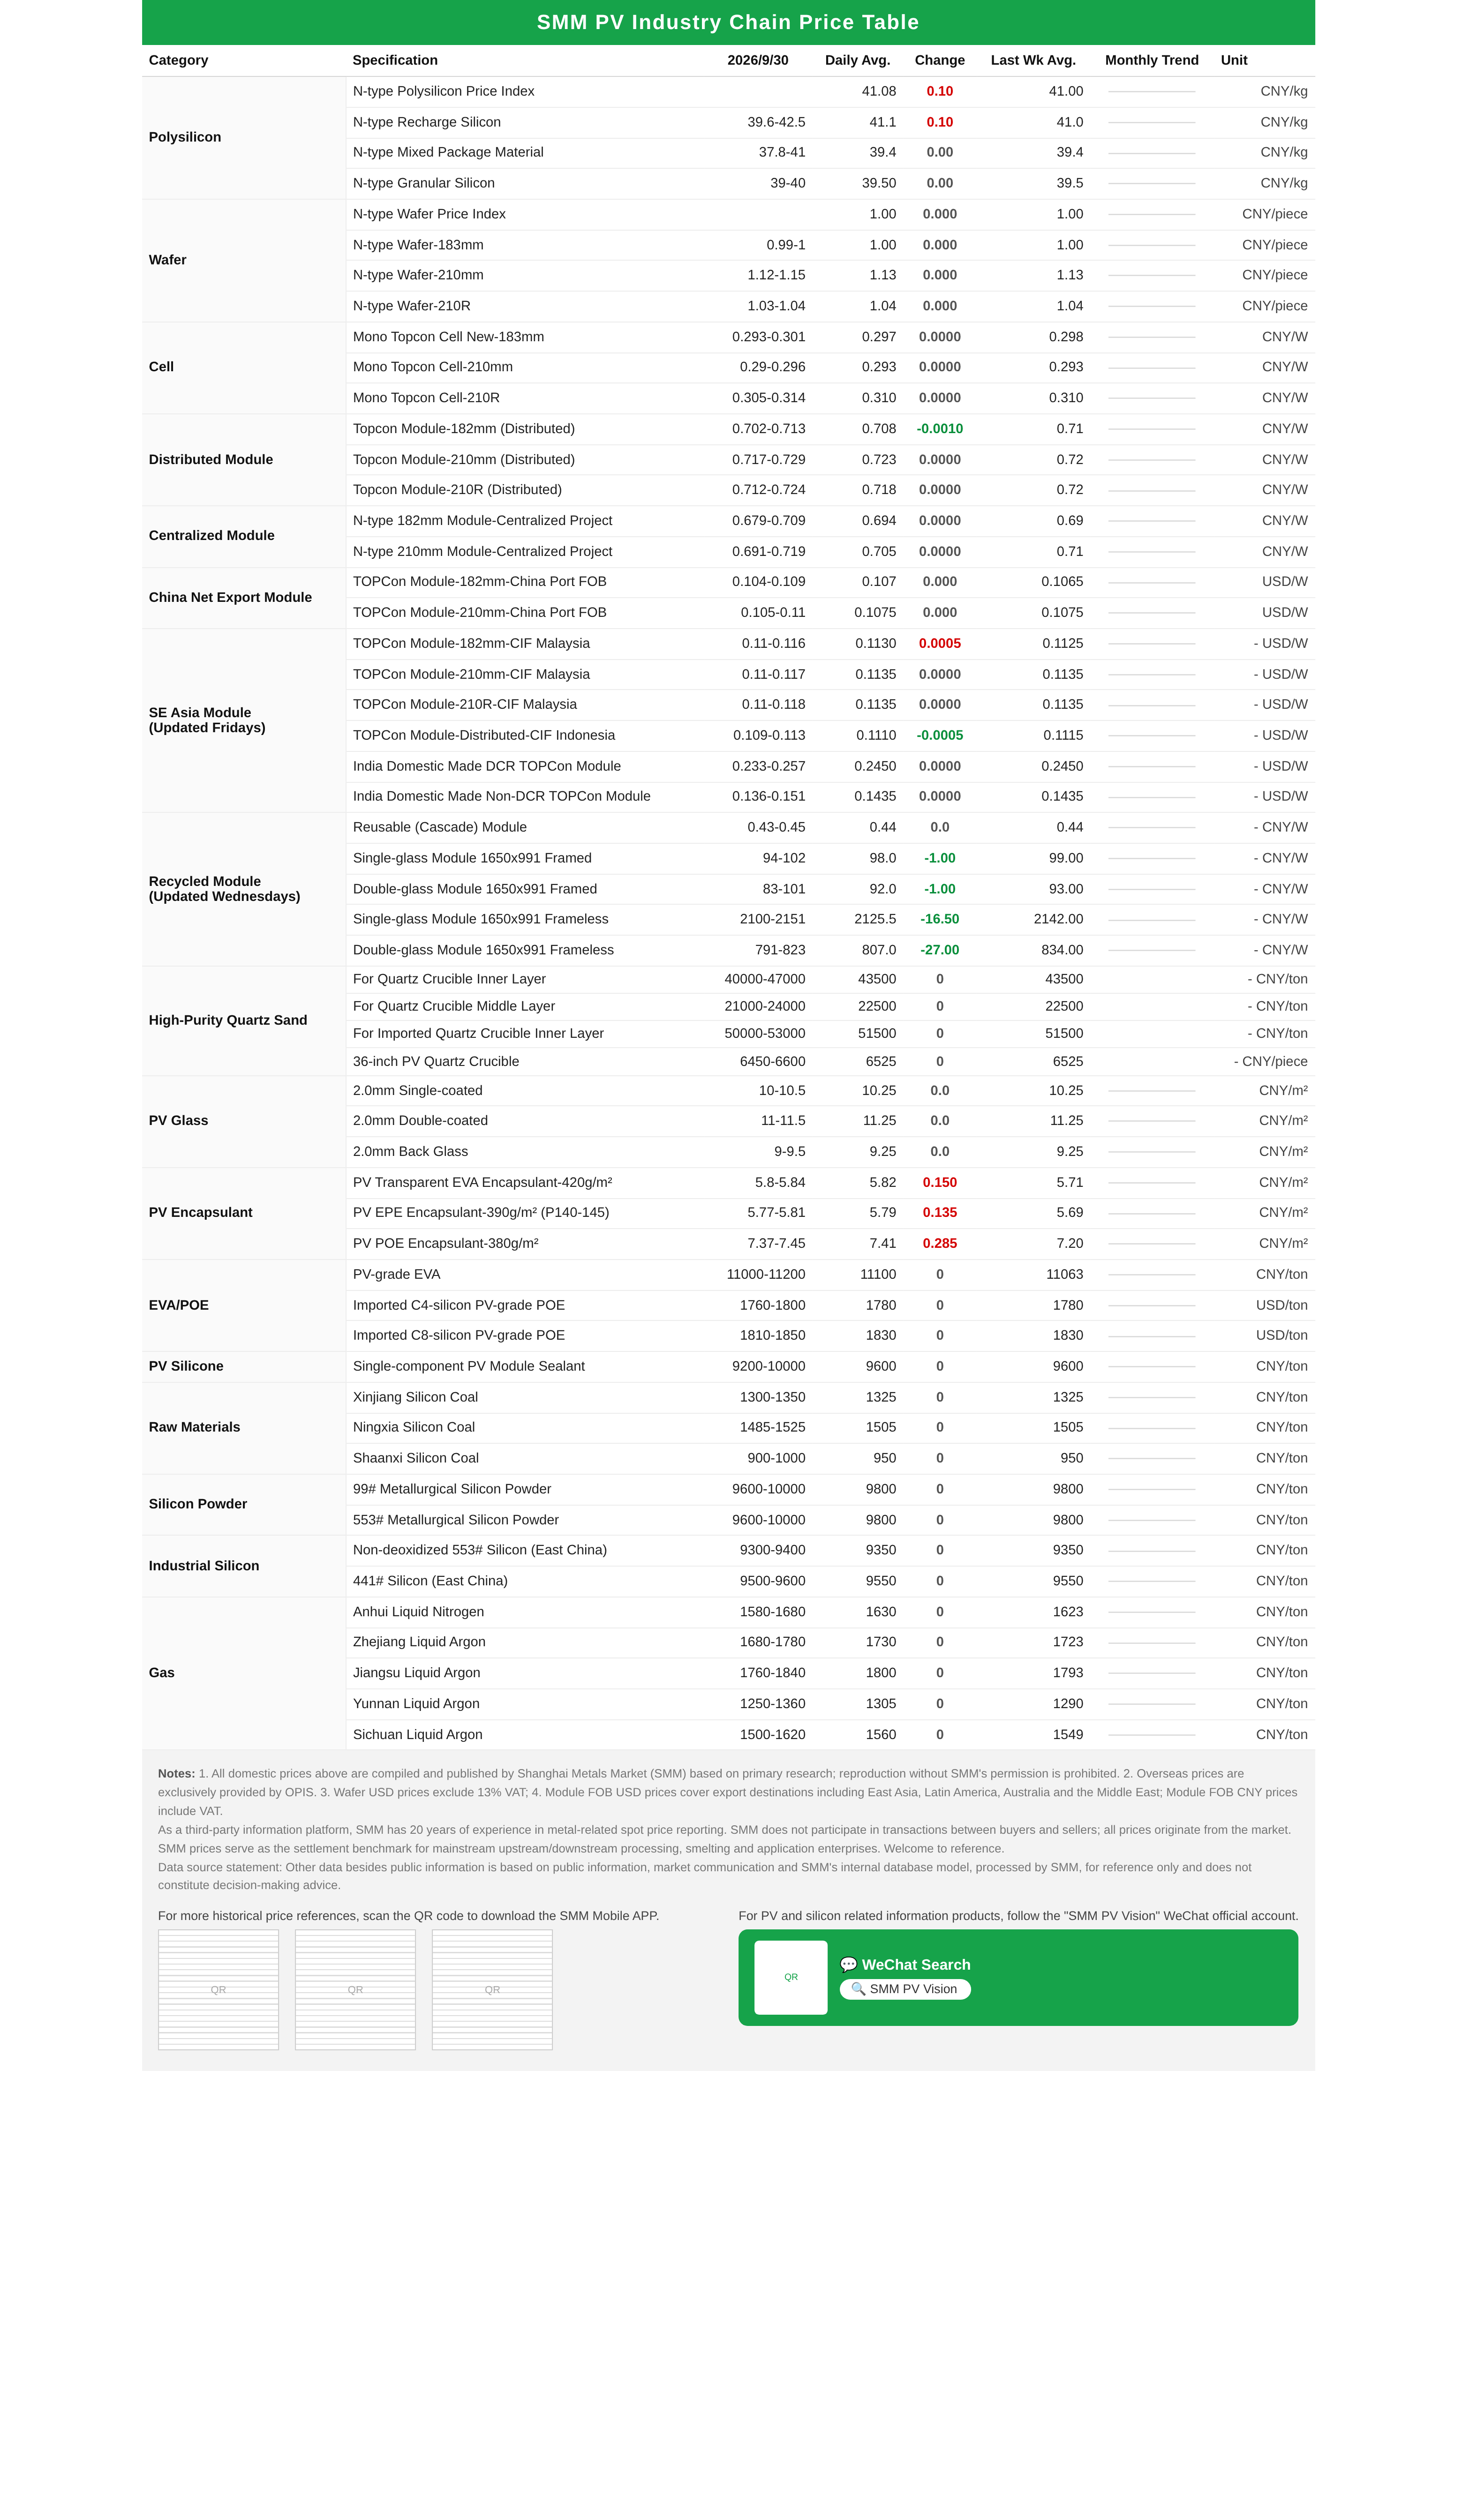
Polisilikon: Pekan ini, indeks harga polisilikon berada di 41,08 yuan/kg, dengan polisilikon isi ulang tipe-N dikutip pada 39,6-42,5 yuan/kg dan polisilikon granular dikutip pada 39-40 yuan/kg. Kuotasi pasar sedikit naik pekan ini, terutama didorong oleh transaksi pesanan besar dari beberapa pemain papan atas pada paruh kedua pekan ini. Jumlah transaksi tetap lemah, dan sentimen menunggu tetap ada antara hulu dan hilir. Ekspektasi pemotongan produksi polisilikon pada bulan Oktober signifikan, dengan produksi diperkirakan turun hampir 20% MoM, terutama karena pertemuan pemotongan produksi dan musim kemarau. Pengurangan terkonsentrasi di Tenggara, Mongolia Dalam, dan Xinjiang.
Wafer: Harga wafer tetap stabil pekan ini. Wafer tipe-N 183 dihargai 0,994-1,002 yuan/keping, wafer 210R dihargai 1,026-1,044 yuan/keping, dan wafer 210mm dihargai 1,119-1,145 yuan/keping. Menjelang hari libur, penimbunan sebelum libur sebagian besar telah mereda, dengan sentimen menunggu yang kuat di kedua sisi dan penurunan aktivitas transaksi pasar aktual. Secara keseluruhan, harga wafer diperkirakan tetap stabil dalam jangka pendek. Ke depan, perhatian harus difokuskan pada perubahan harga polisilikon, pemulihan pembelian hilir setelah libur, dan laju penyerapan inventaris wafer.
Sel surya: Pasar sel surya umumnya stabil pekan ini. Produsen secara luas menahan kuotasi stabil menjelang libur, sementara pasokan industri terus menyusut. Namun, permintaan dari sisi modul menunjukkan divergensi struktural, dengan pelepasan permintaan kaku keseluruhan dari modul yang terbatas, dan tarik-menarik antara hulu dan hilir tetap berlanjut. Pasar secara keseluruhan didominasi oleh sentimen stabilitas harga sebelum libur, mempertahankan tren konsolidasi dan stabil dalam jangka pendek, meskipun fundamental bervariasi menurut ukuran. Sentimen pasar sebelum libur berhati-hati, dengan harga sel surya di semua ukuran pada dasarnya stabil dan fluktuasi minimal. Fundamental menurut ukuran berbeda secara nyata: harga 183 bertahan stabil di kisaran 0,293-0,301 yuan/W, dengan permintaan lemah baik di dalam maupun luar negeri dan transaksi keseluruhan lesu; harga 210R tetap di kisaran 0,305-0,314 yuan/W, hanya didukung oleh pesanan ekspor di luar Tiongkok, menunjukkan ketahanan harga yang relatif kuat, tetapi pada level tinggi saat ini, produsen modul domestik menunjukkan penerimaan yang tidak memadai dan pembelian yang hati-hati, menghasilkan penjualan domestik yang lemah dan pola yang jelas "stabil di luar Tiongkok, lemah di dalam negeri"; harga 210N turun dalam 0,29-0,296 yuan/W, diuntungkan oleh penimbunan terkonsentrasi sebelum libur oleh produsen modul hilir, dengan permintaan yang jelas membaik. Pada tahap ini, perusahaan modul hilir hanya melakukan penimbunan selektif untuk 210N, sementara sebagian besar perusahaan masih dalam mode menunggu secara keseluruhan. Tawar-menawar harga antara hulu dan hilir terus berlanjut, dan dengan sentimen pasar pra-liburan yang kuat untuk menjaga stabilitas, harga sel surya di semua ukuran kemungkinan akan tetap stabil dalam jangka pendek. Pasokan industri terus menyusut, dengan produksi keseluruhan pada bulan September menurun signifikan dari bulan Agustus. Menjelang Oktober, jadwal produksi industri diperkirakan akan semakin menurun. Di satu sisi, beberapa produsen berencana memanfaatkan libur Hari Nasional untuk pemeliharaan dan penghentian lini produksi; di sisi lain, beberapa perusahaan terus mendorong transformasi teknologi dan peningkatan lini produksi. Dengan kombinasi dua faktor pengurangan ini, pasokan industri secara keseluruhan akan melanjutkan tren penurunannya, secara bertahap meredakan tekanan sisi pasokan. Minggu ini, inventaris sel surya terus sedikit menurun. Penimbunan pra-liburan ditambah dengan dukungan permintaan luar negeri mendorong fase pengurangan stok di seluruh industri, dengan perbedaan struktural yang mencolok berdasarkan ukuran. Di antaranya, 210R terus mengurangi stok berkat pesanan ekspor luar negeri, dengan inventaris produsen tetap ketat dan tekanan inventaris paling rendah. 210N diuntungkan oleh pelepasan permintaan penimbunan pra-liburan dari modul domestik, dengan laju pengiriman yang membaik dan kinerja pengurangan stok yang solid. 183 mengalami permintaan keseluruhan yang biasa saja di dalam dan luar negeri, dengan efisiensi penjualan yang relatif rendah dan kecepatan pengurangan stok yang lebih lambat. Secara keseluruhan, tekanan inventaris pra-liburan berkurang secara bertahap, tetapi putaran pengurangan stok ini didorong oleh efek liburan jangka pendek. Setelah liburan, permintaan penimbunan hilir diperkirakan akan memudar dan pembelian kembali ke tingkat biasa, meninggalkan risiko tinggi penumpukan inventaris industri kembali, yang tetap menjadi variabel pasar utama untuk dipantau ke depannya.
Modul Tiongkok: Pada minggu terakhir bulan September, harga modul Tiongkok akhirnya menghentikan pergeseran turun pusat harga yang terlihat pada minggu-minggu sebelumnya, dengan kuotasi di semua spesifikasi sebagian besar datar. Di sisi terdistribusi, harga panduan perusahaan tetap tidak berubah. Di antara enam spesifikasi, hanya 182mm yang sedikit turun 0,001 yuan/W menjadi 0,7075 yuan/W, sementara sisanya bertahan stabil. Dukungan biaya mengunci sisi bawah harga, dengan konsolidasi jangka pendek diperkirakan akan berlanjut dan tidak ada pergerakan turun seperti tren yang mungkin terjadi. Di sisi terpusat, setelah pemotongan terkonsentrasi minggu lalu, pasar beralih ke sikap menunggu. Harga di ketiga spesifikasi tersebut datar minggu ini, dengan pengiriman masih didominasi oleh eksekusi pesanan sebelumnya. Perbaikan marjinal di sisi permintaan belum berubah menjadi elastisitas harga. Saat ini, harga rata-rata modul Topcon 182mm Tiongkok (distribusi) adalah 0,7075 yuan/W; modul Topcon 210mm (distribusi) adalah 0,723 yuan/W; modul Topcon 210R (distribusi) adalah 0,718 yuan/W; modul Topcon 210R daya tinggi (distribusi) adalah 0,757 yuan/W; modul BC 210R (distribusi) adalah 0,7635 yuan/W; modul HJT 210mm (distribusi) adalah 0,732 yuan/W. Di sisi terpusat, harga modul 182 adalah 0,694 yuan/W, modul 210 adalah 0,705 yuan/W, dan modul 210R adalah 0,7 yuan/W. Di sisi inventaris, pengurangan stok akhir bulan sedikit meningkat. Inventaris barang jadi produsen modul domestik telah turun di bawah 27 GW, menurun terus sejak pertengahan September. Inventaris diperkirakan akan naik kembali selama liburan karena berkurangnya pembelian hilir, tetapi diperkirakan akan terus menurun setelah liburan di bawah dampak pengiriman batch terpusat.
Ekspor FOB modul:
Minggu ini, harga ekspor FOB modul sebagian besar stabil. Permintaan dan transaksi pasar semakin tenang. Sebagian besar produsen belum berencana menyesuaikan harga untuk saat ini, dengan pesanan aktual terutama dinegosiasikan kasus per kasus dan volume perdagangan terbatas. Pasokan harga rendah saat ini terkonsentrasi pada inventaris 610-625W dan beberapa produk kelas non-utama, dengan harga transaksi individual turun menjadi $0,103-0,104/W, memberikan dampak pada pasar yang sensitif terhadap harga. Modul TOPCon daya tinggi secara keseluruhan mempertahankan premiumnya, dengan hanya beberapa produk di atas 645W mengalami sedikit penurunan penawaran sebesar $0,001/W; harga modul BC tetap stabil. Menjelang Oktober, penawaran produsen lapisan atas diperkirakan akan tetap sebagian besar stabil, sementara beberapa produsen lapisan kedua mungkin mencoba kenaikan harga moderat. Namun, sebelum standar nasional baru berlaku di Tiongkok, praktik mengorbankan margin untuk mengamankan pesanan kemungkinan tidak akan sepenuhnya mereda. Hingga hari ini, harga ekspor FOB modul PV adalah sebagai berikut: modul TOPCon 182mm pada $0,104–0,109/W, modul 210mm pada $0,105–0,110/W, dan modul 210R pada $0,105–0,110/W; modul TOPCon 210R daya tinggi pada $0,110–0,116/W; modul BC 210R (66/72 sel) pada $0,115–0,126/W, dan modul BC 54 sel pada $0,131–0,142/W.
Modul CIF Asia Tenggara:
Minggu ini, pasar modul Asia Tenggara terus bergerak mendatar. Beberapa distributor tetap membersihkan inventaris modul 620W ke bawah dengan harga rendah, dengan persaingan penjualan produk daya rendah masih relatif ketat; permintaan modul standar dan daya tinggi relatif lemah, sementara pengadaan pengguna akhir tetap didominasi pesanan kecil berharga murah, sehingga pertumbuhan volume perdagangan keseluruhan terbatas. Hingga hari ini, harga CIF modul TOPCon di pasar Asia Tenggara adalah sebagai berikut:
Di Malaysia, harga CIF modul 182mm adalah $0,110–0,116/W, modul 210mm $0,110–0,117/W, dan modul 210R $0,110–0,117/W;
Di Indonesia, harga CIF modul TOPCon terdistribusi adalah $0,109–0,113/W;
Di Thailand, harga CIF modul 182mm adalah $0,109–0,115/W, modul 210mm $0,109–0,116/W, dan modul 210R $0,109–0,116/W;
Di Vietnam, harga CIF modul 182mm adalah $0,107–0,113/W, modul 210mm $0,107–0,114/W, dan modul 210R $0,107–0,114/W.
Berdasarkan pasar, Malaysia hanya mencatat sejumlah kecil pesanan harga rendah yang disepakati, dengan pertumbuhan pengadaan keseluruhan masih belum terlihat; pasar Indonesia terus menunggu rilisnya permintaan proyek. Menurut SMM, pedoman proyek PLN terbaru mensyaratkan kualifikasi Tier 1 untuk modul, artinya proyek terkait pada prinsipnya harus menggunakan modul yang dipasok oleh produsen Tier 1. Perhatian perlu diberikan pada bagaimana persyaratan ini diterapkan dalam proyek tender tertentu. Volume perdagangan di pasar Thailand tetap terbatas; jika draf PDP 2026 resmi diterapkan, rencana instalasi dan pengaturan proyeknya akan menjadi pendorong penting permintaan lokal. Pasar Vietnam terus beroperasi stabil.
Modul India: Minggu ini, pasar modul India mengalami perubahan keseluruhan yang terbatas, dengan modul DCR dan non-DCR terus beroperasi secara jalur ganda dan harga tetap stabil. Hingga hari ini, harga modul TOPCon DCR buatan India adalah $0,233–0,257/W, sementara harga modul TOPCon non-DCR adalah $0,136–0,151/W. Modul DCR terus didukung oleh permintaan pengiriman proyek lokal akhir tahun, sementara permintaan eksternal untuk modul non-DCR mempertahankan momentum tertentu, tanpa perubahan mencolok pada laju transaksi pasar. Di sisi inventori, inventori modul DCR India sedikit turun ke 13,48 GW, dan inventori sel surya DCR semakin menurun ke 3,62 GW. Diketahui bahwa setelah "Kebijakan Section 232" AS yang baru berlaku, dampaknya diperkirakan akan secara bertahap diteruskan ke pesanan dan pengiriman modul India. Dengan kontrol volume impor dan pengawasan yang lebih ketat terhadap pelepasan volume abnormal, perusahaan mungkin secara bertahap menjadi lebih berhati-hati terhadap laju penimbunan stok untuk AS. Selanjutnya, permintaan ekspor modul non-DCR India ke AS mungkin menghadapi tekanan.
Modul Eropa:
Minggu ini, pasar modul Eropa melanjutkan tren pemulihan yang lemah, dengan transaksi masih didominasi oleh pengisian stok mendesak dan pesanan distribusi kecil, sementara persaingan harga rendah untuk pesanan terpusat besar belum mereda. Beberapa distributor terus membersihkan inventori 610–625W. Dengan latar belakang pengembalian proyek yang buruk, produk inventori berharga rendah diperkirakan akan memengaruhi pengiriman beberapa modul konvensional, sementara sebagian besar produsen papan atas mempertahankan kuotasi stabil. Pameran Solar & Storage Live di Birmingham, Inggris, juga berakhir minggu lalu. Pameran tersebut belum merilis pesanan tambahan skala besar yang signifikan, tetapi didorong oleh kebijakan, permintaan pasar terdistribusi Inggris menunjukkan pertumbuhan marjinal tahun ini, dan kinerja pengiriman saluran distribusi lokal secara keseluruhan relatif baik. Harga transaksi aktual serupa dengan pasar Eropa arus utama lainnya, memberikan dukungan yang masih terbatas untuk harga keseluruhan di luar Tiongkok. Hingga saat ini, harga modul TOPCon DDP Ex-warehouse Rotterdam adalah sebagai berikut: modul terdistribusi 210R (48 sel) pada €0,1084–0,1170/W, modul terdistribusi 210R (66/72 sel) pada €0,1017–0,1117/W; modul terpusat 210R (66/72 sel) pada €0,0993–0,1092/W, dan modul terpusat 210mm (66/72 sel) pada €0,0997–0,1096/W. Berdasarkan harga rata-rata per versi, harga gudang Portugal dan Yunani keduanya sekitar 2,2%–2,4% lebih tinggi daripada Rotterdam.
Pengguna akhir: Minggu ini, modul PV menunjukkan situasi harga turun dan volume menurun. Menurut statistik SMM, dari 21 September hingga 27 September 2026, perusahaan domestik memenangkan tender untuk 41 proyek modul PV, dengan harga rata-rata tertimbang mingguan 0,71 yuan/W, turun 0,02 yuan/W dari periode statistik sebelumnya; total kapasitas pengadaan yang diberikan adalah 1.291,42 MW, penurunan 4.153,02 MW dari periode statistik sebelumnya.
Menurut analisis SMM, kapasitas yang diberikan dalam periode statistik saat ini sebagian besar berada pada kisaran 200MW–500MW, mencakup 87,50% dari total kapasitas yang diungkapkan. Kondisi spesifik setiap kisaran kapasitas adalah sebagai berikut:
Untuk segmen 0MW-1MW, terdapat 7 proyek, mencakup 0,17% kapasitas, dengan harga rata-rata 0,705 yuan/W;
untuk segmen 1MW-6MW, terdapat 5 proyek, mencakup 0,83% kapasitas, dengan harga rata-rata tidak diungkapkan;
untuk segmen 6MW-50MW, terdapat 4 proyek, mencakup 3,78% kapasitas, dengan harga rata-rata 0,873 yuan/W;
untuk segmen 50MW-100MW, terdapat 1 proyek, mencakup 7,73% kapasitas, dengan harga rata-rata 0,688 yuan/W;
untuk segmen 200MW-500MW, terdapat 4 proyek, mencakup 87,50% kapasitas, dengan harga rata-rata tidak diungkapkan.
Menurut analisis SMM, harga rata-rata tertimbang untuk periode statistik saat ini adalah 0,71 yuan/W, turun 0,02 yuan/W dari minggu sebelumnya.
Dari segi total kapasitas pengadaan yang diberikan, minggu ini tercatat 1.291,42MW, turun 4.153,02MW dari periode statistik sebelumnya. Alasan utamanya adalah dua proyek pengadaan kerangka kerja dibuka pada periode statistik sebelumnya: segmen 3.000MW dari proyek "Modul PV 2026-2027 China Railway Construction Network Information Technology Co., Ltd." yang diberikan kepada TrinaSolar Co., Ltd., serta Segmen 1 sebesar 1.000MW dari proyek "Modul PV 2026-2027 China South-to-North Water Diversion Group Co., Ltd." yang diberikan kepada TrinaSolar Co., Ltd. dengan harga 0,710 yuan/W, dan Segmen 2 sebesar 300MW dari proyek yang sama diberikan kepada LONGi Solar Technology Co., Ltd. dengan harga 0,782 yuan/W.
Dari segi distribusi wilayah, Shanghai memiliki kapasitas yang diberikan tertinggi minggu ini, mencakup 68,37% dari total, diikuti oleh provinsi Jiangsu dan provinsi Anhui yang masing-masing mencakup 19,97% dan 7,73% dari total.
Selama periode statistik (21 September hingga 27 September), informasi pemberian utama adalah sebagai berikut:
Dalam proyek "Modul PV Proyek EPC PV 300MWac Malaysia EDRA Selangor", Tongwei Co., Ltd. diberikan dua segmen dengan total 600MW.
Dalam proyek "Modul PV Proyek PV Tuy 283MW Filipina", LONGi Solar Technology Co., Ltd. mendapatkan 283MW modul PV.
Dalam proyek "Pengadaan Modul Proyek Hibrida Perikanan-Surya Chenji 100MW Huadian Yizheng Jiangsu dan Proyek Hibrida Perikanan-Surya Liuji 100MW Huadian Yizheng Jiangsu", Zhejiang AIKO Solar Energy Technology Co., Ltd. mendapatkan 246,99MW modul PV.
Kaca PV: September ditutup dengan harga kaca PV gagal mempertahankan laju kenaikan sebelumnya, menunjukkan tren divergen sepanjang bulan berupa "3,2mm konsolidasi dan 2,0mm mencatat kenaikan mengejar yang moderat." Per 30 September, harga rata-rata lapisan ganda 3,2mm adalah 17,3 yuan/meter persegi, tidak berubah sepanjang bulan; harga rata-rata lapisan ganda 2,0mm adalah 11,25 yuan/meter persegi, datar dari minggu sebelumnya, sementara harga transaksi aktual untuk pemain papan atas masih berada dalam 11-11,3 yuan/meter persegi karena volume dan kebijakan preferensial. Kaca PV masih memiliki potensi kenaikan pada Oktober, tetapi kenaikannya akan lebih ringan daripada Agustus-September. Pasokan yang kaku dan destocking industri yang berkelanjutan memberikan dukungan dasar untuk harga; oleh karena itu, Oktober masih diperkirakan akan melihat kenaikan harga, tetapi ini akan tercermin dalam pusat yang lebih tinggi dan rentang yang lebih sempit daripada kenaikan menyeluruh. Kargo diskon yang ditawarkan dengan harga rendah untuk memenangkan pesanan akan secara bertahap dibersihkan, dan lapisan tunggal 2,0mm di bawah 10 yuan/m² akan sulit ditemukan lagi, sementara penembusan di atas 10,5 yuan/m² juga akan sulit—tekanan biaya modul tetap menjadi faktor kunci yang membatasi harga kaca.
Film: Minggu ini, harga paket film adalah 28.600-28.800 yuan/mt, dan harga film yang dinegosiasikan bulanan bergerak lebih tinggi. Sebagian besar perusahaan telah sebagian besar menyelesaikan penetapan harga bulanan mereka. Dengan pesanan film akhir bulan yang relatif baik baru-baru ini, laju pengadaan hilir agak dipercepat, dan dikombinasikan dengan harga resin EVA yang lebih tinggi serta ekspektasi berkelanjutan akan kenaikan lebih lanjut, putaran penetapan harga film ini naik di bawah dukungan bersama dari sisi biaya dan sisi permintaan. Ke depan, perhatian harus tetap pada harga resin EVA hulu dan tindak lanjut pesanan.
EVA: Minggu ini, harga spot resin EVA kelas PV adalah 11.000-11.200 yuan/mt, dengan harga resin EVA memperpanjang kenaikannya. Dari sisi biaya, harga bahan baku belakangan ini berangsur stabil. Dukungan dari kenaikan biaya sebelumnya masih ada, tetapi ruang kenaikan dari sisi biaya sudah relatif terbatas, dan momentum kenaikan harga EVA melemah dibandingkan sebelumnya. Dari sisi permintaan, produsen film tetap melakukan pembelian just-in-time, dan penimbunan moderat menjelang hari libur memberikan sedikit dukungan bagi pasar. Secara keseluruhan, harga EVA kelas PV jangka pendek diperkirakan masih bertahan baik, tetapi laju kenaikannya bisa melambat nyata. Tren harga ke depan akan lebih bergantung pada perubahan pola pasokan-permintaan resin EVA dan laju pembelian hilir.
POE: Pekan ini, harga delivered POE di Tiongkok dipertahankan pada 13.000-13.100 yuan/mt, dan harga pasar umumnya stabil. Sebelumnya, didorong oleh biaya bahan baku yang lebih tinggi dan harga resin EVA yang lebih kuat, produsen POE menaikkan kuotasi, tetapi penerimaan hilir terhadap kargo berharga tinggi masih relatif terbatas. Selisih harga tertentu masih ada antara kuotasi pasar dan harga transaksi, dan transmisi kenaikan harga masih menghadapi sejumlah hambatan. Pasar POE jangka pendek diperkirakan akan berkonsolidasi.
Pasir kuarsa kemurnian tinggi: Pekan ini, pasar pasir kuarsa kemurnian tinggi terus berkonsolidasi, dengan kuotasi untuk semua spesifikasi persis sama seperti pekan lalu—pasir lapisan dalam pada 40.000-47.000 yuan/mt, pasir lapisan tengah pada 21.000-24.000 yuan/mt, pasir lapisan luar pada 12.500-18.000 yuan/mt, dan pesanan spot pasir impor pada 51.500-53.000 yuan/mt. Untuk krusibel, krusibel 33 inci berada pada 5.400-5.700 yuan/buah, dan krusibel 36 inci pada 6.450-6.600 yuan/buah. Setelah batas bawah harga krusibel melonggar pekan lalu, penurunannya tidak berlanjut pekan ini. Alasan inti harga berhenti turun tetaplah dukungan biaya, bukan pemulihan permintaan. Dengan harga pasir menemukan dukungan di dekat garis biaya, ruang untuk konsesi lebih lanjut kepada pembeli hilir telah terkompresi signifikan, dan kemungkinan pemotongan harga besar lagi ke depannya relatif kecil. Kontraksi di sisi pasokan sudah tercermin dalam produksi. Akar penyebab lemahnya harga saat ini tetap karena produsen krusibel masih berada dalam situasi kelebihan pasokan. Beberapa perusahaan krusibel terkemuka menyesuaikan pasokan dengan permintaan, sehingga memperlambat laju pembelian pasir kuarsa mereka.
Daur ulang modul: Pekan lalu, harga di pasar daur ulang modul PV Tiongkok sedikit terkoreksi.
Modul format kecil awal dengan bingkai turun sekitar 1 yuan/unit, dengan harga kaca tunggal tangan pertama berada di kisaran 97-114 yuan/unit. Model tanpa bingkai turun 16-27 yuan/mt, dengan harga kaca tunggal tangan pertama berada di kisaran 2.100-2.151 yuan/unit. Selain modul ukuran kecil awal, harga ukuran besar juga menunjukkan tren koreksi. Model dengan bingkai turun sekitar 0,5 yuan/unit, sementara model tanpa bingkai turun sekitar 18-23 yuan/mt.
Koreksi harga ini dipengaruhi oleh penurunan harga spot logam daur ulang utama. Pekan lalu, perak spot melemah, sementara harga aluminium terus berkonsolidasi di level tinggi. Menurut SMM, harga spot perak #1 turun dari 16.161 yuan/kg pada 23 September menjadi 14.828 yuan/kg pada 30 September. Harga aluminium A00 terus berkonsolidasi di level tinggi, berfluktuasi dari 24.240 yuan/mt pada 23 September menjadi 24.030 yuan/mt pada 30 September.