Tingkat operasi galvanisasi Q3 lemah YoY; akankah permintaan Q4 pulih? [Analisis SMM]

Telah Terbit: Sep 30, 2026 15:34 (GMT+8)
[Galvanising operating rates remained weak YoY in Q3; will demand recover in Q4?] Industri galvanisasi secara keseluruhan masih lesu pada kuartal III, dengan tingkat utilisasi yang masih relatif rendah secara tahunan, dan perbaikan permintaan pada musim puncak tradisional juga di bawah ekspektasi. Akankah permintaan pulih pada kuartal IV?

SMM, 30 September:

Industri galvanisasi secara keseluruhan masih lesu pada kuartal III, dengan tingkat operasi yang tetap berada pada level yang relatif rendah secara tahunan, dan perbaikan permintaan pada musim puncak tradisional juga tidak sesuai ekspektasi. Apakah permintaan akan pulih pada kuartal IV?
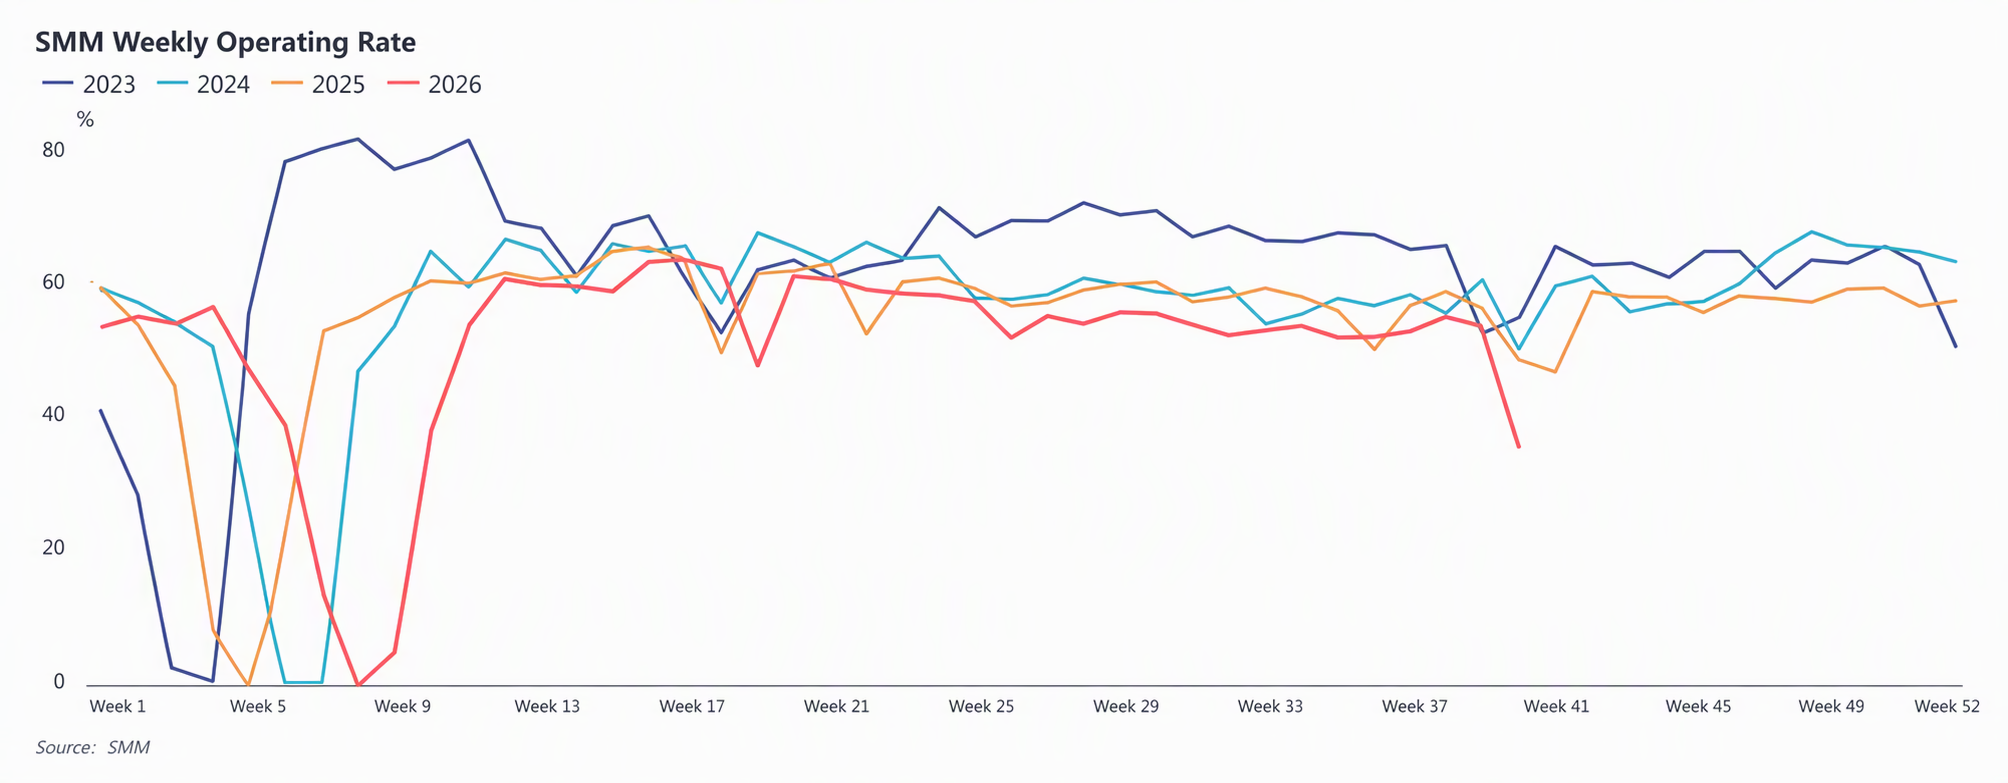
Tingkat operasi di seluruh industri galvanisasi secara keseluruhan lemah pada kuartal III, karena suhu tinggi, topan, dan kondisi cuaca lainnya mengganggu produksi dan transportasi di beberapa perusahaan. Sementara itu, konsumsi pengguna akhir biasa saja, penjualan pipa galvanis lesu, dan pesanan perusahaan memberikan dukungan yang tidak memadai. Beberapa perusahaan mengalami peningkatan persediaan produk jadi dan secara proaktif menurunkan jadwal produksi. Pesanan menara baja mulai terlihat rilis signifikan sejak September, tetapi tindak lanjut dari pesanan infrastruktur lainnya relatif terbatas. Pesanan ekspor secara keseluruhan biasa saja, permintaan terkait PV juga lemah, dan tingkat operasi secara keseluruhan tetap lemah secara tahunan.
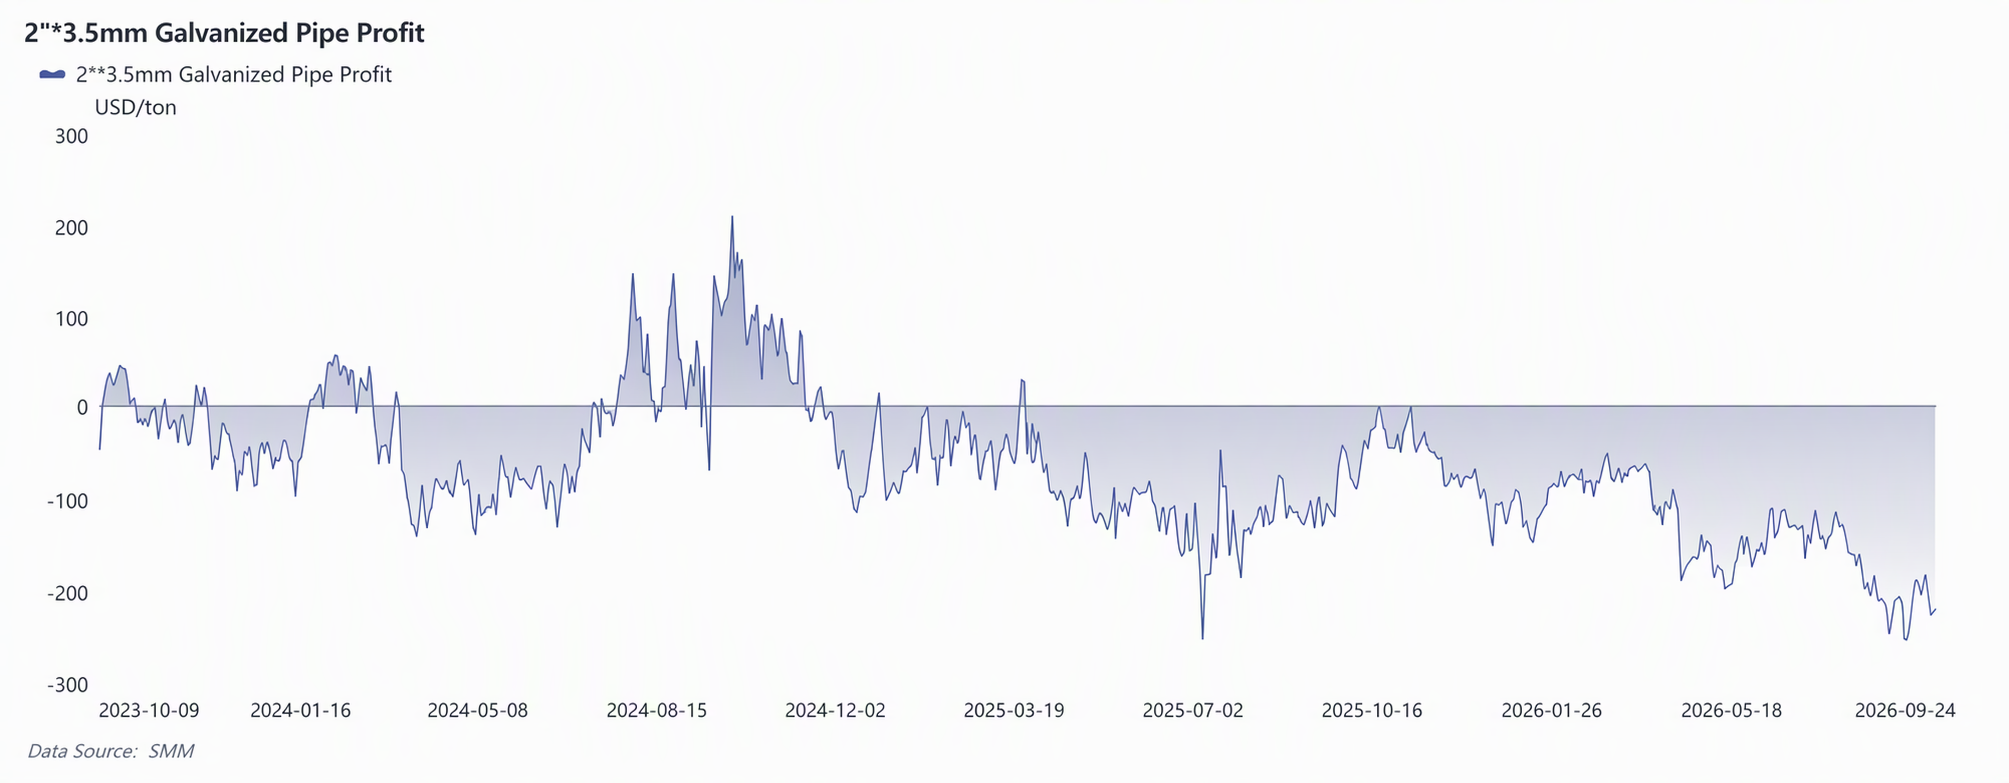
Memasuki kuartal IV, pesanan terkait jaringan listrik masih memberikan dukungan, dan seiring beberapa proyek memasuki tahap konstruksi aktual, hal ini diharapkan dapat mendorong permintaan galvanisasi. Di sisi infrastruktur, beberapa proyek akan memasuki tahap konstruksi pada kuartal IV, tetapi pemulihan permintaan terkait properti masih lambat, dan permintaan pipa galvanis membaik secara perlahan. Pesanan braket pemasangan panel surya relatif lemah, pesanan ekspor belum menunjukkan pertumbuhan yang signifikan, dan segmen permintaan tradisional masih kurang perbaikan yang luas. Oleh karena itu, meskipun beberapa pesanan proyek terus dirilis pada kuartal IV, permintaan industri secara keseluruhan mungkin masih hanya menunjukkan pemulihan struktural.

Secara keseluruhan, tingkat operasi produsen galvanis pada kuartal IV mungkin pulih dari kuartal III, tetapi tingkat pemulihannya masih bergantung pada tindak lanjut pesanan baru dari jaringan listrik, infrastruktur, dan sektor lainnya. Jika pesanan proyek selanjutnya dapat dilaksanakan dengan lancar, tingkat operasi industri diharapkan membaik lebih lanjut, tetapi pola keseluruhan tingkat operasi yang tetap lemah secara tahunan diperkirakan akan berlanjut.

(Informasi di atas didasarkan pada pengumpulan pasar dan penilaian komprehensif oleh tim riset SMM. Informasi yang diberikan hanya untuk referensi. Artikel ini bukan merupakan saran langsung untuk keputusan riset investasi. Klien harus membuat keputusan secara hati-hati dan tidak boleh menggunakan ini sebagai pengganti penilaian independen mereka sendiri. Setiap keputusan yang dibuat oleh klien tidak terkait dengan SMM.)
                                                                                          

Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lainnya diproses oleh SMM berdasarkan informasi publik, komunikasi pasar, dan mengandalkan model database internal SMM. Hanya untuk referensi dan tidak menjadi rekomendasi pengambilan keputusan.

Gambar dalam artikel ini berisi keterangan yang diterjemahkan oleh AI hanya untuk referensi.

Untuk pertanyaan atau informasi lebih lanjut, silakan hubungi: lemonzhao@smm.cn
Untuk informasi lebih lanjut tentang cara mengakses laporan penelitian kami, hubungi:service.en@smm.cn
Berita Terkait
North China Zinc Ingot Market
1 menit yang lalu
North China Zinc Ingot Market
Baca Selengkapnya
North China Zinc Ingot Market
[North China Zinc Ingot Market] Spot premiums in Tianjin rose significantly this week, up 50 yuan/mt WoW. As of Thursday this week, domestic mainstream brands were quoted at premiums of 50 yuan/mt to discounts of 70 yuan/mt against the 2611 contract, while high-priced brands were quoted at premiums of around 200 yuan/mt against the 2610 contract. Tianjin was quoted at a discount of around 25 yuan/mt against Shanghai, with the Shanghai-Tianjin price spread narrowing. Zinc prices consolidated this week, but with the holiday approaching, many downstream buyers priced and stockpiled, and gradually picked up goods. Some traders were on holiday toward month-end with fewer shipments, coupled with fewer transport vehicles and rising oil prices, freight costs rose notably. Traders raised their quot
1 menit yang lalu
SHFE/LME price ratio consolidates around 6.8 [SMM Zinc SHFE/LME Price Ratio Weekly Review]
1 menit yang lalu
SHFE/LME price ratio consolidates around 6.8 [SMM Zinc SHFE/LME Price Ratio Weekly Review]
Baca Selengkapnya
SHFE/LME price ratio consolidates around 6.8 [SMM Zinc SHFE/LME Price Ratio Weekly Review]
[SHFE/LME price ratio consolidates around 6.8]: This week, the SHFE/LME price ratio held near 6.8, with the import window for zinc ingot into China remaining closed. Outside China, the US dollar index held up well, and combined with rising oil prices and hawkish remarks from US Fed officials, LME zinc consolidated under pressure. However, the LME Cash-3M backwardation structure remained in place, providing some support to prices.
1 menit yang lalu
Tight capacity near the holiday drives premiums higher [SMM Tianjin zinc spot weekly review]
2 menit yang lalu
Tight capacity near the holiday drives premiums higher [SMM Tianjin zinc spot weekly review]
Baca Selengkapnya
Tight capacity near the holiday drives premiums higher [SMM Tianjin zinc spot weekly review]
[Spot premiums rise amid tight shipping capacity ahead of holiday]: Spot premiums in Tianjin rose notably this week, up 50 yuan/mt WoW. As of Thursday this week, mainstream domestic brands were quoted at premiums of 50 yuan/mt to discounts of 70 yuan/mt against the 2611 contract, while premium brands were quoted at premiums of around 200 yuan/mt against the 2610 contract. Tianjin was quoted at discounts of around 25 yuan/mt against Shanghai, with the Shanghai-Tianjin price spread narrowing.
2 menit yang lalu
Daftar untuk Lanjut Membaca
Dapatkan akses ke wawasan terkini tentang logam dan energi baru
Sudah memiliki akun?masuk di sini