Pada pertengahan Agustus, Fortescue mengumumkan bahwa proyek logam hijau di tambang Christmas Creek di wilayah Pilbara, Australia Barat, telah menghasilkan logam panas pertamanya, menandai keberhasilan operasi pertama proses peleburan listrik proyek tersebut. Ini mencapai rute teknis loop tertutup lengkap dari besi reduksi langsung (DRI) hingga peleburan besi dalam tungku listrik.
Proyek ini disetujui pada November 2023, dengan investasi sekitar $50 juta. Awalnya direncanakan mulai berproduksi pada 2025, dengan kapasitas desain lebih dari 1.500 mt besi hijau per tahun. Prosesnya dipasok oleh Metso dan terdiri dari dua bagian: unit reduksi langsung unggun terfluidisasi berbasis hidrogen Circored dan tungku peleburan listrik DRI. Yang pertama dapat menggunakan 100% hidrogen hijau dan dapat langsung memproses fines Pilbara tanpa peletisasi; yang kedua menggunakan DRI sebagai bahan baku, menggantikan tanur tiup untuk peleburan. Peralatan Metso pertama mulai dipasang pada September 2025. Fasilitas hidrogen hijau di lokasi diresmikan pada 2024, dengan dua elektroliser 700 kW yang memproduksi sekitar 530 kg hidrogen per hari.
CEO Fortescue Dino Otranto menyatakan bahwa belum ada perusahaan yang memecahkan masalah produksi logam hijau dari bijih Pilbara pada skala komersial. Periode ini membuktikan bahwa proses tersebut dapat menghasilkan logam panas, tetapi apakah dapat beroperasi secara stabil dengan bijih Pilbara target masih memerlukan verifikasi lebih lanjut. Berdasarkan informasi yang diungkapkan sejauh ini, tungku peleburan listrik telah mampu menghasilkan logam panas, tetapi perusahaan belum memberikan data apakah proses penuh dari reduksi Circored hingga peleburan listrik dapat berjalan terus-menerus dengan fines Pilbara. Masalah bahan baku fines dengan pengotor tinggi masih dalam tahap verifikasi.
Mengapa bijih Pilbara sulit dimasukkan ke DRI-EAF
Rute DRI-EAF konvensional memiliki persyaratan bahan baku yang ketat. Rute DRI-EAF hanya dapat mengonsumsi bahan baku kelas DR dengan kadar besi di atas 66% dan kandungan gabungan SiO₂ dan Al₂O₃ di bawah 3,5%, sementara bijih Pilbara didominasi hematit dan goetit, yang umumnya tidak memenuhi ambang ini. Menurut briefing IEEFA dari Juni 2026, alasannya adalah tahap reduksi langsung tidak dapat menghilangkan pengotor, dan atmosfer pengoksidasi tungku busur listrik membatasi kemampuan reduksi dan penghilangan pengotornya. Laporan IEEFA pada bulan Maret menunjukkan bahwa bahan baku kadar DR menyumbang porsi yang sangat kecil dari pasokan bijih besi global. Mengutip perkiraan Midrex, laporan tersebut mengindikasikan bahwa kekurangan bahan baku kadar DR dapat mencapai 16,4 juta metrik ton per tahun pada tahun 2034.
Tungku peleburan listrik (ESF) dirancang untuk mengatasi masalah ini. ESF dapat memproses bahan baku dengan kandungan pengotor tinggi, menyelesaikan pemisahan terak-besi selama peleburan untuk menghasilkan logam panas yang mendekati pig iron, yang kemudian dikirim ke konverter untuk pembuatan baja. Oleh karena itu, nama rute yang akurat untuk bijih Pilbara seharusnya adalah DRI-ESF-konverter. Rute ini mempertahankan aset konverter yang ada di pabrik baja dan lebih menguntungkan bagi pabrik yang terutama mengoperasikan proses terintegrasi.
Dari segi potensi pengurangan emisi, menurut statistik terbaru Worldsteel, emisi karbon per metrik ton baja melalui rute BF-BOF adalah 2,34 metrik ton pada tahun 2024, dibandingkan dengan 1,47 metrik ton untuk DRI-EAF, sekitar 37% lebih rendah dari yang pertama, dan 0,69 metrik ton untuk scrap-EAF, dengan rata-rata tertimbang global sebesar 1,92 metrik ton. Perlu dicatat bahwa angka 1,47 metrik ton mencerminkan emisi aktual dari kapasitas reduksi langsung yang ada dan tidak mewakili tingkat DRI berbasis hidrogen; juga belum ada standar emisi industri untuk rute DRI-ESF-BOF.
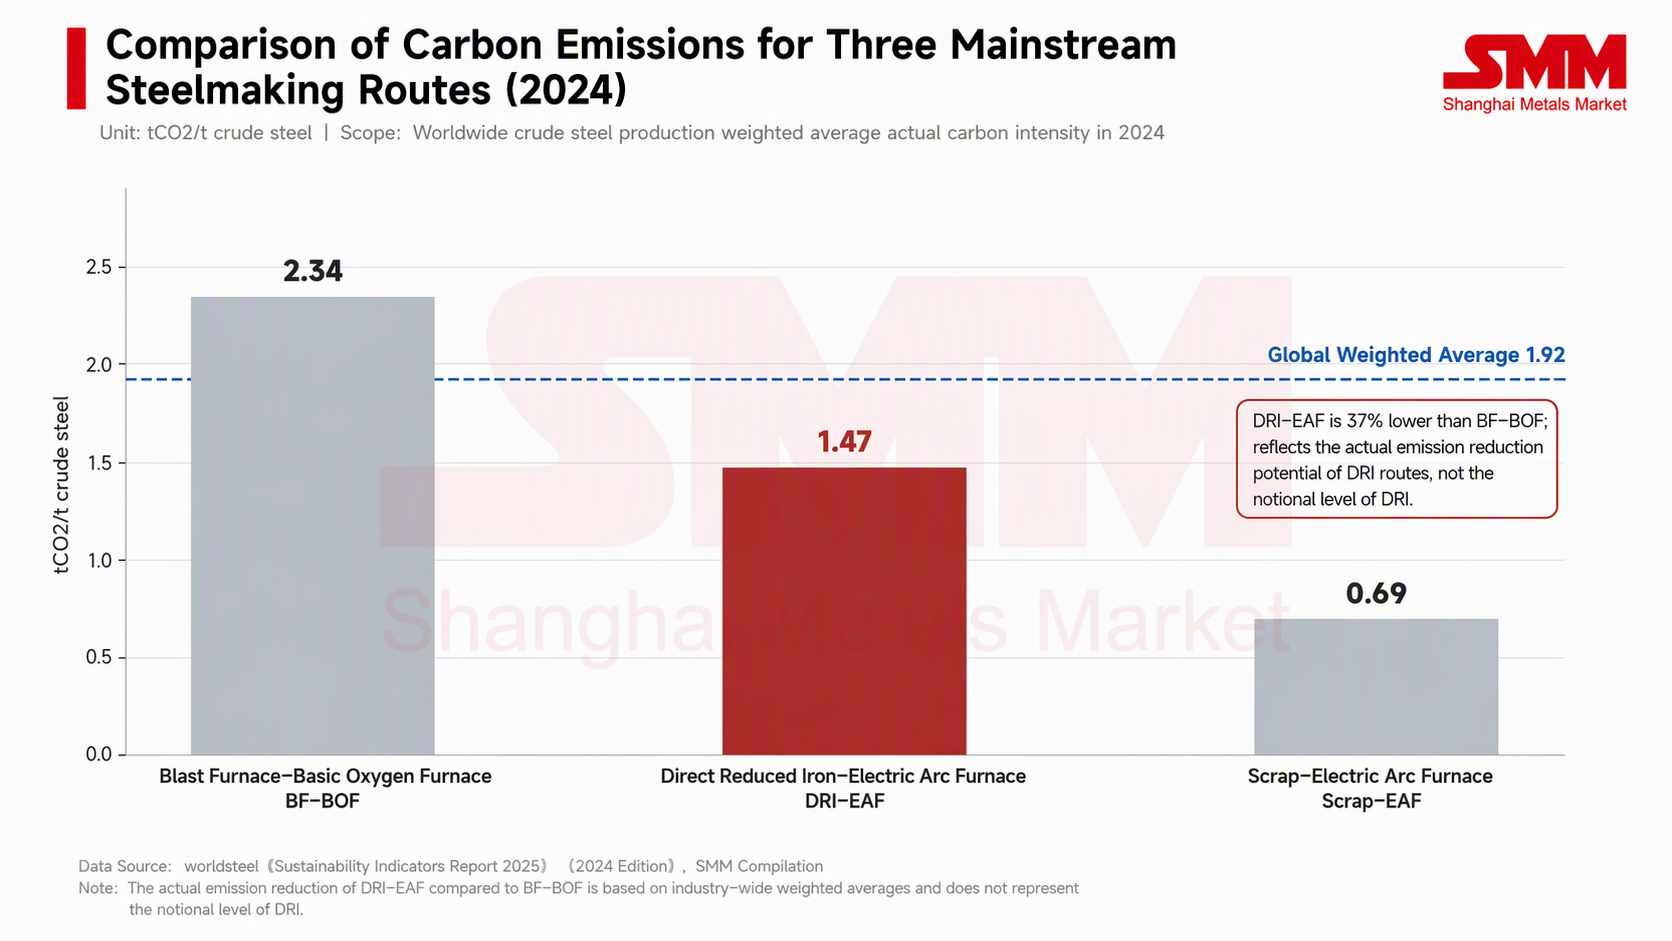
Tungku peleburan listrik (ESF) menangani bijih kadar rendah dan menengah, sementara transisi dari gas alam ke hidrogen umumnya melambat.
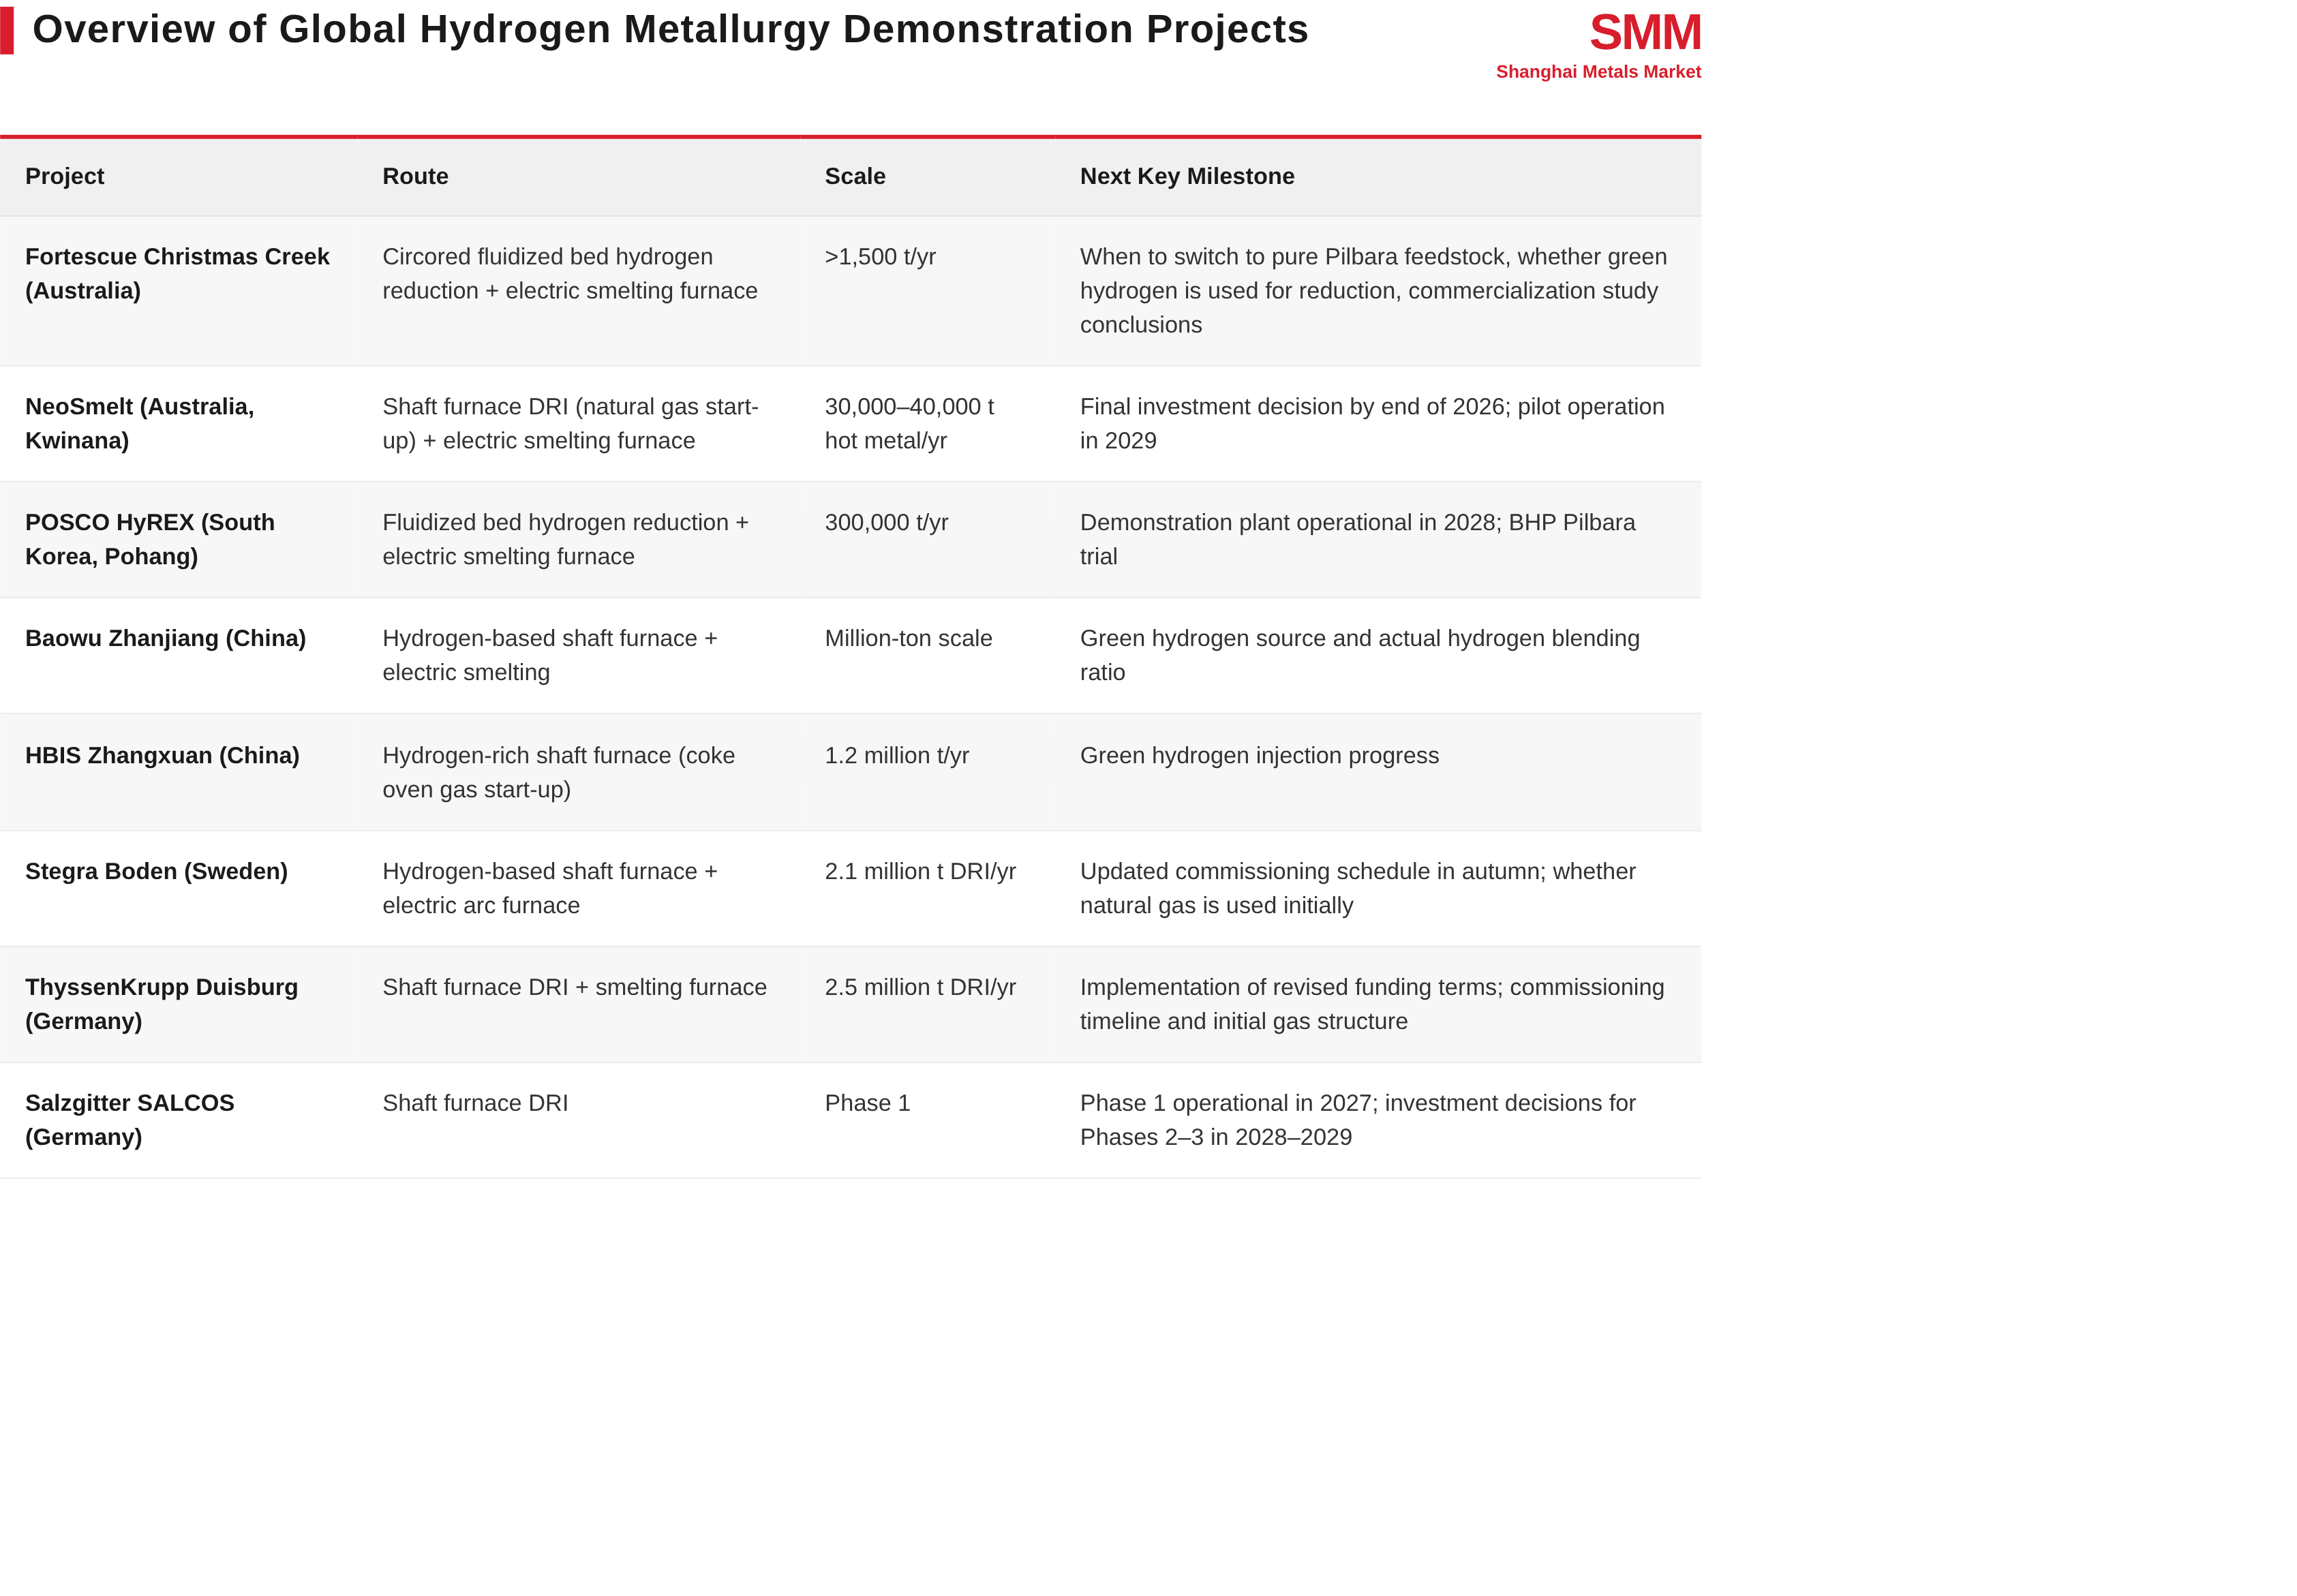
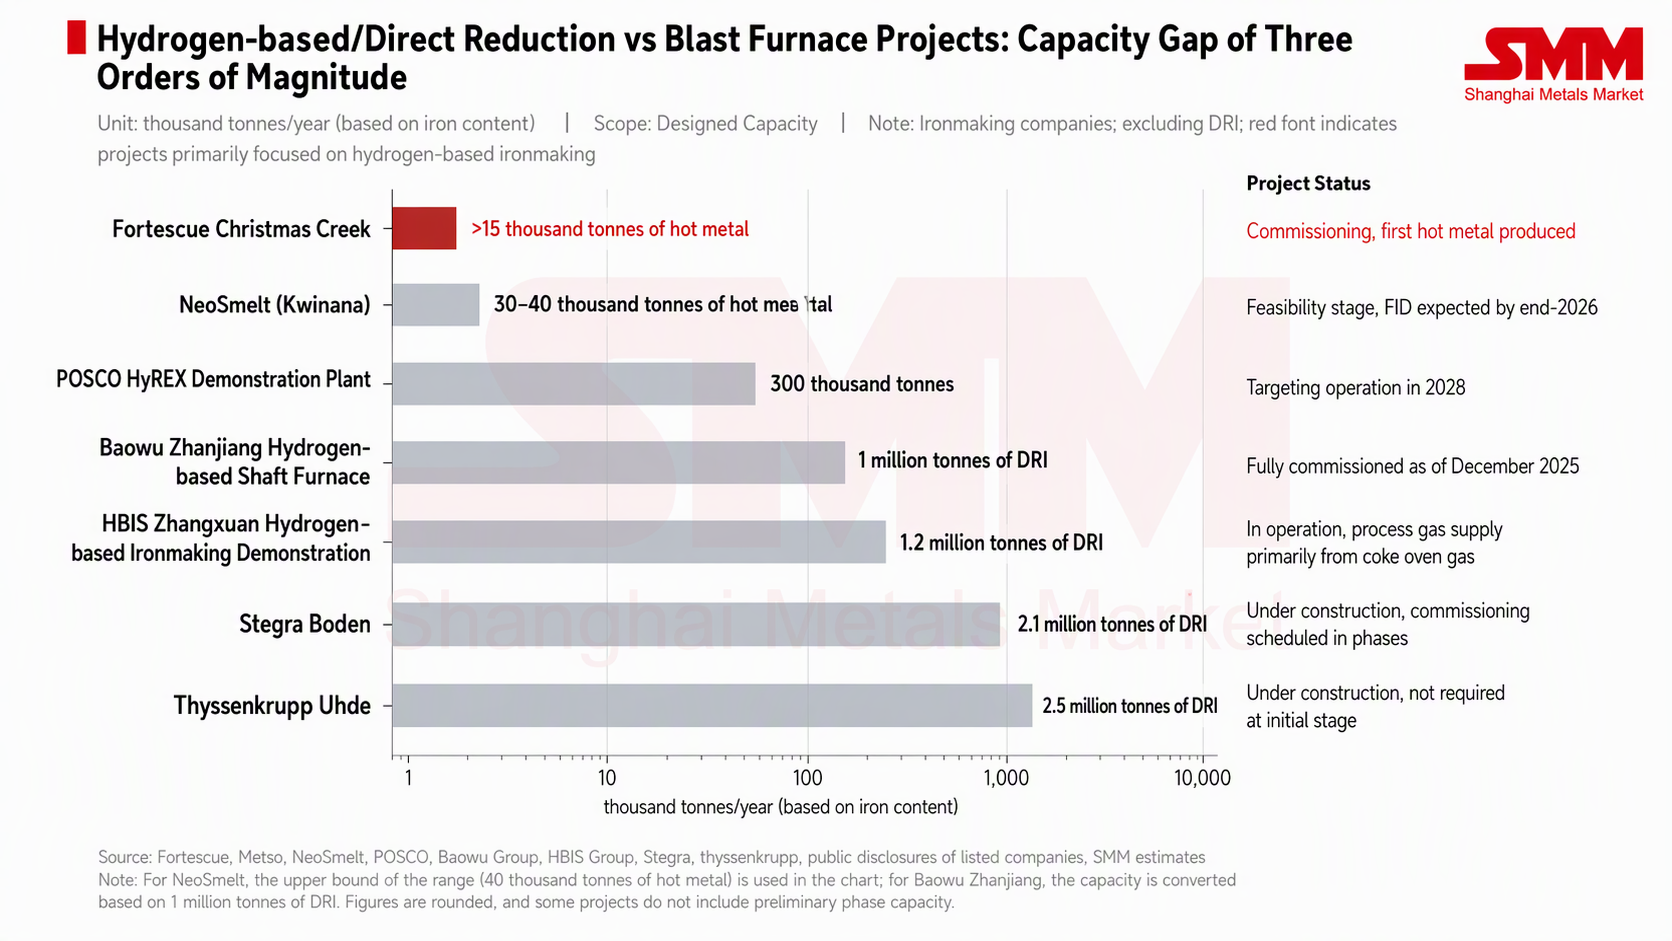
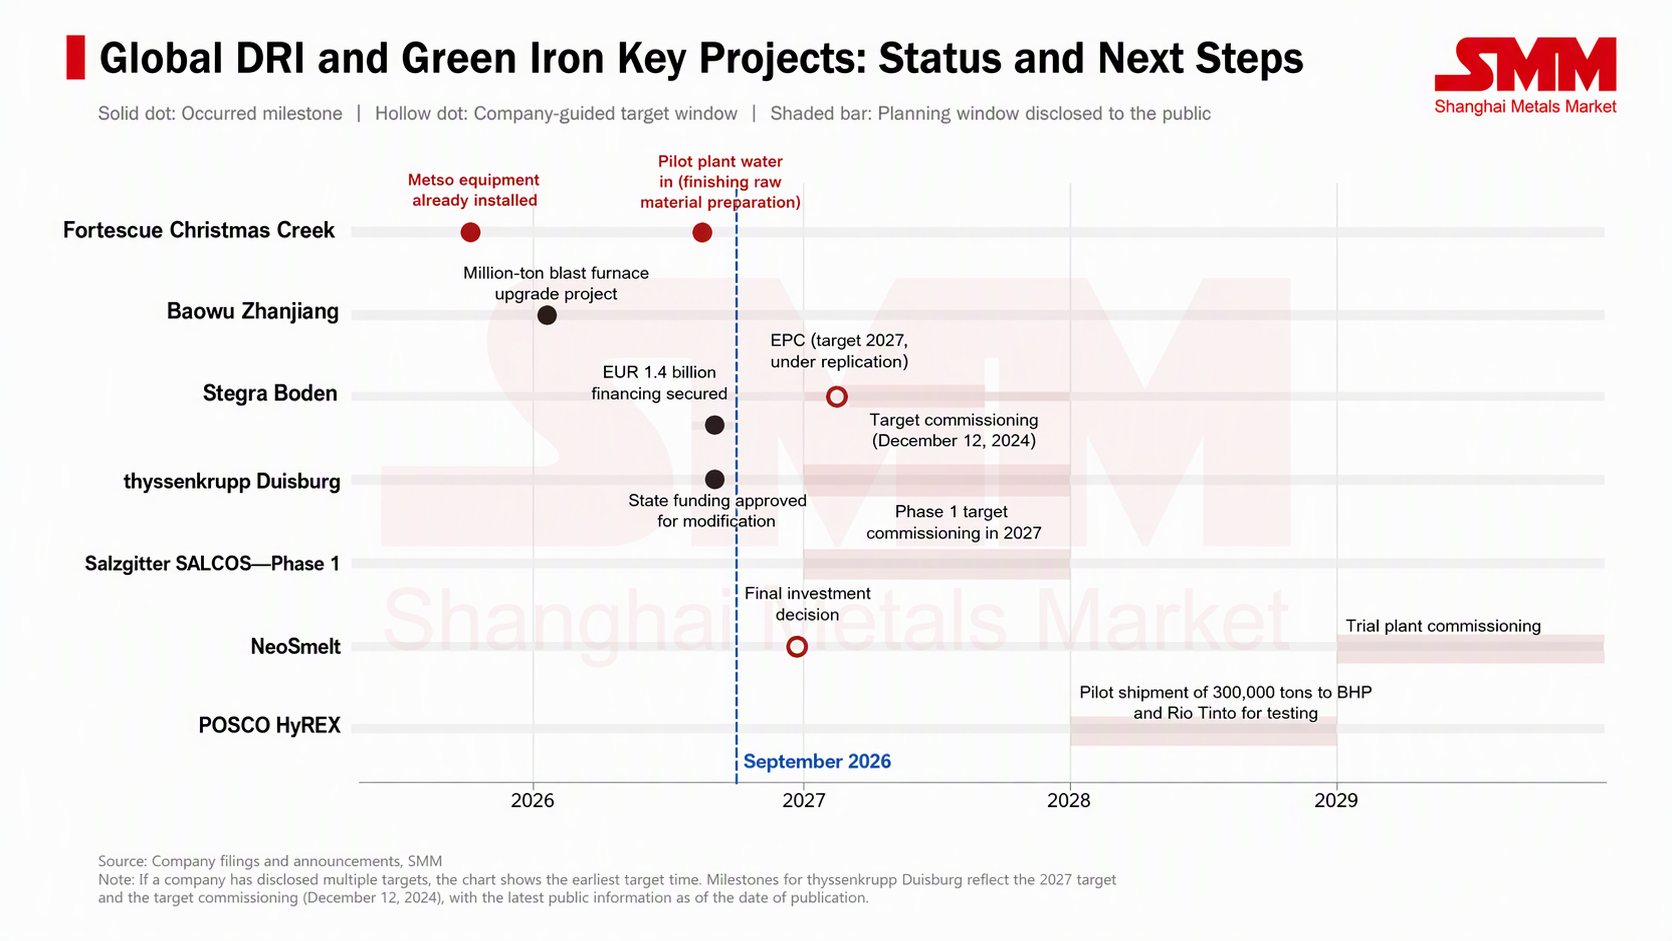
Selama tiga tahun terakhir, tiga proyek ESF yang terkait langsung dengan bijih Pilbara telah diluncurkan atau memasuki tahap perencanaan: selain Christmas Creek milik Fortescue, dua lainnya adalah NeoSmelt di Australia dan HyREX milik POSCO di Korea Selatan. NeoSmelt, yang terdiri dari BlueScope, BHP, Rio Tinto, Mitsui, dan Woodside, berencana membangun pabrik percontohan ESF di Kwinana dengan produksi tahunan 30.000-40.000 metrik ton logam panas, awalnya menggunakan gas alam untuk reduksi dan beralih ke hidrogen setelah commissioning; konsorsium tersebut mengatakan pada bulan April bahwa tanggal commissioning proyek telah ditunda dari tahun 2028 menjadi 2029, dengan keputusan investasi akhir diharapkan dibuat pada akhir tahun 2026. Proses HyREX milik POSCO juga menggunakan reduksi hidrogen unggun terfluidisasi plus ESF, dapat langsung menggunakan bijih halus, dan menargetkan commissioning pabrik demonstrasi 300.000 metrik ton pada tahun 2028; BHP menandatangani nota kesepahaman dengan POSCO pada bulan November 2025 untuk menguji bijih Pilbara di pabrik demonstrasi tersebut.
Dari segi skala, dua proyek milik China Baowu dan HBIS sama-sama mencapai level jutaan ton. Menurut China Baowu, lini produksi baja hampir nol karbon di Zhanjiang telah sepenuhnya tersambung pada Desember 2025, menggunakan proses reduksi hidrogen-peleburan listrik yang memangkas emisi karbon 50%-80% dibandingkan proses konvensional; namun, Baowu belum mengonfirmasi secara terbuka sumber pasokan hidrogen hijau selanjutnya. Proyek percontohan metalurgi hidrogen Zhangxuan milik HBIS dengan kapasitas tahunan 1,2 juta ton menggunakan gas oven kokas kaya hidrogen sebagai sumber gas awal, dan sistem tungku porosnya telah menyiapkan fungsi untuk beralih ke hidrogen hijau.
Di Eropa, ArcelorMittal, Thyssenkrupp, Salzgitter, dan Stegra berturut-turut menyesuaikan proyek berbasis hidrogen mereka dalam hal ketersediaan hidrogen atau jadwal commissioning. ArcelorMittal membatalkan retrofit berbasis hidrogen di pabrik Bremen dan Eisenhuttenstadt di Jerman pada Juni 2025, setelah sebelumnya menerima subsidi sebesar 1,3 miliar euro, dengan perusahaan menyatakan bahwa bahkan rencana transisi menggunakan DRI berbasis gas alam pun tidak akan kompetitif. Sekitar dua pertiga dari pendanaan sekitar 3 miliar euro untuk proyek DRI Duisburg milik Thyssenkrupp berasal dari pemerintah federal dan negara bagian North Rhine-Westphalia, dengan ketentuan pendanaan yang semula terkait dengan penggunaan hidrogen; pada Agustus, UE menyetujui perubahan aturan pendanaan yang memungkinkan proyek beroperasi tanpa hidrogen pada tahap awal, sementara keputusan pendanaan spesifik masih menunggu penyesuaian oleh pemerintah Jerman. SALCOS Tahap 1 milik Salzgitter masih berjalan untuk commissioning pada 2027, sementara keputusan investasi untuk Tahap 2 dan 3 telah ditunda hingga 2028–2029. Stegra mencapai kesepakatan prinsip atas pembiayaan €1,4 miliar pada April dan menyelesaikan penutupan pada Juni, tetapi jadwal commissioning yang semula direncanakan awal 2027 masih dalam peninjauan, dan perusahaan sebelumnya menyatakan akan memperbarui jadwal tersebut pada musim gugur.
Implikasi Industri dan Proyek-Proyek Kunci yang Perlu Dipantau
Kembali ke pasar bijih besi itu sendiri, kapasitas skala percontohan Christmas Creek sebesar 1.500 ton per tahun tidak akan memengaruhi pasokan dan permintaan dalam jangka pendek; nilainya terletak pada validasi teknologi. Dari perspektif struktural jangka panjang, jika rute tungku peleburan listrik terbukti layak pada skala komersial, sebagian permintaan pembuatan besi rendah karbon yang semula membutuhkan bahan baku kelas DR justru dapat dipenuhi oleh bijih kadar menengah dan rendah dari Pilbara, sehingga mengurangi kendala kelangkaan bahan baku kadar tinggi. Jika indikator operasional yang menggunakan bahan baku murni Pilbara tidak ideal, ketergantungan peleburan rendah karbon pada sumber daya tingkat DR akan terus berlanjut, memberikan dukungan lebih besar bagi premi struktural pada bijih kadar tinggi. Namun, dalam kondisi saat ini, selisih harga berdasarkan kadar biasanya masih didorong oleh laba pabrik baja Tiongkok dan struktur pencampuran bijih, sementara permintaan peleburan rendah karbon merupakan variabel jangka panjang dengan dampak terbatas pada penetapan harga jangka pendek.
Periode yang layak dipantau ke depannya ditunjukkan pada tabel di bawah ini.