SMM, 29 September:
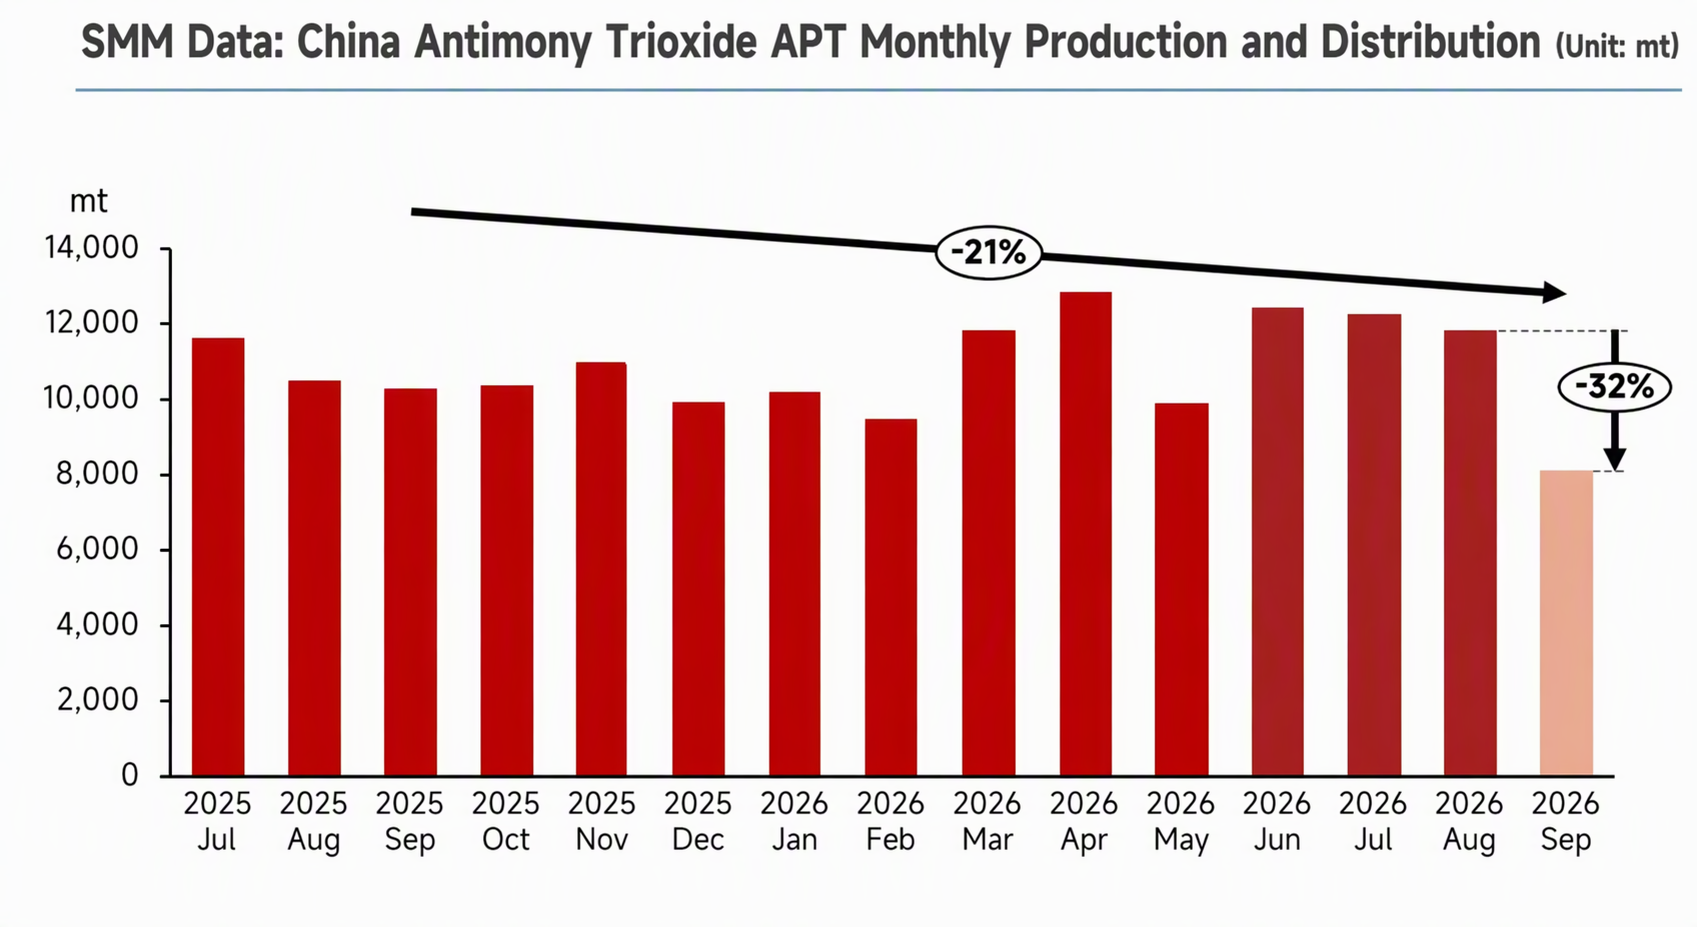
Pada September 2026, pasar APT Tiongkok menunjukkan pemangkasan produksi yang dalam dan tingkat operasi yang menyentuh titik terendah, dengan kontraksi sisi pasokan mencapai level terendah baru dalam satu fase. Menurut data sampel survei SMM, produksi APT turun tajam 32% secara bulanan (MoM) bulan ini, sementara tingkat operasi industri anjlok 21,2 poin persentase MoM menjadi sekitar 49%, menyentuh level terendah historis. Dari Januari hingga September 2026, total produksi APT Tiongkok sekitar 100.000 mt, turun 2% secara tahunan (YoY). Gelombang pemangkasan produksi tajam ini bukan penyesuaian kecil oleh perusahaan tertentu, melainkan kombinasi pengurangan beban dan penghentian produksi di seluruh industri. Smelter terkemuka di wilayah produksi utama Jiangxi berfokus pada transformasi teknologi dan pemeliharaan, sementara smelter kecil dan menengah secara proaktif menghentikan tungku dan membatasi produksi akibat tekanan operasional.
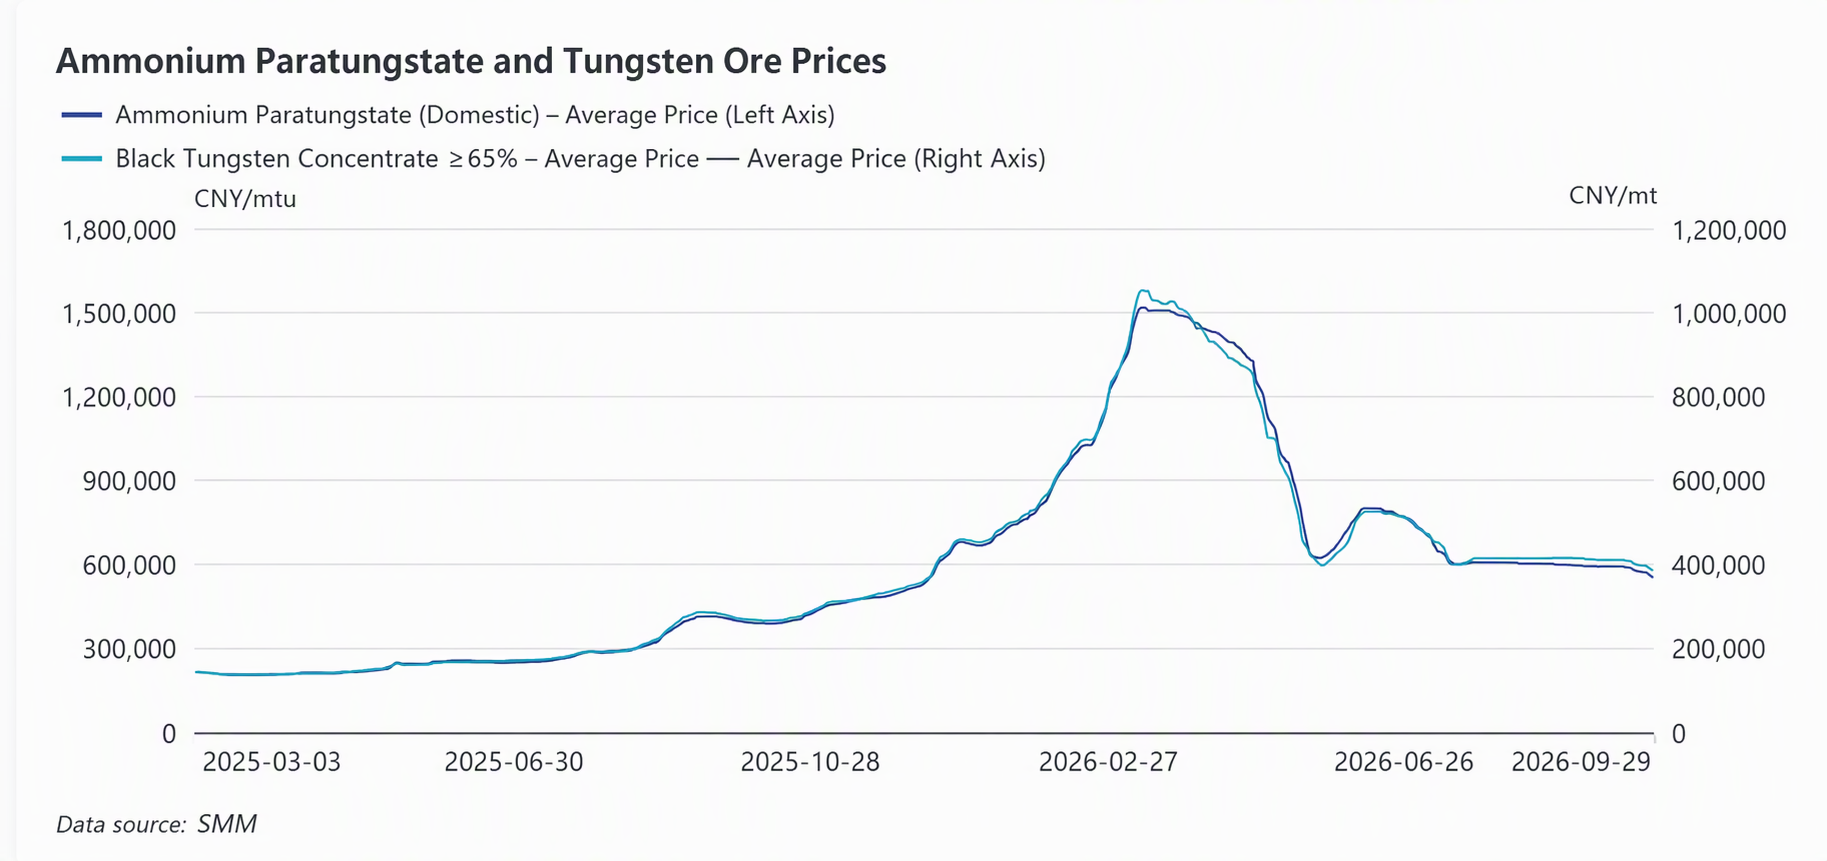
Pada September, harga bahan baku konsentrat tungsten tetap lemah, dengan pemasok umumnya menjual dengan diskon untuk mencairkan kas. Namun, biaya bahan baku masih membentuk inversi yang signifikan terhadap harga jual APT, membuat smelter berada dalam kondisi merugi yang berkelanjutan. Untuk menghindari risiko penurunan nilai persediaan akibat harga yang turun dan meredakan tekanan arus kas, perusahaan umumnya mengambil inisiatif mengurangi pembelian bahan baku dan menurunkan beban produksi, sepenuhnya meninggalkan model operasi sebelumnya yang menjalankan kapasitas penuh untuk mengejar volume. Akibatnya, permintaan hulu untuk konsentrat tungsten melemah seiring, transaksi di sisi tambang lesu, dan sentimen produksi serta perdagangan di seluruh rantai industri hulu-hilir tetap suram.
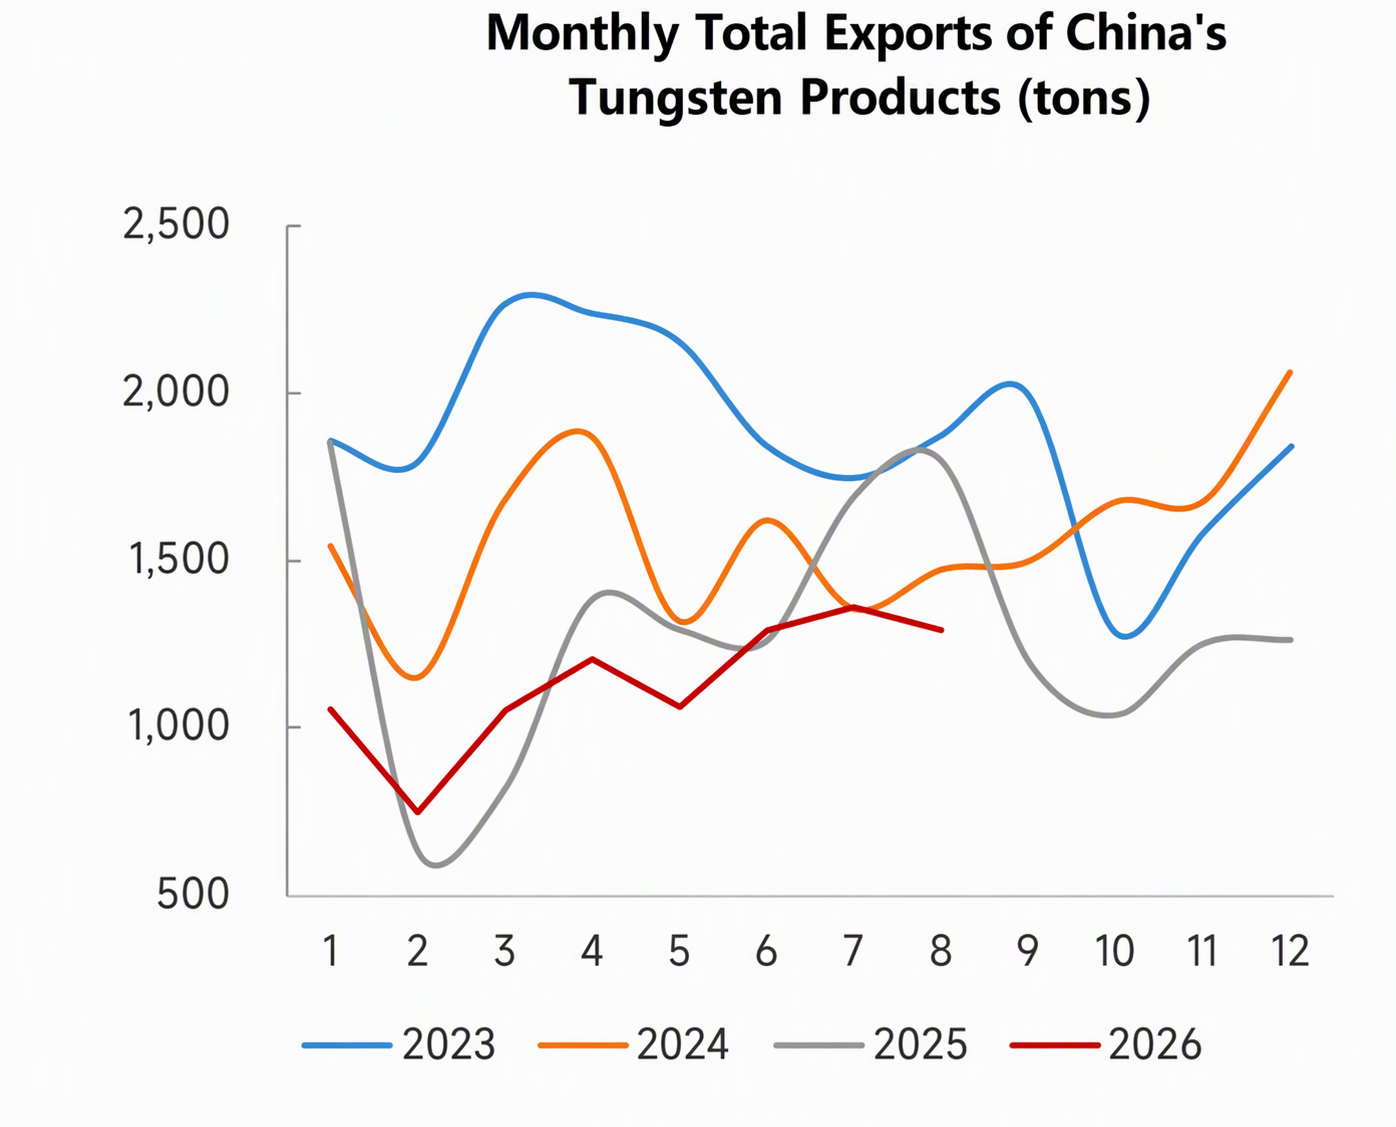
Sejalan dengan kontraksi tajam sisi pasokan adalah permintaan akhir yang terus lemah, yang sepenuhnya memupus ekspektasi tradisional “musim puncak September” dan membentuk pola pasar pasokan dan permintaan sama-sama lemah. Industri karbida semen dan alat potong, sebagai sektor hilir inti APT, terdampak pemulihan manufaktur yang lambat, dengan pesanan pengguna akhir yang tidak memadai. Perusahaan mempertahankan model operasi berpersediaan rendah sepanjang waktu, melakukan pembelian tepat waktu sesuai kebutuhan tanpa penimbunan terpusat menjelang libur. Sementara itu, sektor kawat tungsten PV, yang sebelumnya mendorong pertumbuhan permintaan industri, melihat dividen permintaannya cepat memudar seiring berlanjutnya gelombang pemangkasan produksi di industri wafer silikon, sehingga semakin menekan ruang permintaan APT secara keseluruhan. Dalam aplikasi karbida semen tradisional, beberapa sektor pengguna akhir mulai digantikan oleh material sermet. Dengan latar belakang harga tungsten yang tinggi, industri permesinan berupaya menekan biaya dan meningkatkan efisiensi melalui berbagai cara seperti pengasahan ulang pahat dan optimalisasi struktur produk pahat untuk mengurangi penggunaan tungsten. Sementara itu, pasar ekspor pahat potong domestik tidak tumbuh pada Januari–Agustus tahun ini, dan peningkatan tingkat substitusi pahat potong domestik masih berada dalam masa transisi. Penurunan ekspor produk peleburan tungsten dan pahat potong juga, sampai batas tertentu, berbalik memperlemah permintaan tungsten domestik. Pada akhir September, sentimen pasar yang menunggu dan melihat—terburu-buru membeli saat harga terus naik dan menahan diri saat harga turun—ditambah dengan sentimen perdagangan yang sangat dingin menjelang libur Festival Pertengahan Musim Gugur dan Hari Nasional, mengakibatkan likuiditas pasar spot sangat buruk. Transaksi pasar sepanjang bulan pada dasarnya ditopang oleh kontrak jangka panjang reguler.
Ketidaksesuaian pasokan-permintaan dan ketidakseimbangan fundamental industri mendorong harga APT terus melemah sepanjang September, menyoroti kontradiksi inti sektor ini. Kuotasi APT terus menurun selama bulan tersebut, dengan pemain papan atas mempertahankan harga kontrak jangka panjang pada 600.000 yuan/mt pada paruh pertama sebelum memangkasnya menjadi 580.000–560.000 yuan/mt pada paruh kedua. Pada akhir bulan, harga transaksi spot telah mundur ke kisaran 540.000–560.000 yuan/mt, dengan kesepakatan aktual sebagian besar mendekati batas bawah kisaran tersebut dan ruang tawar-menawar di pasar terus melebar. Produksi APT bulanan Tiongkok rata-rata 11.000 mt dari Juni hingga Agustus, tetapi pasar spot tetap lesu sepanjang waktu, membuat industri berada dalam kondisi penumpukan persediaan pasif. Persediaan produk jadi yang tinggi ditambah dengan biaya tinggi dari stok yang dibeli sebelumnya mendorong industri APT ke dalam krisis arus kas, memaksa beberapa perusahaan menggadaikan barang untuk memperbaiki perputaran kas. Puncak musim permintaan pada September gagal terwujud, dengan volume kontrak jangka panjang menyusut dan perusahaan berfokus pada pengurangan produksi serta pembersihan persediaan.
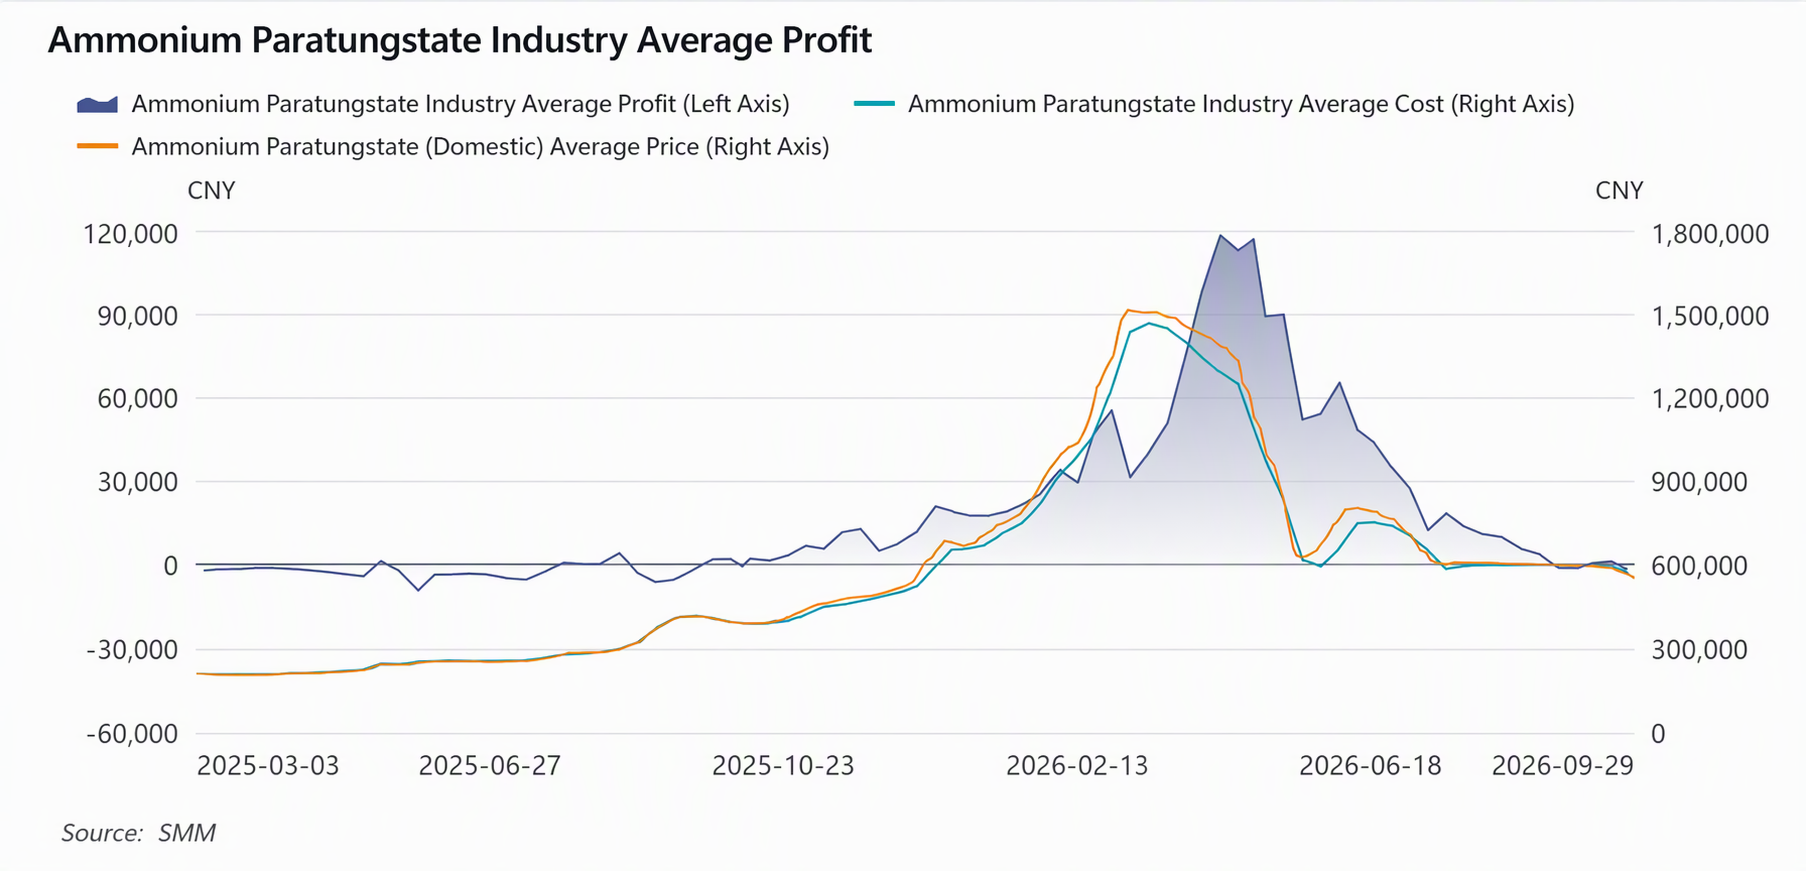
Ke depan dalam waktu dekat, pasar APT kemungkinan akan terus terkonsolidasi dalam nada lemah, dan pemulihan apa pun masih bergantung pada kebangkitan permintaan pengguna akhir. Sisi pasokan saat ini memiliki sedikit ruang untuk kontraksi signifikan lebih lanjut, karena tingkat operasi yang sangat rendah memberikan batas bawah harga alami, membatasi risiko penurunan harga tajam, tetapi harga kekurangan pendorong inti untuk pemulihan. Sementara itu, pengurangan terkonsentrasi pada output peleburan tungsten, jika ditelusuri ke hulu, akan menyebabkan pengiriman bijih dan penumpukan inventori. Meskipun total kuota penambangan tungsten Tiongkok untuk 2026 tetap menurun secara tahunan, tambahan dari sumber daya tungsten bekas domestik yang dikombinasikan dengan peningkatan substansial dalam total impor telah secara efektif mengimbangi kekurangan produksi dari tambang domestik. Pusat harga konsentrat tungsten telah mundur ke 370.000 yuan/ton standar (basis 65% WO3), tetapi keuntungan tambang tetap substansial. Dengan tambang yang masih memiliki sisa kuota ekstraksi di Q4, kemungkinan pemotongan produksi sukarela di tambang rendah. Namun, tingkat operasi di smelter APT tidak mungkin pulih dengan cepat ke tingkat tinggi dalam jangka pendek, dan tambang mungkin masih menghadapi tekanan penjualan, membatasi ekspektasi kenaikan harga bahan baku. Jangkar utama untuk tren pasar masa depan akan berpusat pada intensitas pengisian kembali stok dari pesanan karbida semen dan ekspor tungsten hilir di Q4, bersama dengan kutipan kontrak jangka panjang dari pemain tungsten tingkat atas, laju pemulihan produksi di fasilitas yang menganggur, perubahan dalam daur ulang tungsten bekas sebagai sumber pasokan alternatif, dan arah kebijakan, yang juga akan menjadi faktor penting yang membentuk prospek pasar.