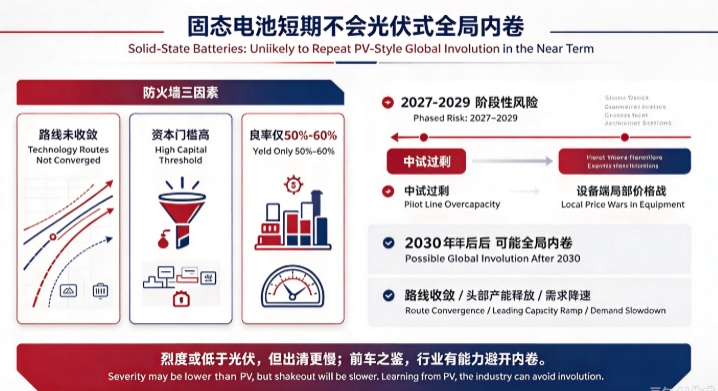
Poin-poin utama: Baterai solid-state tidak akan mengalami involusi industri seperti PV dalam jangka pendek: rute teknologi yang belum konvergen, ambang modal yang tinggi, dan yield hanya 50%-60% membentuk dinding pelindung. Terdapat risiko bertahap pada 2027-2029, dengan surplus jalur percontohan dan perang harga terlokalisasi di sisi peralatan; setelah 2030, jika rute teknologi konvergen, kapasitas pemimpin terlepas, dan pertumbuhan permintaan melambat, involusi industri dapat terjadi, dengan intensitas kemungkinan lebih rendah daripada PV tetapi dengan keluarnya pasar yang lebih lambat. Dengan pelajaran dari PV, industri baterai solid-state sepenuhnya mampu menghindari involusi.

SMM baru-baru ini meninjau masa depan baterai solid-state dan menyusun seri sepuluh tahun. Menggunakan perkembangan industri baterai litium saat ini sebagai acuan, terutama sejarah yang saling terkait antara rute LFP dan terner, yang telah menulis babak epik seiring waktu. Dalam sejarah panjang baterai litium cair konvensional, baterai semi-padat dan solid-state akan naik panggung, menguraikan dunia baterai energi spesifik tinggi generasi baru.
Seri sepuluh tahun akan dibagi menjadi sembilan bagian: pendahuluan, pergerakan ke barat, struktur rantai industri, involusi industri, momen Cinderella, terner menjadi hebat lagi, perang bayangan paten, jam investasi, dan kesimpulan.
Pendahuluan: Mimpi pasti akan bersinar ke dalam kenyataan: mengapa kita perlu memahami kembali logika industri baterai solid-state - kesenjangan antara ideal dan kenyataan, dan hasilnya adalah mimpi bersinar ke dalam kenyataan
Bagian Satu: Apakah akan mereplikasi pergerakan ke barat baterai cair? Logika konsentrasi barat - apakah baterai solid-state akan mereplikasi "pergerakan ke barat" baterai litium cair?
Bagian Dua: Kesempatan baik untuk membalikkan struktur kekuatan rantai industri yang terdistorsi: struktur kekuatan rantai industri - keuntungan tak terduga hulu, tekanan tengah, penundaan pembayaran hilir?
Bagian Tiga: Peringatan involusi industri gaya PV: apakah baterai solid-state akan memasuki involusi industri gaya PV?
Bagian Empat: Kebangkitan Cinderella dalam rute teknologi: "momen Cinderella" baterai solid-state - rute teknologi mana yang akan mengikuti jalur kebangkitan LFP?
Bagian Lima: Terner mungkin menjadi hebat lagi: dapatkah baterai terner "menjadi hebat lagi" melalui baterai solid-state?
Bagian Enam: Lanskap persaingan global - "perang bayangan paten" dan perlombaan industrialisasi antara Tiongkok, Jepang, dan Korea Selatan
Bagian Tujuh: Memasuki pasar lebih awal akan menunjukkan dirimu sepuluh tahun kemudian: jam investasi - "model lima tahap" industrialisasi baterai solid-state
Kesimpulan: Trek yang benar-benar baru: baterai solid-state bukanlah "sekuel sederhana" dari baterai litium cair
Artikel ini adalah yang ketiga dalam seri ini, sebuah peringatan tentang involusi industri gaya PV. Apakah baterai solid-state akan memasuki involusi industri gaya PV? Apakah mereka akan terseret di bawah roda involusi industri gaya PV?
Ulasan artikel sebelumnya, yang ketiga dari sembilan artikel dalam seri sepuluh tahun tentang baterai solid-state: Struktur kekuatan rantai industri - keuntungan tak terduga hulu, tekanan tengah, penundaan pembayaran hilir. Baterai solid-state tidak akan sekadar mereplikasi pola baterai litium cair "keuntungan tak terduga hulu, tekanan tengah, penundaan pembayaran hilir." Litium sulfida menyumbang 50%-64% dari biaya baterai sulfida, dengan kapasitas awal yang langka dan daya tawar yang sangat kuat; elektrolit solid-state sedang ditingkatkan menjadi komponen inti dan menjadi pusat kekuatan rantai industri. Pemain hilir melakukan lindung nilai melalui pengembangan internal dan kepemilikan saham, tetapi daya tawar jangka pendek terbatas. Logika inti bergeser dari "sumber daya adalah raja" menjadi "teknologi adalah raja," dengan kuncinya adalah ekspansi kapasitas litium sulfida dan pengurangan biaya.
Apakah baterai solid-state akan memasuki involusi industri gaya PV? Topik ini adalah salah satu diskusi hangat dalam industri baterai litium cair saat ini. Pengalaman menyakitkan industri PV telah berulang kali menghantam industri baterai litium cair yang tumbuh cepat namun dilanda involusi. Di sini, SMM juga membimbing semua orang untuk mempertimbangkan apakah industri baterai solid-state yang sangat diharapkan dapat menghindari jebakan pendahulunya terlebih dahulu dan menciptakan lingkungan operasi yang lebih sehat.
I. Mengapa menggunakan PV sebagai kerangka acuan untuk menganalisis baterai solid-state
Industri PV telah mengalami keruntuhan involusi tingkat buku teks selama tiga tahun terakhir. Pada 2025, kapasitas nominal Tiongkok untuk polisilikon, wafer, sel surya, dan modul berada antara 1.100 GW dan 1.400 GW, dengan kapasitas di setiap segmen melebihi permintaan global lebih dari dua kali lipat, dan tingkat utilisasi di segmen polisilikon tidak mencukupi. Menurut data SMM, kapasitas polisilikon efektif mencapai 3 juta mt pada 2025, sementara produksi aktual hanya 1,3 juta mt, dengan tingkat utilisasi di bawah 50%; kapasitas segmen wafer melebihi 1.300 GW, jauh melampaui permintaan instalasi global. Di sisi harga, berdasarkan data SMM, harga rata-rata polisilikon padat tipe-P turun dari 59 yuan/kg pada akhir 2023 menjadi 35,5 yuan/kg pada akhir 2024, penurunan 39,83%; harga polisilikon sempat turun ke sekitar 34.000 yuan/mt pada Juli 2025. Untuk modul, indeks biaya modul SMM menunjukkan bahwa biaya produksi modul perusahaan terintegrasi adalah 0,729 Yuan/W, sementara perusahaan khusus hanya 0,687 Yuan/W. Harga transaksi aktual untuk wafer, sel, dan modul berbagai ukuran pada dasarnya turun di bawah biaya tunai, memicu pemotongan produksi yang signifikan. Meskipun beberapa perusahaan polisilikon terkemuka melihat perbaikan kinerja marjinal karena harga polisilikon pulih akibat kebijakan "anti-involusi," industri secara keseluruhan tetap dalam keadaan kerugian yang meluas.
Akar penyebab involusi ini dapat dipecah menjadi pemenuhan simultan tiga kondisi: konvergensi rute teknologi (PERC→TOPCon→HJT, dengan diferensiasi terbatas), ambang modal yang relatif terkendali (ambang investasi jalur produksi modul PV lebih rendah daripada baterai litium), dan pertumbuhan permintaan bergeser dari fase eksplosif ke fase stabil. Kombinasi ketiga faktor ini telah menyebabkan arus masuk modal besar-besaran, surplus kapasitas yang cepat, dan perang harga yang berkelanjutan.
Apakah baterai solid-state memiliki kondisi "badai sempurna" yang sama perlu diperiksa satu per satu.
II. Pengujian Kondisi: Gen "Anti-Involusi" Baterai Solid-State
Kondisi 1: Apakah rute teknologi sedang konvergen?—Jauh dari selesai
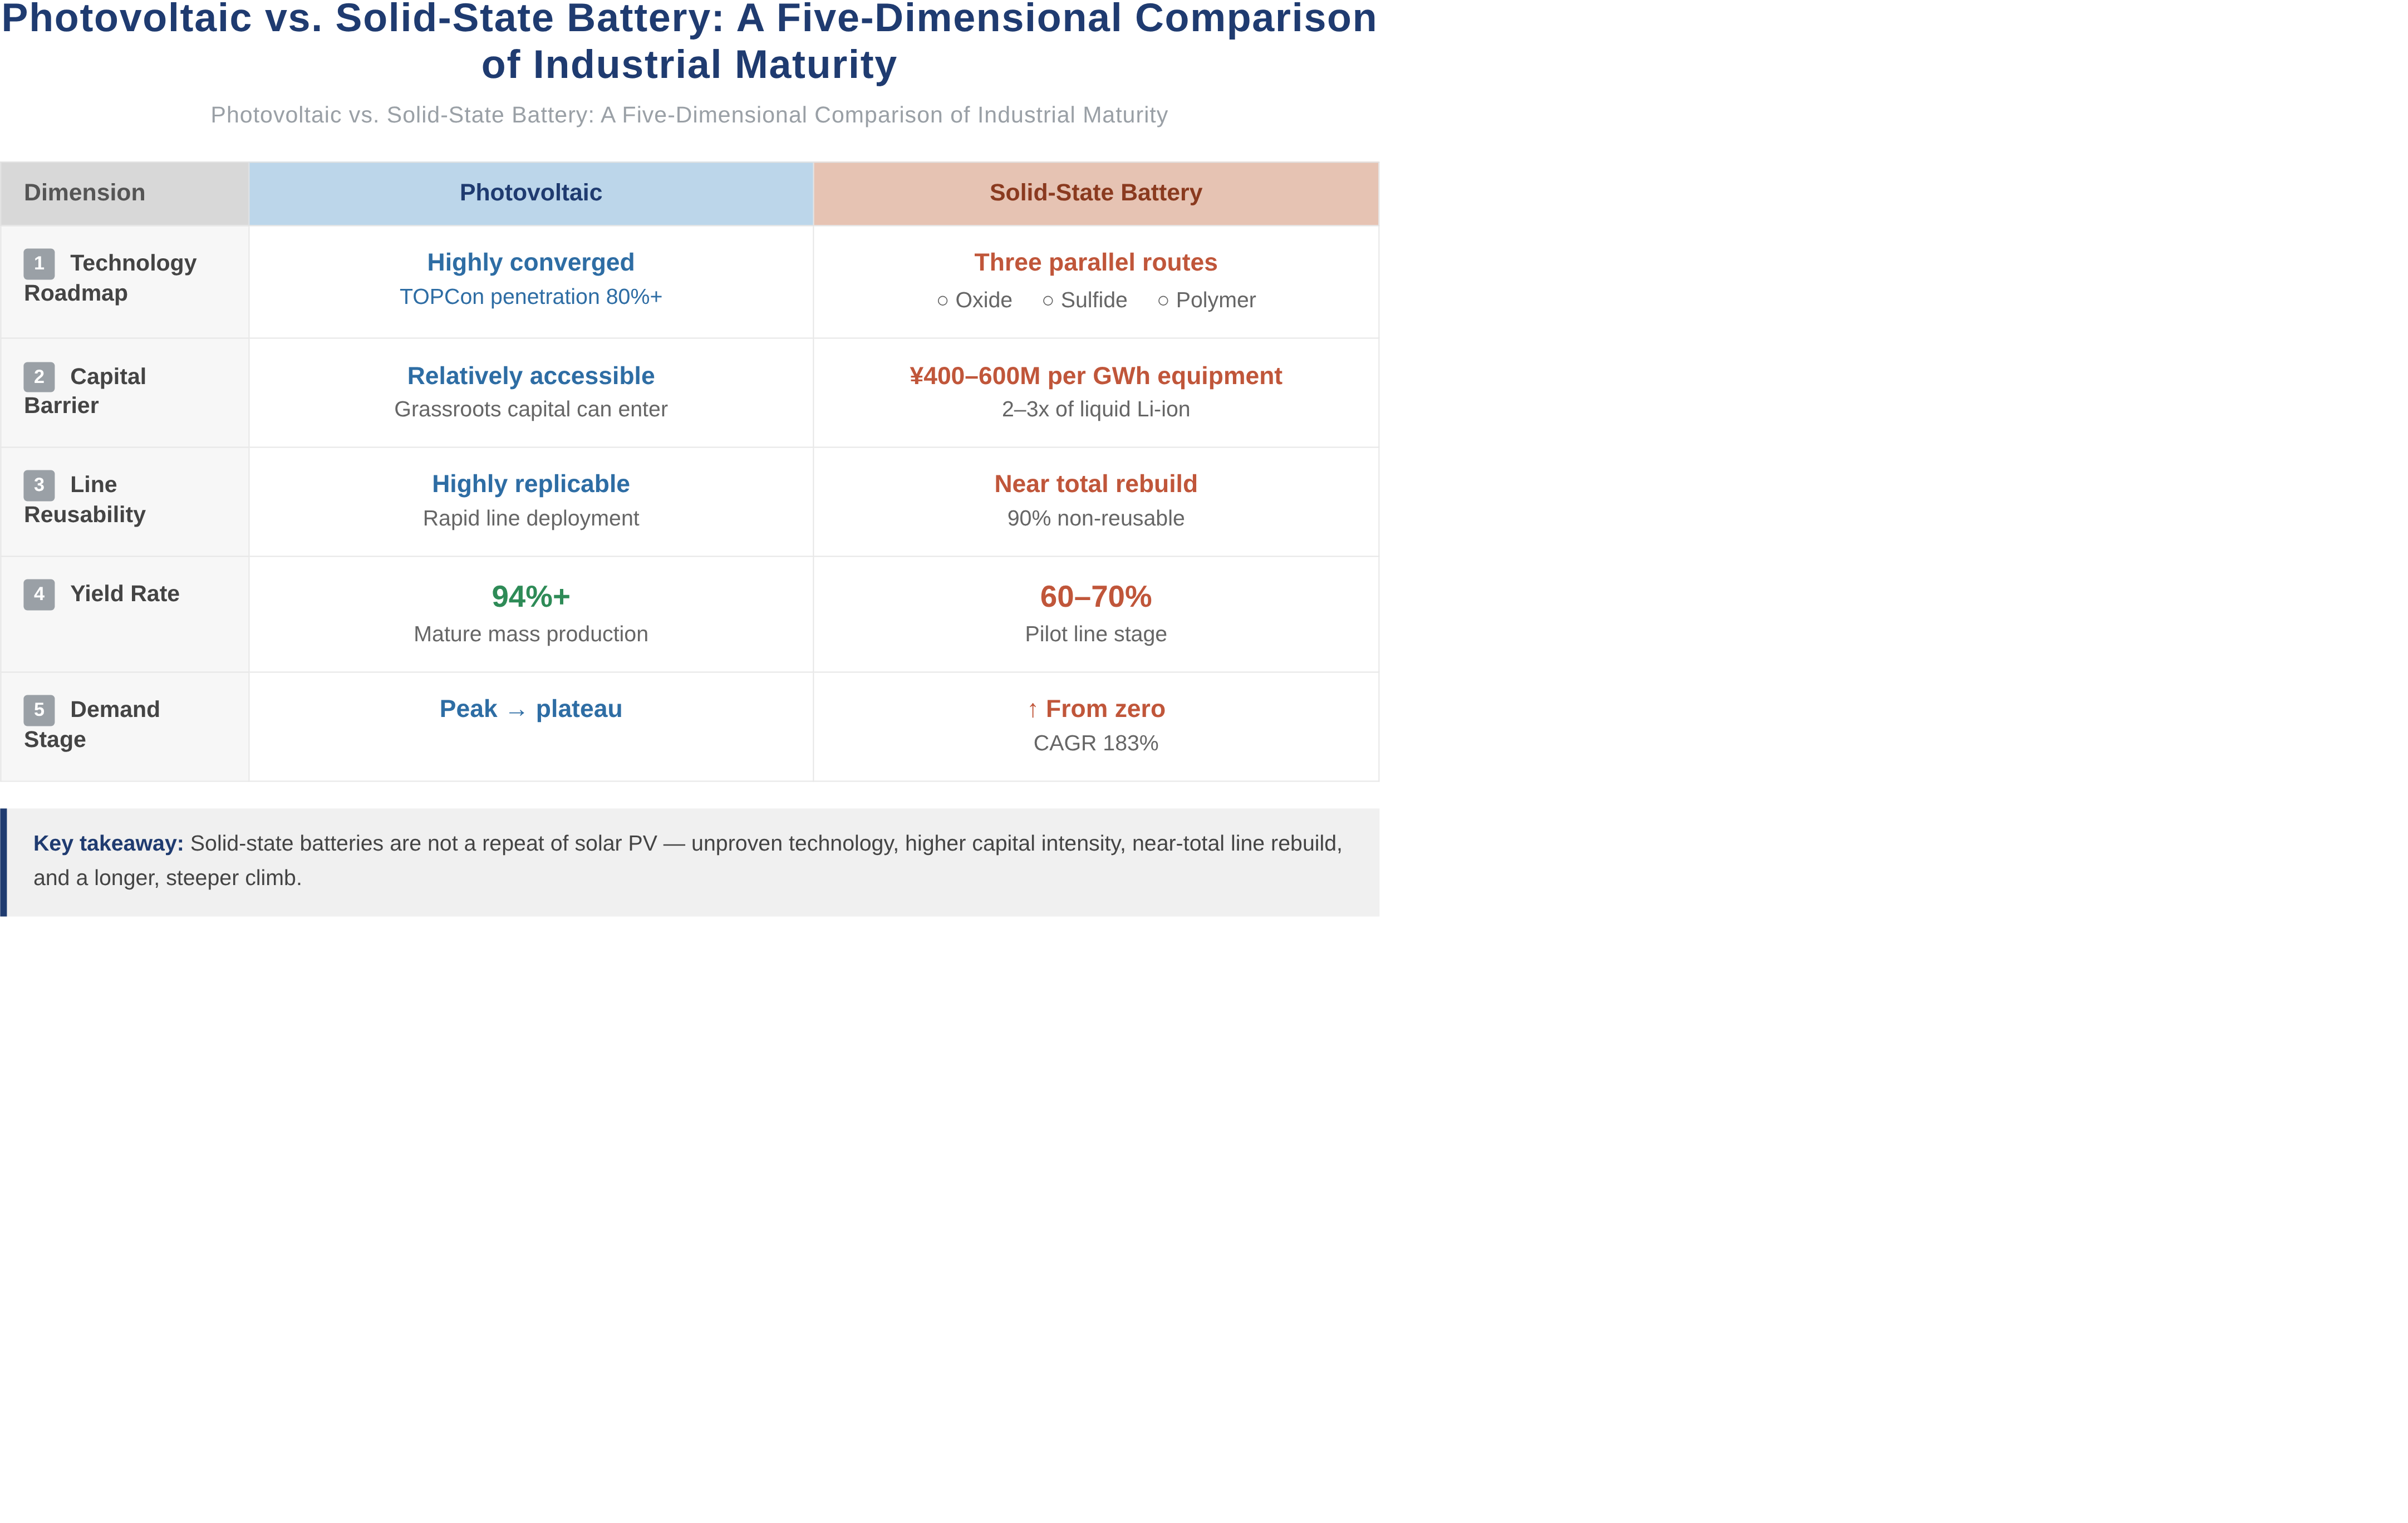
Prasyarat teknologi involusi PV adalah konvergensi rute. Tingkat penetrasi teknologi TOPCon melebihi 80%, perusahaan CR5 menguasai 80% kapasitas, produk sangat homogen, dan persaingan hanya dapat mengandalkan harga.
Baterai solid-state justru sebaliknya.Rute sulfida, oksida, dan polimer bersaing secara paralel, dan setiap rute memiliki subdivisi lebih lanjut di dalamnya. Meskipun rute sulfida secara bertahap menjadi arus utama untuk baterai all-solid-state karena konduktivitas ioniknya yang sangat baik dan sifat mekanis yang baik, rute oksida telah dipasang di kendaraan pada tahap semi-padat, sementara rute polimer mempertahankan keunggulan dalam skenario aplikasi tertentu. Ini berarti modal tidak dapat "bertaruh pada satu rute dan mereplikasi jalur produksi dalam skala besar" seperti yang dilakukan di PV. Tanpa konsensus rute, risiko ekspansi kapasitas buta sangat tinggi—jalur produksi yang dioperasikan dapat menjadi biaya hangus karena peralihan rute.
Kondisi 2: Apakah ambang modal cukup rendah?—Sangat tinggi dan jalur produksi tidak dapat digunakan kembali
Ambang investasi untuk jalur produksi modul PV jauh lebih rendah daripada baterai litium, yang telah menyediakan kondisi untuk masuknya besar-besaran "modal akar rumput."
Ambang untuk baterai solid-state justru sebaliknya. Proses produksi untuk baterai all-solid-state mengalami perubahan signifikan: proses kering front-end menggantikan pelapisan basah, pencetakan bingkai perekat middle-end + penumpukan + pengepresan isostatik menggantikan penggulungan tradisional + pengisian elektrolit, dan sisi peralatan memerlukan elektroda kering baru, pencetakan transfer elektrolit solid-state, pencetakan bingkai perekat, pengepresan isostatik, dan peralatan lainnya. Jalur produksi all-solid-state hampir dibangun ulang dari awal, jalur produksi cair yang ada tidak dapat memenuhi persyaratan, dan peralatan inti harus dikembangkan ulang. Investasi peralatan per GWh mencapai 400 hingga 600 juta yuan, yang 2 hingga 3 kali lipat dari baterai cair tradisional. Ambang modal ini secara alami menekan masuknya "modal akar rumput"—para pemain yang saat ini memasuki bidang baterai solid-state terutama adalah pemain papan atas dengan fondasi baterai litium cair yang ada dan perusahaan lintas sektor dengan latar belakang industri kimia.
Kondisi 3: Apakah pertumbuhan permintaan cukup cepat?—Mulai dari nol, tetapi dengan ketidakcocokan antara perencanaan dan permintaan
Baterai solid-state saat ini berada di ambang industrialisasi, dengan waktu yang cukup untuk merencanakan dan membereskan segala sesuatunya dengan benar, menghindari jalan memutar sejarah dan melewati medan perang Waterloo itu.
Menurut perkiraan SMM, pengiriman baterai all-solid-state akan melebihi 10 GWh pada 2030, dan tingkat penetrasi baterai all-solid-state diperkirakan mencapai sekitar 9% pada 2035. Dalam jangka pendek, tidak ada masalah "pertumbuhan permintaan melambat"—permintaan mulai hampir dari nol. Namun, risiko tersembunyi terletak pada kenyataan bahwa perencanaan kapasitas belum terbentuk, dan dalam jangka pendek hingga menengah, jauh melebihi permintaan. SMM memperkirakan kapasitas baterai solid-state yang direncanakan akan melebihi 1.100 GWh pada 2035.
Dalam jangka pendek hingga menengah dari 2026 hingga 2030, tingkat operasi hanya akan 1%-15%, dengan ketidakcocokan permintaan yang parah, dan volume hanya akan meningkat secara bertahap setelah 2032.
Kondisi tambahan yang tidak dimiliki PV: hambatan hasil produksi
Hasil produksi keseluruhan jalur percontohan baterai solid-state hanya 50%-60%, sementara baterai cair sudah melampaui 95%. Hambatan hasil produksi berarti meskipun modal mengalir masuk dan jalur produksi dibangun, kapasitas efektif tidak dapat terbentuk dengan cepat. Ini adalah "tembok api alami."
III. Jendela risiko involusi bertahap dan jalur transmisinya
Baterai solid-state tidak akan memasuki involusi sistemik ala PV dalam jangka pendek. Namun, risiko "involusi bertahap" nyata adanya dan terkonsentrasi pada jendela spesifik 2027-2029.
3.1 Logika di balik terbentuknya jendela risiko
2025-2026 adalah periode penerapan jalur percontohan secara intensif. Rumor pasar menyebutkan jalur percontohan sulfida all-solid-state CATL 5 GWh di Hefei mulai berproduksi pada Mei 2025, jalur percontohan BYD 2 GWh di Shenzhen Pingshan mulai berproduksi pada Februari 2026, dan jalur produksi massal Gotion High-tech 2 GWh diperkirakan mulai melakukan komisioning peralatan pada akhir 2026. Informasi ini belum sepenuhnya terverifikasi, dan permintaan saat ini belum cukup untuk mendukung peningkatan kapasitas secara cepat. Yang masih perlu diverifikasi adalah efektivitas validasi pemasangan kendaraan dalam jumlah kecil yang dimulai pada 2027, serta apakah laju iterasi teknologi dan adaptasi biaya sekitar tahun 2030 dapat mendukung target produksi massal skala besar.
Masalahnya adalah jika sejumlah besar jalur percontohan dikonversi menjadi jalur produksi massal secara terkonsentrasi pada 2027-2028, sementara pertumbuhan permintaan tidak sesuai ekspektasi, kelebihan kapasitas bertahap tidak akan terhindarkan. Lebih kritis lagi, rute teknologi untuk baterai solid-state penuh tidak akan konvergen sebelum 2027—rute sulfida, oksida, dan polimer masih bersaing, yang berarti jalur produksi tidak dapat mencapai replikasi cepat dan pengenceran biaya melalui standardisasi seperti yang dilakukan PV.
3.2 Jalur transmisi: perang harga terlokalisasi dari ujung peralatan ke ujung material
Jalur transmisi involusi PV adalah "kelebihan kapasitas → keruntuhan harga → kerugian di seluruh rantai." Jalur transmisi involusi bertahap untuk baterai solid-state berbeda dan akan menunjukkan karakteristik "transmisi berlapis."
Lapisan 1: "Perlombaan senjata" dan perang harga terlokalisasi di ujung peralatan . Segmen peralatan adalah yang pertama diuntungkan dari investasi industrialisasi, tetapi mungkin juga yang pertama merasakan tekanan kelebihan pasokan. Pesanan peralatan pada 2026 dapat tumbuh 70%-80% YoY, dan terutama mulai 2027-2028, seiring klien hilir melepaskan permintaan produksi massal, kurva pertumbuhan akan menunjukkan peningkatan eksponensial. Namun, risiko di ujung peralatan adalah jika beberapa perusahaan sel baterai membangun jalur percontohan secara bersamaan, produsen peralatan dapat menghadapi kendala kapasitas jangka pendek; begitu gelombang pembangunan jalur percontohan berlalu dan jalur produksi massal belum dimulai dalam skala besar, pesanan peralatan dapat mengalami kekosongan. Lebih kritis lagi, ketika rute teknologi belum konvergen, produsen peralatan perlu mengembangkan solusi peralatan untuk beberapa rute secara bersamaan, dengan investasi R&D tinggi dan skala pesanan per jalur terbatas, yang akan menekan margin keuntungan.
Lapisan 2: "Diferensiasi struktural" di ujung material . Kapasitas efektif untuk material inti seperti litium sulfida sangat langka, dan tidak akan ada perang harga dalam jangka pendek. Namun, seiring semakin banyak perusahaan menembus hambatan percontohan skala ratusan ton, persaingan di ujung material akan bergeser dari "ketersediaan" ke "kualitas," dan apakah pemain awal dapat mempertahankan keunggulan pendahulu akan bergantung pada seberapa dalam parit yang telah mereka bangun dalam kematangan proses dan pengendalian biaya. Segmen material elektrolit mungkin melihat persaingan lebih awal—pangsa pasar global Tinci dalam prekursor elektrolit sulfida telah melampaui 60%, dan Capchem secara bersamaan melakukan tata letak di empat arah, sehingga ujung material tidak monolitik.
Lapisan 3: "Persaingan terdislokasi" di ujung sel baterai. Berbeda dengan PV, skenario aplikasi awal untuk baterai solid-state sangat terfragmentasi—eVTOL, robot humanoid, model mobil kelas atas, dan penyimpanan energi semuanya memiliki persyaratan berbeda untuk kepadatan energi dan keamanan, serta sensitivitas harga yang berbeda. Ini berarti perusahaan sel baterai tidak akan terlibat dalam persaingan langsung pada dimensi harga yang sama seperti yang dilakukan produsen modul PV, tetapi masing-masing akan mengunci segmen pasar yang berbeda.
3.3 Variabel yang mudah diabaikan: "efek pengalihan" baterai solid-cair
Baterai solid-cair (semi-solid), sebagai rute transisi, mengalihkan permintaan dan modal dari baterai solid-state . Kapasitas baterai solid-cair akan tumbuh dari 15 GWh pada 2025 menjadi 350 GWh dan 2.000 GWh masing-masing pada 2030 dan 2035, sekitar 1,8 kali skala baterai solid-state. Laju ekspansi kapasitas baterai solid-cair lebih stabil, dengan tingkat utilisasi mencapai 49% sejak 2026 dan stabil di sekitar 75% setelah 2031, kontras tajam dengan tingkat utilisasi 1%-15% baterai solid-state.
Baterai semi-solid-state sebenarnya berfungsi sebagai "katup pelepas tekanan." Ketika terobosan teknologi dalam baterai solid-state penuh tertinggal dari ekspektasi, modal dan kapasitas dapat beralih ke baterai semi-solid-state, menghindari konsentrasi berlebihan kelebihan kapasitas di bidang solid-state penuh. Namun, risiko lain juga harus diwaspadai: jika kapasitas baterai semi-solid-state berkembang terlalu cepat, dan baterai solid-state penuh tiba-tiba mencapai terobosan teknologi dan pengurangan biaya cepat sekitar 2030, volume besar kapasitas baterai semi-solid-state dapat menghadapi risiko tersingkir oleh "lompatan generasi."
IV. Jendela Risiko Involusi Seluruh Industri: Setelah 2030
Jendela risiko nyata untuk involusi seluruh industri terletak setelah 2030.Ada tiga kondisi pemicu: teknologi + kapasitas + biaya!
4.1 Rute Teknologi Pada Dasarnya Konvergen. Ketika rute sulfida atau oksida membangun dominasi, nilai jalur produksi rute lain akan berkurang menjadi nol, dan kapasitas perusahaan yang bertahan akan dilepaskan secara terkonsentrasi. Proses konvergensi rute teknologi itu sendiri disertai dengan satu putaran "eliminasi rute" yang brutal—kapasitas rute yang tereliminasi bukanlah "surplus," melainkan "tidak valid."
4.2 Pemain Papan Atas Menyelesaikan Tata Letak Kapasitas. Jalur produksi massal pemain papan atas seperti CATL dan BYD akan mulai beroperasi secara terkonsentrasi sekitar 2030, dan kapasitas efektif industri akan mengalami peningkatan bertahap. Jika pertumbuhan permintaan secara bertahap melambat dari CAGR 183% ke pertumbuhan kecepatan menengah, kesenjangan pasokan-permintaan akan menyempit dengan cepat.
4.3 Pengurangan Biaya Memicu "Efek Plafon" pada Permintaan. Ketika biaya baterai solid-state turun ke tingkat yang kompetitif dengan baterai cair konvensional, permintaan pasar akan bergeser dari "adopsi awal kelas atas" ke "popularisasi pasar massal." Namun, pasar massal jauh lebih sensitif terhadap harga daripada pasar kelas atas, yang berarti perusahaan sel baterai akan dipaksa ke dalam persaingan harga. Dan ketika rute teknologi konvergen dan jalur produksi dapat distandardisasi dan direplikasi, laju pengurangan biaya akan semakin cepat, dan kondisi untuk perang harga akan matang.
Penilaian para ahli seperti Akademisi Ouyang Minggao patut diperhatikan: industri saat ini menghadapi kontradiksi struktural—di satu sisi, kapasitas terus meluas, dan tekanan kelebihan pasokan telah muncul di segmen tertentu; di sisi lain, produk kelas atas, baterai jenis baru, dan teknologi keselamatan masih memiliki kekurangan. Industri sedang mempercepat konsentrasi ke arah pemain papan atas dengan kemampuan teknologi inti, sementara produsen kecil dan menengah yang tidak memiliki hambatan teknologi menghadapi tekanan bertahan hidup yang semakin besar. Pola "kelebihan struktural" alih-alih "kelebihan seluruh industri" ini akan bertahan sebelum tahun 2030.
V. Kesimpulan
Perbandingan kondisi involusi antara baterai solid-state dan PV dapat diringkas sebagai berikut:
Penilaian jangka pendek (2026-2028): involusi seluruh industri tidak akan terjadi, tetapi kelebihan kapasitas jalur percontohan dan perang harga terlokalisasi di sisi peralatan merupakan peristiwa dengan probabilitas tinggi. Risiko inti pada tahap ini bukanlah "kelebihan kapasitas", melainkan "kapasitas tidak valid"—banyak jalur percontohan dibangun tetapi tidak dapat diubah menjadi produksi massal yang efektif, dan investasi peralatan tidak dapat menghasilkan imbal hasil.
Prospek jangka menengah (2028-2030): Rute teknologi akan memasuki jendela konvergensi. Kapasitas yang terikat pada rute yang tereliminasi akan menjadi biaya hangus, dan persaingan di antara perusahaan yang bertahan akan bergeser dari "pertarungan rute" menjadi "pertarungan biaya". Putaran pertama perang harga yang sesungguhnya mungkin muncul selama fase ini, tetapi akan terbatas pada sel baterai dan material elektrolit, tanpa menyebar ke seluruh rantai industri.
Prospek jangka panjang (pasca-2030): Setelah rute teknologi sebagian besar telah konvergen, pemain papan atas telah menyelesaikan penyebaran kapasitas mereka, dan pertumbuhan permintaan telah menurun dari kecepatan tinggi ke kecepatan sedang, baterai solid-state akan menghadapi risiko nyata involusi skala penuh. Namun, intensitas risiko ini mungkin lebih rendah daripada yang terlihat pada PV, dengan alasan berikut: baterai solid-state memiliki ambang modal yang lebih tinggi dan hambatan keluar yang lebih tinggi—setelah berkomitmen, perusahaan akan merasa jauh lebih sulit daripada pembuat modul PV untuk dengan cepat mengalihfungsikan atau menutup lini produksi. Ini berarti rasionalisasi kapasitas akan berjalan lebih lambat, tetapi perang harga juga dapat berlangsung lebih lama.
Pelajaran dari involusi PV bukanlah "jangan memperluas kapasitas," melainkan "jangan memperluas kapasitas dalam skala besar sebelum rute teknologi terkonvergensi." Penahanan diri saat ini di industri baterai solid-state—di mana pemasok material umumnya mengadopsi strategi hati-hati berbasis produksi sesuai penjualan dan sebagian besar lini produksi beroperasi pada utilisasi rendah atau dalam mode validasi—tepat mencerminkan pelajaran yang telah diserap. Risiko sebenarnya terletak pada apa yang terjadi setelah hasil validasi kendaraan batch kecil muncul pada 2027-2028: jika satu rute secara signifikan mengungguli yang lain, modal dapat membanjiri rute tersebut dalam jangka pendek, memicu gelombang baru "ekspansi kapasitas bergaya taruhan." Pada titik itu, yang dibutuhkan industri adalah disiplin perencanaan kapasitas yang lebih matang, bukan dorongan ekspansi yang lebih agresif.
Artikel berikutnya adalah yang keempat dalam seri ini: Cinderella mana di antara rute teknologi yang akan bangkit kembali
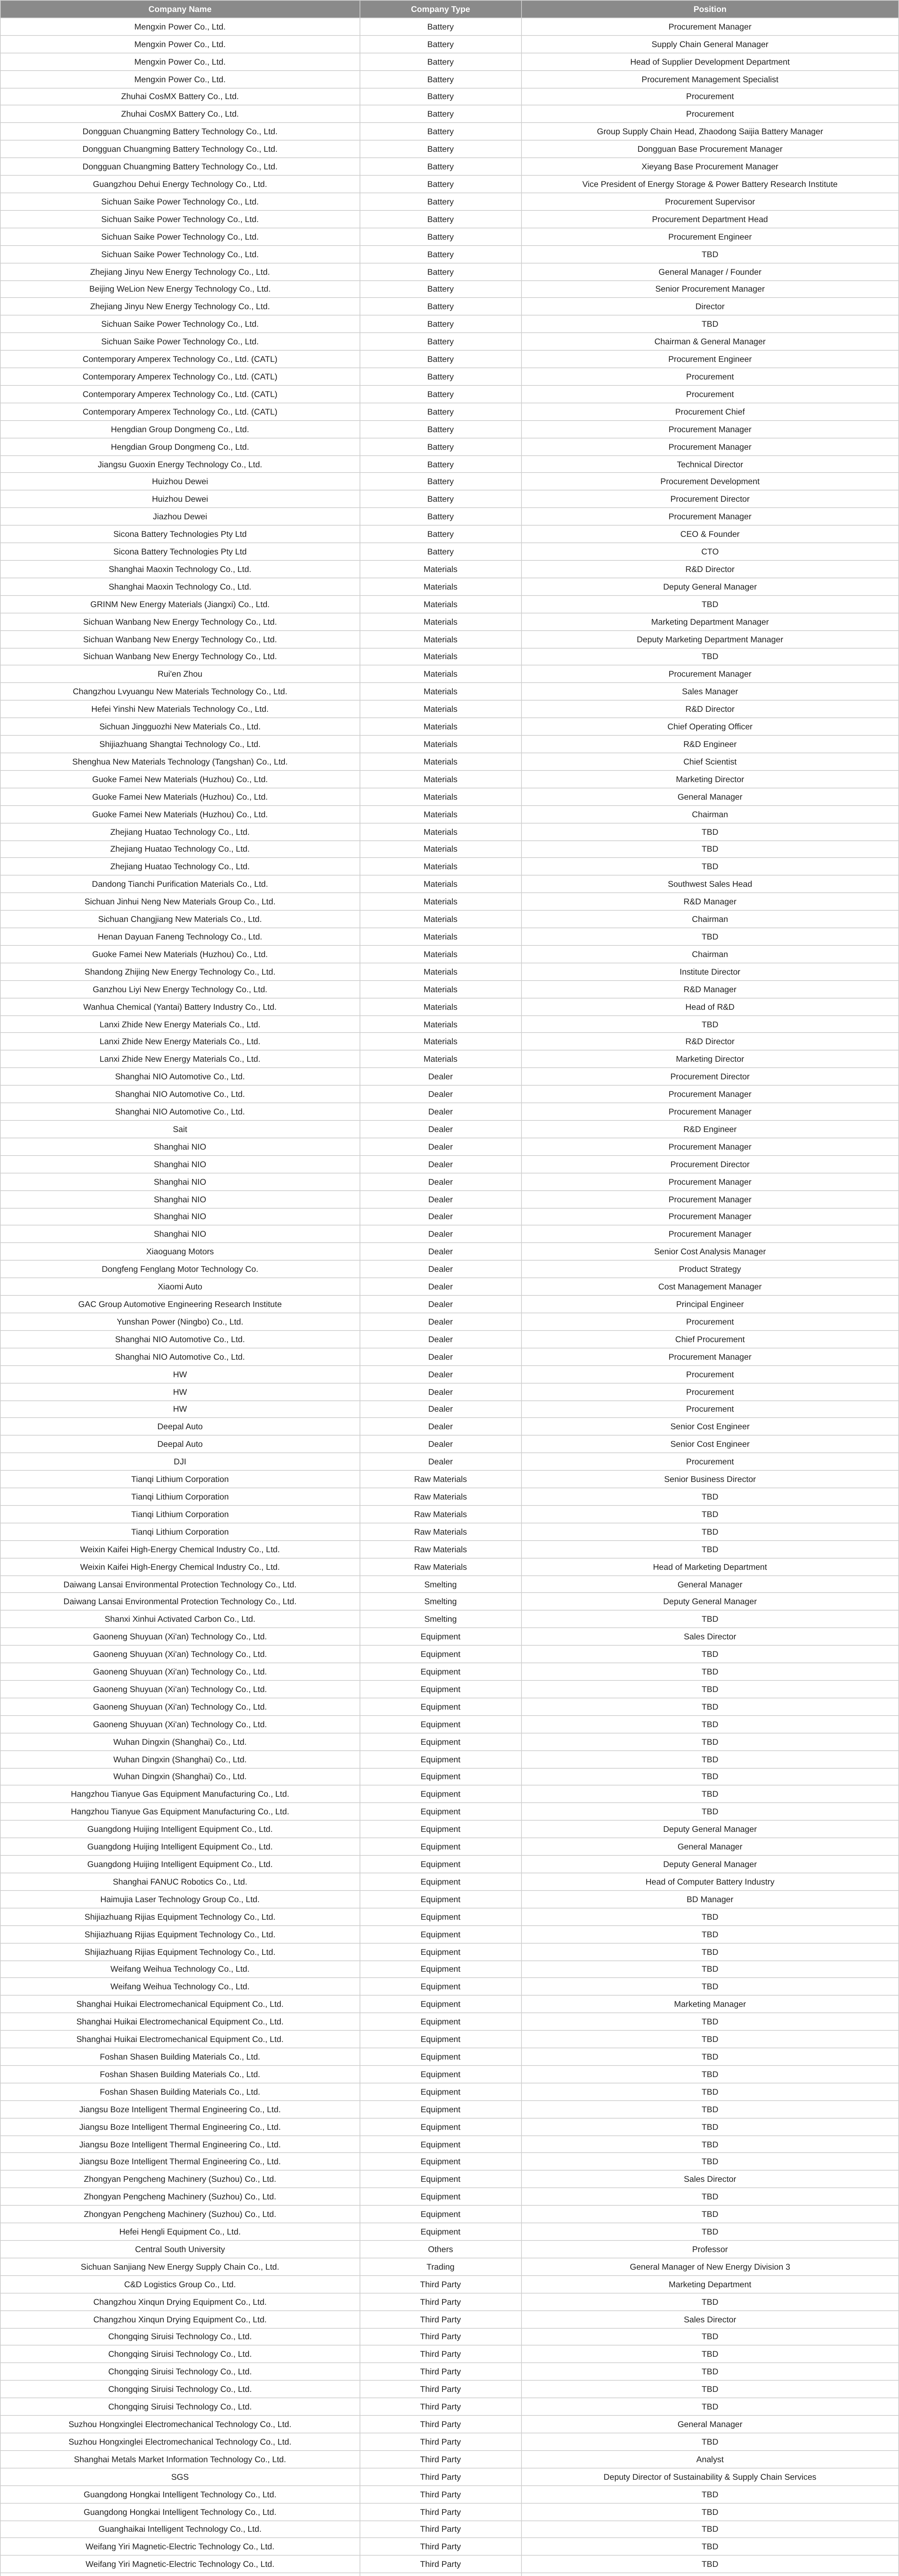
Terakhir, kami merekomendasikan konferensi premium SMM. Kemajuan saat ini dan beberapa perusahaan serta perwakilan yang berpartisipasi:
Tel: 021-20707860 (atau tambahkan WeChat 13585549799) Yang Chaoxing. Terima kasih!
Informasi terkait