SMM, 26 September:
Pasar logam:
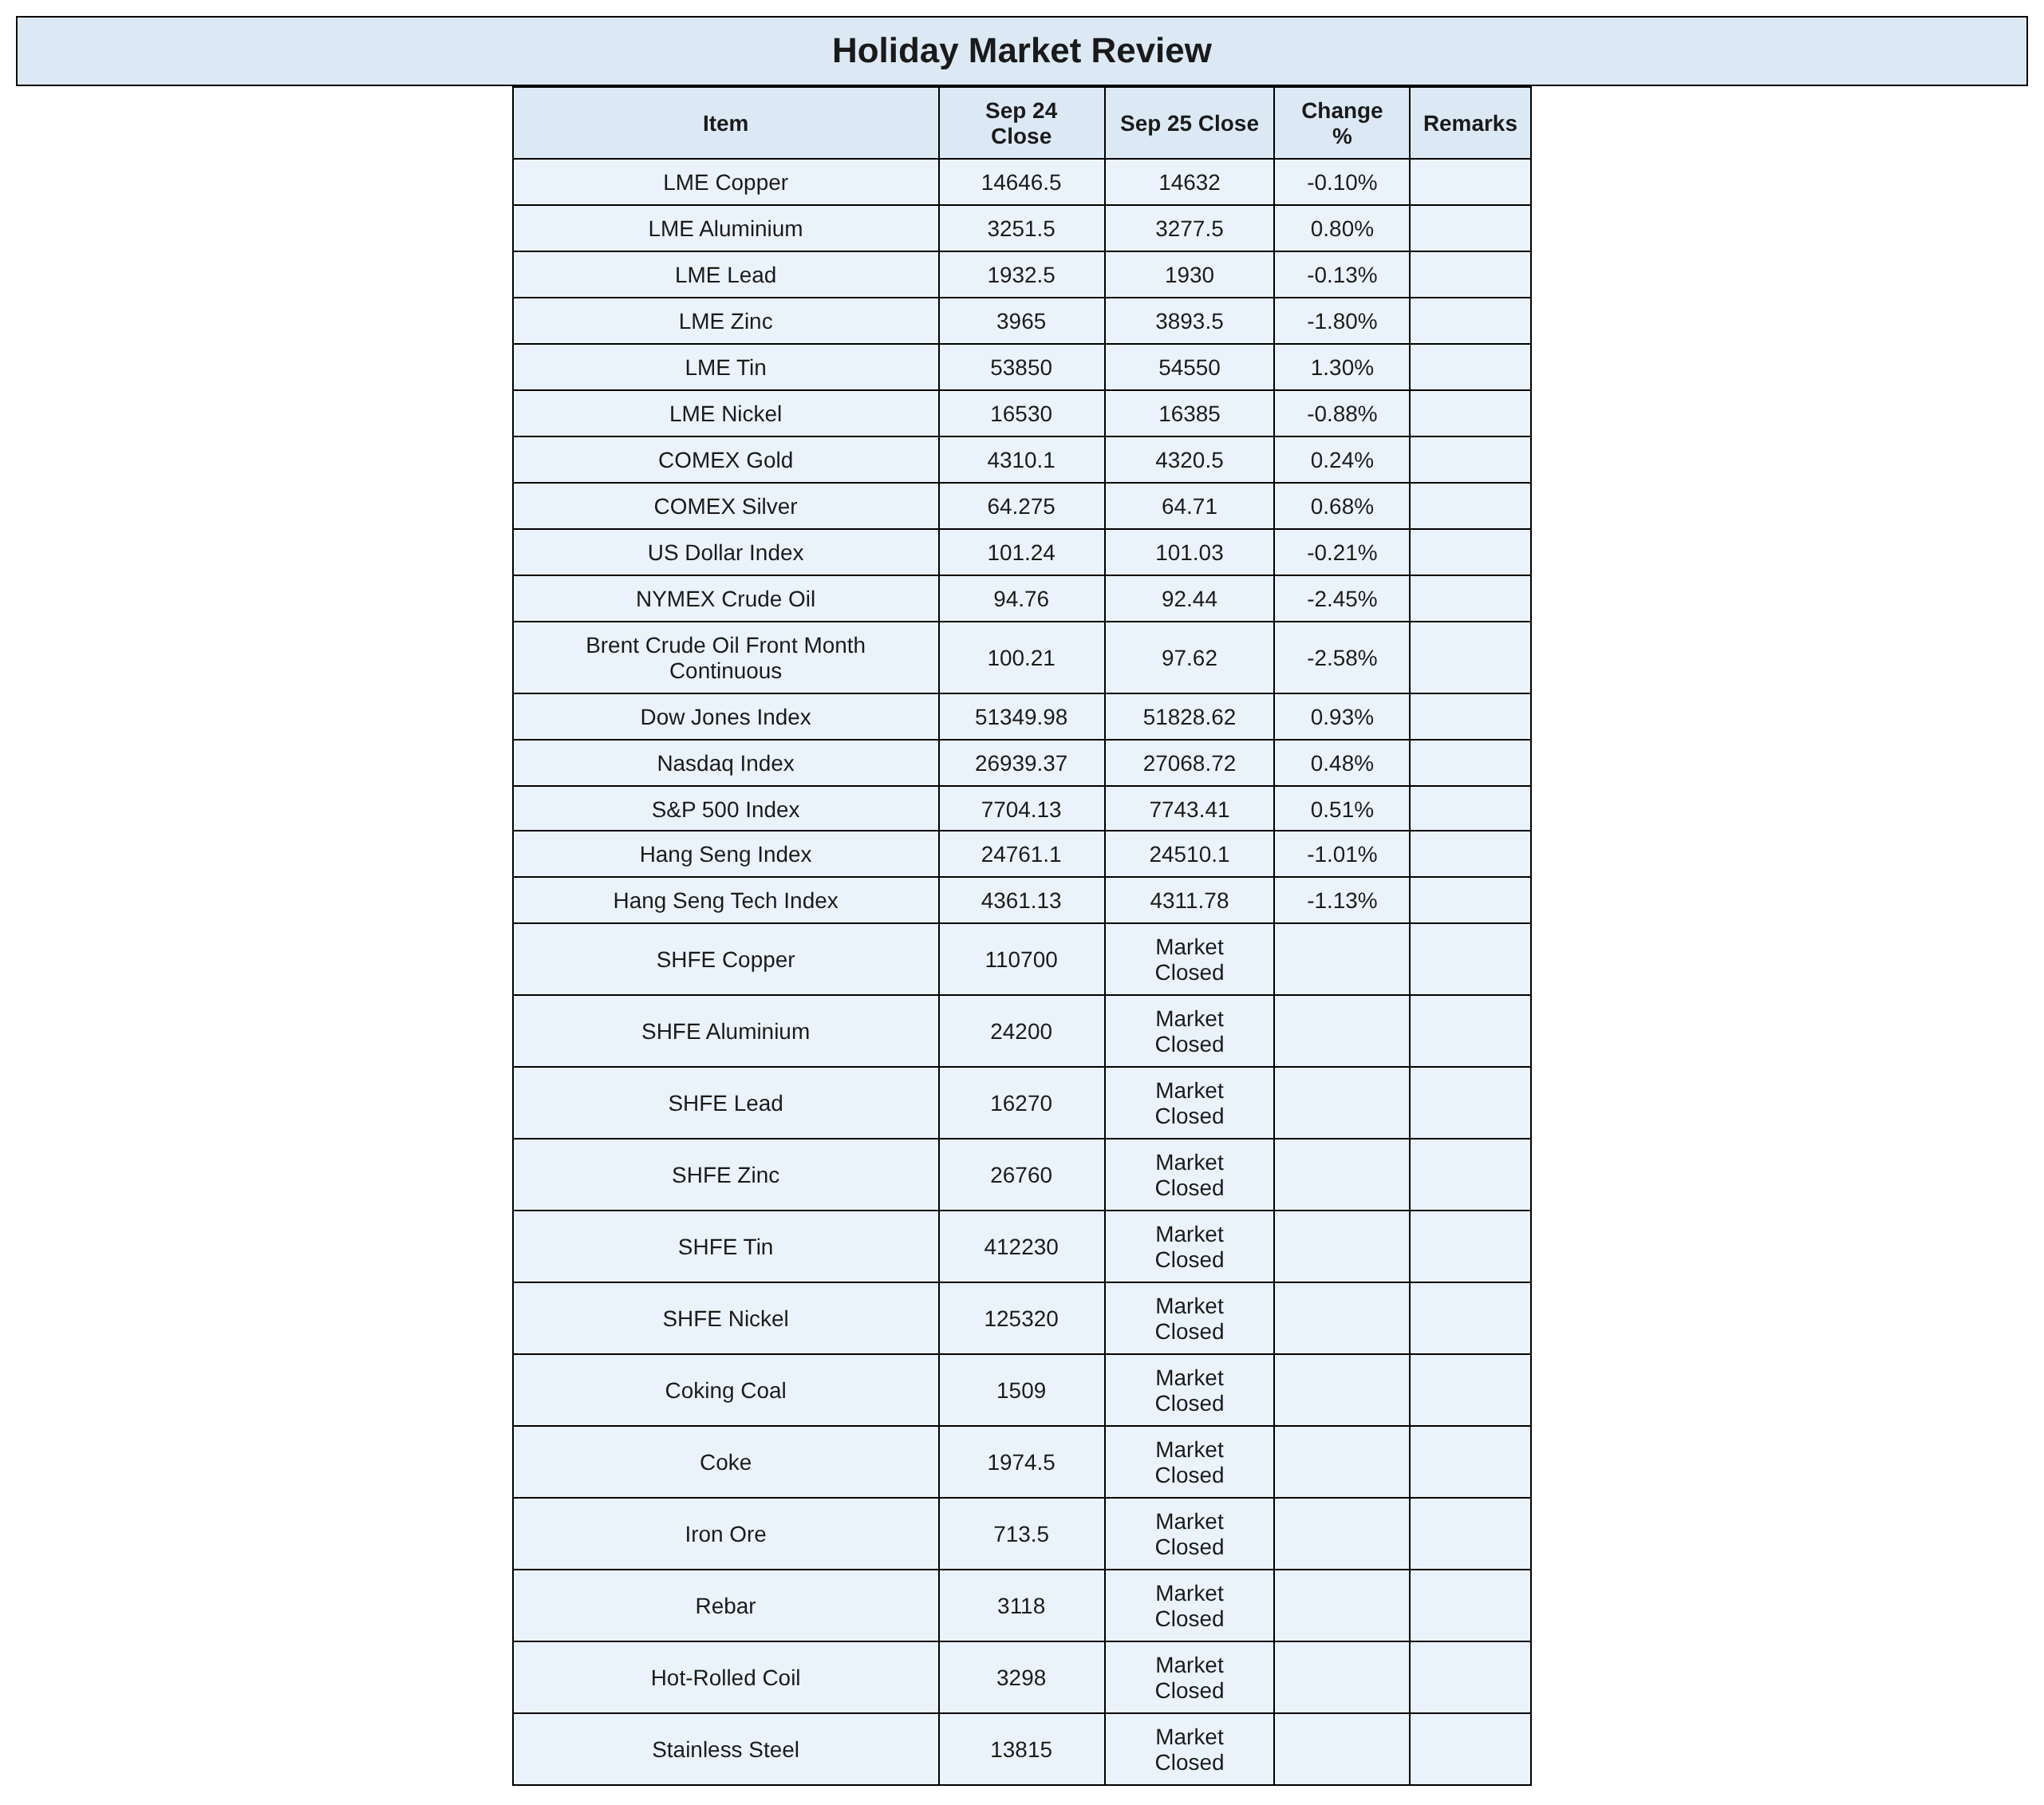
Semalam, logam dasar di pasar domestik tutup karena libur Festival Pertengahan Musim Gugur.
Semalam, logam besi tutup karena libur Festival Pertengahan Musim Gugur.
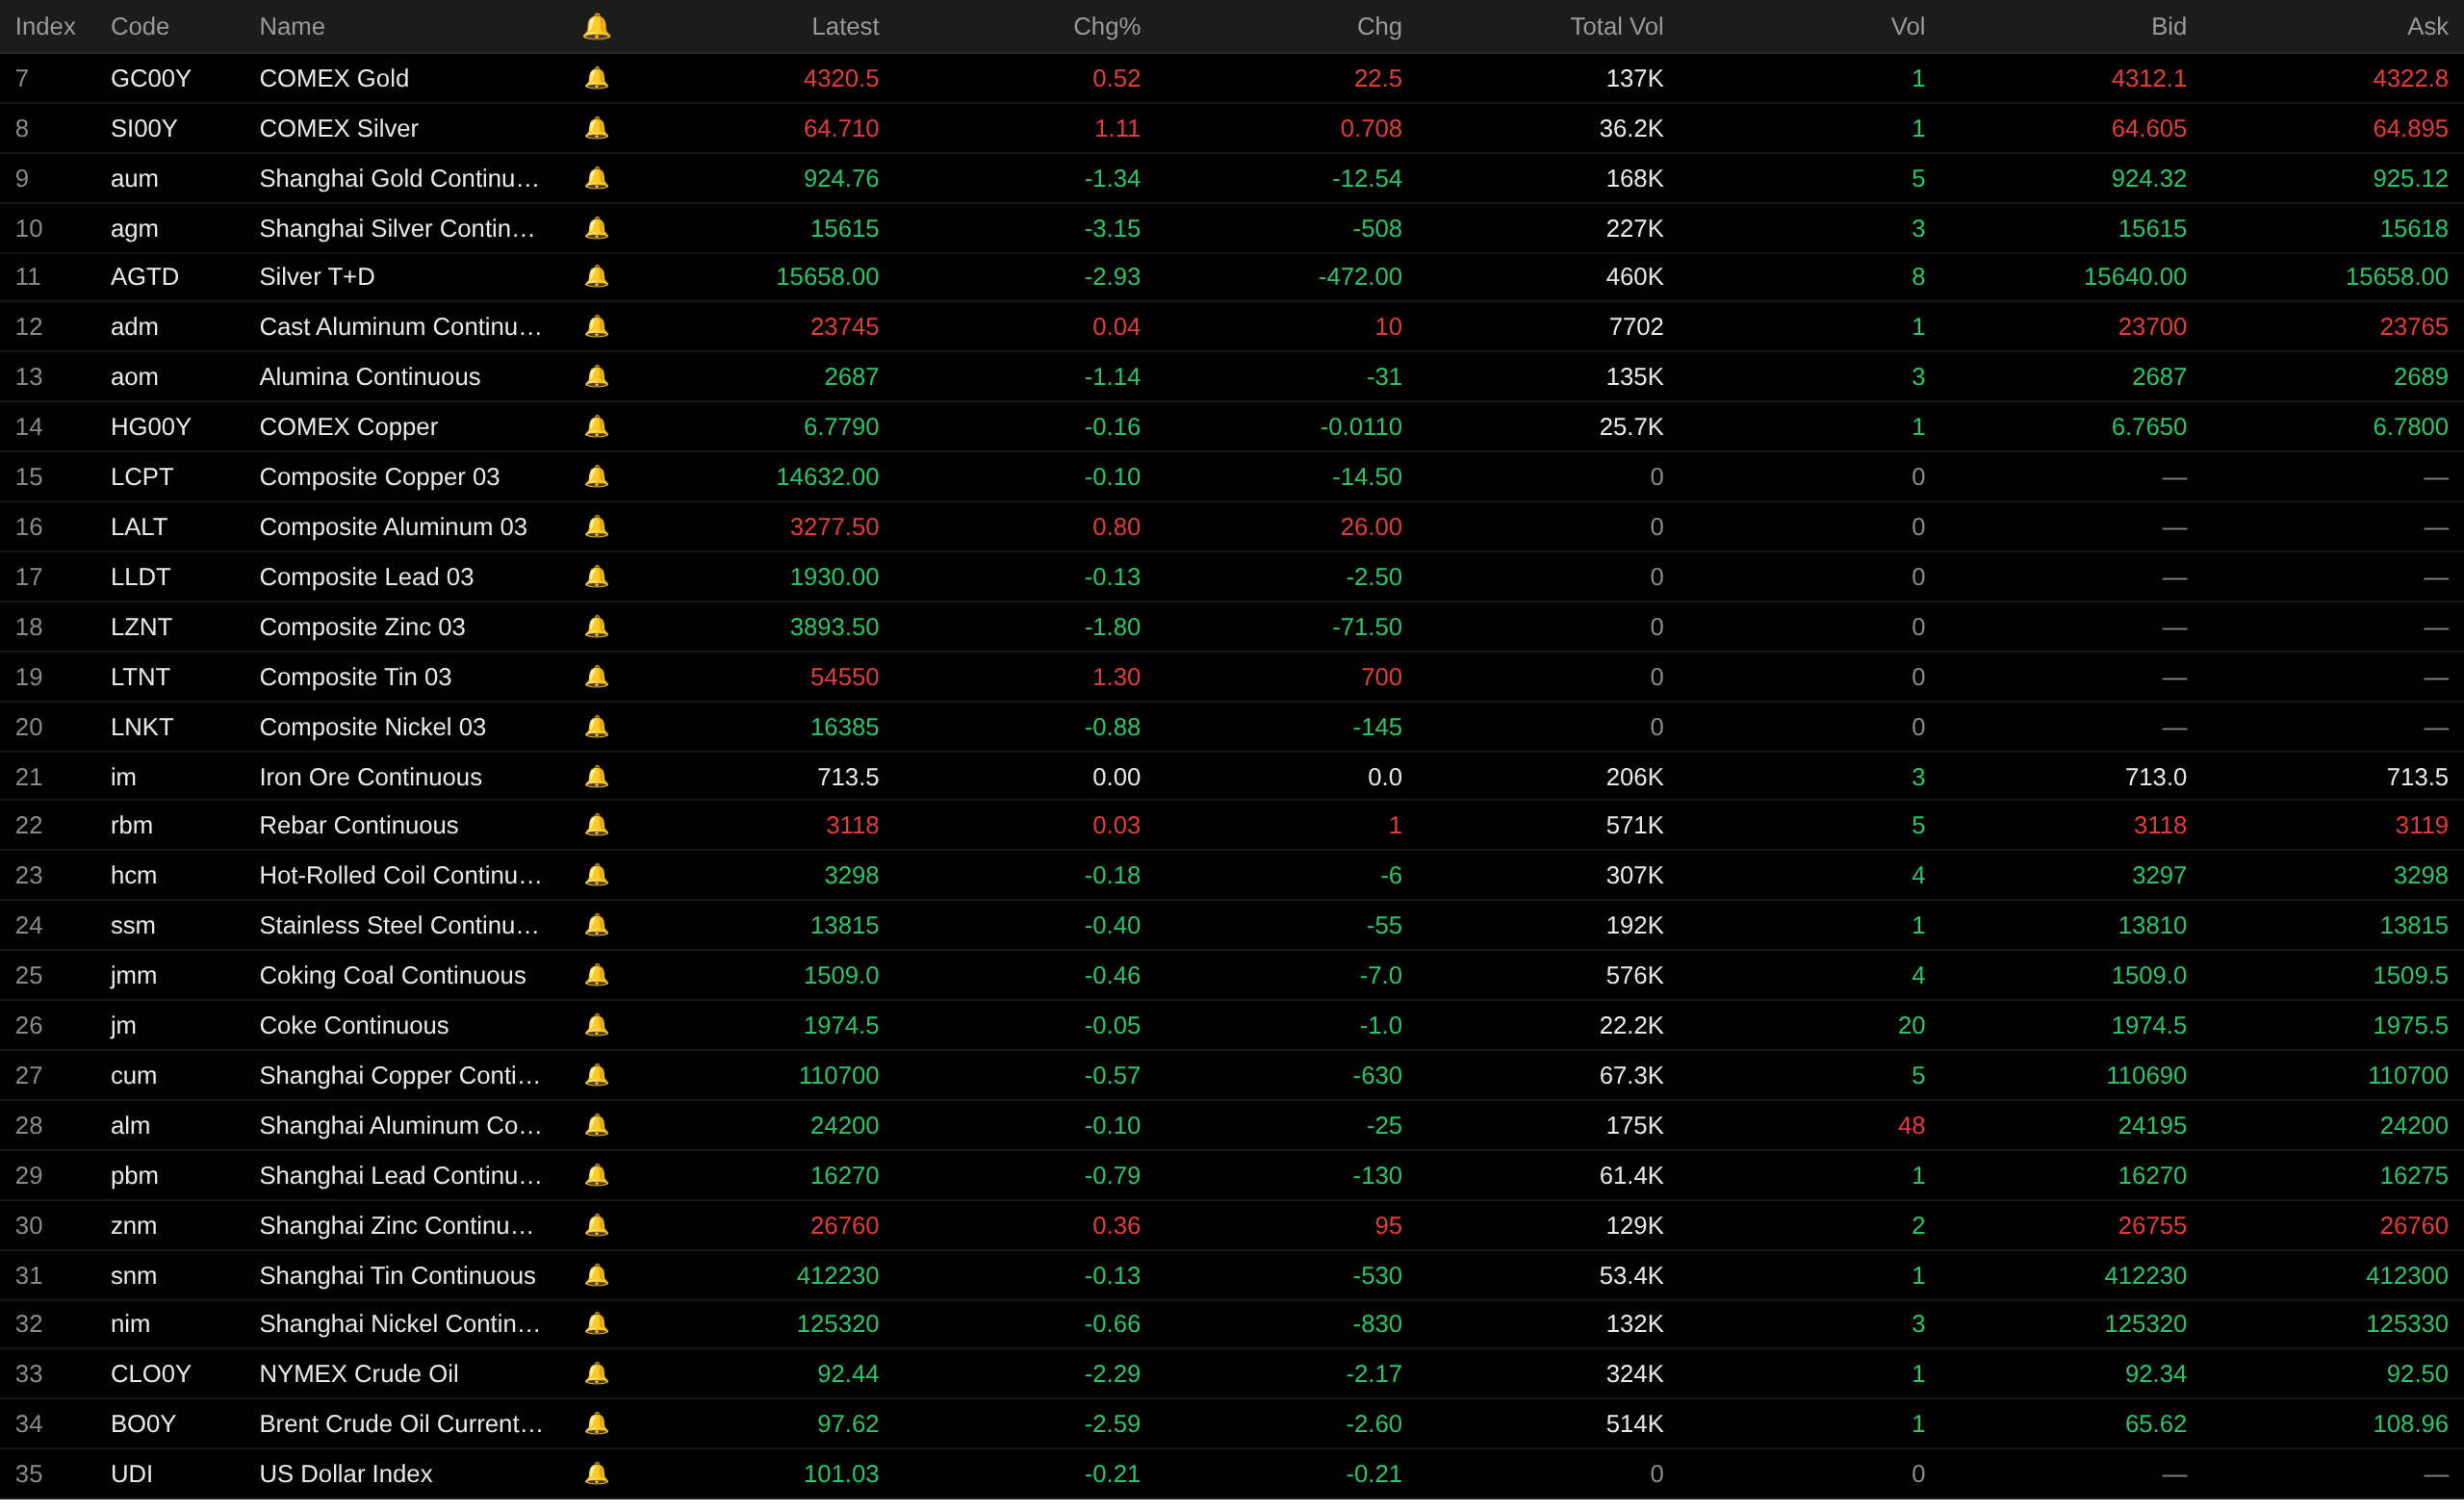
Semalam di pasar luar negeri, logam dasar LME sebagian besar turun. Tembaga LME turun 0,1%, aluminium LME naik 0,8%. Timbal LME turun 0,13%. Seng LME turun 1,8%. Timah LME naik 1,3%. Nikel LME turun 0,88%.
Semalam di logam mulia : Emas COMEX naik 0,52%, dengan emas COMEX mencatat penurunan mingguan 2,36% untuk minggu ini; perak COMEX naik 1,11%, dengan perak COMEX mencatat penurunan mingguan 3,63% untuk minggu ini. Semalam, kontrak emas SHFE yang paling aktif diperdagangkan tutup karena libur Festival Pertengahan Musim Gugur, dengan emas SHFE mencatat penurunan mingguan 1,97% untuk minggu ini; kontrak perak SHFE yang paling aktif diperdagangkan tutup karena libur Festival Pertengahan Musim Gugur, dengan perak SHFE mencatat penurunan mingguan 2,75% untuk minggu ini.
Pasar keuangan lainnya:
Selain itu, saham AS: Pada Jumat, 25 September, saham AS bergerak naik. Fluktuasi awal sesi saham AS sangat dipengaruhi oleh data ekonomi AS. Setelah pembacaan akhir indeks sentimen konsumen Universitas Michigan untuk September dirilis, baik S&P 500 maupun Nasdaq sempat berbalik sedikit lebih rendah, dan Dow sempat kehilangan sebagian besar kenaikannya. Tak lama kemudian, tiga indeks utama kembali mendapatkan momentum kenaikan, dan Dow mengakhiri tiga hari penurunan berturut-turut. Hingga penutupan pada 25 September, Dow Jones Industrial Average naik 0,93% ke 51.828,62 poin; Nasdaq Composite naik 0,48% ke 27.068,72 poin; S&P 500 naik 0,51% ke 7.743,41 poin.
Saham Hong Kong: Hingga penutupan pada 25 September, Indeks Hang Seng turun 1,01% ke 24.510,09 poin; Indeks Hang Seng Tech turun 1,13% ke 4.311,78 poin.
Hingga pukul 8:15 pagi pada 26 September, harga penutupan semalam:
Sisi makro
Tiongkok:
[Pada hari pertama libur Festival Pertengahan Musim Gugur, arus penumpang lintas wilayah nasional melampaui 243 juta] Menurut data terbaru dari Kementerian Perhubungan, pada hari pertama libur Festival Pertengahan Musim Gugur, arus penumpang lintas wilayah nasional diperkirakan melampaui 243 juta, naik 6,4% dari hari sebelumnya. Arus penumpang di jalan raya, kereta api, penerbangan sipil, dan jalur air semuanya meningkat signifikan, dan otoritas transportasi menambah kapasitas untuk memastikan perjalanan yang tertib. (CCTV)
[Lembaga kliring derivatif HKEX akan menerima obligasi pemerintah Tiongkok, obligasi bank kebijakan, dan obligasi Kementerian Keuangan sebagai agunan non-tunai mulai November] Hong Kong Exchanges and Clearing Limited (HKEX) mengumumkan hari ini (Jumat) bahwa anak perusahaannya yang sepenuhnya dimiliki serta lembaga kliring derivatif bursa, HKFE Clearing Corporation Limited (HKCC) dan The SEHK Options Clearing House Limited (SEOCH), akan menerima obligasi pemerintah Tiongkok dan obligasi bank kebijakan yang dimiliki melalui Bond Connect "Northbound Trading" (secara kolektif disebut obligasi Bond Connect), serta obligasi yang diterbitkan di luar negeri oleh Kementerian Keuangan Republik Rakyat Tiongkok (obligasi MOF), sebagai agunan non-tunai yang memenuhi syarat untuk persyaratan margin, efektif mulai November 2026, dengan tunduk pada persetujuan regulator. Bonnie Liu, Chief Operating Officer Hong Kong Exchanges and Clearing, mengatakan penerapan peningkatan ini akan menambah kasus penggunaan obligasi pemerintah Tiongkok di pasar Hong Kong. Dengan menerima obligasi tersebut sebagai agunan untuk memenuhi persyaratan margin lembaga kliring, HKEX akan membantu menyediakan opsi manajemen agunan yang lebih fleksibel bagi pelaku pasar, meningkatkan efisiensi modal, dan mendorong pengembangan berkelanjutan ekosistem pendapatan tetap dan RMB Hong Kong. (Aplikasi Data Jin10)
Dolar AS:
Indeks dolar AS turun 0,21% semalam ke 101,03. Mingguan: Indeks dolar AS mencatat kenaikan mingguan kedua berturut-turut, naik 0,81% selama sepekan.
Data: Survei University of Michigan menunjukkan penilaian konsumen AS terhadap keuangan pribadi mereka saat ini dan masa depan dalam satu tahun ke depan keduanya turun sekitar 10%, dengan kekhawatiran terhadap harga tinggi yang terus meningkat. Kondisi pembelian barang tahan lama sedikit membaik, sebagian karena konsumen meyakini menyelesaikan pembelian tersebut sekarang membantu menghindari kenaikan harga di masa depan. Ekspektasi terhadap kondisi bisnis jangka pendek memburuk tajam karena pasar kembali khawatir bahwa harga bahan bakar yang tinggi dan eskalasi sengketa perdagangan dapat meluas ke perekonomian yang lebih luas. Secara keseluruhan, survei menunjukkan responden dari berbagai afiliasi politik umumnya meyakini prospek ekonomi AS melemah dibandingkan awal tahun. Setelah penurunan tajam kepercayaan konsumen bulan ini, sentimen di kalangan Partai Republik turun 20% dari Januari 2026, sementara sentimen di kalangan Partai Demokrat turun 13% pada periode yang sama. Ekspektasi inflasi satu tahun ke depan naik menjadi 4,6% bulan ini dari 4,0% bulan lalu, level tertinggi sejak Juni. Level ini kini jauh di atas 3,4% yang tercatat pada Februari sebelum konflik Iran dimulai dan di atas semua bulan pada 2024. Ekspektasi inflasi jangka panjang naik tipis menjadi 3,4%, mengakhiri tiga bulan berturut-turut di 3,3%. Ekspektasi ini tetap berada di atas kisaran 2,8% hingga 3,2% yang terlihat pada 2024. (Aplikasi Data Jin10)
Indikator volatilitas obligasi AS menuju kenaikan terbesar dalam lebih dari setahun setelah imbal hasil obligasi naik ke level tertinggi multi-dekade, mengguncang pasar dari keterpurukan baru-baru ini. Indeks MOVE ICE BofA, ukuran volatilitas pasar obligasi, naik sekitar 29,69% minggu ini, kenaikan terbesar sejak apa yang disebut "Hari Pembebasan" April lalu, ketika tarif impor luas Trump memicu gejolak pasar global. Indeks tersebut kini naik ke level tertinggi sejak Maret tahun ini, ketika perang Iran pertama kali pecah. Dengan pasar yang berayun liar, banyak pedagang memilih untuk tetap di pinggir lapangan. Misalnya, Adam Kurpiel, kepala strategi suku bunga di Societe Generale, mengatakan timnya saat ini memiliki pandangan netral terhadap suku bunga AS dan menunggu "volatilitas menurun sebelum bertransaksi." (Aplikasi Data Jin10)
Presiden Fed Cleveland Beth Hammack mengatakan kenaikan tajam imbal hasil obligasi AS baru-baru ini tidak didorong oleh hilangnya keyakinan terhadap penurunan inflasi, tetapi terutama didorong oleh suku bunga riil yang lebih tinggi, prospek ekonomi yang kuat, kebijakan fiskal, dan persaingan untuk dana investor. Ia mengatakan ekspektasi inflasi saat ini tetap "secara umum tertambat dengan baik", tetapi inflasi yang terus-menerus di atas target 2% Fed masih menimbulkan biaya riil dan dapat memengaruhi perencanaan ekonomi serta tekanan upah. Hammack mengatakan risiko inflasi terbesar saat ini adalah terbentuknya "mentalitas inflasi", di mana publik mulai percaya inflasi tinggi akan bertahan dalam jangka panjang. Ia mencatat inflasi telah berada di atas target selama beberapa tahun berturut-turut, dan Fed perlu memastikan kebijakan moneter tetap restriktif untuk mendorong inflasi kembali ke target 2%. Mengenai pasar obligasi, Hammack mengatakan kenaikan imbal hasil sebagian mencerminkan penyesuaian harga pasar terhadap kebijakan Fed dan kebijakan fiskal pemerintah, sementara permintaan investasi di sektor AI dan teknologi juga bersaing dengan pasar obligasi untuk dana investasi. Dia juga mengatakan jalur fiskal AS saat ini tidak berkelanjutan. (Aplikasi Data Jin10)
Kepala Ekonom Apollo Global Management Torsten Slok memperingatkan bahwa ancaman inflasi dari rekor harga solar dapat melampaui ekspektasi Fed saat ini, karena biaya bahan bakar merembes ke dalam indeks harga konsumen inti. Slok mengatakan biaya transportasi terkait solar berbeda dari dampak harga bensin. Karena pengangkutan barang sangat penting bagi aktivitas bisnis, mulai dari rantai pasokan ritel hingga pembangunan pusat data, permintaannya sangat tidak elastis, dan kenaikan harga pada akhirnya akan diteruskan kepada perusahaan dan konsumen. Dampak kenaikan harga solar menjadi sangat krusial saat Fed merumuskan kebijakan moneter setelah kenaikan suku bunga pertamanya sejak 2023. Inflasi masih jelas berada di atas target bank sentral sebesar 2%. Ukuran inflasi inti menghilangkan faktor energi, dan Slok meyakini Fed tidak bisa begitu saja memperlakukan kenaikan harga solar sebagai fenomena sementara, karena hal itu akan memengaruhi kategori inflasi inti melalui efek limpahan. (Aplikasi Data Jin10)
Di sisi makro:
Pekan depan akan dirilis laba industri Tiongkok Agustus year-to-date di atas ukuran tertentu YoY, indeks aktivitas bisnis Fed Dallas AS September, keputusan suku bunga RBA Australia hingga 29 September, indikator ekonomi terdepan KOF Swiss September, persetujuan hipotek Inggris Agustus, sentimen industri Zona Euro September, sentimen ekonomi Zona Euro September, PDB Kanada Juli MoM, indeks harga rumah FHFA AS Juli MoM, indeks harga rumah 20 kota S&P/CS AS Juli yang tidak disesuaikan YoY, lowongan kerja JOLTs AS Agustus, keyakinan konsumen Conference Board AS September, PMI manufaktur resmi Tiongkok September, CPI Australia Agustus yang tidak disesuaikan YoY, PMI manufaktur RatingDog Tiongkok September, PMI jasa RatingDog Tiongkok September, PDB Inggris Q2 YoY final, neraca berjalan Inggris Q2, CPI Prancis September MoM awal, perubahan pengangguran Jerman September yang disesuaikan musiman, tingkat pengangguran Jerman September yang disesuaikan musiman, keyakinan investor ZEW Swiss September, CPI Jerman September MoM awal, perubahan ketenagakerjaan ADP AS September, indeks harga PCE inti AS Agustus YoY, pengeluaran pribadi AS Agustus MoM, PDB riil AS Q2 tahunan QoQ final, pengeluaran konsumsi pribadi riil AS Q2 QoQ final, indeks harga PCE inti AS Q2 tahunan QoQ final, indeks harga PCE inti AS Agustus MoM, PMI Chicago AS September, CPI Swiss September MoM, penjualan ritel riil Swiss Agustus YoY, PMI manufaktur Prancis September final, PMI manufaktur Jerman September final, PMI manufaktur Zona Euro September final, PMI manufaktur Inggris September final, tingkat pengangguran Zona Euro Agustus, pemutusan hubungan kerja Challenger AS September, klaim pengangguran awal AS untuk pekan yang berakhir 26 September, PMI manufaktur S&P Global AS September final, PMI manufaktur ISM AS September, pengeluaran konstruksi AS Agustus MoM, tingkat pengangguran Jepang Agustus, CPI Zona Euro September YoY awal, CPI Zona Euro September MoM awal, tingkat pengangguran AS September, nonfarm payrolls AS September yang disesuaikan musiman, pendapatan per jam rata-rata AS September YoY, pendapatan per jam rata-rata AS September MoM, pesanan pabrik AS Agustus MoM, dan data lainnya.
Selain itu, peristiwa berikut perlu dicermati pekan depan: Deputi Gubernur Bank of England Ramsden berbicara tentang pengetatan kuantitatif; Reserve Bank of Australia mengumumkan keputusan suku bunga; Gubernur RBA Bullock menggelar konferensi pers kebijakan moneter; anggota pemilih FOMC 2027 dan Presiden Fed Chicago Goolsbee berbicara; anggota pemilih FOMC 2028 dan Presiden Fed St. Louis Musalem berbicara di London School of Economics; anggota pemilih tetap FOMC dan Presiden Fed New York Williams menyampaikan pidato utama di University at Buffalo; anggota pemilih FOMC 2027 dan Presiden Fed Richmond Barkin menyampaikan sambutan selamat datang di sebuah acara; Gubernur Fed Lisa Cook berbicara; anggota pemilih FOMC 2027 dan Presiden Fed Chicago Goolsbee berbicara; anggota pemilih FOMC 2026 dan Presiden Fed Minneapolis Kashkari berbicara; Bank of Japan merilis ringkasan opini dari rapat kebijakan moneter September; Gubernur Bank of England Bailey berbicara; Presiden Fed Richmond Barkin, Presiden Fed Boston Collins, dan Presiden Fed Kansas City Schmid berbicara; Presiden ECB Lagarde berbicara; anggota pemilih tetap FOMC dan Presiden Fed New York Williams memandu diskusi pada simposium bank sentral yang diselenggarakan Fed New York, dengan Gubernur Fed Lisa Cook menghadiri diskusi yang sama; anggota pemilih FOMC 2026 dan Presiden Fed Dallas Logan berbicara; anggota pemilih FOMC 2026 dan Presiden Fed Dallas Logan menyampaikan sambutan selamat datang pada simposium kelima "Implikasi Makroekonomi Imigrasi".
Perlu dicatat bahwa: Pada 30 September, SGE, SHFE, ZCE, dan DCE Tiongkok tidak mengadakan sesi malam karena menjelang libur Hari Nasional; pada 1 Oktober, Bursa Efek Hong Kong tutup satu hari untuk Hari Nasional, dengan perdagangan northbound dan southbound dihentikan; bursa saham Shanghai dan Shenzhen Tiongkok, Bursa Efek Beijing, dan bursa berjangka domestik tutup mulai Kamis, 1 Oktober hingga Rabu, 7 Oktober untuk Hari Nasional; pada 2 Oktober, 5 Oktober, 6 Oktober, dan 7 Oktober, Bursa Efek Hong Kong buka seperti biasa, dengan perdagangan northbound dan southbound dihentikan.
Untuk minyak mentah:
Kedua kontrak berjangka minyak turun semalam, dengan WTI turun 2,29% dan Brent turun 2,59%. Pada grafik mingguan, kontrak berjangka WTI mencatat penurunan mingguan kedua berturut-turut, turun 3,79% sepanjang pekan; kontrak berjangka Brent juga turun selama dua pekan berturut-turut, turun 1,68% sepanjang pekan.
Harga minyak turun pada hari Jumat karena pasar mempertimbangkan kemungkinan pembicaraan gencatan senjata AS-Iran sambil juga khawatir bahwa serangan Houthi yang meningkat terhadap Arab Saudi dapat mengganggu pasokan dari produsen utama Timur Tengah tersebut. Ini terjadi setelah seminggu fluktuasi liar di pasar. Menurut sumber yang dekat dengan diskusi tersebut, negosiator AS dan Iran yang bertemu di New York minggu ini telah menjajaki jalur bertahap untuk mengakhiri konflik, termasuk Teheran membuka kembali Selat Hormuz dan Washington mencabut blokade ekonominya terhadap Iran. Presiden Iran Pezeshkian mengatakan pada hari Kamis bahwa kapan perang berakhir masih bergantung pada keputusan AS. Bagaimanapun, data lalu lintas kapal yang dirilis Reuters masih menunjukkan bahwa situasi pasokan fisik tetap rapuh. Pada hari Rabu, hanya 10 kapal komoditas yang melewati Selat Hormuz, naik dari 7 pada hari sebelumnya tetapi masih jauh di bawah rata-rata harian sekitar 17 selama 10 hari terakhir. Berita positif tentang kemajuan diplomatik dapat membantu harga minyak mengurangi sebagian premi geopolitik, tetapi data pelayaran masih menunjukkan bahwa normalisasi yang sebenarnya masih cukup jauh. (Aplikasi Data Jin10)
Pada 25 September waktu setempat, seorang pejabat AS mengungkapkan bahwa AS terlibat dalam diskusi "aktif dan konstruktif" dengan Iran setelah rencana Iran untuk membuka Selat Hormuz dan melanjutkan negosiasi setelah proposal tersebut diterima. Pejabat tersebut mengatakan AS tidak terburu-buru, karena saat ini berada dalam posisi yang menguntungkan; ia mencatat bahwa hampir 40 juta barel minyak telah melewati Selat Hormuz di bawah pengawalan AS dalam 48 jam terakhir. (CCTV)
Menurut orang-orang yang mengetahui masalah tersebut, perusahaan pemasaran negara Irak menawarkan kargo minyak mentah menit terakhir kepada pembeli, karena biaya pengangkutan yang tinggi mempersulit pembelian dari bagian dalam Teluk Persia. Mengingat lokasinya yang jauh dari Selat Hormuz, Irak menghadapi lebih banyak kesulitan dalam transportasi daripada beberapa negara tetangga dan sebaliknya mengandalkan perusahaan perdagangan untuk memasarkan dan mengangkut minyak mentahnya. Mereka telah menawarkan diskon besar untuk menarik pembeli, menurunkan harga untuk minyak mentah Basrah Medium dan Heavy dalam tender baru-baru ini. (Aplikasi Data Jin10)
Selain itu, kilang minyak terbesar ketujuh di Rusia berdasarkan volume pemrosesan minyak mentah, kilang Perm, telah menghentikan operasinya setelah serangan drone Ukraina. Dua sumber industri mengatakan serangan itu memicu kebakaran pada hari Jumat dan menyebabkan kerusakan pada pipa, fasilitas penyimpanan, dan unit proses. Kilang ini terletak sekitar 1.460 km (907 mil) di timur laut Moskow dan mengolah sekitar 12,6 juta metrik ton minyak mentah pada 2024, atau 252.000 barel per hari; kilang ini memproduksi 2 juta metrik ton bensin, 5,3 juta metrik ton solar, 200.000 metrik ton minyak bakar, dan 700.000 metrik ton kokas minyak bumi. (Aplikasi Data Jin10)
Bacaan yang direkomendasikan: