Menurut catatan kegiatan hubungan investor yang dirilis HBIS Resources pada 22 September:
T: Mengingat prakiraan kondisi iklim El Niño yang parah dalam dua tahun ke depan, apakah operasi perusahaan di Afrika Selatan dapat mengalami banjir lagi, dan apakah perusahaan memiliki langkah pencegahan serta penanggulangan bencana yang sesuai? HBIS Resources menjawab: Dampak El Niño terhadap Provinsi Limpopo di timur laut Afrika Selatan adalah berkurangnya curah hujan, suhu tinggi, kekeringan, dan penguapan yang meningkat, yang merupakan kebalikan dari peningkatan curah hujan akibat La Niña. Setelah bencana banjir tahun ini, perusahaan telah lebih meningkatkan dan menyempurnakan sistem drainase bawah tanah dan kedap air.
T: Proyek tembaga Fase II menggunakan metode block caving. Karena sedikit perusahaan domestik yang menggunakan metode ini, apakah perusahaan memiliki cadangan teknis yang diperlukan? HBIS Resources menjawab: Proyek tembaga Fase II perusahaan mengadopsi metode block caving, yang ditentukan melalui evaluasi menyeluruh terhadap faktor-faktor termasuk kondisi geologis tambang dan keberadaan badan bijih. Metode block caving menawarkan keunggulan seperti kapasitas penambangan besar, efisiensi produksi tinggi, dan biaya penambangan rendah, dengan tingkat biaya mendekati penambangan terbuka dan manfaat ekonomi yang luar biasa. Proyek tembaga Fase I perusahaan telah berhasil menerapkan metode block caving, mengumpulkan pengalaman rekayasa yang matang dan kemampuan operasi teknis yang stabil, serta telah membangun cadangan teknis dan kumpulan talenta yang sesuai yang dapat memberikan dukungan kuat untuk produksi yang aman, efisien, dan stabil dari proyek tembaga Fase II.
T: Apa sebenarnya proses penambangan block caving yang digunakan di tambang tembaga Fase II perusahaan? Mengapa proses ini menghasilkan periode peningkatan kapasitas yang jauh lebih lama daripada tambang biasa? HBIS Resources menjawab: Metode block caving adalah teknologi penambangan arus utama yang matang untuk tambang logam bawah tanah dalam berskala besar. Prinsip intinya adalah menghindari pengeboran dan peledakan badan bijih berskala besar. Sebaliknya, rongga undercut digali di kedalaman dalam badan bijih, dan gravitasi badan bijih itu sendiri serta tekanan tanah dalam menyebabkan badan bijih runtuh secara alami secara bertahap. Bijih kemudian diekstraksi secara terpusat melalui sistem terkoordinasi pengambilan bijih bawah tanah dan pengangkutan. Metode ini menawarkan keunggulan inti jangka panjang berupa biaya penambangan yang rendah dan kemampuan produksi skala besar yang kuat. Periode peningkatan kapasitas untuk proses ini relatif lebih lama dibandingkan tambang biasa, terutama karena memastikan produksi yang aman dalam penambangan bawah tanah dalam mengharuskan langkah-langkah inti—seperti penggalian undercut, pengendalian caving, pembukaan drawbell secara bertahap, commissioning peralatan bawah tanah besar, serta pemantauan dan pengendalian tekanan tanah dalam secara real-time—semuanya berjalan selangkah demi selangkah dan stabil, sehingga tidak mungkin mencapai peningkatan produksi jangka pendek yang cepat.
T: Apa strategi bisnis perusahaan? HBIS Resources menjawab: Perusahaan selalu menjadikan "memperdalam kehadirannya di sektor sumber daya dan mencapai pembangunan yang sehat dan berkelanjutan" sebagai tujuan strategis intinya. Menatap tahun 2026, kami akan mempertahankan perspektif global, secara aktif memanfaatkan peluang pasar modal, dan dengan tajam menangkap peluang M&A berkualitas tinggi. Secara internal, kami berkomitmen untuk memperdalam operasi lean di lokasi tambang kami dan menggunakan manajemen yang disempurnakan untuk mengidentifikasi dan membuka nilai kepemilikan sumber daya kami secara menyeluruh. Melalui pendorong ganda "ekspansi eksternal melalui M&A + optimalisasi operasional internal," kami akan secara mantap memperluas skala industri dan melepaskan momentum kuat untuk lompatan nilai perusahaan.
T: Bagaimana status pemulihan proyek tembaga Fase II saat ini setelah dampak banjir? Sejauh mana proses klaim asuransi terkait telah berjalan? HBIS Resources menjawab: Bagian utama proyek tembaga Fase II pada dasarnya telah selesai, dan saat ini berada pada tahap peningkatan kapasitas. Pada awal 2026, terdampak oleh curah hujan ekstrem dan banjir di Afrika Selatan, produksi bawah tanah dihentikan sementara. Pada pertengahan Juni, seluruh air bawah tanah telah dipompa keluar, pembersihan lumpur serta pemeliharaan dan commissioning peralatan telah selesai, kondisi kerja telah dipulihkan ke tingkat sebelum bencana, dan pekerjaan peningkatan kapasitas berjalan dengan tertib. Penilaian kerugian asuransi, peninjauan, dan proses klaim untuk banjir ini melibatkan siklus yang relatif panjang. Perusahaan berupaya semaksimal mungkin untuk berkoordinasi dengan perusahaan asuransi dan secara aktif memajukan pekerjaan kompensasi.
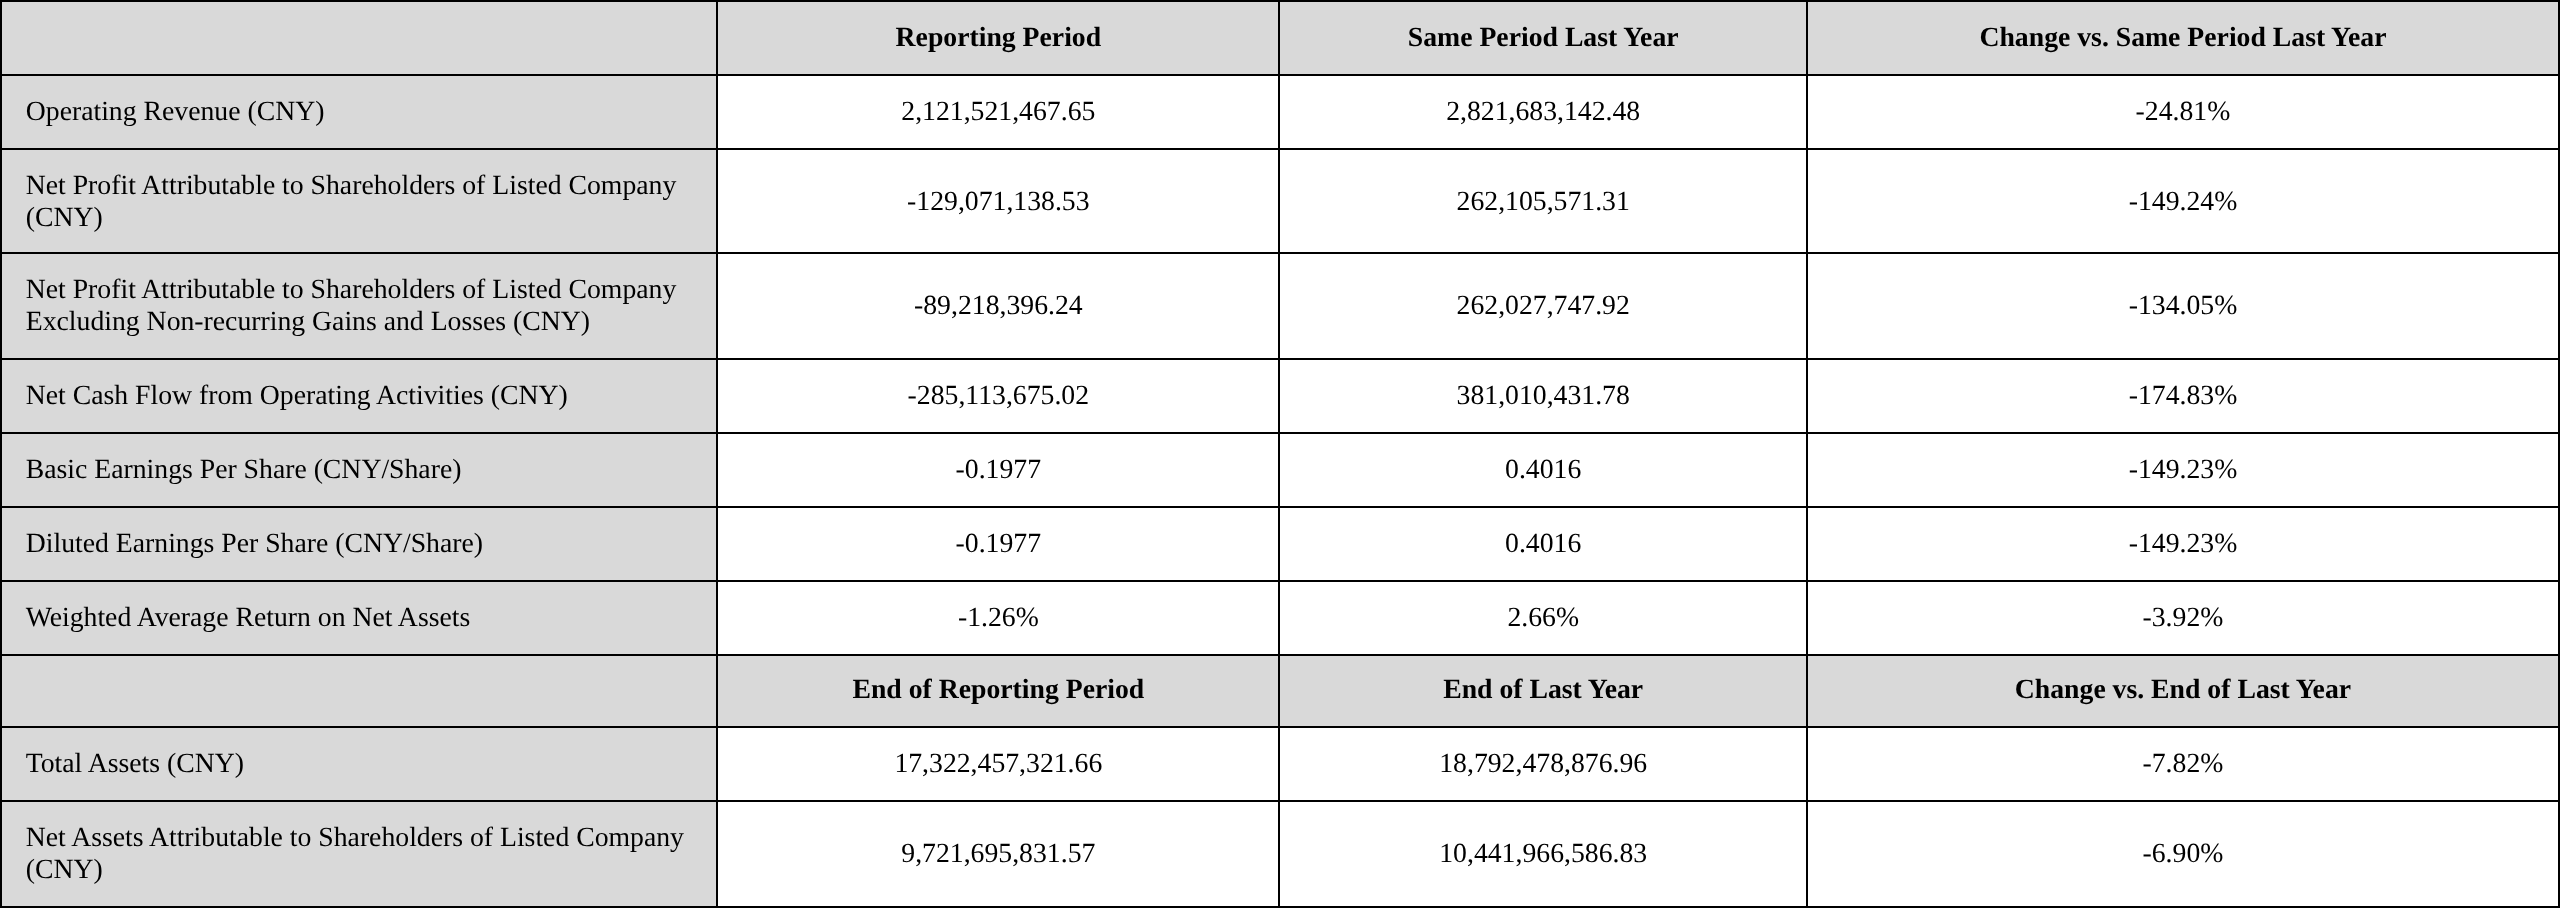
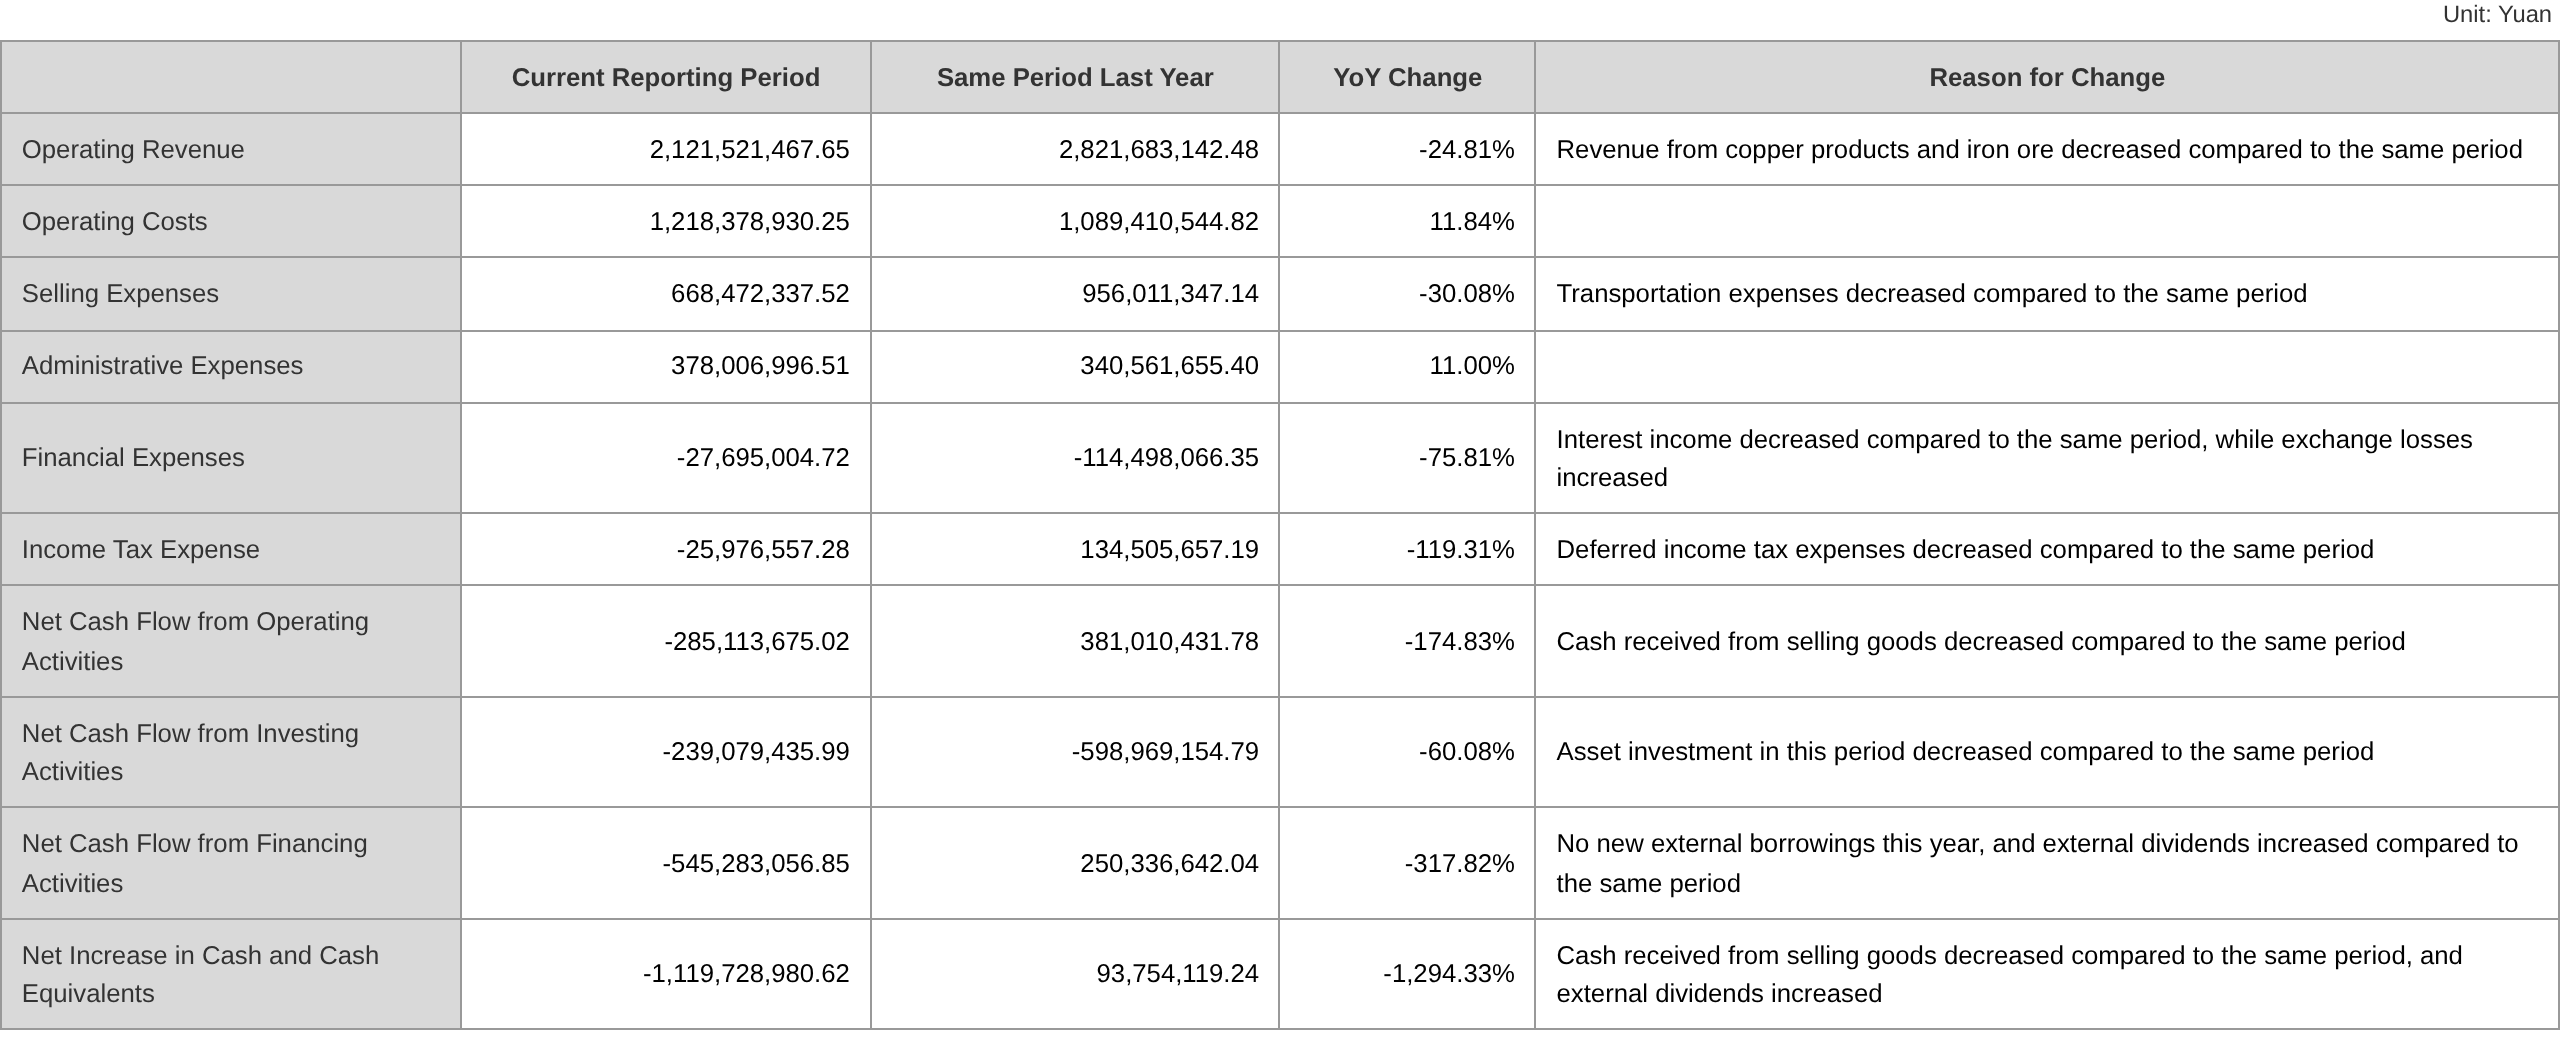
Dari sisi kinerja keuangan: HBIS Resources mengungkapkan laporan semester pertama 2026 pada 25 Agustus, menunjukkan bahwa pada H1 2026, perusahaan mencapai total pendapatan operasional sebesar 2,122 miliar yuan, turun 24,81% YoY, dan rugi bersih yang diatribusikan kepada perusahaan induk sebesar 129 juta yuan.
Terkait bisnis utamanya, HBIS Resources menyatakan dalam laporan tengah tahunannya: Selama periode pelaporan, perusahaan memfokuskan upayanya pada pengembangan segmen sumber daya mineral, dengan bisnis utamanya adalah penambangan, pengolahan, dan penjualan tembaga, bijih besi, serta vermikulit. Perusahaan publik itu sendiri merupakan perusahaan induk dan tidak terlibat dalam operasi produksi penambangan.
Dalam analisis bisnis utamanya, HBIS Resources menyatakan: Pada H1 2026, wilayah Afrika Selatan mengalami hujan deras yang berkelanjutan. Terdampak bencana badai ekstrem, operasi produksi bawah tanah perusahaan dihentikan sementara. Setelah bencana terjadi, perusahaan segera mengaktifkan rencana tanggap daruratnya, mengorganisir seluruh personel bawah tanah untuk dievakuasi ke tempat aman secara tertib, menyegel dan melindungi peralatan serta komponen listrik bawah tanah yang penting dengan benar, memusatkan sumber daya khusus untuk memompa air bawah tanah, dan secara bersamaan mensurvei kondisi di lokasi, membahas dan menyempurnakan prosedur pemulihan, serta secara ilmiah merumuskan rencana pemulihan kerja. Hingga akhir periode pelaporan, semua tambang bawah tanah telah menyelesaikan inspeksi bahaya, drainase dan pembersihan, serta verifikasi peralatan, dan telah dipulihkan ke kondisi sebelum bencana. Bencana ini untuk sementara memengaruhi pelepasan kapasitas di segmen tembaga, yang berdampak tertentu pada produksi logam tembaga di H1. Segmen magnetit beroperasi secara umum stabil. Pada H1, produksi dan penjualan produk magnetit kadar 65% tetap stabil, proses logistik dan pengiriman domestik serta lokal berjalan lancar, dan fondasi produksi serta penjualan tetap kokoh. Namun, terdampak fluktuasi geopolitik di Timur Tengah, pasokan minyak mentah internasional mengetat dan harga minyak melonjak tajam pada H1, yang secara langsung mendorong naiknya biaya transportasi pengiriman laut, menekan margin keuntungan produk, dan mengikis tingkat keuntungan keseluruhan segmen magnetit sampai batas tertentu. Pada H1 2026, produksi magnetit perusahaan adalah 5,139 juta ton, pada dasarnya datar YoY; pengiriman magnetit adalah 5,048 juta ton, naik 1% YoY; dan penjualan magnetit adalah 4,885 juta ton, naik 3,06% YoY. Produksi logam tembaga adalah 3.966 ton dan penjualan 4.977 ton, jauh lebih rendah dari periode yang sama tahun lalu, terutama karena dampak banjir. Produksi vermikulit mencapai 60.200 mt, turun 6% YoY, dan penjualan sebesar 59.200 mt, turun 4,7% YoY.
HBIS Resources juga memaparkan cadangan sumber daya mineralnya dalam laporan semesteran: Magnetit perusahaan merupakan produk sampingan yang dipisahkan selama pengolahan bijih tembaga. Setelah puluhan tahun ditambang, hingga akhir periode pelaporan, timbunan magnetit sekitar 110 juta mt, dengan kadar rata-rata sekitar 55%. Setelah penggilingan dan pemisahan magnetik, kandungan besi dapat lebih ditingkatkan hingga maksimum 65%. Pada 2016, perusahaan menugaskan Shanghai Lixin Asset Appraisal Co., Ltd. untuk menilai cadangan Tambang Tembaga Fase II berdasarkan data eksplorasi awal. Data penilaian utama adalah sebagai berikut: 1. Per 30 April 2016, di dalam area penambangan Tambang Tembaga PC (Fase II), sumber daya/cadangan tertahan (111b+122b+333): volume bijih 362,8856 juta mt, kandungan logam Cu 2,7183 juta mt, kandungan logam TFe 49,7305 juta mt, kadar geologi rata-rata Cu 0,75%, dan kadar geologi rata-rata TFe 13,70%; 2. Sumber daya cadangan yang dimanfaatkan yang dinilai: volume bijih 120,5195 juta mt, kandungan logam Cu 964.800 mt, kandungan logam TFe 16,3323 juta mt, kadar geologi rata-rata Cu 0,80%, dan kadar geologi rata-rata TFe 13,55%; 3. Cadangan yang dapat dipulihkan yang digunakan untuk penilaian per tanggal dasar penilaian: volume bijih 104,8520 juta mt, kandungan logam Cu 839.400 mt, kandungan logam TFe 14,2091 juta mt, kadar geologi rata-rata Cu 0,80%, dan kadar geologi rata-rata TFe 13,55%. Selama periode pelaporan, bisnis utama perusahaan tidak berubah, dan tidak ada aktivitas eksplorasi baru atau biaya terkait.
Menurut laporan riset dari Cinda Securities: Berdasarkan penilaian siklus industri baja, pada titik saat ini, dengan PPI berada di kisaran dasar siklus, likuiditas pasar yang melimpah, dan revisi naik pada premi risiko, sektor baja memiliki atribut "anti-involusi" yang kuat, perbaikan pola pasokan-permintaan jangka menengah dan panjang, serta ruang pemulihan laba yang signifikan. Perusahaan baja berkualitas tinggi memiliki elastisitas kenaikan yang sangat baik dari pemulihan laba secara bertahap, serta ruang kenaikan valuasi sektor dari pola pasokan yang membaik. Sektor ini masih memiliki peluang investasi strategis jangka menengah dan panjang dengan nilai alokasi yang menonjol, dan peringkat "positif" terhadap industri ini dipertahankan. Berdasarkan penilaian di atas, fokus dari atas ke bawah direkomendasikan pada: 1) Pemimpin industri regional dengan tingkat peralatan tinggi dan tingkat perlindungan lingkungan yang sangat baik, seperti Valin, Shougang Group, Shandong Iron and Steel, Shagang, dan Sangang Minguang; 2) Perusahaan yang diposisikan untuk integrasi dan restrukturisasi dengan potensi pertumbuhan yang sangat baik, seperti Baosteel, Nanjing Iron & Steel, Maanshan Iron & Steel, Xinsteel, dan Angang Steel; 3) Perusahaan baja khusus yang sepenuhnya diuntungkan dari siklus energi baru, seperti CITIC Special Steel, Jiuli Hi-Tech Metals, Fangda Special Steel, Fushun Special Steel, Changbao, Wujin Stainless Steel, dan Youfa Group; 4) Pemasok bahan baku hulu dengan hambatan tinggi dan keunggulan kompetitif yang luar biasa, seperti Shougang Resources, Jinling Mining, Dazhong Mining, Fangda Carbon, dan HBIS Resources.