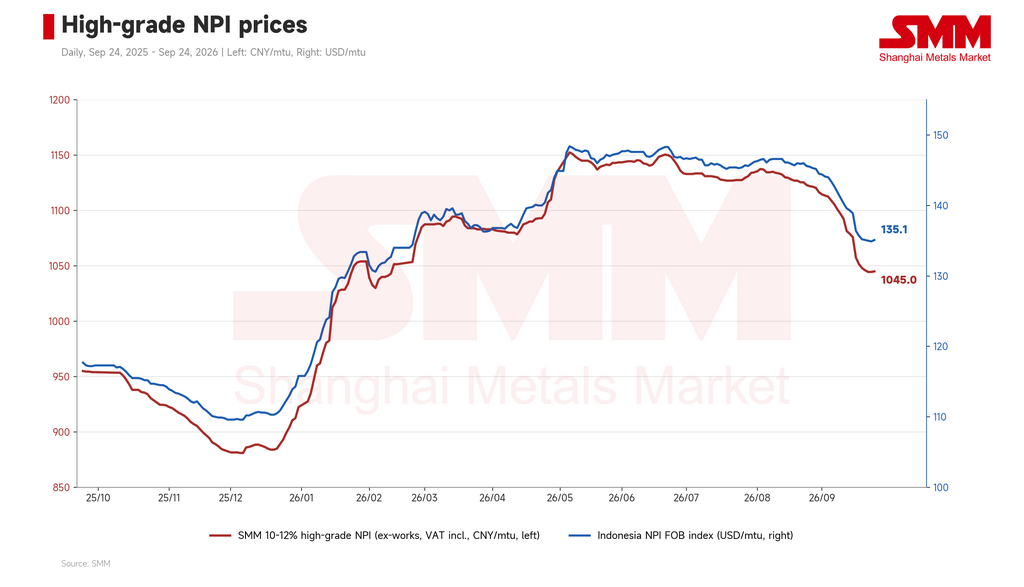
Harga rata-rata mingguan NPI SMM 10–12% turun RMB 17,4 per poin nikel menjadi RMB 1.045,0 per poin nikel, di luar pabrik termasuk pajak. Indeks FOB NPI Indonesia rata-rata $135,03 per poin nikel, turun $2,05 minggu ke minggu. Penurunan harga NPI melambat secara nyata: harga di luar pabrik bertahan di kisaran RMB 1.044,5–1.046 per poin nikel selama minggu ini dan berada di RMB 1.045 pada 24 September, hanya RMB 3 di bawah Jumat lalu. Indeks FOB NPI Indonesia bertahan di $134,9–135,1 per poin nikel. Pasar bergeser dari penurunan berkelanjutan menjadi kebuntuan antara pembeli dan penjual.
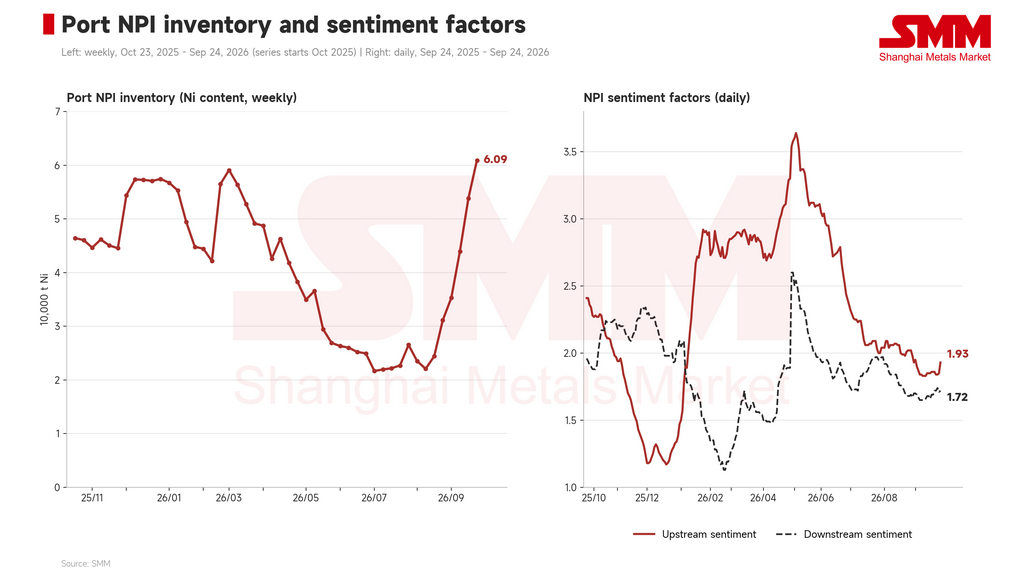
Di sisi pasokan, pabrik NPI RKEF di IMIP Indonesia mulai memangkas produksi pada 22 September karena kekurangan air, mengurangi beban operasi sekitar 30–40% dari level sebelumnya. Jika pemangkasan berlangsung setengah bulan, diperkirakan memengaruhi 50.000–70.000 ton output NPI fisik, setara dengan sekitar 5.500–7.700 ton nikel terkandung. Berita ini memperbaiki sentimen penjual: indikator sentimen NPI hulu SMM naik dari 1,84 pada awal minggu menjadi 1,93 pada 24 September. Beberapa pedagang mencoba menawarkan harga lebih tinggi, sementara beberapa smelter menangguhkan penjualan spot kecil karena harga rendah.
Namun, inventaris pelabuhan domestik terus meningkat. Stok NPI mencapai 60.900 ton nikel terkandung pada 24 September, naik 7.100 ton, atau 13,2%, minggu ke minggu dan 25.600 ton sejak 3 September. Inventaris ini menjadi penyangga terhadap pemangkasan produksi jangka pendek. Pabrik hilir tetap berhati-hati, membeli volume kecil terutama melalui tender dengan harga rendah. Beberapa pabrik besar berencana mengurangi stok yang ada menjelang liburan dan tidak memiliki rencana pembelian tambahan. Beberapa pelaku pasar memandang harga tender pabrik besar sebagai batas bawah jangka pendek, dan pesanan terisolasi sekitar 10.000 ton muncul dengan harga rendah. Transaksi ini belum cukup untuk mengonfirmasi kenaikan harga transaksi yang berlaku.
Sementara itu, produksi domestik baja tahan karat seri 300 diperkirakan turun lebih dari 100.000 ton bulan ke bulan pada Oktober, mengurangi konsumsi NPI. Indikator sentimen hilir SMM tetap rendah di 1,71–1,74. Pemangkasan produksi dan harga acuan mendekati dasar pasar telah mendukung ekspektasi, tetapi permintaan lemah terus membatasi kesediaan pembeli untuk menerima harga lebih tinggi. Kebuntuan kemungkinan berlanjut. Setelah liburan, faktor kunci yang perlu dipantau adalah pemulihan pasokan air di IMIP, laju pengurangan inventaris pelabuhan, dan pengisian stok pabrik.
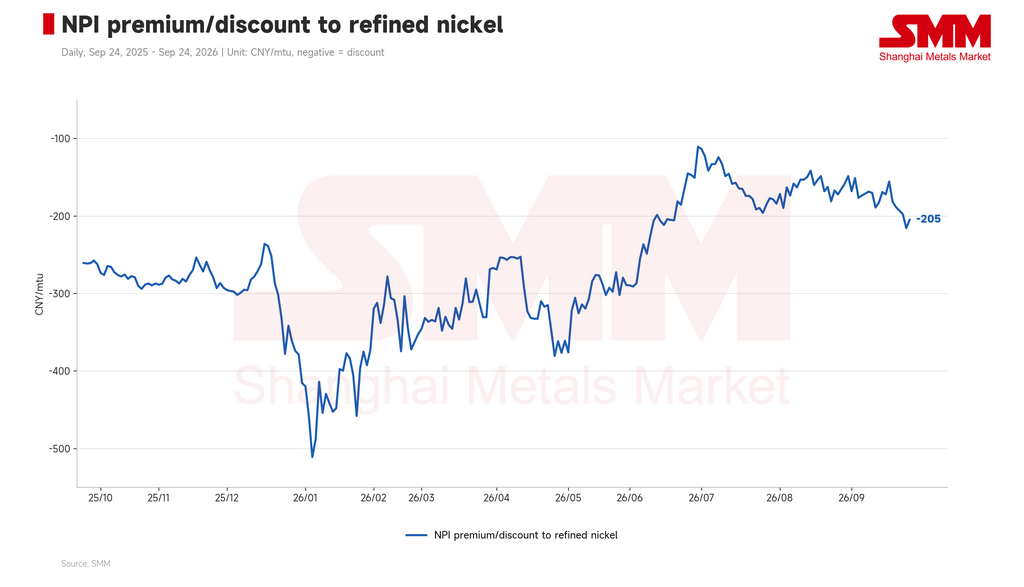
Dari perspektif konversi NPI menjadi nikel matte kadar tinggi, diskon NPI terhadap nikel rafinasi rata-rata 202,8 minggu ini, melebar 29,5 dari minggu lalu. Berita pemangkasan IMIP dan beberapa penutupan posisi jual menjelang liburan mengangkat harga nikel. Harga nikel rafinasi 1# SMM naik dari RMB 125.800 per ton Jumat lalu menjadi RMB 127.900 pada 23 September, sebelum melandai ke RMB 126.900 pada 24 September, naik RMB 1.150 per ton selama periode tersebut. Harga spot NPI secara umum datar, memperlebar diskon, yang mencapai 215,5 pada 23 September.
Di Indonesia, pembayaran nikel matte kadar tinggi tetap di 93,5%, sementara harga FOB-nya naik seiring nikel dari $15.017 per ton nikel terkandung Jumat lalu menjadi $15.077. Harga FOB NPI Indonesia secara umum tidak berubah selama periode yang sama, memperlebar selisih matte–NPI sekitar $70 per ton nikel terkandung dan sedikit memperbaiki ekonomi konversi. Namun, per 18 September, SMM memperkirakan bahwa mengonversi NPI Indonesia menjadi nikel matte kadar tinggi masih sekitar $256 per ton nikel terkandung kurang menguntungkan dibandingkan menjual NPI langsung. Pelebaran selisih yang moderat minggu ini tidak cukup untuk membalikkan posisi tersebut, sementara daya tahan rebound harga nikel masih belum pasti. Jika diskon bertahan di dekat level saat ini minggu depan, kerugian keuntungan konversi mungkin menyempit lebih lanjut, tetapi penjualan NPI langsung kemungkinan tetap lebih menarik daripada konversi skala besar.
Harga bijih nikel, kokas, dan input lain yang digunakan oleh smelter NPI domestik secara umum stabil minggu ini, membuat biaya bahan baku sedikit berubah. Seiring melambatnya penurunan harga NPI, kontraksi margin peleburan juga mereda secara nyata. Berdasarkan biaya penuh, margin laba untuk produksi RKEF Shandong berada di −2,91% pada 24 September, sedikit membaik dari −3,42% Jumat lalu tetapi tetap merugi. Margin laba di IMIP dan IWIP Indonesia masing-masing berada di 5,33% dan 1,45%, dengan IWIP mendekati titik impas.