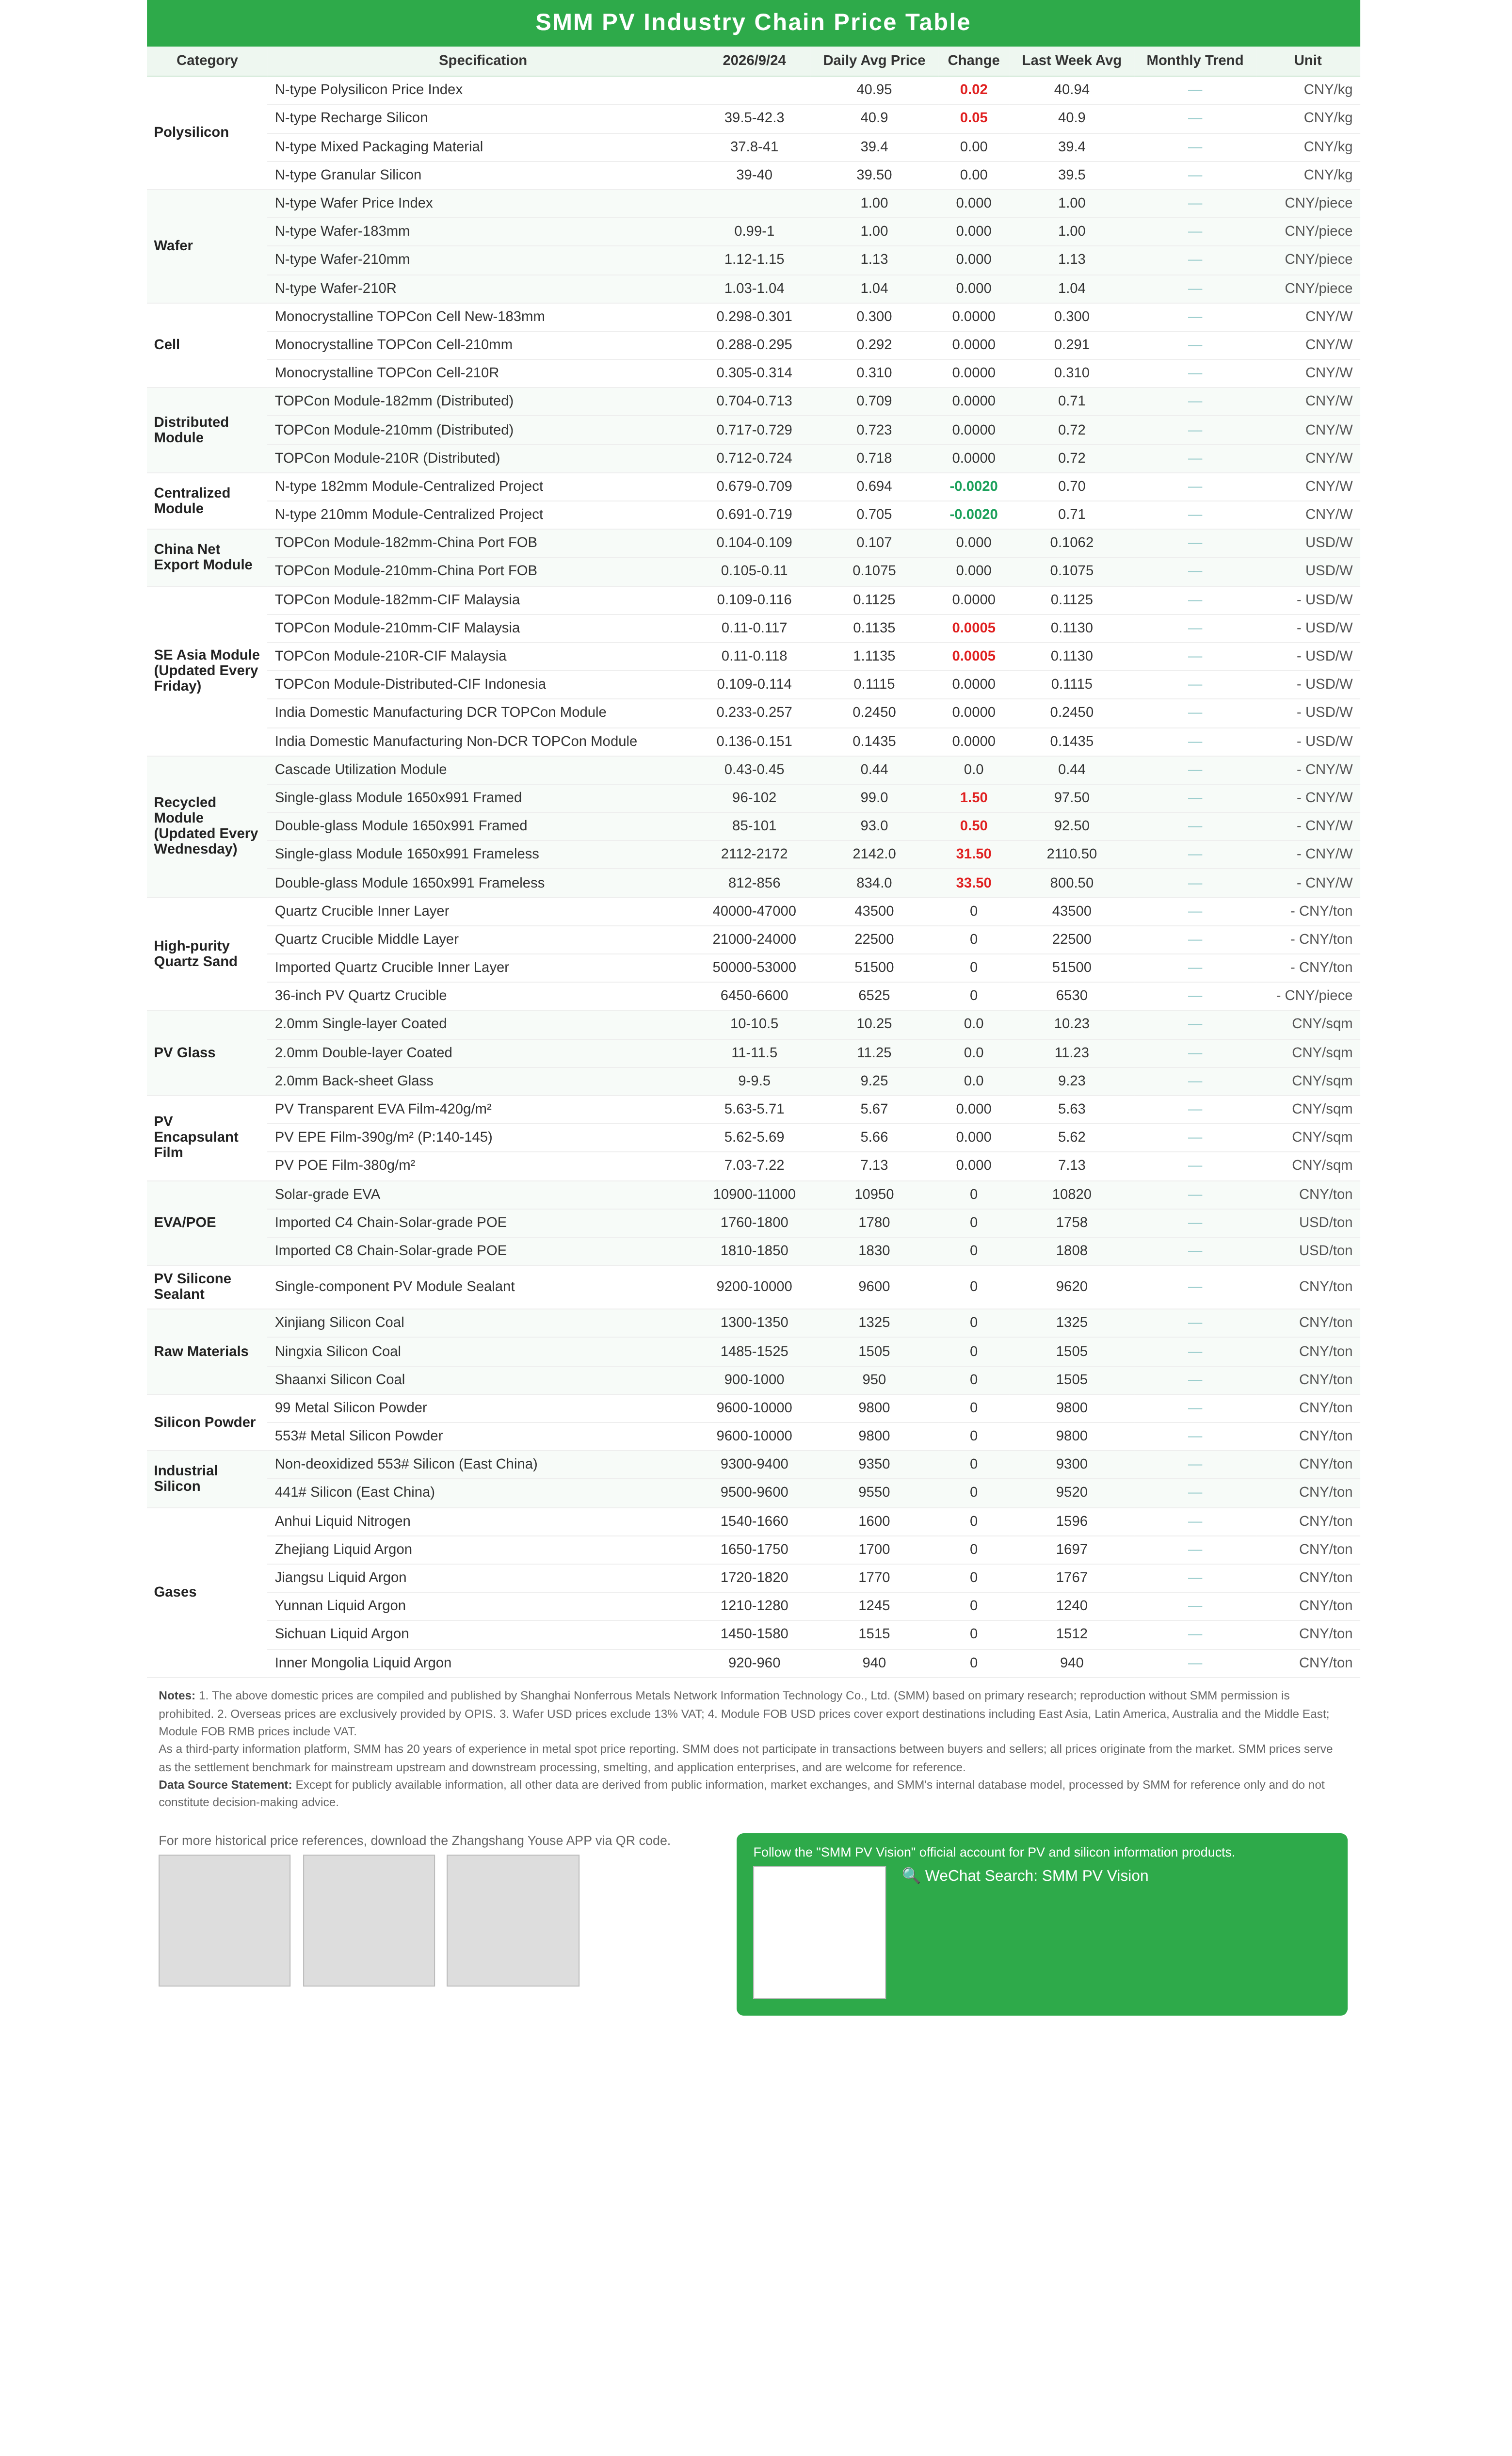
Polisilikon: Minggu ini, indeks harga polisilikon berada di 40,95 yuan/kg, dengan polisilikon isi ulang tipe-N dikutip pada 39,5-42,37 yuan/kg dan polisilikon granular pada 39-40 yuan/kg. Harga pasar sedikit naik minggu ini, terutama dipengaruhi oleh pertemuan pemangkasan produksi sebelumnya. Volume transaksi saat ini masih terbatas, dengan hanya beberapa kesepakatan harga tinggi yang diselesaikan, sementara pembeli hilir sebagian besar memilih kargo harga lebih rendah dari pedagang. Produksi polisilikon Oktober diperkirakan menurun dibandingkan bulan sebelumnya.
Wafer: Harga wafer sebagian besar tetap stabil minggu ini. Wafer tipe-N 183 dihargai 0,994-1,002 yuan/potong, wafer 210R pada 1,026-1,044 yuan/potong, dan wafer 210mm pada 1,119-1,145 yuan/potong. Harga polisilikon hulu menunjukkan fluktuasi terbatas secara keseluruhan, dan dikombinasikan dengan ekspektasi pasar akan pemangkasan produksi lebih lanjut, ekspektasi dukungan biaya tetap bertahan. Setelah penurunan harga berturut-turut pada periode sebelumnya, efek marjinal dari pemotongan harga wafer lebih lanjut dalam merangsang pengiriman secara bertahap melemah, dan sikap penetapan harga produsen wafer telah bergeser dari konsesi proaktif menjadi menahan harga sambil menunggu. Sementara itu, permintaan penimbunan hilir sebelum liburan memberikan dukungan pada harga wafer, dan pasar wafer diperkirakan tetap stabil dalam jangka pendek.
Sel surya: Harga sel surya di semua ukuran umumnya stabil minggu ini, dengan pasar menunjukkan divergensi permintaan struktural dan pengurangan stok moderat sebelum liburan. Tarik-menarik antara hulu dan hilir berlanjut, dengan pelepasan permintaan kaku yang terbatas dari sisi modul. Kondisi pasar secara keseluruhan stabil, menyisakan sedikit ruang untuk fluktuasi harga jangka pendek. Harga sel surya bertahan stabil di semua lini minggu ini, dengan produsen hampir tidak melakukan penyesuaian harga. Ukuran 183 dihargai 0,298-0,31 yuan/W, 210R pada 0,305-0,314 yuan/W, dan 210N pada 0,288-0,295 yuan/W. Kinerja sisi permintaan sangat bervariasi: harga 210R tetap relatif tinggi, dengan penerimaan lemah dari produsen modul, dan hanya sejumlah kecil pesanan tersebar yang diselesaikan di Tiongkok, membuat permintaan keseluruhan lesu. 210N diuntungkan oleh penimbunan modul sebelum liburan, dengan permintaan meningkat dan laju pengiriman membaik dibandingkan bulan sebelumnya. Secara keseluruhan, sentimen menunggu di hilir masih kuat dan permintaan kaku tidak mencukupi, dengan tarik-menarik harga hulu-hilir yang terus berlanjut. Harga sel surya kemungkinan tetap stabil dalam jangka pendek. Produksi industri pada September sedikit menurun dibanding Agustus, dengan penurunan terutama disebabkan oleh penghentian produksi untuk transformasi teknologi dan pemeliharaan lini produksi di beberapa pabrik sel surya khusus. Menjelang Oktober, jadwal produksi industri mungkin terus menurun. Di satu sisi, beberapa produsen berencana menghentikan produksi untuk pemeliharaan selama libur Hari Nasional; di sisi lain, beberapa perusahaan secara bertahap memulai transformasi dan peningkatan teknologi lini produksi, meningkatkan ekspektasi kontraksi pasokan bertahap. Inventaris sel surya secara keseluruhan menurun minggu ini, karena penimbunan sebelum libur mendorong fase pengurangan stok di seluruh industri, dengan pola inventaris yang sangat berbeda antar ukuran. 210R terus didukung oleh pesanan ekspor yang berkelanjutan, menjaga inventaris produsen tetap ketat. 210N diuntungkan oleh permintaan penimbunan domestik sebelum libur, menunjukkan pengurangan inventaris yang solid. Permintaan penggunaan akhir 183 biasa saja, dengan laju pengiriman lebih lambat dan momentum pengurangan stok relatif lebih lemah. Secara keseluruhan, tekanan inventaris sebelum libur agak mereda, tetapi risiko penumpukan inventaris industri kembali setelah libur, saat pengadaan pengguna akhir kembali ke tingkat biasa, masih perlu dipantau dengan cermat.
Modul Tiongkok: Minggu ini, tren harga modul Tiongkok menunjukkan divergensi struktural, dengan modul terdistribusi menghentikan penurunan dan stabil sementara modul terpusat mengalami penurunan lebih besar. Di sisi terdistribusi, harga panduan perusahaan tetap tidak berubah, dan harga transaksi rata-rata untuk sebagian besar spesifikasi pada dasarnya datar minggu ini, dengan hanya modul HJT turun tipis sebesar 0,0005 yuan/W. Dengan dukungan biaya dan kendala disiplin diri industri, harga modul tidak memiliki banyak ruang untuk penurunan tajam, dan jangka pendek masih diperkirakan didominasi oleh konsolidasi. Namun, perlu dicatat bahwa modul efisiensi rendah baru-baru ini mulai terjual dengan cepat, yang sampai batas tertentu memengaruhi kemampuan modul konvensional untuk mempertahankan harga. Di sisi terpusat, permintaan terus membaik secara marjinal: volume pengiriman baru-baru ini terus meningkat, beberapa tender proyek besar berjalan stabil, dan instalasi serta pesanan menunjukkan pertumbuhan dua arah. Namun, harga masih belum memperoleh momentum kenaikan, dan penurunan untuk tiga spesifikasi justru melebar menjadi 0,004 yuan/W minggu ini. Hingga saat ini, harga rata-rata modul Topcon Tiongkok-182mm (distribusi) adalah 0,7085 yuan/W; modul Topcon-210mm (distribusi) rata-rata 0,723 yuan/W; modul Topcon-210R (distribusi) rata-rata 0,718 yuan/W; modul Topcon-210R daya tinggi (distribusi) rata-rata 0,757 yuan/W; modul BC-210R (distribusi) rata-rata 0,7635 yuan/W; modul HJT-210mm (distribusi) rata-rata 0,732 yuan/W. Di sisi terpusat, modul 182 dihargai 0,694 yuan/W, modul 210 sebesar 0,705 yuan/W, dan modul 210R sebesar 0,700 yuan/W. Dari segi inventori, inventori modul Tiongkok terus menurun tipis. Tingkat inventori keseluruhan di produsen modul Tiongkok saat ini masih melebihi 25GW, tetapi diperkirakan akan terus menurun seiring masuknya pesanan ekspor dan meningkatnya volume pengiriman terpusat.
Ekspor FOB modul:
Minggu ini, harga FOB modul umumnya stabil, dengan kuotasi untuk produk yang berbeda sedikit menyimpang. Sebagian besar produsen masih mempertahankan kuotasi minggu lalu, sementara beberapa pemain papan atas mulai menaikkan kuotasi untuk pesanan berjangka serta modul TOPCon dan BC konvensional, dan secara bertahap menarik harga rendah sebelumnya. Namun, permintaan luar negeri belum membaik secara signifikan, dan ruang harga transaksi aktual untuk mengikuti kenaikan masih terbatas. Sementara itu, beberapa distributor masih membersihkan inventori dengan harga rendah, dan dikombinasikan dengan tekanan penyerapan inventori untuk modul efisiensi rendah serta persaingan untuk pesanan terpusat besar, beberapa kuotasi sangat rendah masih muncul di pasar. Namun, produsen arus utama lapis pertama belum mengikuti untuk saat ini, dan pusat transaksi arus utama tetap berada di sekitar $0,107-0,108/W. Saat ini, kesediaan pasar untuk mengambil pesanan dan menyesuaikan harga berada pada tingkat rendah, dan harga jangka pendek diperkirakan akan terus bergerak mendatar.
Modul CIF Asia Tenggara:
Minggu ini, pasar modul Asia Tenggara secara keseluruhan melanjutkan tren minggu lalu, dengan harga untuk beberapa spesifikasi sedikit dinaikkan atau rentangnya diperlebar. Beberapa distributor mulai membersihkan inventori modul berperingkat 620W ke bawah dengan harga rendah, dengan suasana penjualan harga rendah yang kuat untuk produk daya rendah, meskipun volume transaksi aktual untuk modul standar dan daya tinggi masih terbatas.
Hingga saat ini, harga CIF modul TOPCon di pasar Asia Tenggara adalah sebagai berikut:
Di Malaysia, harga CIF adalah $0,109–0,116/W untuk modul 182mm, $0,110–0,117/W untuk modul 210mm, dan $0,110–0,117/W untuk modul 210R;
di Indonesia, harga CIF untuk modul TOPCon terdistribusi adalah $0,109–0,114/W;
di Thailand, harga CIF adalah $0,108–0,115/W untuk modul 182mm, $0,109–0,116/W untuk modul 210mm, dan $0,109–0,116/W untuk modul 210R;
di Vietnam, harga CIF adalah $0,106–0,113/W untuk modul 182mm, $0,107–0,114/W untuk modul 210mm, dan $0,107–0,114/W untuk modul 210R.
Berdasarkan pasar, transaksi dengan harga rendah tetap menjadi ciri dominan di sebagian besar pasar, sementara permintaan di Indonesia terus menunggu aktivitas proyek dan pemulihan pasar secara keseluruhan. Di Thailand, draf PDP 2026 telah dirilis lebih awal; jika diterapkan secara resmi, rencana pemasangan spesifik dan pengaturan proyeknya akan menjadi fokus utama bagi permintaan modul lokal.
Modul India: Minggu ini, pasar modul India terus menunjukkan perbedaan antara segmen DCR dan non-DCR, dengan harga untuk kedua jenis produk tetap stabil. Hingga saat ini, harga modul TOPCon DCR buatan India adalah $0,233–0,257/W, sementara harga modul TOPCon non-DCR adalah $0,136–0,151/W. Menjelang akhir tahun, permintaan proyek domestik di India memberikan dukungan bagi modul DCR, dan kondisi pasar sedikit membaik; modul non-DCR didukung oleh permintaan eksternal, dengan harga yang relatif kuat. Dari sisi inventaris, inventaris modul DCR India naik tipis WoW menjadi 13,52GW, sementara inventaris sel surya DCR turun menjadi 3,85GW. Dari sisi kebijakan, "Kebijakan Pasal 232" AS memperkenalkan aturan baru pada 22 September, yang semakin memperketat pengendalian penimbunan terkonsentrasi menjelang penerapan tarif dan harga impor minimum. Aturan baru tersebut berlaku pada hari yang sama, akan berakhir secara otomatis pada 3 Desember, dan memberlakukan batas volume mingguan yang ketat bagi importir yang mengajukan untuk pertama kalinya setelah 6 Agustus, sambil memperkuat pengawasan terhadap lonjakan volume abnormal di antara importir yang sudah ada. Jika penegakan terus diperketat, permintaan penimbunan terkonsentrasi yang ditujukan ke AS untuk modul non-DCR India dapat berangsur mereda, dengan permintaan eksternal dan volume pengiriman berisiko mengalami sedikit penurunan.
Modul Eropa:
Minggu ini, pemulihan permintaan di pasar modul Eropa masih terbatas, dengan transaksi aktual terkonsentrasi terutama pada pesanan pengisian ulang, sementara sisanya masih didominasi oleh pertanyaan dan negosiasi harga. Di pasar distribusi, ekspektasi harga hulu dan hilir berbeda, dengan produsen umumnya mempertahankan sikap menunggu. Meskipun beberapa pemain papan atas memberi sinyal niat untuk menaikkan harga di kemudian hari, apakah ini terwujud masih bergantung pada penerimaan pengguna akhir. Persaingan harga untuk pesanan proyek besar lebih ketat, terutama untuk proyek terpusat di atas 100 MW, di mana persaingan harga rendah di antara masing-masing produsen terus berlanjut. Secara keseluruhan, harga modul terdistribusi sedikit turun minggu ini, sementara harga modul terpusat pada dasarnya tetap stabil, dan perdagangan pasar tetap lesu. Hingga hari ini, harga modul TOPCon bebas bea di gudang Rotterdam adalah sebagai berikut: modul terdistribusi 210R (48 sel) pada 0,1084–0,1170 euro/W, modul terdistribusi 210R (66/72 sel) pada 0,1015–0,1112 euro/W; modul terpusat 210R (66/72 sel) pada 0,0991–0,1090 euro/W, dan modul terpusat 210mm (66/72 sel) pada 0,0995–0,1095 euro/W. Berdasarkan harga rata-rata menurut jenis modul, harga gudang di Portugal dan Yunani sekitar 2,2%–2,4% lebih tinggi daripada di Rotterdam.
Pengguna akhir: Minggu ini, modul PV mengalami kenaikan harga dan volume. Menurut statistik SMM, dari 14 September hingga 20 September 2026, perusahaan Tiongkok memenangkan tender untuk 53 proyek modul PV, dengan harga rata-rata tertimbang mingguan sebesar 0,73 yuan/W, naik 0,01 yuan/W dari periode statistik sebelumnya. Total kapasitas pengadaan yang diberikan adalah 5.444,44 MW, meningkat 2.226,65 MW dari periode sebelumnya.
Menurut analisis SMM, kapasitas yang diberikan utama dalam periode statistik saat ini berada dalam kisaran 500 MW–5.000 MW, mencakup 82,65% dari total kapasitas yang diberikan yang diungkapkan. Rincian berdasarkan kisaran kapasitas adalah sebagai berikut:
Bagian 0 MW–1 MW memiliki 5 proyek, mencakup 0,03% dari kapasitas, dengan harga rata-rata 0,773 yuan/W;
bagian 1 MW–6 MW memiliki 5 proyek, mencakup 0,32% dari kapasitas, dengan harga rata-rata 0,845 yuan/W;
bagian 6 MW–50 MW memiliki 7 proyek, mencakup 2,58% dari kapasitas, dengan harga rata-rata 0,696 yuan/W;
bagian 50 MW–100 MW memiliki 2 proyek, mencakup 2,13% dari kapasitas, dengan harga rata-rata 0,700 yuan/W;
bagian 100 MW–200 MW memiliki 3 proyek, mencakup 6,78% dari kapasitas, dengan harga rata-rata tidak diungkapkan;
bagian 200 MW–500 MW memiliki 1 proyek, mencakup 5,51% dari kapasitas, dengan harga rata-rata 0,782 yuan/W;
bagian 500 MW–1.000 MW memiliki 2 proyek, mencakup 27,55% dari kapasitas, dengan harga rata-rata 0,710 yuan/W;
bagian 2.000 MW–5.000 MW memiliki 1 proyek, mencakup 55,10% dari kapasitas, dengan harga rata-rata tidak diungkapkan.
Menurut analisis SMM, harga rata-rata tertimbang pada periode statistik saat ini adalah 0,73 yuan/W, naik 0,01 yuan/W dibandingkan minggu sebelumnya.
Dari sisi total kapasitas pengadaan yang diberikan, minggu ini tercatat 5.444,44 MW, meningkat 2.226,65 MW dari periode statistik sebelumnya. Dua proyek pengadaan kerangka kerja dibuka pada periode statistik saat ini: bagian 3.000 MW dari proyek "Modul PV 2026-2027 China Railway Construction Network Information Technology Co., Ltd." yang diberikan kepada TrinaSolar Co., Ltd., serta Bagian 1 dari proyek "Modul PV 2026-2027 China South-to-North Water Diversion Group Co., Ltd.", 1.000 MW diberikan kepada TrinaSolar Co., Ltd. dengan harga 0,71 yuan/W, dan Bagian 2 dari proyek yang sama, 300 MW diberikan kepada LONGi Solar Technology Co., Ltd. dengan harga 0,782 yuan/W.
Dari sisi distribusi regional, Beijing memiliki kapasitas pemberian terbesar minggu ini, mencakup 79,03% dari total, diikuti oleh Daerah Otonom Ningxia Hui dan Yunnan, masing-masing mencakup 9,18% dan 3,85% dari total.
Informasi pemberian utama selama periode statistik (14 September hingga 20 September):
Dalam proyek "Modul PV 2026-2027 China Railway Construction Network Information Technology Co., Ltd.", TrinaSolar Co., Ltd. diberikan 3.000 MW modul PV.
Dalam Bagian 1 proyek "Modul PV 2026-2027 China South-to-North Water Diversion Group Co., Ltd.", TrinaSolar Co., Ltd. diberikan 1.000 MW modul PV dengan harga rata-rata 0,71 yuan/W.
Dalam proyek "Modul PV Kaca Ganda Silikon Monokristalin Proyek Komposit PV 500.000 kW Lingwu TCL Zhonghuan Energi Baru CGN PowerChina China Power Construction Co., Ltd. Beijing Institute", TCL Zhonghuan New Energy Technology Co., Ltd. diberikan 500 MW modul PV.
Dalam Bagian 2 proyek "Modul PV 2026-2027 China South-to-North Water Diversion Group Co., Ltd.", LONGi Solar Technology Co., Ltd. diberikan 300 MW modul PV dengan harga rata-rata 0,782 yuan/W.
Kaca PV: Minggu ini, harga kaca PV kelas rendah dinaikkan, dengan spesifikasi 2,0 mm memimpin kenaikan. Hingga 24 September, harga rata-rata lapisan ganda 3,2 mm adalah 17,3 yuan/m², datar dibandingkan minggu sebelumnya, sementara harga rata-rata lapisan ganda 2,0 mm naik menjadi 11,25 yuan/m², naik 1,35% dibandingkan minggu sebelumnya. Harga transaksi aktual untuk pemain lapis atas tetap di 11 yuan/m² karena volume dan kebijakan preferensial. Mengenai prospek harga selanjutnya, SMM meyakini fondasi untuk tren naik masih utuh. Dukungan inti terletak pada sisi pasokan, di mana ekspektasi tetap lemah, dan pemangkasan produksi September di kiln akan semakin melemahkan ekspektasi pasokan Oktober. Sisi inventori juga mendukung, karena tren destocking dalam hari inventori yang dilacak SMM terus berlanjut. Pada saat yang sama, kita perlu mewaspadai dua risiko utama: pertama, jika penerimaan produsen modul terhadap harga kaca tinggi melemah dan laju penimbunan melambat, ruang kenaikan harga akan tertekan signifikan; kedua, jika harga cepat pulih ke atas kisaran menguntungkan, lini produksi yang sebelumnya diperbaiki dingin dapat mempercepat dimulainya kembali produksi, dan penambahan pasokan akan membatasi kenaikan harga lebih lanjut.
Film: Minggu ini, kisaran harga film adalah 27.800–28.200 yuan/mt, dan putaran kedua negosiasi harga film menghasilkan penyesuaian naik. Minggu lalu, produsen film memajukan putaran kedua negosiasi. Di bawah pengaruh gabungan dari kenaikan harga pasar resin EVA hulu, harga bahan baku yang tinggi, dan permintaan kaku pasokan hilir pada pertengahan hingga akhir bulan, produsen modul memiliki ruang negosiasi yang relatif terbatas, dan kenaikan akhir berhasil diterapkan. Ke depan, fokus pada hasil putaran baru negosiasi bulanan akhir bulan, serta dampak berkelanjutan dari perubahan harga resin EVA pada sisi biaya film.
EVA: Minggu ini, harga spot resin EVA kelas PV adalah 10.900-11.000 yuan/mt, dengan harga resin naik. Di sisi biaya, harga minyak internasional mundur dari level tertinggi sebelumnya, tetapi bahan baku seperti etilena dan vinil asetat tetap pada level yang relatif tinggi dalam jangka pendek, dan dukungan biaya resin belum melonggar secara signifikan; di sisi pasokan, kargo spot yang tersedia di pasar relatif ketat, inventori pabrik petrokimia rendah, dan sentimen pedagang untuk menahan harga tetap ada, memberikan dukungan dasar bagi harga. Secara keseluruhan, dengan ketatnya pasokan jangka pendek dan dukungan biaya yang beresonansi, harga resin diperkirakan tetap kokoh, tetapi ruang untuk eksplorasi kenaikan lebih lanjut telah menyempit dibandingkan sebelumnya.
POE: Minggu ini, harga pengiriman POE di Tiongkok adalah 13.000-13.100 yuan/mt, dengan harga lebih dinaikkan. Didorong oleh kenaikan harga bahan baku, perusahaan menghadapi peningkatan tekanan biaya produksi, dan permintaan pemulihan laba menguat. Namun, rigiditas permintaan hilir untuk PV POE saat ini relatif terbatas, dan penerimaan produsen film terhadap kenaikan harga resin masih perlu diamati. Dalam jangka pendek, meskipun harga POE didukung oleh biaya dan didorong oleh permintaan pemulihan laba perusahaan, apakah kenaikan harga dapat berlanjut masih bergantung pada transaksi dan penerimaan hilir aktual.
Pasir kuarsa kemurnian tinggi: Minggu ini, harga pasir kuarsa kemurnian tinggi umumnya stabil, dengan pasir lapisan dalam 40.000-47.000 yuan/mt, pasir lapisan tengah 21.000-24.000 yuan/mt, pasir lapisan luar 12.500-18.000 yuan/mt, dan pesanan spot pasir impor 50.000-53.000 yuan/mt, dengan kuotasi semua spesifikasi tidak berubah. Untuk krusibel, krusibel 33 inci 5.400-5.700 yuan/buah, dan krusibel 36 inci 6.450-6.600 yuan/buah, dengan harga krusibel melonggar masing-masing 100 yuan dan 50 yuan WoW, dan pusat harga sedikit bergeser ke bawah. Baru-baru ini, harga pasir kuarsa pada dasarnya terkonsolidasi di level rendah setelah serangkaian penurunan, tetapi sejak H2, penurunan output krusibel telah menyebabkan peningkatan inventaris pasir kuarsa Tiongkok. Baru-baru ini, beberapa produsen hilir mulai menjual pasir domestik dan impor, yang mungkin berdampak tertentu pada harga pasir ke depannya. Tetapi persaingan harga rendah di sisi krusibel belum sepenuhnya mereda. Dengan dukungan biaya, ruang untuk penurunan harga tajam lainnya ke depannya relatif kecil, tetapi perhatian ketat masih perlu diberikan pada persaingan krusibel baru-baru ini. Pada Q4, output wafer silikon diperkirakan tidak membaik secara signifikan, ekspektasi persaingan perusahaan tetap intens, dan tawar-menawar harga relatif kuat.
Daur ulang modul: Minggu lalu, harga pasar daur ulang modul PV domestik sedikit pulih.
Model berbingkai format kecil awal naik sekitar 0,5-1,5 yuan/blok, dengan harga kaca tunggal tangan pertama di kisaran 98-114 yuan/blok, sementara model tanpa bingkai naik 31-34 yuan/mt, dengan harga kaca tunggal tangan pertama di kisaran 2.112-2.172 yuan/blok. Selain modul ukuran kecil awal, harga ukuran besar juga menunjukkan tren pemulihan, dengan harga model berbingkai naik sekitar 2-3 yuan/blok dan model tanpa bingkai naik sekitar 26-30 yuan/mt.
Putaran penurunan harga ini dipengaruhi oleh rebound harga spot logam daur ulang utama. Pekan lalu, harga perak spot naik perlahan, sementara harga aluminium terus berkonsolidasi di level tinggi. Menurut SMM, harga spot perak #1 berfluktuasi naik dari 15.492 yuan/kg pada 16 September menjadi 16.161 yuan/kg pada 23 September; harga aluminium A00 terus berkonsolidasi di level tinggi, berfluktuasi dari 24.160 yuan/mt pada 16 September menjadi 24.240 yuan/mt pada 23 September.