Ekspor Pelat/Lembaran dan Strip Aluminium Agustus Turun dengan Laju Lebih Sempit MoM, Meksiko Salip AS sebagai Tujuan Utama

Telah Terbit: Sep 24, 2026 15:43 (GMT+8)
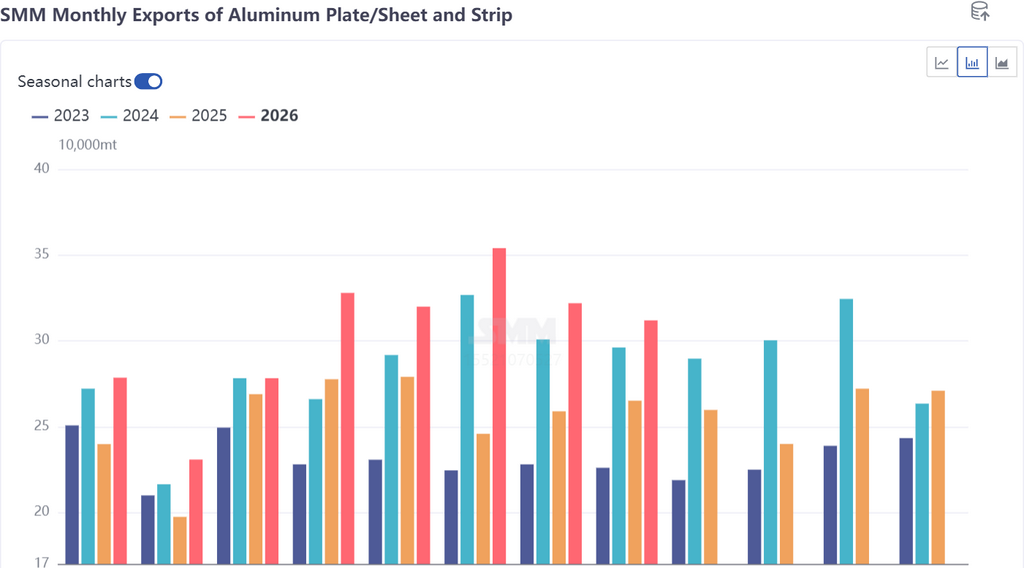
Data bea cukai menunjukkan bahwa total ekspor pelat/lembaran dan strip aluminium Tiongkok mencapai 31,19 juta ton pada Agustus 2026, turun 3,3% secara bulanan (penurunan sebesar 1,07 juta ton dari 322.700 ton pada Juli) dan naik 17,7% secara tahunan. Ini menandai penurunan bulanan kedua berturut-turut setelah penurunan 9,0% pada Juli, tetapi laju penurunannya menyempit secara signifikan, dengan ekspor secara keseluruhan masih berada pada level tertinggi secara historis.
Data bea cukai menunjukkan bahwa ekspor pelat/lembaran dan strip aluminium Tiongkok mencapai total 31,19 juta ton pada Agustus 2026, turun 3,3% MoM (penurunan 1,07 juta ton dari 322.700 ton pada Juli) dan naik 17,7% YoY. Ini menandai penurunan bulan kedua berturut-turut setelah penurunan 9,0% MoM pada Juli, tetapi laju penurunannya menyempit secara signifikan, dengan ekspor secara keseluruhan masih berada pada level tertinggi secara historis. Pada Januari-Agustus, ekspor kumulatif pelat/lembaran dan strip aluminium Tiongkok mencapai 2,427 juta ton, naik 19,3% YoY, dengan pusat ekspor bergeser lebih tinggi secara sistematis dibandingkan periode yang sama tahun lalu. Melihat lintasan ekspor bulanan, ekspor pelat/lembaran dan strip aluminium telah meningkat signifikan sejak April 2026, mencapai puncaknya pada Mei-Juni (354.544 ton pada Juni), dan memasuki saluran penurunan level tinggi pada Juli-Agustus. Angka Agustus sebesar 311.931 ton setara dengan 88% dari puncak Juni tetapi masih 18% lebih tinggi dari periode yang sama tahun lalu (265.096 ton).

Secara regional, Amerika Utara (AS + Kanada + Meksiko) mengambil alih Asia Tenggara sebagai wilayah ekspor teratas pada Agustus dengan pangsa 23,9%, terutama didorong oleh dorongan kuat +43,0% dari Meksiko. Pangsa Asia Tenggara turun menjadi 23,7%, sementara Timur Tengah dan Eropa masing-masing turun 15,4%, menjadi sumber utama penurunan bulanan secara keseluruhan. Berdasarkan negara, Meksiko melonjak ke posisi pertama dengan 49.934 ton, naik 43,0% MoM, menjadikannya pendorong pertumbuhan inti pada Agustus. Sementara itu, ekspor AS turun tajam dari 16.240 ton pada Juli menjadi 7.192 ton (-55,7%).

Ekspor Meksiko pada Agustus melonjak 43,0% MoM untuk merebut posisi teratas, tetapi lonjakan tersebut tidak didorong oleh perluasan permintaan—ini adalah langkah antisipasi terkonsentrasi di tengah ekspektasi tarif baru terhadap Tiongkok. Sejak 2026, tarif Meksiko terhadap Tiongkok meningkat dalam tiga tahap: mulai Januari, tarif 10%-50% dikenakan pada sekitar 1.463 pos tarif dari negara-negara tanpa perjanjian perdagangan bebas; pada 24 April, tarif tambahan 5%-35% dikenakan pada 185 pos tarif; dan pada 18 Agustus, Bloomberg melaporkan bahwa Meksiko sedang mempertimbangkan pembatasan perdagangan lebih lanjut pada baja, mobil, dan produk lainnya, dengan Kementerian Ekonomi mengonfirmasi konsultasi dengan perusahaan. Ini memicu ekspektasi kenaikan tarif—eksportir mempercepat pengiriman sebelum tarif berlaku, dan importir Meksiko melakukan penimbunan lebih awal menjelang kenaikan tarif. Ekspor Agustus dengan demikian mengalami lonjakan seperti denyut nadi, berlawanan dengan tren domestik secara keseluruhan yang turun 3,3% MoM, dengan pangsa Meksiko melonjak dari 10,9% pada Juli menjadi 16,0%. Dalam pandangan jangka panjang, ekspor kumulatif ke Meksiko pada Januari-Agustus mencapai 307.304 mt, turun 4,3% YoY, tertinggal dari total ekspor (+19,2%) sebesar 23 poin persentase. Koeksistensi penurunan kumulatif dan lonjakan satu bulan justru merupakan hasil dari dua kekuatan yang berlawanan: penekanan tarif pada H1 dan percepatan ekspor berdasarkan ekspektasi baru pada Agustus.
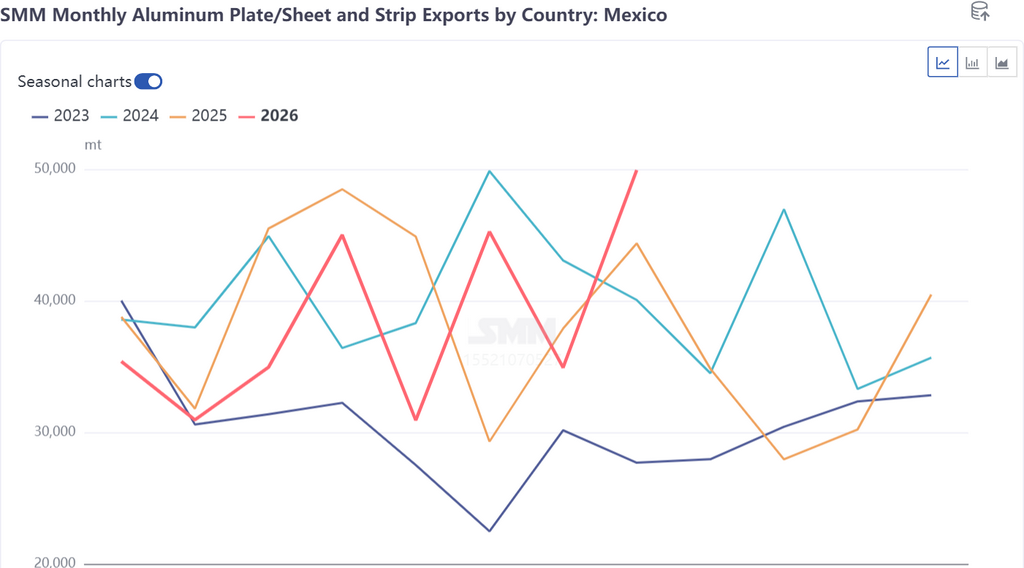
Melihat ke depan pada H2, ekspor ke AS akan kembali turun ke level rendah, dan rasio harga SHFE/LME yang melebar akan terus menekan pesanan baru. Ekspor diperkirakan akan semakin menurun mulai September, dengan rata-rata ekspor bulanan Q4 berada dalam kisaran 260.000-300.000 mt. Berdasarkan basis Januari-Agustus yang solid sebesar 2,427 juta mt, dan dengan asumsi estimasi netral untuk September-Desember (rata-rata bulanan 270.000 mt, sekitar 1,08 juta mt selama empat bulan), volume ekspor setahun penuh masih diperkirakan mencapai 3,45-3,6 juta mt, melampaui 3,07 juta mt pada 2025 dan kemungkinan melampaui level 3,43 juta mt pada 2024. Berdasarkan pasar, efek percepatan ekspor Meksiko kemungkinan akan bertahan hingga sekitar putaran keempat pembicaraan AS-Meksiko di Washington (akhir September), dengan ekspor September ke Meksiko diperkirakan tetap pada level tinggi 45.000-50.000 mt. Memasuki Q4, jika perjanjian kerangka kerja AS-Meksiko diselesaikan pada akhir tahun dan Meksiko memberlakukan tarif tinggi terhadap baja dan aluminium Tiongkok berdasarkan Pasal 232, ekspor ke Meksiko akan berada di bawah tekanan signifikan, dengan titik tengah bulanan berpotensi kembali ke 30.000-35.000 mt. Dalam jangka menengah dan panjang, basis permintaan nearshoring Meksiko tetap utuh, tetapi jalur "pengiriman ulang ke AS melalui Meksiko" semakin diblokir oleh aturan melt-and-pour. Dikombinasikan dengan meningkatnya tembok tarif, pangsa pelat/lembaran dan strip aluminium Tiongkok di Meksiko kemungkinan akan cenderung menurun, dengan ekspor semakin bergantung pada permintaan riil dari pemrosesan lokal di Meksiko.

Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lainnya diproses oleh SMM berdasarkan informasi publik, komunikasi pasar, dan mengandalkan model database internal SMM. Hanya untuk referensi dan tidak menjadi rekomendasi pengambilan keputusan.

Untuk pertanyaan atau informasi lebih lanjut, silakan hubungi: lemonzhao@smm.cn
Untuk informasi lebih lanjut tentang cara mengakses laporan penelitian kami, hubungi:service.en@smm.cn
Berita Terkait
Data: Pergerakan pasar SHFE, DCE (24 Sep)
1 menit yang lalu
Data: Pergerakan pasar SHFE, DCE (24 Sep)
Baca Selengkapnya
Data: Pergerakan pasar SHFE, DCE (24 Sep)
Tabel berikut menunjukkan pergerakan logam besi dan nonbesi di SHFE dan DCE pada 24 Sep 2026.
1 menit yang lalu
Harga Alumina FOB Australia Barat Mencapai USD 349/ton, Melampaui Indeks Domestik sebesar 334,94 yuan/ton
11 menit yang lalu
Harga Alumina FOB Australia Barat Mencapai USD 349/ton, Melampaui Indeks Domestik sebesar 334,94 yuan/ton
Baca Selengkapnya
Harga Alumina FOB Australia Barat Mencapai USD 349/ton, Melampaui Indeks Domestik sebesar 334,94 yuan/ton
Pada 24 September 2026, harga alumina FOB Australia Barat berada di USD 349/ton, dengan biaya angkut laut USD 35,65/ton dan kurs jual USD/RMB sekitar 6,73. Harga ini setara dengan harga jual eksternal sekitar 3.006,53 yuan/ton di pelabuhan-pelabuhan utama domestik, yang lebih tinggi 334,94 yuan/ton dari harga indeks alumina.
11 menit yang lalu
Volume Waran Alumina Tetap Tidak Berubah di 231.500 Ton di Seluruh Wilayah Utama di Tiongkok
16 menit yang lalu
Volume Waran Alumina Tetap Tidak Berubah di 231.500 Ton di Seluruh Wilayah Utama di Tiongkok
Baca Selengkapnya
Volume Waran Alumina Tetap Tidak Berubah di 231.500 Ton di Seluruh Wilayah Utama di Tiongkok
Pada 23 September, total volume terdaftar warrant alumina tercatat 231.500 ton, tidak berubah dari hari perdagangan sebelumnya. Berdasarkan wilayah, total volume terdaftar warrant alumina di Shandong tercatat 3.897 ton, tidak berubah dari hari perdagangan sebelumnya; Henan tercatat 0 ton, tidak berubah dari hari perdagangan sebelumnya; Guangxi tercatat 48.999 ton, tidak berubah dari hari perdagangan sebelumnya; Gansu tercatat 24.868 ton, tidak berubah dari hari perdagangan sebelumnya; dan Xinjiang tercatat 153.800 ton, tidak berubah dari hari perdagangan sebelumnya.
16 menit yang lalu
Daftar untuk Lanjut Membaca
Dapatkan akses ke wawasan terkini tentang logam dan energi baru
Sudah memiliki akun?masuk di sini