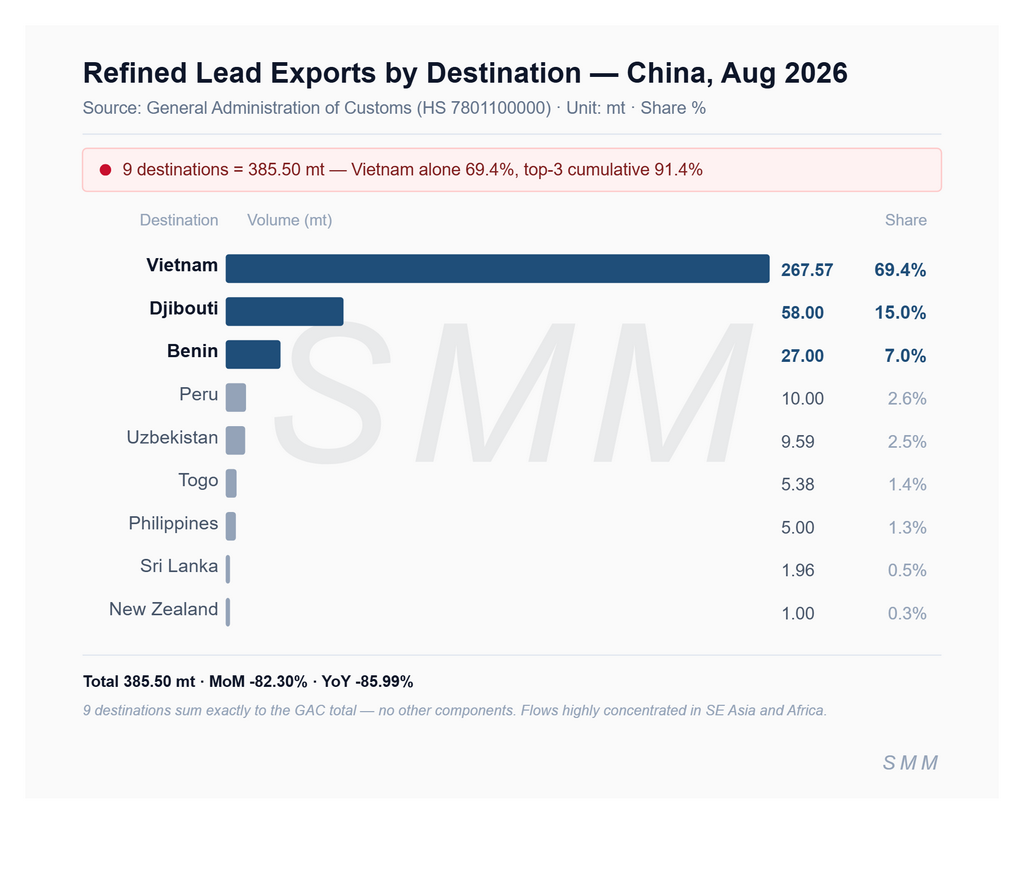
Data Bea Cukai Tiongkok menunjukkan bahwa pada Agustus 2026, lanskap perdagangan timbal olahan menjadi semakin “terpolarisasi”: ekspor hanya mencapai 385,5 mt, anjlok 82,30% MoM dan turun 85,99% YoY; ekspor kumulatif dari Januari hingga Agustus mencapai 31.800 mt, menyusut tajam 31,80% YoY. Impor tercatat sebesar 9.178,51 mt, turun 0,39% MoM tetapi melonjak 404,16% YoY; impor kumulatif dari Januari hingga Agustus mencapai 165.400 mt, naik 648,73% YoY.
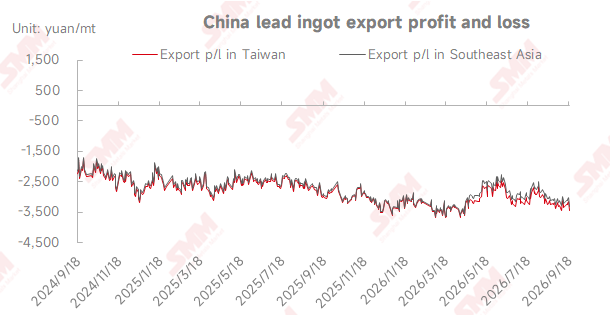
Ekspor menurut negara menunjukkan konsentrasi ekstrem—Vietnam sendiri menyumbang 267,57 mt, atau 69,4%, Djibouti 58 mt, atau 15,0%, dan Benin 27 mt, atau 7,0%, dengan tiga besar gabungan mencapai 91,4%; Peru, Uzbekistan, Togo, Filipina, Sri Lanka, dan Selandia Baru masing-masing mengirim kurang dari 10 mt, bersama-sama kurang dari 9%. Pola ini berasal dari rasio harga yang terbalik: margin laba ekspor SMM untuk Asia Tenggara berada di -3.238,52 yuan/mt pada akhir Agustus, memperlebar kerugian sebesar 201,8 yuan MoM, memaksa smelter untuk secara pasif memangkas pesanan ekspor, dengan hanya volume kecil kontrak jangka panjang dan pesanan regional yang kaku dari Asia Tenggara dan Afrika yang menjaga arus tetap hidup.
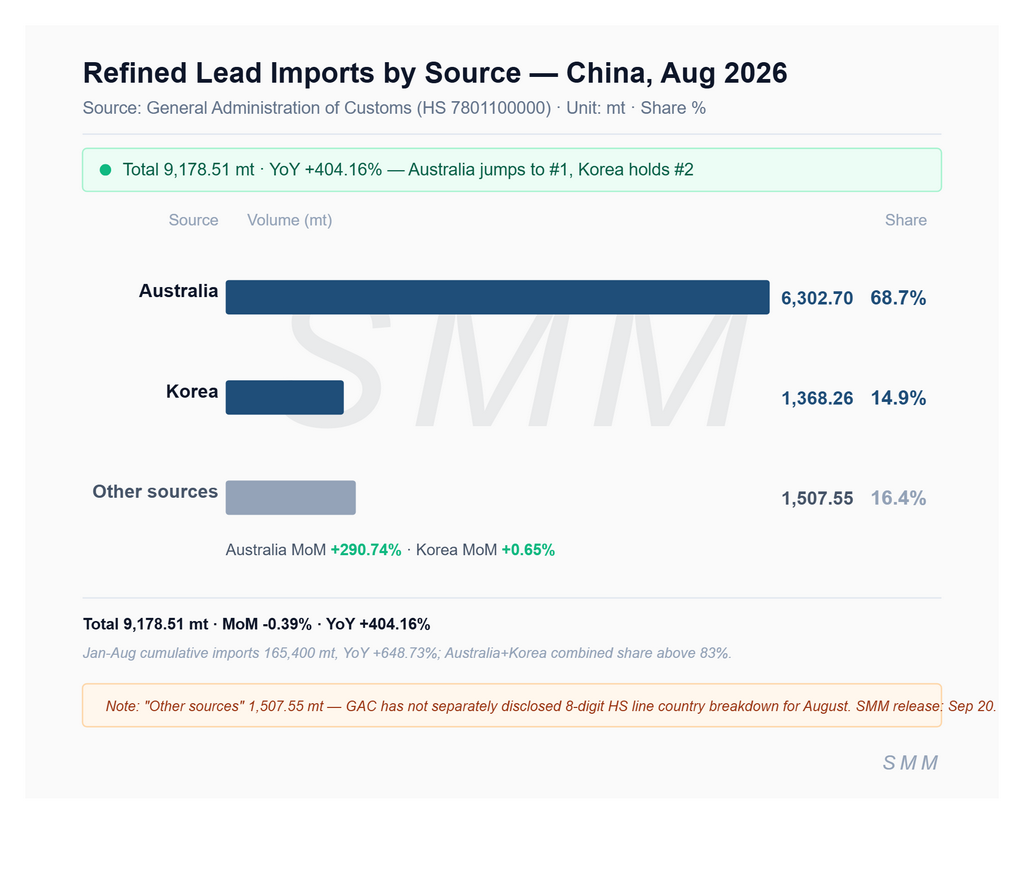
Impor menurut negara menunjukkan “duopoli Australia-Korea Selatan”—Australia mendominasi dengan 6.302,7 mt, atau 68,7%, melonjak 290,74% MoM, diikuti oleh Korea Selatan sebesar 1.368,26 mt (naik 0,65% MoM), dengan gabungan kedua negara melebihi 83%; sisanya 1.507,55 mt tersebar di beberapa negara. Rasio harga SHFE/LME menguat, dan margin laba impor tetap di atas 150 yuan/mt sepanjang Agustus.
Pada September, perusahaan baterai timbal-asam secara berturut-turut melakukan penimbunan ingot timbal terkonsentrasi untuk liburan Festival Pertengahan Musim Gugur dan Hari Nasional, membuat perdagangan pasar timbal aktif. Setelah smelter timbal primer menjual habis inventaris mereka, beberapa perusahaan hilir mengalihkan pengadaan ke sumber gudang sosial, mendorong inventaris keseluruhan lebih rendah; sementara itu, timbal kasar impor secara bertahap tiba di pelabuhan untuk menambah pasokan, tetapi pesanan transaksi baru berkinerja buruk. Saat ini, sebagian besar perusahaan hilir sebagian besar telah menyelesaikan penimbunan mereka, dan dengan smelter timbal primer di Tiongkok tengah dan utara akan segera menyelesaikan pemeliharaan, kesenjangan pasokan mungkin dapat dikurangi sampai batas tertentu. Namun, mengingat smelter timbal primer memproduksi berdasarkan pesanan back-to-back, inventaris sosial ingot timbal diperkirakan akan terus menurun dalam jangka pendek. Memasuki Oktober, SMM memperkirakan laju kedatangan ingot timbal impor akan meningkat, dengan ekspektasi akumulasi inventaris sosial meningkat pada pertengahan hingga akhir Oktober; harga timbal akan menghadapi resistensi pada sisi atas, dan margin laba impor mungkin menghadapi tekanan.