Atribut strategis logam magnesium terus menonjol, dan pola pasokan-permintaan serta perdagangan magnesium primer global sedang direstrukturisasi
Dengan pesatnya perkembangan industri ringan global, energi baru, dan peralatan canggih, atribut sumber daya strategis logam magnesium terus meningkat, dan posisi permintaannya yang kaku dalam pengurangan bobot otomotif, kedirgantaraan, modifikasi paduan canggih, serta dukungan material kritis terus menguat. Dalam waktu yang lama, pasokan magnesium primer global sangat terkonsentrasi di Tiongkok, sementara di luar Tiongkok, terkendala oleh kekurangan sumber daya, energi, perlindungan lingkungan, dan dukungan rantai industri, kapasitas magnesium primer berskala kecil dan fleksibilitasnya lemah. Industri magnesium global saat ini menunjukkan divergensi struktural yang nyata: di luar Tiongkok, fokusnya adalah mengisi kesenjangan kapasitas magnesium primer lokal dan memajukan de-Sinisisasi rantai pasokan. Sementara itu, Tiongkok, dengan memanfaatkan keunggulan seluruh rantai industrinya, sedang meningkatkan dari ekspor bahan baku primer menjadi paduan magnesium dan produk akhir die-cast kelas atas. Pola pasokan-permintaan magnesium primer global dan arus perdagangan kemungkinan akan mengalami pembentukan ulang jangka panjang.
Permintaan luar negeri terus meluas, dengan permintaan kaku manufaktur kelas atas menopang ketergantungan impor yang tinggi
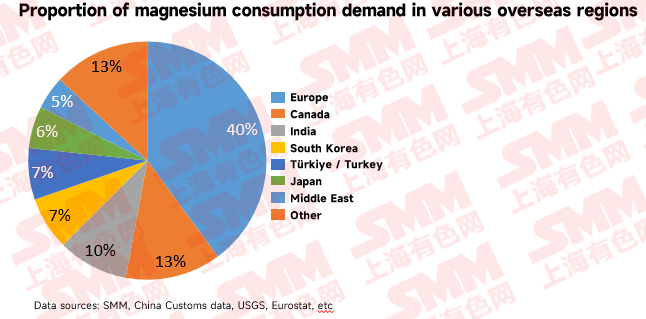
Pertumbuhan konsumsi magnesium global didorong bersama oleh berbagai kawasan luar negeri. Permintaan ringan di Eropa, AS, Jepang dan Korea Selatan, serta pasar berkembang terus dilepaskan secara stabil, tetapi kapasitas magnesium primer lokal di luar Tiongkok pada dasarnya tidak ada, mempertahankan pola jangka panjang berupa "permintaan tumbuh, pasokan kurang, dan ketergantungan impor pada Tiongkok."
Eropa adalah pasar konsumen magnesium inti global. Menurut statistik perdagangan Eurostat, konsumsi magnesium UE pada tahun 2025 sekitar 110.000 ton. Didorong oleh regulasi emisi karbon yang ketat, permintaan ringan kendaraan energi baru Eropa terus tumbuh secara kaku, dan tingkat penetrasi paduan magnesium terus meningkat. Namun, UE tidak memiliki kapasitas peleburan magnesium primer lokal, dengan 97% pasokan magnesium primer bergantung pada impor Tiongkok, menyoroti risiko rantai pasokan tunggal yang nyata.
Kapasitas magnesium primer di Amerika Utara telah sepenuhnya dihapuskan. Die-casting terintegrasi skala besar untuk NEV serta pengadaan pertahanan dan militer nasional telah menjadi pendorong utama pertumbuhan permintaan, mendorong konsumsi magnesium regional terus meningkat. Pada saat yang sama, AS dan Kanada telah menetapkan magnesium sebagai mineral strategis kritis dan terus memajukan kebijakan dukungan rantai pasok lokal, tetapi kesenjangan kapasitas dalam jangka pendek masih belum terisi.
Permintaan di pasar seperti Jepang, Korea Selatan, India, dan Turki juga tumbuh stabil. Jepang dan Korea Selatan sangat bergantung pada impor magnesium dari Tiongkok untuk bahan baku, dengan permintaan terkonsentrasi pada ringan otomotif, kedirgantaraan, dan elektronik 3C. India dan Turki, dengan memanfaatkan perkembangan industri otomotif lokal mereka, terus mengalami pelepasan permintaan untuk die-casting magnesium, modifikasi paduan, dan desulfurisasi baja. Basis permintaan kaku luar negeri secara keseluruhan tetap kokoh, dan pola ketergantungan impor tidak mungkin berbalik dalam jangka pendek.
Kapasitas produsen magnesium di luar Tiongkok stabil namun lemah, dengan divergensi pasokan-permintaan regional yang nyata
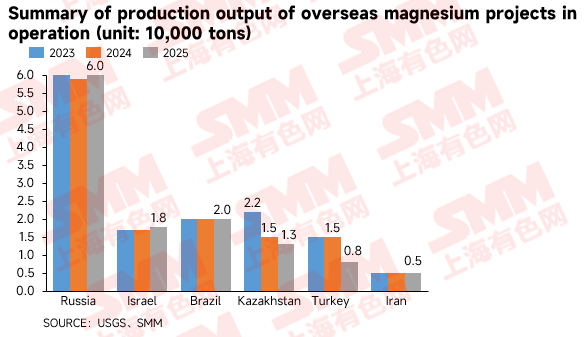
Menurut data SMM, produksi magnesium primer global totalnya sekitar 1,09 juta ton pada 2025, di mana Tiongkok memproduksi 1,02 juta ton, mencakup hingga 93%; produksi gabungan di luar Tiongkok hanya sekitar 70.000 ton, mewakili kurang dari 7%. Pasokan magnesium primer global sangat terkonsentrasi di Tiongkok, sementara pasokan di luar Tiongkok sangat kecil skalanya, sangat terfragmentasi, dan kurang fleksibel. Kapasitas operasi di luar Tiongkok terkonsentrasi di beberapa negara, termasuk Rusia, Israel, Brasil, Turki, Kazakhstan, dan Iran, dan umumnya ditandai dengan skala kecil, infrastruktur pendukung yang lemah, fleksibilitas yang buruk, dan pertumbuhan yang terbatas. Lanskap ini tidak mungkin terguncang secara material dalam jangka menengah.
Menurut data USGS, total produksi magnesium primer di luar Tiongkok pada 2025 sekitar 130.000 ton, tetapi volume magnesium komersial yang tersedia untuk ekspor jauh lebih kecil. Total produksi magnesium primer Rusia pada 2025 sekitar 60.000 ton (termasuk transfer internal), di mana Solikamsk Magnesium Works memproduksi sekitar 15.000 ton magnesium komersial, mencakup 60% produksi magnesium komersial Rusia; Solikamsk Magnesium Works memegang pangsa pasar global 1,4%. Magnesium VSMPO-AVISMA Corporation terutama diproduksi untuk penggunaan internal dalam produksi spons titanium, dengan ekspor sekitar 6.000 ton. Gabungan magnesium komersial yang benar-benar tersedia untuk ekspor dari kedua perusahaan hanya sekitar 21.000 ton. ICL Dead Sea Magnesium Ltd Israel memproduksi 17.800 ton logam magnesium pada 2025, dengan kapasitas terancang 33.000 ton/tahun dan tingkat utilisasi kapasitas sekitar 54%. Produknya terutama diekspor ke pasar kelas atas di Eropa dan AS, dan merupakan satu-satunya produsen magnesium primer Israel. Rima Industrial Brasil memproduksi sekitar 20.000 ton dan merupakan satu-satunya produsen magnesium primer di Belahan Bumi Selatan. Perusahaan ini berencana meningkatkan produksi sebesar 20% pada 2026 dan memperluas ekspor ke AS, Jepang, dan Korea Selatan. Pabrik Eczacibasi Esan Turki memiliki kapasitas terancang 15.000 ton/tahun, tetapi tingkat utilisasi kapasitasnya telah lama rendah, dengan produksi aktual diperkirakan 5.000-8.000 ton, dan ekspornya terutama ditujukan ke pasar Eropa. Pabrik Titanium Magnesium Ust-Kamenogorsk (UKTMP) Kazakhstan memproduksi sekitar 13.000 ton magnesium. Sebagai produk sampingan dari produksi spons titanium, output magnesiumnya menurun seiring dengan penurunan produksi titanium. Shemsh Felez Royal Iran memproduksi sekitar 5.000 ton, pada dasarnya untuk memenuhi permintaan kaku dari industri dasar domestik. Kapasitas magnesium primer AS secara efektif telah keluar dari pasar. USGS mengonfirmasi bahwa produksi magnesium primer AS adalah nol dari 2023 hingga 2025, dan satu-satunya produsen US Magnesium berhenti total setelah bangkrut pada 2025. UE tidak memiliki kapasitas peleburan dalam skala besar, dan proyek seperti Verde Magnesium di Rumania masih dalam tahap awal.
Secara keseluruhan, Tiongkok mencakup lebih dari 90% produksi magnesium primer global, dengan gabungan seluruh dunia lainnya kurang dari 10%. Selain itu, volume magnesium aktual yang tersedia untuk ekspor bahkan lebih kecil daripada angka produksi total, membuat pasar sangat bergantung pada pasokan Tiongkok. Struktur ini tidak mungkin terganggu secara material dalam jangka menengah.
 Berbagai negara sedang menyusun proyek magnesium rendah karbon baru untuk memperkuat otonomi rantai pasok
Dengan latar belakang keamanan bahan baku kritis global dan pengurangan risiko rantai pasok, Eropa, AS, dan negara-negara kaya sumber daya secara intensif merencanakan proyek magnesium primer rendah karbon baru dalam upaya memutus ketergantungan pada Tiongkok dan membangun kembali sistem pasokan domestik. Proyek peleburan magnesium saat ini sedang direncanakan di Australia, AS, Kanada, Rumania, Islandia, dan Arab Saudi, dengan proses baru dan kapasitas rendah karbon menjadi fokus inti dari jalur proyek luar negeri. Proyek luar negeri spesifik yang sedang berjalan dirangkum di bawah ini:
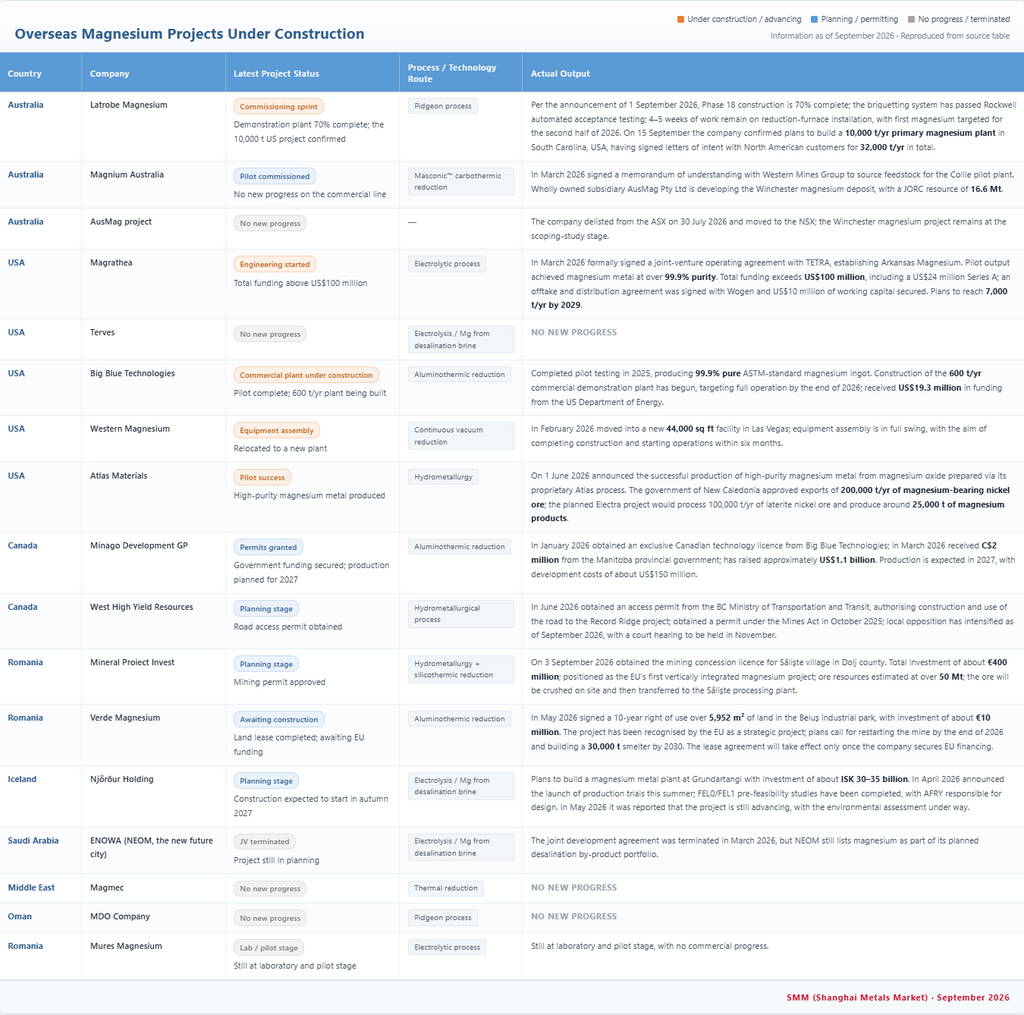
Dari segi kemajuan, proyek luar negeri menunjukkan divergensi yang jelas. Sebagian kecil telah memasuki tahap pilot akhir atau konstruksi demonstrasi, sementara mayoritas tetap dalam status perencanaan atau terhenti. Berdasarkan benua, rinciannya adalah sebagai berikut:
Oseania: Pabrik demonstrasi Latrobe Magnesium telah 70% selesai, peralatan briket telah lulus penerimaan, dan pemasangan tungku reduksi berjalan stabil. Output logam pertama ditargetkan pada H2 2026, tetapi jalur komersial 10.000 ton masih memerlukan persetujuan pembiayaan. Proyek seperti Magnium Australia dan AusMag belum membuat kemajuan substantif.
Amerika Utara: Big Blue Technologies menyelesaikan lebih dari 50 uji pilot pada 2025, memproduksi ingot magnesium kemurnian 99,9%, dan telah memulai konstruksi pabrik komersial 600 ton/tahun dengan dukungan $19,3 juta dari Departemen Energi AS (DOE). Mag One telah mengumpulkan lebih dari $100 juta pembiayaan kumulatif dan membentuk usaha patungan dengan TETRA untuk memajukan desain pabrik komersial Tahap 1 di Arkansas, dengan rencana mencapai produksi tahunan 7.000 ton sebelum 2029. Atlas Materials mengumumkan keberhasilan produksi pilot logam magnesium kemurnian tinggi pada Juni 2026. West Magnesium telah pindah ke pabrik baru di Las Vegas, dengan perakitan peralatan sedang berlangsung. Minago Kanada menerima investasi pemerintah $3,4 juta, memperoleh izin lingkungan yang direvisi, dan menandatangani lisensi proses Kanada eksklusif dengan Big Blue. Terves belum membuat kemajuan substantif. Eropa: Verde Magnesium Rumania menandatangani perjanjian sewa lahan 10 tahun, tetapi startup masih menunggu pendanaan UE. Mures Magnesium belum membuat kemajuan substantif.
Asia: Magmec (Arab Saudi) dan MDO (Oman) keduanya belum membuat kemajuan substantif.
Amerika Selatan: Belum ada proyek magnesium primer baru untuk saat ini, hanya Rima Industrial Brasil yang berproduksi.
Secara keseluruhan, kapasitas baru luar negeri umumnya menghadapi validasi proses yang tidak memadai, siklus persetujuan pembiayaan yang panjang, dan kemajuan pilot yang tertinggal. Dalam jangka pendek, pelepasan kapasitas baru yang efektif selama 2026-2028 akan terbatas, sehingga sulit untuk dengan cepat menutup kesenjangan pasokan-permintaan. Dalam jangka panjang, seiring dengan iterasi proses baru dan implementasi subsidi kebijakan, kapasitas magnesium rendah karbon luar negeri dapat membentuk pertumbuhan marjinal dan secara bertahap membentuk ulang struktur pasokan global.
Lanskap perdagangan magnesium global mengalami pergeseran kualitatif: Tiongkok meningkatkan dari ekspor bahan baku menjadi ekspor produk jadi kelas atas
Dengan mempertimbangkan dinamika pasokan-permintaan global dan tren iterasi kapasitas, pemain luar negeri sedang menangani masalah "swasembada bahan baku magnesium primer," sementara Tiongkok sedang meningkatkan menuju "dominasi nilai di seluruh rantai industri." Logika perdagangan magnesium global akan direstrukturisasi secara progresif.
Divergensi dalam struktur ekspor membuktikan bahwa ketergantungan luar negeri pada magnesium Tiongkok semakin dalam, bukan melemah. Menurut data bea cukai, ekspor ingot magnesium Tiongkok pada 2025 totalnya 251.300 ton, turun 5,54% YoY; ekspor paduan magnesium mencapai 99.600 ton, naik 4,51% YoY, satu-satunya kategori dengan pertumbuhan positif. Divergensi ini paling menonjol di pasar Eropa: menurut analisis SMM, ekspor ingot magnesium Tiongkok ke Eropa turun 16,38% YoY pada H1 2025, sementara ekspor paduan magnesium ke Belanda justru naik 0,75% pada periode yang sama. Klien Eropa tidak berhenti membeli magnesium; sebaliknya, mereka mengalihkan fokus pengadaan dari ingot magnesium primer ke paduan magnesium—karena UE tidak lagi memiliki kapasitas peleburan magnesium primer, dan proses paduan yang diperlukan untuk ringan otomotif tidak dapat melewati pasokan Tiongkok. Dari Januari hingga Juni 2026, ekspor ingot magnesium mencapai 136.500 ton, naik 11,89% YoY; ekspor paduan magnesium totalnya 52.700 ton, naik 7,55% YoY; ekspor bubuk magnesium mencapai 36.400 ton, turun 3,45% YoY; dan ekspor magnesium tempa naik 91,67% YoY. Pola kontraksi berkelanjutan pada kategori kelas bawah seiring dengan peningkatan volume dan harga untuk kategori bernilai tambah tinggi semakin mapan. Dalam jangka panjang, keunggulan pemrosesan mendalam Tiongkok akan sulit digoyahkan. Baowu Magnesium telah membangun rantai industri lengkap yang mencakup "penambangan dolomit—peleburan magnesium primer—peleburan paduan magnesium—pemrosesan mendalam—daur ulang dan pemulihan," dengan produk diekspor ke Eropa, Amerika Utara, dan Asia Tenggara. Proyek luar negeri yang sedang berjalan masih terjebak pada tahap magnesium primer: pabrik demonstrasi Latrobe Magnesium telah 70% selesai, tetapi pabrik komersial 10.000 tonnya tidak akan beroperasi hingga H2 2028; Big Blue Technologies hanya memiliki 600 ton/tahun, dijadwalkan mulai beroperasi pada akhir 2026. Pemain luar negeri umumnya menghadapi siklus pembiayaan yang panjang dan kurangnya dukungan pemrosesan mendalam, sehingga penambahan kapasitas baru yang efektif dari 2026 hingga 2028 akan terbatas. Pasokan luar negeri mengisi "kesenjangan bahan baku," sementara Tiongkok memegang "titik kunci rantai industri."
Ini berarti fokus kompetitif perdagangan magnesium global telah bergeser dari "siapa yang memiliki sumber daya" menjadi "siapa yang memiliki kemampuan." Bahkan jika kapasitas baru luar negeri beroperasi sesuai jadwal, itu hanya dapat memberikan suplementasi terbatas pada tahap magnesium primer, sementara keunggulan rantai industri Tiongkok di segmen menengah-ke-atas seperti paduan, die-casting, dan komponen pengguna akhir akan sulit direplikasi dalam jangka pendek. Industri magnesium Tiongkok sedang meningkatkan dari "pemberat" pasokan global menjadi "pemimpin rantai" rantai industri global.