Gambaran umum Tiongkok: ekspor naik tipis pada Agustus, tetapi volume tahun berjalan menyusut
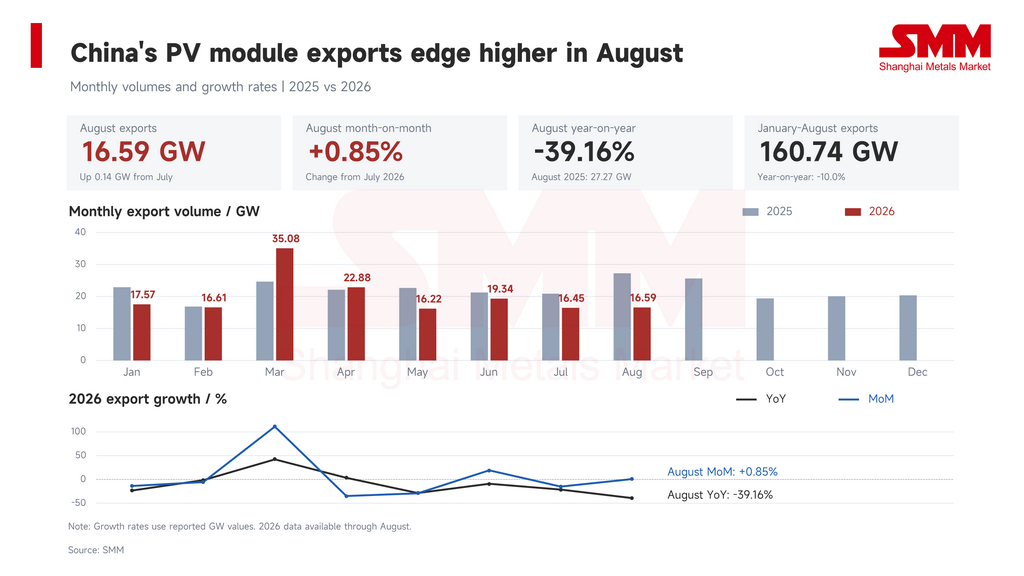
Tiongkok mengekspor sekitar 16,59 GW modul fotovoltaik (PV) pada Agustus 2026, menurut data SMM. Pengiriman naik 0,85%, atau 0,14 GW, dari Juli tetapi turun 39,16%, atau 10,68 GW, dari Agustus 2025. Ekspor pada Januari–Agustus totalnya sekitar 160,74 GW, turun 17,89 GW, atau 10,0%, dari 178,63 GW pada tahun sebelumnya.
Kenaikan tipis pada Agustus membalikkan penurunan bulanan 14,94% pada Juli, meskipun pengiriman tetap berada dalam kisaran sekitar 16–20 GW yang terlihat sejak Mei. Kontraksi tahunan yang lebih tajam sebagian mencerminkan basis perbandingan yang tinggi sebesar 27,27 GW pada Agustus 2025, sekaligus menyoroti bahwa volume ekspor saat ini masih jauh di bawah level tahun lalu.
Pasar tujuan terus berbeda. Pengiriman ke sebagian Eropa, Afrika Selatan, dan Nigeria menurun, sementara Pakistan, Brasil, Kolombia, dan beberapa pasar Timur Tengah meningkatkan pembelian.
Bauran regional: Eropa tetap menjadi pasar ekspor utama
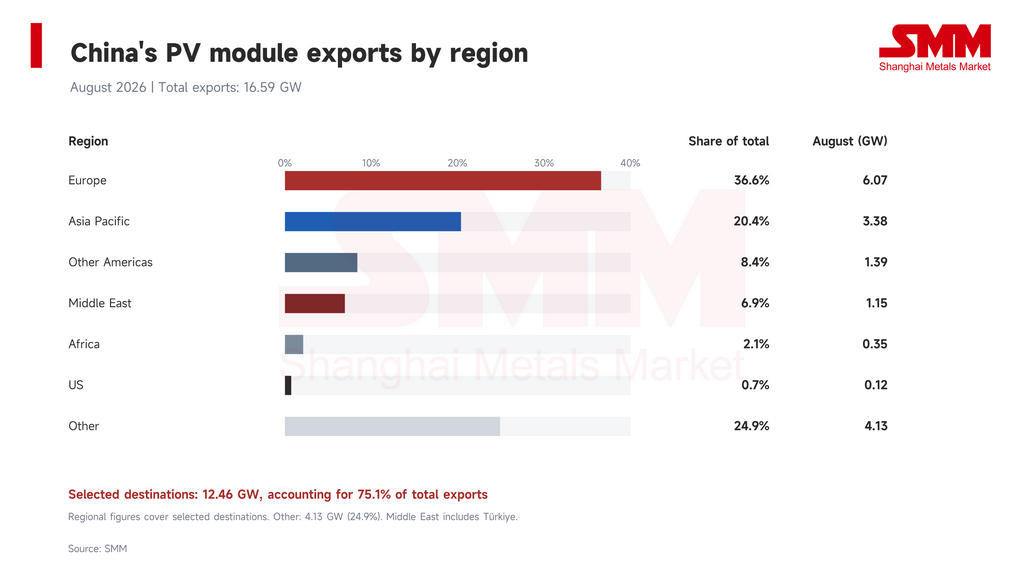
Ekspor ke 11 tujuan Eropa yang tercakup dalam data totalnya 6,07 GW pada Agustus, mencakup 36,6% dari total ekspor modul Tiongkok. Pengiriman ke 10 tujuan Asia-Pasifik totalnya 3,38 GW, atau 20,4%; tiga tujuan Timur Tengah mencakup 1,15 GW, atau 6,9%; dan dua tujuan Afrika mencakup 0,35 GW, atau 2,1%. Ekspor langsung ke AS totalnya 0,12 GW, mewakili 0,7%. Ekspor ke Brasil, Kolombia, dan Chili bersama-sama mencapai 1,39 GW, atau 8,4%. Pasar-pasar ini mencakup 75,1% dari total ekspor modul Tiongkok.
Kinerja pasar dan pendorong utama
Eropa: liburan musim panas dan pengadaan yang lebih lambat membebani pengiriman
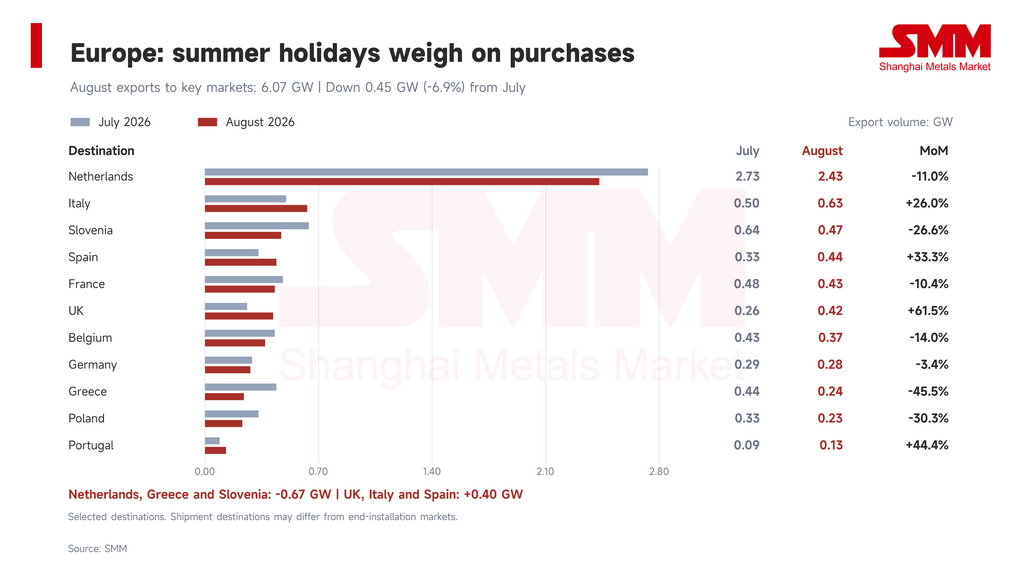
Ekspor ke 11 pasar Eropa yang tercakup totalnya 6,07 GW pada Agustus, turun sekitar 6,9%, atau 0,45 GW, secara bulanan. Pengiriman ke Belanda turun 11,0%, dari 2,73 GW menjadi 2,43 GW, penurunan sebesar 0,30 GW. Yunani menurun dari 0,44 GW menjadi 0,24 GW, sementara Slovenia turun dari 0,64 GW menjadi 0,47 GW. Bersama-sama, ketiga pasar ini menyumbang 0,67 GW volume yang hilang dan menjadi kontributor utama penurunan bersih di seluruh tujuan Eropa yang tercakup.
Beberapa pasar terus tumbuh. Ekspor ke Inggris naik dari 0,26 GW menjadi 0,42 GW, Italia meningkat dari 0,50 GW menjadi 0,63 GW, dan Spanyol naik dari 0,33 GW menjadi 0,44 GW. Kenaikan gabungan sebesar 0,40 GW sebagian mengimbangi penurunan di tempat lain. Prancis, Belgia, Jerman, dan Polandia semuanya mencatat pengiriman lebih rendah.
Pemantauan pasar SMM menunjukkan bahwa musim liburan musim panas di Eropa memperlambat pengadaan dan pelaksanaan proyek pada bulan Agustus. Perdagangan didominasi oleh pesanan kecil dan pengiriman berdasarkan kontrak yang ada. Meningkatnya biaya produksi di Tiongkok mendorong pemasok modul menaikkan penawaran ke luar negeri, tetapi pembelian Eropa tidak menguat sejalan, sehingga membatasi pengisian stok distributor. Hal ini konsisten dengan penurunan keseluruhan di pasar Eropa yang dicakup. Namun, pertumbuhan di Inggris, Italia, dan Spanyol menunjukkan perbedaan dalam jadwal pengiriman proyek dan pengadaan.
Asia Pasifik: Pakistan memimpin pemulihan parsial
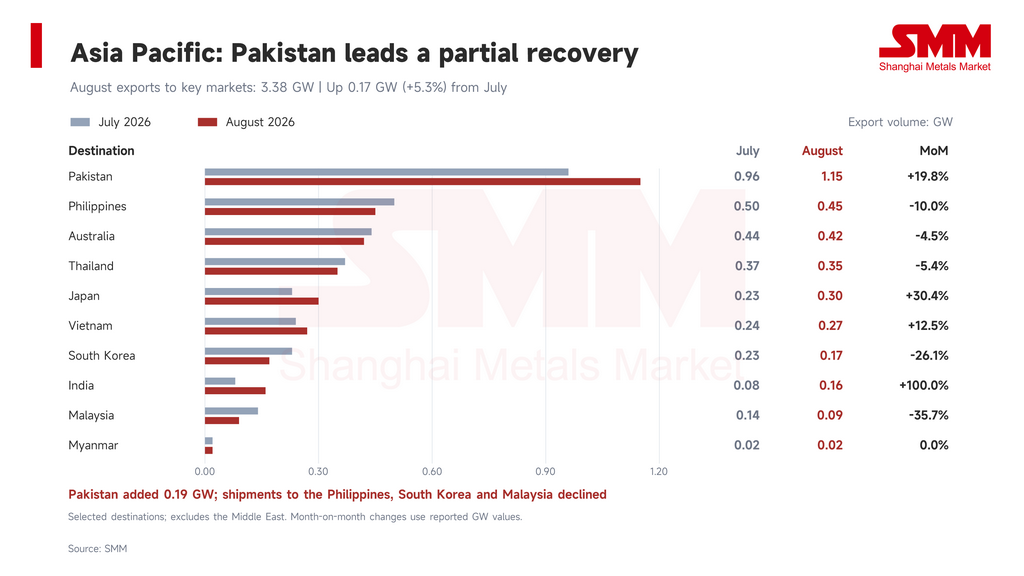
Ekspor ke 10 pasar Asia Pasifik yang dicakup mencapai 3,38 GW pada bulan Agustus, naik sekitar 5,3%, atau 0,17 GW, dari Juli. Pakistan adalah kontributor pertumbuhan terbesar, dengan pengiriman naik 19,8%, atau 0,19 GW, dari 0,96 GW menjadi 1,15 GW. India meningkat dari 0,08 GW menjadi 0,16 GW, Jepang naik dari 0,23 GW menjadi 0,30 GW, dan Vietnam naik dari 0,24 GW menjadi 0,27 GW.
Filipina, Australia, Korea Selatan, Thailand, dan Malaysia terus menurun. Pengiriman ke Filipina turun dari 0,50 GW menjadi 0,45 GW, Korea Selatan turun dari 0,23 GW menjadi 0,17 GW, dan Malaysia menurun dari 0,14 GW menjadi 0,09 GW. Penurunan ini sebagian mengimbangi kenaikan Pakistan, sehingga pemulihan regional terkonsentrasi di beberapa pasar.
Pemulihan Pakistan sebagian mencerminkan basis pengadaan Juli yang rendah. Pengiriman telah mencapai 2,15 GW pada bulan Juni sebelum turun tajam pada bulan Juli; bahkan setelah pulih menjadi 1,15 GW pada bulan Agustus, pengiriman tetap sekitar 46,5% di bawah level Juni. Penilaian SMM terhadap tarif listrik lokal yang tinggi, permintaan untuk konsumsi mandiri tenaga surya terdistribusi, dan sensitivitas harga menunjukkan bahwa kenaikan tersebut mungkin sebagian mencerminkan pembelian mengejar ketertinggalan jangka pendek. Hal ini belum menetapkan bahwa inventaris saluran telah sepenuhnya terserap. Pengiriman ke India meningkat dua kali lipat dari bulan Juli, tetapi peningkatan absolutnya hanya 0,08 GW. Permintaan modul jadi sebagian besar berasal dari pesanan di luar cakupan pembatasan Approved List of Models and Manufacturers (ALMM) dan dari instalasi di luar jaringan.
Timur Tengah dan Afrika: pengiriman gabungan mencapai 1,50 GW karena pasar-pasar mengalami divergensi
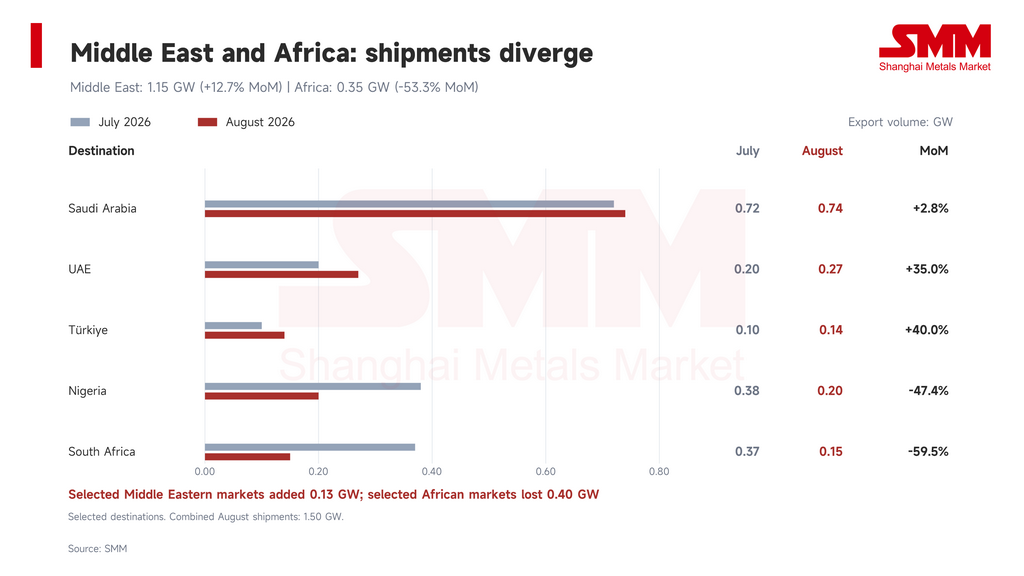
Ekspor ke Arab Saudi, UEA, dan Türkiye berjumlah 1,15 GW pada bulan Agustus, naik sekitar 12,7%, atau 0,13 GW, secara bulanan. Arab Saudi relatif stabil, naik 2,8% dari 0,72 GW menjadi 0,74 GW. UEA meningkat 35,0%, dari 0,20 GW menjadi 0,27 GW, menyumbang tambahan volume sebesar 0,07 GW. Türkiye naik 40,0%, dari 0,10 GW menjadi 0,14 GW.
Proyek tenaga surya skala besar terus menopang permintaan modul di Timur Tengah, meskipun ekspor bulanan juga bergantung pada jadwal pengiriman peralatan, pemuatan kapal, dan bea cukai. Pemulihan UEA konsisten dengan pemulihan dari basis pengiriman yang lebih rendah pada bulan Juli, sementara Arab Saudi mempertahankan pembelian yang relatif stabil. SMM melihat pelaksanaan proyek dan jadwal pengiriman sebagai pendorong potensial peningkatan tersebut. Informasi proyek yang tersedia belum mengaitkan tambahan 0,13 GW dengan pengembangan tertentu atau mengonfirmasi percepatan permintaan regional yang meluas.
Sementara itu, gabungan ekspor ke Afrika Selatan dan Nigeria turun sekitar 53,3%, atau 0,40 GW, menjadi 0,35 GW. Afrika Selatan menurun 59,5%, dari 0,37 GW menjadi 0,15 GW, pengurangan sebesar 0,22 GW. Nigeria turun 47,4%, dari 0,38 GW menjadi 0,20 GW, turun 0,18 GW.
Peningkatan keandalan pasokan listrik di Afrika Selatan mungkin telah mengurangi urgensi pembelian tenaga surya yang dimaksudkan untuk mengurangi pemadaman listrik, mengalihkan keputusan pengadaan ke arah penghematan listrik tingkat proyek dan persyaratan pengiriman.
Amerika: pengisian ulang stok di Amerika Latin meningkat, tetapi volume pengiriman tetap terbatas
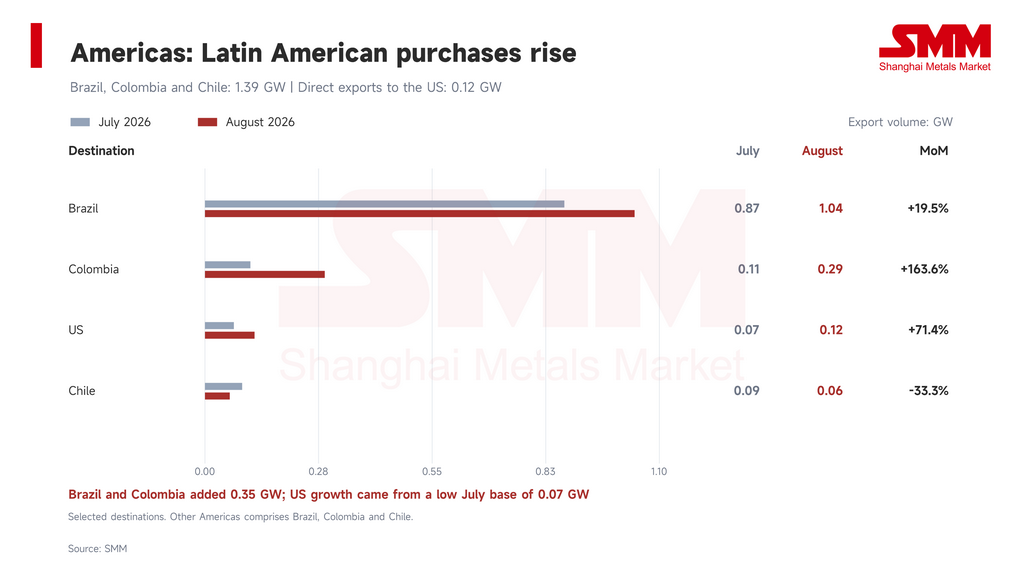
Ekspor modul langsung Tiongkok ke AS mencapai sekitar 0,12 GW pada bulan Agustus, naik 0,05 GW, atau 71,4%, dari bulan Juli. AS masih hanya menyumbang 0,7% dari total ekspor Tiongkok. Kenaikan persentase yang kuat berasal dari basis yang kecil dan tidak cukup untuk mendorong pemulihan substansial dalam pengiriman modul secara keseluruhan.
Langkah-langkah impor AS yang mencakup polisilikon dan produk hilir, diumumkan pada bulan Agustus, termasuk tarif tambahan yang dijadwalkan berlaku pada 4 Desember. Ekspektasi biaya impor yang lebih tinggi mungkin telah mempercepat sebagian pembelian dan pengiriman. Namun, penimbunan stok antisipatif terkonsentrasi pada material hulu, dengan hanya peningkatan terbatas pada ekspor modul langsung.
Ekspor ke Brasil, Kolombia, dan Chili bersama-sama naik sekitar 29,9%, atau 0,32 GW, menjadi 1,39 GW. Brasil meningkat 19,5%, dari 0,87 GW menjadi 1,04 GW, bertambah 0,17 GW. Kolombia naik 163,6%, dari 0,11 GW menjadi 0,29 GW, bertambah 0,18 GW. Chili menurun dari 0,09 GW menjadi 0,06 GW, berkurang 0,03 GW.
Brasil menambah sekitar 891 MW kapasitas surya skala utilitas pada bulan Agustus, menunjukkan eksekusi proyek yang berlanjut dan mendukung permintaan peralatan serta pembelian distributor. Proyek surya baru juga memperoleh izin di Kolombia, mengindikasikan kemajuan lebih lanjut dalam jalur pengembangan. SMM melihat pengiriman ke proyek yang sedang berjalan dan pengisian stok berkala sebagai pendorong potensial pertumbuhan pembelian di kedua pasar. Daya tahan pemulihan ini masih harus dilihat.
Pandangan SMM
Ekspor modul Tiongkok sedikit meningkat pada bulan Agustus, tetapi kenaikan dan penurunan di berbagai tujuan utama sebagian besar saling mengimbangi, sementara volume tahun berjalan tetap di bawah level tahun lalu. Di Eropa, fokusnya adalah apakah pesanan pasca-liburan berubah menjadi pengiriman. Di Asia Pasifik, pertanyaan utamanya adalah apakah pemulihan pengadaan Pakistan dapat dipertahankan dan apakah pasar lain stabil. Pengiriman peralatan proyek tetap menjadi pusat prospek untuk Timur Tengah dan Amerika Latin. Ekspor langsung ke AS tetap kecil, sementara penurunan di Afrika Selatan dan Nigeria perlu dinilai terhadap pasokan listrik lokal, saluran distribusi, dan kondisi proyek.
Sumber: SMM
Ditulis oleh:
Ryan Tey Tze Yang | Analis PV SMM
+60 127179370 | ryan.tey@metal.com