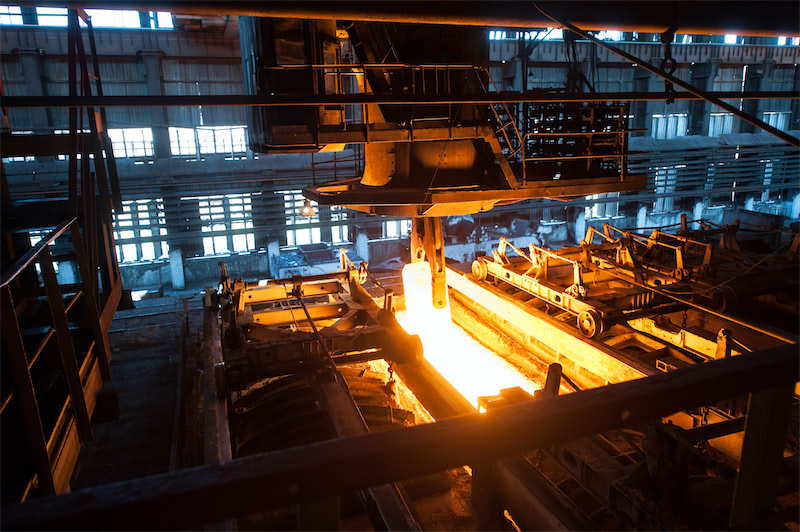
Pabrik baja terpadu Indonesia yang beroperasi dengan teknologi Blast Furnace–Basic Oxygen Furnace (BF-BOF) sedang mempersiapkan penghentian operasional tungku pemanas udara (hot blast stove) rutin di kompleks BF-BOF-nya, yang diperkirakan berlangsung sekitar 10 hari dari akhir September hingga awal Oktober, dengan 22 September sebagai tanggal mulai paling awal. Karena pemeliharaan ini telah ditandai jauh-jauh hari dan termasuk dalam kategori terencana/preventif, dampak langsung terhadap produksi dan pasokan dinilai minimal: pabrik memiliki waktu untuk membangun tingkat persediaan yang aman dan mengomunikasikan jadwalnya kepada pelanggan. Harga billet tetap naik & hal ini terutama disebabkan oleh faktor lain, seperti kenaikan harga produk Tiongkok, biaya batu bara kokas yang lebih tinggi, dan risiko logistik akibat El Niño. Pemeliharaan itu sendiri bukan faktor yang cukup kuat untuk menjelaskan perubahan harga, karena dapat diprediksi, sedangkan faktor-faktor lain tidak.
Ke depan, SMM memperkirakan kemampuan pabrik untuk memanfaatkan narasi pemeliharaan menjadi kenaikan harga lebih lanjut akan dibatasi oleh dua faktor: harga ekspor Tiongkok, yang menjadi acuan pasar Asia Tenggara yang lebih luas dan tidak sedang naik, serta permintaan domestik Indonesia yang lemah, sehingga pembeli tidak memiliki insentif untuk mengejar harga. Sikap pasar secara keseluruhan menjelang jendela pemeliharaan paling tepat digambarkan sebagai pembeli yang resisten pada tingkat harga saat ini.
I. Klasifikasi Pemeliharaan dan Kekritisan Peralatan: BF-BOF Berada di Puncak Hierarki Risiko
Jenis Pemeliharaan: Persiapan Terencana vs. Risiko Tak Terencana
Pemeliharaan pabrik baja berbeda dari pemeliharaan industri lain terutama karena panas ekstrem yang terlibat — Blast Furnace (BF) beroperasi dengan suhu hearth rata-rata sekitar 1.500°C hingga 1.650°C dan Basic Oxygen Furnace (BOF) menghadapi beban termal yang sama ekstremnya, mencapai rata-rata 1.650°C hingga 1.700°C. Hal ini mendorong persyaratan inspeksi sistem pendingin dan refraktori yang lebih ketat daripada kebanyakan industri berat lainnya. Namun, dari segi kategori, pemeliharaan pabrik baja mengikuti kerangka umum yang sama seperti industri proses lainnya:
-
Pemeliharaan Tak Terencana
Kategori berisiko lebih tinggi: kegagalan yang terjadi tanpa peringatan, biasanya akibat masalah mekanis yang tidak terdeteksi, & dapat menghentikan produksi sepenuhnya. Berikut adalah kemungkinan kegagalan yang terjadi dari waktu ke waktu.
-
Pemeliharaan Terencana
Kategori berisiko lebih rendah, karena operator memiliki pengetahuan lebih awal dan waktu untuk mempersiapkan diri. Ini mencakup:
-
Preventif — pemeliharaan terjadwal yang dilakukan berdasarkan waktu untuk mencegah kegagalan.
-
Prediktif — pemeliharaan yang dipicu oleh data sensor dan anomali yang terdeteksi, bukan tanggal kalender tetap; lebih berbasis data dan umumnya lebih efektif dalam mencegah kegagalan yang lebih besar.
-
Korektif — pemeliharaan yang dilakukan setelah kerusakan besar, untuk mengembalikan peralatan ke fungsi normal.
Kekritisan Peralatan: Mengapa BF-BOF Lebih Tinggi dari Pengecoran dan Pengerolan
Paparan suhu adalah benang merah dalam kekritisan peralatan pabrik baja. BF-BOF menempati peringkat sebagai kelas aset paling kritis, karena berada pada tahap proses yang paling intensif panas dan menjadi basis hulu dari seluruh rantai nilai baja — tanpanya, tidak ada unit hilir yang dapat memproduksi apa pun untuk dijual. Continuous caster dan pabrik pengerolan panas/dingin menempati peringkat berdampak tinggi tetapi sekunder. Unit-unit ini mengubah baja setengah jadi menjadi produk jadi atau setengah jadi yang dapat dijual, tetapi pabrik dengan BF-BOF yang berjalan dan pengecoran/pengerolan yang berhenti masih dapat menghasilkan output yang dapat dijual (misalnya billet atau slab); sebaliknya tidak berlaku. Jika BF-BOF berhenti, pengecoran dan pengerolan tidak memiliki bahan untuk diproses.
II. Jadwal yang Dikonfirmasi: Penghentian Rutin yang Diumumkan Sebelumnya
Menurut komunikasi pasar, pemeliharaan yang dimaksud telah ditandai jauh sebelum tanggal penghentian itu sendiri, dan pabrik telah memberi sinyal bahwa mereka siap dan tidak memperkirakan pemeliharaan akan mengganggu secara material kemampuannya untuk memenuhi volume pesanan normal. Hal ini konsisten dengan pemeliharaan terencana/preventif daripada respons reaktif terhadap kerusakan yang diketahui.
-
Cakupan: kompleks BF-BOF akan dihentikan.
-
Durasi: sekitar 10 hari.
-
Jendela: akhir September hingga awal Oktober 2026.
-
Mulai paling awal: 22 September 2026.
III. Basis Produksi: Teknologi dan Bauran Produk
Teknologi BF-BOF: Bijih Besi menjadi Baja Kasar dalam Dua Tahap Hulu
Pabrik menggunakan teknologi BF-BOF di seluruh rantai produksinya: Blast Furnace mengubah bijih besi menjadi pig iron (pembuatan besi), dan BOF mengubah pig iron menjadi baja kasar (pembuatan baja). Kedua tahap merupakan input hulu yang esensial — jika output BF-BOF berhenti, produksi setengah jadi hilir ikut berhenti.
Bauran Produk: Baja Konstruksi Memimpin Jumlah Produksi
Pabrik baja cenderung fleksibel dalam produksi, mengalihkan output ke produk yang permintaannya lebih kuat daripada berpegang pada kuota tetap. Kapasitas baja kasar berada di sekitar 7 juta ton per tahun — batas atas untuk output baja mentah, bagaimana pun dialokasikan ke hilir. Dalam kapasitas tersebut, billet dapat mencapai hingga ~4,5 juta ton per tahun dan slab hingga ~2,5 juta ton per tahun. Lebih ke hilir, pabrik juga memproduksi wire rod (~0,5 juta ton per tahun), HRC (2–4,5 juta ton per tahun tergantung alokasi), rebar (~1 juta ton per tahun), dan varian lainnya. Sebagian besar output ini pada akhirnya melayani sektor konstruksi, yang masih menjadi salah satu sumber permintaan baja terbesar di Indonesia.
IV. Pergerakan Harga: Billet — Naik 15 USD/ton, tetapi Bukan Terutama Karena Pemeliharaan
Harga billet telah naik hingga 15 USD setelah berita pemeliharaan, berkisar dari 470 USD/ton metrik EXW (per 27 Agustus 2026) hingga maksimum 485 USD/ton metrik EXW (per 14 September 2026).
Penilaiannya adalah bahwa kenaikan ini hanya sedikit terkait dengan berita pemeliharaan itu sendiri. Pendorong yang lebih signifikan adalah:
-
Kenaikan harga produk Tiongkok, yang menjadi acuan harga regional Asia Tenggara. Billet Tiongkok sendiri naik dari 468 USD/ton metrik FOB (per 27 Agustus 2026) menjadi maksimum 477 USD/ton metrik EXW (per 10 September 2026).
-
Biaya batu bara kokas yang lebih tinggi, menaikkan biaya input di seluruh produsen BF-BOF. Batu bara kokas dari Lvliang naik dari harga spot 1.980 USD/ton metrik (per 26 Agustus 2026) menjadi harga spot 2.490 USD/ton metrik (per 10 September 2026); dan
-
Risiko terkait El Niño. Menurut Badan Meteorologi, Klimatologi, dan Geofisika Indonesia (BMKG), September merupakan puncak yang diantisipasi dari episode El Niño saat ini, dengan tingkat curah hujan sekitar 0-150 mm. Menurut NOAA, El Niño semakin menguat selama sebulan terakhir, dengan anomali suhu permukaan laut melebihi +3,0°C di Pasifik ekuator timur. Konveksi dan curah hujan yang meningkat terus berlangsung dari Pasifik tengah hingga timur, sementara anomali tetap tertekan di atas Indonesia.
Perbedaan utama yang disorot terletak pada prediktabilitas: aktivitas pemeliharaan diketahui dan dapat diperkirakan, sedangkan faktor-faktor seperti kenaikan produk Tiongkok, biaya batu bara kokas yang lebih tinggi, dan El Niño bersifat dinamis dan sulit diprediksi—menjadikannya penjelasan yang lebih masuk akal untuk pergerakan harga baru-baru ini.
V. Efek Pasokan di Indonesia: Persediaan dan Pemberitahuan Dini yang Bekerja, Bukan Harga.
Setiap peristiwa pemeliharaan membawa risiko gangguan pasokan domestik. Pabrik biasanya memiliki tiga tuas yang tersedia untuk mengelola risiko tersebut: (1) menarik tingkat persediaan aman untuk menghindari kesenjangan pasokan, (2) memberi tahu pelanggan cukup awal sehingga mereka dapat menyesuaikan perencanaan logistik, dan (3) menaikkan harga untuk mengelola permintaan terhadap pasokan yang lebih ketat.
Penilaiannya adalah bahwa penghentian produksi ini akan memiliki efek yang serupa dengan yang dijelaskan pada poin (1) dan (2), karena dua alasan. Pertama, karena pemeliharaan ini rutin dan direncanakan sebelumnya, pabrik memiliki waktu untuk membangun cadangan persediaan yang memadai. Kedua, permintaan saat ini sudah lemah—harga dianggap tinggi, pembeli menunjukkan minat minimal untuk menimbun, dan kelonggaran dalam buku pesanan secara efektif menciptakan penyangga pasokannya sendiri. Secara keseluruhan, risiko pasokan aktual yang dihasilkan dari penghentian produksi ini rendah.
VI. Sentimen Pasar dan Prospek: Dampak Produksi Minimal, Sentimen Pasar Redup
Efek dari peristiwa pemeliharaan ini terhadap pasar dianggap minimal hingga dapat diabaikan: pabrik memperkirakan akan terus memenuhi volume pesanan normal selama jendela penghentian, dan pasar yang lebih luas tidak bereaksi seolah-olah gangguan pasokan yang berarti akan segera terjadi. Produksi mungkin tertunda karena memengaruhi sekitar 190-195 ribu ton produk (jika kita mengambil produksi baja kasar sekitar 7 juta ton per tahun), tetapi karena permintaan juga sangat kecil, hal ini tidak terlalu memengaruhi pasar.
Hal ini terbukti, bahkan dengan permintaan yang kecil, selain kemungkinan efek yang mungkin dipengaruhi oleh faktor lain, pengiriman sudah bergeser ke Desember 2026 bahkan Januari 2027 karena pesanan pada November dianggap "penuh". Meski demikian, hal ini tidak menutup kemungkinan pabrik menggunakan narasi pemeliharaan sebagai kedok untuk mencoba kenaikan harga lebih lanjut, melapisinya di atas narasi biaya bullish lainnya (biaya batu bara, risiko logistik dari kondisi air/kekeringan, dll.). Kendala yang lebih mengikat pada strategi tersebut bersifat struktural: Tiongkok, sebagai penentu harga utama untuk kawasan Asia Tenggara yang lebih luas, tidak menaikkan harga ekspornya sendiri, yang membatasi seberapa jauh satu pabrik Indonesia dapat bergerak secara independen. Ditambah lagi, pembeli menjadi resisten setelah periode fluktuasi harga yang luar biasa besar selama dua minggu sebelumnya, dan kesenjangan negosiasi antara penawaran pabrik dan tawaran pembeli saat ini berada di sekitar 5–10 USD/ton.
Secara keseluruhan, sentimen pasar saat ini relatif redup: permintaan—baik dari proyek pemerintah maupun swasta di Indonesia—tetap lemah; pembeli tidak merasa terlalu tertekan untuk melakukan transaksi mengingat kurangnya tekanan permintaan yang mendasar; dan tingkat harga saat ini sudah dianggap tinggi. Bahkan jika pabrik mencoba menggunakan periode pemeliharaan sebagai alat untuk menetapkan harga, tanpa peningkatan permintaan yang nyata atau respons yang sesuai dari Tiongkok, akan ada ruang terbatas bagi kenaikan harga tersebut untuk bertahan.
Metrik Utama yang Perlu Dipantau
-
Apakah pabrik mengonfirmasi tanggal mulai 22 September atau jendela bergeser ke Oktober.
-
Setiap revisi penawaran selama jendela pemeliharaan melebihi selisih 5–10 USD per ton metrik, yang saat ini ditolak oleh pembeli.
-
Pergerakan harga penawaran ekspor Tiongkok, yang akan menentukan seberapa besar ruang harga yang sebenarnya dimiliki pabrik.
-
Tren harga batu bara kokas dan gangguan logistik tambahan akibat El Niño, yang merupakan pendorong harga jangka pendek yang lebih mungkin terjadi secara independen dari peristiwa pemeliharaan ini.